Examenvragen balans en resultatenrekening management en organisatie havo
31 vragen over balans en resultatenrekening uit 4 centrale examens van 2018 tot en met 2019.
Balans en resultatenrekening komt in 4 van de 4 examens management en organisatie havo voor, met 31 vragen (27% van alle examenvragen). Het meest in 2019, tijdvak 1 (12 vragen). Je oefent de vragen online en het AI-model kijkt ze na volgens het correctievoorschrift.
Alle examenvragen over balans en resultatenrekening
Per examen de vragen over balans en resultatenrekening, nieuwste eerst, met de tekst van de opgave erbij. Onder elke vraag klap je het antwoord uit het correctievoorschrift open.
Oefen de vragen over dit onderwerp online
2019, tijdvak 1: Opgave 2
Opgavetekst
Informatiebron 1 KoKo Nederland
Een franchise is een samenwerkingsverband tussen een ondernemer (de franchisenemer) en de eigenaar van een handelsnaam (de franchisegever), waarbij de franchisegever de franchisenemer het recht geeft om tegen betaling een onderneming met die handelsnaam te exploiteren.
Veel supermarkten, fastfoodketens, drogisterijen en koffieketens maken hiervan gebruik.
De franchisenemer is een zelfstandige ondernemer en is dus niet in loondienst bij de franchisegever.
Manuel is een franchisenemer van de KoKo-keten (KoKo Nederland) en exploiteert KoKo Rotterdam.
In het franchisecontract dat Manuel met KoKo Nederland heeft afgesloten, staat onder andere de afspraak dat Manuel alle te verkopen producten bij KoKo Nederland inkoopt. Ook zal hij zijn winkel volgens een vaste huisstijl inrichten en zal hij de administratie laten uitvoeren door KoKo Nederland.
Manuel betaalt aan KoKo Nederland een franchisevergoeding. Dit tarief bestaat uit een vergoeding voor:
- beeld- en naamrecht van KoKo-producten
- ondersteunende activiteiten voor alle KoKo-franchisenemers en
- een bijdrage aan de winst van KoKo Nederland.
Uitwerkbijlage resultatenrekening 2018 Resultatenrekening KoKo Rotterdam 2018 (gedeeltelijk ingevuld; getallen x € 1)
| post | 2018 |
|---|---|
| omzet | 832.500 |
| inkoopwaarde van de omzet | 333.100 |
| basisvergoeding van het franchisecontract | 100.000 |
| (eventueel) extra vergoeding van het franchisecontract | ……… |
| overige bedrijfskosten | 332.800 |
| totale kosten | ……… |
| nettowinst | ……… |
| nettowinst in procenten van de omzet | ……… |
Vraag 8 2 punten
Opgave 2 (KoKo Rotterdam). In deze opgave blijft de btw buiten beschouwing. Manuel onderzoekt zijn behaalde resultaten over 2018 (zie informatiebron 2 en de resultatenrekening over 2018 in de uitwerkbijlage).
Bereken de nettowinst in procenten van de omzet van KoKo Rotterdam over 2018. Vul hiertoe de uitwerkbijlage behorende bij deze vraag in.
Bekijk het antwoord
- Berekent de nettowinst: € 832.500 − € 765.900 = € 66.600 (totale kosten: € 333.100 + € 100.000 + € 0 + € 332.800 = € 765.900). (1p)
- Berekent de nettowinst in procenten van de omzet: € 66.600 / € 832.500 × 100% = 8%. (1p)
De (eventuele) extra vergoeding van het franchisecontract is in 2018 0, omdat de omzet onder € 1.000.000 blijft.
Uitwerkbijlage resultatenbegroting 2019 Resultatenbegroting KoKo Rotterdam over 2019 (getallen x € 1)
| post | 2019 |
|---|---|
| omzet (vraag 12) | ……… |
| inkoopwaarde van de verkochte producten | ……… |
| basisvergoeding van het franchisecontract | 100.000 |
| (eventueel) extra vergoeding van het franchisecontract | ……… |
| kosten inrichting en verbouwing | ……… |
| overige bedrijfskosten | 332.800 |
| totale kosten | ……… |
| nettowinst | ……… |
| nettowinst in procenten van de omzet | ……… |
Vraag 14 4 punten
Opgave 2 (KoKo Rotterdam). Conclusie: de inkoopwaarde van de verkochte producten door KoKo Rotterdam in 2019 is 40% van de omzet van producten bij KoKo Rotterdam. Manuel wil dat de nettowinst in 2019 minimaal 20% van de omzet is (zie het plan van Manuel en de resultatenbegroting over 2019 in de uitwerkbijlage).
Voldoet het plan aan de eis van Manuel met betrekking tot de gewenste nettowinst in procenten van de omzet? Motiveer het antwoord met behulp van een berekening. Vul hiertoe de uitwerkbijlage behorende bij deze vraag volledig in.
Bekijk het antwoord
- Berekent de inkoopwaarde van de verkochte producten in 2019: € 899.100 × 0,4 = € 359.640. (1p)
- Berekent de extra vergoeding van het franchisecontract: 0,10 × (€ 1.091.500 − € 1.000.000) = € 9.150. (1p)
- Berekent de nettowinst in 2019: € 1.091.500 − € 820.790 (totale kosten) = € 270.710. (1p)
- Komt tot een nettowinst van 24,8% van de omzet (€ 270.710 / € 1.091.500 × 100%) en concludeert dat het plan voldoet, want 24,8% > 20%. (1p)
2019, tijdvak 1: Opgave 3
Vraag 18 2 punten
Opgave 3 (vof Olivia). Bas en Arie hebben afspraken gemaakt over de verdeling van het bedrijfsresultaat: a) Uitgangspunt is dat Bas twee vijfde deel ontvangt van het gerealiseerde verkoopresultaat van Olivia. b) Bas is de inkoper en verantwoordelijk voor de inkoopprijs en inkoopkosten van Olivia. Het gerealiseerde resultaat op inkopen van Olivia wordt opgeteld bij, of in mindering gebracht op, het bedrag dat Bas ontvangt van het gerealiseerde verkoopresultaat.
Uit de nacalculatie van april 2019 blijkt: inkoop en verkoop 10.000 flessen; verkoopprijs € 4,50; totale overheadkosten € 8.200; totale inkoopkosten € 3.480; nadelig totaalresultaat op de inkoopprijs € 1.270.
Bereken het bedrag dat Bas ontvangt uit de verdeling van het bedrijfsresultaat over april 2019.
Bekijk het antwoord
- Berekent het deel van Bas in het verkoopresultaat: 2/5 × € 14.600 = € 5.840. (1p)
- Verrekent het resultaat op inkopen: € 5.840 − € 1.350 = € 4.490. (1p)
Het resultaat op inkopen is nadelig (− € 1.350) en wordt afgetrokken van het deel van het verkoopresultaat (afspraak b).
2019, tijdvak 1: Opgave 4
Opgavetekst
Gegevens Van Dam bv Handelsonderneming Van Dam bv handelt in keukenartikelen.
Balans van Van Dam bv op 1 januari 2019 (getallen x € 1)
| debet | bedrag | credit | bedrag |
|---|---|---|---|
| Vaste activa | 45.000 | Eigen vermogen | 150.000 |
| Voorraden | 130.000 | Langlopend vreemd vermogen | 88.560 |
| Debiteuren | 46.464 | Crediteuren | 77.440 |
| Te vorderen btw | 23.000 | Te betalen btw | 34.000 |
| Liquide middelen | 105.536 | ||
| totaal | 350.000 | totaal | 350.000 |
Van de inkopen en verkopen is gegeven:
| maand | inkopen in euro’s (exclusief 21% btw) | verkopen in euro’s (exclusief 21% btw) |
|---|---|---|
| november 2018 | 35.000 | 50.000 |
| december 2018 | 45.000 | 64.000 |
| januari 2019 | 40.000 | 63.000 |
| februari 2019 | 51.000 | 76.000 |
| maart 2019 | 50.000 | 71.000 |
Overige informatie over Van Dam:
- Van de inkopen is 80% op rekening met een krediettermijn van 2 maanden. Het restant wordt contant betaald.
- Van de verkopen is 60% op rekening met een krediettermijn van 1 maand. Het restant wordt contant ontvangen.
- Alle in- en verkopen in een maand worden in dezelfde maand ontvangen en afgeleverd.
Vraag 19 4 punten
Opgave 4 (Van Dam bv). Handelsonderneming Van Dam bv handelt in keukenartikelen. Van de inkopen en verkopen, de balans per 1 januari 2019 en de overige informatie over krediettermijnen zijn de gegevens opgenomen in de bron.
Bereken het totale bedrag dat Van Dam in het eerste kwartaal van 2019 van zijn afnemers ontvangt.
Bekijk het antwoord
- Berekent de ontvangsten van afnemers in het eerste kwartaal van 2019 (exclusief btw): ((€ 63.000 + € 76.000 + € 71.000) × 0,4) + ((€ 64.000 + € 63.000 + € 76.000) × 0,6) = € 205.800. (3p)
- Berekent het bedrag inclusief 21% btw: € 205.800 × 1,21 = € 249.018. (1p)
Het antwoord is inclusief 21% btw (€ 205.800 × 1,21 = € 249.018). Voor elke gemaakte fout 1 scorepunt in mindering gebracht.
Vraag 21 2 punten
Opgave 4 (Van Dam bv). Handelsonderneming Van Dam bv handelt in keukenartikelen. De balans per 1 januari 2019 laat voorraden zien van € 130.000. De inkopen en verkopen staan in de bron.
Bereken de omvang van de balanspost Voorraden op 1 april 2019.
Bekijk het antwoord
- Telt de inkopen van januari tot en met maart 2019 op bij de beginvoorraad: € 130.000 + (€ 40.000 + € 51.000 + € 50.000) = € 271.000. (1p)
- Trekt de inkoopwaarde van de omzet (€ 140.000) af en komt op een balanspost Voorraden van € 131.000 op 1 april 2019. (1p)
2019, tijdvak 1: Opgave 5
Opgavetekst
Informatiebron 6 Balans en resultatenrekening De Wit Transport bv
Balans De Wit Transport bv 2018 (getallen x € 1.000)
| debet | 31 december 2018 | 1 januari 2018 | credit | 31 december 2018 | 1 januari 2018 |
|---|---|---|---|---|---|
| Pand | 480 | 500 | Aandelenkapitaal | 300 | 300 |
| Vrachtwagens | 684 | 546 | Algemene reserve | 102 | 98 |
| Inventaris | 56 | 50 | Langlopende voorzieningen | 108 | 102 |
| Deelnemingen | 40 | 40 | Hypothecaire lening | 320 | 350 |
| Debiteuren | 316 | 354 | Obligatielening | 620 | 600 |
| Effecten | 60 | 66 | Crediteuren | 11 | 20 |
| Vooruitbetaalde bedragen | 30 | 30 | Te betalen btw | 6 | 4 |
| Te vorderen btw | 34 | 30 | Bankkrediet | 183 | 142 |
| Resultaat 2018 voor vennootschapsbelasting | 50 | 0 | |||
| totaal | 1.700 | 1.616 | totaal | 1.700 | 1.616 |
Opmerking: de mutaties in de balansposten vonden halverwege het jaar plaats.
Resultatenrekening De Wit Transport bv 2018 (gedeeltelijk ingevuld; getallen x € 1.000)
| post | 2018 |
|---|---|
| Omzet | 1.500 |
| Transportkosten | 850 |
| Loonkosten | 300 |
| Verkoopkosten | 50 |
| Afschrijvingskosten | 120 |
| Interestkosten | … |
| Overige constante kosten | … |
| Resultaat voor vennootschapsbelasting | 50 |
Getallen x € 1.000
Formuleblad
\text{current ratio} = \frac{\text{vlottende activa}}{\text{kort vreemd vermogen}}
\text{solvabiliteit} = \frac{\text{eigen vermogen}}{\text{vreemd vermogen}} \times 100\%
\text{rentabiliteit van het totale vermogen} = \frac{\text{resultaat voor vennootschapsbelasting} + \text{interestkosten}}{\text{het gemiddelde totale vermogen}} \times 100\%
Voor beantwoording van de vragen 22, 24 en 26 zijn de volgende formules beschikbaar.
Vraag 22 2 punten
Opgave 5 (De Wit Transport bv). In deze opgave blijft de btw buiten beschouwing. Bij deze opgave horen de informatiebronnen 6 en 7. Thierry van Beek is eigenaar van een investeringsmaatschappij die investeert in bedrijven in de transportsector. Thierry heeft interesse om transportbedrijf De Wit Transport bv over te nemen. Gerrit de Wit, de enige directeur-aandeelhouder van De Wit Transport, is van plan met pensioen te gaan en staat positief tegenover het overnameplan van Thierry. Thierry voert een kengetallenanalyse uit met betrekking tot de financiële gegevens over 2018 van De Wit Transport. Hierbij worden de balansen van 2018 en resultatenrekening over 2018 van De Wit Transport gebruikt (zie informatiebron 6). Thierry vergelijkt ook de kengetallen bij De Wit Transport met de branchegemiddelden (zie informatiebron 7). Thierry besluit tot een overname indien tenminste vier van de vijf in informatiebron 7 genoemde kengetallen bij De Wit Transport positief afwijken van de branchegemiddelden.
Bereken voor De Wit Transport de current ratio per 31 december 2018 (zie formuleblad).
Bekijk het antwoord
- Berekent de current ratio per 31 december 2018: vlottende activa (316 + 60 + 30 + 34 = € 440) / kort vreemd vermogen (11 + 6 + 183 = € 200) = 2,2. (2p)
Aanvulling op het correctievoorschrift: ook goed is 406 / 194 = 2,1 (zonder de btw). Antwoorden die de btw structureel weglaten, zijn ook goed. De current ratio is een verhouding, geen percentage. Voor elke gemaakte fout 1 scorepunt in mindering gebracht.
Vraag 23 2 punten
Opgave 5 (De Wit Transport bv, zie informatiebron 6 en 7). In deze opgave blijft de btw buiten beschouwing.
Noem twee bezwaren van de beoordeling van de liquiditeitspositie van De Wit Transport aan de hand van de current ratio.
Bekijk het antwoord
- Noemt een juist bezwaar, uit de volgende: (1) de samenstelling van het debiteurensaldo is niet bekend (dubieuze debiteuren); (2) het moment van de toekomstige ontvangsten en uitgaven is niet bekend; (3) de current ratio is een momentopname, window dressing is mogelijk. (1p)
- Noemt een tweede, ander juist bezwaar uit dezelfde lijst. (1p)
Het bezwaar dat voorraden moeilijk verkoopbaar kunnen zijn, telt niet: er zijn bij De Wit Transport geen voorraden. Alleen de eerste twee gegeven bezwaren tellen (regel 3.5).
Vraag 24 2 punten
Opgave 5 (De Wit Transport bv, zie informatiebron 6 en 7). In deze opgave blijft de btw buiten beschouwing.
Bereken voor De Wit Transport de solvabiliteit per 31 december 2018 (zie formuleblad).
Bekijk het antwoord
- Berekent de solvabiliteit per 31 december 2018: eigen vermogen (300 + 102 + 50 = € 452) / vreemd vermogen (108 + 320 + 620 + 11 + 6 + 183 = € 1.248) × 100% = 36,2%. (2p)
Aanvulling op het correctievoorschrift: ook goed is 452 / 1.242 = 36,4% (zonder de btw). Antwoorden die de btw structureel weglaten, zijn ook goed. Voor elke gemaakte fout 1 scorepunt in mindering gebracht.
Informatiebron 7 Kengetallen van de branche en van De Wit Transport bv
| kengetal | op of over | branchegemiddelden | De Wit Transport |
|---|---|---|---|
| liquiditeit: current ratio | 31 december 2018 | 1,8 | ……… |
| solvabiliteit: eigen vermogen / vreemd vermogen x 100% | 31 december 2018 | 30,0% | ……… |
| rentabiliteit eigen vermogen | 2018 | 13,2% | 11,8% |
| interest vreemd vermogen | 2018 | 3,8% | 4,0% |
| rentabiliteit van het totale vermogen | 2018 | 7,1% | ……… |
Vraag 26 3 punten
Opgave 5 (De Wit Transport bv, zie informatiebron 6 en 7). In deze opgave blijft de btw buiten beschouwing.
Bereken voor De Wit Transport de rentabiliteit van het totale vermogen over 2018 (zie formuleblad).
Bekijk het antwoord
- Berekent het gemiddelde vreemd vermogen: ((102 + 350 + 600 + 20 + 4 + 142) + 1.248) / 2 = € 1.233. (1p)
- Berekent de interestkosten: 0,04 × € 1.233 = € 49,32. (1p)
- Berekent de rentabiliteit van het totale vermogen: (€ 50 + € 49,32) / (0,5 × (€ 1.616 + € 1.700)) × 100% = 6%. (1p)
De interest vreemd vermogen van De Wit Transport is 4,0% (informatiebron 7). Aanvulling op het correctievoorschrift: ook goed is gemiddeld vreemd vermogen (1.214 + 1.242) / 2 = 1.228, interestkosten 0,04 × 1.228 = 49,12 en RTV (50 + 49,12) / 1.658 × 100% = 6%. Antwoorden die de btw structureel weglaten, zijn ook goed.
2019, tijdvak 1: Opgave 6
Vraag 28 2 punten
Opgave 6 (NOAD). Het verenigingsjaar van sportvereniging NOAD loopt van 1 september tot en met 31 augustus. NOAD past in haar administratie de maandelijkse permanentie toe. NOAD heeft als inkomstenbron onder andere de opbrengsten uit de verhuur van reclameborden die langs het hoofdveld staan. Er is plaats voor 120 reclameborden. Met ingang van 1 september 2016 zijn alle reclameborden verhuurd voor € 90 per reclamebord per verenigingsjaar. Elk verenigingsjaar steeg de verhuurprijs per reclamebord met € 2,50.
Bereken het bedrag van de huuropbrengsten van reclameborden over het verenigingsjaar 2017-2018.
Bekijk het antwoord
- Berekent de huuropbrengst over 2017-2018: verhuurprijs € 90 + € 2,50 = € 92,50; 120 × € 92,50 = € 11.100. (2p)
Voor elke gemaakte fout 1 scorepunt in mindering gebracht.
Vraag 29 2 punten
Opgave 6 (NOAD). Het verenigingsjaar van NOAD loopt van 1 september tot en met 31 augustus. NOAD heeft 120 reclameborden. In juni 2018 is NOAD gepromoveerd naar de hoofdklasse. Daardoor zijn de tarieven en voorwaarden voor de verhuur van de reclameborden aangepast. Voor het verenigingsjaar 2018-2019 is de verhuurprijs van de reclameborden vastgesteld op € 130 per reclamebord per verenigingsjaar. De huurders van de reclameborden betalen de verschuldigde huur vooraf in twee gelijke bedragen per halfjaar op 1 september en op 1 maart.
Bereken het bedrag dat per 1 januari 2019 op de post Vooruitontvangen huur met betrekking tot de verhuur van reclameborden op de balans van NOAD is opgenomen.
Bekijk het antwoord
- Berekent het bedrag op Vooruitontvangen huur per 1 januari 2019: 2/6 × € 130 × 0,5 × 120 = € 2.600. (2p)
Voor elke gemaakte fout 1 scorepunt in mindering gebracht.
Vraag 30 1 punt
Opgave 6 (NOAD). De post Vooruitontvangen huur behoort tot het vreemd vermogen van NOAD.
Leg uit dat de post Vooruitontvangen huur tot het vreemd vermogen van NOAD behoort.
Bekijk het antwoord
- Legt uit dat NOAD nog een verplichting heeft om de reclameborden beschikbaar te stellen aan de huurders. (1p)
2019, tijdvak 2: Opgave 5
Vraag 23 2 punten
Hicran heeft bij de oprichting van Magic Lights op 1 januari 2019 eigen vermogen ingebracht, bestaande voor twee derde deel uit liquide middelen ten bedrage van € 400 en voor één derde deel uit een voorraad dimbare ledlampen. Deze voorraad heeft zij in december 2018 al ingekocht en ontvangen voor € 4 per stuk.
Bereken de beginvoorraad dimbare ledlampen in aantallen per 1 januari 2019.
Bekijk het antwoord
- Berekent het eigen vermogen: $400 : 2/3 = 600$, de voorraad: $1/3 x 600 = 200$ en het aantal lampen: $200 : 4 = 50$ (2p)
Voor elke gemaakte fout wordt 1 scorepunt in mindering gebracht.
Informatiebron 4 Inkopen en verkopen in week 1 tot en met week 4 van 2019 en verwachtingen voor week 5
| week | inkoop / verkoop | aantallen | inkoopprijs per stuk in € | waarvan op rekening verkocht |
|---|---|---|---|---|
| week 1 | inkoop | 100 | 3,80 | |
| verkoop | 20 | 0% | ||
| week 2 | inkoop | 0 | 3,80 | |
| verkoop | 50 | 10% | ||
| week 3 | inkoop | 100 | 3,50 | |
| verkoop | 80 | 10% | ||
| week 4 | inkoop | 100 | 3,40 | |
| verkoop | 80 | 40% |
De inkopen worden altijd contant afgerekend.
De verkopen zijn deels op rekening en deels contant.
- Bij verkopen op rekening is de verkoopprijs € 6,30. De krediettermijn is 2 weken.
- Bij contante verkopen is de verkoopprijs € 7,20.
Uitwerkbijlage Liquide middelen in week 4 (getallen in €)
| Onderdeel | Getallen (in €) | Berekening |
|---|---|---|
| liquide middelen begin week 4 | 196 | |
| betaling in week 4 als gevolg van inkopen | ||
| ontvangsten in week 4 als gevolg van verkopen in: | ||
| - week 1 | 0 | |
| - week 2 | ||
| - week 3 | ||
| - week 4 | ||
| totaal ontvangsten | ||
| liquide middelen eind week 4 |
Vraag 24 4 punten
Aan het begin van week 4 beschikt Magic Lights over een bedrag van € 196 aan liquide middelen. Er vinden in week 4 geen andere betalingen plaats dan die te maken hebben met de inkoop of de verkoop van dimbare ledlampen (zie informatiebron 4). De inkopen worden altijd contant afgerekend. Bij verkopen op rekening is de verkoopprijs € 6,30 en de krediettermijn is 2 weken. Bij contante verkopen is de verkoopprijs € 7,20.
Bereken de omvang van de liquide middelen aan het einde van week 4. Vul hiertoe de uitwerkbijlage behorende bij deze vraag in.
Bekijk het antwoord
- Berekent de liquide middelen aan het einde van week 4: betaling in week 4 als gevolg van inkopen $100 x 3,40 = 340$; ontvangst in week 4 uit verkopen op rekening van week 2 $0,10 x 50 x 6,30 = 31,50$; ontvangst in week 4 uit contante verkopen van week 4 $0,60 x 80 x 7,20 = 345,60$; en liquide middelen eind week 4 $196 - 340 + 31,50 + 345,60 = 233,10$ (4p)
2018, tijdvak 1: Opgave 1
Vraag 2 3 punten
Aron Flink heeft een bedrijfspand dat hij verhuurt aan een kapsalon en een nagelstudio. Over 2018 is gegeven (de belastingen blijven buiten beschouwing): de hypothecaire lening waarvoor aan het eind van elke maand een vast bedrag van € 1.521 aan interest en aflossing wordt betaald; op 1 januari 2018 resteert een schuld van € 231.863 en de interest is 0,3% per maand. De verzekeringspremie is € 3.600 per jaar en wordt op 1 januari 2018 voor het hele jaar betaald. De overige kosten zijn € 504,41 per maand. Aron ontvangt op de eerste dag van elk kwartaal van 2018 van beide huurders samen € 7.500 huur voor drie maanden.
Bereken het resultaat van Aron over de maand januari 2018. Vermeld of het een voordelig of een nadelig resultaat betreft.
Bekijk het antwoord
- Berekent het resultaat over januari 2018 op € 1.000: € 7.500 : 3 - 0,003 x € 231.863 - € 3.600 : 12 - € 504,41 = € 1.000, en vermeldt dat het een voordelig resultaat is. (3p)
Uitwerkbijlage Bij vraag 3
| Betreffende post | Naam op de balans van de transitorische post | Debet/credit | Bedrag (inclusief berekening) op de balans per 1 februari 2018 |
|---|---|---|---|
| huur | |||
| verzekering |
Vraag 3 4 punten
Aron Flink verhuurt een bedrijfspand aan een kapsalon en een nagelstudio. Aron ontvangt op de eerste dag van elk kwartaal van 2018 van beide huurders samen € 7.500 huur voor drie maanden. Voor de verzekeringspremie van het bedrijfspand van € 3.600 per jaar betaalt Aron op 1 januari 2018 het gehele jaar 2018 vooruit.
Met betrekking tot zowel de huur als de verzekeringspremie staan op de balans van Aron per 1 februari 2018 transitorische posten (overlopende posten). Welke transitorische posten die hierop betrekking hebben staan op de balans van Aron per 1 februari 2018? Geef de namen van deze posten, de balanskant (debet of credit) waarop deze posten staan en de grootte van deze posten. Vul hiertoe de uitwerkbijlage behorende bij deze vraag volledig in.
Bekijk het antwoord
- Noemt de post vooruitontvangen huur / bedragen en de balanskant credit. (1p)
- Berekent het bedrag van de vooruitontvangen huur op € 5.000 (2/3 x € 7.500). (1p)
- Noemt de post vooruitbetaalde verzekering / bedragen en de balanskant debet. (1p)
- Berekent het bedrag van de vooruitbetaalde verzekering op € 3.300 (11/12 x € 3.600). (1p)
2018, tijdvak 1: Opgave 2
Opgavetekst
Informatiebron 1
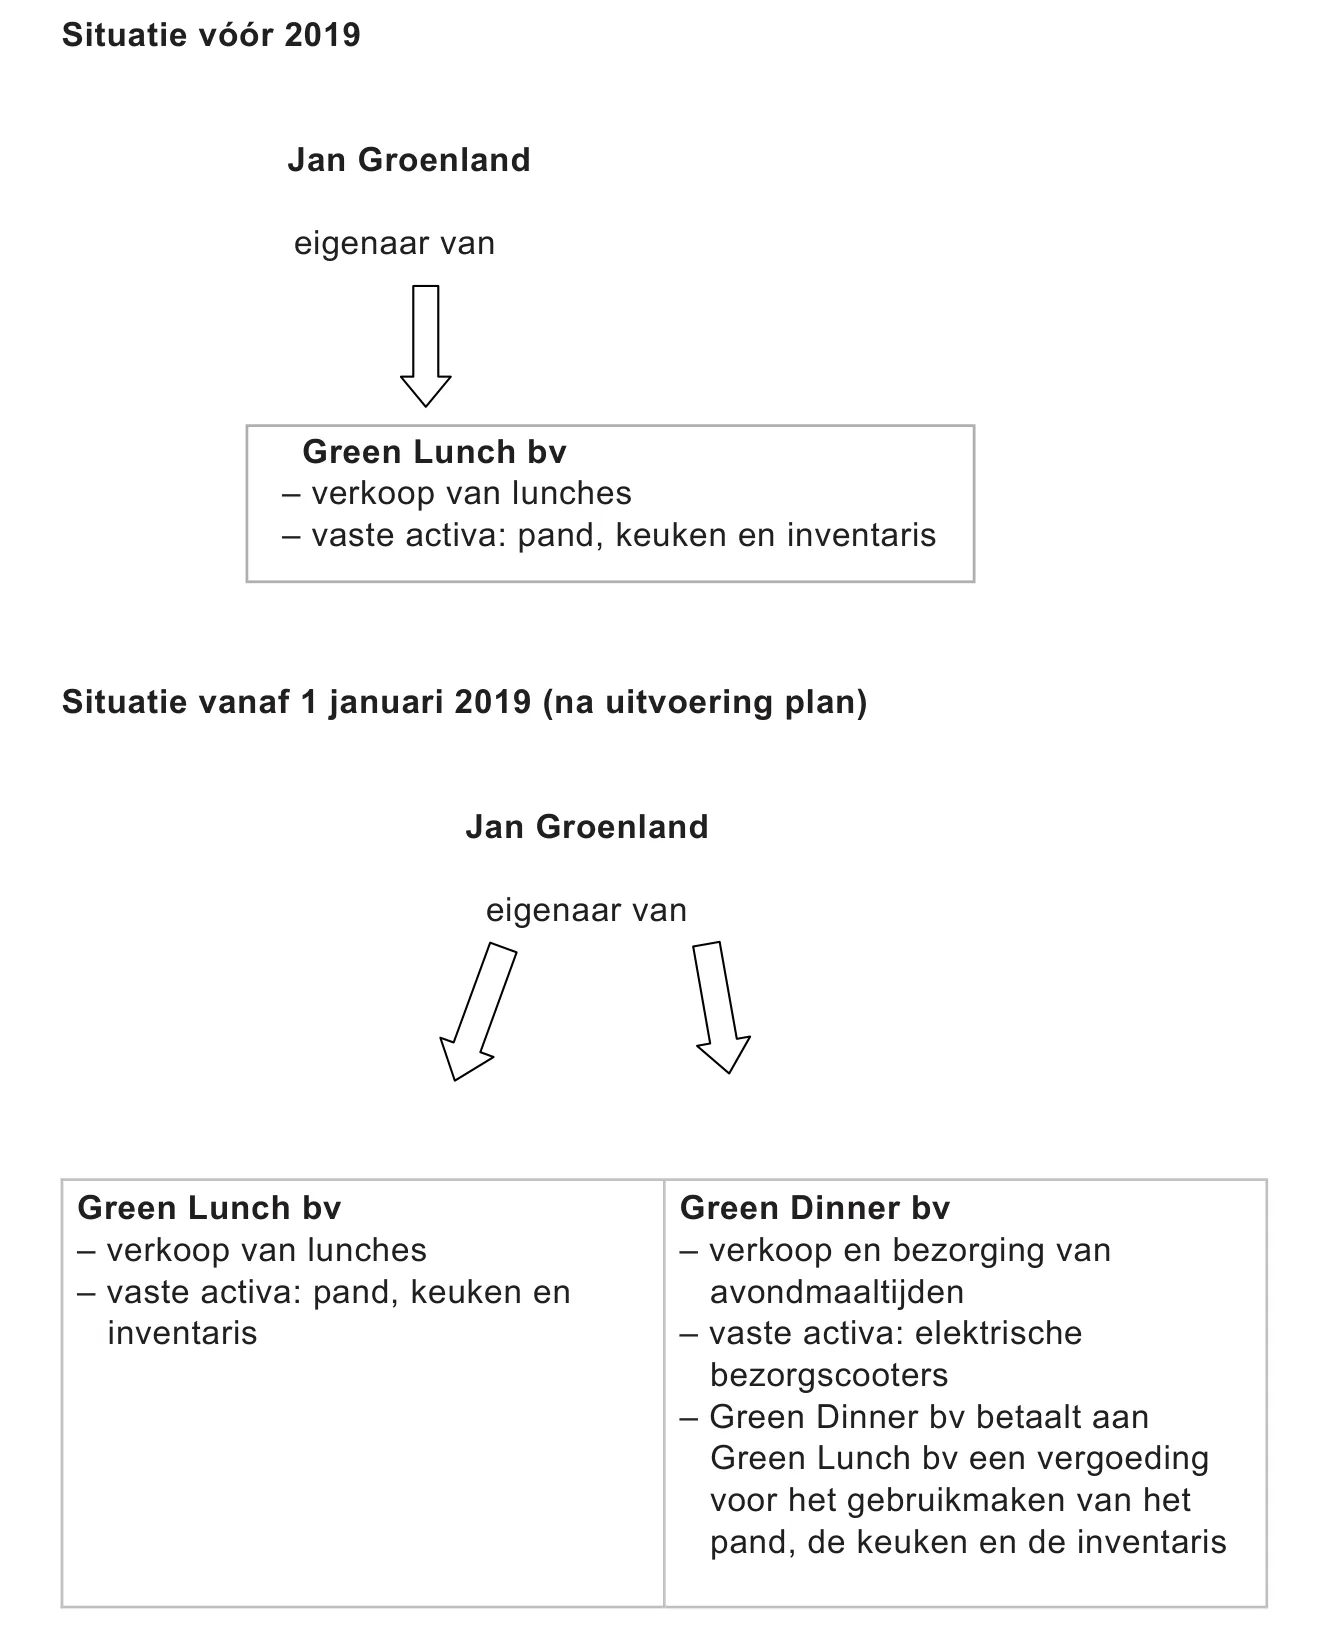
Situatie vóór 2019: Jan Groenland is eigenaar van Green Lunch bv. Green Lunch bv: verkoop van lunches; vaste activa: pand, keuken en inventaris.
Situatie vanaf 1 januari 2019 (na uitvoering plan): Jan Groenland is eigenaar van Green Lunch bv en van Green Dinner bv. Green Lunch bv: verkoop van lunches; vaste activa: pand, keuken en inventaris. Green Dinner bv: verkoop en bezorging van avondmaaltijden; vaste activa: elektrische bezorgscooters; Green Dinner bv betaalt aan Green Lunch bv een vergoeding voor het gebruikmaken van het pand, de keuken en de inventaris.
Vraag 4 2 punten
Jan Groenland is eigenaar van Green Lunch bv. Green Lunch verkoopt biologische lunchmaaltijden aan consumenten en bedrijven. Jan overweegt per 1 januari 2019 ook biologische avondmaaltijden te maken en te verkopen vanuit hetzelfde pand. Jan kiest bij een eventuele uitbreiding uit twee opties: het onderbrengen van de activiteiten van de avondmaaltijden in de huidige bv (Green Lunch bv), of de activiteiten van de avondmaaltijden onderbrengen in een aparte bv: Green Dinner bv (zie informatiebron 1). Jan kiest voor de tweede optie. Jan beweert dat door de oprichting van Green Dinner bv het risico voor Green Lunch bv lager is. De belastingen blijven buiten beschouwing.
Geef een bedrijfseconomische onderbouwing van de bewering van Jan.
Bekijk het antwoord
- Noemt dat als de verkoop van avondmaaltijden tegenvalt, Green Dinner bv failliet kan gaan. (1p)
- Noemt dat dit niet ten koste gaat van de winstgevendheid of continuïteit van Green Lunch bv, omdat alleen Green Dinner bv verlies lijdt of failliet gaat en niet Green Lunch bv. (1p)
Vraag 5 2 punten
Jan Groenland wil per 1 januari 2019 via Green Dinner bv avondmaaltijden verkopen. Jan stelt een liquiditeitsbegroting op over 2019. De oprichting van Green Dinner zal doorgaan als uit de liquiditeitsbegroting over 2019 blijkt dat zowel in het eerste halfjaar als in het tweede halfjaar van 2019 de ontvangsten groter zijn dan de uitgaven. Uit deze eis blijkt dat Jan aanstuurt op liquide middelen en niet op winst. Dit doet Jan omdat hij van mening is dat voldoende liquide middelen beter zijn voor de continuïteit van de bv dan voldoende winst.
Geef een onderbouwing van de mening van Jan. Betrek in de onderbouwing zowel de liquide middelen als de winst.
Bekijk het antwoord
- Noemt dat de continuïteit van de bv afhankelijk is van de mate waarin verplichtingen (terug)betaald kunnen worden. (1p)
- Noemt dat winst niet gebruikt kan worden voor de te betalen verplichtingen, zodat beter naar de hoeveelheid liquide middelen gekeken kan worden. (1p)
Vraag 10 4 punten
De klanten die de avondmaaltijden afnemen, zullen altijd contant betalen. Bereken over het eerste halfjaar van 2019 de verwachte totale ontvangsten uit de verkoop en de bezorging van de avondmaaltijden (zie informatiebron 2).
Bekijk het antwoord
- Berekent de ontvangsten uit de verkoop van de avondmaaltijden in het eerste halfjaar: (280 x 52 : 4 + 4.186) x € 11,50 = € 89.999,00. (2p)
- Berekent de ontvangsten uit het bezorgtarief: (2.080 + 2.392) x 0,8 x 0,5 x € 2 = € 3.577,60, en daarmee de totale ontvangsten van € 93.576,60. (2p)
Informatiebron 4 Extra gegevens
Elektrische bezorgscooters
- Afschrijvingen: de elektrische bezorgscooters inclusief boxen worden in 3 jaar lineair afgeschreven tot 25% van de totale aanschafwaarde.
- Loon maaltijdbezorgers, elektriciteit, onderhoud en verzekeringen bedragen in totaal € 22.500 per jaar, betaald in gelijke maandelijkse bedragen.
Keukenpersoneel
- Voor het maken van de avondmaaltijden zal iedere dag tussen 15.00 uur en 18.30 uur één extra personeelslid voor de keuken worden ingehuurd. Het te betalen bedrag aan loon is € 15 per uur.
- Er worden 182 dagen per halfjaar avondmaaltijden gemaakt en verkocht.
- Iedere maand wordt hetzelfde bedrag aan loon betaald.
Vergoeding aan Green Lunch bv
- Voor het gebruikmaken van het pand, de keuken en de inventaris wordt iedere maand een vergoeding van € 1.000 betaald aan Green Lunch bv.
Uitwerkbijlage Bij vraag 11
| Getallen x € 1 | Eerste halfjaar 2019 | Tweede halfjaar 2019 |
|---|---|---|
| Verwachte ontvangsten | ||
| Ontvangsten uit verkoop en bezorging (vraag 10) | 113.162,40 | |
| Verwachte uitgaven | ||
| Investeringen op 1 januari (vraag 7 en 9) | ||
| Uitgaven aan inkopen (exclusief de investering) | 48.912,50 | 59.150,00 |
| Uitgaven aan elektrische bezorgscooters (exclusief de investering) | ||
| Uitgaven keukenpersoneel | ||
| Vergoeding aan Green Lunch bv | ||
| Totale verwachte uitgaven | ||
| Ontvangsten minus uitgaven in halfjaar |
Vraag 11 4 punten
Jan wil met Green Dinner bv avondmaaltijden verkopen. Voor de liquiditeitsbegroting over 2019 gelden de volgende gegevens: de verwachte ontvangsten uit verkoop en bezorging van vraag 10 (eerste halfjaar € 93.576,60; tweede halfjaar € 113.162,40); de investeringen op 1 januari van vraag 7 en 9 (€ 5.780 voor de scooters en € 1.750 voor de beginvoorraad); de uitgaven aan inkopen van € 48.912,50 in het eerste halfjaar en € 59.150 in het tweede halfjaar. Naast de verwachte investeringsuitgave aan de beginvoorraad ingrediënten op 1 januari 2019 zijn er uitgaven aan inkopen van de ingrediënten gedurende de week. Deze inkopen worden op de dag van inkoop betaald aan de leveranciers. Naast de eerder genoemde ontvangsten en uitgaven zijn er nog andere gegevens (zie informatiebron 4).
Bereken de verwachte saldi liquide middelen aan het eind van elk halfjaar van 2019. Vul hiertoe de uitwerkbijlage behorende bij deze vraag volledig in.
Bekijk het antwoord
- Vult de ontvangsten uit verkoop en bezorging juist in (€ 93.576,60 in het eerste halfjaar en € 113.162,40 in het tweede halfjaar), en de uitgaven aan investeringen (€ 7.530 op 1 januari) en aan elektrische bezorgscooters (€ 11.250 per halfjaar) juist. (1p)
- Vult de uitgaven aan keukenpersoneel juist in: 3,5 x 15 x 182 = € 9.555 per halfjaar. (1p)
- Vult de vergoeding aan Green Lunch bv juist in: € 6.000 per halfjaar. (1p)
- Vult de saldi ontvangsten minus uitgaven juist in: € 10.329,10 in het eerste halfjaar en € 27.207,40 in het tweede halfjaar. (1p)
2018, tijdvak 1: Opgave 5
Opgavetekst
Informatiebron 5 Financieel beleidsplan: richtlijnen voor financieel beheer
- 1. De norm voor de hoogte van de bestuurslasten is maximaal 10% van de jaarlijkse baten.
- 2. De Stichting streeft naar continuïteit en dus zal het financieel beleid gericht moeten zijn op vermogensbehoud.
- 3. Het risico dat aan beleggen verbonden is, moet zo klein mogelijk worden gehouden. Dit beleggingsprofiel wordt 'zeer defensief' genoemd.
- 4. Het bestuur wenst een beleggingsrendement op jaarbasis dat boven de 3% ligt.
bron: financieel beleidsplan Gelderse Blinden Stichting (aangepast)
Informatiebron 6 Financiële overzichten van de Gelderse Blinden Stichting (GBS)
Balansen (getallen x € 1)
| Debet | 31 december 2017 | 1 januari 2017 | Credit | 31 december 2017 | 1 januari 2017 |
|---|---|---|---|---|---|
| Obligaties (noot 1) | 5.560.000 | 4.860.000 | Vermogen | 5.800.000 | 5.090.000 |
| Bankrekening | 240.000 | 230.000 | |||
| Totaal | 5.800.000 | 5.090.000 | Totaal | 5.800.000 | 5.090.000 |
Noot 1: wijziging per 1 juli 2017.
Staat van Baten en Lasten (getallen x € 1)
| 2017 | |
|---|---|
| Baten | |
| Interestbaten obligaties | 300.960 |
| Koersresultaat op obligaties | 20.040 |
| Baten giften en donaties | 4.050 |
| Totaal baten | 325.050 |
| Lasten | |
| Bestuurslasten van de stichting | 43.100 |
| Steun aan goede doelen | 223.000 |
| Totaal lasten | 266.100 |
| Saldo baten en lasten | 58.950 |
bron: jaarrekeningen GBS (aangepast)
Vraag 21 1 punt
De vaste activa zijn te onderscheiden in materiële vaste activa, immateriële vaste activa en financiële vaste activa (zie informatiebron 6).
Tot welke groep vaste activa behoort de balanspost Obligaties bij de Gelderse Blinden Stichting?
Bekijk het antwoord
- Noemt de groep financiële (vaste activa). (1p)
2018, tijdvak 1: Opgave 6
Vraag 28 2 punten
Noem twee verschillen tussen een voorziening en een schuld.
Bekijk het antwoord
- Noemt dat bij een schuld het bedrag dat betaald moet worden vaststaat, wat niet geldt voor een voorziening. (1p)
- Noemt dat bij een schuld het moment van betalen vaststaat, wat niet geldt voor een voorziening. (1p)
Alleen de eerste twee genoemde verschillen tellen mee.
Bron 11
Balansen van Hoekstra nv van 2017 (getallen x € 1.000)
| Debet | 31 december | 1 januari | Credit | 31 december | 1 januari |
|---|---|---|---|---|---|
| Vaste activa | 520 | 500 | Geplaatst aandelenkapitaal | 400 | 400 |
| Vlottende activa | 420 | 390 | Voorziening onderhoud | 120 | 100 |
| Banklening | 300 | 360 | |||
| Rekening-courantkrediet | 40 | 30 | |||
| Winstsaldo | 80 | 0 | |||
| Totaal | 940 | 890 | Totaal | 940 | 890 |
Vraag 29 3 punten
Van Hoekstra nv zijn de balansen van 2017 bekend (zie de tabel). Verder is gegeven: de verandering van de balanspost Banklening is veroorzaakt door een aflossing op 1 oktober 2017; alle overige veranderingen van de balansposten hebben gelijkmatig verdeeld over het jaar plaatsgevonden; de totale interestkosten over 2017 waren € 14.700.
Bereken voor Hoekstra de interestkosten in procenten van het vreemd vermogen (IVV) over 2017 (zie formuleblad).
Bekijk het antwoord
- Berekent de gemiddelde banklening: (9/12 x € 360.000) + (3/12 x € 300.000) = € 345.000. (1p)
- Berekent het gemiddeld vreemd vermogen: € 345.000 + ((€ 120.000 + € 40.000 + € 100.000 + € 30.000) : 2 = € 145.000) = € 490.000. (1p)
- Berekent de IVV: € 14.700 : € 490.000 x 100% = 3%. (1p)
2018, tijdvak 2: Opgave 2
Opgavetekst
Informatiebron 1 “Clean Shave by mail”
Nat scheren voor echte mannen is terug van weggeweest. Het geeft ’s morgens een fris gevoel en een glad resultaat. Tot nu toe werd bij de drogist of in de supermarkt een pakje scheermesjes gekocht, maar omdat het niet bij de dagelijkse boodschappen hoort, worden de scheermesjes nogal eens vergeten.
“Clean Shave by mail” is een nieuw concept:
- U sluit een abonnement af.
- U ontvangt bij het afsluiten van het abonnement een starterset, bestaande uit een gratis handhouder en een set van vier scheermesjes.
- U ontvangt daarna steeds per maand een set van vier nieuwe scheermesjes.
- De levering gebeurt steeds op de vijfde werkdag van een maand.
- U betaalt per maand € 8 inclusief verzendkosten voor een set van vier nieuwe scheermesjes.
- U betaalt per automatische incasso één week voorafgaand aan de maand waarop het abonnement betrekking heeft.
Informatiebron 3 Gegevens met betrekking tot de verwachte inkoop van de voorraad handhouders en scheermesjes
Clean Shave koopt de handhouders en scheermesjes in bij leverancier Da Nang Ltd. in Vietnam.
- Voor de eerste levering handhouders en scheermesjes in januari 2019 door Clean Shave aan haar abonnees worden op 1 november 2018 inkopen gedaan. Deze bestelling omvat twee delen:
- deel 1: de totaal verwachte hoeveelheid af te leveren handhouders in 2019
- deel 2: de in totaal verwachte hoeveelheid scheermesjes die in de maanden 1 tot en met 3 van 2019 wordt verkocht
- Betaling van deze bestelling van 1 november 2018 door Clean Shave zal in januari 2019 plaatsvinden.
- Clean Shave plaatst daarna elk kwartaal een nieuwe bestelling scheermesjes voor de volgende drie maanden.
- Da Nang Ltd. zorgt voor het transport naar Rotterdam. Levertijd is maximaal een maand na de besteldatum.
Prijzen (geldig tot en met 31 december 2019)
| Onderdeel | Prijs |
|---|---|
| prijs van één handhouder | € 2,50 |
| prijs per scheermesje bij een bestelgrootte per keer: tot en met 50.000 scheermesjes | € 0,10 |
| vanaf 50.001 tot 200.000 scheermesjes | € 0,08 |
| ≥ 200.000 scheermesjes | € 0,06 |
noot 1 inclusief transport naar Rotterdam
Vraag 6 2 punten
Johnson is bereid maximaal € 150.000 te investeren en krijgt hiervoor alle aandelen in Clean Shave. Eerst wordt de openingsbalans van Clean Shave op 1 januari 2019 opgesteld. Om de balans te kunnen opstellen, is onder andere het bedrag aan crediteuren nodig. Bereken het verwachte bedrag dat Clean Shave aan zijn leverancier Da Nang Ltd op 1 januari 2019 verschuldigd is (zie informatiebron 3).
Bekijk het antwoord
- Berekent het bedrag voor de handhouders: 12.000 x € 2,50 = € 30.000 (1p)
- Berekent het bedrag voor de scheermesjes van maanden 1 t/m 3: 96.000 x € 0,08 = € 7.680, en komt in totaal op € 37.680 (1p)
Uitwerkbijlage bij vraag 7
Openingsbalans Clean Shave bv 1 januari 2019 (getallen x € 1)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Gebouw | 330.000 | Eigen vermogen (sluitpost) | |
| Verpakkingsmachine | 140.000 | Hypothecaire lening | 280.000 |
| Voorraden | Crediteuren | ||
| Liquide middelen | 5.000 | Vooruitontvangen abonnementen | |
| totaal | totaal |
Noot 1: het eigen vermogen is de sluitpost van de balans.
Vraag 7 3 punten
Johnson is bereid maximaal € 150.000 te investeren en krijgt hiervoor alle aandelen in Clean Shave. Eerst wordt de openingsbalans van Clean Shave op 1 januari 2019 opgesteld. Toon aan, door het opstellen van de verwachte openingsbalans van Clean Shave bv per 1 januari 2019, dat het benodigde aandelenkapitaal kleiner is dan € 150.000 (zie informatiebron 1, 2 en 3). Vul hiertoe de uitwerkbijlage behorende bij deze vraag volledig in.
Bekijk het antwoord
- Berekent het bedrag van de voorraden (€ 37.680, handhouders en scheermesjes van maanden 1 t/m 3) en van de crediteuren (€ 37.680) (1p)
- Berekent de vooruitontvangen abonnementen: 8.000 x € 8 = € 64.000 (1p)
- Komt tot een totaal van de balans van € 512.680, met als sluitpost een eigen vermogen van € 131.000 (kleiner dan € 150.000) (1p)
Informatiebron 4 Verwachte kosten Clean Shave over 2019
Transportkosten
Vanaf de aankomst van de handhouders en scheermesjes in Rotterdam tot en met de aflevering in Utrecht zijn deze kosten € 150 per zending, ongeacht de omvang van de zending. Deze kosten worden contant betaald.
Afschrijvingskosten gebouw
De afschrijvingskosten van het gebouw zijn in 2019 € 8.820.
Afschrijvingskosten verpakkingsmachine
Voor het verpakken van de scheermesjes in pakjes van vier stuks in een speciale envelop beschikt Clean Shave over een nieuwe verpakkingsmachine. De aanschafwaarde van deze verpakkingsmachine is € 140.000. De machine wordt in vijf jaar lineair afgeschreven. De restwaarde van deze machine is € 5.000.
Verzendkosten
De verzendkosten van de enveloppen met de handhouders en scheermesjes zijn in totaal € 237.600.
Loonkosten
Clean Shave neemt twee medewerkers in dienst voor magazijn- en verpakkingswerkzaamheden. Daarnaast werkt op de administratie één administratief medewerker. Elke medewerker heeft per jaar een brutoloon van € 32.000. De dagelijkse leiding is in handen van een algemeen directeur. De algemeen directeur heeft een brutoloon van € 50.000. Het brutoloon is exclusief 8% vakantiegeld. De sociale werkgeverslasten zijn 20% van het brutoloon plus vakantiegeld.
Reclamekosten
Clean Shave huurt een reclamebureau in dat zijn vergoeding als volgt heeft samengesteld:
- een vaste vergoeding van € 326.500
- een variabele vergoeding van € 5 per abonnee over het aantal abonnees aan het eind van 2019
Uitwerkbijlage bij vraag 11
Resultatenbegroting Clean Shave bv 2019 (getallen x € 1)
| Post | Bedrag |
|---|---|
| Opbrengsten | |
| Abonnementen (vraag 9) | |
| Kosten | |
| Inkoopwaarde van de omzet (vraag 10) | |
| Interestkosten hypothecaire lening | 13.815 |
| Transportkosten | |
| Afschrijvingskosten gebouw | 8.820 |
| Afschrijvingskosten verpakkingsmachine | |
| Verzendkosten enveloppen | 237.600 |
| Loonkosten | |
| Reclamekosten | |
| Nettowinst / nettoverlies |
Noot 1: maak een keuze tussen nettowinst of nettoverlies.
Berekeningen: Transportkosten Rotterdam - Utrecht; Afschrijvingskosten verpakkingsmachine; Loonkosten; Reclamekosten.
Vraag 11 5 punten
Over 2019 wordt een resultatenbegroting opgesteld. Johnson verzamelt gegevens over de verwachte opbrengsten (zie informatiebron 1 en 2) en de verwachte kosten (zie informatiebron 3 en 4). Stel de resultatenbegroting over 2019 op. Vul hiertoe de uitwerkbijlage behorende bij deze vraag volledig in.
Bekijk het antwoord
- Transportkosten: 4 zendingen per jaar x € 150 = € 600 (1p)
- Afschrijvingskosten verpakkingsmachine: (€ 140.000 - € 5.000) / 5 = € 27.000 (1p)
- Loonkosten: (3 x € 32.000 + 1 x € 50.000) x 1,08 x 1,20 = € 189.216 (1p)
- Reclamekosten: € 326.500 + 5 x 12.000 = € 386.500 (1p)
- Nettowinst van € 28.049, met opbrengsten van € 960.000 min de totale kosten van € 931.951 (1p)
De interestkosten (13.815), de afschrijving van het gebouw (8.820) en de verzendkosten (237.600) staan al ingevuld in de uitwerkbijlage. Elk van de vijf onderdelen levert één scorepunt op.
Vraag 12 2 punten
Johnson besluit in het najaar van 2018 met het project te starten indien de verwachte nettowinst over 2019 minstens 20% van het door hem geïnvesteerde eigen vermogen op 1 januari 2019 zal zijn. Toon aan met een berekening of Johnson op basis van de gestelde eis met betrekking tot de verwachte nettowinst met het project zal starten.
Bekijk het antwoord
- Berekent het percentage: $\frac{28.049}{131.000} \times 100\% = 21,4\%$ (het eigen vermogen op 1 januari 2019 is € 131.000, zie vraag 7) (1p)
- Concludeert dat Johnson met het project start, omdat de verwachte nettowinst groter is dan de vereiste 20% van het geïnvesteerde eigen vermogen op 1 januari 2019 (1p)
2018, tijdvak 2: Opgave 5
Opgavetekst
Informatiebron 6 Gerealiseerde financiële gegevens Fastned over 2017
Afzetgegevens (kWh) en omzetgegevens
| Kwartaal | Afzet (kWh) | Omzet |
|---|---|---|
| 1 | 109.423 | € 56.900 |
| 2 | 158.125 | € 75.900 |
| 3 | 267.778 | € 120.500 |
| 4 | 468.333 | € 192.800 |
Balans per 31 december 2017
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Vaste activa | € 14.511.573 | Eigen vermogen | -/- € 1.402.743 |
| Vlottende activa | € 4.348.113 | Vreemd vermogen lang | € 16.064.017 |
| Vreemd vermogen kort | € 4.198.412 | ||
| Totaal | € 18.859.686 | Totaal | € 18.859.686 |
Resultaat 2017
| Omschrijving | Bedrag |
|---|---|
| Omzet | € 450.000 |
| Inkoopwaarde energie | € 261.000 |
| Brutowinst | € 189.000 |
| Constante kosten laadstations | € 450.000 |
| Overige constante kosten | € 700.000 |
| Resultatenrekening | -/- € 961.000 |
noot 1 -/- betekent negatief.
Vraag 19 2 punten
Anna is begin 2018 op zoek naar een beleggingsmogelijkheid voor haar spaargeld. Ze is benieuwd of beleggen in Fastned bv een juiste keuze zou kunnen zijn. Fastned schetst in het jaarverslag over 2017, ondanks een negatief resultaat en een slechte solvabiliteitspositie, een gunstig beeld van de organisatie (zie informatiebron 6). Leg uit op basis van de balans dat de solvabiliteitspositie van Fastned op 31 december 2017 slecht is.
Bekijk het antwoord
- Legt uit op basis van de balans dat de solvabiliteit slecht is, bijvoorbeeld: Fastned heeft een negatief eigen vermogen, dus het vreemd vermogen is groter dan het totaal vermogen / Fastned heeft naar verhouding veel vreemd vermogen vergeleken met het eigen vermogen (2p)
2018, tijdvak 2: Opgave 6
Vraag 26 2 punten
In deze opgave blijven de belastingen buiten beschouwing. Van Openbare Hockeyvereniging Durgerdam (OHVD) zijn de volgende gedeeltelijk ingevulde balansposten (getallen x € 1) van 2017 bekend. Vooruitontvangen contributie (noot 1): 31 december 2017 ……… en 1 januari 2017 13.500. Nog te betalen competitiegelden (noot 1): 31 december 2017 1.400 en 1 januari 2017 1.000. Crediteuren: 31 december 2017 10.000 en 1 januari 2017 5.000. Noot 1: alle verplichtingen worden binnen een jaar voldaan. Leg uit dat de balanspost Vooruitontvangen contributie tot het vreemd vermogen wordt gerekend.
Bekijk het antwoord
- Legt uit dat OHVD aan haar leden (die vooruit hebben betaald) verschuldigd is een dienst te leveren, namelijk het lidmaatschap (2p)
Vraag 27 2 punten
In 2017 waren de contributiebaten voor OHVD € 32.500. OHVD heeft in 2017 voor € 30.000 aan contributiegelden ontvangen. De vooruitontvangen contributie op 1 januari 2017 was € 13.500. Bereken het bedrag dat op de post Vooruitontvangen contributie staat op 31 december 2017.
Bekijk het antwoord
- Berekent het bedrag op 31 december 2017: 30.000 - 32.500 + 13.500 = € 11.000 (2p)
Wanneer plus- en minteken zijn omgewisseld, worden geen scorepunten toegekend.
Vraag 28 2 punten
In 2017 moet OHVD competitiegelden afdragen aan de Hockeybond. De lasten aan competitiegelden over 2017 zijn € 3.625. De nog te betalen competitiegelden waren € 1.000 op 1 januari 2017 en € 1.400 op 31 december 2017. Bereken het bedrag dat OHVD in 2017 aan competitiegelden heeft betaald aan de Hockeybond.
Bekijk het antwoord
- Berekent het betaalde bedrag: 3.625 + 1.000 - 1.400 = € 3.225 (2p)
Wanneer plus- en minteken zijn omgewisseld, worden geen scorepunten toegekend.
Hoe vaak balans en resultatenrekening in het examen komt
| Examen | Vragen | Aantal | Aandeel |
|---|---|---|---|
| 2019, tijdvak 1 | 8, 14, 18-19, 21-24, 26, 28-30 | 12 | 43% |
| 2019, tijdvak 2 | 23-24 | 2 | 7% |
| 2018, tijdvak 1 | 2-5, 10-11, 21, 28-29 | 9 | 30% |
| 2018, tijdvak 2 | 6-7, 11-12, 19, 26-28 | 8 | 29% |
In 4 van de 4 ingedeelde examens management en organisatie havo staat een vraag over balans en resultatenrekening, samen 31 vragen (27% van alle examenvragen). De meeste stonden in 2019, tijdvak 1: 12 vragen.
Oefenen met balans en resultatenrekening
Maak de 15 nieuwste examenvragen over balans en resultatenrekening online, zonder account, of kies de vragen uit één jaar (2019 en 2018). Het AI-model kijkt ze na volgens het correctievoorschrift, je docent keurt het resultaat goed en je krijgt per vraag je punten en feedback in je mail.
Oefen de vragen over balans en resultatenrekening
Andere onderwerpen management en organisatie havo
Balans en resultatenrekening op andere niveaus
- Examenvragen balans en resultatenrekening management en organisatie vwo
- Examenvragen balans en resultatenrekening management en organisatie vwo (bezemexamen)
Nakijken als docent
Kies het examen in de vragenbank
In de vragenbank van ToetsChecker staat elk examen management en organisatie havo onder Eindexamens. Je neemt de examenvragen over in een eigen toets, alles of een selectie, of je leest het examen met het correctievoorschrift in als correctiemodel.
Laat de klas het examen maken
Op papier, zoals het echte examen: je scant de stapel in één keer of mailt de scan naar je scanadres. Of online, als digitale toetsafname met toezicht; de opgavetekst staat dan als bron bij elke vraag. Afbeeldingen uit het examen gaan niet mee, die staan in de PDF van de opgaven.
Geef de resultaten vrij
Het AI-model kijkt elk examen na volgens het correctievoorschrift en schrijft feedback per vraag. Bij een oefenexamen geef je alles in één keer vrij; bij een toets die meetelt loop je het voorstel eerst na. De leerling ziet het resultaat pas na jouw vrijgave.
ToetsChecker is geen examensite: je kijkt er ook je eigen SO's, proefwerken, praktische opdrachten en verslagen mee na, handgeschreven of digitaal, met jouw correctiemodel en feedback per vraag. Een gratis account heeft alle functies en 200 credits per maand, genoeg om ongeveer 100 toetsen te laten nakijken. Maak een gratis account of lees eerst hoe het nakijken werkt.
Alle oefentoetsen en eindexamens van dit vak staan op bedrijfseconomie oefenen. Wat je op je centraal examen nodig hebt om te slagen, reken je uit met de slaag-zakcalculator.
Veelgestelde vragen
Hoe vaak komt balans en resultatenrekening voor in het eindexamen management en organisatie havo?
In de 4 ingedeelde examens van 2018 tot en met 2019 gaan 31 vragen over balans en resultatenrekening, 27% van alle examenvragen. Het onderwerp staat in 4 van die examens.
In welk examen management en organisatie havo stonden de meeste vragen over balans en resultatenrekening?
In het examen van 2019, tijdvak 1, met 12 vragen: 8, 14, 18-19, 21-24, 26, 28-30.
Hoe oefen ik examenvragen over balans en resultatenrekening?
Op deze pagina staan alle vragen over balans en resultatenrekening met het antwoord. Je maakt ook de 15 nieuwste vragen online, of die van één jaar, zonder account: het AI-model kijkt ze na, je docent keurt het resultaat goed en je krijgt per vraag feedback.