Examenvragen balans en resultatenrekening management en organisatie vwo
38 vragen over balans en resultatenrekening uit 4 centrale examens van 2018 tot en met 2019.
Balans en resultatenrekening komt in 4 van de 4 examens management en organisatie vwo voor, met 38 vragen (32% van alle examenvragen). Het meest in 2019, tijdvak 2 (11 vragen). Je oefent de vragen online en het AI-model kijkt ze na volgens het correctievoorschrift.
Alle examenvragen over balans en resultatenrekening
Per examen de vragen over balans en resultatenrekening, nieuwste eerst, met de tekst van de opgave erbij. Onder elke vraag klap je het antwoord uit het correctievoorschrift open.
Oefen de vragen over dit onderwerp online
2019, tijdvak 1: Marbro nv
Opgavetekst
Informatiebron 1 Balans Marbro per 31 december (getallen x € 1 miljoen), na winstverdeling
| Debet | 2017 | 2016 | Credit | 2017 | 2016 |
|---|---|---|---|---|---|
| Goodwill | 17.993 | 16.557 | Aandelenvermogen | 484 | 484 |
| Productiemiddelen | 24.552 | 23.055 | Reserves | 16.478 | 15.598 |
| Vlottende activa | 10.502 | 10.384 | Voorzieningen | 2.672 | 1.803 |
| Liquide middelen | 3.382 | 2.302 | Schulden op lange termijn | 16.239 | 14.394 |
| Schulden op korte termijn | 20.556 | 20.019 | |||
| Totaal | 56.429 | 52.298 | Totaal | 56.429 | 52.298 |
Toelichting: De toename van de Reserves wordt voor de helft veroorzaakt door een herwaardering van de productiemiddelen per 1 april 2017. Alle overige veranderingen van de balansposten hebben gelijkmatig verspreid over het jaar plaatsgevonden.
Informatiebron 2 Enkele kerngegevens Marbro
| 2017 | 2016 | |
|---|---|---|
| omzet (€ miljoen) | 54.173 | 52.512 |
| interestkosten (€ miljoen) | 985 | 905 |
| winst (€ miljoen) | 5.566 | 5.203 |
| dividend (€ miljoen) | 3.872 | |
| winst per aandeel (€) | 1,84 | 1,72 |
| dividend per aandeel (€) | 1,21 | |
| nominale waarde per aandeel (€) | 0,16 | 0,16 |
Gegevens over de beurskoers van Marbro op 1 januari
| 2018 | 2017 | |
|---|---|---|
| beurskoers 1 januari (€) | 19,70 | 15,12 |
Vraag 4 2 punten
Marbro nv is een Nederlands bedrijf dat wereldwijd actief is in drie productgroepen: levensmiddelen, persoonlijke verzorging en schoonmaakmiddelen. In de periode 2012-2017 heeft Marbro een duurzame en stabiele groei doorgemaakt. De groei zou volgens de directie voor een deel moeten komen door het overnemen van bestaande bedrijven en voor een deel door het aanpassen van het productieproces. In informatiebronnen 1 en 2 staan de balansen en enkele overige gegevens van Marbro over 2016 en 2017.
Uit de verandering van welke balanspost valt eenduidig op te maken dat de groei van het balanstotaal van Marbro mede wordt veroorzaakt door overnames? Licht het antwoord toe.
Bekijk het antwoord
- Noemt de balanspost goodwill (1p)
- Licht toe: bij overname van een andere onderneming tegen een overnameprijs die hoger is dan het eigen vermogen van de overgenomen onderneming ontstaat goodwill (1p)
Het tweede scorepunt kan alleen worden toegekend als het eerste scorepunt is behaald. Een toename van de balanspost productiemiddelen is geen juist antwoord, want die kan ook door eigen groei zijn veroorzaakt.
Vraag 5 3 punten
In het jaarverslag over 2017 geeft de directie aan tevreden te zijn over de prestaties van Marbro, getuige de hoge rentabiliteit van het totale vermogen (RTV). Gebruik de balans in informatiebron 1.
Bereken het gemiddelde bedrag van de Reserves van Marbro in 2017.
Bekijk het antwoord
- Berekent de toename van de Reserves in 2017: 16.478 - 15.598 = 880, en de helft daarvan: 880 / 2 = 440 (de herwaardering per 1 april 2017) (1p)
- Berekent het gemiddelde van de Reserves in 2017 met de herwaardering van 440 per 1 april (9/12 van het jaar) en de gelijkmatige toename van de overige 440: 15.598 + 440/2 + 440 x 9/12 = € 16.148 miljoen (2p)
Is het gemiddelde genomen van de reserves op 1 januari en op 31 december, dan wordt 1 scorepunt toegekend in plaats van 2. Het antwoord is in miljoenen euro (€ 16.148 miljoen).
Formuleblad
Voor beantwoording van de vragen 6, 8 en 9 zijn de volgende formules beschikbaar.
Rentabiliteit van het totaal vermogen (RTV) = $\frac{\text{winst} + \text{interestkosten}}{\text{gemiddeld totaal vermogen}} \times 100\%$
Dividendrendement = $\frac{\text{dividend per aandeel}}{\text{beurskoers 1 januari}} \times 100\%$
Voor beantwoording van vraag 25 zijn de volgende formules beschikbaar.
Formules voor samengestelde interest:
i = \frac{p}{100}
C = K \times (1 + i)^{-n}
C_n = T \times \frac{1 - (1 + i)^{-n}}{i} + T
Hierbij gebruikte symbolen: C = contante waarde, K = kapitaal, T = termijnbedrag, p = rentepercentage, n = aantal perioden, i = interest.
Somformule meetkundige reeks:
S = a \times \frac{r^{n} - 1}{r - 1}
Hierbij gebruikte symbolen: S = som van de getallen in een meetkundige reeks, a = aanvangsterm van de meetkundige reeks, r = reden van de meetkundige reeks, n = aantal termen van de meetkundige reeks.
Vraag 6 2 punten
In het jaarverslag over 2017 geeft de directie aan tevreden te zijn over de prestaties van Marbro, getuige de hoge rentabiliteit van het totale vermogen (RTV). Gebruik de balans in informatiebron 1, de kerngegevens in informatiebron 2 en het formuleblad.
Bereken de RTV van Marbro over 2017 (zie formuleblad).
Bekijk het antwoord
- Berekent het gemiddeld totaal vermogen: het gemiddeld eigen vermogen (16.148 + 484 = 16.632) en het gemiddeld vreemd vermogen ((2.672 + 16.239 + 20.556 + 1.803 + 14.394 + 20.019) / 2 = 37.841,50) (1p)
- Berekent de RTV: (winst 5.566 + interestkosten 985) / (16.632 + 37.841,50) x 100% = 12% (1p)
Het gemiddeld eigen vermogen is het gemiddelde van de reserves (zie vraag 5) plus het aandelenvermogen van 484. Het gemiddeld vreemd vermogen is het gemiddelde van de voorzieningen en schulden op 1 januari en 31 december 2017.
Vraag 11 2 punten
Volgens het plan van aanpak van Marbro wordt van de ontvangsten uit de verkoop van de productgroep Schoonmaakmiddelen € 7.823.000 geïnvesteerd in de productgroep Persoonlijke verzorging (zie informatiebron 3). De winst van die productgroep neemt in 2019 met hetzelfde percentage toe als de procentuele toename van de balanswaarde van de productgroep door de investering. De winst van de productgroep Levensmiddelen blijft in 2018 en 2019 gelijk aan die in 2017 (zie informatiebron 4).
Bereken de winst over 2019 die Marbro volgens het plan van aanpak verwacht te behalen. Rond het antwoord af op hele miljoenen euro's.
Bekijk het antwoord
- Berekent de toename van de balanswaarde van de productgroep Persoonlijke verzorging: 7.823.000 / 15.095.000.000 x 100% = 0,051825% (1p)
- Berekent de verwachte winst over 2019: 2.260.000.000 + 2.849.000.000 x 1,00051825 = 5.110.476.494, afgerond € 5.110 miljoen (1p)
Aanvulling op het correctievoorschrift: het model rekent met € 7.823.000 uit informatiebron 3, niet met € 7.823.000.000. De uitkomst is € 5.110 miljoen. Het eerder genoemde antwoord van 6.585 miljoen vervalt.
Vraag 12 2 punten
Het plan van aanpak van Marbro voorziet in 2019 in een winst per aandeel die vergeleken wordt met die van 2017 (zie informatiebron 2 en 3).
Bereken met hoeveel procent de verwachte winst per aandeel van 2019 zal toenemen ten opzichte van de winst per aandeel van 2017.
Bekijk het antwoord
- Altijd 2 scorepunten, ongeacht het gegeven antwoord en ook als er geen antwoord is gegeven (2p)
Aanvulling op het correctievoorschrift: bij deze vraag moeten altijd 2 scorepunten worden toegekend, ongeacht of er wel of geen antwoord is gegeven, en ongeacht het gegeven antwoord.
2019, tijdvak 1: Tai-otoshi
Opgavetekst
Informatiebron 5 Balans Tai-otoshi per 1 januari 2018 in €
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Judomatten | 23.000 | Eigen vermogen | 15.120 |
| Inventaris | 2.700 | 4%-Lening | 6.000 |
| Voorraad judopakken | 800 | Vooruitontvangen contributie voor 2018 | 660 |
| Nog te ontvangen contributie over 2017 | 440 | Nog te betalen huur dojo over 2017 (noot 1) | 60 |
| Kas | 120 | Nog te betalen vergoeding judoleraren over 2017 | 150 |
| Nog te betalen interest over 2017 | 60 | ||
| Nog te betalen afdracht Judo Bond Nederland over 2017 | 50 | ||
| Bank | 4.960 | ||
| Totaal | 27.060 | Totaal | 27.060 |
Staat van baten en lasten van Tai-otoshi over 2018 in €
| Baten | Bedrag | Lasten | Bedrag |
|---|---|---|---|
| Contributie | 19.800 | Vergoeding judoleraren | 4.500 |
| Verkoop judopakken | 1.785 | Huur dojo | … |
| Inkoopwaarde van de verkochte judopakken | 1.680 | ||
| Afschrijvingslasten judomatten | 3.000 | ||
| Afschrijvingslasten inventaris | 400 | ||
| Interestlasten 4%-Lening | (a) | ||
| Afdracht Judo Bond Nederland | 100 | ||
| Diversen | 1.000 | ||
| Saldo baten en lasten | 3.171 | ||
| Totaal | 21.585 | Totaal | 21.585 |
Noot 1: dojo = oefenruimte bij de judosport.
Overzicht van ontvangsten en uitgaven Tai-otoshi over 2018 in €
| Ontvangsten | Bedrag | Uitgaven | Bedrag |
|---|---|---|---|
| Contributie | (b) | Vergoeding judoleraren | 4.450 |
| Verkoop judopakken | 1.785 | Inkoop judopakken | 1.520 |
| Huur dojo | … | ||
| Aflossing 4%-Lening | 600 | ||
| Afdracht Judo Bond Nederland | 200 | ||
| Interest 4%-Lening | 240 | ||
| Diversen | 1.000 | ||
| Saldo ontvangsten en uitgaven | 4.586 | ||
| … | … |
Balans Tai-otoshi per 31 december 2018 in €
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Judomatten | 19.000 | Eigen vermogen | … |
| Inventaris | 2.300 | 4%-Lening | 5.400 |
| Voorraad judopakken | (c) | Vooruitontvangen contributie voor 2019 | 330 |
| Vooruitbetaalde afdracht Judo Bond Nederland voor 2019 | 50 | Nog te betalen vergoeding judoleraren over 2018 | 200 |
| Vooruitbetaalde huur dojo voor 2019 | … | Nog te betalen interest over 2018 | 54 |
| Nog te ontvangen contributie over 2018 | 550 | Bank | 500 |
| Kas | (d) | ||
| … | … |
Vraag 20 2 punten
De penningmeester van judovereniging Tai-otoshi uit Drunen heeft ten behoeve van de Algemene Ledenvergadering (gedeeltelijk ingevulde) financiële overzichten met betrekking tot 2018 opgesteld (zie informatiebron 5 en het overzicht van ontvangsten en uitgaven). De judovereniging koopt judopakken in en verkoopt deze aan haar leden. Alle getallen zijn in euro's.
Bereken de omvang van de balanspost voorraad judopakken (c) per 31 december 2018.
Bekijk het antwoord
- Berekent de voorraad judopakken per 31 december 2018: 800 + 1.520 - 1.680 = € 640 (2p)
Wanneer de + en - verwisseld zijn, geen scorepunten toekennen.
Vraag 21 2 punten
De penningmeester van judovereniging Tai-otoshi uit Drunen heeft ten behoeve van de Algemene Ledenvergadering (gedeeltelijk ingevulde) financiële overzichten met betrekking tot 2018 opgesteld (zie informatiebron 5 en het overzicht van ontvangsten en uitgaven en de balans per 31 december 2018). Alle getallen zijn in euro's. Alle betalingen en ontvangsten vinden plaats per kas of per bank.
Bereken het kassaldo (d) per 31 december 2018.
Bekijk het antwoord
- Berekent het kassaldo per 31 december 2018: 120 - 4.960 + 4.586 + 500 = € 246 (ook goed: € 1.246, als de kandidaat het kassaldo als sluitpost berekent met de balanstotalen) (2p)
Aanvulling op het correctievoorschrift: ook goed rekenen is € 1.246, als de kandidaat het kassaldo berekent als sluitpost met behulp van de balanstotalen. Voor elke fout 1 scorepunt in mindering brengen.
2019, tijdvak 1: Taxi Gravas bv
Opgavetekst
Balans Taxi Gravas bv per 1 maart 2019 (getallen x € 1)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Garage | 85.000 | Aandelenvermogen | 20.000 |
| Taxi's | 63.600 | Reserves (noot 1) | -17.500 |
| Vlottende activa | 12.300 | 5% Hypothecaire lening | 80.400 |
| Kas | 324 | Te betalen belasting | 14.020 |
| Te betalen sociale lasten | 13.600 | ||
| Te betalen nettoloon | 25.600 | ||
| Crediteuren | 19.624 | ||
| Bank | 9.980 | ||
| Resultaat 2019 (noot 1) | -4.500 | ||
| Totaal | 161.224 | Totaal | 161.224 |
Noot 1: -/- = negatief. Op bovenstaande balans staan de Reserves met een negatief bedrag genoteerd.
Vraag 27 1 punt
De komst van online taxidiensten kan traditionele taxibedrijven, zoals Taxi Gravas, financiële problemen bezorgen. De balans per 1 maart 2019 van taxibedrijf Gravas bv is gegeven (zie de balans in de bron). Op deze balans staan de Reserves met een negatief bedrag genoteerd.
Leg uit op welke wijze een negatieve reserve op een balans kan ontstaan.
Bekijk het antwoord
- Noemt dat er in het verleden verlies is geleden (1p)
2019, tijdvak 2: Opgave 2
Opgavetekst
Informatiebron 1 Hungry Jack
Hungry Jack is een van oorsprong Australische restaurantketen. Tegenwoordig is de restaurantketen in de gehele wereld vertegenwoordigd. De keten is bekend vanwege de befaamde Hungry Jackburger.
De Hungry Jackformule
De menukaart van Hungry Jack is simpel. Op de menukaart kun je kiezen uit een losse Hungry Jackburger voor € 6 en het Hungry Jackburgermenu (Hungry Jackburger plus friet) voor € 10.
De organisatie
Alle Hungry Jackrestaurants worden gerund door franchisenemers. Een franchisenemer is een zelfstandige ondernemer, die zich conformeert aan de formule van een keten. Hungry Jack heeft met deze franchisenemers een franchiseovereenkomst afgesloten, waarin dit is afgesproken.
Informatiebron 2 Franchiseovereenkomst
Enkele bepalingen uit de franchiseovereenkomst:
Artikel 1
Franchisegever biedt de franchisenemer het gebruik van het pand van de franchisegever en de ondernemingsnaam “Hungry Jack” met bijbehorend logo aan.
Artikel 2
2.1 Franchisenemer aanvaardt het aanbod van franchisegever zoals in artikel 1 is omschreven en betaalt aan franchisegever voor deze diensten 15% van de kalendermaandomzet.
2.2 Franchisenemer verschaft franchisegever iedere maand inzicht in de financiële administratie van de franchiseonderneming.
Artikel 3
3.1 Franchisenemer hanteert een ondernemingsvorm met rechtspersoonlijkheid.
3.2 Franchisenemer volgt de instructies van franchisegever op voor wat betreft bedrijfsbeheer, de bepaling van het assortiment, de reclame en de verkoopbevordering, de prijspolitiek, de administratie, het personeelsbeleid, de wijze van bereiding van producten en de kwaliteitsbewaking.
3.3 Franchisenemer is verplicht zijn ingrediënten in te kopen tegen de vastgestelde prijzen bij door het hoofdkantoor geselecteerde leveranciers.
Artikel 4
4.1 Franchisegever biedt franchisenemer de mogelijkheid vreemd vermogen aan te trekken bij franchisegever.
4.2 Franchisegever verschaft uitsluitend annuïteitenleningen.
Artikel 5
5.1 Franchisenemer kan de franchiseovereenkomst per aangetekende brief opzeggen, waarbij een opzegtermijn van drie maanden in acht moet worden genomen.
5.2 De franchiseovereenkomst wordt opgezegd als franchisenemer gedurende meer dan één jaar op rij een negatief resultaat presenteert.
5.3 Franchisegever is verplicht franchisenemer te informeren wanneer niet aan de normen wordt voldaan.
5.4 Franchisegever kan de franchiseovereenkomst opzeggen nadat franchisenemer in gebreke is gesteld.
bron: De Nationale Franchise Gids (aangepast)
Informatiebron 5 Investering in de nieuwe keukeninrichting
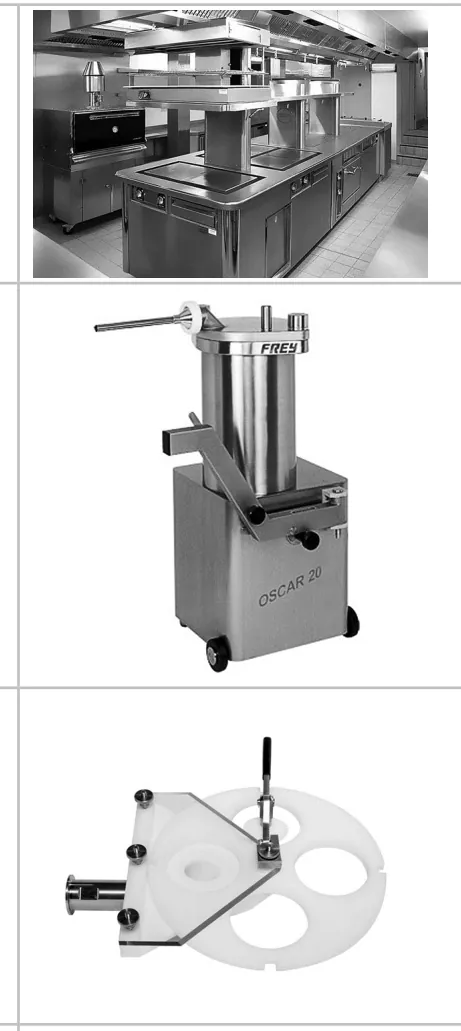
| Onderdeel | Bedrag |
|---|---|
| Nieuwe keuken | € 36.700 |
| Stopbus | € 6.900 |
| Toestel voor ronde hamburgers | € 1.775 |
| Installatiekosten | € 6.050 |
De automatische hamburgermaker bestaat uit een stopbus en een toestel voor ronde hamburgers.
Alle bovenstaande bedragen zijn inclusief 21% btw.
Overige gegevens over de gehele investering:
- levensduur: 6 jaar
- restwaarde, exclusief 21% btw: € 4.000
- verwachte sloopkosten, exclusief 21% btw: € 1.100
Informatiebron 6 Financiering en verwachte gevolgen voor personeelskosten als gevolg van de herinrichting keuken
Annuïteitenlening per 1 april 2019
- soort lening: annuïteitenlening
- looptijd: 6 jaar
- leenbedrag: investeringsbedrag exclusief 21% btw
- annuïteit per kwartaal: € 1.912,48
- restschuld op 31 december 2019: € 37.528,48
Besparing op personeelskosten vanaf 1 april 2019
- besparing op arbeidsuren: 3%
- aantal fte tot 1 april 2019 (fte = full time equivalent en is 36 uur per week): 8
- gemiddeld aantal werkweken per jaar per fte: 48
- doorbetaalde vakantieweken per jaar per fte (noot 1): 4
- gemiddeld bruto-uurloon, exclusief 8% vakantietoeslag: € 10,20 per uur
- sociale lasten werkgever: 28% van het brutoloon inclusief vakantiegeld
noot 1 De vakanties van medewerkers zijn gelijkmatig over het jaar verspreid.
Vraag 8 1 punt
Joost wil dat de productie van hamburgers efficiënter wordt en investeert in een nieuwe inrichting van de keuken met een automatische hamburgermaker. Hij wil dat alles op 1 april 2019 geleverd, geïnstalleerd en operationeel is. Joost schrijft af op het investeringsbedrag exclusief btw (zie informatiebronnen 5 en 6). Leg uit waarom er niet wordt afgeschreven op de betaalde btw.
Bekijk het antwoord
- Noemt dat de betaalde btw kan worden teruggevorderd van de belastingdienst (het volgende kwartaal). (1p)
Vraag 9 3 punten
Joost investeert in een nieuwe keukeninrichting met een automatische hamburgermaker, die op 1 april 2019 geleverd, geïnstalleerd en operationeel is. Joost schrijft af op het investeringsbedrag exclusief btw. De afschrijvingen worden gelijkmatig over het jaar verspreid (zie informatiebronnen 5 en 6). Bereken de afschrijvingskosten van Joost over 2019 als gevolg van de investering.
Bekijk het antwoord
- Berekent de investering exclusief 21% btw: (36.700 + 6.900 + 1.775 + 6.050) : 1,21 = € 42.500. (1p)
- Berekent de jaarlijkse afschrijving: (42.500 − 4.000 + 1.100) : 6 = € 6.600 per jaar. (1p)
- Berekent de afschrijvingskosten over 2019 (9 maanden): 6.600 × 9/12 = € 4.950. (1p)
2019, tijdvak 2: Opgave 4
Opgavetekst
Balans Melker bv per 1 januari 2019 (getallen x € 1)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Woningen in verhuur | 2.250.000 | Aandelenkapitaal | 500.000 |
| Appartementencomplex | 3.156.300 | Reserves | 1.800.000 |
| Overige vaste activa | 339.700 | Voorziening onderhoud | 250.000 |
| Nog te ontvangen huur | 9.600 | 5% Hypothecaire lening (noot 1) | 3.044.500 |
| Bank | 2.600 | Te betalen belasting | 90.200 |
| Kas | 2.400 | Te betalen interest | 60.500 |
| Crediteuren | 15.400 | ||
| Winst lopend boekjaar | 0 | ||
| Totaal | 5.760.600 | Totaal | 5.760.600 |
noot 1 De hypothecaire lening heeft betrekking op het appartementencomplex.
Vraag 16 1 punt
Woningverhuurbedrijf Melker bv verhuurt 15 woningen en een appartementencomplex in de Utrechtse buurt Oudwijk. Hieronder (bij deze vraag) staat de balans van Melker na winstverdeling per 1 januari 2019. In deze opgave blijft de btw buiten beschouwing. De directie van Melker maakt zich zorgen over de solvabiliteit en besluit tot een herwaardering van het appartementencomplex per 1 januari 2019. Door de herwaardering wordt de boekwaarde met 11% verhoogd. De bijbehorende restwaarde stijgt van € 1.500.000 naar € 1.665.000. Bereken de omvang van de balanspost Appartementencomplex per 1 januari 2019, na de herwaardering.
Bekijk het antwoord
- Berekent de boekwaarde na de herwaardering: 3.156.300 × 1,11 = € 3.503.493. (1p)
Vraag 17 4 punten
Woningverhuurbedrijf Melker bv heeft de balans per 1 januari 2019 (zie de balans bij deze vraag). De herwaardering verhoogt de boekwaarde van het appartementencomplex met 11% per 1 januari 2019 (van € 3.156.300 naar € 3.503.493). Op 2 januari 2019 wordt de verkoop van een huurwoning afgerond: de opbrengst is € 140.000, de boekwaarde van de huurwoning is € 125.000. Aan deze woning is € 5.500 Voorziening onderhoud verbonden; dit deel van de voorziening valt vrij ten gunste van het resultaat. Met de aanwezige liquide middelen na verkoop wordt eerst de belastingschuld betaald en vervolgens, voor zover mogelijk, de interestschuld. Vul op de uitwerkbijlage die bij deze vraag hoort de creditzijde van de balans van Melker per 2 januari 2019 in, nadat alle bovenstaande financiële feiten uit herwaardering én verkoop zijn verwerkt. De posten zijn Aandelenkapitaal, Reserves, Voorziening onderhoud, 5% Hypothecaire lening, Te betalen belasting, Te betalen interest, Crediteuren en Winst lopend boekjaar, met het totaal.
Bekijk het antwoord
- Vermeldt Reserves: € 2.147.193 (€ 1.800.000 + € 347.193 als gevolg van de herwaardering). (1p)
- Vermeldt Voorziening onderhoud: € 244.500 (€ 250.000 − € 5.500). (1p)
- Vermeldt Te betalen belasting: € 0 en Te betalen interest: € 5.700 (€ 60.500 − € 54.800). (1p)
- Vermeldt Winst lopend boekjaar: € 20.500 (€ 5.500 + € 15.000) en het totaal van de creditzijde: € 5.977.793. (1p)
Bij een fout bij de post Voorziening onderhoud, en bijgevolg ook bij de post Winst lopend boekjaar, wordt 1 scorepunt in mindering gebracht.
Vraag 18 3 punten
Melker bv besluit tot een herwaardering van het appartementencomplex per 1 januari 2019, waardoor de boekwaarde met 11% wordt verhoogd. De directie van Melker is opgetogen en zegt: “Dit komt mooi uit. Door de herwaardering zal de rentabiliteit van het eigen vermogen (REV) over 2019 toenemen.” Toon aan zonder berekening of de directie gelijk heeft door het directe gevolg van de herwaardering op de REV over 2019 te onderzoeken. Betrek in het antwoord zowel het teller- als het noemereffect van de REV.
Bekijk het antwoord
- Noemt bij de teller: de herwaardering heeft geen direct effect op het resultaat. (1p)
- Noemt bij de noemer: door de herwaardering neemt het eigen vermogen direct met € 347.193 toe. (1p)
- Concludeert dat het directe effect van de herwaardering op de REV over 2019 negatief is, dus dat de directie geen gelijk heeft. (1p)
2019, tijdvak 2: Opgave 5
Opgavetekst
Informatiebron 7 Balans Rumak nv per 31 december 2018 (getallen x € 1.000)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Immateriële vaste activa | 1.300 | Maatschappelijk aandelenkapitaal (noot 1) | 400 |
| Materiële vaste activa | 3.400 | Aandelen in portefeuille | -280 |
| Voorraden | 1.352 | (subtotaal aandelenkapitaal) | 120 |
| Debiteuren | 754 | Agioreserve | 260 |
| ING-bank | 163 | Algemene reserve | 2.124 |
| Kas | 75 | Herwaarderingsreserve | 55 |
| Overige reserves | 171 | ||
| Voorziening garantie | 378 | ||
| Hypothecaire lening | 1.700 | ||
| Onderhandse lening | 1.215 | ||
| Crediteuren | 371 | ||
| Rekening-courantkrediet Rabobank (noot 2) | 200 | ||
| Resultaat voor belasting 2018 | 450 | ||
| Totaal | 7.044 | Totaal | 7.044 |
noot 1 800.000 aandelen à € 0,50 nominale waarde. noot 2 Het maximum is € 300.000. De beurskoers op 31 december 2018 is € 12,00.
Informatiebron 8 Resultatenrekening 2018 Rumak nv (getallen x € 1.000)
| Post | Bedrag |
|---|---|
| Omzet verkoop 3D-printers | 6.548 |
| Omzet 3D-printaccessoires en 3D-printdiensten | 7.104 |
| Totale opbrengsten | 13.652 |
| Verbruik materialen | 4.652 |
| Overheadkosten | 5.975 |
| Dotatie aan Voorziening garantie | 135 |
| Verkoopkosten | 2.440 |
| Resultaat voor belasting | 450 |
| Totaal | 13.652 |
Vraag 20 1 punt
Rumak nv is een bedrijf dat vooroploopt in de 3D-printtechnologie. Het bedrijf ontwikkelt, produceert en verkoopt 3D-printers en 3D-printaccessoires en levert 3D-printdiensten aan zakelijke klanten. Op 6 februari 2019 presenteert de directie op de Algemene Vergadering van Aandeelhouders (AVA) de jaarrekening over 2018 (zie informatiebronnen 7 en 8). De directie licht onder andere toe dat de dotatie aan de garantievoorziening groter is dan in afgelopen jaren. In deze opgave blijft de btw buiten beschouwing. Wat is in het algemeen het doel van het vormen van een voorziening?
Bekijk het antwoord
- Noemt een juist doel, bijvoorbeeld: de verwachte uitgaven worden als kosten toegerekend aan de perioden waarop ze betrekking hebben; de schommelingen in het resultaat worden hierdoor beperkt; er is een betere spreiding van kosten. (1p)
Vraag 21 2 punten
De directie komt met een voorstel ter verdeling van de winst (zie informatiebronnen 9 en 10). De directie stelt een dividendpercentage van 120% voor. Dit lijkt heel hoog, maar aandeelhouder Tiemen relativeert de hoogte van dit percentage. Welk argument, ontleend aan informatiebron 7, kan Tiemen voor zijn relativering gebruiken?
Bekijk het antwoord
- Noemt het argument: aandeelhouders kijken niet naar het dividend als percentage van de nominale waarde, maar als percentage van de beurskoers (€ 12,00); of: de beurskoers (€ 12,00) is hoger dan de nominale waarde (€ 0,50), maar het dividend wordt berekend over de nominale waarde. (2p)
Informatiebron 9 Winstverdeling 2018
Over het winstsaldo moet vennootschapsbelasting worden betaald volgens onderstaande tarieven:
| Voor dat deel van het winstsaldo | Tarief |
|---|---|
| tot en met € 200.000 | 20% |
| boven € 200.000 | 25% |
Voorstel directie met betrekking tot de verdeling van de winst 2018 na vennootschapsbelasting:
- Het dividend wordt als cashdividend uitgekeerd.
- cashdividend: 120%
- dividendbelasting: 15%
- De resterende winst wordt aan de algemene reserve toegevoegd.
Vraag 22 2 punten
De directie stelt voor het winstsaldo over 2018 te verdelen met een dividendpercentage van 120% (zie informatiebronnen 7 en 9). Bereken hoeveel liquide middelen Rumak nodig heeft om te voldoen aan de betalingsverplichtingen die voortvloeien uit de winstverdeling over 2018 (zie informatiebron 9).
Bekijk het antwoord
- Berekent de vennootschapsbelasting: 20% × 200.000 + 25% × (450.000 − 200.000) = € 102.500. (1p)
- Berekent het dividend: 120% × € 120.000 = € 144.000, en de totale betalingsverplichting: € 102.500 + € 144.000 = € 246.500. (1p)
Informatiebron 10 Informatie met betrekking tot de verwachte ontvangsten en verwachte uitgaven in het eerste kwartaal van 2019
Verwachte verkopen (getallen x € 1.000)
| Maand | 3D-printers | 3D-printaccessoires en 3D-printdiensten |
|---|---|---|
| januari 2019 | 520 | 500 |
| februari 2019 | 510 | 490 |
| maart 2019 | 532 | 504 |
90% van de verkopen vindt plaats op rekening. De krediettermijn debiteuren is anderhalve maand. De verkopen vinden gelijkmatig gespreid binnen een maand plaats.
Verwachte inkopen (getallen x € 1.000)
| Maand | Inkopen |
|---|---|
| januari 2019 | 192 |
| februari 2019 | 183 |
| maart 2019 | 186 |
Alle inkopen vinden plaats op rekening. De krediettermijn crediteuren is twee maanden. De inkopen vinden gelijkmatig gespreid binnen een maand plaats.
Overige uitgaven, exclusief uitgaven voortvloeiend uit de winstverdeling (getallen x € 1.000)
| Maand | Overige uitgaven |
|---|---|
| januari 2019 | 577 |
| februari 2019 | 571 |
| maart 2019 | 582 |
Deze overige uitgaven vinden plaats in de maand waarop zij betrekking hebben.
Vraag 23 6 punten
De betalingsverplichtingen die voortvloeien uit de verdeling van de winst over 2018 moeten op 1 maart 2019 worden voldaan. Toon aan dat Rumak op 1 maart 2019 niet kan voldoen aan de betalingsverplichtingen die voortvloeien uit de winstverdeling (zie informatiebronnen 7 tot en met 10). Vul hiertoe de uitwerkbijlage behorende bij deze vraag volledig in. Die uitwerkbijlage is een liquiditeitsbegroting voor januari en februari 2019: de betalingsmogelijkheden op 1 januari 2019; de ontvangsten (debiteuren, contante verkopen en totale ontvangsten); de uitgaven (crediteuren, overige uitgaven en totale uitgaven); de betalingsmogelijkheden op 1 maart 2019; en de zin waarom Rumak niet kan voldoen aan de betalingsverplichtingen uit de winstverdeling.
Bekijk het antwoord
- Berekent de betalingsmogelijkheden op 1 januari 2019: 163.000 + 75.000 + (300.000 − 200.000) = € 338.000. (1p)
- Berekent de ontvangsten uit debiteuren: 754.000 + (520.000 + 500.000) × 0,5 × 0,9 = € 1.213.000. (2p)
- Berekent de totale ontvangsten: € 1.213.000 (debiteuren) + € 202.000 (contante verkopen: 1.020.000 × 0,1 + 1.000.000 × 0,1) = € 1.415.000. (1p)
- Berekent de totale uitgaven: crediteuren € 371.000 + overige uitgaven (577.000 + 571.000) € 1.148.000 = € 1.519.000. (1p)
- Berekent de betalingsmogelijkheden op 1 maart 2019: € 338.000 + € 1.415.000 − € 1.519.000 = € 234.000, en concludeert dat Rumak niet kan voldoen, omdat 234.000 < 246.500. (1p)
Vraag 24 1 punt
Om het liquiditeitsprobleem tegen te gaan, wordt voorgesteld het dividendbeleid aan te passen. Men wil hierbij niet aan de hoogte van het beschikbaar gestelde dividend tornen en stelt voor om het dividendpercentage van 120% te splitsen in 40% cashdividend en 80% stockdividend (zie informatiebron 9). Bereken met welk bedrag de betalingsverplichting, die uit de winstverdeling voortvloeit, afneemt als gevolg van de aanpassing van het dividendbeleid.
Bekijk het antwoord
- Berekent de afname van de betalingsverplichting: 120.000 × 80% = € 96.000. (1p)
Vraag 25 2 punten
Om het liquiditeitsprobleem tegen te gaan, wordt voorgesteld het dividendbeleid aan te passen: het dividendpercentage van 120% wordt gesplitst in 40% cashdividend en 80% stockdividend (zie informatiebronnen 9 en 10). Kan Rumak, na aanpassing van het dividendbeleid, aan zijn betalingsverplichting op 1 maart 2019 voldoen? Motiveer het antwoord met behulp van een berekening.
Bekijk het antwoord
- Concludeert dat Rumak ja kan voldoen aan de betalingsverplichting op 1 maart 2019, door de besparing van € 96.000. (1p)
- Noemt dat de besparing van € 96.000 groter is dan het tekort aan betalingsmiddelen van (246.500 − 234.000 =) € 12.500. (1p)
2018, tijdvak 1: George & Jim
Opgavetekst
Gegevens 2017 (bedragen exclusief btw)
George & Jim baseert de kostprijs van 2018 op onderstaande standaardgegevens uit 2017 (verfijnde opslagmethode).
| Gegevens 2017 | Bedrag |
|---|---|
| Omzet | € 8.270.000 |
| Directe kosten: loonkosten | € 900.000 |
| Directe kosten: materiaalkosten | € 1.500.000 |
| Indirecte kosten: loonkosten | 38% van de directe loonkosten |
| Indirecte kosten: atelierkosten | 16% van de directe materiaalkosten |
| Indirecte kosten: verkoopkosten | € 1.320.000 |
| Indirecte kosten: dotatie voorziening | 8% van de omzet |
| Winstmarge | 40% van de omzet |
De verkoopkosten worden uitgedrukt in een percentage van de totale directe kosten.
Vraag 2 2 punten
George & Jim doteert ieder jaar aan een voorziening. Leg uit dat, in het algemeen, een dotatie aan de voorziening kan bijdragen aan het beperken van de schommelingen in het resultaat in opeenvolgende jaren.
Bekijk het antwoord
- Legt uit dat zonder voorziening de werkelijke uitgaven ook kosten in een jaar zijn, en dat met een voorziening de kosten over de jaren worden verspreid, waardoor het resultaat minder schommelt (2p)
2018, tijdvak 1: Opweg vof
Vraag 4 1 punt
Johan en Gert zijn eigenaren van transportbedrijf Opweg vof. Welk type belasting moet bij een vof worden betaald over de behaalde winst?
Bekijk het antwoord
- Noemt inkomstenbelasting (1p)
Informatiebron 1 Uit de financiële rapportage van Opweg vof
Balans Opweg vof per 31 december 2016 (getallen x € 1)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Vrachtwagens | 170.000 | Vermogen firmanten | 82.000 |
| Afschrijving vrachtwagens | 57.000 | Onderhandse lening | 66.000 |
| 113.000 | Te betalen btw | 2.000 | |
| Debiteuren | 21.000 | Winstsaldo 2016 | 44.000 |
| Te vorderen btw | 1.000 | ||
| Bank | 59.000 | ||
| Totaal | 194.000 | Totaal | 194.000 |
Balans Opweg vof per 31 december 2017 (getallen x € 1)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Vrachtwagens | 170.000 | Vermogen firmanten | 49.000 |
| Afschrijving vrachtwagens | 86.000 | Onderhandse lening | 48.000 |
| 84.000 | Te betalen btw | 3.000 | |
| Debiteuren | 13.000 | Winstsaldo 2017 | 41.000 |
| Te vorderen btw | 2.000 | ||
| Bank | 42.000 | ||
| Totaal | 141.000 | Totaal | 141.000 |
noot 1 Deze balans is de voorlopige balans.
Vraag 5 1 punt
Ondanks de tegenvallende winst over 2017 hebben Johan en Gert voldoende privé-opnames kunnen doen om van te kunnen leven. Er zijn in 2017 geen privé-stortingen gedaan. Bereken het totale bedrag dat Johan en Gert samen aan privé-opnames hebben onttrokken aan de vof in 2017.
Bekijk het antwoord
- Berekent de privé-opnames: 82.000 + 44.000 - 49.000 = € 77.000 (1p)
Informatiebron 2 Gegevens ten aanzien van de vrachtwagens
| MAN | Scania | |
|---|---|---|
| aanschafdatum | 1 januari 2014 | 1 januari 2016 |
| aanschafprijs | € 90.000 | ……………… |
| restwaarde | € 20.000 | € 20.000 |
| levensduur | ……………… | 4 jaar |
| afschrijvingsmethode | lineair | lineair |
De bedragen zijn exclusief btw.
Vraag 6 2 punten
In 2017 vinden geen andere veranderingen plaats in de posten Vrachtwagens en Afschrijving vrachtwagens. Toon aan met een berekening dat de jaarlijkse afschrijvingskosten over 2017 van de MAN € 14.000 zijn (zie informatiebronnen 1 en 2).
Bekijk het antwoord
- Berekent de afschrijvingskosten van de Scania: ((170.000 - 90.000) - 20.000) / 4 = 15.000 (1p)
- Berekent de totale afschrijvingskosten 2017: 86.000 - 57.000 = 29.000 en daaruit de afschrijvingskosten van de MAN: 29.000 - 15.000 = € 14.000 (1p)
Gaat de kandidaat uit van het aan te tonen bedrag van € 14.000 en komt hij tot de juiste conclusie, dan worden geen scorepunten afgetrokken.
Vraag 8 2 punten
Opweg verkoopt op 31 december 2017 de MAN voor € 31.460 inclusief 21% btw. Het bedrag wordt op 31 december 2017 per bank ontvangen. Bereken het boekresultaat van de verkoop op 31 december 2017 van de MAN. Geef aan of het een voordelig of een nadelig resultaat betreft.
Bekijk het antwoord
- Berekent het boekresultaat: 31.460 / 1,21 - (90.000 - 4 x 14.000) = - € 8.000, dus een nadelig resultaat (verkoopprijs exclusief btw 26.000 tegenover boekwaarde 34.000) (2p)
Informatiebron 3 Offerte van de Mercedes-Benz-dealer in verband met kopen of leasen
Kopen
Mercedes-Benz Actros. Voertuigserie: Actros. Voertuigtype: 2545 LS VLA 6X2/4. Cabine: L-GigaSpace cabine. Motor: 330 kW (449 pk). Wielbasis: 2.650 mm. GVW: 26.500 kg. Koppelschotel: 900 mm.
| Onderdeel | Bedrag |
|---|---|
| Voertuigprijs | € 123.500 |
| Verplichte afleverkosten | € 2.000 |
| Meerprijs Safety Pack Classic | € 4.500 |
| Subtotaal | € 130.000 |
| 21% btw | € 27.300 |
| Totaal | € 157.300 |
Het is mogelijk het voertuig te bestellen met het Safety Pack Classic dat bestaat uit: S1L Telligent afstandsregeling, S3A Chauffeursairbag, S1M Active Break Assist 3.
Leasen
Ter informatie vindt u hieronder de termijnbedragen van de leasecontracten met een looptijd van 5 jaar, zoals we die hebben doorgesproken. De bedragen zijn exclusief 21% btw.
- Financial lease per maand: € 2.593
- Operational lease per maand: € 3.610
Uitwerkbijlage vraag 9 Balans Opweg per 1 januari 2018 (getallen x € 1)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Vrachtwagens | ……… | Vermogen firmanten | 49.000 |
| Afschrijving vrachtwagens | ……… | Onderhandse lening | 48.000 |
| Volksbanklening | 130.000 | ||
| Debiteuren | 13.000 | Te betalen btw | ……… |
| Te vorderen btw | ……… | Winstsaldo 2017 | ……… |
| Bank | ……… |
Berekeningen per post: vrachtwagens, afschrijving vrachtwagens, te vorderen btw, bank, te betalen btw en winstsaldo 2017.
Vraag 9 5 punten
Opweg verwerkt drie transacties in de balans per 1 januari 2018: (1) de verkoop van de MAN voor € 31.460 inclusief 21% btw; (2) de aankoop van de Mercedes-Benz met het Safety Pack Classic voor € 157.300 inclusief 21% btw (zie informatiebron 3); (3) de lening van € 130.000 bij de Volksbank. Alle bijbehorende ontvangsten en uitgaven worden per bank voldaan. De balansposten Te vorderen btw en Te betalen btw worden aan het eind van het eerste kwartaal van 2018 met de Belastingdienst verrekend. Verwerk bovenstaande drie transacties in de balans van de uitwerkbijlage per 1 januari 2018. Vul hiertoe de uitwerkbijlage behorende bij deze vraag volledig in.
Bekijk het antwoord
- Berekent de vrachtwagens op 210.000 (170.000 - 90.000 + 157.300 x 100/121) en de afschrijving vrachtwagens op 30.000 (86.000 - 4 x 14.000), dus netto 180.000 (1p)
- Berekent de te vorderen btw: 2.000 + 157.300 x 21/121 = 29.300 (1p)
- Berekent de bank: 42.000 + 31.460 + 130.000 - 157.300 = 46.160 (1p)
- Berekent de te betalen btw: 3.000 + 31.460 x 21/121 = 8.460 (1p)
- Berekent het winstsaldo 2017: 41.000 - 8.000 = 33.000 en komt op een balanstotaal van 268.460 (1p)
Aanvulling op het correctievoorschrift 2018-1: bij de vierde deelscore is het juiste antwoord 8.460 (in het correctievoorschrift stond 8.640). Te betalen btw is dus 8.460, ook al is dat in de tekst van het correctievoorschrift als 8.640 vermeld.
2018, tijdvak 1: Pain Plesant
Opgavetekst
Pain Plesant bv
Gegeven is de balans van Pain Plesant bv per 30 september 2018 (getallen x € 1).
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Ovens en Machines | 250.000 | Eigen vermogen | 90.950 |
| Voorraad | 12.000 | 4% Lening | 180.000 |
| Debiteuren | 33.920 | Te betalen interest | 6.600 |
| Te vorderen btw | 2.130 | Te betalen btw | 5.760 |
| Vooruitbetaalde verzekeringspremie | 360 | Winstsaldo | 29.900 |
| Triodos Bank | 14.000 | ||
| Kas | 800 | ||
| Totaal | 313.210 | Totaal | 313.210 |
Verwachtingen over het vierde kwartaal van 2018:
- De omzet is € 180.000 exclusief 6% btw. De omzet wordt gelijkmatig over het kwartaal behaald. Twintig procent van de omzet wordt contant ontvangen. De krediettermijn voor debiteuren is één maand.
- Alle inkopen worden contant betaald.
- De inkoopwaarde van de omzet is 25% van de omzet.
- De voorraad per 31 december 2018 is € 15.000 exclusief 6% btw.
- Op 1 november vindt de jaarlijkse aflossing plaats van € 20.000 op de 4% Lening. De interest wordt jaarlijks op 1 november achteraf betaald.
- Voor de boekhouder wordt per 1 december 2018 een nieuwe laptop aangeschaft voor € 726 inclusief 21% btw. Op de laptop wordt jaarlijks € 200 afgeschreven.
- De verzekeringspremie voor 2019 wordt op 31 december 2018 vooruitbetaald. Het premiebedrag blijft ongewijzigd ten opzichte van 2018. Er is geen btw over de verzekeringspremie verschuldigd.
- Aan overige kosten wordt maandelijks € 19.000 betaald. Er is geen btw over de overige kosten verschuldigd.
- De btw over een kwartaal wordt eerst gesaldeerd en vervolgens verrekend met de Belastingdienst in de eerste maand volgend op het kwartaal.
Vraag 13 3 punten
Pain Plesant bv wil over het vierde kwartaal van 2018 een liquiditeitsbegroting opstellen. Bereken de verwachte totale ontvangsten in het vierde kwartaal van 2018 als gevolg van de verkopen in 2018.
Bekijk het antwoord
- Berekent de ontvangsten uit contante verkopen: 180.000 x 0,2 x 1,06 = 38.160 (1p)
- Berekent de ontvangsten van debiteuren: 33.920 + 180.000 x 0,8 x 2/3 x 1,06 = 135.680 (de beginvordering van 33.920 telt mee) (1p)
- Komt uit op totale ontvangsten van € 173.840 (1p)
Wanneer de btw is vergeten, wordt 1 scorepunt in mindering gebracht.
Vraag 14 6 punten
Stel de liquiditeitsbegroting op over het vierde kwartaal van 2018 van Pain Plesant. Vul hiertoe de uitwerkbijlage zo volledig mogelijk in. Ontvangsten: verkopen (zie vraag 13). Uitgaven: inkopen, aflossing, interest, aanschaf laptop, verzekeringspremie, overige kosten en af te dragen btw. Daarna de totale uitgaven en het saldo van ontvangsten en uitgaven, positief of negatief. Niet alle cellen hoeven te worden ingevuld.
Bekijk het antwoord
- Berekent de inkopen: (180.000 x 0,25 + (15.000 - 12.000)) x 1,06 = 50.880 (2p)
- Berekent de aflossing 20.000 en de interest 7.200 (180.000 x 0,04) (1p)
- Berekent de aanschaf van de laptop 726 en de verzekeringspremie voor 2019: 360 x 12 / 3 = 1.440 (1p)
- Berekent de overige kosten 57.000 (19.000 x 3) en de af te dragen btw 3.630 (5.760 - 2.130) (1p)
- Berekent het positieve saldo van ontvangsten en uitgaven: 173.840 - 140.876 = 32.964 (1p)
Voor iedere onterecht opgevoerde post 1 scorepunt van het totaal aantal behaalde scorepunten aftrekken.
2018, tijdvak 1: Tropol bv
Vraag 20 1 punt
Tropol heeft op 1 januari 2016 een licentie gekocht van een ingenieursbureau om de kappasonde gedurende 10 jaar te mogen produceren. Onder welke groep vaste activa staat deze licentie op de balans van Tropol genoteerd?
Bekijk het antwoord
- Noemt immateriële vaste activa (1p)
2018, tijdvak 1: Tony's Chocolonely
Vraag 29 1 punt
Het boekjaar van Tony's Factory loopt van 1 oktober tot en met 30 september. Door de enorme groei van de vraag naar de repen heeft het bedrijf veel moeten investeren in voorraden. Het grootste deel van deze voorraden is gefinancierd met kort vreemd vermogen. Hoe blijkt uit de balansen dat in het boekjaar 30 september 2016 tot 30 september 2017 de voorraden bij Tony's Factory grotendeels met kort vreemd vermogen worden gefinancierd?
Bekijk het antwoord
- Noemt dat de toename van de balanspost Voorraad repen grotendeels overeenkomt met de toename van de balansposten Crediteuren en Rekening-courantkrediet (1p)
Aanvulling op het correctievoorschrift 2018-1: ook goed is: de toename van de balanspost Voorraad repen komt grotendeels overeen met de toename van de balanspost Crediteuren, aangevuld met één van de andere vormen van de benoemde posten van het kort vreemd vermogen op de balans. De Opmerking dat beide posten (Crediteuren en Rekening-courantkrediet) genoemd moeten worden, is geschrapt.
2018, tijdvak 2: Stichting Stefanus
Formuleblad
Voor beantwoording van de vragen 6 en 31 zijn de volgende formules beschikbaar.
Formules voor samengestelde interest (vraag 6):
i = \frac{p}{100}
C = K \times (1 + i)^{-n}
C_n = T \times \frac{1 - (1 + i)^{-n}}{i}
E = K \times (1 + i)^{n}
E_n = T \times \frac{(1 + i) \times \{(1 + i)^{n} - 1\}}{i}
Hierbij gebruikte symbolen: C = contante waarde; E = eindwaarde; K = kapitaal; T = termijnbedrag; p = rentepercentage; n = aantal perioden; i = interest.
Somformule meetkundige reeks: $S = a \times \frac{r^{n} - 1}{r - 1}$ Hierbij gebruikte symbolen: S = som van de getallen in een meetkundige reeks; a = aanvangsterm van de meetkundige reeks; r = reden van de meetkundige reeks; n = aantal termen van de meetkundige reeks.
Formules voor vraag 31:
\text{breakeven-omzet} = \frac{\text{totale constante kosten}}{\text{dekkingsbijdrage in perunage}}
\text{perunage} = \frac{\text{percentage}}{100}
\text{breakeven-afzet} = \frac{\text{totale constante kosten}}{\text{dekkingsbijdrage per arbeidsuur}}
Vraag 6 2 punten
Stichting Stefanus is een woningcorporatie in Tilburg. De woningen staan op de balans van de woningcorporatie onder de post Sociaal vastgoed en worden gewaardeerd op basis van de zogenaamde exploitatiewaarde (zie informatiebron 1). De exploitatiewaarde op 31 december 2016 is de contante waarde van de onderstaande huuropbrengsten van de komende 20 jaar (2017 tot en met 2036). Aantal verhuurde woningen 5.620 per 31 december 2016; huuropbrengst € 500 per maand per woning; rekenrente 0,4% samengestelde interest per maand. De huur wordt steeds aan het eind van elke maand ontvangen. Bereken de exploitatiewaarde van de balanspost Sociaal vastgoed op 31 december 2016 (zie formuleblad). Rond de uitkomst af op een veelvoud van duizend euro.
Bekijk het antwoord
- Berekent de exploitatiewaarde als contante waarde van 240 maandelijkse huuropbrengsten van 5.620 x € 500 = € 2.810.000 bij 0,4% per maand: 2.810.000 x (1 - 1,004^-240) / 0,004 = € 433.002.181,28, afgerond € 433.002.000 (of met de somformule: 2.810.000 x 154,0933029 = € 433.002.181,28). (2p)
Afronden op een veelvoud van duizend euro: € 433.002.000.
Vraag 7 2 punten
Bij de berekening van de exploitatiewaarde wordt er vanuit gegaan dat er gedurende 20 jaar huuropbrengsten zullen zijn. Stel dat bij de berekening van de exploitatiewaarde deze periode verlengd zou worden met 50%. Dan zal de exploitatiewaarde: a dalen; b niet veranderen; c stijgen met minder dan 50%; d stijgen met 50%; e stijgen met meer dan 50%. Schrijf de letter van het juiste antwoord op. Motiveer het antwoord.
Bekijk het antwoord
- Kiest antwoord c: stijgen met minder dan 50%. (1p)
- Motiveert: naarmate gelijke bedragen over een langere periode contant gemaakt moeten worden, neemt de factor (1 + i)^n waardoor gedeeld moet worden toe, omdat n toeneemt; de contante waarde neemt bij uitbreiding van de looptijd dus minder dan evenredig toe. (1p)
Het tweede scorepunt (de motivering) wordt alleen toegekend als het antwoord c juist is.
Vraag 8 2 punten
In 2015 is Stefanus gestart met een ‘Verantwoord Kopen’-regeling (zie informatiebron 2). Stefanus heeft bezwaar gemaakt tegen de verplichting van de toezichthouder: “Alle woningen die onder de ‘Verantwoord Kopen’-regeling door Stefanus aan starters zijn verkocht, moeten op de balans van Stefanus blijven staan. Deze woningen staan op de debetzijde bij de post Terugkooprecht en op de creditzijde als een betalingsverplichting bij de post Te betalen bedragen bij terugkoop.” Deze verplichting leidt tot een verslechtering van de solvabiliteit van Stefanus. Geef een ander argument waarmee Stefanus bezwaar kan maken tegen het feit dat alle woningen uit deze regeling op de balans moeten worden opgenomen.
Bekijk het antwoord
- Geeft een ander argument tegen de opname van alle woningen op de balans, met een juiste toelichting. Voorbeelden: Stefanus heeft het recht tot terugkoop, maar niet de plicht; het is niet zeker dat alle woningen ook aan Stefanus worden terugverkocht. Of: de balans geeft dan geen getrouw beeld van de werkelijkheid. (2p)
De voorbeelden in het model zijn alternatieven: één juist argument met toelichting levert de 2 punten op.
Informatiebron 1 Balans Stefanus per 31 december (getallen x € 1.000)
| Debet | 2016 | 2015 |
|---|---|---|
| Terugkooprecht | 316.000 | 42.500 |
| Sociaal vastgoed (noot 1) | …………… | 600.247 |
| Bedrijfspand | 1.791 | 1.929 |
| Financiële vaste activa | 37.600 | 58.343 |
| Vlottende activa (noot 2) | 16.376 | |
| Liquide middelen | 5.827 | 17.156 |
| 798.061 | 736.551 |
| Credit | 2016 | 2015 |
|---|---|---|
| Eigen vermogen | 187.435 | 185.557 |
| Voorzieningen | 7.302 | 12.974 |
| Hypothecaire leningen | 282.636 | 473.502 |
| Te betalen bedragen bij terugkoop | 316.000 | 42.500 |
| Kortlopende schulden | 4.688 | 22.018 |
| 798.061 | 736.551 |
noot 1 tegen de exploitatiewaarde; noot 2 De balanspost Vlottende activa vormt de sluitpost en hoeft niet te worden berekend.
Vraag 9 2 punten
De wettelijke ondergrens van de solvabiliteit, gemeten via het eigen vermogen in procenten van het vreemd vermogen, van de Nederlandse woningcorporaties is 33,3%. Toon aan met een berekening dat Stefanus op 31 december 2016 niet aan deze solvabiliteitseis voldoet (zie informatiebron 1).
Bekijk het antwoord
- Berekent de solvabiliteit: 187.435 / (7.302 + 282.636 + 316.000 + 4.688) x 100% = 30,7%, dus lager dan 33,3%. (2p)
Informatiebron 2 Verantwoord Kopen
Starters hebben het moeilijk op de woningmarkt. Om deze groep tegemoet te komen, is Stichting Stefanus in 2015 gestart met de regeling ‘Verantwoord Kopen’. Alle woningen die vanaf 2015 zijn gekocht door starters vallen onder deze regeling. Starters kunnen met korting een woning kopen bij Stefanus en mogen die woning bij verhuizen weer zelf verkopen. Dit werkt als volgt:
Starter koopt van Stefanus: Als een starter een woning koopt van Stefanus wordt eerst de aankoopprijs ervan bepaald. De starter krijgt een korting van 30% van de aankoopprijs. De starter hoeft dus maar 70% van die aankoopprijs te betalen aan Stefanus.
Starter verkoopt aan Stefanus (optie 1): De starter heeft dan de plicht de woning eerst aan Stefanus aan te bieden tegen de dan geldende verkoopprijs. Het bedrag dat Stefanus moet betalen, wordt verminderd met de eerder verleende korting. Stefanus heeft het recht de woning terug te kopen.
Starter verkoopt aan derden (optie 2): Stefanus kan ook besluiten de woning niet terug te kopen. Bij verkoop door de starter aan derden ontvangt Stefanus de eerder verleende korting alsnog terug van deze starter.
Bij beide opties verdelen de starter en Stefanus het verschil tussen de aankoopprijs van de starter en de verkoopprijs van de starter van de woning: 30% voor Stefanus en 70% voor de starter. In het bedrag dat Stefanus bij terugkoop per saldo aan de starter betaalt, zijn de bovenstaande afspraken verwerkt.
Informatiebron 3
Onderstaande bedragen zijn gemiddelden per woning.
| Koop door starters van Stefanus in 2015 | Bedrag |
|---|---|
| aankoopprijs (noot 1) | € 150.000 |
| korting | € 45.000 |
| aankoopprijs na korting | € 105.000 |
| Verkoop door starters in 2017 | Bedrag |
|---|---|
| boekwaarde van de balanspost Terugkooprecht na indexaties 2015 - 2016 | € 115.000 |
| verkoopprijs (noot 1) | € 166.000 |
noot 1 De prijs wordt bepaald door een onafhankelijke taxateur.
Vraag 10 2 punten
Stefanus heeft in 2017 geen sociale woningen aan starters verkocht. Wel hebben 180 starters, die in 2015 een woning hebben gekocht, aangegeven hun woning in 2017 te willen verkopen. Stefanus moet een besluit nemen of zij wel of niet deze woningen van de starters zal terugkopen. Optie 1: Stefanus koopt de 180 woningen wel zelf terug in 2017. Bereken met behulp van informatiebron 2 en 3 wat Stefanus per saldo aan een starter moet betalen bij het terugkopen van één woning.
Bekijk het antwoord
- Berekent het bedrag dat Stefanus per saldo aan de starter betaalt: 166.000 - 45.000 - 0,3 x (166.000 - 150.000) = € 116.200. (2p)
Uitwerkbijlage 11 Uitwerkbijlage bij vraag 11
| Balanspost | Bedrag | Toename / afname / geen verandering |
|---|---|---|
| Terugkooprecht (verandering bij activa) | € ……………… | ………………… |
| Teruggekochte woningen (verandering bij activa) | € ……………… | ………………… |
| Eigen Vermogen (verandering bij Eigen Vermogen) | € ……………… | ………………… |
| Hypothecaire lening (verandering bij Vreemd Vermogen) | € ……………… | ………………… |
| Te betalen bedragen bij terugkoop (verandering bij Vreemd Vermogen) | € ……………… | ………………… |
Ruimte voor berekeningen: Terugkooprecht, Teruggekochte woningen, Eigen Vermogen, Hypothecaire lening, Te betalen bedragen bij terugkoop.
Niet alle cellen hoeven te worden ingevuld.
Vraag 11 3 punten
Stefanus koopt de 180 woningen wel zelf terug in 2017 (optie 1). De terug te kopen woningen worden door Stefanus volledig gefinancierd met nieuw af te sluiten hypothecaire leningen. De teruggekochte woningen worden door Stefanus tegen het in vraag 10 uitgerekende bedrag op een aparte balanspost Teruggekochte woningen genoteerd. Bereken de gevolgen van deze optie voor de debet- en creditzijde van de balans van Stefanus. Geef aan welke invloed deze optie heeft op de balansposten en met welke bedragen ze veranderen. Vul hiertoe de uitwerkbijlage behorende bij deze vraag zo volledig mogelijk in.
Bekijk het antwoord
- Geeft aan dat het eigen vermogen niet verandert (geen verandering, € 0). (1p)
- Terugkooprecht en Te betalen bedragen bij terugkoop nemen af met € 20.700.000 (180 x 115.000). (1p)
- Teruggekochte woningen en Hypothecaire lening nemen toe met € 20.916.000 (180 x 116.200). (1p)
Uitwerkbijlage 12 Uitwerkbijlage bij vraag 12
| Balanspost | Bedrag | Toename / afname / geen verandering |
|---|---|---|
| Terugkooprecht (verandering bij activa) | € ……………… | ………………… |
| Liquide middelen (verandering bij activa) | € ……………… | ………………… |
| Eigen Vermogen (verandering bij Eigen vermogen) | € ……………… | ………………… |
| …………………………… (verandering bij Eigen vermogen) | € ……………… | ………………… |
| Te betalen bedragen bij terugkoop (verandering bij Vreemd Vermogen) | € ……………… | ………………… |
Ruimte voor berekeningen: Terugkooprecht, Liquide middelen, Eigen Vermogen, Te betalen bedragen bij terugkoop.
Niet alle cellen hoeven volledig te worden ingevuld.
Vraag 12 3 punten
Optie 2: Stefanus koopt de 180 woningen niet zelf terug in 2017. Alle 180 woningen worden door de starters aan derden verkocht. Stefanus ontvangt het bedrag waar ze recht op heeft. Bereken de gevolgen van deze optie voor de creditzijde van de balans van Stefanus. Geef aan welke invloed deze optie heeft op de balansposten en met welke bedragen ze veranderen. Vul hiertoe de uitwerkbijlage behorende bij deze vraag zo volledig mogelijk in.
Bekijk het antwoord
- Eigen vermogen en Liquide middelen nemen toe met € 8.100.000 (de terug te ontvangen korting: 180 x 45.000). (1p)
- Eigen vermogen en Liquide middelen nemen toe met € 864.000 (het deel van de winst: 0,3 x 180 x (166.000 - 150.000)). (1p)
- Terugkooprecht en Te betalen bedragen bij terugkoop nemen af met € 20.700.000 (180 x 115.000). (1p)
Vraag 13 2 punten
Stefanus kiest voor de optie die direct het meest gunstige effect heeft op de solvabiliteit. Optie 1: Stefanus koopt de 180 woningen wel zelf terug in 2017. Optie 2: Stefanus koopt de 180 woningen niet zelf terug; alle 180 woningen worden door de starters aan derden verkocht. Leg uit welke optie de meest gunstige is voor de solvabiliteit van Stefanus. Betrek in de uitleg het teller- en het noemereffect van de solvabiliteit voor beide opties.
Bekijk het antwoord
- Optie 1: het eigen vermogen blijft gelijk en het vreemd vermogen neemt toe, dus de solvabiliteit verslechtert. (1p)
- Optie 2: het eigen vermogen neemt toe en het vreemd vermogen neemt af, dus de solvabiliteit verbetert. Conclusie: optie 2 is het meest gunstig voor de solvabiliteit. (1p)
2018, tijdvak 2: Photolearn
Vraag 21 4 punten
Bij de fotografieclub Photolearn kunnen sinds 1989 beginnende hobbyisten onder begeleiding van deskundigen kennismaken met de technieken van fotograferen. Wie lid wil worden, kiest uit drie abonnementen: maand € 55, 3-maands € 150 en 12-maands € 540. Het is alleen mogelijk per eerste dag van een maand lid te worden. Elk lid kan maar één abonnement tegelijkertijd hebben. De betaling dient altijd te geschieden per vooruitbetaling op de eerste dag van een maand. Het aantal uitstaande abonnementen in april 2018: 4 maandabonnementen, 4 3-maandsabonnementen en 6 12-maandsabonnementen (totaal 14). Over de verandering van het aantal abonnementen in mei 2018 ten opzichte van april 2018 is het volgende gegeven. 3-maandsabonnement: van drie van de vier leden in april met een 3-maandsabonnement liep het abonnement op 30 april af: twee van hen hebben hun 3-maandsabonnement per 1 mei verlengd; de derde is gestopt; de vierde had een 3-maandsabonnement genomen op 1 april 2018. Er waren in mei geen nieuwe aanmeldingen van leden voor een 3-maandsabonnement. 12-maandsabonnement: de zes leden in april met een 12-maandsabonnement hebben hun abonnement per 1 januari 2018 aangeschaft. Op 1 mei heeft één nieuw lid een 12-maandsabonnement afgesloten. Contributieontvangsten: de totale contributieontvangsten in mei waren € 1.170. Bereken de grootte van de balanspost Vooruitontvangen contributie per 31 mei 2018 van Photolearn.
Bekijk het antwoord
- Vooruitontvangen van het 3-maandsabonnement van het lid dat op 1 april is begonnen: (4 - 3) x 150 x 1/3 = 50. (1p)
- Vooruitontvangen van de twee verlengde 3-maandsabonnementen: 2 x 150 x 2/3 = 200. (1p)
- Vooruitontvangen van de 12-maandsabonnementen: 6 x 540/12 x 7 = 1.890 en 1 x 540/12 x 11 = 495, en het totaal van € 2.635. (2p)
Hoe vaak balans en resultatenrekening in het examen komt
| Examen | Vragen | Aantal | Aandeel |
|---|---|---|---|
| 2019, tijdvak 1 | 4-6, 11-12, 20-21, 27 | 8 | 30% |
| 2019, tijdvak 2 | 8-9, 16-18, 20-25 | 11 | 38% |
| 2018, tijdvak 1 | 2, 4-6, 8-9, 13-14, 20, 29 | 10 | 33% |
| 2018, tijdvak 2 | 6-13, 21 | 9 | 29% |
In 4 van de 4 ingedeelde examens management en organisatie vwo staat een vraag over balans en resultatenrekening, samen 38 vragen (32% van alle examenvragen). De meeste stonden in 2019, tijdvak 2: 11 vragen.
Oefenen met balans en resultatenrekening
Maak de 15 nieuwste examenvragen over balans en resultatenrekening online, zonder account, of kies de vragen uit één jaar (2019 en 2018). Het AI-model kijkt ze na volgens het correctievoorschrift, je docent keurt het resultaat goed en je krijgt per vraag je punten en feedback in je mail.
Oefen de vragen over balans en resultatenrekening
Andere onderwerpen management en organisatie vwo
Balans en resultatenrekening op andere niveaus
- Examenvragen balans en resultatenrekening management en organisatie havo
- Examenvragen balans en resultatenrekening management en organisatie vwo (bezemexamen)
Nakijken als docent
Kies het examen in de vragenbank
In de vragenbank van ToetsChecker staat elk examen management en organisatie vwo onder Eindexamens. Je neemt de examenvragen over in een eigen toets, alles of een selectie, of je leest het examen met het correctievoorschrift in als correctiemodel.
Laat de klas het examen maken
Op papier, zoals het echte examen: je scant de stapel in één keer of mailt de scan naar je scanadres. Of online, als digitale toetsafname met toezicht; de opgavetekst staat dan als bron bij elke vraag. Afbeeldingen uit het examen gaan niet mee, die staan in de PDF van de opgaven.
Geef de resultaten vrij
Het AI-model kijkt elk examen na volgens het correctievoorschrift en schrijft feedback per vraag. Bij een oefenexamen geef je alles in één keer vrij; bij een toets die meetelt loop je het voorstel eerst na. De leerling ziet het resultaat pas na jouw vrijgave.
ToetsChecker is geen examensite: je kijkt er ook je eigen SO's, proefwerken, praktische opdrachten en verslagen mee na, handgeschreven of digitaal, met jouw correctiemodel en feedback per vraag. Een gratis account heeft alle functies en 200 credits per maand, genoeg om ongeveer 100 toetsen te laten nakijken. Maak een gratis account of lees eerst hoe het nakijken werkt.
Alle oefentoetsen en eindexamens van dit vak staan op bedrijfseconomie oefenen. Wat je op je centraal examen nodig hebt om te slagen, reken je uit met de slaag-zakcalculator.
Veelgestelde vragen
Hoe vaak komt balans en resultatenrekening voor in het eindexamen management en organisatie vwo?
In de 4 ingedeelde examens van 2018 tot en met 2019 gaan 38 vragen over balans en resultatenrekening, 32% van alle examenvragen. Het onderwerp staat in 4 van die examens.
In welk examen management en organisatie vwo stonden de meeste vragen over balans en resultatenrekening?
In het examen van 2019, tijdvak 2, met 11 vragen: 8-9, 16-18, 20-25.
Hoe oefen ik examenvragen over balans en resultatenrekening?
Op deze pagina staan alle vragen over balans en resultatenrekening met het antwoord. Je maakt ook de 15 nieuwste vragen online, of die van één jaar, zonder account: het AI-model kijkt ze na, je docent keurt het resultaat goed en je krijgt per vraag feedback.