Examenvragen kostprijs en break-even management en organisatie vwo
37 vragen over kostprijs en break-even uit 4 centrale examens van 2018 tot en met 2019.
Kostprijs en break-even komt in 4 van de 4 examens management en organisatie vwo voor, met 37 vragen (32% van alle examenvragen). Het meest in 2018, tijdvak 2 (11 vragen). Je oefent de vragen online en het AI-model kijkt ze na volgens het correctievoorschrift.
Alle examenvragen over kostprijs en break-even
Per examen de vragen over kostprijs en break-even, nieuwste eerst, met de tekst van de opgave erbij. Onder elke vraag klap je het antwoord uit het correctievoorschrift open.
Oefen de vragen over dit onderwerp online
2019, tijdvak 1: Birdsnest
Opgavetekst
Afbeelding Volière type Zwerm
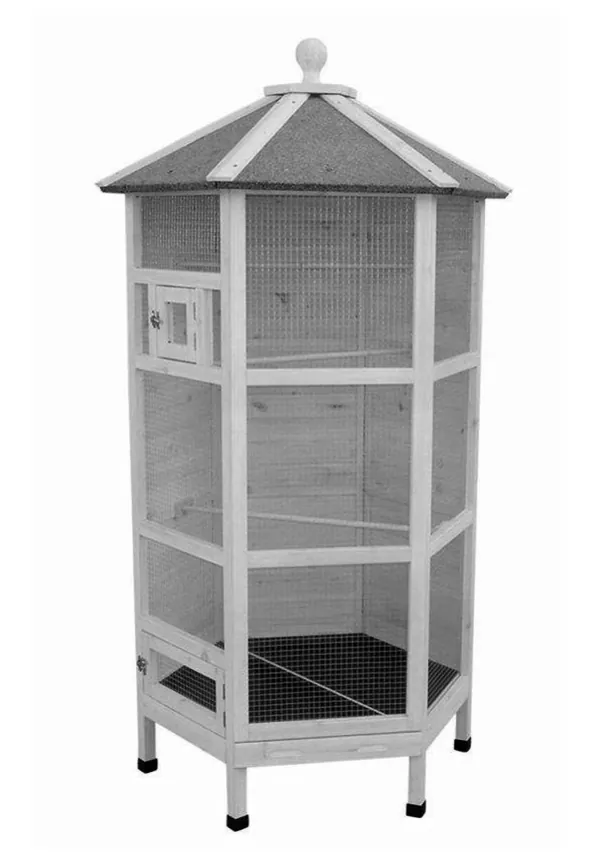
Foto van een volière (vogelkooi) type Zwerm: een hoge houten kooi met gaas, op poten, met een spits dak.
Vraag 1 3 punten
Birdsnest produceert en verkoopt uitsluitend twee types volières: type Zwerm (zie afbeelding) en type Kolonie. In deze opgave blijft de btw buiten beschouwing.
Uit de voorcalculatie over 2018, bij een verwachte productie van 6.000 volières type Zwerm en 7.500 volières type Kolonie: totale directe materiaalkosten € 915.000; totale directe arbeidskosten € 450.000; totale indirecte fabricagekosten € 564.686. Alle directe en indirecte fabricagekosten zijn proportioneel variabel. Er zijn geen constante fabricagekosten.
De directe fabricagekosten per type volière: type Zwerm: materiaalkosten € 90, arbeid à € 40 per uur, 75 minuten; type Kolonie: materiaalkosten € 50, arbeid à € 40 per uur, 30 minuten.
Birdsnest past voor het bepalen van de fabricagekostprijs de verfijnde opslagmethode toe. Van de totale indirecte fabricagekosten hangt 87,5% samen met de directe materiaalkosten. Het overige deel (de overige indirecte fabricagekosten) wordt toegerekend door middel van een opslagpercentage van 15,7% op de directe arbeidskosten.
Bereken de fabricagekostprijs van een volière type Zwerm in 2018.
Bekijk het antwoord
- Berekent het opslagpercentage voor de indirecte materiaalkosten: 87,5% x 564.686 / 915.000 = 54% (1p)
- Berekent de fabricagekostprijs van een volière type Zwerm: directe materiaalkosten € 90 + directe arbeidskosten € 50 (40 x 75/60) + opslag indirecte materiaalkosten 0,54 x € 90 = € 48,60 + opslag overige indirecte fabricagekosten 0,157 x € 50 = € 7,85, totaal € 196,45 (2p)
Voor afrondingsverschillen geen scorepunten in mindering brengen.
Vraag 2 3 punten
Birdsnest past voor het bepalen van de fabricagekostprijs de verfijnde opslagmethode toe. Van de totale indirecte fabricagekosten hangt 87,5% samen met de directe materiaalkosten. Het overige deel (de overige indirecte fabricagekosten) wordt toegerekend door middel van een opslagpercentage van 15,7% op de directe arbeidskosten. De directe arbeidskosten zijn € 40 per uur. Een volière type Zwerm kost 75 minuten arbeid en een volière type Kolonie 30 minuten.
In januari 2019 heeft Birdsnest de beschikking over de nacalculatorische gegevens over 2018: er zijn 6.200 volières type Zwerm en 7.400 volières type Kolonie geproduceerd; de totale directe arbeidskosten zijn € 480.900; de totale overige indirecte fabricagekosten zijn € 68.900.
Bereken het budgetresultaat over 2018 op de overige indirecte fabricagekosten. Geef aan of er sprake is van een voordelig/+/positief of van een nadelig/-/negatief resultaat.
Bekijk het antwoord
- Berekent de toegestane directe arbeidskosten: 40 x 75/60 x 6.200 + 40 x 30/60 x 7.400 = € 458.000 (1p)
- Berekent de toegestane overige indirecte fabricagekosten: 458.000 x 0,157 = € 71.906 (1p)
- Berekent het budgetresultaat: 71.906 - 68.900 = € 3.006 en geeft aan dat het resultaat voordelig/+/positief is (1p)
Vraag 3 1 punt
Birdsnest produceert in 2019 alleen nog volières type Zwerm, omdat de afzet en winstmarge op type Kolonie onder druk staan. Hierdoor kan Birdsnest de verfijnde opslagmethode niet meer gebruiken.
Geef een reden dat in 2019 voor het berekenen van de fabricagekostprijs van de volière type Zwerm het niet mogelijk is gebruik te maken van de verfijnde opslagmethode.
Bekijk het antwoord
- Noemt een juiste reden, bijvoorbeeld: er zijn geen indirecte kosten, of alle kosten zijn direct (1p)
Er wordt maar een reden gevraagd: alleen het eerstgegeven antwoord wordt beoordeeld. Voorbeelden van een juiste reden: er zijn geen indirecte kosten; alle kosten zijn direct.
2019, tijdvak 1: Keydon vof
Opgavetekst
Verkoopresultaat en bedrijfsresultaat Keydon vof
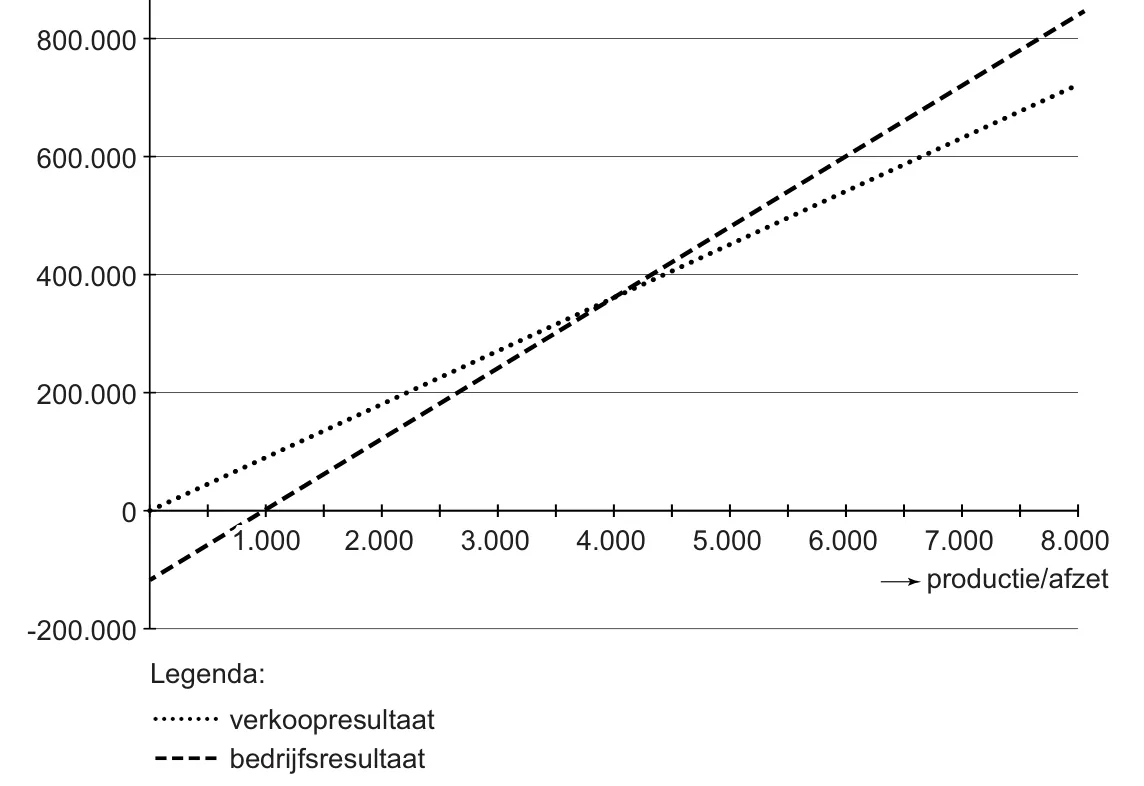
Lijngrafiek met twee lijnen: verkoopresultaat (stippellijn) en bedrijfsresultaat (streeplijn). Verticale as: verkoopresultaat en bedrijfsresultaat (x € 1), van -200.000 tot 1.000.000. Horizontale as: productie/afzet, van 0 tot 8.000 stuks. Legenda: verkoopresultaat, bedrijfsresultaat.
Vraag 14 2 punten
Keydon vof produceert en verkoopt uitsluitend één type schildersezel. Over 2019 zijn de volgende voorcalculatorische gegevens bekend: verkoopprijs € 125 per stuk; totale constante kosten € 120.000; totale variabele kosten € 25.000; productie/afzet 5.000 stuks; productiecapaciteit 8.000 stuks. Bij het snijpunt van de lijnen van het verkoopresultaat en het bedrijfsresultaat in de grafiek is de productie en afzet 4.000 stuks en elk genoemd resultaat € 360.000.
Bereken de standaardkostprijs van een schildersezel.
Bekijk het antwoord
- Berekent de standaardkostprijs van € 35 per schildersezel bij een normale productie en afzet van 4.000 stuks: 120.000 / 4.000 + 25.000 / 5.000 = 30 + 5 = € 35 (ook goed: 4.000 x (125 - kostprijs) = 360.000, dus kostprijs € 35) (2p)
Aanvulling op het correctievoorschrift: de normale productie en afzet is 4.000 stuks (snijpunt verkoopresultaat en bedrijfsresultaat). Dit deel staat tussen haakjes, dus de kandidaat hoeft dit snijpunt niet te benoemen. Voor elke gemaakte fout 1 scorepunt in mindering brengen.
Uitwerkbijlage Assenstelsel voor de vragen 15 en 17
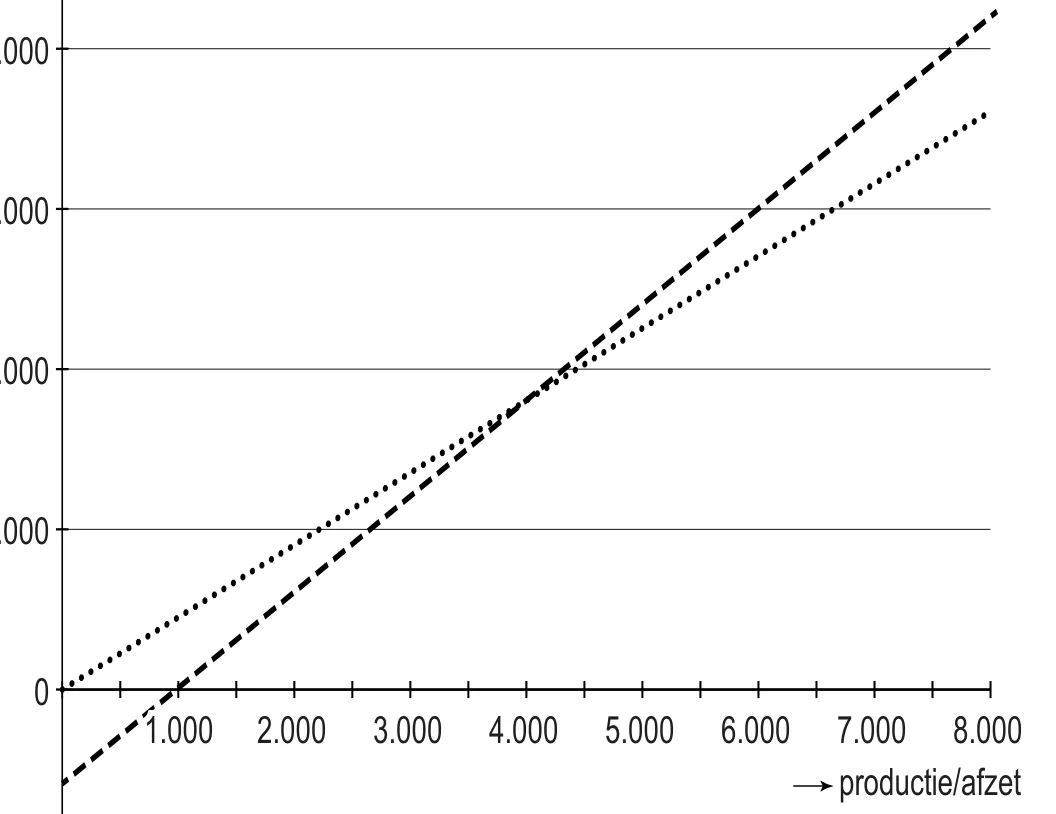
Leeg assenstelsel met dezelfde assen als de grafiek van opgave 3. Verticale as: verkoopresultaat en bedrijfsresultaat (x € 1), van -200.000 tot 1.000.000. Horizontale as: productie/afzet, van 0 tot 8.000 stuks. Legenda: verkoopresultaat, bedrijfsresultaat. De kandidaat tekent hier in.
Vraag 15 2 punten
Keydon vof produceert en verkoopt uitsluitend één type schildersezel. Over 2019 zijn bekend: verkoopprijs € 125 per stuk; totale constante kosten € 120.000; totale variabele kosten € 25.000; productie/afzet 5.000 stuks; productiecapaciteit 8.000 stuks. Bij het snijpunt van het verkoopresultaat en het bedrijfsresultaat is de productie en afzet 4.000 stuks en elk genoemd resultaat € 360.000.
Teken in de grafiek op de uitwerkbijlage de lijn die het verband weergeeft tussen het verwachte bezettingsresultaat over 2019 en de productie/afzet van 0 tot 8.000 stuks.
Bekijk het antwoord
- De lijn begint bij -120.000 bij een productie/afzet van 0, hetzelfde startpunt als de lijn van het bedrijfsresultaat (1p)
- De lijn is recht, kruist de horizontale as bij 4.000 stuks en loopt door tot een productie/afzet van 8.000 stuks (1p)
Een rechte lijn die bij productie/afzet 0 begint op -120.000 (hetzelfde startpunt als de lijn van het bedrijfsresultaat). De lijn kruist de horizontale as bij 4.000 stuks en loopt door tot 8.000 stuks, waar het bezettingsresultaat 120.000 is.
Vraag 16 2 punten
Keydon vof produceert en verkoopt uitsluitend één type schildersezel. Over 2019 zijn bekend: verkoopprijs € 125 per stuk; totale constante kosten € 120.000; totale variabele kosten € 25.000; productie/afzet 5.000 stuks; productiecapaciteit 8.000 stuks. Bij het snijpunt van het verkoopresultaat en het bedrijfsresultaat is de productie en afzet 4.000 stuks en elk genoemd resultaat € 360.000.
Bereken met behulp van het verwachte bezettingsresultaat het verwachte bedrijfsresultaat over 2019. Geef aan of er sprake is van een voordelig/+/positief of van een nadelig/-/negatief resultaat.
Bekijk het antwoord
- Berekent het verkoopresultaat (125 - 35) x 5.000 = € 450.000 en het bezettingsresultaat (5.000 - 4.000) x 30 = € 30.000, samen een bedrijfsresultaat van € 480.000 (1p)
- Geeft aan dat het bedrijfsresultaat voordelig/+/positief is (1p)
Vraag 17 1 punt
Keydon vof produceert en verkoopt uitsluitend één type schildersezel. Over 2019 zijn bekend: verkoopprijs € 125 per stuk; totale constante kosten € 120.000; totale variabele kosten € 25.000; productie/afzet 5.000 stuks; productiecapaciteit 8.000 stuks.
Geef in de grafiek op de uitwerkbijlage op de juiste as met een X de verwachte break-evenafzet in 2019 aan.
Bekijk het antwoord
- Zet de X op de as van de productie/afzet bij 1.000 stuks, het punt waar het bedrijfsresultaat 0 is (1p)
Een kruisje (X) op de horizontale as (productie/afzet) bij 1.000 stuks, op het punt waar de lijn van het bedrijfsresultaat de horizontale as kruist.
2019, tijdvak 1: Tai-otoshi
Opgavetekst
Informatiebron 5 Balans Tai-otoshi per 1 januari 2018 in €
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Judomatten | 23.000 | Eigen vermogen | 15.120 |
| Inventaris | 2.700 | 4%-Lening | 6.000 |
| Voorraad judopakken | 800 | Vooruitontvangen contributie voor 2018 | 660 |
| Nog te ontvangen contributie over 2017 | 440 | Nog te betalen huur dojo over 2017 (noot 1) | 60 |
| Kas | 120 | Nog te betalen vergoeding judoleraren over 2017 | 150 |
| Nog te betalen interest over 2017 | 60 | ||
| Nog te betalen afdracht Judo Bond Nederland over 2017 | 50 | ||
| Bank | 4.960 | ||
| Totaal | 27.060 | Totaal | 27.060 |
Staat van baten en lasten van Tai-otoshi over 2018 in €
| Baten | Bedrag | Lasten | Bedrag |
|---|---|---|---|
| Contributie | 19.800 | Vergoeding judoleraren | 4.500 |
| Verkoop judopakken | 1.785 | Huur dojo | … |
| Inkoopwaarde van de verkochte judopakken | 1.680 | ||
| Afschrijvingslasten judomatten | 3.000 | ||
| Afschrijvingslasten inventaris | 400 | ||
| Interestlasten 4%-Lening | (a) | ||
| Afdracht Judo Bond Nederland | 100 | ||
| Diversen | 1.000 | ||
| Saldo baten en lasten | 3.171 | ||
| Totaal | 21.585 | Totaal | 21.585 |
Noot 1: dojo = oefenruimte bij de judosport.
Overzicht van ontvangsten en uitgaven Tai-otoshi over 2018 in €
| Ontvangsten | Bedrag | Uitgaven | Bedrag |
|---|---|---|---|
| Contributie | (b) | Vergoeding judoleraren | 4.450 |
| Verkoop judopakken | 1.785 | Inkoop judopakken | 1.520 |
| Huur dojo | … | ||
| Aflossing 4%-Lening | 600 | ||
| Afdracht Judo Bond Nederland | 200 | ||
| Interest 4%-Lening | 240 | ||
| Diversen | 1.000 | ||
| Saldo ontvangsten en uitgaven | 4.586 | ||
| … | … |
Balans Tai-otoshi per 31 december 2018 in €
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Judomatten | 19.000 | Eigen vermogen | … |
| Inventaris | 2.300 | 4%-Lening | 5.400 |
| Voorraad judopakken | (c) | Vooruitontvangen contributie voor 2019 | 330 |
| Vooruitbetaalde afdracht Judo Bond Nederland voor 2019 | 50 | Nog te betalen vergoeding judoleraren over 2018 | 200 |
| Vooruitbetaalde huur dojo voor 2019 | … | Nog te betalen interest over 2018 | 54 |
| Nog te ontvangen contributie over 2018 | 550 | Bank | 500 |
| Kas | (d) | ||
| … | … |
Vraag 19 3 punten
De penningmeester van judovereniging Tai-otoshi uit Drunen heeft ten behoeve van de Algemene Ledenvergadering (gedeeltelijk ingevulde) financiële overzichten met betrekking tot 2018 opgesteld (zie informatiebron 5 en het overzicht van ontvangsten en uitgaven). Alle getallen zijn in euro's. Alle transitorische posten worden in het daarop volgende kalenderjaar verrekend. Alle betalingen en ontvangsten vinden plaats per kas of per bank.
Bereken de contributieontvangsten (b) in 2018.
Bekijk het antwoord
- Berekent de contributieontvangsten in 2018: 19.800 + 440 + 330 - 550 - 660 = € 19.360 (3p)
Voor elk fout bedrag en/of teken (+ of -) 1 scorepunt in mindering brengen.
2019, tijdvak 1: Withuys bv
Opgavetekst
Informatiebron 6 Kerncijfers Withuys bv van de productgroep wasmachines
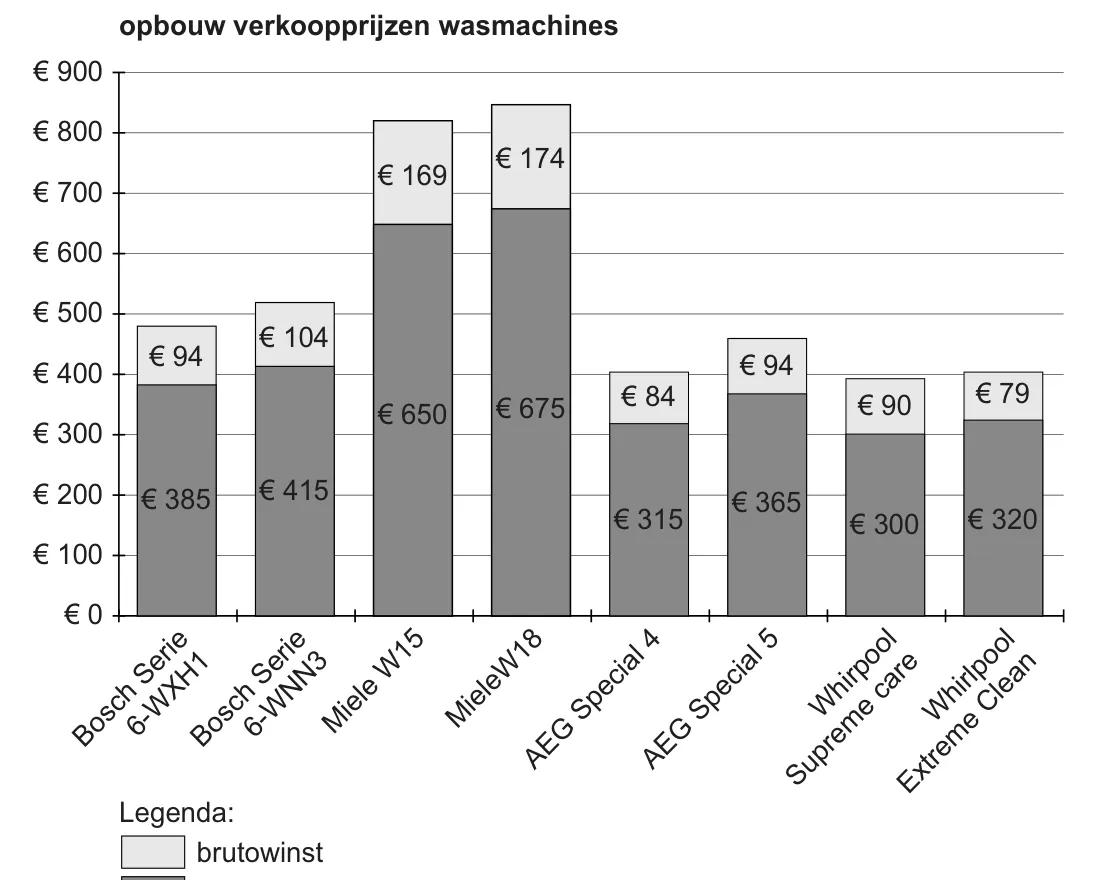
Staafdiagram met per type wasmachine de opbouw van de verkoopprijs in het eerste kwartaal van 2018, gestapeld uit inkoopprijs (onder) en brutowinst (boven). De waarden staan bij de staven.
| Type | Inkoopprijs | Brutowinst |
|---|---|---|
| Bosch Serie 6-WXH1 | 385 | 94 |
| Bosch Serie 6-WNN3 | 415 | 104 |
| Miele W15 | 650 | 169 |
| Miele W18 | 675 | 174 |
| AEG Special 4 | 315 | 84 |
| AEG Special 5 | 365 | 94 |
| Whirlpool Supreme care | 300 | 90 |
| Whirlpool Extreme Clean | 320 | 79 |
Vraag 22 1 punt
Chiel en Cor Withuys uit Borne hebben sinds 2001 een handelsonderneming in witgoed: Withuys bv. Sinds 2010 is de brutowinstmarge bij wasmachines gemiddeld 40% van de verkoopprijs. In informatiebron 6 staan enkele kerncijfers van Withuys met betrekking tot de productgroep wasmachines. De Whirlpool Supreme Care (WSC) wordt al jaren het meest verkocht. In deze opgave blijft de btw buiten beschouwing.
Toon aan dat de brutowinstmarge uit de verkoop door Withuys van de WSC in het eerste kwartaal van 2018 onder de 40% ligt.
Bekijk het antwoord
- Toont aan dat de brutowinstmarge onder de 40% ligt: brutowinst 90 / verkoopprijs (300 + 90 = 390) x 100% = 23,08% (1p)
2019, tijdvak 2: Opgave 2
Opgavetekst
Informatiebron 1 Hungry Jack
Hungry Jack is een van oorsprong Australische restaurantketen. Tegenwoordig is de restaurantketen in de gehele wereld vertegenwoordigd. De keten is bekend vanwege de befaamde Hungry Jackburger.
De Hungry Jackformule
De menukaart van Hungry Jack is simpel. Op de menukaart kun je kiezen uit een losse Hungry Jackburger voor € 6 en het Hungry Jackburgermenu (Hungry Jackburger plus friet) voor € 10.
De organisatie
Alle Hungry Jackrestaurants worden gerund door franchisenemers. Een franchisenemer is een zelfstandige ondernemer, die zich conformeert aan de formule van een keten. Hungry Jack heeft met deze franchisenemers een franchiseovereenkomst afgesloten, waarin dit is afgesproken.
Informatiebron 2 Franchiseovereenkomst
Enkele bepalingen uit de franchiseovereenkomst:
Artikel 1
Franchisegever biedt de franchisenemer het gebruik van het pand van de franchisegever en de ondernemingsnaam “Hungry Jack” met bijbehorend logo aan.
Artikel 2
2.1 Franchisenemer aanvaardt het aanbod van franchisegever zoals in artikel 1 is omschreven en betaalt aan franchisegever voor deze diensten 15% van de kalendermaandomzet.
2.2 Franchisenemer verschaft franchisegever iedere maand inzicht in de financiële administratie van de franchiseonderneming.
Artikel 3
3.1 Franchisenemer hanteert een ondernemingsvorm met rechtspersoonlijkheid.
3.2 Franchisenemer volgt de instructies van franchisegever op voor wat betreft bedrijfsbeheer, de bepaling van het assortiment, de reclame en de verkoopbevordering, de prijspolitiek, de administratie, het personeelsbeleid, de wijze van bereiding van producten en de kwaliteitsbewaking.
3.3 Franchisenemer is verplicht zijn ingrediënten in te kopen tegen de vastgestelde prijzen bij door het hoofdkantoor geselecteerde leveranciers.
Artikel 4
4.1 Franchisegever biedt franchisenemer de mogelijkheid vreemd vermogen aan te trekken bij franchisegever.
4.2 Franchisegever verschaft uitsluitend annuïteitenleningen.
Artikel 5
5.1 Franchisenemer kan de franchiseovereenkomst per aangetekende brief opzeggen, waarbij een opzegtermijn van drie maanden in acht moet worden genomen.
5.2 De franchiseovereenkomst wordt opgezegd als franchisenemer gedurende meer dan één jaar op rij een negatief resultaat presenteert.
5.3 Franchisegever is verplicht franchisenemer te informeren wanneer niet aan de normen wordt voldaan.
5.4 Franchisegever kan de franchiseovereenkomst opzeggen nadat franchisenemer in gebreke is gesteld.
bron: De Nationale Franchise Gids (aangepast)
Informatiebron 4 Voorcalculatorische gegevens van een hamburger in 2018 en 2019
Eén hamburger bestaat voor 100% uit 110 gram rundvlees.
De inkoopprijs van een kilogram rundvlees is € 13,78 inclusief 6% btw.
Vraag 7 4 punten
Het verlies in 2018 bij het restaurant van Joost wordt mede veroorzaakt door een lage efficiëntie bij de verwerking van het rundvlees tot hamburgers. De hamburgers bestaan voor 100% uit rundvlees. Het rundvlees wordt handmatig verwerkt. Hierbij ontstaat verspilling van rundvlees. Er wordt te veel rundvlees weggegooid. Het prijsresultaat op het rundvlees over 2018 is € 0. Bereken het efficiencyresultaat van Joost over 2018 op het rundvlees. Geef aan of er sprake is van een voordelig/+/positief of van een nadelig/-/negatief resultaat (zie de informatiebronnen 3 en 4 en het formuleblad).
Bekijk het antwoord
- Berekent de werkelijke hoeveelheid verbruikt rundvlees: beginvoorraad 1.300 : 13 = 100 kg, plus inkopen 223.373,80 : 13,78 = 16.210 kg, minus eindvoorraad 5.850 : 13 = 450 kg, is 15.860 kg. (2p)
- Berekent de standaardhoeveelheid: (1.000 + 1.600) × 52 × 0,11 kg = 14.872 kg. (1p)
- Berekent het efficiencyresultaat: (14.872 − 15.860) × € 13 = € 12.844 nadelig/-/negatief. (1p)
De standaardprijs is € 13,78 : 1,06 = € 13 per kg (exclusief 6% btw). Het efficiencyresultaat is nadelig.
2019, tijdvak 2: Opgave 3
Opgavetekst
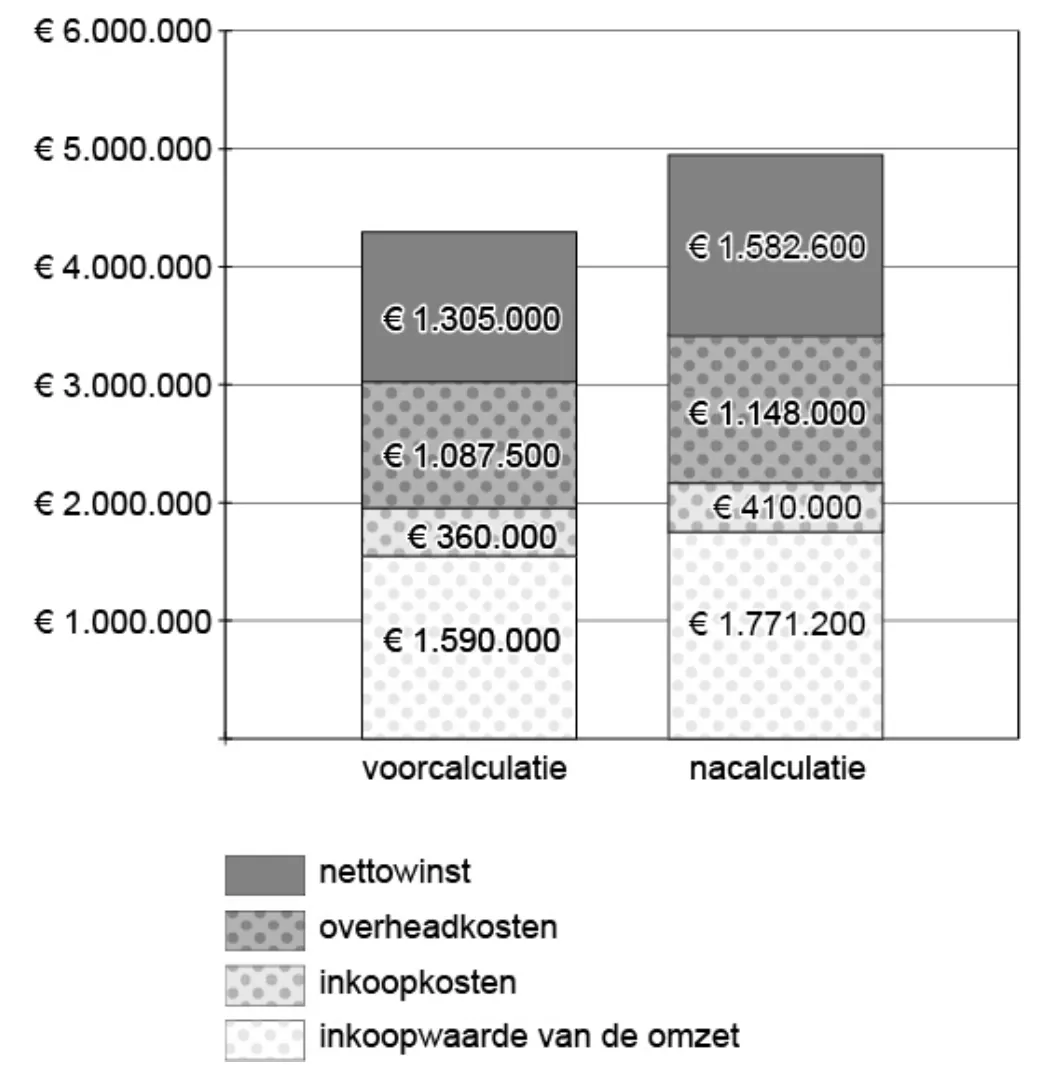
Voor- en nacalculatorische gegevens ByeBike 2018
| Gegeven 2018 | Aantal |
|---|---|
| Verwachte afzet | 7.500 stuks |
| Gerealiseerde afzet | 8.200 stuks |
Staafdiagram van de voor- en nacalculatie (bedragen in euro's):
| Calculatie | Inkoopwaarde van de omzet | Inkoopkosten | Overheadkosten | Nettowinst |
|---|---|---|---|---|
| voorcalculatie | 1.590.000 | 360.000 | 1.087.500 | 1.305.000 |
| nacalculatie | 1.771.200 | 410.000 | 1.148.000 | 1.582.600 |
Vraag 13 2 punten
ByeBike importeert één type elektrische fiets vanuit China naar Nederland en verkoopt deze in Nederland aan particulieren. Over het jaar 2018 zijn de verwachte afzet van 7.500 stuks en de gerealiseerde afzet van 8.200 stuks bekend (zie de gegevens en de grafiek bij deze vraag). In deze opgave blijven de belastingen buiten beschouwing. Bereken de gerealiseerde verkoopprijs in 2018 van een elektrische fiets van ByeBike.
Bekijk het antwoord
- Berekent de gerealiseerde verkoopprijs per fiets: (1.582.600 + 1.148.000 + 410.000 + 1.771.200) : 8.200 = € 599. (2p)
Voor elke gemaakte fout wordt 1 scorepunt in mindering gebracht.
Vraag 14 3 punten
ByeBike importeert één type elektrische fiets vanuit China naar Nederland en verkoopt deze in Nederland aan particulieren. Over het jaar 2018 zijn de verwachte afzet van 7.500 stuks en de gerealiseerde afzet van 8.200 stuks bekend (zie de gegevens en de grafiek bij deze vraag). In deze opgave blijven de belastingen buiten beschouwing. Bereken het gerealiseerde verkoopresultaat over 2018. Geef aan of er sprake is van een voordelig/+/positief of van een nadelig/-/negatief resultaat.
Bekijk het antwoord
- Berekent de kostprijs per fiets: (1.590.000 + 360.000 + 1.087.500) : 7.500 = € 405. (2p)
- Berekent het verkoopresultaat: (599 − 405) × 8.200 = € 1.590.800 voordelig/+/positief. Ook de totale opbrengst min 405 × 8.200 telt, met dezelfde uitkomst. (1p)
Vraag 15 3 punten
ByeBike importeert één type elektrische fiets vanuit China naar Nederland en verkoopt deze in Nederland aan particulieren. Over het jaar 2018 zijn de verwachte afzet van 7.500 stuks en de gerealiseerde afzet van 8.200 stuks bekend (zie de gegevens en de grafiek bij deze vraag). In deze opgave blijven de belastingen buiten beschouwing. Toon met behulp van het gerealiseerde verkoopresultaat en het budgetresultaat aan dat de over 2018 gerealiseerde nettowinst van ByeBike inderdaad € 1.582.600 is.
Bekijk het antwoord
- Berekent het budgetresultaat: 405 × 8.200 − 1.771.200 − 410.000 − 1.148.000 = −8.200, dus nadelig/-/negatief. (2p)
- Berekent de nettowinst: 1.590.800 − 8.200 = € 1.582.600. (1p)
2019, tijdvak 2: Opgave 6
Opgavetekst
Voorlopig overzicht Coppélia (gedeeltelijk ingevuld)
| Vrijdag | Zaterdag | |
|---|---|---|
| Capaciteit in zitplaatsen | 400 | 400 |
| Voorverkoop toegangsbewijzen | 120 | 230 |
| Totale omzet voorverkoop (in €) | 990,00 | 1.897,50 |
| Totale kosten zaalhuur (in €) | ………. | ………… |
| Totale kosten drankjes (in €) | ………. | …………. |
| Totale kosten (in €) | 1.262,25 | 1.504,25 |
Vraag 26 1 punt
Dansopleiding Coppélia heeft op de laatste vrijdag- en zaterdagavond van maart een dansvoorstelling in het plaatselijke theater georganiseerd. De voorverkoop is inmiddels afgelopen. Voor Coppélia zijn de kosten van de zaalhuur voor beide avonden per avond even hoog. Deze kosten worden gerekend tot de constante kosten. De zaalhuur is vooruitbetaald en bij annulering is geen restitutie mogelijk. De variabele kosten voor Coppélia zijn één drankje per persoon, dat in de toegangsprijs is inbegrepen. Anderhalve week voor de dansvoorstellingen maakt de eigenaar de voorlopige “balans” op (zie het overzicht bij deze vraag). In deze opgave blijven de belastingen buiten beschouwing. Bereken de variabele kosten per bezoeker.
Bekijk het antwoord
- Berekent de variabele kosten per bezoeker: (1.504,25 − 1.262,25) : (230 − 120) = € 2,20. (1p)
Vraag 27 1 punt
Dansopleiding Coppélia heeft op de laatste vrijdag- en zaterdagavond van maart een dansvoorstelling in het plaatselijke theater georganiseerd. Voor Coppélia zijn de kosten van de zaalhuur voor beide avonden per avond even hoog. De zaalhuur is vooruitbetaald en bij annulering is geen restitutie mogelijk. De variabele kosten voor Coppélia zijn één drankje per persoon, dat in de toegangsprijs is inbegrepen (zie het overzicht bij deze vraag). Bereken de totale kosten voor de zaalhuur voor vrijdag en zaterdag samen.
Bekijk het antwoord
- Berekent de totale zaalhuur voor vrijdag en zaterdag samen: (1.262,25 − 120 × 2,20) × 2 = € 1.996,50. Ook (1.504,25 − 230 × 2,20) × 2 = € 1.996,50 telt. (1p)
Het correctievoorschrift noemt in de tweede uitwerking 1.504,24; dat is een tikfout, de totale kosten van zaterdag zijn € 1.504,25. Het antwoord blijft € 1.996,50.
Vraag 28 2 punten
Dansopleiding Coppélia organiseert een dansvoorstelling op twee avonden (zie het overzicht bij deze vraag). De variabele kosten zijn één drankje per bezoeker. Tussen voorverkoop en voorstelling wil de eigenaar 25 vips uitnodigen, die een gratis toegangsbewijs (inclusief drankje) krijgen. Daarnaast is hij van plan om de prijs van een toegangsbewijs aan de deur met € 1,50 te verlagen en de dansvoorstelling extra te promoten. De extra promotiekosten zullen € 150 zijn. De eigenaar hoopt met de dansvoorstellingen op beide avonden samen een totale winst van minimaal € 500 te behalen. Bereken de dekkingsbijdrage per verkocht extra toegangsbewijs.
Bekijk het antwoord
- Berekent de dekkingsbijdrage per extra toegangsbewijs: (990 : 120) − 1,50 − 2,20 = € 4,55 (de voorverkoopprijs is € 8,25 per toegangsbewijs). (2p)
Voor elke gemaakte fout wordt 1 scorepunt in mindering gebracht.
Vraag 29 3 punten
Dansopleiding Coppélia organiseert een dansvoorstelling op twee avonden (zie het overzicht bij deze vraag). Tussen voorverkoop en voorstelling wil de eigenaar 25 vips uitnodigen, die een gratis toegangsbewijs (inclusief drankje) krijgen. Hij wil de prijs van een toegangsbewijs aan de deur met € 1,50 verlagen en de dansvoorstelling extra promoten, met € 150 promotiekosten. De eigenaar hoopt op beide avonden samen een totale winst van minimaal € 500 te behalen. Bereken met behulp van het antwoord van vraag 28 hoeveel extra toegangsbewijzen aan de deur verkocht moeten worden om de winstdoelstelling te realiseren.
Bekijk het antwoord
- Berekent de winst op de voorverkoop: (990 + 1.897,50) − (1.262,25 + 1.504,25) = € 121, en het benodigde bedrag: 150 + 25 × 2,20 + (500 − 121) = € 584. (2p)
- Berekent het aantal extra toegangsbewijzen: 584 : 4,55 = 128,35, dus minimaal 129 toegangsbewijzen. (1p)
Als naar beneden is afgerond, het derde scorepunt niet toekennen.
2018, tijdvak 1: George & Jim
Opgavetekst
Gegevens 2017 (bedragen exclusief btw)
George & Jim baseert de kostprijs van 2018 op onderstaande standaardgegevens uit 2017 (verfijnde opslagmethode).
| Gegevens 2017 | Bedrag |
|---|---|
| Omzet | € 8.270.000 |
| Directe kosten: loonkosten | € 900.000 |
| Directe kosten: materiaalkosten | € 1.500.000 |
| Indirecte kosten: loonkosten | 38% van de directe loonkosten |
| Indirecte kosten: atelierkosten | 16% van de directe materiaalkosten |
| Indirecte kosten: verkoopkosten | € 1.320.000 |
| Indirecte kosten: dotatie voorziening | 8% van de omzet |
| Winstmarge | 40% van de omzet |
De verkoopkosten worden uitgedrukt in een percentage van de totale directe kosten.
Vraag 1 1 punt
Bij de verfijnde opslagmethode worden de verkoopkosten uitgedrukt in een percentage van de totale directe kosten. Bereken het opslagpercentage voor de dekking van de indirecte verkoopkosten.
Bekijk het antwoord
- Berekent het opslagpercentage: 1.320.000 / (900.000 + 1.500.000) x 100% = 55% (1p)
Bron 2
Foto van twee jurken op paspoppen in een binnenplaats. Links een jurk met een bloemenmotief, rechts een donkere, lange jurk.
Vraag 3 4 punten
Voor de uitreiking van een publieksprijs in juni 2018 heeft een Bekende Nederlander (BN'er) een avondjurk besteld bij George & Jim. Aan deze jurk zal 40 uur directe arbeid à € 50 per uur besteed worden. In deze jurk zal € 1.500 aan direct materiaal verwerkt worden. Bereken de verkoopprijs inclusief 21% btw die George & Jim voor deze jurk in rekening zal brengen.
Bekijk het antwoord
- Berekent de directe en indirecte kosten: 2.000 + 1.500 + 760 + 240 (directe loonkosten 40 x 50 = 2.000; indirecte loonkosten 0,38 x 2.000 = 760; atelierkosten 0,16 x 1.500 = 240) (1p)
- Berekent de verkoopkosten: 0,55 x (2.000 + 1.500) = 1.925 (1p)
- Berekent de verkoopprijs exclusief btw: 6.425 / (1 - (0,08 + 0,40)) = € 12.355,77 (1p)
- Berekent de verkoopprijs inclusief btw: 12.355,77 x 1,21 = € 14.950,48 (1p)
2018, tijdvak 1: Kroos bv
Vraag 15 1 punt
Voorcalculatorische gegevens over 2018 van Kroos bv: normaal aantal productieve werkdagen per jaar 216; normaal totaal aantal productieve uren per werkdag 14; totale constante fabricagekosten per jaar € 1.360.800. Bereken het machine-uurtarief.
Bekijk het antwoord
- Berekent het machine-uurtarief: 1.360.800 / (216 x 14) = € 450 (1p)
Vraag 16 1 punt
In week 2 van 2018 heeft Kroos gepland om gedurende vijf werkdagen baden van het model Salerno te produceren. De standaardfabricagekostprijs van model Salerno is als volgt samengesteld: grondstof (variabel) 12 kg à € 8; loon (variabel) 2/3 uur à € 42; machinekosten (constant) 1/2 uur, zie vraag 15 voor het tarief. Bereken de standaardfabricagekostprijs van het bad model Salerno.
Bekijk het antwoord
- Berekent de standaardfabricagekostprijs: 12 x 8 = 96; 2/3 x 42 = 28; 1/2 x 450 = 225; totaal € 349 (1p)
Formuleblad
Voor beantwoording van de vragen 17, 18, 24 en 26 zijn de volgende formules beschikbaar.
Vragen 17 en 18:
- sp = standaardprijs
- sh = standaardhoeveelheid
- wh = werkelijke hoeveelheid
- W = werkelijke hoeveelheid
- N = normale hoeveelheid
- C = voorcalculatorische constante kosten
Bezettingsresultaat machinekosten: $(W - N) \times \frac{C}{N}$
Efficiencyresultaat machinekosten: $(sh - wh) \times sp$
Vraag 24: cashflow = ontvangsten - uitgaven
Vraag 26, formules voor samengestelde interest:
i = \frac{p}{100}
C = K \times (1 + i)^{-n}
C_n = T \times \frac{1 - (1 + i)^{-n}}{i}
E = K \times (1 + i)^{n}
E_n = T \times \frac{(1 + i) \times \{(1 + i)^{n} - 1\}}{i}
Somformule meetkundige reeks:
S = a \times \frac{r^{n} - 1}{r - 1}
Hierbij gebruikte symbolen:
- C = contante waarde
- E = eindwaarde
- K = kapitaal
- T = termijnbedrag
- p = rentepercentage
- n = aantal perioden (bij de meetkundige reeks: aantal termen)
- i = interest
- S = som van de getallen in een meetkundige reeks
- a = aanvangsterm van de meetkundige reeks
- r = reden van de meetkundige reeks
Vraag 17 2 punten
Na afloop van week 2 presenteert de controller de nacalculatorische gegevens over de productie van week 2: productie 130 baden model Salerno; grondstofverbruik 1.573 kg met een inkoopwaarde van € 12.505,35; lonen 90 uur, waarvoor € 3.798 is berekend; aantal machine-uren 67; geen prijsverschil op de machine-uren. Bereken het bezettingsresultaat op de machinekosten (zie formuleblad). Geef aan of er sprake is van een voordelig of van een nadelig resultaat.
Bekijk het antwoord
- Berekent het bezettingsresultaat: (67 - 5 x 14) x 450 = € 1.350 en noemt dat nadelig (2p)
Vraag 18 2 punten
Bij de nacalculatie van week 2 (zie vraag 17) zijn 130 baden model Salerno gemaakt met 67 machine-uren. De standaard machinetijd is 1/2 uur per bad (zie vraag 16). Bereken het efficiencyresultaat op de machinekosten (zie formuleblad). Geef aan of er sprake is van een voordelig of van een nadelig resultaat.
Bekijk het antwoord
- Berekent het efficiencyresultaat: (130 x 1/2 - 67) x 450 = € 900 en noemt dat nadelig (2p)
Bron 12
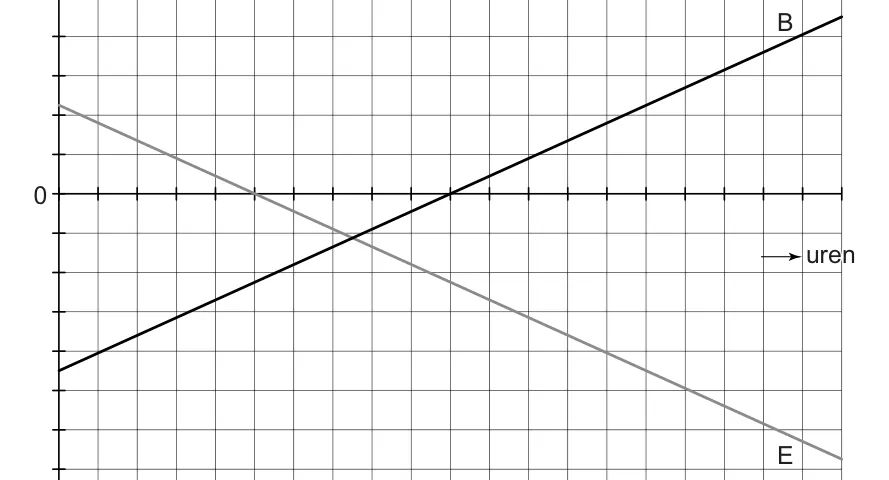
Schematische grafiek die in het algemeen het verband tussen een bezettingsresultaat (lijn B) en een efficiencyresultaat (lijn E) schetst. Verticale as: resultaat x € 1. Horizontale as: uren. Lijn B stijgt van linksonder naar rechtsboven en gaat door de nullijn. Lijn E daalt van linksboven naar rechtsonder en gaat ook door de nullijn. Op de assen staan geen waarden.
Vraag 19 2 punten
Hieronder is een grafiek die in het algemeen het verband tussen een bezettingsresultaat (lijn B) en een efficiencyresultaat (lijn E) schetst. Leg uit dat de lijnen van het bezettingsresultaat en het efficiencyresultaat een tegengesteld verloop hebben.
Bekijk het antwoord
- Legt uit dat een werkelijke hoeveelheid die hoger is dan de normale hoeveelheid een hogere dekking van de constante kosten geeft, dus een positieve bijdrage aan het bezettingsresultaat (1p)
- Legt uit dat een werkelijke hoeveelheid die hoger is dan de standaard (toegestane) hoeveelheid teveel gebruik betekent, dus een negatieve bijdrage aan het efficiencyresultaat (1p)
Het bezettingsresultaat en het efficiencyresultaat zijn in dit geval, bij enkel constante machinekosten en gelijkblijvende productie, communicerende vaten. Een uitleg die dat niet noemt, maar de twee tegengestelde effecten wel goed beschrijft, is volledig.
2018, tijdvak 1: Tropol bv
Informatiebron 5 Gegevens met betrekking tot de markt van personenauto's en de verwachte afzet van Tropol in 2016
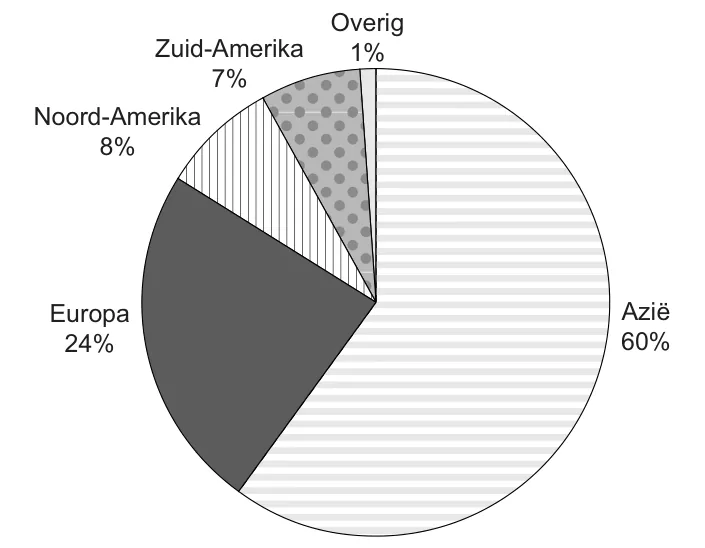
Tropol is in 2016 gestart met de productie van de kappasonde op basis van de volgende verwachtingen:
- aantal geproduceerde auto's met verbrandingsmotor wereldwijd: 62.500.000 per jaar
- aandeel per continent in de wereldautoproductie (cirkeldiagram):
| Continent | Aandeel |
|---|---|
| Azië | 60% |
| Europa | 24% |
| Noord-Amerika | 8% |
| Zuid-Amerika | 7% |
| Overig | 1% |
- De producenten uit de Europese Unie hebben een marktaandeel van 42% in de totale Europese autoproductie. In de overige Europese landen wordt 58% van de Europese personenauto's geproduceerd.
- Tropol levert enkel aan producenten uit de Europese Unie.
- Tropol levert kappasondes voor 5% van alle in de Europese Unie geproduceerde personenauto's.
Vraag 21 1 punt
In informatiebron 5 staan gegevens over de markt van personenauto's en de verwachte afzet van Tropol in 2016. Toon met een berekening aan dat de in 2016 verwachte afzet van Tropol 315.000 stuks kappasondes is.
Bekijk het antwoord
- Toont met een berekening aan: 62.500.000 x 0,24 x 0,42 x 0,05 = 315.000 (1p)
Informatiebron 6 Gegevens over de constante kosten van de kappasonde
| Afschrijvingskosten CNC31 | |
|---|---|
| CNC31 aanschafprijs | € 11.250.000 |
| installatiekosten | 40% van de aanschafprijs |
| restwaarde | 10% van de aanschafwaarde |
| levensduur | 10 jaar |
| afschrijvingswijze | lineair |
| Afschrijvingskosten licentie | |
| licentiekosten | De gekochte licentie wordt vanaf 1 januari 2016 gedurende 10 jaar lineair en volledig afgeschreven. Bij elke kappasonde wordt € 0,50 afschrijvingskosten van de licentie in de kostprijs doorberekend. |
Uitwerkbijlage vraag 22 Variabele en constante kosten per stuk (in euro's)
| Kostensoort | Per stuk (in euro's) |
|---|---|
| Variabele kosten: onderdelen | 30,00 |
| Variabele kosten: loonkosten | 40,00 |
| Constante kosten: afschrijvingskosten CNC31 | ……… |
| Constante kosten: afschrijvingskosten licentie | 0,50 |
| Standaardkostprijs | ……… |
| Nettowinstmarge | ……… |
| Verkoopprijs | 83,00 |
Berekeningen: afschrijvingskosten CNC31 per stuk ………
De totale verwachte nettowinst over 2016 door de verkoop van kappasondes: ………
Vraag 22 2 punten
De verwachte afzet in 2016 geldt voor Tropol als de verwachte productie en als de normale productie en normale afzet in de periode 2016 tot en met 2025. Tropol produceert de kappasonde met de CNC31 (informatiebron 6). Bereken voor Tropol de verwachte nettowinst over 2016 door de verkoop van de kappasondes. Vul hiertoe de uitwerkbijlage behorende bij deze vraag zo volledig mogelijk in.
Bekijk het antwoord
- Berekent de afschrijvingskosten CNC31 per stuk: 11.250.000 x 1,4 x 0,9 / (10 x 315.000) = € 4,50, waarmee de standaardkostprijs € 75,00 en de nettowinstmarge € 8,00 (verkoopprijs € 83,00) volgen (1p)
- Berekent de totale verwachte nettowinst over 2016: 315.000 x € 8 = € 2.520.000 (1p)
2018, tijdvak 2: Photolearn
Vraag 19 2 punten
Bij de fotografieclub Photolearn kunnen sinds 1989 beginnende hobbyisten onder begeleiding van deskundigen kennismaken met de technieken van fotograferen. Wie lid wil worden, kiest uit drie abonnementen: maand € 55, 3-maands € 150 en 12-maands € 540. Het is alleen mogelijk per eerste dag van een maand lid te worden. Elk lid kan maar één abonnement tegelijkertijd hebben. De betaling dient altijd te geschieden per vooruitbetaling op de eerste dag van een maand. Niet vooruitbetaald is niet deelnemen. Er zal dus nooit sprake zijn van ‘nog te ontvangen contributie’. Het aantal uitstaande abonnementen in april 2018: 4 maandabonnementen, 4 3-maandsabonnementen en 6 12-maandsabonnementen (totaal 14). Bereken de totale contributiebaten over april 2018.
Bekijk het antwoord
- Berekent de contributiebaten over april 2018: 4 x 55 + 4 x 150/3 + 6 x 540/12 = € 690. (2p)
Het antwoord € 4.060 (de abonnementen niet per maand omgerekend) levert geen scorepunten op.
Vraag 20 2 punten
Bij de fotografieclub Photolearn kunnen sinds 1989 beginnende hobbyisten onder begeleiding van deskundigen kennismaken met de technieken van fotograferen. Wie lid wil worden, kiest uit drie abonnementen: maand € 55, 3-maands € 150 en 12-maands € 540. Het is alleen mogelijk per eerste dag van een maand lid te worden. Elk lid kan maar één abonnement tegelijkertijd hebben. De betaling dient altijd te geschieden per vooruitbetaling op de eerste dag van een maand. Het aantal uitstaande abonnementen in april 2018: 4 maandabonnementen, 4 3-maandsabonnementen en 6 12-maandsabonnementen (totaal 14). Over de verandering van het aantal abonnementen in mei 2018 ten opzichte van april 2018 is het volgende gegeven. 3-maandsabonnement: van drie van de vier leden in april met een 3-maandsabonnement liep het abonnement op 30 april af: twee van hen hebben hun 3-maandsabonnement per 1 mei verlengd; de derde is gestopt; de vierde had een 3-maandsabonnement genomen op 1 april 2018. Er waren in mei geen nieuwe aanmeldingen van leden voor een 3-maandsabonnement. 12-maandsabonnement: de zes leden in april met een 12-maandsabonnement hebben hun abonnement per 1 januari 2018 aangeschaft. Op 1 mei heeft één nieuw lid een 12-maandsabonnement afgesloten. Contributieontvangsten: de totale contributieontvangsten in mei waren € 1.170. Bereken het aantal leden van Photolearn met een maandabonnement in mei 2018.
Bekijk het antwoord
- Berekent het aantal maandabonnementen in mei: (1.170 - 2 x 150 - 1 x 540) / 55 = 6 leden. (2p)
2018, tijdvak 2: Steigerhuis
Vraag 23 1 punt
Om de indirecte kosten van 2018 door te berekenen in de kostprijs van de kapstok gebruikt Steigerhuis de verfijnde opslagmethode. Noem een voordeel voor een onderneming van het gebruik van de verfijnde opslagmethode ten opzichte van de primitieve opslagmethode.
Bekijk het antwoord
- Noemt een voordeel van de verfijnde opslagmethode, bijvoorbeeld: de kostprijs wordt nauwkeuriger opgebouwd; of door de verfijning per kostensoort kunnen budgetten nauwkeuriger worden geëvalueerd. (1p)
Informatiebron 4 Informatie over de werkelijk berekende lonen over 2017. Werknemerslijst productiehal Steigerhuis in 2017
| Naam | Leeftijd in jaren | Aantal functiejaren | Loongroep | Werkuren per week | Bruto-maandloon (noot 1) |
|---|---|---|---|---|---|
| Nick | 25 | 4 | B | 24 | |
| Sari | 25 | 2 | B | 16 | |
| Anouk | 29 | 8 | D | 38 | |
| Jari | 36 | 12 | G | 38 | |
| Steven | 38 | 13 | J | 40 | |
| Luuk | 42 | 6 | H | 38 | |
| € 13.872,58 | |||||
| Hakim | 55 | 7 | J | 40 | …………… |
| totaal € ………… |
noot 1 exclusief vakantiegeld
Informatiebron 5 Brutoloon, exclusief vakantiegeld, in euro’s per maand bij een 38-urige werkweek, vanaf 1 januari 2017
| Functiejaren | A | B | C | D | E | F | G | H | I | J |
|---|---|---|---|---|---|---|---|---|---|---|
| 0 | 1.525 | 1.898 | 1.977 | 2.019 | 2.083 | 2.188 | 2.368 | 2.567 | 2.810 | 3.103 |
| 1 | 1.846 | 1.959 | 1.994 | 2.038 | 2.122 | 2.239 | 2.417 | 2.624 | 2.875 | 3.166 |
| 2 | 1.860 | 1.975 | 2.009 | 2.062 | 2.162 | 2.287 | 2.468 | 2.673 | 2.935 | 3.230 |
| 3 | 1.879 | 1.988 | 2.025 | 2.079 | 2.195 | 2.336 | 2.526 | 2.734 | 2.997 | 3.302 |
| 4 | 2.003 | 2.038 | 2.103 | 2.238 | 2.384 | 2.574 | 2.791 | 3.058 | 3.364 | |
| 5 | 2.024 | 2.059 | 2.121 | 2.273 | 2.433 | 2.626 | 2.844 | 3.115 | 3.429 | |
| 6 | 2.043 | 2.080 | 2.155 | 2.314 | 2.483 | 2.674 | 2.898 | 3.177 | 3.497 | |
| 7 | 2.064 | 2.100 | 2.186 | 2.383 | 2.558 | 2.733 | 2.950 | 3.235 | 3.563 | |
| 8 | 3.006 | 3.302 | 3.629 | |||||||
| 9 | 3.356 | 3.693 | ||||||||
| 10 en hoger | 3.761 |
- Het vakantiegeld is 8% van het brutojaarloon.
- Het werkgeversaandeel in de sociale lasten is 30% van het brutojaarloon inclusief vakantiegeld.
bron: cao Metaal & Techniek
Vraag 24 3 punten
In de productiehal van Steigerhuis werken zeven werknemers (zie informatiebron 4). Deze werknemers zijn het hele jaar 2017 in dienst geweest van Steigerhuis. De werkelijke directe loonkosten worden berekend onder andere op basis van de cao-afspraken (zie informatiebron 5). Het budgetresultaat op de directe lonen in 2017 was € 3.085,84 voordelig. Bereken de totale standaard directe loonkosten over 2017. Rond af op hele euro’s.
Bekijk het antwoord
- Berekent het totale bruto maandloon van de zeven werknemers: 13.872,58 + 3.563 x 40/38 = 17.623,11. (1p)
- Berekent de jaarkosten inclusief vakantiegeld en werkgeverslasten: 17.623,11 x 12 x 1,08 x 1,30 = 296.914,16. (1p)
- Telt het voordeel op: 296.914,16 + 3.085,84 = € 300.000. (1p)
Informatiebron 6 Gegevens over de standaardkosten van Steigerhuis over 2017
| Post | Bedrag |
|---|---|
| directe materiaalkosten | € 1.000.000 |
| directe loonkosten | + € …………… |
| totale directe kosten | € ………… |
| indirecte variabele loonkosten | € 325.000 |
| indirecte variabele overige kosten | + € 140.000 |
| totale indirecte variabele kosten | € 465.000 |
| totale indirecte constante kosten | € 183.000 |
| Stuks | Aantal |
|---|---|
| normale productie en afzet | 60.000 |
| verwachte productie en afzet | 61.000 |
Vraag 25 1 punt
Voor het berekenen van de kostprijs van een kapstok in 2018 worden: de indirecte variabele loonkosten over 2017 uitgedrukt in een percentage van de totale standaard directe kosten over 2017; de indirecte variabele overige kosten over 2017 uitgedrukt in een percentage van de totale standaard directe materiaalkosten over 2017; de indirecte constante kosten uitgedrukt in een opslag in euro’s per kapstok. Maak bij de beantwoording van de vragen 25, 26 en 27 gebruik van informatiebron 6. Bereken het opslagpercentage ter dekking van de indirecte variabele loonkosten.
Bekijk het antwoord
- Berekent het opslagpercentage: 325.000 / (1.000.000 + 300.000) x 100% = 25%. (1p)
Vraag 26 1 punt
Voor het berekenen van de kostprijs van een kapstok in 2018 worden: de indirecte variabele loonkosten over 2017 uitgedrukt in een percentage van de totale standaard directe kosten over 2017; de indirecte variabele overige kosten over 2017 uitgedrukt in een percentage van de totale standaard directe materiaalkosten over 2017; de indirecte constante kosten uitgedrukt in een opslag in euro’s per kapstok. Maak bij de beantwoording van de vragen 25, 26 en 27 gebruik van informatiebron 6. Bereken het opslagpercentage ter dekking van de indirecte variabele overige kosten.
Bekijk het antwoord
- Berekent het opslagpercentage: 140.000 / 1.000.000 x 100% = 14%. (1p)
Vraag 27 1 punt
Voor het berekenen van de kostprijs van een kapstok in 2018 worden: de indirecte variabele loonkosten over 2017 uitgedrukt in een percentage van de totale standaard directe kosten over 2017; de indirecte variabele overige kosten over 2017 uitgedrukt in een percentage van de totale standaard directe materiaalkosten over 2017; de indirecte constante kosten uitgedrukt in een opslag in euro’s per kapstok. Maak bij de beantwoording van de vragen 25, 26 en 27 gebruik van informatiebron 6. Bereken de opslag in euro’s per kapstok ter dekking van de indirecte constante kosten.
Bekijk het antwoord
- Berekent de opslag per kapstok: 183.000 / 60.000 = € 3,05. (1p)
Vraag 28 4 punten
Voor het berekenen van de kostprijs van een kapstok in 2018 worden: de indirecte variabele loonkosten over 2017 uitgedrukt in een percentage van de totale standaard directe kosten over 2017; de indirecte variabele overige kosten over 2017 uitgedrukt in een percentage van de totale standaard directe materiaalkosten over 2017; de indirecte constante kosten uitgedrukt in een opslag in euro’s per kapstok. Een grote hotelketen plaatst een bestelling van honderd kapstokken van het model Almere. De hotelketen geeft aan maximaal € 44,59 te willen betalen per kapstok. De directie van Steigerhuis heeft besloten de bestelling alleen te accepteren als de voorgecalculeerde nettowinstmarge per kapstok hoger is dan 15% van de verkoopprijs. De standaard directe materiaalkosten zijn € 20 per kapstok van model Almere en de standaard directe loonkosten zijn € 5 per kapstok van model Almere. Toon aan met een berekening of de bestelling geaccepteerd zal worden.
Bekijk het antwoord
- Berekent de kostprijs per kapstok: directe kosten 20,00 + 5,00 = 25,00; opslag indirecte variabele loonkosten 0,25 x 25 = 6,25; opslag indirecte variabele overige kosten 0,14 x 20 = 2,80; opslag indirecte constante kosten 3,05; kostprijs € 37,10. (2p)
- Berekent de nettowinstmarge in procenten van de verkoopprijs: (44,59 - 37,10) / 44,59 x 100% = 16,8%; of een gelijkwaardige berekening (44,59 / 1,15 = 38,77, of 37,10 / 0,85 = 43,65). (1p)
- Concludeert dat de bestelling wordt geaccepteerd, omdat 16,8% hoger is dan 15% (of 38,77 hoger dan 37,10, of 43,65 lager dan 44,59). (1p)
2018, tijdvak 2: Inbeeld
Opgavetekst
Totale kosten 2018 bij verschillende arbeidsuren
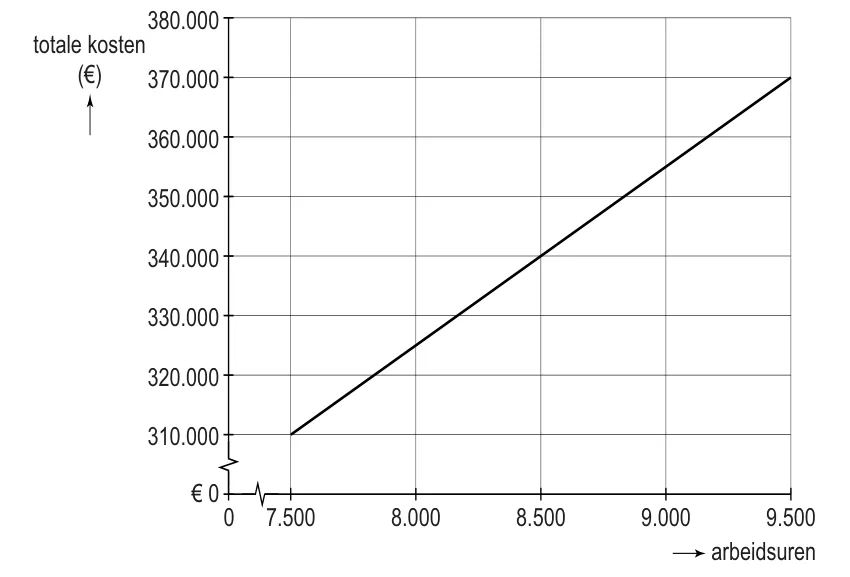
| Arbeidsuren | Totale kosten |
|---|---|
| 7.500 | 310.000 |
| 9.500 | 370.000 |
Vraag 29 1 punt
Inbeeld bv is een communicatiebureau dat zich richt op de markt van visuele communicatie. Voorbeelden van zijn activiteiten zijn het bouwen en onderhouden van websites en het maken van bedrijfsfilms. Het tarief van de diensten van Inbeeld wordt uitgedrukt in een bedrag per arbeidsuur. De volgende gegevens van Inbeeld zijn bekend: de totale kosten 2018 bij verschillende arbeidsuren (zie de grafiek). Het aantal verwachte arbeidsuren over 2018 is 9.000. Bereken de variabele kosten per arbeidsuur.
Bekijk het antwoord
- Berekent de variabele kosten per arbeidsuur: (370.000 - 310.000) / (9.500 - 7.500) = € 30. (1p)
Vraag 30 1 punt
Inbeeld bv is een communicatiebureau dat zich richt op de markt van visuele communicatie. Voorbeelden van zijn activiteiten zijn het bouwen en onderhouden van websites en het maken van bedrijfsfilms. Het tarief van de diensten van Inbeeld wordt uitgedrukt in een bedrag per arbeidsuur. De volgende gegevens van Inbeeld zijn bekend: de totale kosten 2018 bij verschillende arbeidsuren (zie de grafiek). Het aantal verwachte arbeidsuren over 2018 is 9.000. Bereken de totale constante kosten.
Bekijk het antwoord
- Berekent de totale constante kosten: 370.000 - (9.500 x 30) = € 85.000. (1p)
Vraag 31 3 punten
Inbeeld bv is een communicatiebureau dat zich richt op de markt van visuele communicatie. Het tarief van de diensten van Inbeeld wordt uitgedrukt in een bedrag per arbeidsuur. De volgende gegevens van Inbeeld zijn bekend: de totale kosten 2018 bij verschillende arbeidsuren (zie de grafiek); het aantal verwachte arbeidsuren over 2018 is 9.000; de variabele kosten zijn € 30 per arbeidsuur en de totale constante kosten € 85.000. De verwachte omzet over 2018 is € 450.000. De eigenaren streven continuïteit van de onderneming na. Zij willen daarom dat bij Inbeeld de verwachte omzet over 2018 minstens 1,5 keer de breakeven-omzet is. Bereken met behulp van de dekkingsbijdrage of Inbeeld in 2018 voldoet aan de wens van de eigenaren (zie formuleblad).
Bekijk het antwoord
- Berekent het tarief: 450.000 / 9.000 = € 50 per arbeidsuur. (1p)
- Berekent de dekkingsbijdrage in procenten: variabele kosten 30 / 50 x 100% = 60%, dus dekkingsbijdrage 100% - 60% = 40%. (1p)
- Berekent de breakeven-omzet: 85.000 / 0,40 x 1,5 = € 318.750, en concludeert dat € 450.000 hoger is dan € 318.750, dus de wens van de eigenaren wordt voldaan. (1p)
Rekent de leerling via de break-even afzet (85.000 / 20 = 4.250 arbeidsuren), dan krijgt de leerling 1 scorepunt minder. Het correctievoorschrift noemt dat uitdrukkelijk.
Hoe vaak kostprijs en break-even in het examen komt
| Examen | Vragen | Aantal | Aandeel |
|---|---|---|---|
| 2019, tijdvak 1 | 1-3, 14-17, 19, 22 | 9 | 33% |
| 2019, tijdvak 2 | 7, 13-15, 26-29 | 8 | 28% |
| 2018, tijdvak 1 | 1, 3, 15-19, 21-22 | 9 | 30% |
| 2018, tijdvak 2 | 19-20, 23-31 | 11 | 35% |
In 4 van de 4 ingedeelde examens management en organisatie vwo staat een vraag over kostprijs en break-even, samen 37 vragen (32% van alle examenvragen). De meeste stonden in 2018, tijdvak 2: 11 vragen.
Oefenen met kostprijs en break-even
Maak de 15 nieuwste examenvragen over kostprijs en break-even online, zonder account, of kies de vragen uit één jaar (2019 en 2018). Het AI-model kijkt ze na volgens het correctievoorschrift, je docent keurt het resultaat goed en je krijgt per vraag je punten en feedback in je mail.
Oefen de vragen over kostprijs en break-even
Andere onderwerpen management en organisatie vwo
Kostprijs en break-even op andere niveaus
- Examenvragen kostprijs en break-even management en organisatie havo
- Examenvragen kostprijs en break-even management en organisatie vwo (bezemexamen)
Nakijken als docent
Kies het examen in de vragenbank
In de vragenbank van ToetsChecker staat elk examen management en organisatie vwo onder Eindexamens. Je neemt de examenvragen over in een eigen toets, alles of een selectie, of je leest het examen met het correctievoorschrift in als correctiemodel.
Laat de klas het examen maken
Op papier, zoals het echte examen: je scant de stapel in één keer of mailt de scan naar je scanadres. Of online, als digitale toetsafname met toezicht; de opgavetekst staat dan als bron bij elke vraag. Afbeeldingen uit het examen gaan niet mee, die staan in de PDF van de opgaven.
Geef de resultaten vrij
Het AI-model kijkt elk examen na volgens het correctievoorschrift en schrijft feedback per vraag. Bij een oefenexamen geef je alles in één keer vrij; bij een toets die meetelt loop je het voorstel eerst na. De leerling ziet het resultaat pas na jouw vrijgave.
ToetsChecker is geen examensite: je kijkt er ook je eigen SO's, proefwerken, praktische opdrachten en verslagen mee na, handgeschreven of digitaal, met jouw correctiemodel en feedback per vraag. Een gratis account heeft alle functies en 200 credits per maand, genoeg om ongeveer 100 toetsen te laten nakijken. Maak een gratis account of lees eerst hoe het nakijken werkt.
Alle oefentoetsen en eindexamens van dit vak staan op bedrijfseconomie oefenen. Wat je op je centraal examen nodig hebt om te slagen, reken je uit met de slaag-zakcalculator.
Veelgestelde vragen
Hoe vaak komt kostprijs en break-even voor in het eindexamen management en organisatie vwo?
In de 4 ingedeelde examens van 2018 tot en met 2019 gaan 37 vragen over kostprijs en break-even, 32% van alle examenvragen. Het onderwerp staat in 4 van die examens.
In welk examen management en organisatie vwo stonden de meeste vragen over kostprijs en break-even?
In het examen van 2018, tijdvak 2, met 11 vragen: 19-20, 23-31.
Hoe oefen ik examenvragen over kostprijs en break-even?
Op deze pagina staan alle vragen over kostprijs en break-even met het antwoord. Je maakt ook de 15 nieuwste vragen online, of die van één jaar, zonder account: het AI-model kijkt ze na, je docent keurt het resultaat goed en je krijgt per vraag feedback.