Examenvragen financiering management en organisatie vwo
22 vragen over financiering uit 4 centrale examens van 2018 tot en met 2019.
Financiering komt in 4 van de 4 examens management en organisatie vwo voor, met 22 vragen (19% van alle examenvragen). Het meest in 2018, tijdvak 2 (9 vragen). Je oefent de vragen online en het AI-model kijkt ze na volgens het correctievoorschrift.
Alle examenvragen over financiering
Per examen de vragen over financiering, nieuwste eerst, met de tekst van de opgave erbij. Onder elke vraag klap je het antwoord uit het correctievoorschrift open.
Oefen de vragen over dit onderwerp online
2019, tijdvak 1: Tai-otoshi
Opgavetekst
Informatiebron 5 Balans Tai-otoshi per 1 januari 2018 in €
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Judomatten | 23.000 | Eigen vermogen | 15.120 |
| Inventaris | 2.700 | 4%-Lening | 6.000 |
| Voorraad judopakken | 800 | Vooruitontvangen contributie voor 2018 | 660 |
| Nog te ontvangen contributie over 2017 | 440 | Nog te betalen huur dojo over 2017 (noot 1) | 60 |
| Kas | 120 | Nog te betalen vergoeding judoleraren over 2017 | 150 |
| Nog te betalen interest over 2017 | 60 | ||
| Nog te betalen afdracht Judo Bond Nederland over 2017 | 50 | ||
| Bank | 4.960 | ||
| Totaal | 27.060 | Totaal | 27.060 |
Staat van baten en lasten van Tai-otoshi over 2018 in €
| Baten | Bedrag | Lasten | Bedrag |
|---|---|---|---|
| Contributie | 19.800 | Vergoeding judoleraren | 4.500 |
| Verkoop judopakken | 1.785 | Huur dojo | … |
| Inkoopwaarde van de verkochte judopakken | 1.680 | ||
| Afschrijvingslasten judomatten | 3.000 | ||
| Afschrijvingslasten inventaris | 400 | ||
| Interestlasten 4%-Lening | (a) | ||
| Afdracht Judo Bond Nederland | 100 | ||
| Diversen | 1.000 | ||
| Saldo baten en lasten | 3.171 | ||
| Totaal | 21.585 | Totaal | 21.585 |
Noot 1: dojo = oefenruimte bij de judosport.
Overzicht van ontvangsten en uitgaven Tai-otoshi over 2018 in €
| Ontvangsten | Bedrag | Uitgaven | Bedrag |
|---|---|---|---|
| Contributie | (b) | Vergoeding judoleraren | 4.450 |
| Verkoop judopakken | 1.785 | Inkoop judopakken | 1.520 |
| Huur dojo | … | ||
| Aflossing 4%-Lening | 600 | ||
| Afdracht Judo Bond Nederland | 200 | ||
| Interest 4%-Lening | 240 | ||
| Diversen | 1.000 | ||
| Saldo ontvangsten en uitgaven | 4.586 | ||
| … | … |
Balans Tai-otoshi per 31 december 2018 in €
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Judomatten | 19.000 | Eigen vermogen | … |
| Inventaris | 2.300 | 4%-Lening | 5.400 |
| Voorraad judopakken | (c) | Vooruitontvangen contributie voor 2019 | 330 |
| Vooruitbetaalde afdracht Judo Bond Nederland voor 2019 | 50 | Nog te betalen vergoeding judoleraren over 2018 | 200 |
| Vooruitbetaalde huur dojo voor 2019 | … | Nog te betalen interest over 2018 | 54 |
| Nog te ontvangen contributie over 2018 | 550 | Bank | 500 |
| Kas | (d) | ||
| … | … |
Vraag 18 2 punten
De penningmeester van judovereniging Tai-otoshi uit Drunen heeft ten behoeve van de Algemene Ledenvergadering (gedeeltelijk ingevulde) financiële overzichten met betrekking tot 2018 opgesteld (zie informatiebron 5). Alle getallen zijn in euro's. Alle transitorische posten worden in het daarop volgende kalenderjaar verrekend. Op de 4%-Lening is in de loop van 2018 afgelost. Alle betalingen en ontvangsten vinden plaats per kas of per bank. In deze opgave blijven de belastingen buiten beschouwing.
Bereken de interestlasten over de 4%-Lening (a) over 2018.
Bekijk het antwoord
- Berekent de interestlasten over 2018: interest betaald 240 - nog te betalen interest over 2017 (60) + nog te betalen interest over 2018 (54) = € 234 (2p)
Wanneer de + en - verwisseld zijn, geen scorepunten toekennen.
2019, tijdvak 1: Withuys bv
Opgavetekst
Informatiebron 6 Kerncijfers Withuys bv van de productgroep wasmachines
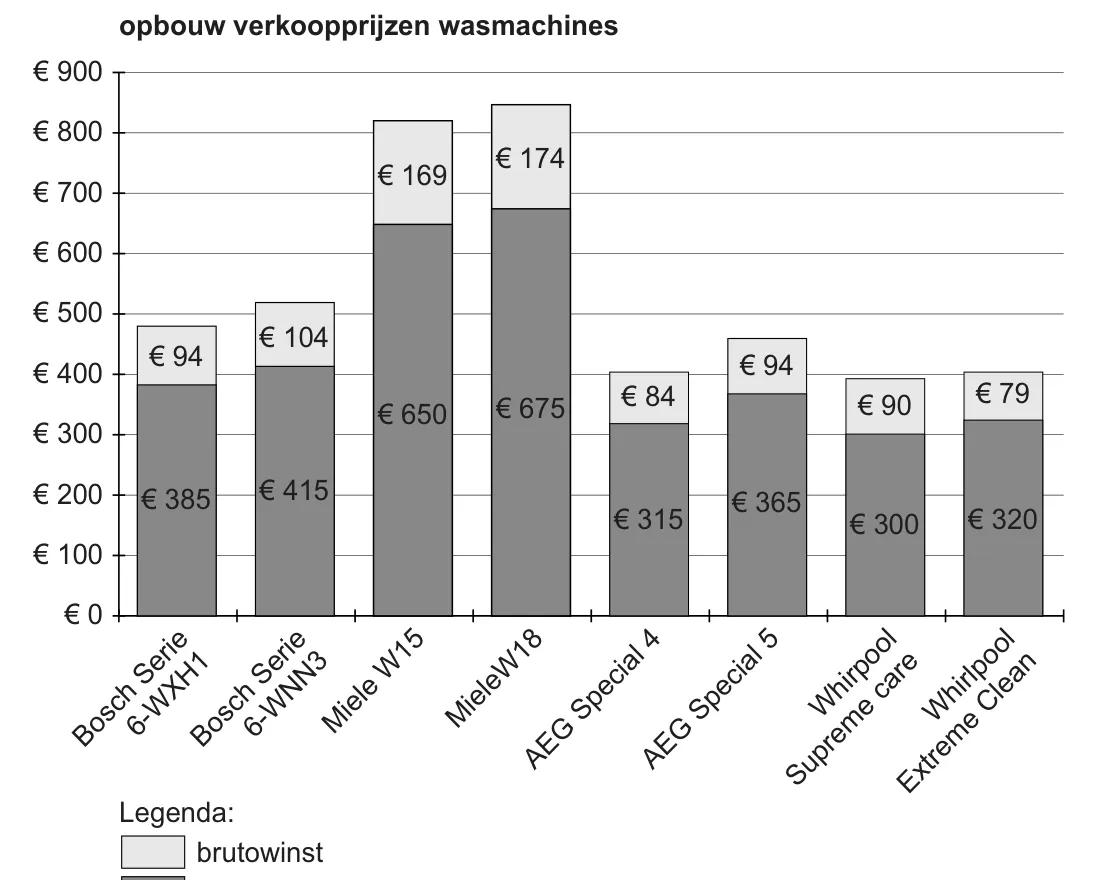
Staafdiagram met per type wasmachine de opbouw van de verkoopprijs in het eerste kwartaal van 2018, gestapeld uit inkoopprijs (onder) en brutowinst (boven). De waarden staan bij de staven.
| Type | Inkoopprijs | Brutowinst |
|---|---|---|
| Bosch Serie 6-WXH1 | 385 | 94 |
| Bosch Serie 6-WNN3 | 415 | 104 |
| Miele W15 | 650 | 169 |
| Miele W18 | 675 | 174 |
| AEG Special 4 | 315 | 84 |
| AEG Special 5 | 365 | 94 |
| Whirlpool Supreme care | 300 | 90 |
| Whirlpool Extreme Clean | 320 | 79 |
Informatiebron 7 Uit reclamefolder Withuys
Wasmachine leasen bij Withuys?
Een wasmachine leasen bij Withuys is ideaal voor studenten! Het leasecontract inclusief onderhoud is de ideale combinatie voor onbezorgd wassen! Je betaalt aan Withuys slechts € 15 per maand!
Leasecontract, waarom? Simpel. Hier staan de voordelen overzichtelijk onder elkaar:
1 Je hoeft niet in één keer een groot bedrag te betalen.
2 Je betaalt maandelijks een vast laag bedrag van € 15 gedurende de vaste looptijd van 5 jaar.
3 Wij bezorgen en installeren de wasmachine voor jou!
4 Je hebt volledige garantie tijdens de leaseperiode.
5 Gedurende de leaseperiode zijn alle uitgaven aan onderhoud voor onze rekening!
Wasmachine leasen? Bestel eenvoudig via onze website. Je wordt dan binnen één werkdag teruggebeld om de bestelling af te ronden. Je hoeft niet met zwaar witgoed te sjouwen, want wij komen de wasmachine bezorgen en installeren. De monteur legt uit hoe de wasmachine werkt.
Onderhoud
1 Bij defecten komt een onderhoudsmonteur binnen twee werkdagen de wasmachine repareren. Moet de wasmachine mee voor reparatie, dan krijg je voor de overbrugging van de reparatieperiode een andere wasmachine.
2 Periodiek komt een onderhoudsmonteur de werking van de wasmachine checken.
3 Er zit geen maximum aan het aantal keren dat je een onderhoudsmonteur kunt laten komen.
Ideaal voor studentenhuizen
Wasmachines leasen wordt het meest gedaan door studenten in studentenhuizen, omdat de leasekosten maandelijks verdeeld kunnen worden onder huisgenoten. Hoe makkelijk is dat voor studenten?
Vraag 23 2 punten
Chiel en Cor willen meer winst behalen uit de productgroep wasmachines en onderzoeken of het zinvol is in te spelen op de trend om wasmachines te leasen. Chiel en Cor zijn voornemens om alleen de WSC per 1 juli 2018 ook als lease-optie aan te bieden (zie informatiebron 7). Deze wasmachine heeft een zeer goede prijs-kwaliteitverhouding.
Beargumenteer met behulp van informatiebron 7 dat de lease-optie die Withuys aanbiedt een kenmerk heeft van zowel financial lease als operational lease.
Bekijk het antwoord
- Noemt een kenmerk van financial lease, bijvoorbeeld: het contract is niet opzegbaar en heeft een vaste looptijd (5 jaar) (1p)
- Noemt een kenmerk van operational lease, bijvoorbeeld: de onderhoudsuitgaven zijn voor de lessor (Withuys) (1p)
2019, tijdvak 2: Opgave 1
Opgavetekst
Op Kredietboer.nl gevonden gegevens over een persoonlijke lening
| Vaste looptijd | Kredietbedrag in euro's | Maandtermijn in euro's (noot 1) | Maandelijkse interest |
|---|---|---|---|
| 60 maanden | 25.000 | 468,12 | 0,39% |
| 48 maanden | 25.000 | 570,76 | 0,38% |
| 36 maanden | 25.000 | 743,00 | 0,37% |
| 24 maanden | 25.000 | 1.089,19 | 0,36% |
| 12 maanden | 25.000 | 2.131,03 | 0,35% |
noot 1 De maandtermijn dient steeds aan het eind van een maand betaald te worden.
Vraag 1 1 punt
Flip van Gorkum wil € 25.000 lenen voor de aanschaf van een nieuwe auto bij Kredietboer.nl (zie de tabel bij deze vraag). Geef een verklaring voor het verband tussen de looptijd van de lening en het maandelijkse interestpercentage.
Bekijk het antwoord
- Geeft een juiste verklaring. Voorbeelden: hoe langer de looptijd, hoe groter het risico voor Kredietboer.nl dat het uitgeleende kredietbedrag niet wordt terugontvangen; hoe langer de looptijd, hoe groter de kans dat de marktrente zal stijgen; hoe langer de looptijd, hoe groter de kans op het optreden van inflatie. (1p)
Opmerking uit het correctievoorschrift: is er uitgegaan van een kortere looptijd, dan kan er ook een juiste redenering gegeven worden.
Vraag 2 1 punt
Flip van Gorkum wil € 25.000 lenen bij Kredietboer.nl (zie de tabel bij deze vraag). Leg uit dat hier sprake is van afbetaling met behulp van annuïteiten.
Bekijk het antwoord
- Noemt dat elke maand een gelijk bedrag (aan interest en aflossing tezamen) betaald moet worden. (1p)
Vraag 3 2 punten
Flip van Gorkum wil € 25.000 lenen bij Kredietboer.nl (zie de tabel bij deze vraag). Flip besluit een persoonlijke lening bij Kredietboer.nl af te sluiten met een looptijd van 36 maanden. Bereken hoeveel interest Flip in de tweede maand betaalt.
Bekijk het antwoord
- Berekent de aflossing in de eerste maand: interest 25.000 × 0,0037 = € 92,50, en aflossing 743 − 92,50 = € 650,50. (1p)
- Berekent de interest in de tweede maand: (25.000 − 650,50) × 0,0037 = € 90,09. (1p)
Formuleblad
Voor beantwoording van de vragen 4 en 7 zijn de volgende formules beschikbaar:
4 formules voor samengestelde interest:
i = \frac{p}{100}
C = K \times (1 + i)^{-n}
C_n = T \times \frac{1 - (1 + i)^{-n}}{i}
E = K \times (1 + i)^{n}
E_n = T \times \frac{(1 + i) \times \{(1 + i)^{n} - 1\}}{i}
hierbij gebruikte symbolen:
C = contante waarde
E = eindwaarde
K = kapitaal
T = termijnbedrag
p = rentepercentage
n = aantal perioden
i = interest
somformule meetkundige reeks:
S = a \times \frac{r^{n} - 1}{r - 1}
hierbij gebruikte symbolen:
S = som van de getallen in een meetkundige reeks
a = aanvangsterm van de meetkundige reeks
r = reden van de meetkundige reeks
n = aantal termen van de meetkundige reeks
7 efficiencyresultaat:
(sh - wh) \times sp
sh = standaardhoeveelheid
wh = werkelijke hoeveelheid
sp = standaardprijs
Vraag 4 3 punten
Flip van Gorkum sluit bij Kredietboer.nl een persoonlijke lening van € 25.000 af met een looptijd van 36 maanden (zie de tabel bij deze vraag). Flip wil controleren of er wel correct met de maandelijkse interest van 0,37% is doorgerekend. Toon aan dat bij de maandelijkse interest van 0,37% de contante waarde van de maandtermijnen afgerond € 25.000 is (zie het formuleblad).
Bekijk het antwoord
- Toont met een juiste berekening aan dat de contante waarde van de 36 maandtermijnen van € 743 bij 0,37% per maand afgerond € 25.000 is. Bijvoorbeeld: 743 × 33,647 = € 24.999,90 (met S = a × (r^n − 1)/(r − 1), a = 1/1,0037, r = 1,0037 en n = 36), of 743 × (1 − 1,0037^−36) : 0,0037 = € 24.999,90. (3p)
Voor elke gemaakte fout wordt 1 scorepunt in mindering gebracht. De uitkomst is € 24.999,90, afgerond € 25.000. Een juiste berekening met de annuïteitsformule of met de somformule van de meetkundige reeks telt beide.
2019, tijdvak 2: Opgave 2
Opgavetekst
Informatiebron 1 Hungry Jack
Hungry Jack is een van oorsprong Australische restaurantketen. Tegenwoordig is de restaurantketen in de gehele wereld vertegenwoordigd. De keten is bekend vanwege de befaamde Hungry Jackburger.
De Hungry Jackformule
De menukaart van Hungry Jack is simpel. Op de menukaart kun je kiezen uit een losse Hungry Jackburger voor € 6 en het Hungry Jackburgermenu (Hungry Jackburger plus friet) voor € 10.
De organisatie
Alle Hungry Jackrestaurants worden gerund door franchisenemers. Een franchisenemer is een zelfstandige ondernemer, die zich conformeert aan de formule van een keten. Hungry Jack heeft met deze franchisenemers een franchiseovereenkomst afgesloten, waarin dit is afgesproken.
Informatiebron 2 Franchiseovereenkomst
Enkele bepalingen uit de franchiseovereenkomst:
Artikel 1
Franchisegever biedt de franchisenemer het gebruik van het pand van de franchisegever en de ondernemingsnaam “Hungry Jack” met bijbehorend logo aan.
Artikel 2
2.1 Franchisenemer aanvaardt het aanbod van franchisegever zoals in artikel 1 is omschreven en betaalt aan franchisegever voor deze diensten 15% van de kalendermaandomzet.
2.2 Franchisenemer verschaft franchisegever iedere maand inzicht in de financiële administratie van de franchiseonderneming.
Artikel 3
3.1 Franchisenemer hanteert een ondernemingsvorm met rechtspersoonlijkheid.
3.2 Franchisenemer volgt de instructies van franchisegever op voor wat betreft bedrijfsbeheer, de bepaling van het assortiment, de reclame en de verkoopbevordering, de prijspolitiek, de administratie, het personeelsbeleid, de wijze van bereiding van producten en de kwaliteitsbewaking.
3.3 Franchisenemer is verplicht zijn ingrediënten in te kopen tegen de vastgestelde prijzen bij door het hoofdkantoor geselecteerde leveranciers.
Artikel 4
4.1 Franchisegever biedt franchisenemer de mogelijkheid vreemd vermogen aan te trekken bij franchisegever.
4.2 Franchisegever verschaft uitsluitend annuïteitenleningen.
Artikel 5
5.1 Franchisenemer kan de franchiseovereenkomst per aangetekende brief opzeggen, waarbij een opzegtermijn van drie maanden in acht moet worden genomen.
5.2 De franchiseovereenkomst wordt opgezegd als franchisenemer gedurende meer dan één jaar op rij een negatief resultaat presenteert.
5.3 Franchisegever is verplicht franchisenemer te informeren wanneer niet aan de normen wordt voldaan.
5.4 Franchisegever kan de franchiseovereenkomst opzeggen nadat franchisenemer in gebreke is gesteld.
bron: De Nationale Franchise Gids (aangepast)
Vraag 10 2 punten
Joost financeert de investering met een annuïteitenlening van het hoofdkantoor per 1 april 2019 (zie informatiebronnen 5 en 6). Bereken de interestkosten van Joost over 2019 van de annuïteitenlening als gevolg van de investering.
Bekijk het antwoord
- Berekent de interestkosten over 2019: (1.912,48 × 3) − (42.500 − 37.528,48) = € 765,92. (2p)
Voor elke gemaakte fout wordt 1 scorepunt in mindering gebracht.
2019, tijdvak 2: Opgave 4
Opgavetekst
Balans Melker bv per 1 januari 2019 (getallen x € 1)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Woningen in verhuur | 2.250.000 | Aandelenkapitaal | 500.000 |
| Appartementencomplex | 3.156.300 | Reserves | 1.800.000 |
| Overige vaste activa | 339.700 | Voorziening onderhoud | 250.000 |
| Nog te ontvangen huur | 9.600 | 5% Hypothecaire lening (noot 1) | 3.044.500 |
| Bank | 2.600 | Te betalen belasting | 90.200 |
| Kas | 2.400 | Te betalen interest | 60.500 |
| Crediteuren | 15.400 | ||
| Winst lopend boekjaar | 0 | ||
| Totaal | 5.760.600 | Totaal | 5.760.600 |
noot 1 De hypothecaire lening heeft betrekking op het appartementencomplex.
Vraag 19 2 punten
Een bank verstrekt een rekening-courantkrediet als de solvabiliteit (EV/TV × 100%) op grond van de nieuwe balans uit vraag 17 hoger dan 50% is. Laat met behulp van een berekening zien of de bank bereid is een rekening-courantkrediet te verstrekken aan Melker bv.
Bekijk het antwoord
- Berekent de solvabiliteit: (500.000 + 2.147.193 + 20.500) : 5.977.793 × 100% = 44,6%. (1p)
- Concludeert dat de bank geen rekening-courantkrediet verstrekt, want de solvabiliteit is lager dan 50%. (1p)
2018, tijdvak 1: Opweg vof
Informatiebron 4 Interestpercentages lening bij de Volksbank
Interestpercentages in % per jaar, naar grootte van de lening (in €) en solvabiliteit (in %).
| Lening (in €) / solvabiliteit (in %) | van 1 tot 30 | van 30 tot 50 | van 50 tot 70 | van 70 tot 90 | ≥ 90 |
|---|---|---|---|---|---|
| 1 tot 50.000 | 7,1 | 6,2 | 5,6 | 5,2 | 4,1 |
| 50.000 tot 100.000 | 7,9 | 6,6 | 6,1 | 5,4 | 4,6 |
| 100.000 tot 150.000 | 8,7 | 7,2 | 6,5 | 5,8 | 5,3 |
| 150.000 tot 200.000 | 11,1 | 9,6 | 8,4 | 7,1 | 6,1 |
| ≥ 200.000 | 13,2 | 11,7 | 10,6 | 8,8 | 6,7 |
Aanvullende gegevens
- aanvang van de lening per 1 januari 2018
- Het jaarlijks interestpercentage per 1 januari 2018 geldt voor de gehele looptijd van de lening en wordt vastgesteld op basis van de balans van 1 januari 2018 na de aanpassingen (zie vraag 9).
- De interest wordt jaarlijks achteraf betaald, voor het eerst op 31 december 2018.
- Er wordt jaarlijks lineair afgelost, voor het eerst op 31 december 2018.
- De looptijd van de lening is gelijk aan de looptijd van het leasecontract van de Mercedes-Benz.
noot 1 solvabiliteit = eigen vermogen / vreemd vermogen x 100%
Vraag 10 4 punten
Opweg neemt bij de Volksbank een lening van € 130.000 met een looptijd van 5 jaar. Het jaarlijks interestpercentage wordt vastgesteld op basis van de solvabiliteit van de balans per 1 januari 2018 na de aanpassingen (zie vraag 9). De interest wordt jaarlijks achteraf betaald, voor het eerst op 31 december 2018. De lening wordt jaarlijks lineair afgelost, voor het eerst op 31 december 2018. Bereken de totale interestkosten over de hele looptijd van de lening bij de Volksbank.
Bekijk het antwoord
- Berekent de solvabiliteit: (49.000 + 33.000) / (48.000 + 130.000 + 8.460) x 100% = 43,98% (1p)
- Stelt het interestpercentage vast op 7,2% (lening van 100.000 tot 150.000 bij een solvabiliteit van 30 tot 50%) (1p)
- Berekent de jaarlijkse aflossing: 130.000 / 5 = € 26.000 (1p)
- Berekent de totale interestkosten over de looptijd: 9.360 + 7.488 + 5.616 + 3.744 + 1.872 = € 28.080 (1p)
Vraag 11 3 punten
Optie b: financiering gebaseerd op een leaseconstructie waarbij Opweg direct economisch eigenaar wordt van de Mercedes-Benz (zie informatiebron 3). Bereken de totale interestkosten over de gehele looptijd die in de leasebedragen zijn doorberekend.
Bekijk het antwoord
- Berekent de totale leasebedragen: 2.593 x (5 x 12) = € 155.580 (2p)
- Berekent de interestkosten: 155.580 - 130.000 = € 25.580 (1p)
Vraag 12 1 punt
Opweg zal kiezen voor de optie waarbij over de totale looptijd de laagste interestkosten worden gerekend. Optie a: kopen en een lening met een looptijd van 5 jaar afsluiten bij de Volksbank. Optie b: leasen gedurende 5 jaar bij Mercedes-Benz Leasing. Welke optie zal Opweg kiezen? Licht het antwoord toe.
Bekijk het antwoord
- Kiest optie b (leasen bij Mercedes-Benz Leasing) en licht toe met € 25.580 (leasen) < € 28.080 (lening Volksbank) (1p)
2018, tijdvak 1: Tony's Chocolonely
Balans Tony's Factory bv per 30 september
Debet (getallen x € 1)
| Debet | 30 september 2017 | 30 september 2016 |
|---|---|---|
| Immateriële vaste activa | 138.037 | 198.060 |
| Materiële vaste activa | 271.975 | 176.094 |
| Voorraad repen | 1.860.049 | 808.060 |
| Debiteuren | 2.468.362 | 1.265.289 |
| Overige vorderingen | 108.037 | 44.099 |
| Liquide middelen | 43.226 | 31.074 |
| Totaal | 4.889.686 | 2.522.676 |
Credit (getallen x € 1)
| Credit | 30 september 2017 | 30 september 2016 |
|---|---|---|
| Aandelenkapitaal | 32.000 | 32.000 |
| Agioreserve | 314.125 | 314.125 |
| Herwaarderingsreserve | 35.227 | 45.035 |
| Algemene reserve | 428.159 | 89.672 |
| Subtotaal | 809.511 | 480.832 |
| Rekening-courantkrediet | 985.590 | 155.017 |
| Crediteuren | 2.145.232 | 1.374.469 |
| Belastingen en premies | 193.066 | 140.751 |
| Te betalen interest | 105.818 | 45.099 |
| Overige schulden | 650.469 | 326.508 |
| Subtotaal | 4.080.175 | 2.041.844 |
| Totaal | 4.889.686 | 2.522.676 |
bron: www.tonyschocolonely.com (aangepast)
Vraag 28 2 punten
Alle aandelen Tony's Factory bv waren geplaatst op 1 september 2006 tegen eenzelfde emissiekoers. De nominale waarde van een aandeel Tony's Factory is € 0,50. Bereken de emissiekoers in procenten waartegen de aandelen Tony's Factory op 1 september 2006 waren uitgegeven.
Bekijk het antwoord
- Berekent de emissiekoers: (32.000 + 314.125) / 32.000 x 100% = 1.081,64% (2p)
Opmerkingen uit het correctievoorschrift: aan het antwoord 100% worden geen scorepunten toegekend; aan het antwoord 981,64% wordt 1 scorepunt toegekend.
Vraag 30 2 punten
De directie stelt voor om aandelen per 1 oktober 2017 uit te geven en met de opbrengst van de emissie af te lossen op het rekening-courantkrediet. Van het kort vreemd vermogen heeft het rekening-courantkrediet een hoog interestpercentage. De aandeelhouders oordelen negatief over het voorstel van de directie. Noem twee redenen waarom de aandeelhouders negatief zouden kunnen oordelen over het voorstel van de directie.
Bekijk het antwoord
- Noemt dat er stemverwatering of zeggenschapsverwatering kan optreden (1p)
- Noemt dat de winst (in de toekomst) over meer aandeelhouders moet worden verdeeld (1p)
Per juist antwoord 1 scorepunt.
2018, tijdvak 2: Hypothecaire lening
Vraag 1 2 punten
Wat is het verschil met betrekking tot de periodieke aflossingen tussen een hypothecaire lening met lineaire aflossing en een hypothecaire lening met aflossing op basis van annuïteiten?
Bekijk het antwoord
- Geeft aan dat de periodieke aflossingen bij een lineaire aflossing elke periode gelijk zijn. (1p)
- Geeft aan dat de periodieke aflossingen bij aflossing op basis van annuïteiten toenemen. (1p)
Vraag 2 2 punten
Anja Jansen heeft op 1 maart 2008 een woonhuis gekocht in Bergen op Zoom. Bij bank en verzekeraar AGM heeft ze per die datum een hypothecaire lening voor het woonhuis afgesloten. Van de hypothecaire lening zijn de volgende gegevens bekend: wijze van aflossing lineair; looptijd 30 jaar; interest 4,5% op jaarbasis; betaling aflossing € 4.800 elk half jaar, beide voor het eerst op 1 september 2008; betaling interest elk half jaar, achteraf. Bereken de schuldrest van Anja direct na de aflossing op 1 september 2017.
Bekijk het antwoord
- Berekent de schuldrest direct na de aflossing van 1 september 2017 als (30 x 2 - 19) x 4.800 = € 196.800. (2p)
Vraag 3 2 punten
Anja Jansen heeft op 1 maart 2008 een woonhuis gekocht in Bergen op Zoom. Bij bank en verzekeraar AGM heeft ze per die datum een hypothecaire lening voor het woonhuis afgesloten. Van de hypothecaire lening zijn de volgende gegevens bekend: wijze van aflossing lineair; looptijd 30 jaar; interest 4,5% op jaarbasis; betaling aflossing € 4.800 elk half jaar, beide voor het eerst op 1 september 2008; betaling interest elk half jaar, achteraf. Bereken de totale uitgaven van Anja in 2018 aan AGM in verband met de hypothecaire lening.
Bekijk het antwoord
- Berekent de interest over 2018: 1 maart 2018: 196.800 x 0,045 x ½ = 4.428; 1 september 2018: (196.800 - 4.800) x 0,045 x ½ = 4.320. (1p)
- Berekent de aflossing over 2018 (2 x 4.800 = 9.600) en de totale uitgaven aan AGM: € 18.348. (1p)
Vraag 4 3 punten
Anja Jansen heeft op 1 maart 2008 een woonhuis gekocht in Bergen op Zoom. Bij bank en verzekeraar AGM heeft ze per die datum een hypothecaire lening voor het woonhuis afgesloten. Van de hypothecaire lening zijn de volgende gegevens bekend: wijze van aflossing lineair; looptijd 30 jaar; interest 4,5% op jaarbasis; betaling aflossing € 4.800 elk half jaar, beide voor het eerst op 1 september 2008; betaling interest elk half jaar, achteraf. Op de website van de Belastingdienst leest Anja over het berekenen van de hypotheekrenteaftrek het volgende: “U moet de rente die u betaalt, toerekenen aan het kalenderjaar waarover de rente berekend wordt.” (bron: Belastingdienst, aangepast) Anja rekent in 2018 met een tarief inkomstenbelasting van 40,8%. Bereken het belastingvoordeel in euro’s dat Anja heeft door de hypotheekrenteaftrek over 2018.
Bekijk het antwoord
- Berekent de rente over 2018 per kalenderperiode: (196.800 x 2/12 x 0,045) + (192.000 x 6/12 x 0,045) + (187.200 x 4/12 x 0,045) = 8.604. (2p)
- Berekent het belastingvoordeel: 8.604 x 0,408 = € 3.510,43. (1p)
2018, tijdvak 2: Wesselink
Opgavetekst
Kengetallen 2015 t/m 2017
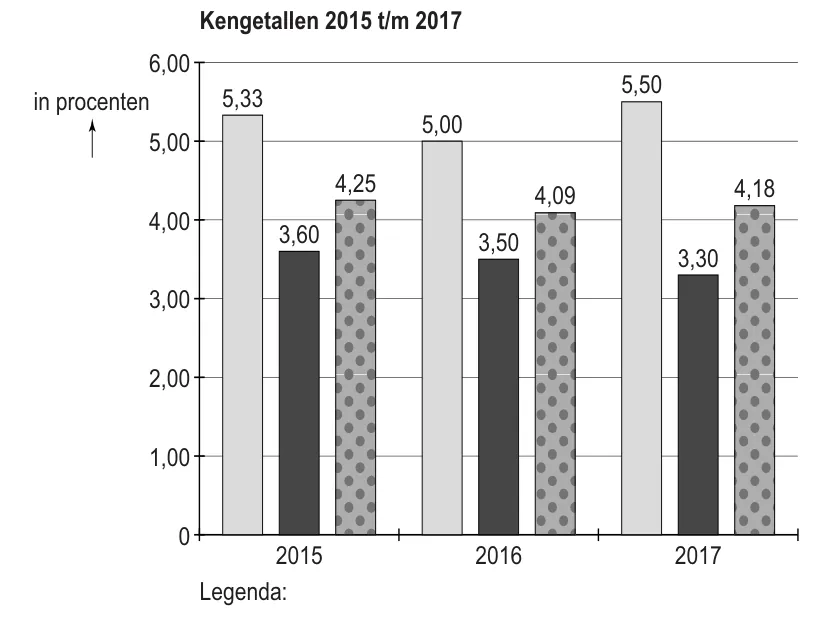
| Jaar | REV | IVV | RTV |
|---|---|---|---|
| 2015 | 5,33 | 3,60 | 4,25 |
| 2016 | 5,00 | 3,50 | 4,09 |
| 2017 | 5,50 | 3,30 | 4,18 |
Vraag 14 1 punt
Wesselink heeft te maken met een hefboomeffect als gevolg van de wijze van financiering van zijn onderneming. Het hefboomeffect wordt bepaald door de combinatie van de interestmarge (RTV - IVV) en de hefboomfactor (gemiddeld VV / gemiddeld EV). Is er bij Wesselink in 2016 sprake geweest van een positief of van een negatief hefboomeffect? Licht het antwoord toe met behulp van de staafdiagrammen met de kengetallen REV, IVV en/of RTV.
Bekijk het antwoord
- Kiest positief en licht toe met IVV < RTV (oorzaak) of REV > RTV (gevolg), bijvoorbeeld IVV 3,50% < RTV 4,09% in 2016. (1p)
Interestkosten en nettowinst
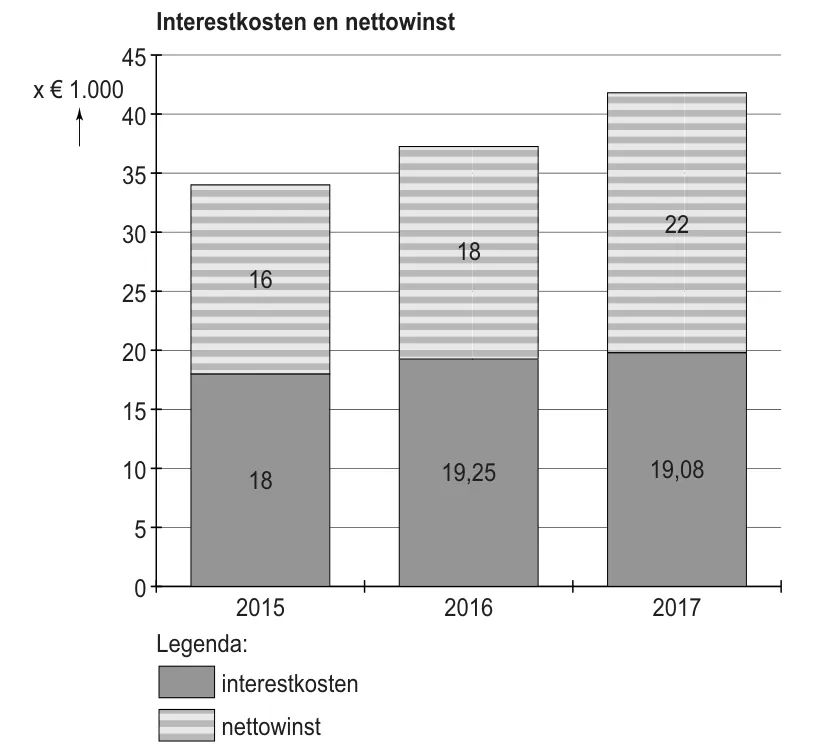
| Jaar | Interestkosten | Nettowinst |
|---|---|---|
| 2015 | 18 | 16 |
| 2016 | 19,25 | 18 |
| 2017 | 19,08 | 22 |
Vraag 15 2 punten
Wesselink heeft te maken met een hefboomeffect als gevolg van de wijze van financiering van zijn onderneming. Het hefboomeffect wordt bepaald door de combinatie van de interestmarge (RTV - IVV) en de hefboomfactor (gemiddeld VV / gemiddeld EV). Bereken de hefboomfactor bij Wesselink in 2016.
Bekijk het antwoord
- Berekent GEV = 18.000 x 100 / 5,00 = 360.000 en GVV = 19.250 x 100 / 3,50 = 550.000. (1p)
- Berekent de hefboomfactor: 550.000 / 360.000 = 1,53. (1p)
Vraag 16 2 punten
Wesselink heeft te maken met een hefboomeffect als gevolg van de wijze van financiering van zijn onderneming. Het hefboomeffect wordt bepaald door de combinatie van de interestmarge (RTV - IVV) en de hefboomfactor (gemiddeld VV / gemiddeld EV). Heeft de hefboomfactor in 2016 een versterkende of een verzwakkende werking van de interestmarge op het hefboomeffect? Licht het antwoord toe.
Bekijk het antwoord
- Kiest versterkend. (1p)
- Licht toe: er is een positieve interestmarge bij een hefboomfactor groter dan 1, dus bij de situatie dat het gemiddeld vreemd vermogen groter is dan het gemiddeld eigen vermogen. (1p)
Het tweede scorepunt (de toelichting) wordt alleen toegekend als versterkend juist is.
Uitwerkbijlage 17 Uitwerkbijlage bij vraag 17
| Onderdeel | Keuze | Toelichting |
|---|---|---|
| Hefboomfactor (GVV / GEV) | [ ] daalt [ ] blijft gelijk [ ] stijgt | Licht zowel het teller- als noemereffect toe. |
| Interestmarge (RTV - IVV) | [ ] daalt [ ] blijft gelijk [ ] stijgt | Licht zowel het teller- als noemereffect toe. |
Vraag 17 2 punten
Wesselink heeft te maken met een hefboomeffect als gevolg van de wijze van financiering van zijn onderneming. Het hefboomeffect wordt bepaald door de combinatie van de interestmarge (RTV - IVV) en de hefboomfactor (gemiddeld VV / gemiddeld EV). In 2017 hebben bij Wesselink onderstaande financiële feiten plaatsgevonden: a Er zijn aandelen uitgegeven. Met de opbrengst van deze uitgifte is een rentevrije lening afgelost. b Er heeft een opwaardering van de vaste activa plaatsgevonden. Geef van financieel feit a het gevolg aan voor de hefboomfactor en voor de interestmarge. Licht het antwoord toe. Vul hiertoe de uitwerkbijlage behorende bij deze vraag volledig in.
Bekijk het antwoord
- Hefboomfactor daalt: GVV neemt af, want de lening neemt af; GEV neemt toe door de aandelenuitgifte. (1p)
- Interestmarge daalt: nettowinst en interestkosten blijven gelijk, dus GTV en RTV blijven gelijk; GVV daalt, dus de IVV stijgt. (1p)
Uitwerkbijlage 18 Uitwerkbijlage bij vraag 18
| Onderdeel | Keuze | Toelichting |
|---|---|---|
| Hefboomfactor (GVV / GEV) | [ ] daalt [ ] blijft gelijk [ ] stijgt | Licht zowel het teller- als noemereffect toe. |
| Interestmarge (RTV - IVV) | [ ] daalt [ ] blijft gelijk [ ] stijgt | Licht zowel het teller- als noemereffect toe. |
Vraag 18 2 punten
Wesselink heeft te maken met een hefboomeffect als gevolg van de wijze van financiering van zijn onderneming. Het hefboomeffect wordt bepaald door de combinatie van de interestmarge (RTV - IVV) en de hefboomfactor (gemiddeld VV / gemiddeld EV). In 2017 hebben bij Wesselink onderstaande financiële feiten plaatsgevonden: a Er zijn aandelen uitgegeven. Met de opbrengst van deze uitgifte is een rentevrije lening afgelost. b Er heeft een opwaardering van de vaste activa plaatsgevonden. Geef van financieel feit b het gevolg aan voor de hefboomfactor en voor de interestmarge. Licht het antwoord toe. Vul hiertoe de uitwerkbijlage behorende bij deze vraag volledig in.
Bekijk het antwoord
- Hefboomfactor daalt: GEV stijgt door de stijging van de herwaarderingsreserve, GVV blijft gelijk. (1p)
- Interestmarge daalt: nettowinst en interestkosten blijven gelijk, GTV stijgt door de herwaarderingsreserve, dus RTV daalt; GVV en interestkosten blijven gelijk, dus IVV blijft gelijk. (1p)
Hoe vaak financiering in het examen komt
| Examen | Vragen | Aantal | Aandeel |
|---|---|---|---|
| 2019, tijdvak 1 | 18, 23 | 2 | 7% |
| 2019, tijdvak 2 | 1-4, 10, 19 | 6 | 21% |
| 2018, tijdvak 1 | 10-12, 28, 30 | 5 | 17% |
| 2018, tijdvak 2 | 1-4, 14-18 | 9 | 29% |
In 4 van de 4 ingedeelde examens management en organisatie vwo staat een vraag over financiering, samen 22 vragen (19% van alle examenvragen). De meeste stonden in 2018, tijdvak 2: 9 vragen.
Oefenen met financiering
Maak de 15 nieuwste examenvragen over financiering online, zonder account, of kies de vragen uit één jaar (2019 en 2018). Het AI-model kijkt ze na volgens het correctievoorschrift, je docent keurt het resultaat goed en je krijgt per vraag je punten en feedback in je mail.
Oefen de vragen over financiering
Andere onderwerpen management en organisatie vwo
Financiering op andere niveaus
Nakijken als docent
Kies het examen in de vragenbank
In de vragenbank van ToetsChecker staat elk examen management en organisatie vwo onder Eindexamens. Je neemt de examenvragen over in een eigen toets, alles of een selectie, of je leest het examen met het correctievoorschrift in als correctiemodel.
Laat de klas het examen maken
Op papier, zoals het echte examen: je scant de stapel in één keer of mailt de scan naar je scanadres. Of online, als digitale toetsafname met toezicht; de opgavetekst staat dan als bron bij elke vraag. Afbeeldingen uit het examen gaan niet mee, die staan in de PDF van de opgaven.
Geef de resultaten vrij
Het AI-model kijkt elk examen na volgens het correctievoorschrift en schrijft feedback per vraag. Bij een oefenexamen geef je alles in één keer vrij; bij een toets die meetelt loop je het voorstel eerst na. De leerling ziet het resultaat pas na jouw vrijgave.
ToetsChecker is geen examensite: je kijkt er ook je eigen SO's, proefwerken, praktische opdrachten en verslagen mee na, handgeschreven of digitaal, met jouw correctiemodel en feedback per vraag. Een gratis account heeft alle functies en 200 credits per maand, genoeg om ongeveer 100 toetsen te laten nakijken. Maak een gratis account of lees eerst hoe het nakijken werkt.
Alle oefentoetsen en eindexamens van dit vak staan op bedrijfseconomie oefenen. Wat je op je centraal examen nodig hebt om te slagen, reken je uit met de slaag-zakcalculator.
Veelgestelde vragen
Hoe vaak komt financiering voor in het eindexamen management en organisatie vwo?
In de 4 ingedeelde examens van 2018 tot en met 2019 gaan 22 vragen over financiering, 19% van alle examenvragen. Het onderwerp staat in 4 van die examens.
In welk examen management en organisatie vwo stonden de meeste vragen over financiering?
In het examen van 2018, tijdvak 2, met 9 vragen: 1-4, 14-18.
Hoe oefen ik examenvragen over financiering?
Op deze pagina staan alle vragen over financiering met het antwoord. Je maakt ook de 15 nieuwste vragen online, of die van één jaar, zonder account: het AI-model kijkt ze na, je docent keurt het resultaat goed en je krijgt per vraag feedback.