Examenvragen investeren management en organisatie vwo
15 vragen over investeren uit 3 centrale examens van 2018 tot en met 2019.
Investeren komt in 3 van de 4 examens management en organisatie vwo voor, met 15 vragen (13% van alle examenvragen). Het meest in 2019, tijdvak 1 (8 vragen). Je oefent de vragen online en het AI-model kijkt ze na volgens het correctievoorschrift.
Alle examenvragen over investeren
Per examen de vragen over investeren, nieuwste eerst, met de tekst van de opgave erbij. Onder elke vraag klap je het antwoord uit het correctievoorschrift open.
Oefen de vragen over dit onderwerp online
2019, tijdvak 1: Marbro nv
Opgavetekst
Informatiebron 1 Balans Marbro per 31 december (getallen x € 1 miljoen), na winstverdeling
| Debet | 2017 | 2016 | Credit | 2017 | 2016 |
|---|---|---|---|---|---|
| Goodwill | 17.993 | 16.557 | Aandelenvermogen | 484 | 484 |
| Productiemiddelen | 24.552 | 23.055 | Reserves | 16.478 | 15.598 |
| Vlottende activa | 10.502 | 10.384 | Voorzieningen | 2.672 | 1.803 |
| Liquide middelen | 3.382 | 2.302 | Schulden op lange termijn | 16.239 | 14.394 |
| Schulden op korte termijn | 20.556 | 20.019 | |||
| Totaal | 56.429 | 52.298 | Totaal | 56.429 | 52.298 |
Toelichting: De toename van de Reserves wordt voor de helft veroorzaakt door een herwaardering van de productiemiddelen per 1 april 2017. Alle overige veranderingen van de balansposten hebben gelijkmatig verspreid over het jaar plaatsgevonden.
Informatiebron 2 Enkele kerngegevens Marbro
| 2017 | 2016 | |
|---|---|---|
| omzet (€ miljoen) | 54.173 | 52.512 |
| interestkosten (€ miljoen) | 985 | 905 |
| winst (€ miljoen) | 5.566 | 5.203 |
| dividend (€ miljoen) | 3.872 | |
| winst per aandeel (€) | 1,84 | 1,72 |
| dividend per aandeel (€) | 1,21 | |
| nominale waarde per aandeel (€) | 0,16 | 0,16 |
Gegevens over de beurskoers van Marbro op 1 januari
| 2018 | 2017 | |
|---|---|---|
| beurskoers 1 januari (€) | 19,70 | 15,12 |
Vraag 7 2 punten
Marbro wijst op de hoogte van de rentabiliteit van het eigen vermogen (REV), die over 2017 maar liefst 33,5% is. BlueStone, een van de aandeelhouders, is echter van mening dat het dividendrendement in het algemeen meer relevante informatie geeft voor het meten van het rendement voor aandeelhouders dan de REV.
Onderbouw deze mening van BlueStone.
Bekijk het antwoord
- Onderbouwt de mening van BlueStone, bijvoorbeeld: de REV betreft de hele winst, het dividendrendement telt het deel van de winst dat aan de aandeelhouders wordt uitgekeerd; of: de REV is gebaseerd op het totaal eigen vermogen, het dividendrendement is gebaseerd op het door de aandeelhouders geïnvesteerde bedrag (de beurskoers) (2p)
Vraag 8 2 punten
De directie van Marbro is het niet eens met de mening van BlueStone. Het feit dat het dividendrendement niet aan de norm van BlueStone voldoet, zou volgens de directie geen indicatie zijn van slecht presteren. Het is juist het gevolg van goed presteren en dus van de snel stijgende waardering van aandeelhouders voor duurzame en stabiele groei op lange termijn.
Leg uit dat het dividendrendement juist door het goed presteren van Marbro kan dalen. Betrek in het antwoord de teller en de noemer van het dividendrendement (zie formuleblad).
Bekijk het antwoord
- Noemt dat de teller (dividend per aandeel) kan stijgen, omdat bij stabiele groei omzet, winst en dus dividend gestaag kunnen groeien (1p)
- Noemt dat de noemer (beurskoers) harder kan stijgen dan de teller, omdat aandeelhouders deze stabiele groei waarderen (1p)
Vraag 9 3 punten
BlueStone houdt vast aan de dividendrendementseis van minimaal 9%, omdat in 2017 het dividendrendement van Marbro volgens BlueStone niet aan die eis heeft voldaan. Gebruik informatiebron 1 en 2 en het formuleblad.
Toon aan met een berekening dat het dividendrendement van Marbro over 2017 niet aan de eis van BlueStone voldeed (zie formuleblad).
Bekijk het antwoord
- Berekent het aantal geplaatste aandelen begin 2017: 484.000.000 / 0,16 = 3.025.000.000 (1p)
- Berekent het dividend per aandeel over 2017: 3.872.000.000 / 3.025.000.000 = € 1,28 (1p)
- Berekent het dividendrendement over 2017: 1,28 / 15,12 x 100% = 8,5% (1p)
Informatiebron 3 Plan van aanpak van Marbro om de aandeelhouders tevreden te stellen
Tijdstip medio 2018. Plan: verkoop van de productgroep Schoonmaakmiddelen tegen een bedrag van 20 x de winst van de productgroep over 2017. Verwacht gevolg: bij de verkoop van de productgroep Schoonmaakmiddelen wordt boekwinst behaald. Deze wordt begin 2019 volledig aan de aandeelhouders uitgekeerd in de vorm van incidenteel dividend.
Tijdstip eind 2018. Plan: van de ontvangsten uit de verkoop van de productgroep Schoonmaakmiddelen wordt € 7.823.000 geïnvesteerd in de productgroep Persoonlijke verzorging. Verwacht gevolg: de winst van de productgroep Persoonlijke verzorging in 2019 neemt met hetzelfde percentage toe als de procentuele toename van de balanswaarde van de productgroep Persoonlijke verzorging door de investering. De winst van de productgroep Levensmiddelen blijft in 2018 en 2019 gelijk aan die in 2017.
Het gewoon dividend in euro per aandeel:
- over 2018: blijft in euro's gelijk aan dat uit 2017.
- over 2019: zal met hetzelfde percentage toenemen als waarmee ook de winst per aandeel in 2019 ten opzichte van 2017 zal toenemen.
Beleggers wachten af: de beurskoers van een aandeel zal op 1 januari 2019 naar verwachting gelijk zijn aan die van 1 januari 2018.
Informatiebron 4 Gegevens Marbro per productgroep (getallen x € 1 miljoen)
| levensmiddelen | persoonlijke verzorging | schoonmaakmiddelen | |
|---|---|---|---|
| omzet 2017 | 22.621 | 20.362 | 11.190 |
| winst 2017 | 2.260 | 2.849 | 457 |
| balanswaarde medio 2018 (noot 1) | 18.099 | 15.095 | 7.823 |
Noot 1: Een eventueel verschil tussen de som van de balanswaardes van de productgroepen en de totale balanswaarde van Marbro wordt veroorzaakt door het feit dat er ook activa zijn die niet toe te schrijven zijn aan afzonderlijke productgroepen.
Vraag 10 2 punten
Marbro verkoopt medio 2018 de productgroep Schoonmaakmiddelen tegen een bedrag van 20 x de winst van die productgroep over 2017. De boekwinst wordt begin 2019 volledig aan de aandeelhouders uitgekeerd als incidenteel dividend (zie informatiebron 3 en 4).
Bereken het in 2019 te ontvangen incidenteel dividend per aandeel uit de verkoop van productgroep Schoonmaakmiddelen. Rond het antwoord af op eurocenten.
Bekijk het antwoord
- Berekent de boekwinst: 20 x 457.000.000 - 7.823.000.000 = € 1.317.000.000 (1p)
- Berekent het incidenteel dividend per aandeel: 1.317.000.000 / 3.025.000.000 = € 0,44 (afgerond op eurocenten) (1p)
Vraag 13 3 punten
BlueStone belooft zich voorlopig van commentaar te onthouden als in 2019 het verwachte dividendrendement minstens 9% is. De beurskoers van een aandeel op 1 januari 2019 zal naar verwachting gelijk zijn aan die van 1 januari 2018. Het gewone dividend per aandeel over 2019 neemt toe met hetzelfde percentage als waarmee de winst per aandeel in 2019 ten opzichte van 2017 toeneemt (zie informatiebron 2 en 3).
Lukt het de directie van Marbro om BlueStone tevreden te stellen? Motiveer het antwoord met een berekening.
Bekijk het antwoord
- Altijd 3 scorepunten, ongeacht het gegeven antwoord en ook als er geen antwoord is gegeven (3p)
Aanvulling op het correctievoorschrift: bij deze vraag moeten altijd 3 scorepunten worden toegekend, ongeacht of er wel of geen antwoord is gegeven, en ongeacht het gegeven antwoord.
2019, tijdvak 1: Withuys bv
Opgavetekst
Informatiebron 6 Kerncijfers Withuys bv van de productgroep wasmachines
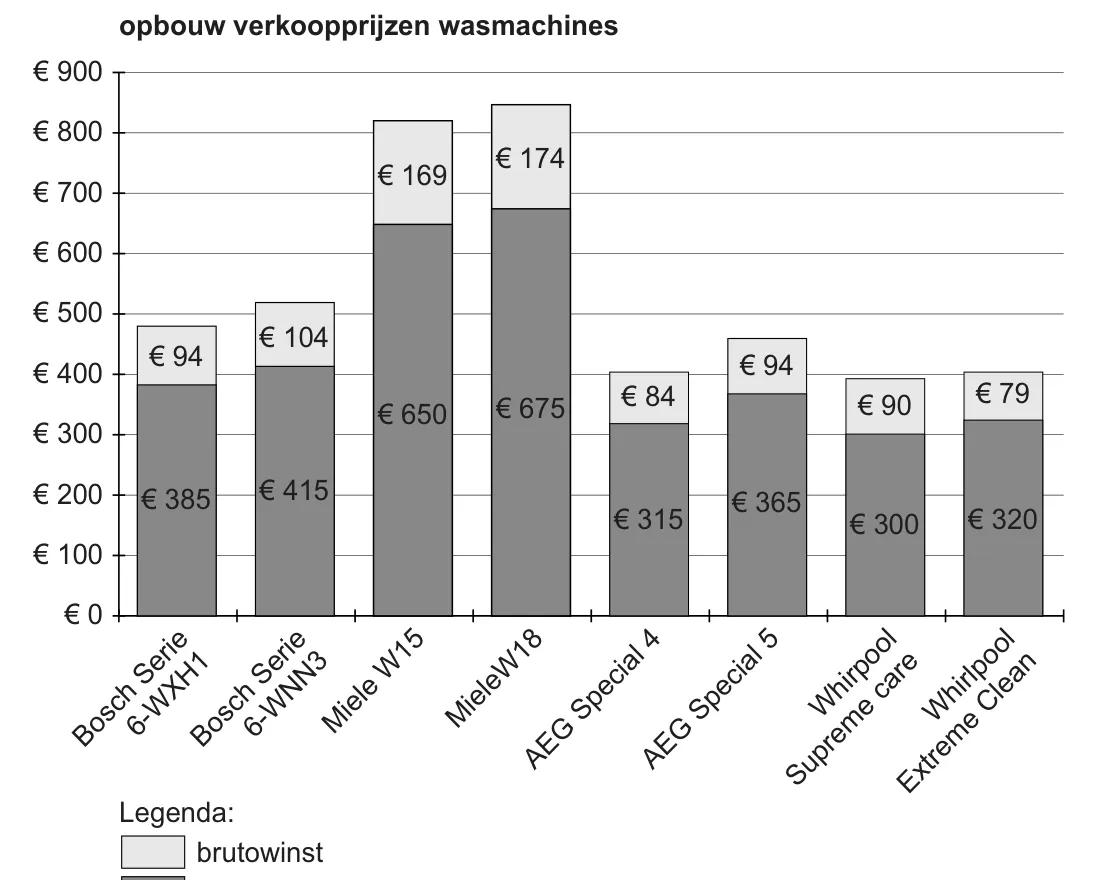
Staafdiagram met per type wasmachine de opbouw van de verkoopprijs in het eerste kwartaal van 2018, gestapeld uit inkoopprijs (onder) en brutowinst (boven). De waarden staan bij de staven.
| Type | Inkoopprijs | Brutowinst |
|---|---|---|
| Bosch Serie 6-WXH1 | 385 | 94 |
| Bosch Serie 6-WNN3 | 415 | 104 |
| Miele W15 | 650 | 169 |
| Miele W18 | 675 | 174 |
| AEG Special 4 | 315 | 84 |
| AEG Special 5 | 365 | 94 |
| Whirlpool Supreme care | 300 | 90 |
| Whirlpool Extreme Clean | 320 | 79 |
Vraag 24 2 punten
Chiel stelt voor de lease-optie definitief aan te bieden als de verwachte nettowinst per geleasete WSC over de gehele looptijd meer is dan € 350. Cor vindt dat ze beter kunnen kijken naar de netto contante waarde van de investering.
Leg uit dat Cor de netto contante waarde van een investering een betere maatstaf vindt voor de beoordeling van de investering dan de winst over de gehele looptijd als gevolg van de investering.
Bekijk het antwoord
- Noemt dat bij de netto contante waarde wordt gekeken naar de momenten waarop de ontvangsten en uitgaven plaatsvinden (1p)
- Noemt dat dit niet gebeurt bij het bedrag van de totale nettowinst over de gehele looptijd (1p)
Informatiebron 8 De ontvangsten en uitgaven van het leasen per WSC voor Withuys
Ontvangsten
Leasebedragen: De leasecontracten zijn enkel af te sluiten per eerste dag van een maand. Het maandelijks te ontvangen bedrag (€ 15) dient door de lessee op elke eerste dag van een maand voor die maand vooruit te worden betaald. Withuys gaat ervan uit dat de inkoopprijs van de WSC niet verandert en dat de restwaarde 20% van de inkoopprijs is. Voor deze restwaarde zal de WSC na de gebruiksduur verkocht worden. De lessee heeft als eerste de mogelijkheid de wasmachine te kopen. Is de lessee niet geïnteresseerd, dan wordt de WSC voor de restwaarde aan een opkoper van tweedehands witgoed verkocht.
Uitgaven
Financiering: Withuys zal geleasete wasmachines zelf financieren. Withuys zal de wasmachines zelf op de eerste dag van het leasecontract inkopen en betalen.
Bezorging en installatie: De bezorging en installatie worden uitbesteed aan installatiebedrijf Bernardus. Op de eerste dag van de leasetermijn betaalt Withuys aan Bernardus een bedrag van € 125 per geleasete WSC.
Onderhoud en reparatie: Onderhoud en reparatie worden uitbesteed aan onderhoudsbedrijf Titius. Op elke eerste dag van de maand betaalt Withuys € 5 per geleasete WSC aan Titius.
Vraag 25 4 punten
Withuys biedt de WSC als lease-optie aan (zie informatiebron 8). De leasebedragen van € 15 per maand worden voor die maand vooruit betaald op elke eerste dag van de maand. De vaste looptijd is 5 jaar (60 maanden) en het eerste leasebedrag is op 1 juli 2018. De inkoopprijs van de WSC is € 300 (zie informatiebron 6). De restwaarde is 20% van de inkoopprijs en wordt na de gebruiksduur ontvangen. De rekenrente is 0,6% per maand.
Bereken de contante waarde op 1 juli 2018 van de totale verwachte ontvangsten per WSC (zie formuleblad).
Bekijk het antwoord
- Berekent de contante waarde van de maandelijkse ontvangsten van € 15: 15 x (1 + (1 - 1,006^-59) / 0,006) = € 758,46 (3p)
- Berekent de contante waarde van de restwaarde: 0,20 x 300 / 1,006^60 = € 41,91, en komt op een totaal van € 800,37 (1p)
Vraag 26 3 punten
Withuys koopt de WSC op de eerste dag van het leasecontract in voor € 300 (zie informatiebron 6). Op de eerste dag van de leasetermijn betaalt Withuys aan installatiebedrijf Bernardus € 125 per geleasete WSC. De contante waarde van de betalingen aan onderhoudsbedrijf Titius op 1 juli 2018 is € 252,82 per WSC. De contante waarde van de totale verwachte ontvangsten per WSC op 1 juli 2018 is berekend in vraag 25 (zie informatiebron 8).
Zal Withuys de lease-optie per 1 juli 2018 gaan aanbieden? Motiveer het antwoord met behulp van een berekening en de netto contante waarde van de investering.
Bekijk het antwoord
- Berekent de netto contante waarde: 800,37 - 125 - 252,82 - 300 = € 122,55 (2p)
- Concludeert dat de netto contante waarde groter dan 0 is, dus Withuys zal de lease-optie gaan aanbieden (1p)
De contante waarde van de totale ontvangsten is € 800,37 (zie vraag 25).
2019, tijdvak 2: Opgave 2
Opgavetekst
Informatiebron 1 Hungry Jack
Hungry Jack is een van oorsprong Australische restaurantketen. Tegenwoordig is de restaurantketen in de gehele wereld vertegenwoordigd. De keten is bekend vanwege de befaamde Hungry Jackburger.
De Hungry Jackformule
De menukaart van Hungry Jack is simpel. Op de menukaart kun je kiezen uit een losse Hungry Jackburger voor € 6 en het Hungry Jackburgermenu (Hungry Jackburger plus friet) voor € 10.
De organisatie
Alle Hungry Jackrestaurants worden gerund door franchisenemers. Een franchisenemer is een zelfstandige ondernemer, die zich conformeert aan de formule van een keten. Hungry Jack heeft met deze franchisenemers een franchiseovereenkomst afgesloten, waarin dit is afgesproken.
Informatiebron 2 Franchiseovereenkomst
Enkele bepalingen uit de franchiseovereenkomst:
Artikel 1
Franchisegever biedt de franchisenemer het gebruik van het pand van de franchisegever en de ondernemingsnaam “Hungry Jack” met bijbehorend logo aan.
Artikel 2
2.1 Franchisenemer aanvaardt het aanbod van franchisegever zoals in artikel 1 is omschreven en betaalt aan franchisegever voor deze diensten 15% van de kalendermaandomzet.
2.2 Franchisenemer verschaft franchisegever iedere maand inzicht in de financiële administratie van de franchiseonderneming.
Artikel 3
3.1 Franchisenemer hanteert een ondernemingsvorm met rechtspersoonlijkheid.
3.2 Franchisenemer volgt de instructies van franchisegever op voor wat betreft bedrijfsbeheer, de bepaling van het assortiment, de reclame en de verkoopbevordering, de prijspolitiek, de administratie, het personeelsbeleid, de wijze van bereiding van producten en de kwaliteitsbewaking.
3.3 Franchisenemer is verplicht zijn ingrediënten in te kopen tegen de vastgestelde prijzen bij door het hoofdkantoor geselecteerde leveranciers.
Artikel 4
4.1 Franchisegever biedt franchisenemer de mogelijkheid vreemd vermogen aan te trekken bij franchisegever.
4.2 Franchisegever verschaft uitsluitend annuïteitenleningen.
Artikel 5
5.1 Franchisenemer kan de franchiseovereenkomst per aangetekende brief opzeggen, waarbij een opzegtermijn van drie maanden in acht moet worden genomen.
5.2 De franchiseovereenkomst wordt opgezegd als franchisenemer gedurende meer dan één jaar op rij een negatief resultaat presenteert.
5.3 Franchisegever is verplicht franchisenemer te informeren wanneer niet aan de normen wordt voldaan.
5.4 Franchisegever kan de franchiseovereenkomst opzeggen nadat franchisenemer in gebreke is gesteld.
bron: De Nationale Franchise Gids (aangepast)
Vraag 11 2 punten
Joost verwacht door de nieuwe keuken een besparing van 3% op de arbeidsuren vanaf 1 april 2019 (zie informatiebronnen 5 en 6). Bereken de verwachte besparing van Joost over 2019 op de personeelskosten als gevolg van de investering.
Bekijk het antwoord
- Berekent de besparing: 3% × € 10,20 × 1,08 × 1,28 × 8 × 36 × (48 + 4) × 9/12 = € 4.751,30. (2p)
Voor elke gemaakte fout wordt 1 scorepunt in mindering gebracht.
Vraag 12 3 punten
Joost verwacht in 2019 dat zijn afzet en verkoopprijzen niet veranderen, dat het verbruik van rundvlees met 720 kilogram afneemt door de nieuwe keuken en dat de overige kosten (naast de kosten in vraag 9, 10 en 11) gelijk blijven aan die van 2018. Het hoofdkantoor geeft toestemming om te investeren in de herinrichting van de keuken en draagt bij aan de financiering als de herinrichting een verwachte positieve bijdrage levert aan het resultaat over 2019 (zie informatiebronnen 4, 5 en 6). Toon door middel van een berekening aan of het hoofdkantoor toestemming zal geven voor de investering en financiering in de nieuwe keuken.
Bekijk het antwoord
- Berekent de besparing op het rundvlees (720 × € 13 = € 9.360) en telt die op bij de besparing op de personeelskosten (€ 4.751,30): € 14.111,30. (1p)
- Trekt de toename van de afschrijvingskosten (€ 4.950) en de toename van de interestkosten (€ 765,92) af, en komt uit op een bijdrage van de nieuwe keuken aan het resultaat van € 8.395,38. (1p)
- Concludeert dat het hoofdkantoor toestemming geeft, omdat de herinrichting een verwachte positieve bijdrage aan het resultaat over 2019 geeft. (1p)
2018, tijdvak 1: Opweg vof
Vraag 7 2 punten
Besloten wordt de MAN te vervangen per 1 januari 2018, omdat deze vrachtwagen een kortere resterende levensduur heeft dan de Scania. De Scania heeft op 1 januari 2018 een resterende levensduur van twee jaar. Toon aan dat de MAN op 31 december 2017 een kortere resterende levensduur heeft dan de Scania (zie informatiebron 2).
Bekijk het antwoord
- Toont aan dat de levensduur van de MAN (90.000 - 20.000) / 14.000 = 5 jaar is, waarvan na 4 jaar nog 1 jaar resteert op 31 december 2017, en dat dat korter is dan de 2 jaar van de Scania (2p)
2018, tijdvak 1: Tropol bv
Vraag 23 2 punten
Eind 2016 zijn de volgende gegevens bekend: slechts 85% van de verwachte afzet is behaald; de verkoopprijs is gelijk gebleven; er is geen sprake van prijs- en efficiencyresultaten. Kies de juiste letter en licht het antwoord toe. De gerealiseerde nettowinst over 2016 is a met minder dan 15% lager, b 15% lager, c meer dan 15% lager dan de verwachte nettowinst over 2016.
Bekijk het antwoord
- Kiest de juiste letter: c (meer dan 15% lager) (1p)
- Licht het antwoord toe met een van de volgende: de variabele kosten dalen evenredig met de afzet en de constante kosten niet, zodat een kleiner deel van de dekkingsbijdrage overblijft voor de nettowinst; of: het verkoopresultaat daalt met 15%, en de extra daling van de nettowinst wordt veroorzaakt door een nadelig bezettingsresultaat (1p)
Het tweede scorepunt kan alleen worden toegekend wanneer het eerste scorepunt is toegekend.
Informatiebron 7 Investeringen en overige gegevens bij optie 2
De aparte divisie betaalt aan de moedermaatschappij de volgende bedragen:
- Investering in de machine CNC31: als investering in de CNC31 geldt de boekwaarde van de ingebrachte machine CNC31 op 1 januari 2018.
- Investering in de licentie: de licentie voor de kappasonde is ook bruikbaar bij de productie van de accumulus. De boekwaarde van de licentie op 1 januari 2018 geldt dan ook als investering op die datum.
- Investering in de aanpassing van de CNC31: voor de aanpassing van de CNC31 is een aanvullende investering nodig van € 3.528.000 op 1 januari 2018. Deze aanpassing heeft geen restwaarde en wordt in de resterende 8 jaar lineair afgeschreven.
Overige gegevens:
- De variabele kosten per accumulus zijn gelijk aan die van de kappasonde in 2016.
- De verkoopprijs van een accumulus is € 79.
- De normale en verwachte jaarlijkse afzet van de accumulus is gelijk aan de normale en verwachte afzet van de kappasonde in 2016.
- De rekenrente is 7% samengestelde interest per jaar.
- De cashflows komen ieder jaar vrij op 31 december.
- Er zijn geen andere constante kosten dan de afschrijvingskosten van de CNC31, van de aanpassing van de CNC31 en van de licentie.
Vraag 24 1 punt
In de lente van 2017 onderzoekt de directie van Tropol twee opties voor de periode na 1 januari 2018. Optie 2 is investeren in een aanpassing van de CNC31 zodat deze een accumulus kan maken (zie informatiebron 7). De verkoopprijs van een accumulus is € 79. De variabele kosten per accumulus zijn gelijk aan die van de kappasonde in 2016 (onderdelen € 30,00 en loonkosten € 40,00). De normale en verwachte jaarlijkse afzet van de accumulus is gelijk aan die van de kappasonde in 2016 (315.000 stuks). Toon aan met een berekening dat de jaarlijkse cashflow bij optie 2, nadat de investering in de CNC31 en de betreffende aanpassing zijn gedaan, € 2.835.000 zal zijn (zie formuleblad).
Bekijk het antwoord
- Toont aan: 315.000 x (79 - (30 + 40)) = € 2.835.000 (1p)
Vraag 25 3 punten
Bereken het totale investeringsbedrag per 1 januari 2018 van optie 2 (zie informatiebron 7). Dit bestaat uit de boekwaarde van de CNC31, de boekwaarde van de licentie en de aanvullende investering in de aanpassing van de CNC31.
Bekijk het antwoord
- Berekent de boekwaarde van de CNC31: 11.250.000 x 1,4 - 2 x 315.000 x 4,50 = € 12.915.000 (1p)
- Berekent de boekwaarde van de licentie: 8 x 315.000 x 0,50 = € 1.260.000 (1p)
- Telt de aanvullende investering van € 3.528.000 erbij op en komt uit op € 17.703.000 (1p)
Vraag 26 4 punten
Tropol kiest de optie met de hoogste netto contante waarde per 1 januari 2018. Optie 1 (meebuigen met de markt) heeft een netto contante waarde per 1 januari 2018 van € 56.057. Welke optie kiest Tropol? Bereken hiertoe onder andere de netto contante waarde van optie 2 per 1 januari 2018 (zie formuleblad en informatiebron 6 en 7).
Bekijk het antwoord
- Berekent de contante waarde van de cashflows: 2.835.000 x 5,971298506 = € 16.928.631,27 (de som van de termijnen met a = r = 1/1,07 en n = 8) (1p)
- Berekent de contante waarde van de restwaarde: 11.250.000 x 1,4 x 0,1 / 1,07^8 = € 916.664,34, en komt op een totaal van € 17.845.295,61 (1p)
- Berekent de netto contante waarde van optie 2: 17.845.295,61 - 17.703.000 = € 142.295,61 (1p)
- Kiest optie 2, omdat € 142.295,61 hoger is dan € 56.057 (1p)
Hoe vaak investeren in het examen komt
| Examen | Vragen | Aantal | Aandeel |
|---|---|---|---|
| 2019, tijdvak 1 | 7-10, 13, 24-26 | 8 | 30% |
| 2019, tijdvak 2 | 11-12 | 2 | 7% |
| 2018, tijdvak 1 | 7, 23-26 | 5 | 17% |
In 3 van de 4 ingedeelde examens management en organisatie vwo staat een vraag over investeren, samen 15 vragen (13% van alle examenvragen). De meeste stonden in 2019, tijdvak 1: 8 vragen.
Oefenen met investeren
Maak de 15 nieuwste examenvragen over investeren online, zonder account, of kies de vragen uit één jaar (2019 en 2018). Het AI-model kijkt ze na volgens het correctievoorschrift, je docent keurt het resultaat goed en je krijgt per vraag je punten en feedback in je mail.
Oefen de vragen over investeren
Andere onderwerpen management en organisatie vwo
Investeren op andere niveaus
- Examenvragen investeren management en organisatie havo
- Examenvragen investeren management en organisatie vwo (bezemexamen)
Nakijken als docent
Kies het examen in de vragenbank
In de vragenbank van ToetsChecker staat elk examen management en organisatie vwo onder Eindexamens. Je neemt de examenvragen over in een eigen toets, alles of een selectie, of je leest het examen met het correctievoorschrift in als correctiemodel.
Laat de klas het examen maken
Op papier, zoals het echte examen: je scant de stapel in één keer of mailt de scan naar je scanadres. Of online, als digitale toetsafname met toezicht; de opgavetekst staat dan als bron bij elke vraag. Afbeeldingen uit het examen gaan niet mee, die staan in de PDF van de opgaven.
Geef de resultaten vrij
Het AI-model kijkt elk examen na volgens het correctievoorschrift en schrijft feedback per vraag. Bij een oefenexamen geef je alles in één keer vrij; bij een toets die meetelt loop je het voorstel eerst na. De leerling ziet het resultaat pas na jouw vrijgave.
ToetsChecker is geen examensite: je kijkt er ook je eigen SO's, proefwerken, praktische opdrachten en verslagen mee na, handgeschreven of digitaal, met jouw correctiemodel en feedback per vraag. Een gratis account heeft alle functies en 200 credits per maand, genoeg om ongeveer 100 toetsen te laten nakijken. Maak een gratis account of lees eerst hoe het nakijken werkt.
Alle oefentoetsen en eindexamens van dit vak staan op bedrijfseconomie oefenen. Wat je op je centraal examen nodig hebt om te slagen, reken je uit met de slaag-zakcalculator.
Veelgestelde vragen
Hoe vaak komt investeren voor in het eindexamen management en organisatie vwo?
In de 4 ingedeelde examens van 2018 tot en met 2019 gaan 15 vragen over investeren, 13% van alle examenvragen. Het onderwerp staat in 3 van die examens.
In welk examen management en organisatie vwo stonden de meeste vragen over investeren?
In het examen van 2019, tijdvak 1, met 8 vragen: 7-10, 13, 24-26.
Hoe oefen ik examenvragen over investeren?
Op deze pagina staan alle vragen over investeren met het antwoord. Je maakt ook de 15 nieuwste vragen online, of die van één jaar, zonder account: het AI-model kijkt ze na, je docent keurt het resultaat goed en je krijgt per vraag feedback.