Examenvragen kostprijs en break-even management en organisatie havo
29 vragen over kostprijs en break-even uit 4 centrale examens van 2018 tot en met 2019.
Kostprijs en break-even komt in 4 van de 4 examens management en organisatie havo voor, met 29 vragen (25% van alle examenvragen). Het meest in 2018, tijdvak 2 (12 vragen). Je oefent de vragen online en het AI-model kijkt ze na volgens het correctievoorschrift.
Alle examenvragen over kostprijs en break-even
Per examen de vragen over kostprijs en break-even, nieuwste eerst, met de tekst van de opgave erbij. Onder elke vraag klap je het antwoord uit het correctievoorschrift open.
Oefen de vragen over dit onderwerp online
2019, tijdvak 1: Opgave 2
Opgavetekst
Informatiebron 1 KoKo Nederland
Een franchise is een samenwerkingsverband tussen een ondernemer (de franchisenemer) en de eigenaar van een handelsnaam (de franchisegever), waarbij de franchisegever de franchisenemer het recht geeft om tegen betaling een onderneming met die handelsnaam te exploiteren.
Veel supermarkten, fastfoodketens, drogisterijen en koffieketens maken hiervan gebruik.
De franchisenemer is een zelfstandige ondernemer en is dus niet in loondienst bij de franchisegever.
Manuel is een franchisenemer van de KoKo-keten (KoKo Nederland) en exploiteert KoKo Rotterdam.
In het franchisecontract dat Manuel met KoKo Nederland heeft afgesloten, staat onder andere de afspraak dat Manuel alle te verkopen producten bij KoKo Nederland inkoopt. Ook zal hij zijn winkel volgens een vaste huisstijl inrichten en zal hij de administratie laten uitvoeren door KoKo Nederland.
Manuel betaalt aan KoKo Nederland een franchisevergoeding. Dit tarief bestaat uit een vergoeding voor:
- beeld- en naamrecht van KoKo-producten
- ondersteunende activiteiten voor alle KoKo-franchisenemers en
- een bijdrage aan de winst van KoKo Nederland.
Vraag 6 2 punten
Opgave 2 (KoKo Rotterdam). Manuel is franchisenemer van KoKo Rotterdam en heeft een franchisecontract met KoKo Nederland (zie informatiebron 1). In het franchisecontract staat ook dat Manuel ieder jaar een franchisevergoeding aan KoKo Nederland moet betalen. Deze franchisevergoeding is minimaal € 100.000 per jaar en bestaat uit twee tarieven: basisvergoeding: € 100.000; extra vergoeding indien de omzet meer dan € 1.000.000 is: 10% van het meerdere boven een omzet van € 1.000.000.
Leg uit of de jaarlijkse franchisevergoeding behoort tot de variabele kosten en/of tot de constante kosten van KoKo Rotterdam.
Bekijk het antwoord
- Noemt dat de basisvergoeding van € 100.000 tot de constante kosten behoort, omdat die niet afhankelijk is van de omzet. (1p)
- Noemt dat de extra vergoeding tot de variabele kosten behoort, omdat die wel afhankelijk is van de omzet. (1p)
Maakt de kandidaat geen onderscheid tussen de basisvergoeding en de extra vergoeding, dan worden geen punten toegekend.
Informatiebron 2 Prijs- en afzetgegevens gemiddeld per week van KoKo Rotterdam over 2018
Geopend: KoKo Rotterdam is 50 weken per jaar geopend.
Verkoop:
| producten | verkocht aantal per week (in stuks) | verkoopprijs per stuk (in euro) |
|---|---|---|
| koffie | 1.400 | 2,60 |
| espresso | 500 | 2,39 |
| cappuccino | 1.650 | 3,50 |
| thee | 900 | 2,50 |
| frisdrank | 610 | 3,00 |
| brownie en koek | 490 | 4,00 |
| totaal | 5.550 | |
| gewogen gemiddelde | 3,00 |
De bezoekers van KoKo Rotterdam zijn onder te verdelen in ‘reguliere bezoekers’ en ‘zzp’ers’ (zelfstandigen zonder personeel).
Van bovenstaande totale afzetgegevens betrof een gedeelte de afzet aan zzp’ers:
- Gemiddeld kocht een zzp’er per bezoek 2 producten tegen de gewogen gemiddelde verkoopprijs van € 3,00.
- Van alle gekochte producten per week werden er gemiddeld in totaal 740 door zzp’ers gekocht.
Vraag 7 1 punt
Opgave 2 (KoKo Rotterdam). In deze opgave blijft de btw buiten beschouwing. Manuel onderzoekt zijn behaalde resultaten over 2018. In informatiebron 2 zijn onder andere prijs- en afzetgegevens van KoKo Rotterdam over 2018 opgenomen. Er zijn twee soorten bezoekers: reguliere bezoekers en zzp’ers.
Toon aan dat de omzet van KoKo Rotterdam over 2018 € 832.500 is. Splits deze omzet in omzet van de reguliere bezoekers en omzet van de zzp’ers. Vul deze bedragen vervolgens in op de uitwerkbijlage behorende bij de vragen 7, 10, 11 en 12.
Bekijk het antwoord
- Toont met een berekening aan dat de omzet € 832.500 is (5.550 × € 3,00 × 50) en splitst die in reguliere bezoekers (€ 721.500) en zzp’ers (740 × € 3,00 × 50 = € 111.000). (1p)
Informatiebron 4 Koop- en bezoekgedrag van zzp’ers bij KoKo Rotterdam, in 2019 (na het plan)
| onderdeel | verwacht in 2019 |
|---|---|
| bezoekgedrag: aantal bezoeken van de zzp’ers per week | 60% meer ten opzichte van 2018 |
| bezoekgedrag: tijd die een zzp’er per bezoek aan KoKo Rotterdam aanwezig is | 50% van de zzp’ers is per bezoek gemiddeld 2,5 uur aanwezig. Bij 25% was dat gemiddeld 3,5 uur en bij de andere 25% was dat gemiddeld 4,5 uur. |
| bezoekerstarief | € 1 per half uur |
| koopgedrag: aantal gekochte producten | Een zzp’er gaat per bezoek gemiddeld 2,5 product kopen. |
| koopgedrag: gewogen gemiddelde verkoopprijs per product | € 2,40 (gereduceerde prijs) |
Verder is het volgende gegeven:
- Een zzp’er bezoekt KoKo Rotterdam maximaal één keer per dag. Dit geldt zowel in 2018 als in 2019.
- De afzet en omzet van de reguliere bezoekers blijven door het plan van Manuel in 2019 onveranderd ten opzichte van 2018.
- In 2019 is KoKo Rotterdam onveranderd 50 weken geopend.
Vraag 9 2 punten
Opgave 2 (KoKo Rotterdam). Manuel vindt de nettowinst in procenten van de omzet te laag en wil die in 2019 verhogen tot minimaal 20%. Om een nettowinst van 20% van de omzet te bereiken, heeft Manuel een plan opgesteld, waarbij de inrichting van zijn winkel door een kleine verbouwing moet worden aangepast (zie informatiebron 3). Hiervoor geeft KoKo Nederland toestemming. Dit plan kan per 1 januari 2019 worden uitgevoerd en zal naar verwachting een verandering in het koop- en bezoekgedrag van de zzp’ers tot gevolg hebben (zie informatiebron 4).
Bereken het totale aantal verwachte bezoeken van zzp’ers bij KoKo Rotterdam per week in 2019.
Bekijk het antwoord
- Berekent het aantal verwachte bezoeken van zzp’ers per week in 2019: 740 : 2 × 1,6 = 592. (2p)
Voor elke gemaakte fout 1 scorepunt in mindering gebracht.
Informatiebron 3 Manuels plan ten behoeve van een stijging van de nettowinst in procenten van de omzet over 2019 ten opzichte van 2018
De bezoekers van KoKo Rotterdam zijn dus onder te verdelen in ‘reguliere bezoekers’ en ‘zzp’ers’. Deze zzp’ers werken niet vanuit een kantoor maar werken thuis of in een koffiezaak zoals KoKo Rotterdam. Deze zzp’ers zijn veel langer in de koffiezaak aanwezig dan reguliere bezoekers, omdat zij achter hun laptop aan het werk zijn. Daarbij kopen zij, in verhouding tot de tijd dat ze bij KoKo Rotterdam aanwezig zijn, weinig producten.
Het idee van Manuel is om de zaak in twee gedeeltes te splitsen:
- een algemeen gedeelte waar iedereen koffie kan kopen en kan zitten;
- een apart gedeelte waar zzp’ers kunnen zitten, werken en netwerken.
Ook kunnen ze in deze aparte ruimte producten kopen en nuttigen tegen een gereduceerde prijs.
Deze twee gedeeltes zijn van elkaar gescheiden door een glazen wand.
De zzp’ers betalen een bezoekerstarief van € 1 per half uur voor de tijd die ze in het aparte zzp-gedeelte aanwezig zijn. Hiertoe krijgen ze bij het binnengaan van het zzp-gedeelte een ticket, dat ze bij het verlaten van de ruimte in een betaalautomaat moeten doen. Na de betaling van het ticket kunnen ze het zzp-gedeelte verlaten.
Vraag 10 2 punten
Opgave 2 (KoKo Rotterdam). Het plan voor 2019 is beschreven in informatiebron 3 en 4. De totale omzet in 2019 van KoKo Rotterdam bestaat uit de omzet uit het bezoekerstarief van zzp’ers en de omzet uit de verkoop van producten aan reguliere bezoekers en zzp’ers.
Bereken de verwachte omzet van KoKo Rotterdam uit het bezoekerstarief van zzp’ers in 2019. Vul dit bedrag vervolgens in op de uitwerkbijlage behorende bij de vragen 7, 10, 11 en 12.
Bekijk het antwoord
- Berekent het aantal uren dat zzp’ers per week aanwezig zijn: 0,50 × 592 × 2,5 + 0,25 × 592 × 3,5 + 0,25 × 592 × 4,5 = 1.924 uur per week. (1p)
- Berekent de omzet uit het bezoekerstarief: 1.924 × 2 (halve uren) × € 1 × 50 = € 192.400. (1p)
Vraag 11 2 punten
Opgave 2 (KoKo Rotterdam). Het plan voor 2019 is beschreven in informatiebron 3 en 4. De totale omzet in 2019 van KoKo Rotterdam bestaat uit de omzet uit het bezoekerstarief van zzp’ers en de omzet uit de verkoop van producten aan reguliere bezoekers en zzp’ers.
Bereken de verwachte omzet van KoKo Rotterdam door de verkopen van producten aan zzp’ers in 2019. Vul dit bedrag vervolgens in op de uitwerkbijlage behorende bij de vragen 7, 10, 11 en 12.
Bekijk het antwoord
- Berekent de omzet van producten aan zzp’ers in 2019: 592 × 2,5 × € 2,40 × 50 = € 177.600. (2p)
Voor elke gemaakte fout 1 scorepunt in mindering gebracht.
Vraag 12 1 punt
Opgave 2 (KoKo Rotterdam). De totale omzet in 2019 van KoKo Rotterdam bestaat uit de omzet uit het bezoekerstarief van zzp’ers en de omzet uit de verkoop van producten aan reguliere bezoekers en zzp’ers.
Bereken de totale omzet van KoKo Rotterdam in 2019. Vul hiertoe de uitwerkbijlage behorende bij de vragen 7, 10, 11 en 12 verder in.
Bekijk het antwoord
- Berekent de totale omzet in 2019: € 899.100 (producten: € 721.500 + € 177.600) + € 192.400 (bezoekerstarief) = € 1.091.500. (1p)
2019, tijdvak 1: Opgave 3
Vraag 16 2 punten
Opgave 3 (vof Olivia). Over april 2019 is de opbouw van de kostprijs van een fles olijfolie gegeven: inkoopprijs € 1,70; opslag inkoopkosten € 0,34; opslag overheadkosten € 1,00; kostprijs € 3,04.
Uit de nacalculatie van april 2019 blijkt: inkoop en verkoop 10.000 flessen; verkoopprijs € 4,50; totale overheadkosten € 8.200; totale inkoopkosten € 3.480; nadelig totaalresultaat op de inkoopprijs € 1.270.
Bereken het totale gerealiseerde verkoopresultaat over april 2019. Geef aan of er sprake is van een voordelig/+/positief of van een nadelig/-/negatief resultaat.
Bekijk het antwoord
- Berekent het totale gerealiseerde verkoopresultaat: 10.000 × (€ 4,50 − € 3,04) = € 14.600, en geeft aan dat het voordelig/+/positief is. (2p)
Voor elke gemaakte fout 1 scorepunt in mindering gebracht.
Vraag 17 3 punten
Opgave 3 (vof Olivia). Over april 2019 is de opbouw van de kostprijs van een fles olijfolie gegeven: inkoopprijs € 1,70; opslag inkoopkosten € 0,34; opslag overheadkosten € 1,00; kostprijs € 3,04. Bas is de inkoper en verantwoordelijk voor de inkoopprijs en inkoopkosten van Olivia.
Uit de nacalculatie van april 2019 blijkt: inkoop en verkoop 10.000 flessen; verkoopprijs € 4,50; totale overheadkosten € 8.200; totale inkoopkosten € 3.480; nadelig totaalresultaat op de inkoopprijs € 1.270.
Bereken het totale gerealiseerde resultaat op inkopen over april 2019. Geef aan of er sprake is van een voordelig/+/positief of van een nadelig/-/negatief resultaat.
Bekijk het antwoord
- Berekent het resultaat op inkoopkosten: (10.000 × € 0,34) − € 3.480 = − € 80. (1p)
- Berekent het totale resultaat op inkopen: − € 80 + (− € 1.270) = € 1.350 nadelig (negatief). (2p)
2019, tijdvak 1: Opgave 4
Opgavetekst
Gegevens Van Dam bv Handelsonderneming Van Dam bv handelt in keukenartikelen.
Balans van Van Dam bv op 1 januari 2019 (getallen x € 1)
| debet | bedrag | credit | bedrag |
|---|---|---|---|
| Vaste activa | 45.000 | Eigen vermogen | 150.000 |
| Voorraden | 130.000 | Langlopend vreemd vermogen | 88.560 |
| Debiteuren | 46.464 | Crediteuren | 77.440 |
| Te vorderen btw | 23.000 | Te betalen btw | 34.000 |
| Liquide middelen | 105.536 | ||
| totaal | 350.000 | totaal | 350.000 |
Van de inkopen en verkopen is gegeven:
| maand | inkopen in euro’s (exclusief 21% btw) | verkopen in euro’s (exclusief 21% btw) |
|---|---|---|
| november 2018 | 35.000 | 50.000 |
| december 2018 | 45.000 | 64.000 |
| januari 2019 | 40.000 | 63.000 |
| februari 2019 | 51.000 | 76.000 |
| maart 2019 | 50.000 | 71.000 |
Overige informatie over Van Dam:
- Van de inkopen is 80% op rekening met een krediettermijn van 2 maanden. Het restant wordt contant betaald.
- Van de verkopen is 60% op rekening met een krediettermijn van 1 maand. Het restant wordt contant ontvangen.
- Alle in- en verkopen in een maand worden in dezelfde maand ontvangen en afgeleverd.
Vraag 20 2 punten
Opgave 4 (Van Dam bv). Handelsonderneming Van Dam bv handelt in keukenartikelen. De gegevens over de inkopen en verkopen staan in de bron. De brutowinstopslag is 50% van de inkoopwaarde van de omzet.
Bereken de inkoopwaarde van de omzet over het eerste kwartaal van 2019.
Bekijk het antwoord
- Berekent de omzet over het eerste kwartaal van 2019 (exclusief btw): € 63.000 + € 76.000 + € 71.000 = € 210.000. (1p)
- Berekent de inkoopwaarde van de omzet: € 210.000 × 100 / 150 = € 140.000. (1p)
2019, tijdvak 2: Opgave 3
Vraag 14 2 punten
Tapir wil berekenen hoeveel kleden in februari 2019 minimaal verkocht moeten worden om alle kosten te dekken. Gegevens: de inkoopprijs is € 7,50 per kleed (inclusief verzending naar Nederland); de verkoopprijs is € 20 per kleed; de verzendkosten van Tapir naar de klant zijn € 5,50 per kleed en worden door Tapir betaald.
Bereken de dekkingsbijdrage per kleed.
Bekijk het antwoord
- Berekent de dekkingsbijdrage per kleed: $20 - 7,50 - 5,50 = 7$ (€ 7) (2p)
Voor elke gemaakte fout wordt 1 scorepunt in mindering gebracht.
Vraag 15 3 punten
Tapir wil berekenen hoeveel kleden in februari 2019 minimaal verkocht moeten worden om alle kosten te dekken. Gegevens: de dekkingsbijdrage per kleed is € 7 (zie vraag 14). De overige constante kosten van Tapir over februari 2019 zijn € 180. Naast deze kosten gelden de interestkosten van de lening over februari 2019 (zie vraag 13).
Bereken met behulp van de dekkingsbijdrage per kleed hoeveel kleden in februari 2019 minimaal door Tapir verkocht moeten worden om alle kosten te dekken.
Bekijk het antwoord
- Berekent de totale constante kosten: $180 + 18,55 = 198,55$ (1p)
- Berekent het aantal kleden: $198,55 / 7 = 28,36$ (1p)
- Rondt het aantal kleden naar boven af op 29 kleden (1p)
Rondt de kandidaat het aantal kleden naar beneden af, dan wordt het derde scorepunt niet toegekend.
Vraag 16 2 punten
In februari 2019 zijn door Tapir 50 kleden besteld en ontvangen en 70 kleden verkocht en afgeleverd. De dekkingsbijdrage per kleed is € 7 (zie vraag 14). De constante kosten zijn € 180 plus de interestkosten over februari 2019 (zie vraag 13).
Bereken het totale resultaat van Tapir over februari 2019. Geef aan of er sprake is van een voordelig/+/positief of van een nadelig/-/negatief resultaat.
Bekijk het antwoord
- Berekent het totale resultaat: $(70 x 7) - 198,55 = 291,45$ en geeft aan dat het resultaat voordelig/positief is (2p)
2019, tijdvak 2: Opgave 4
Vraag 17 4 punten
Telefoonhoesjes.nl is een webwinkel die telefoonhoesjes en andere telefoonaccessoires verkoopt. De telefoonhoesjes worden in China ingekocht.
Voorcalculatie over 2018: inkoopprijs: € 4 exclusief btw per hoesje; inkoopkosten: 10% van de inkoopprijs exclusief btw; overheadkosten: 25% van de vaste verrekenprijs; nettowinstmarge: 60% van de verkoopprijs exclusief btw; btw-tarief: 21%; de verwachte afzet is 4.500 hoesjes.
Bereken de voorcalculatorische verkoopprijs inclusief btw van een telefoonhoesje in 2018.
Bekijk het antwoord
- Berekent de vaste verrekenprijs: inkoopprijs 4,00 + inkoopkosten 0,40 = $4,40$ (1p)
- Berekent de nettowinst per hoesje: kostprijs (4,40 + overheadkosten 1,10 = 5,50) x 60/40 = $8,25$ (1p)
- Berekent de verkoopprijs inclusief btw: verkoopprijs exclusief btw $5,50 / 0,40 = 13,75$, btw $0,21 x 13,75 = 2,89$ en verkoopprijs inclusief btw $13,75 + 2,89 = 16,64$ (2p)
Vraag 18 2 punten
Voorcalculatie over 2018 (zie vraag 17): de nettowinst per hoesje die in de voorcalculatie is berekend, is de winst waarmee verder wordt gerekend. Nacalculatie over 2018: totale inkoopkosten € 2.200; bedrijfsresultaat € 40.270 voordelig; totale inkopen en afzet: 5.100 hoesjes; de inkoopprijs en verkoopprijs zijn niet veranderd ten opzichte van de voorcalculatie.
Bereken het gerealiseerde verkoopresultaat over 2018. Geef aan of er sprake is van een voordelig/+/positief of van een nadelig/-/negatief resultaat.
Bekijk het antwoord
- Berekent het gerealiseerde verkoopresultaat: $5.100 x 8,25 = 42.075$ en geeft aan dat het resultaat voordelig/positief is (2p)
Voor elke gemaakte fout wordt 1 scorepunt in mindering gebracht.
Vraag 19 2 punten
Voorcalculatie over 2018 (zie vraag 17): inkoopprijs € 4 per hoesje en inkoopkosten van 10% van de inkoopprijs. Nacalculatie over 2018: totale inkoopkosten € 2.200; totale inkopen en afzet: 5.100 hoesjes; de inkoopprijs is niet veranderd ten opzichte van de voorcalculatie.
Bereken het gerealiseerd resultaat op inkopen over 2018. Geef aan of er sprake is van een voordelig/+/positief of van een nadelig/-/negatief resultaat.
Bekijk het antwoord
- Berekent het gerealiseerd resultaat op inkopen: toegestane kosten $4,40 x 5.100 = 22.440$, werkelijke kosten $4,00 x 5.100 + 2.200 = 22.600$, en het resultaat is € 160 nadelig/negatief (2p)
Voor elke gemaakte fout wordt 1 scorepunt in mindering gebracht.
Vraag 20 2 punten
Nacalculatie over 2018 (zie opgave 4): het bedrijfsresultaat is € 40.270 voordelig. Het resultaat op de verkopen en het resultaat op de inkopen zijn berekend bij de vragen 18 en 19.
Bereken het gerealiseerde resultaat op de overheadkosten over 2018. Geef aan of er sprake is van een voordelig/+/positief of van een nadelig/-/negatief resultaat.
Bekijk het antwoord
- Berekent het gerealiseerde resultaat op de overheadkosten: $40.270 - 42.075 + 160 = -1.645$ en geeft aan dat het resultaat nadelig/negatief is (€ 1.645) (2p)
Voor elke gemaakte fout wordt 1 scorepunt in mindering gebracht.
2018, tijdvak 1: Opgave 2
Opgavetekst
Informatiebron 1
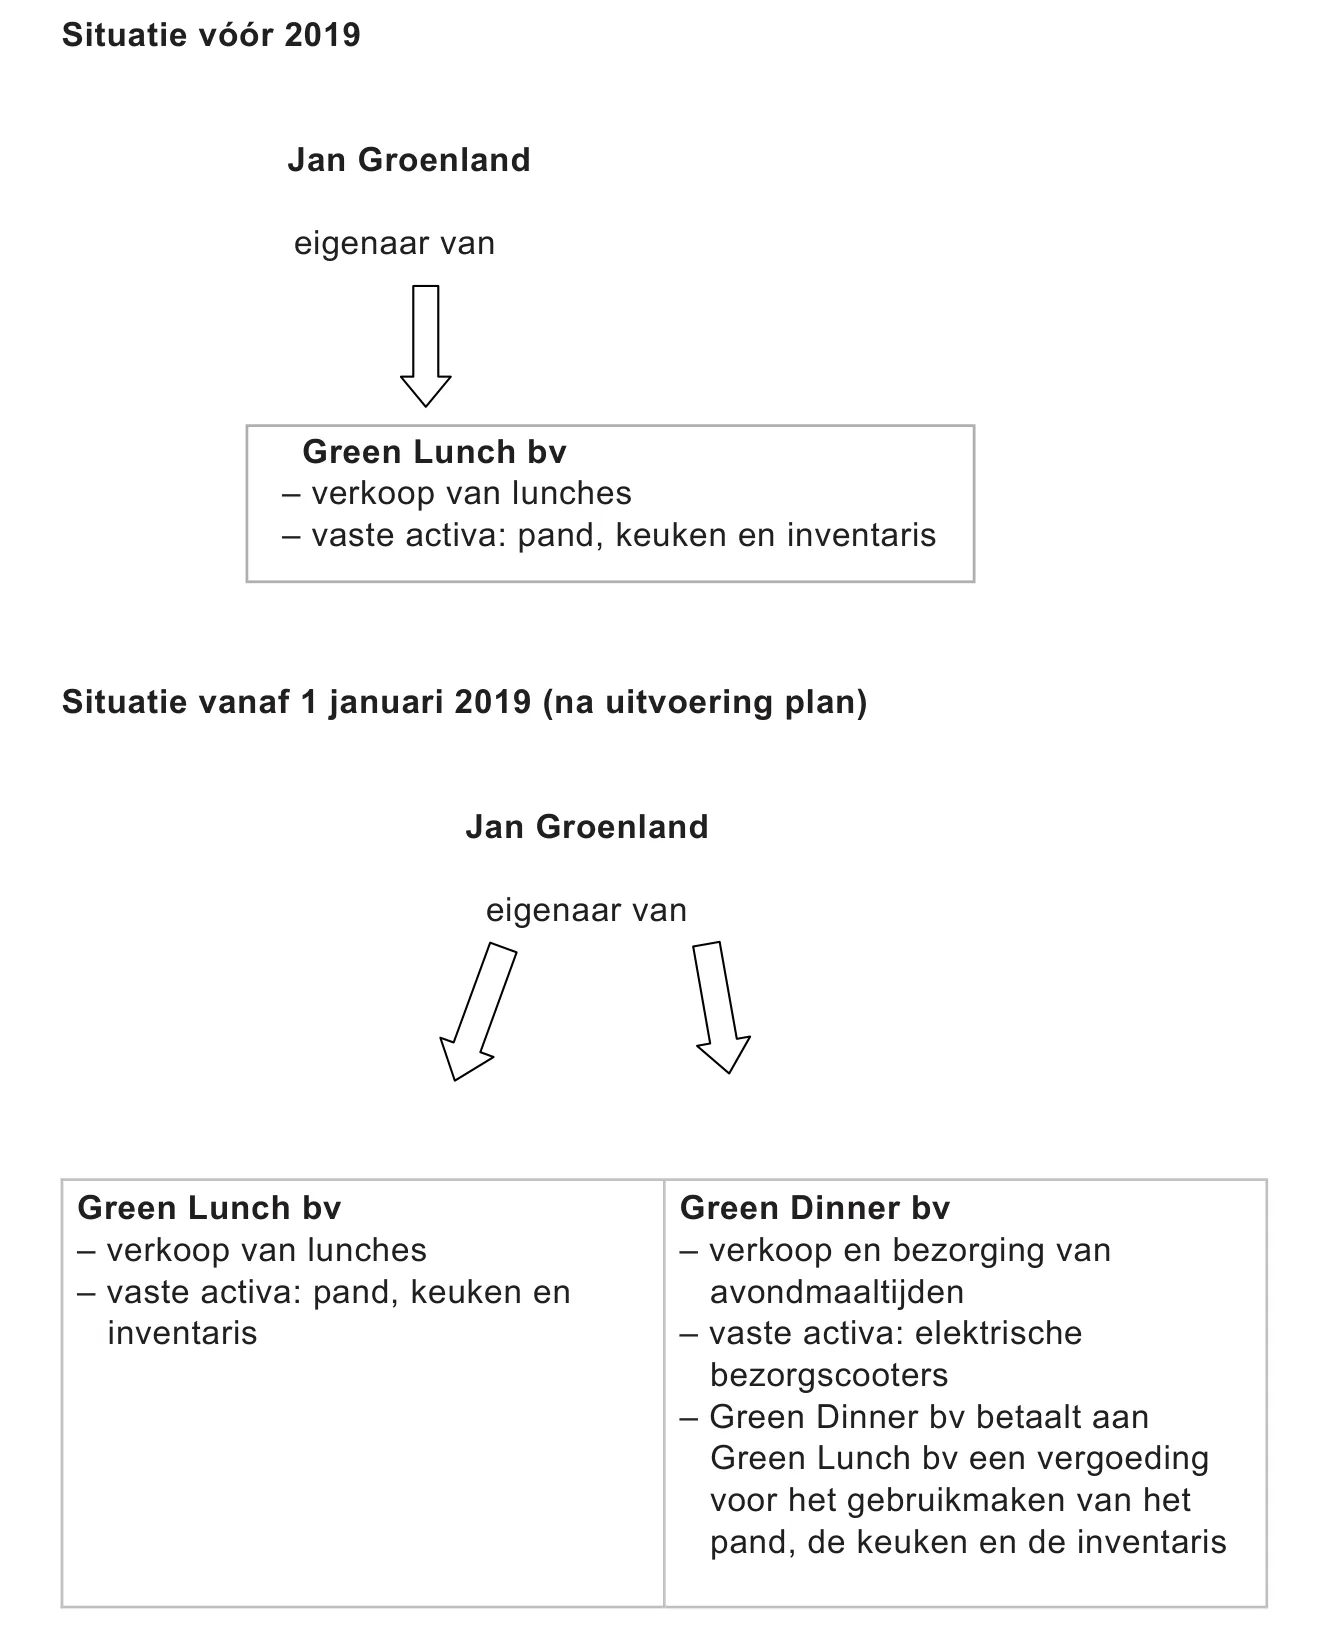
Situatie vóór 2019: Jan Groenland is eigenaar van Green Lunch bv. Green Lunch bv: verkoop van lunches; vaste activa: pand, keuken en inventaris.
Situatie vanaf 1 januari 2019 (na uitvoering plan): Jan Groenland is eigenaar van Green Lunch bv en van Green Dinner bv. Green Lunch bv: verkoop van lunches; vaste activa: pand, keuken en inventaris. Green Dinner bv: verkoop en bezorging van avondmaaltijden; vaste activa: elektrische bezorgscooters; Green Dinner bv betaalt aan Green Lunch bv een vergoeding voor het gebruikmaken van het pand, de keuken en de inventaris.
Vraag 8 2 punten
Green Dinner bv verkoopt avondmaaltijden. In kwartaal 1 van 2019 zijn er 160 bestellingen per week (zie informatiebron 2).
Toon met een berekening aan dat in kwartaal 1 van 2019 het verwachte aantal te verkopen avondmaaltijden per week 280 is (zie informatiebron 2).
Bekijk het antwoord
- Berekent het aantal avondmaaltijden per week op 280: 160 x 0,5 x 1 + 160 x 0,3 x 2 + 160 x 0,15 x 3 + 160 x 0,05 x 4 = 280. (2p)
2018, tijdvak 2: Opgave 2
Opgavetekst
Informatiebron 1 “Clean Shave by mail”
Nat scheren voor echte mannen is terug van weggeweest. Het geeft ’s morgens een fris gevoel en een glad resultaat. Tot nu toe werd bij de drogist of in de supermarkt een pakje scheermesjes gekocht, maar omdat het niet bij de dagelijkse boodschappen hoort, worden de scheermesjes nogal eens vergeten.
“Clean Shave by mail” is een nieuw concept:
- U sluit een abonnement af.
- U ontvangt bij het afsluiten van het abonnement een starterset, bestaande uit een gratis handhouder en een set van vier scheermesjes.
- U ontvangt daarna steeds per maand een set van vier nieuwe scheermesjes.
- De levering gebeurt steeds op de vijfde werkdag van een maand.
- U betaalt per maand € 8 inclusief verzendkosten voor een set van vier nieuwe scheermesjes.
- U betaalt per automatische incasso één week voorafgaand aan de maand waarop het abonnement betrekking heeft.
Informatiebron 2 Afzetverwachtingen van Clean Shave
In december 2018 worden 8.000 abonnementen afgesloten die ingaan op 1 januari 2019. De eerste ontvangst via automatische incasso van abonnementsgelden vindt plaats in december 2018. Bestaande abonnees blijven geabonneerd en er komen op 1 april en op 1 oktober steeds nieuwe abonnees bij. De ontwikkeling van het aantal uitstaande abonnementen wordt hieronder weergegeven met behulp van indexcijfers. De abonnementen gaan in op de eerste dag van elke maand, te beginnen op 1 januari 2019.
| maanden | indexcijfers van het totaal aantal uitstaande abonnementen per maand in 2019 (100 indexpunten = 8.000 abonnementen) |
|---|---|
| 1 t/m 3 | 100 |
| 4 t/m 6 | 125 |
| 7 t/m 9 | 125 |
| 10 t/m 12 | 150 |
Uitwerkbijlage bij vraag 5
| maanden | indexcijfer | abonnementen | handhouders | scheermesjes |
|---|---|---|---|---|
| 1 t/m 3 | 100 | |||
| 4 t/m 6 | 125 | |||
| 7 t/m 9 | 125 | |||
| 10 t/m 12 | 150 | |||
| totaal | 12.000 | 480.000 |
Berekeningen abonnementen en scheermesjes:
- maanden 1 t/m 3
- maanden 4 t/m 6
- maanden 7 t/m 9
- maanden 10 t/m 12
Vraag 5 3 punten
Johnson onderzoekt eerst of financiering van het project mogelijk is en vervolgens of het project winstgevend genoeg is. Johnson heeft voor 2019 afzetverwachtingen van abonnementen, handhouders en scheermesjes opgesteld (zie informatiebron 2). Bereken de verwachte afzet van abonnementen, gratis handhouders en scheermesjes van Clean Shave in 2019. Vul hiertoe de uitwerkbijlage behorende bij deze vraag volledig in.
Bekijk het antwoord
- Abonnementen: 8.000 in maanden 1 t/m 3, 10.000 in maanden 4 t/m 6, 10.000 in maanden 7 t/m 9 en 12.000 in maanden 10 t/m 12, met de berekening (indexcijfer x 8.000 / 100) (1p)
- Handhouders: 8.000 in maanden 1 t/m 3, 2.000 extra in maanden 4 t/m 6, geen extra in maanden 7 t/m 9 en 2.000 extra in maanden 10 t/m 12, in totaal 12.000 (1p)
- Scheermesjes: 96.000 in maanden 1 t/m 3 (8.000 x 3 x 4), 120.000 in maanden 4 t/m 6 (10.000 x 3 x 4), 120.000 in maanden 7 t/m 9 en 144.000 in maanden 10 t/m 12 (12.000 x 3 x 4), in totaal 480.000 (1p)
Per juiste kolom (abonnementen, handhouders, scheermesjes) inclusief berekening één scorepunt. De totalen van handhouders (12.000) en scheermesjes (480.000) staan al ingevuld in de uitwerkbijlage.
Vraag 9 2 punten
Over 2019 wordt een resultatenbegroting opgesteld. Johnson verzamelt gegevens over de verwachte opbrengsten (zie informatiebron 1 en 2) en de verwachte kosten (zie informatiebron 3 en 4). Bereken de verwachte totale opbrengsten uit abonnementen over 2019.
Bekijk het antwoord
- Berekent de totale opbrengsten uit abonnementen: (8.000 + 10.000 + 10.000 + 12.000) x 3 x € 8 = € 960.000 (2p)
Vraag 10 2 punten
Over 2019 wordt een resultatenbegroting opgesteld. Johnson verzamelt gegevens over de verwachte opbrengsten (zie informatiebron 1 en 2) en de verwachte kosten (zie informatiebron 3 en 4). Bereken de verwachte totale inkoopwaarde van de verkochte handhouders en van de verkochte scheermesjes in 2019.
Bekijk het antwoord
- Berekent de inkoopwaarde van de scheermesjes van maanden 4 t/m 12: (120.000 + 120.000 + 144.000) x € 0,08 = € 30.720 (1p)
- Komt tot een totale inkoopwaarde van € 68.400: handhouders € 30.000 plus scheermesjes van maanden 1 t/m 3 € 7.680 plus scheermesjes van maanden 4 t/m 12 € 30.720 (1p)
2018, tijdvak 2: Opgave 4
Vraag 16 2 punten
In deze opgave blijven de belastingen buiten beschouwing. Jeanine is eigenaresse van ’t Sfeerhuys. Ze handelt in sierkaarsen. Zij wil een analyse van haar resultaten maken aan de hand van een voor- en een nacalculatie. Voorcalculatie: de verkoopprijs van een sierkaars voor 2017 wordt berekend met behulp van de volgende gegevens. De geschatte inkoopprijs is € 14. De opslag voor inkoopkosten is 25% van de geschatte inkoopprijs. Het opslagpercentage voor overheadkosten is 60% van de vaste verrekenprijs. De nettowinstmarge is 20% van de verkoopprijs. Bereken voor 2017 de voorgecalculeerde verkoopprijs van een sierkaars.
Bekijk het antwoord
- Berekent de kostprijs: inkoopprijs € 14 + inkoopkosten € 3,50 + overheadkosten € 10,50 = € 28 (1p)
- Berekent de verkoopprijs: € 28 / 0,80 = € 35 (1p)
Resultatenrekening ’t Sfeerhuys over 2017
| Kosten | Bedrag | Opbrengst | Bedrag |
|---|---|---|---|
| Inkoopwaarde van de omzet | € 17.537,50 | Omzet | € 40.250,00 |
| Inkoopkosten | € 3.737,50 | ||
| Overheadkosten | € 9.637,50 | ||
| Bedrijfsresultaat | € 9.337,50 | ||
| Totaal | € 40.250,00 | Totaal | € 40.250,00 |
Vraag 17 2 punten
In januari 2018 blijkt dat over 2017 een positief bedrijfsresultaat is behaald (zie de nacalculatie: resultatenrekening ’t Sfeerhuys over 2017). Jeanine is met name geïnteresseerd in het budgetresultaat. De werkelijke afzet in 2017 was 1.150 kaarsen. Het budgetresultaat bestaat uit het resultaat op inkopen en uit het resultaat op de overheadkosten. Voorcalculatie: de geschatte inkoopprijs is € 14; de opslag voor inkoopkosten is 25% van de geschatte inkoopprijs; het opslagpercentage voor overheadkosten is 60% van de vaste verrekenprijs. Bereken het resultaat op inkopen over 2017. Geef aan of dit resultaat voordelig of nadelig is.
Bekijk het antwoord
- Berekent het resultaat op de inkoopprijs: 1.150 x € 14 - € 17.537,50 = € 1.437,50 nadelig (1p)
- Berekent het resultaat op de inkoopkosten: 1.150 x € 3,50 - € 3.737,50 = € 287,50 voordelig, en komt tot een resultaat op inkopen van € 1.150 nadelig (1p)
Vraag 18 2 punten
In januari 2018 blijkt dat over 2017 een positief bedrijfsresultaat is behaald (zie de nacalculatie: resultatenrekening ’t Sfeerhuys over 2017). Jeanine is met name geïnteresseerd in het budgetresultaat. De werkelijke afzet in 2017 was 1.150 kaarsen. Het budgetresultaat bestaat uit het resultaat op inkopen en uit het resultaat op de overheadkosten. Voorcalculatie: de vaste verrekenprijs is de inkoopprijs plus inkoopkosten (€ 17,50 per sierkaars); het opslagpercentage voor overheadkosten is 60% van de vaste verrekenprijs. Bereken het resultaat op de overheadkosten over 2017. Geef aan of dit resultaat voordelig of nadelig is.
Bekijk het antwoord
- Berekent de toegestane overheadkosten: 1.150 x € 10,50 = € 12.075 (1p)
- Berekent het resultaat op de overheadkosten: € 12.075 - € 9.637,50 = € 2.437,50 voordelig (1p)
2018, tijdvak 2: Opgave 5
Opgavetekst
Informatiebron 6 Gerealiseerde financiële gegevens Fastned over 2017
Afzetgegevens (kWh) en omzetgegevens
| Kwartaal | Afzet (kWh) | Omzet |
|---|---|---|
| 1 | 109.423 | € 56.900 |
| 2 | 158.125 | € 75.900 |
| 3 | 267.778 | € 120.500 |
| 4 | 468.333 | € 192.800 |
Balans per 31 december 2017
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Vaste activa | € 14.511.573 | Eigen vermogen | -/- € 1.402.743 |
| Vlottende activa | € 4.348.113 | Vreemd vermogen lang | € 16.064.017 |
| Vreemd vermogen kort | € 4.198.412 | ||
| Totaal | € 18.859.686 | Totaal | € 18.859.686 |
Resultaat 2017
| Omschrijving | Bedrag |
|---|---|
| Omzet | € 450.000 |
| Inkoopwaarde energie | € 261.000 |
| Brutowinst | € 189.000 |
| Constante kosten laadstations | € 450.000 |
| Overige constante kosten | € 700.000 |
| Resultatenrekening | -/- € 961.000 |
noot 1 -/- betekent negatief.
Vraag 20 1 punt
Fastned verwacht voor 2018 een omzetgroei van kwartaal op kwartaal die net zo sterk zal zijn als in het vierde kwartaal van 2017 ten opzichte van het derde kwartaal van 2017 (zie informatiebron 6). Bereken de omzetgroei in procenten per kwartaal in 2018 waar Fastned vanuit gaat.
Bekijk het antwoord
- Berekent de omzetgroei: $\frac{192.800 - 120.500}{120.500} \times 100\% = 60\%$ (1p)
Vraag 21 2 punten
Fastned verwacht voor 2018 een omzetgroei van kwartaal op kwartaal die net zo sterk zal zijn als in het vierde kwartaal van 2017 ten opzichte van het derde kwartaal van 2017. Bereken de door Fastned verwachte omzet over 2018 (zie informatiebron 6).
Bekijk het antwoord
- Berekent de verwachte omzet over 2018: 192.800 x 1,6 = 308.480 (kwartaal 1), 192.800 x 1,6² = 493.568 (kwartaal 2), 192.800 x 1,6³ = 789.709 (kwartaal 3) en 192.800 x 1,6⁴ = 1.263.534 (kwartaal 4), in totaal € 2.855.291 (2p)
Het correctievoorschrift schrijft de groeifactoren als 1,62, 1,63 en 1,64. Dat zijn machten van 1,6 (1,6², 1,6³ en 1,6⁴, met de bovenindex verloren gegaan), want de omzet groeit per kwartaal met 1,6. De bedragen in het voorbeeld (493.568, 789.709, 1.263.534) en het totaal van € 2.855.291 zijn juist. Een leerling die dit met de groeifactor per kwartaal uitrekent, krijgt dus dezelfde punten.
Vraag 22 1 punt
Fastned verwacht dezelfde brutowinstmarge in procenten in 2018 als in 2017. Daarnaast verwacht Fastned een geringe toename van de totale constante kosten over 2018 vergeleken met 2017. Bereken de door Fastned verwachte brutowinstmarge in procenten van de omzet in 2018.
Bekijk het antwoord
- Berekent de brutowinstmarge: $\frac{189.000}{450.000} \times 100\% = 42\%$ (1p)
Informatiebron 5 Fastned bv
Foto van een overdekt snellaadstation, met een elektrische auto eronder.
Autofabrikanten investeren momenteel miljarden euro’s in de ontwikkeling en productie van elektrische auto’s. Deze auto’s zien we dan ook in steeds grotere getale op de weg.
Fastned bouwt en exploiteert de infrastructuur die nodig is om al deze auto’s snel op te laden. Fastned heeft in 2017 50 snellaadstations gebouwd en zal er in 2018 nog 30 bouwen.
De snellaadstations zijn overdekt, onbemand en allemaal voorzien van wifi. Elektrische auto’s kunnen hier binnen twintig minuten worden opgeladen, terwijl het weliswaar goedkopere thuisladen acht uur duurt.
Fastned is een bedrijf dat elektriciteit (kWh) inkoopt bij energieleveranciers en verkoopt aan bestuurders van elektrische auto’s. In de beginjaren waren er verliezen. Deze werden veroorzaakt door:
- de hoge kosten. Het bouwen van een station met een levensduur van 25 jaar vergt een investeringsbedrag van € 200.000 met een restwaarde van € 0.
- de geringe omzet.
De verwachting voor de toekomst is volgens Fastned zeer hoopvol. De Nederlandse overheid streeft naar een miljoen elektrische auto’s in 2025. Tot nu toe stimuleerde zij dit met grote belastingvoordelen.
Vraag 23 1 punt
Fastned verwacht dat al in 2018 de breakeven-omzet kan worden behaald. Anna betwijfelt dit. Volgens Anna loopt Fastned een risico waardoor de door Fastned verwachte afzet en dus omzet niet gehaald zal worden. Welk risico kan Anna constateren op grond van informatiebron 5?
Bekijk het antwoord
- Noemt dat de belastingvoordelen tijdelijk kunnen zijn (1p)
Vraag 24 2 punten
Volgens Anna zal de brutowinstmarge in 2018 onder druk komen te staan en zullen de totale constante kosten in 2018 sterk stijgen. Zelfs indien er uitgegaan wordt van de door Fastned verwachte brutowinstmarge en de door Fastned verwachte omzetgroei in 2018, kan volgens Anna geen breakeven-omzet gehaald worden. Anna meent dat de te verwachten stijging van de totale constante kosten in 2018 te groot zal zijn. Bereken met welk bedrag de totale constante kosten in 2018 ten opzichte van 2017 maximaal mogen stijgen om in 2018 al de breakeven-omzet te behalen.
Bekijk het antwoord
- Berekent de totale constante kosten bij break-even: 0,42 x € 2.855.291 - totale constante kosten = 0, dus de totale constante kosten zijn € 1.199.222,22 (1p)
- Berekent de maximale stijging: € 1.199.222,22 - (€ 450.000 + € 700.000) = € 49.222,22 (1p)
Vraag 25 2 punten
Volgens Anna zullen de totale constante kosten, namelijk de afschrijvingskosten, in 2018 met een groter bedrag stijgen dan het bij vraag 24 berekende bedrag. Leg met behulp van een berekening uit dat Anna deze conclusie trekt. Maak hierbij gebruik van gegevens uit informatiebron 5.
Bekijk het antwoord
- In 2018 worden 30 laadstations bijgebouwd: de stijging van de constante kosten is (€ 200.000 / 25 jaar) x 30 = € 240.000 (1p)
- Concludeert dat € 240.000 meer is dan de € 49.222,22 uit vraag 24 (1p)
Hoe vaak kostprijs en break-even in het examen komt
| Examen | Vragen | Aantal | Aandeel |
|---|---|---|---|
| 2019, tijdvak 1 | 6-7, 9-12, 16-17, 20 | 9 | 32% |
| 2019, tijdvak 2 | 14-20 | 7 | 25% |
| 2018, tijdvak 1 | 8 | 1 | 3% |
| 2018, tijdvak 2 | 5, 9-10, 16-18, 20-25 | 12 | 43% |
In 4 van de 4 ingedeelde examens management en organisatie havo staat een vraag over kostprijs en break-even, samen 29 vragen (25% van alle examenvragen). De meeste stonden in 2018, tijdvak 2: 12 vragen.
Oefenen met kostprijs en break-even
Maak de 15 nieuwste examenvragen over kostprijs en break-even online, zonder account, of kies de vragen uit één jaar (2019 en 2018). Het AI-model kijkt ze na volgens het correctievoorschrift, je docent keurt het resultaat goed en je krijgt per vraag je punten en feedback in je mail.
Oefen de vragen over kostprijs en break-even
Andere onderwerpen management en organisatie havo
Kostprijs en break-even op andere niveaus
- Examenvragen kostprijs en break-even management en organisatie vwo
- Examenvragen kostprijs en break-even management en organisatie vwo (bezemexamen)
Nakijken als docent
Kies het examen in de vragenbank
In de vragenbank van ToetsChecker staat elk examen management en organisatie havo onder Eindexamens. Je neemt de examenvragen over in een eigen toets, alles of een selectie, of je leest het examen met het correctievoorschrift in als correctiemodel.
Laat de klas het examen maken
Op papier, zoals het echte examen: je scant de stapel in één keer of mailt de scan naar je scanadres. Of online, als digitale toetsafname met toezicht; de opgavetekst staat dan als bron bij elke vraag. Afbeeldingen uit het examen gaan niet mee, die staan in de PDF van de opgaven.
Geef de resultaten vrij
Het AI-model kijkt elk examen na volgens het correctievoorschrift en schrijft feedback per vraag. Bij een oefenexamen geef je alles in één keer vrij; bij een toets die meetelt loop je het voorstel eerst na. De leerling ziet het resultaat pas na jouw vrijgave.
ToetsChecker is geen examensite: je kijkt er ook je eigen SO's, proefwerken, praktische opdrachten en verslagen mee na, handgeschreven of digitaal, met jouw correctiemodel en feedback per vraag. Een gratis account heeft alle functies en 200 credits per maand, genoeg om ongeveer 100 toetsen te laten nakijken. Maak een gratis account of lees eerst hoe het nakijken werkt.
Alle oefentoetsen en eindexamens van dit vak staan op bedrijfseconomie oefenen. Wat je op je centraal examen nodig hebt om te slagen, reken je uit met de slaag-zakcalculator.
Veelgestelde vragen
Hoe vaak komt kostprijs en break-even voor in het eindexamen management en organisatie havo?
In de 4 ingedeelde examens van 2018 tot en met 2019 gaan 29 vragen over kostprijs en break-even, 25% van alle examenvragen. Het onderwerp staat in 4 van die examens.
In welk examen management en organisatie havo stonden de meeste vragen over kostprijs en break-even?
In het examen van 2018, tijdvak 2, met 12 vragen: 5, 9-10, 16-18, 20-25.
Hoe oefen ik examenvragen over kostprijs en break-even?
Op deze pagina staan alle vragen over kostprijs en break-even met het antwoord. Je maakt ook de 15 nieuwste vragen online, of die van één jaar, zonder account: het AI-model kijkt ze na, je docent keurt het resultaat goed en je krijgt per vraag feedback.