Examenvragen financiering bedrijfseconomie vwo
62 vragen over financiering uit 13 centrale examens van 2021 tot en met 2026.
Financiering komt in 13 van de 14 examens bedrijfseconomie vwo voor, met 62 vragen (18% van alle examenvragen). Het meest in 2025, tijdvak 2 (8 vragen). Je oefent de vragen online en het AI-model kijkt ze na volgens het correctievoorschrift.
Alle examenvragen over financiering
Per examen de vragen over financiering, nieuwste eerst, met de tekst van de opgave erbij. Onder elke vraag klap je het antwoord uit het correctievoorschrift open.
Oefen de vragen over dit onderwerp online
2026, tijdvak 1: Opgave 5
Opgavetekst
Bij deze opgave horen de informatiebronnen 4 tot en met 7.
Sportschool Personal Gym vof is meer dan een standaardsportschool. Bij Personal Gym krijgt elk individu persoonlijke begeleiding met als einddoel ‘een gezonde geest in een gezond lichaam’. Personal Gym is op 1 januari 2023 door het echtpaar Gerard en Maya van Limbeek opgericht. Het plan is om per 1 januari 2026 te investeren in nieuwe fitnessapparaten ter waarde van € 42.350 inclusief 21% btw.
Voor de financiering daarvan op 1 januari 2026:
- heeft Personal Gym € 10.000 aan liquide middelen beschikbaar,
- wordt het resterende bedrag inclusief btw door Personal Gym geleend via crowdfunding (zie informatiebron 4).
Informatiebron 4
Crowdfunding
Collin Crowdfund is een van de crowdfundingsplatforms in Nederland. Bij de projecten op het platform van Collin Crowdfund gaat het om leningen. Geldvragers melden zich met hun investeringsproject aan op het platform van Collin Crowdfund. Geldgevers (de investeerders) kunnen vervolgens voor een deel van het totale gewenste leenbedrag meedoen.
Collin Crowdfund biedt de geldvrager op het platform de ruimte om het investeringsproject te promoten en geeft elk investeringsproject een Collin Credit Score. De hoogte van deze score bepaalt de kredietwaardigheid van de geldvrager en daarmee de hoogte van het interestpercentage.
Informatiebron 5
De Collin Credit Score (CCS)
De CCS hangt af van de zekerheden, de solvabiliteit en de afloscapaciteit.
| waardering voor zekerheden | punten |
|---|---|
| zeer goed | 40 |
| goed | 30 |
| ruim voldoende | 20 |
| voldoende | 10 |
| matig | 5 |
| solvabiliteit (VV/TV) x100% | waardering | punten |
|---|---|---|
| 0% - 15% | zeer goed | 20 |
| 16% - 30% | goed | 15 |
| 31% - 40% | ruim voldoende | 10 |
| 41% - 60% | voldoende | 5 |
| ≥ 61% | matig | 0 |
| afloscapaciteit | waardering | punten |
|---|---|---|
| 0% - 20% | zeer goed | 40 |
| 21% - 30% | goed | 30 |
| 31% - 40% | ruim voldoende | 20 |
| 41% - 50% | voldoende | 10 |
| ≥ 51% | onvoldoende | 0 |
| totaal aantal punten | CCS | interest |
|---|---|---|
| 90 - 100 | zeer goed | 5,3% |
| 65 - 89 | goed | 6,2% |
| 45 - 64 | ruim voldoende | 6,7% |
| 20 - 44 | voldoende | 7,5% |
| 0 - 19 | onvoldoende | afwijzing |
Informatiebron 6
Balans Personal Gym per 31 december 2025 (voor investering en financiering)
| debet | bedrag (getallen x € 1) | credit | bedrag (getallen x € 1) |
|---|---|---|---|
| Vaste activa | 96.000 | Eigen vermogen | 75.444 |
| Liquide middelen | 25.000 | Banklening | 45.556 |
| 121.000 | 121.000 |
De balans van Personal Gym is opgesteld op 31 december 2025. De investering in nieuwe fitnessapparaten en de bijbehorende financiering per 1 januari 2026 moeten nog in een nieuwe balans worden verwerkt.
Balans Personal Gym per 1 januari 2026 (na investering en financiering)
| debet | bedrag (getallen x € 1) | credit | bedrag (getallen x € 1) |
|---|---|---|---|
| Vaste activa | 96.000 | Eigen vermogen | 75.444 |
| Fitnessapparatuur (nieuwe vaste activa) | .......... | Banklening | 45.556 |
| Te vorderen btw | .......... | ||
| Liquide middelen | .......... | Crowdfunding | .......... |
| .......... | .......... |
Informatiebron 7
Exploitatiebegroting Personal Gym 2026 en overige informatie
| Exploitatiebegroting 2026 (getallen x €1) | bedrag |
|---|---|
| omzet | 94.200 |
| kosten | |
| verzekeringskosten | 4.800 |
| huisvestingskosten | 7.000 |
| afschrijvingskosten | |
| marketingkosten | 1.000 |
| interestkosten banklening | |
| interestkosten crowdfunding | |
| overige kosten | 2.000 |
| totale kosten | |
| resultaat |
Overige informatie:
- De vaste activa op de balans per 1 januari 2026 zijn in zijn geheel op 1 januari 2023 aangeschaft. In de periode 1 januari 2023 – 1 januari 2026 zijn geen nieuwe vaste activa gekocht.
- Zowel op de huidige vaste activa als op de investering in nieuwe fitnessapparaten zal 12% per jaar van de aanschafwaarde worden afgeschreven.
- De banklening per 1 januari 2026 bedraagt € 45.556. De banklening wordt op basis van halfjaarlijkse annuïteiten van € 4.033 terugbetaald. De betaling van de interest en aflossing is achteraf op 30 juni en 31 december van elk jaar. Het interestpercentage is 3% per halfjaar.
- De gevraagde lening via crowdfunding wordt afgesloten op 1 januari 2026 en heeft een looptijd van 5 jaar. Er zal halfjaarlijks lineair worden afgelost op 30 juni en 31 december, voor het eerst op 30 juni 2026. Het verwachte interestpercentage per jaar bedraagt 6,2%. De betaling van de interest is ook halfjaarlijks achteraf.
Vraag 20 1 punt
Noem voor Personal Gym een voordeel van financiering via crowdfunding ten opzichte van financiering met een onderhandse lening.
Bekijk het antwoord
Voorbeelden van een juist antwoord zijn:
- Crowdfunding kan ervoor zorgen dat Personal Gym bekender wordt.
- De voorwaarden voor kredietverlening (interestpercentage en aflossing) via crowdfunding kunnen gunstiger zijn.
Op het platform Collin Crowdfund lezen Gerard en Maya dat elke kredietaanvraag kritisch wordt beoordeeld en voorzien wordt van een Collin Credit Score (CCS).
Gerard en Maya onderzoeken welke CCS hun kredietaanvraag zal krijgen.
Ze zien op de website van het platform dat de Collin Credit Score afhangt van “zekerheden”, “solvabiliteit” en “afloscapaciteit” (zie informatiebron 5).
Zekerheden
Bij de zekerheden voor de investeerder gaat het bijvoorbeeld om het hypotheekrecht en een verklaring van de geldleners om gedurende een periode geen privé-opnames te doen.
Gerard en Maya kunnen hun investeerders geen recht van hypotheek verstrekken.
Vraag 21 1 punt
Leg uit waarom er op de investeringen in fitnessapparaten geen recht van hypotheek kan worden gegeven.
Bekijk het antwoord
Hypotheekrecht kan alleen gegeven worden bij leningen voor onroerende goederen (en fitnessapparaten zijn roerende goederen).
Opmerking
Onroerend goed expliciet benoemen of een voorbeeld van een onroerend goed geven is noodzakelijk voor 1 scorepunt.
Gerard en Maya berekenen eerst wat de interest en aflossing voor 2026 van de huidige banklening zal zijn.
Vraag 24 2 punten
Bereken voor het jaar 2026 de interest en aflossing van de banklening (zie informatiebronnen 6 en 7).
Vul hiervoor de uitwerkbijlage bij deze vraag in.
Lege schuldentabel met de kolommen schuld, interest, aflossing en annuïteit voor het eerste en het tweede halfjaar van 2026, met een totaalrij. Bekijk in Uitwerkbijlage, pagina 2
Bekijk het antwoord
| schuld | interest | aflossing | annuïteit | |
|---|---|---|---|---|
| eerste halfjaar | 45.556,00 | 1.366,68 | 2.666,32 | 4.033 |
| tweede halfjaar | 42.889,68 | 1.286,69 | 2.746,31 | 4.033 |
| totaal | 2.653,37 | 5.412,63 | 8.066 |
Toelichting
eerste halfjaar: 0,03 x 45.556,00 = 1.366,68 en 4.033 – 1.366,68 = 2.666,32
tweede halfjaar: 0,03 x 42.889,68 = 1.286,69 en 4.033 – 1.286,69 = 2.746,31
Afloscapaciteit
De afloscapaciteit geeft aan in hoeverre de aflossingen van de leningen uit de cashflow kunnen worden gedaan.
Deze afloscapaciteit wordt als volgt berekend:
\frac{\text{aflossingen in 2026 op huidige leningen en nieuwe lening}}{\text{cashflow over 2026}} \times 100\%
Vraag 26 2 punten
Welke CCS-waardering zal Personal Gym krijgen voor de afloscapaciteit van de kredietaanvraag? Licht het antwoord toe met een berekening (zie informatiebronnen 5 tot en met 7).
Bekijk het antwoord
$\frac{5.412{,}63 + 2 \times 3.235}{52.641{,}21 + 22.200} \times 100\% = 15{,}88\%$, dus de waardering is zeer goed / 40 punten.
Opmerking
Voor elke fout 1 scorepunt in mindering brengen.
Conclusie
Gerard en Maya zullen de financiering van het investeringsproject via crowdfunding doorzetten als er sprake is van een CCS die goed of zeer goed is. Gerard en Maya kunnen hun investeerders ruim voldoende zekerheden bieden en zij krijgen voor deze zekerheden een CCS-waardering van 20 punten.
Vraag 27 2 punten
Toon met een berekening van de CCS aan of Gerard en Maya de financiering via crowdfunding zullen doorzetten (zie informatiebron 5).
Bekijk het antwoord
Het totale aantal punten: 20 (zekerheden) + 5 (solvabiliteit) + 40 (afloscapaciteit) = 65.
65 punten geeft een CCS met de waardering goed en daarmee kunnen ze de investering en financiering doorzetten.
2026, tijdvak 1: Opgave 6
Opgavetekst
Kim en Tarik zijn getrouwd in beperkte gemeenschap van goederen en hebben twee uitwonende volwassen dochters. Kim en Tarik besluiten om per 1 februari 2025 te scheiden en maken daarbij de volgende afspraak: Tarik blijft in het huis wonen en moet daarom Kim uitkopen.
De uitkoopsom van Kim is gelijk aan de helft van de marktwaarde van de woning, verminderd met de helft van de restschuld van de hypothecaire lening.
Uitkoopsom Kim
De marktwaarde van de woning bedraagt per 1 februari 2025 € 756.000. De woning is gekocht op 1 februari 2014. Voor de financiering van de woning is een hypothecaire lening afgesloten met de volgende gegevens:
| Hypothecaire lening met aflossing op basis van annuïteiten | |
|---|---|
| leenbedrag | € 249.000 |
| ingangsdatum hypothecaire lening | 1 februari 2014 |
| looptijd lening | 30 jaar |
| annuïteit | € 13.965,82 |
| interestpercentage per jaar | 3,75% |
| betaling annuïteit | jaarlijks achteraf op 31 januari, voor het eerst op 31 januari 2015 |
Vraag 28 3 punten
Bereken het bedrag dat Kim op 1 februari 2025 van Tarik ontvangt. Bereken hiervoor eerst de restschuld van de hypothecaire lening op basis van de contante waarde van de toekomstige annuïteiten (zie formuleblad).
Formuleblad met de somformule van een meetkundige reeks, S = a × (rⁿ – 1) / (r – 1), met de uitleg van de symbolen. Bekijk in Bijlage, pagina 2
Bekijk het antwoord
$13.965{,}82 \times 13{,}417312 = 187.383{,}76$
(a = 1,0375^-19 ; r = 1,0375 ; n = 19 ; S = 13,417312)
Kim ontvangt: $756.000 - \frac{187.383{,}76}{2} = 284.308{,}12$ (= 284.308)
Opmerkingen: Bij de eerste deelscore voor elke fout 1 scorepunt in mindering brengen. Als de restschuld op een andere wijze is berekend bij de eerste deelscore maximaal 1 scorepunt toekennen.
2026, tijdvak 2: Opgave 6
Opgavetekst
Voor de financiering van een aangekochte woning maken Santos en Mya gebruik van een hypothecaire lening. Daarbij moeten ze een keuze maken tussen lineair aflossen en aflossen op basis van annuïteiten. Zij vragen een hypotheekadviseur om advies.
De hypotheekadviseur maakt van beide aflossingsvormen voor de gehele looptijd een overzicht van de hypotheekuitgaven voor belastingvoordeel. In de onderstaande grafiek is slechts een gedeelte van de looptijd opgenomen.
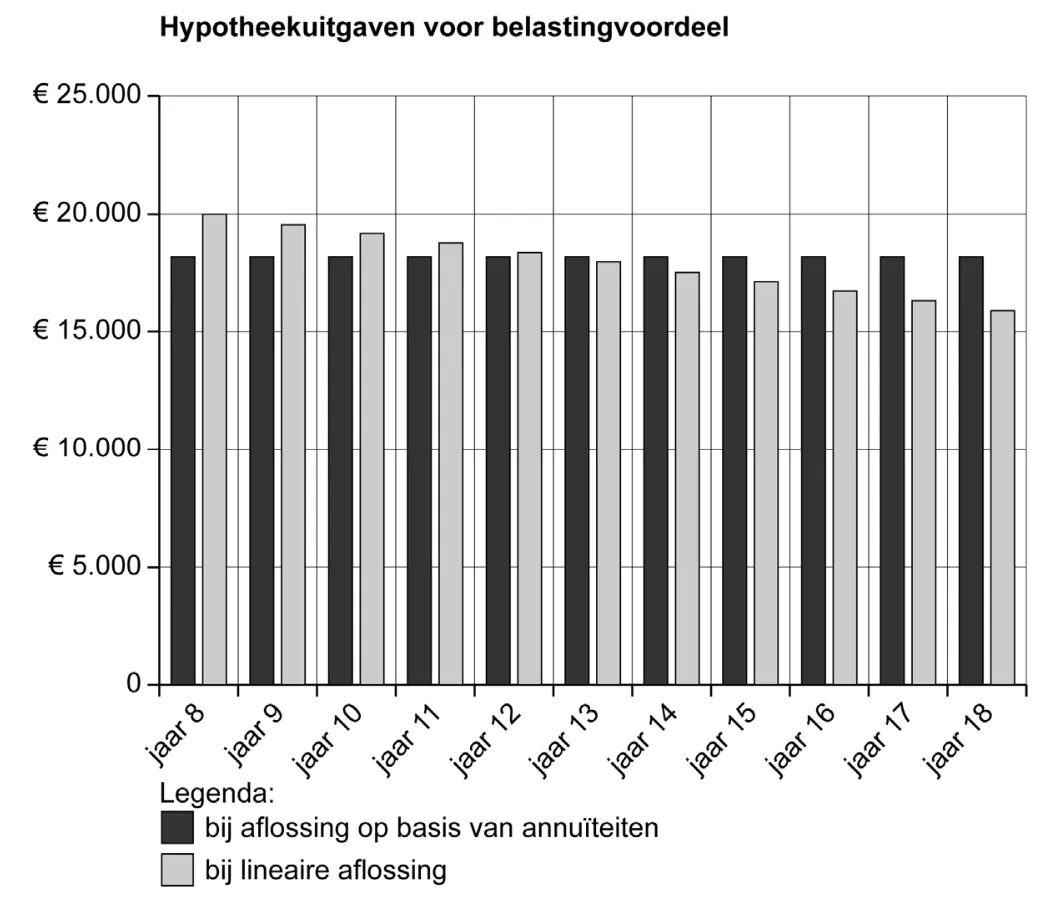
De hypotheekuitgaven voor belastingvoordeel zijn tot jaar 13 bij lineaire aflossing hoger dan bij aflossing op basis van annuïteiten. Vanaf jaar 13 is dat andersom.
Let op: de laatste vragen van dit examen staan op de volgende pagina.
Gegevens bij deze twee aflossingsvormen op basis van 3,8% interest per jaar en een looptijd van 30 jaar:
| jaar 12 | jaar 13 | |||
|---|---|---|---|---|
| aflossing | interest | aflossing | interest | |
| annuïteitenhypotheek | € 8.890,81 | € 9.168,08 | ||
| lineaire hypotheek | € 10.666,67 | € 7.701,33 |
De aflossing en interest worden op de laatste dag van het jaar achteraf betaald.
Vraag 27 2 punten
Bereken de interestkosten voor jaar 13 van de lineaire hypotheek.
Bekijk het antwoord
Voorbeelden van een juiste berekening zijn:
- restschuld begin jaar 12: 7.701,33 = 202.666,58 (1)
0,038
- interest jaar 13: 0,038 x (202.666,67 – 10.666,67) = € 7.296 (1)
of
- 30 x 10.666,67 = 320.000,06 320.000,06 – (12 x 10.666,67) = 192.000,06 (1)
- 192.000,06 x 0,038 = € 7.296 (1)
De resterende schuld aan het begin van jaar 13 van de annuïteitenhypotheek bedraagt € 232.374,45.
Vraag 28 1 punt
Bereken de aflossing in jaar 13 van de annuïteitenhypotheek.
Bekijk het antwoord
De annuïteit is 8.890,81 + 9.168,08 = 18.058,89 18.058,89 – 0,038 x 232.374,45 = € 9.228,66
De hypotheekadviseur wijst Santos en Mya erop dat de hypotheekuitgaven na belastingvoordeel van de lineaire hypotheek elk jaar dalen, maar dat deze uitgaven bij de annuïteitenhypotheek juist elk jaar stijgen.
Vraag 29 2 punten
Leg zonder berekening uit dat de hypotheekuitgaven van de annuïteitenhypotheek na belastingvoordeel jaarlijks stijgen.
Bekijk het antwoord
- De brutojaaruitgaven blijven gelijk / De annuïteit is steeds hetzelfde. (1)
- Doordat de uitgaven aan interest dalen, neemt het belastingvoordeel af, waardoor de uitgaven na belastingvoordeel (jaarlijks) stijgen. (1)
2025, tijdvak 1: Opgave 2
Opgavetekst
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
Flohr en Femke zijn sinds 2009 samen eigenaar van Camping Vogelhof. Vogelhof verhuurt standplaatsen aan kampeerders, die hier hun eigen tent of caravan op kunnen plaatsen.
Bij de oprichting van Vogelhof hebben Flohr en Femke gekozen voor een rechtsvorm zonder rechtspersoonlijkheid, waarbij ze allebei eigen vermogen hebben ingebracht.
Informatiebron 1: Verhuurtarieven en bezetting van een standplaats bij Camping Vogelhof in 2024
Camping Vogelhof is open van maandag 1 april tot en met zondag 29 september.
aantal standplaatsen: 280
Er kunnen twee soorten boekingen worden gedaan:
- 1. weekboeking: een boeking van een week van maandag tot en met zondag
- 2. dagboeking: een boeking voor één dag.
Tarieven standplaats, exclusief 9% btw
| tarief | voorseizoen: 1 april tot en met 30 juni (13 weken) | hoogseizoen: 1 juli tot en met 25 augustus (8 weken) | naseizoen: 26 augustus tot en met 29 september (5 weken) |
|---|---|---|---|
| weekboeking | € 186 | € 300 | € 210 |
| dagboeking | € 30 | € 50 | € 35 |
Vroegboekersvoordeel: bij reservering en betaling vóór 1 januari 2024 wordt 5% korting gegeven (zogeheten vroegboekkorting).
Bezetting van de standplaatsen
| bezetting | voorseizoen: 1 april tot en met 30 juni (13 weken) | hoogseizoen: 1 juli tot en met 25 augustus (8 weken) | naseizoen: 26 augustus tot en met 29 september (5 weken) |
|---|---|---|---|
| gemiddeld aantal weekboekingen per week | 110 | 280 | 120 |
| gemiddeld aantal dagboekingen per week | 700 | 0 | 728 |
Informatiebron 2: Plattegrond van de camping (figuur bij vraag 9)
Herinrichting van het Toekanveld
Het volledige Toekanveld, bestaande uit 60 standplaatsen van elk 120 m2,wordt heringericht tot een terrein met nieuw aan te schaffen chalets (zie informatiebron 3).
De chaletplaatsen zullen een grootte hebben van 180 m2, waardoor er minder chalets op het Toekanveld kunnen worden geplaatst dan het huidige aantal standplaatsen.
Er worden alleen chalets aangeschaft van het type uit informatiebron 3.
Wat is er anders aan het Toekanveld na het herinrichten?
De chalets kunnen alleen per dag worden gehuurd voor € 160 per dag exclusief 9% btw. Dit geldt voor alle periodes in het jaar. Deze € 160 is inclusief alle bijkomende kosten zoals gas/water/licht en reserveringskosten, maar exclusief de verplichte eindschoonmaak van € 80 per verhuurperiode.
Na elke verhuurperiode zal er een eindschoonmaak plaatsvinden, waar een schoonmaker 40 minuten over doet.
Er wordt voor het huren van een chalet geen ‘vroegboekkorting’ gegeven.
Flohr en Femke gaan voor de chalets uit van een bezettingsgraad van 90% in alle 26 weken dat Vogelhof open is in 2025.
De verhuurperiode van de chalets is gemiddeld 4 dagen per keer.
Financieringplan van de chalets en inventaris
Het herinrichten van het Toekanveld, de aanschaf van de chalets en de inventaris worden als volgt gefinancierd:
- voor 40% met reeds aanwezige liquide middelen
- voor 60% met een lening bij de oom van Flohr als wordt voldaan aan de voorwaarden (zie informatiebron 4).
De btw wordt niet meegefinancierd.
Personeel
Flohr en Femke hebben twee zzp’ers gevonden die in 2025 op de camping willen komen werken, voor maximaal 28 uur per persoon per week. Ze kunnen op elk moment van de week worden ingezet. Vogelhof betaalt de zzp’ers € 25 per gewerkt uur.
Informatiebron 3: De aan te schaffen chalets
Chalet type Home Sweet Home (afbeelding in de bijlage, pagina 6).
De aanschafprijs exclusief transport en installatiekosten van een chalet bedraagt € 63.500 exclusief 21% btw.
Voor het bepalen van de afschrijvingskosten van een chalet is verder van belang:
- transport en installatiekosten: € 5.500 exclusief 21% btw
- restwaarde: € 3.000 exclusief 21% btw
- levensduur: 15 jaar
- aanschafdatum: 1 januari 2025
- afschrijving: lineair
De aanschafprijs van de inventaris van een chalet bedraagt € 6.000 exclusief 21% btw:
- levensduur: 15 jaar
- restwaarde: 0
- aanschafdatum: 1 januari 2025
- afschrijving: lineair
Informatiebron 4: De lening bij de oom van Flohr
De voorwaarden van de lening bij de oom van Flohr zijn:
- een lening van maximaal € 2 miljoen
- ingangsdatum: 1 januari 2025
- looptijd: 15 jaar
- aflossing: lineair, halfjaarlijks op 30 juni en 31 december
- interestpercentage: 6% per jaar
- interestbetaling: halfjaarlijks achteraf op 30 juni en 31 december
Flohr en Femke kiezen vanwege het ontbreken van bijkomende kosten voor een onderhandse lening bij de oom van Flohr.
Vraag 9 2 punten
Bereken de hoogte van de af te sluiten onderhandse lening bij de oom van Flohr (zie informatiebronnen 2 en 3).
Plattegrond van Camping Vogelhof met de velden, waaronder het Toekanveld, de wegen en de parkeerplaatsen. Bekijk in Bijlage, pagina 4
Bekijk het antwoord
aantal chalets: 60 x 120 / 180 = 40
aanschafprijs inclusief bijkomende uitgaven en inventaris per chalet: 63.500 + 5.500 + 6.000 = 75.000
40 \times 75.000 \times 0{,}6 = € 1.800.000
Opmerking: per gemaakte fout 1 scorepunt in mindering brengen.
Aanvulling: Op pagina 8, bij vraag 9 moeten voor een berekening waarin de transportkosten van € 5.500 niet zijn opgenomen, wel scorepunten worden toegekend. Toelichting: omdat in de informatiebron het woord ‘aanschaf’ in plaats van ‘aanschafwaarde’ is gebruikt, is onduidelijk of de transportkosten betrokken moesten worden in de berekening.
2025, tijdvak 1: Opgave 3
Opgavetekst
In deze opgave is de btw 21%.
Handelsonderneming in schoonmaakartikelen De Kleine bv streeft naar balansverkorting: een balanspost van vaste en / of vlottende activa staat dan niet meer op de balans. Balansverkorting is te realiseren door off-balance-financering.
Vraag 14 1 punt
Geef een voorbeeld van off-balance-financiering waardoor de omvang van de activa op de balans kan worden verlaagd.
Bekijk het antwoord
Voorbeelden van een juist antwoord zijn:
- lease
- (meerjarige) huurovereenkomsten
- factoring van debiteuren
- het aanhouden van een consignatievoorraad
2025, tijdvak 1: Opgave 4
Opgavetekst
Klaas Dane heeft in februari 2025 van de notaris bericht gekregen dat hij € 150.000 heeft geërfd van zijn neef Thom. Op de site van de Belastingdienst ziet hij onderstaande gegevens over de te betalen erfbelasting.
Vrijstellingen
| U bent: | bedrag van de vrijstelling |
|---|---|
| echtgenoot, geregistreerd of samenwonend partner | € 795.156 |
| kind, pleeg- of stiefkind | € 25.187 |
| kleinkind | € 25.187 |
| achterkleinkind | € 2.658 |
| kind met een beperking | € 75.546 |
| ouder | € 59.643 |
| overige erfgenaam | € 2.658 |
Tarieven erf- en schenkbelasting
| grootte schenking / waarde erfenis | partner, pleeg- of stiefkind en kind met een beperking | kleinkinderen en verdere afstammelingen | overige erfgenamen |
|---|---|---|---|
| € 0 – € 138.642 | 10% | 18% | 30% |
| het meerdere boven € 138.642 | 20% | 36% | 40% |
Klaas besluit om het totale bedrag van de erfenis na aftrek van de erfbelasting op 1 april 2025 op zijn spaarrekening te zetten. Samen met het bedrag van de erfenis bedraagt het spaarsaldo op deze datum dan € 128.441,92. De samengestelde interest op deze spaarrekening bedraagt 0,1% per maand. Van 1 april 2025 tot en met 1 januari 2026 heeft Klaas geen geld opgenomen van of gestort op deze spaarrekening.
Vanaf 1 januari 2026 wil Klaas maandelijks op de laatste dag van de maand € 1.200 van deze spaarrekening opnemen, voor het laatst op 31 december 2033. Op deze laatstgenoemde dag wil hij als buffer minimaal € 25.000 op de spaarrekening overhouden.
Vraag 19 4 punten
Kan Klaas 8 jaar lang maandelijks € 1.200 opnemen en op 31 december 2033 nog € 25.000 op de spaarrekening hebben staan, nadat de laatste maandelijkse opname op deze datum heeft plaatsgevonden?
Motiveer het antwoord met een berekening (zie formuleblad).
Formuleblad met de somformule van een meetkundige reeks: S = a × (r^n – 1) / (r – 1), met de symbolen S, a, r en n. Bekijk in Bijlage, pagina 2
Bekijk het antwoord
eindwaarde spaarsaldo op 31 december 2033 bij geen opnames: 128.441,92 x 1,001^105 = 142.654,32
eindwaarde opnames op 31 december 2033: 1.200 x 100,706264 = 120.847,52
spaarsaldo op 31 december 2033 na opnames: € 21.806,80
Het is niet mogelijk 8 jaar lang maandelijks € 1.200 op te nemen en na de laatste opname nog € 25.000 op de spaarrekening te hebben staan.
Toelichting bij de tweede deelscore: S = a x (r^n – 1) / (r – 1), met a = 1; r = 1,001; n = 96; S = 100,706264
of
contante waarde opnames op 1 april 2025: 1.200 x 90,6730761 = 108.807,69
contante waarde spaargeld na opnames: 128.441,92 – 108.807,69 = 19.634,23
contante waarde van € 25.000 op 1 april 2025: 25.000 x 1,001^-105 = € 22.509,29
Het is niet mogelijk 8 jaar lang maandelijks € 1.200 op te nemen en na de laatste opname nog € 25.000 op de spaarrekening te hebben staan.
Toelichting bij de eerste deelscore: S = a x (r^n – 1) / (r – 1), met a = 1,001^-105; r = 1,001; n = 96; S = 90,6730761
2025, tijdvak 1: Opgave 5
Opgavetekst
Bij deze opgave horen de informatiebronnen 5 en 6.
Air France-KLM is ontstaan door een fusie van de Nederlandse KLM en het Franse Air France. De Franse en de Nederlandse staat zijn belangrijke aandeelhouders van het fusiebedrijf Air France-KLM.
In de jaren 2020 en 2021 werd de luchtvaartsector zwaar getroffen door de gevolgen van de coronacrisis. Zowel de Franse als Nederlandse staat steunden Air France-KLM door leningen te verstrekken en zich bovendien garant1) te stellen voor leningen van banken aan deze luchtvaartcombinatie.
noot 1 De overheid garandeert dat een lening wordt terugbetaald als de lener failliet gaat.
Informatiebron 5: Balansgegevens Air France-KLM (getallen x € 1 miljoen)
| 30 september 2022 | 31 december 2021 | |
|---|---|---|
| Vaste activa | 20.898 | 19.954 |
| Vlottende activa | 13.665 | 10.729 |
| waarvan liquide middelen | 8.264 | 6.658 |
| waarvan overig | 5.401 | 4.071 |
| Eigen vermogen | -/- 2.797 | -/- 3.816 |
| waarvan geplaatst aandelenkapitaal | 2.571 | 643 |
| waarvan overig | -/- 5.368 | -/- 4.459 |
| Lang vreemd vermogen | 22.775 | 22.773 |
| waarvan rentedragende verplichtingen | 10.659 | 11.274 |
| waarvan overig en leaseverplichtingen | 12.116 | 11.499 |
| Kort vreemd vermogen | 14.585 | 11.726 |
| waarvan rentedragende verplichtingen | 1.074 | 1.215 |
| waarvan overig en leaseverplichtingen | 13.511 | 10.511 |
Informatiebron 6: Gegevens betreffende de eigendomsverhouding en de uitgifte van de converteerbare obligatielening
Aandeelhouders van Air France-KLM met hun aandelenbelang als percentage van het totale aantal uitstaande aandelen van 625 miljoen op 17 november 2022:
| Franse staat | 28,6% |
| Nederlandse staat | 9,3% |
| containerbedrijf CMA CGM | 9,0% |
| Delta Airlines | 2,9% |
| China Eastern Airlines | 4,7% |
| medewerkers van Air France-KLM | 1,2% |
| overig | 43,4% |
| 100,0% |
De converteerbare obligatielening op 17 november 2022: er zijn 3.000 converteerbare obligaties met een nominale waarde van € 100.000 per stuk geëmitteerd. De opbrengst van de totale emissie bedraagt € 305,6 miljoen.
De eerste 3 jaar bedraagt de enkelvoudige interest op de converteerbare obligaties 6,5% per jaar. Daarna is de enkelvoudige interest gelijk aan de marktinterest plus een opslag van 1,3 procentpunt. De looptijd van de converteerbare obligatielening is 10 jaar. Het conversierecht geldt gedurende de gehele looptijd.
Vraag 20 1 punt
Noem een bedrijfseconomisch voordeel van deze overheidsgarantie voor Air France-KLM.
Bekijk het antwoord
Voorbeelden van een juist antwoord zijn:
- goedkoper lenen / een lager interestpercentage
- onder gunstigere voorwaarden lenen
In het vierde kwartaal van 2022 wil Air France-KLM opnieuw met een aandelenemissie het eigen vermogen vergroten.
Omdat de beurskoers van het aandeel Air France-KLM al enige tijd daalde, besluit Air France-KLM tot een emissie van converteerbare obligaties in plaats van een aandelenemissie. Bij dit besluit speelt mee dat Air France-KLM ervan uitgaat dat de koers van het aandeel Air France-KLM op lange termijn weer zal stijgen.
Vraag 23 2 punten
Leg uit dat door een emissie van converteerbare obligaties op korte termijn de solvabiliteit verslechtert, maar op lange termijn de solvabiliteit kan verbeteren.
Bekijk het antwoord
Een juist antwoord bevat:
Een toelichting van de verslechtering van de solvabiliteit op korte termijn: door uitgifte van converteerbare obligaties stijgt het vreemd vermogen op korte termijn (en blijft het eigen vermogen gelijk), waardoor de solvabiliteit verslechtert.
Een toelichting van de verbetering van de solvabiliteit op lange termijn: de converteerbare obligaties zullen bij een stijging van de aandelenkoers (boven conversieprijs) worden omgewisseld in aandelen, waardoor na conversie het eigen vermogen stijgt, (het vreemd vermogen daalt) en de solvabiliteit verbetert.
per juist toegelicht antwoord: 1
Aanvulling: Op pagina 14, bij vraag 23 moeten de woorden ‘het vreemd vermogen daalt’ tussen haakjes worden geplaatst.
Air France-KLM probeert de Nederlandse staat over te halen om voor een percentage dat gelijk is aan het aandelenbelang van de Nederlandse staat op 17 november 2022 deel te nemen aan de converteerbare obligatielening. Ook wanneer niet wordt geconverteerd, levert deelname voor dat percentage de Nederlandse staat een aanzienlijk financieel voordeel op (zie informatiebron 6).
Vraag 24 2 punten
Bereken de totale interestopbrengst voor de Nederlandse staat over de gehele looptijd van de converteerbare obligatielening als de Nederlandse staat deelneemt voor dat percentage. Ga ervan uit dat er niet wordt geconverteerd en dat de marktinterest gedurende de gehele looptijd 3% is.
Bekijk het antwoord
Voorbeeld van een juiste berekening is:
0{,}093 \times 300 \text{ miljoen} \times 0{,}065 \times 3 + 0{,}093 \times 300 \text{ miljoen} \times (0{,}03 + 0{,}013) \times 7 = € 13.838.400
Opmerking: per gemaakte fout 1 scorepunt in mindering brengen.
2025, tijdvak 2: Opgave 1
Formuleblad
Voor beantwoording van vraag 2 is de volgende formule beschikbaar.
Somformule meetkundige reeks: $S = a \times \frac{r^{n} - 1}{r - 1}$
Hierbij gebruikte symbolen:
S = som van de getallen in een meetkundige reeks
a = aanvangsterm van de meetkundige reeks
r = reden van de meetkundige reeks
n = aantal termen van de meetkundige reeks
Vraag 2 2 punten
Hasna heeft van 1 september 2017 tot en met 31 augustus 2021 bedrijfseconomie gestudeerd aan de Radboud Universiteit in Nijmegen. Tijdens haar studie heeft Hasna bij DUO maandelijks € 200 geleend. Dit bedrag werd steeds op de laatste dag van de maand op haar betaalrekening gestort, voor het eerst op 30 september 2017. Over haar studieschuld wordt 0,05% samengestelde interest per maand gerekend, die steeds op de laatste dag van de maand bij haar schuld wordt opgeteld. Hasna is op 31 augustus 2021 afgestudeerd en heeft een studieschuld opgebouwd. Bereken de exacte hoogte van de studieschuld van Hasna op 31 augustus 2021, direct na de laatste storting van € 200 door DUO op die datum (zie formuleblad).
Bekijk het antwoord
- Berekent de exacte studieschuld op 31 augustus 2021 met de somformule van de meetkundige reeks: € 9.713,67. (2p)
Voor elke fout 1 scorepunt in mindering brengen. Voorbeelden van een juiste berekening: 200 x (1 + 1,0005 + … + 1,0005^47) = € 9.713,67 of 200 x 48,56834839 = € 9.713,67, met S = a x (r^n - 1) / (r - 1), a = 1, r = 1,0005 en n = 48.
Vraag 3 3 punten
Hasna heeft van 1 september 2017 tot en met 31 augustus 2021 bedrijfseconomie gestudeerd aan de Radboud Universiteit in Nijmegen. Tijdens haar studie heeft Hasna bij DUO maandelijks € 200 geleend. Dit bedrag werd steeds op de laatste dag van de maand op haar betaalrekening gestort, voor het eerst op 30 september 2017. Over haar studieschuld wordt 0,05% samengestelde interest per maand gerekend, die steeds op de laatste dag van de maand bij haar schuld wordt opgeteld. Hasna is op 31 augustus 2021 afgestudeerd en heeft een studieschuld opgebouwd. Als cadeau voor Hasna’s afstuderen lost haar moeder op 1 september 2021 het deel van de schuld bij DUO af dat meer is dan € 8.000. In de leenvoorwaarden van DUO staat dat een afgestudeerde student de eerste twee jaar na het afstuderen nog niet hoeft af te lossen. Behalve de aflossing door haar moeder lost Hasna niet af. In deze twee jaar loopt de schuld op als gevolg van de doorberekende interestkosten. Op 1 september 2023 begint Hasna met aflossen van de schuld die ze op dat moment heeft. Hasna zal de studieschuld in 15 jaar aflossen. Maandelijks, op de laatste dag van de maand zal ze DUO € 47,02 betalen. Aan het einde van de aflossingsperiode, na betaling van het laatste termijnbedrag van € 47,02 zal haar schuld volledig zijn afgelost. Het samengestelde interestpercentage blijft gedurende de rest van de looptijd 0,05% per maand. Bereken de totale interestkosten over de studieschuld van Hasna, gerekend vanaf de allereerste ontvangst van de maandelijkse lening van € 200 van DUO tot aan de betaling van het laatste termijnbedrag van € 47,02.
Bekijk het antwoord
- Berekent de totale interestkosten van de studieschuld van Hasna: € 577,27. (3p)
Voor elke fout 1 scorepunt in mindering brengen. Voorbeelden van een juiste berekening: 15 x 12 x 47,02 + (9.713,67 – 8.000) = 10.177,27 en 4 x 12 x 200 = 9.600, totaal € 577,27. Of: tijdens het studeren 9.713,67 – 4 x 12 x 200 = 113,67 en na het studeren 15 x 12 x 47,02 – 8.000 = 463,60, totaal € 577,27.
Vraag 4 2 punten
Hasna heeft van 1 september 2017 tot en met 31 augustus 2021 bedrijfseconomie gestudeerd aan de Radboud Universiteit in Nijmegen. Tijdens haar studie heeft Hasna bij DUO maandelijks € 200 geleend. Dit bedrag werd steeds op de laatste dag van de maand op haar betaalrekening gestort, voor het eerst op 30 september 2017. Over haar studieschuld wordt 0,05% samengestelde interest per maand gerekend, die steeds op de laatste dag van de maand bij haar schuld wordt opgeteld. Hasna is op 31 augustus 2021 afgestudeerd en heeft een studieschuld opgebouwd. In de leenvoorwaarden van DUO staat dat een afgestudeerde student de eerste twee jaar na het afstuderen nog niet hoeft af te lossen. Behalve de aflossing door haar moeder lost Hasna niet af. In deze twee jaar loopt de schuld op als gevolg van de doorberekende interestkosten. Op 1 september 2023 begint Hasna met aflossen van de schuld die ze op dat moment heeft. Hasna zal de studieschuld in 15 jaar aflossen. Maandelijks, op de laatste dag van de maand zal ze DUO € 47,02 betalen. Aan het einde van de aflossingsperiode, na betaling van het laatste termijnbedrag van € 47,02 zal haar schuld volledig zijn afgelost. Het samengestelde interestpercentage blijft gedurende de rest van de looptijd 0,05% per maand. Welke aflosmogelijkheid gebruikt Hasna om haar studielening bij DUO af te lossen? Kies: a lineaire aflossing; b aflossing op basis van annuïteiten; c aflossing in één keer aan het einde van de looptijd. Noteer de letter van het juiste antwoord en motiveer het antwoord.
Bekijk het antwoord
- Kiest het juiste antwoord: b (aflossing op basis van annuïteiten). (1p)
- Motiveert dat het termijnbedrag een gelijkblijvend bedrag is, bestaande uit interest en aflossing. (1p)
Het tweede scorepunt alleen toekennen als het eerste scorepunt is behaald.
2025, tijdvak 2: Opgave 2
Opgavetekst
Informatiebron 1 Verwachte exploitatiekosten en exploitatie-uitgaven
Vervoer:
− Voor het vervoer van de hei-installatie naar de diverse bouwplaatsen is met een transportbedrijf een overeenkomst afgesloten. Er zijn afspraken gemaakt over:
− de loonkosten van de chauffeur: € 75 per uur
− een vergoeding voor vervoer: € 17,50 per kilometer
− In de maand mei zijn er heiwerkzaamheden gepland op 8 locaties. De hei-installatie moet eenmalig naar de locatie worden vervoerd en teruggebracht. Aan een retourrit besteedt een chauffeur gemiddeld 6 uur per locatie.
− In mei wordt in totaal 700 kilometer afgelegd voor vervoer van de hei-installatie.
− De totale kosten voor het vervoer van de hei-installatie worden betaald in de maand waarin die vervoerd wordt.
Brandstof:
− Bij het heien wordt per dag 500 liter brandstof verbruikt. De prijs per liter is € 2,02. In mei wordt er in totaal 22 dagen geheid. De brandstof wordt in de maand van verbruik betaald.
Verzekeringspremie:
− De premie voor bedrijfsverzekeringen wordt jaarlijks op 1 april voor een periode van 12 maanden vooruitbetaald. De maandelijkse verzekeringspremie vóór 1 april 2025 bedroeg € 1.500. Per 1 april 2025 wordt de jaarlijkse verzekeringspremie met 6% verhoogd voor het komende verzekeringsjaar.
− Naast bedrijfsverzekeringen moet ook de nieuwe hei-installatie per 1 juni 2025 worden verzekerd. De jaarlijkse premie is 0,5% van de aankoopprijs van € 1.495.000 en wordt op 31 mei 2025 voor de komende twaalf maanden vooruitbetaald.
Nettoloon en netto vakantiegeld:
− Vanaf 1 januari 2025 is het totale brutoloon, dus voor alle werknemers samen, gestegen tot € 26.250 per maand.
− Het nettoloon wordt maandelijks aan de werknemers uitbetaald. Het nettoloon wordt berekend door het brutoloon te verminderen met 40% loonheffing.
− Het vakantiegeld bedraagt 8% van het brutoloon over de voorafgaande 12 maanden en wordt jaarlijks in mei uitbetaald na inhouding van 40% loonheffing.
Overig:
De overige uitgaven zijn in april € 7.500 en in mei € 8.000.
Informatiebron 2 Balans met toelichting Beukers bv
| Debet | Bedrag | Totaal | Credit | Bedrag |
|---|---|---|---|---|
| Terrein | 150.000 | Geplaatst aandelenkapitaal | 40.000 | |
| Loods | 500.000 | Winstreserve | 80.000 | |
| Afschrijving loods | 406.250 | Resultaat lopend boekjaar | 45.000 | |
| 93.750 | Voorziening onderhoud | 36.945 | ||
| Hei-installatie | 600.000 | 4% Hypothecaire lening | 180.000 | |
| Afschrijving hei-installatie | 540.000 | Te betalen netto vakantiegeld | 12.180 | |
| 60.000 | Te betalen loonheffing | 42.525 | ||
| Inventaris | 41.500 | Te betalen interest 4% hypothecaire lening | 1.800 | |
| Afschrijving inventaris | 10.000 | |||
| 31.500 | ||||
| Bank | 103.200 | |||
| 438.450 | 438.450 |
Toelichting op de balans:
− Het boekjaar loopt van 1 januari tot en met 31 december.
− Op de hei-installatie wordt maandelijks 0,375% van de aanschafprijs min de restwaarde afgeschreven. De restwaarde bedraagt 5% van de aanschafprijs.
− De interest en aflossing op de 4% hypothecaire lening worden jaarlijks op 31 december achteraf betaald.
− Het te betalen netto vakantiegeld is het bruto vakantiegeld na aftrek van loonheffing van de afgelopen 10 maanden (1 juni 2024 tot en met 31 maart 2025).
− In de eerste maand van elk kwartaal wordt de loonheffing van het kwartaal daarvoor betaald.
Balans Beukers bv per 31 maart 2025 (x € 1)
Vraag 9 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 3. In deze opgave blijft de btw buiten beschouwing. Beukers bv is een onderneming in het midden- en kleinbedrijf (mkb) die heiwerkzaamheden (het aanbrengen van heipalen in de grond) in de bouw in Nederland uitvoert. Door verscherpte milieueisen overweegt de directie op 31 maart 2025 de huidige hei-installatie, die op diesel werkt, per 1 juni 2025 te vervangen door een elektrisch aangedreven hei-installatie. Voor deze nieuwe installatie moet op 1 juni 2025 € 1.495.000 worden betaald. Op 1 juni 2025 wordt de 4% hypothecaire lening voor het terrein en de loods volledig afgelost en de verschuldigde interest betaald. Bereken het bedrag dat op 1 juni 2025 aan interest en aflossing wordt betaald op de 4% hypothecaire lening (zie informatiebron 2).
Bekijk het antwoord
- Berekent de te betalen interest per 1 juni 2025: 0,04 x 180.000 x 5/12 = 3.000. (1p)
- Berekent het totale bedrag aan interest en aflossing: 180.000 + 3.000 = € 183.000. (1p)
Per gemaakte fout 1 scorepunt in mindering brengen. Voorbeelden van een juiste berekening: te betalen interest per 1 juni 2025: 0,04 x 180.000 x 5/12 = 3.000, of te betalen interest per 1 juni 2025: 1.800 x 5 = 3.000.
Vraag 10 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 3. In deze opgave blijft de btw buiten beschouwing. Beukers bv is een onderneming in het midden- en kleinbedrijf (mkb) die heiwerkzaamheden (het aanbrengen van heipalen in de grond) in de bouw in Nederland uitvoert. Door verscherpte milieueisen overweegt de directie op 31 maart 2025 de huidige hei-installatie, die op diesel werkt, per 1 juni 2025 te vervangen door een elektrisch aangedreven hei-installatie. Voor deze nieuwe installatie moet op 1 juni 2025 € 1.495.000 worden betaald. Op 1 juni 2025 wordt de 4% hypothecaire lening voor het terrein en de loods volledig afgelost en de verschuldigde interest betaald. De bank is bereid om per 1 juni 2025 een 5% hypothecaire lening te verstrekken van 80% van de waarde van het terrein en de loods. De waarde van het terrein wordt door de taxateur van de bank bepaald op € 200.000 en de waarde van de loods op € 625.000. De 5% hypothecaire lening dient ook om de interest en aflossing van de oude 4% hypothecaire lening te betalen. Een financier is bereid om het ontbrekende bedrag aan Beukers uit te lenen tegen 8% interest per jaar. Bereken het bedrag dat op 1 juni 2025 nog geleend moet worden om de financiering van de elektrische hei-installatie rond te krijgen. Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Berekent het bedrag dat nog moet worden geleend met de 8% lening: 1.495.000 – 837.150 = € 657.850. (2p)
Per gemaakte fout 1 scorepunt in mindering brengen. De uitwerking: liquide middelen (vraag 6) 50.650 + verkoop oude hei-installatie (vraag 7) 66.870 + subsidie (vraag 8) 242.630 + hypothecaire leningen 0,80 x (200.000 + 625.000) – 183.000 (vraag 9) = 477.000, totaal 837.150; 1.495.000 – 837.150 = 657.850.
2025, tijdvak 2: Opgave 4
Opgavetekst
Balansen Motherman nv (getallen x € 1.000)
| Debet | 31 december 2024 | 1 januari 2024 | Credit | 31 december 2024 | 1 januari 2024 |
|---|---|---|---|---|---|
| Gebouwen | 3.700 | 3.800 | Aandelenkapitaal | 3.400 | 3.200 |
| Machines | 2.500 | 2.700 | Reserves | 1.325 | 1.225 |
| Inventaris | 850 | 900 | Resultaat over 2024 | 600 | 0 |
| Deelnemingen | 1.240 | 1.240 | Voorzieningen | 400 | 300 |
| Vooruitbetaalde bedragen | 700 | 600 | 8% Obligatielening | 1.600 | 1.800 |
| Voorraden | 650 | 900 | Vooruit ontvangen bedragen | 825 | 1.125 |
| Debiteuren | 1.750 | 1.150 | Crediteuren | 1.600 | 1.700 |
| Liquide middelen | 520 | 410 | Overig kort vreemd vermogen | 2.160 | 2.350 |
| Totaal | 11.910 | 11.700 | Totaal | 11.910 | 11.700 |
Vraag 17 2 punten
In deze opgave blijven de belastingen buiten beschouwing. Motherman nv is een beursgenoteerde onderneming die vorkheftrucks verkoopt. Ter verbetering van de solvabiliteit (EV/TV) en liquiditeit (current ratio) heeft Motherman op 1 oktober 2024 een aandelenemissie gedaan. Leg uit dat zowel de solvabiliteit als de liquiditeit door een aandelenemissie verbeteren. Betrek in het antwoord zowel de teller als de noemer van beide kengetallen.
Bekijk het antwoord
- Legt uit dat het eigen vermogen relatief meer is gestegen dan het totale vermogen, dus de solvabiliteit is verbeterd. (1p)
- Legt uit dat de (vlottende activa inclusief) liquide middelen zijn toegenomen (teller gestegen) en het kort vreemd vermogen (noemer) gelijk is gebleven, dus de current ratio is verbeterd. (1p)
Vraag 18 2 punten
In deze opgave blijven de belastingen buiten beschouwing. Motherman nv is een beursgenoteerde onderneming die vorkheftrucks verkoopt. Ter verbetering van de solvabiliteit (EV/TV) en liquiditeit (current ratio) heeft Motherman op 1 oktober 2024 een aandelenemissie gedaan. Van Motherman zijn de balansen van 1 januari en 31 december van 2024 gegeven. Verder is gegeven: de nominale waarde van een aandeel Motherman is € 20; de beurskoers van het aandeel Motherman was op 1 januari 2024 € 32 en op 31 december 2024 € 29; de toename van de reserves en het aandelenkapitaal is alleen veroorzaakt door de aandelenemissie op 1 oktober 2024. Bereken het agio per aandeel van de emissie per 1 oktober 2024.
Bekijk het antwoord
- Berekent de toename van het aantal aandelen: (3.400.000 – 3.200.000) / 20 = 10.000 aandelen. (1p)
- Berekent het agio per aandeel: (1.325.000 – 1.225.000) / 10.000 = € 10. (1p)
Per gemaakte fout 1 scorepunt in mindering brengen. Alternatief: de reserve is 0,5 keer zo hard gestegen als het geplaatste aandelenkapitaal, dus agio per aandeel = 0,5 x 20 = € 10 (beide deelscores).
2025, tijdvak 2: Opgave 6
Opgavetekst
Zweedse vastgoedreus op omvallen
SBB, een van de grootste vastgoedverhuurders van Zweden, is in grote problemen gekomen door een te hoge schuldenlast en stijgende interestpercentages. Dat is slecht nieuws voor beleggers die in de afgelopen jaren massaal in aandelen van SBB hebben belegd.
SBB kocht de afgelopen jaren gemeentepanden zoals scholen en verzorgingstehuizen. Om het vastgoed te kunnen kopen, bouwde het bedrijf een aanzienlijke schuld van 7 miljard euro op, die voor een groot deel bestond uit kortetermijnleningen.
Volgens het bedrijf waren deze leningen aanvaardbaar, omdat er een stabiele inkomstenbron van betrouwbare huurders tegenover stond.
Door de lage interest en stijgende vastgoedprijzen maakte het bedrijf een spectaculaire groei door en steeg de koers van het aandeel SBB.
Toen in 2022 de interestpercentages echter snel begonnen te stijgen en vastgoedprijzen daalden, kwam het bedrijf in de problemen.
Fragment uit de krant van augustus 2023
Vraag 28 1 punt
In 2021 heeft Carson Johansson 10.000 aandelen van het Zweedse SBB gekocht en deze sindsdien aangehouden. Tot zijn schrik ziet hij dat een aandeel SBB in december 2023 nog maar 4 Zweedse kronen waard is. Voor Carson is dit een reden om zich meer te verdiepen in SBB. Hij leest fragmenten uit de krant van augustus 2023 (zie de bron). Carson leest dat de interestpercentages aan het stijgen zijn en dat dit, gezien de omvang van de schulden van SBB en de samenstelling daarvan, tot problemen leidt. Geef een verklaring waarom stijgende interestpercentages ongunstig zijn voor een bedrijf met relatief veel kortetermijnleningen.
Bekijk het antwoord
- Verklaart dat bij kortetermijnleningen na afloop een nieuwe lening met een hoger interestpercentage moet worden afgesloten (herfinanciering), of dat de variabele interest van korte leningen meestijgt, waardoor de interestkosten stijgen. (1p)
2024, tijdvak 1: Fenix
Informatiebron 1 Informatie over Fenix
Informatie gedeeltelijke balans (in euro’s) per 31 december
| Balans (in euro’s) | 2023 | 2022 | 2021 | 2020 |
|---|---|---|---|---|
| Eigen vermogen: | 3.586.000 | 1.216.000 | 1.546.000 | 176.000 |
| − geplaatst aandelenkapitaal | 750.000 | 600.000 | 600.000 | 400.000 |
| − agio op aandelen | 4.000.000 | 1.600.000 | 1.600.000 | 0 |
| − algemene reserve | -/-1.164.000 | -/-984.000 | -/-654.000 | -/-224.000 |
| Lang vreemd vermogen | 8.000.000 | 3.500.000 | 3.000.000 | 400.000 |
| Kort vreemd vermogen | 600.000 | 250.000 | 200.000 | 100.000 |
| Totaalvermogen | 12.186.000 | 4.966.000 | 4.746.000 | 676.000 |
Informatie gedeeltelijke resultatenrekening (in euro’s)
| Resultatenrekening (in euro’s) | 2023 | 2022 | 2021 | 2020 |
|---|---|---|---|---|
| Omzet | 10.000.000 | 4.000.000 | 2.000.000 | 1.000.000 |
| Interestkosten | 480.000 | 210.000 | 180.000 | 24.000 |
| Resultaat voor belasting | 82.500 | -/-330.000 | -/-430.000 | -/-224.000 |
Overige gegevens per 31 december
| Overige gegevens per 31 december | 2023 | 2022 | 2021 | 2020 |
|---|---|---|---|---|
| Nominale waarde per aandeel (euro’s) | 0,50 | 0,50 | 0,50 | 0,50 |
| Aantal werknemers | 180 | 80 | 50 | 30 |
| Aantal e-deelscooters | 3.000 | 1.400 | 750 | 400 |
Opmerking: -/- is negatief.
Vraag 5 2 punten
Fenix bv is een innovatieve start-up met ambitieuze plannen voor duurzaam en gedeeld stadsvervoer. Voor Fenix is het vinden van voldoende kapitaal en de juiste mensen van belang om de startupfase door te komen.
Vermogen: Bij de start van Fenix op 1 januari 2020 hebben de vier oprichters ieder voor € 44.000 deelgenomen in het aandelenkapitaal. Fenix heeft op die datum bij kredietinstellingen ook leningen afgesloten. In daaropvolgende financieringsrondes in de jaren 2021 tot en met 2023 heeft Fenix extra vermogen aangetrokken om te kunnen groeien. De laatste financieringsronde is op 1 januari 2023 geweest. Toen werd zowel eigen vermogen als vreemd vermogen aangetrokken (zie informatiebron 1).
Bereken het bedrag dat bij de financieringsronde op 1 januari 2023 is opgehaald door een aandelenemissie.
Bekijk het antwoord
- Berekent de toename van het geplaatst aandelenkapitaal (750.000 – 600.000 = 150.000) en de toename van het agio op aandelen (4.000.000 – 1.600.000 = 2.400.000). (1p)
- Berekent de totale vermogenstoename door de aandelenemissie: 150.000 + 2.400.000 = € 2.550.000. (1p)
Vraag 6 2 punten
Fenix bv is een innovatieve start-up met ambitieuze plannen voor duurzaam en gedeeld stadsvervoer. Voor Fenix is het vinden van voldoende kapitaal en de juiste mensen van belang om de startupfase door te komen.
De aandelenemissie van 1 januari 2023 was voor verschaffers van vreemd vermogen een voorwaarde om ook mee te doen aan de financieringsronde op deze datum.
Leg uit dat verschaffers van vreemd vermogen de aandelenemissie als voorwaarde stellen.
Bekijk het antwoord
- Legt uit dat verschaffers van vreemd vermogen de aandelenemissie als voorwaarde stellen, met een van beide volledige uitleggen (elk goed voor 2 punten): (a) wanneer alleen vreemd vermogen wordt aangetrokken, verslechtert de vermogenspositie / solvabiliteit en neemt het risico toe dat verschaffers van vreemd vermogen (een deel van) hun ingebrachte vermogen kwijtraken bij faillissement; (b) wanneer aandeelhouders bij een aandelenemissie aandelen kopen / vanuit privé storten naar de bv, neemt het eigen vermogen toe en laten ze zien dat ze vertrouwen hebben in het bedrijf, waardoor verschaffers van vreemd vermogen minder risico lopen dat ze (een deel van) hun ingebrachte vermogen kwijtraken. (2p)
2024, tijdvak 1: Bella Cucina
Opgavetekst
Bron 11
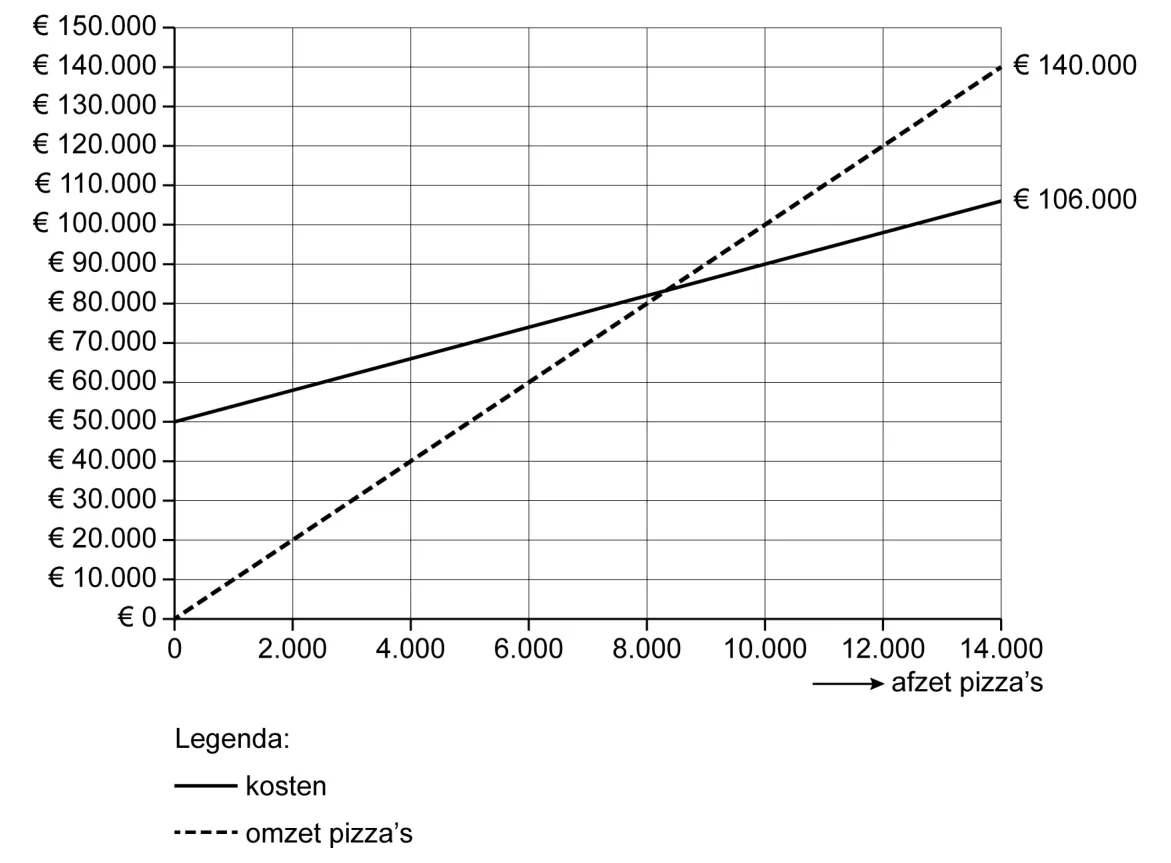
Legenda: kosten (doorgetrokken lijn), omzet pizza’s (stippellijn). Horizontale as: afzet pizza’s (0 tot 14.000). Verticale as: euro’s (€ 0 tot € 150.000).
Afleesbaar: kosten € 50.000 bij 0 pizza’s en € 106.000 bij 14.000 pizza’s. Omzet € 0 bij 0 pizza’s en € 140.000 bij 14.000 pizza’s.
| Afzet | Kosten | Omzet |
|---|---|---|
| 0 | 50.000 | 0 |
| 14.000 | 106.000 | 140.000 |
Balans per 1 januari 2024 vóór investering en financiering (bedragen in euro’s)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Vaste activa | 200.000 | Eigen vermogen | 67.500 |
| Vlottende activa (noot 1) | 25.000 | Vreemd vermogen | 157.500 |
| Totaal | 225.000 | Totaal | 225.000 |
Noot 1: inclusief liquide middelen
Vraag 20 4 punten
De btw in deze opgave bedraagt 21%. Van Bella Cucina bv, een pizzarestaurant met drie vestigingen, is een balans per 1 januari 2024 vóór investering en financiering gegeven: vaste activa 200.000, vlottende activa (inclusief liquide middelen) 25.000, eigen vermogen 67.500, vreemd vermogen 157.500, totaal 225.000. Om de omzet en het resultaat te verbeteren, investeert Bella Cucina per 1 januari 2024 in drie extra ovens model K, zodat iedere vestiging over een extra oven beschikt. De ovens worden direct betaald en in gebruik genomen. Per oven model K is gegeven: − aanschafprijs: € 12.000 exclusief installatiekosten en btw − bijkomende kosten van installatie: € 800, exclusief btw − levensduur: 24 maanden − restwaarde: € 920. Voor de financiering van de ovens (inclusief installatie en btw) heeft Bella Cucina op 1 januari 2024 € 10.000 aan liquide middelen beschikbaar. Voor het ontbrekende bedrag neemt Bella Cucina een zakelijke banklening per 1 januari 2024. De bank stelt hierbij als eis dat de solvabiliteit (eigen vermogen / totaal vermogen x 100%) van Bella Cucina op 1 januari 2024, na investering en financiering, minimaal 30% moet zijn. De bank zal daarom maar een deel van het ontbrekende financieringsbedrag financieren en eist dat de aandeelhouders zelf ook nieuw kapitaal inbrengen.
Bereken het bedrag dat de aandeelhouders aan nieuw kapitaal moeten inbrengen voor de financiering van de nieuwe ovens, gelet op de solvabiliteitseis van de bank.
Bekijk het antwoord
- Berekent het totaalbedrag van de investering in de ovens: 3 x (12.000 + 800) x 1,21 = 46.464. (1p)
- Berekent de stijging van het balanstotaal na investering en financiering: 46.464 – 10.000 (liquide middelen) = 36.464. (1p)
- Berekent het maximale vreemde vermogen na de financiering: 70% x (225.000 + 36.464) = 183.024,80, en daarmee de maximale zakelijke banklening: 183.024,80 – 157.500 = 25.524,80. (1p)
- Berekent het bedrag dat de aandeelhouders zelf moeten inbrengen: 36.464 – 25.524,80 = € 10.939,20. (1p)
Als de ‘x 3’ in de vragen 20, 21 en 22 wordt vergeten, slechts één keer een scorepunt in mindering brengen. Wordt de inbreng berekend met de andere methode, 30% x (225.000 + 36.464) – 67.500 = € 10.939,20, dan krijgt de leerling voor die berekening 2 punten: de punten van de laatste twee onderdelen samen.
2024, tijdvak 1: Alin
Vraag 29 4 punten
Alin zit in 6 vwo. Het saldo op de spaarrekening van Alin bedraagt op 31 december 2021 € 652,75. Dit spaarsaldo groeit in 2022 doordat: − Alin in 2022 elke eerste dag van de maand € 440 loon ontvangt van de supermarkt. De helft van dit bedrag stort hij steeds op dezelfde dag op zijn spaarrekening, voor het eerst op 1 januari 2022. − Alin als bouwer van websites af en toe een incidentele klus heeft. Hiervoor ontvangt hij de volgende vergoedingen die hij op dezelfde dag op zijn spaarrekening stort: 1 maart 2022 € 195; 1 juni 2022 € 300; 1 november 2022 € 195. − Alin op de spaarrekening een interestvergoeding van 0,15% samengestelde interest per maand ontvangt. De interest wordt maandelijks op de laatste dag van de maand bijgeschreven. − Alin tussentijds geen geld van de spaarrekening opneemt.
Bereken het saldo van de spaarrekening van Alin op 31 december 2022 na bijschrijving van de interest op 31 december 2022 (zie formuleblad).
Bekijk het antwoord
- Berekent het saldo van het beginsaldo na een jaar interest: 652,75 x 1,0015^12 = 664,60. (1p)
- Berekent de waarde van de maandelijkse stortingen van € 220 (de helft van € 440) met de somformule voor de meetkundige reeks: 440 / 2 x (1,0015 + 1,0015² + … + 1,0015^12) = 2.665,88. Met de formule $S = a \times \frac{r^n - 1}{r - 1}$ (a = 1,0015; r = 1,0015; n = 12; S = 12,1176459197) komt men op dezelfde uitkomst: 440 / 2 x 12,1176459197 = 2.665,88. (2p)
- Berekent de waarde van de drie eenmalige stortingen op 31 december 2022 en het totale saldo: 195 x 1,0015^10 = 197,94; 300 x 1,0015^7 = 303,16; 195 x 1,0015^2 = 195,59; totaal € 4.027,17. (1p)
Per fout 1 scorepunt in mindering brengen.
Aanbieding Strandberg gitaar
Strandberg gitaar normaal € 3.800 bij betaling in een keer.
Nu: tegen een aanbetaling van € 1.500 en in 2023 gevolgd door 12 maandelijkse termijnen van € 199.
Deze aanbieding is geldig tot en met 31 december 2022.
Vraag 30 1 punt
Alin zit in 6 vwo. Op de website van De Gitaargrossier ziet Alin de volgende aanbieding: Strandberg gitaar normaal € 3.800 bij betaling in een keer. Nu: tegen een aanbetaling van € 1.500 en in 2023 gevolgd door 12 maandelijkse termijnen van € 199. Deze aanbieding is geldig tot en met 31 december 2022. Hij chat met de eigenaar van De Gitaargrossier over de aanbieding. De eigenaar meldt in de chat dat hij bijna gratis financiering verstrekt. Volgens Alin valt dit enigszins tegen. Hij heeft berekend dat er wel degelijk interestkosten in rekening worden gebracht.
Bereken de totale interestkosten wanneer Alin gebruikmaakt van de aanbieding voor financiering.
Bekijk het antwoord
- Berekent de totale interestkosten: 199 x 12 + 1.500 – 3.800 = € 88. (1p)
Vraag 31 1 punt
Alin zit in 6 vwo. Op de website van De Gitaargrossier ziet Alin de aanbieding voor de Strandberg gitaar (normaal € 3.800 bij betaling in een keer; nu € 1.500 aanbetaling en in 2023 12 maandelijkse termijnen van € 199; geldig tot en met 31 december 2022). De eigenaar van De Gitaargrossier meldt in de chat dat hij bijna gratis financiering verstrekt. Alin heeft berekend dat er wel degelijk interestkosten in rekening worden gebracht. De Gitaargrossier ontvangt op zijn spaarrekening een lager interestpercentage dan dat hij in rekening brengt.
Geef een reden, behalve het maken van winst, waarom De Gitaargrossier een hoger interestpercentage in rekening brengt dan het interestpercentage dat De Gitaargrossier op zijn spaarrekening ontvangt.
Bekijk het antwoord
- Noemt een reden, behalve het maken van winst, voor een hoger interestpercentage in rekening brengen, bijvoorbeeld: vanwege het debiteurenrisico; of administratiekosten. (1p)
Er is om één reden gevraagd: alleen het eerstgegeven antwoord telt.
2024, tijdvak 2: Opgave 3
Vraag 18 2 punten
De CFO geeft de volgende verklaring voor de wens van het bestuur om een deel van het resultaat te reserveren. Door de daling van de interest op de kapitaalmarkt kan het gunstig zijn om een obligatielening af te lossen en te herfinancieren. Ook wordt een deel van het gereserveerde resultaat gebruikt om investeringen te kunnen doen in een duurzaam bedrijfspand.
Leg voor zowel het herfinancieren van de obligatielening als voor de investering in een duurzaam bedrijfspand uit dat dit op de lange termijn gunstig kan zijn voor het resultaat van Leijten.
Bekijk het antwoord
- Legt uit dat het herfinancieren van de obligatielening tegen een lagere interest de interestkosten doet dalen, waardoor het resultaat kan toenemen. (1p)
- Legt uit dat de investering in een duurzaam bedrijfspand op langere termijn goedkoper kan zijn en tot een kostenbesparing / toename van het resultaat leidt. Voorbeelden: investering in zonnepanelen / energiebesparende maatregelen. (1p)
2024, tijdvak 2: Opgave 4
Opgavetekst
Bron 8
| Workspace | januari gerealiseerd | februari prognose | maart prognose |
|---|---|---|---|
| verkopen exclusief btw | € 1.700.000 | € 1.825.000 | € 1.900.000 |
| inkopen exclusief btw | € 1.350.000 | € 1.710.000 | € 1.650.000 |
Geprognosticeerde balans Workspace per 29 februari 2024
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Gebouwen | 3.149.500 | Eigen vermogen | 3.759.400 |
| Inventaris | 1.251.372 | 4% Onderhandse lening | 4.700.000 |
| Voorraad | 6.249.744 | Crediteuren | 1.862.190 |
| Debiteuren | 3.198.938 | Te betalen btw | 939.750 |
| Te vorderen btw | 1.312.446 | Rabobank rekening-courantkrediet | 3.900.660 |
| 15.162.000 | 15.162.000 |
Vraag 19 4 punten
In deze opgave bedraagt de btw 21%. Workspace bv is een handelsbedrijf dat werkkleding in Europa verkoopt. Het bedrijf heeft begin januari 2024 moeite om zijn rekeningen te betalen. Om inzicht te krijgen in de ontwikkeling van de liquiditeit stelt Workspace voor februari en maart 2024 een liquiditeitsbegroting op. Daaruit blijkt dat Workspace nog grotere liquiditeitsproblemen zou kunnen krijgen. Workspace gaat naar de bank met het verzoek om het rekening-courantkrediet te verhogen. In onderstaande tabellen staan de verkopen en de inkopen van Workspace en de geprognosticeerde balans per 29 februari 2024.
Overige gegevens:
- Van de verkopen wordt 75% op rekening verkocht met een krediettermijn van twee maanden. Van deze krediettermijn wordt volledig gebruikgemaakt. De rest wordt tegen contante betaling verkocht.
- De inkopen zijn voor 90% op rekening en het ontvangen leverancierskrediet is een maand. Van deze krediettermijn wordt volledig gebruikgemaakt. De rest wordt tegen contante betaling ingekocht.
- De uitgaven aan loon inclusief sociale lasten zijn € 125.000 per maand.
- De overige uitgaven zijn in maart € 130.000 inclusief btw.
- De af te dragen btw over het eerste kwartaal van 2024 zal begin april worden betaald aan de fiscus.
- Het kredietplafond van het rekening-courantkrediet bij de Rabobank is € 4.000.000.
Nadat de liquiditeitsprognose is opgesteld, kan Workspace vaststellen hoeveel liquide middelen het bedrijf naar verwachting tekortkomt in de maand april, rekening houdend met het kredietplafond van het rekening-courantkrediet.
Bereken het bedrag waarmee het rekening-courantkrediet van Workspace verhoogd zou moeten worden op 31 maart 2024 om uit de liquiditeitsproblemen te blijven. Werk de liquiditeitsbegroting maart 2024 (getallen x €1) uit in de regels: contante ontvangsten; ontvangsten verkopen op rekening; totale ontvangsten; contante uitgaven; uitgaven aan crediteuren (gegeven: 1.862.190); uitgaven aan loon en overige uitgaven; totale uitgaven; ontvangsten - uitgaven; benodigd rekening-courantkrediet per 31 maart 2024; verhoging rekening-courantkrediet per 31 maart 2024.
Bekijk het antwoord
- Berekent de ontvangsten verkopen op rekening: 1.700.000 x 1,21 x 0,75 = € 1.542.750. (1p)
- Berekent de contante ontvangsten: 1.900.000 x 1,21 x 0,25 = € 574.750, en de totale ontvangsten: € 2.117.500. (1p)
- Berekent de contante uitgaven: 1.650.000 x 1,21 x 0,1 = € 199.650, en de totale uitgaven: € 2.316.840 (contante uitgaven, uitgaven aan crediteuren 1.862.190, en uitgaven aan loon en overige uitgaven 125.000 + 130.000 = 255.000). (1p)
- Berekent ontvangsten - uitgaven: 2.117.500 - 2.316.840 = -/- 199.340, het benodigd rekening-courantkrediet per 31 maart 2024: 3.900.660 + 199.340 = € 4.100.000, en de verhoging van het rekening-courantkrediet: 4.100.000 - 4.000.000 = € 100.000. (1p)
Wanneer de btw wordt vergeten, maximaal 1 scorepunt in mindering brengen.
Vraag 21 1 punt
Workspace bv is een handelsbedrijf dat werkkleding in Europa verkoopt. Het bedrijf heeft begin januari 2024 moeite om zijn rekeningen te betalen.
De bank zal vooral kijken naar de solvabiliteit van Workspace bij verhoging van het rekening-courantkrediet.
Leg uit waarom de bank naar de solvabiliteit van Workspace kijkt bij verhoging van het rekening-courantkrediet.
Bekijk het antwoord
- Legt uit dat de solvabiliteit aangeeft in hoeverre Workspace een verlies kan opvangen met het eigen vermogen, of hoe waarschijnlijk het is dat de financiers van het vreemd vermogen hun uitgeleende geld terugkrijgen bij een faillissement van Workspace. (1p)
2024, tijdvak 2: Opgave 5
Opgavetekst
Informatiebron 3 DUO
Op de site van de Dienst Uitvoering Onderwijs (DUO) staat het maximale bedrag van de studiefinanciering:
| per maand, maximaal lenen | |
|---|---|
| totaal | € 1.011,50 |
De site van DUO vermeldt verder het volgende:
Lenen
- U kunt het maandelijkse bedrag dat u leent verhogen, verlagen of stopzetten.
- Na de opleiding moet u de gehele lening terugbetalen met interest.
- Als u leent bouwt u een studieschuld op. Als u een huis gaat kopen, kan de studieschuld meetellen in de berekening van het maximale hypotheekbedrag.
Aflossen
- Als uw studiefinanciering stopt, dan begint op 1 januari daarna de “aanloopfase”. Dit is een periode van 2 jaar waarin u nog niet hoeft af te lossen en interest hoeft te betalen. De interest loopt tijdens deze fase wel door.
- Na de aanloopfase start de aflosfase. Vanaf dat moment moet u maandelijks op de laatste dag van de maand aan DUO een bedrag terugbetalen, bestaande uit interest en aflossing.
- De aflosfase is maximaal 35 jaar.
Informatiebron 4 De financiële planning van Job
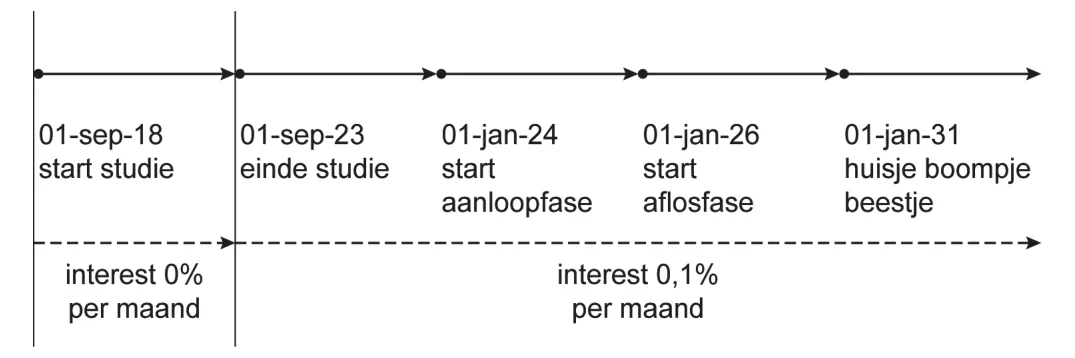
Tijdlijn met de data 01-sep-18 (start studie), 01-sep-23 (einde studie), 01-jan-24 (start aanloopfase), 01-jan-26 (start aflosfase) en 01-jan-31 (huisje boompje beestje). Onder de tijdlijn: van 01-sep-18 tot 01-sep-23 interest 0% per maand, vanaf 01-sep-23 interest 0,1% per maand.
- Volgens Job bedraagt zijn totale studieschuld aan het begin van de aflosfase op 1 januari 2026, uitgaande van een onveranderd leenbedrag per maand en maximaal lenen bij DUO: € 62.412,46.
- Direct na het afstuderen op 1 september 2023 bedraagt het samengestelde interestpercentage 0,1% per maand.
Vraag 25 2 punten
Voor zijn financiële planning heeft Job, gebruikmakend van de gegevens van DUO, het overzicht gemaakt dat in informatiebron 4 is opgenomen. Bij de berekening van de schuld op 1 januari 2026 gaat Job van het volgende uit:
- Hij leent gedurende zijn studie van 60 maanden maandelijks het maximale bedrag.
- de in informatiebron 4 gegeven interestpercentages.
Toon met een berekening aan dat de totale studieschuld van Job per 1 januari 2026 € 62.412,46 bedraagt (zie informatiebron 3 en 4).
Bekijk het antwoord
- Rekent met de maandelijkse lening van € 1.011,50 over 60 maanden, waarbij het bedrag 28 maanden tegen 0,1% per maand groeit: 1.011,50 x 60 x 1,001^28. (1p)
- Komt uit op € 62.412,46 als totale studieschuld per 1 januari 2026. (1p)
Per fout 1 scorepunt in mindering brengen.
Formuleblad
Voor beantwoording van vraag 26 is de volgende formule beschikbaar.
somformule meetkundige reeks:
S = a \times \frac{r^n - 1}{r - 1}
hierbij gebruikte symbolen:
S = som van de getallen in een meetkundige reeks
a = aanvangsterm van de meetkundige reeks
r = reden van de meetkundige reeks
n = aantal termen van de meetkundige reeks
Vraag 26 3 punten
Volgens Job zal hij gedurende de aflosfase van 35 jaar, maandelijks aan het einde van de maand, een vast bedrag van € 182,06 aan DUO moeten betalen om zijn studieschuld volledig af te lossen.
Bereken of Job met de maandelijkse betaling van € 182,06 voldoet aan de plicht om zijn totale studieschuld van € 62.412,46 in 35 jaar af te lossen. Maak hierbij gebruik van een samengesteld interestpercentage van 0,1% per maand (zie formuleblad in de bijlage).
Bekijk het antwoord
- Berekent de contante waarde van de 420 maandelijkse betalingen met de somformule S = a x (r^n - 1) : (r - 1), met a = 1,001^-420, r = 1,001 en n = 420: S = 342,8152778. (2p)
- Berekent 182,06 x 342,8152778 = € 62.412,95 en concludeert dat Job de totale studieschuld in 35 jaar aflost, want € 62.412,95 > € 62.412,46. (1p)
Per fout 1 scorepunt in mindering brengen.
Vraag 27 2 punten
Job vraagt zich af hoe hij er op 1 januari 2031 financieel voor zal staan. Hij is dan 33 jaar en oud genoeg voor ‘huisje, boompje, beestje’. Hij is van plan om dan een huis te kopen en oriënteert zich alvast op een hypothecaire lening.
Leg uit of er bij een annuïtaire of bij een lineaire hypothecaire lening een hoger bedrag aan interest wordt betaald over de gehele looptijd. Ga uit van een gelijke looptijd en een gelijk interestpercentage van beide leningen.
Bekijk het antwoord
- Noemt dat bij een lineaire lening in het begin van de looptijd meer wordt afgelost dan bij een annuïtaire lening. (1p)
- Legt uit dat de schuld bij een lineaire lening daardoor sneller daalt, waardoor er over de gehele looptijd minder interest wordt betaald. Of: de schuld bij een annuïtaire lening neemt minder snel af, waardoor je over de gehele looptijd een hoger bedrag aan interest betaalt dan bij de lineaire lening. Het hogere bedrag aan interest wordt dus bij de annuïtaire lening betaald. (1p)
Vraag 28 3 punten
Job heeft berekend dat het totaal te betalen bedrag aan interest aan DUO in de eerste 5 jaar van de totale aflossingsperiode 25,1% van het totaal te betalen bedrag aan interest over de aflossingsperiode vanaf 1 januari 2026 bedraagt. Hij is daarbij uitgegaan van een onveranderd samengesteld interestpercentage van 0,1% per maand gedurende de gehele looptijd en aflossing op basis van annuïteiten. Job zal gebruikmaken van de volledige 35 jaar voor het terugbetalen van de studieschuld.
Bereken de omvang van de resterende studieschuld op 1 januari 2031. Ga uit van de maandelijkse betaling van € 182,06.
Bekijk het antwoord
- Berekent de totale interest over de gehele looptijd: 35 x 12 x 182,06 - 62.412,46 = € 14.052,74. (1p)
- Berekent de interest in de eerste 5 jaar: 25,1% x 14.052,74 = € 3.527,24. (1p)
- Berekent de aflossing in de eerste 5 jaar: 60 x 182,06 - 3.527,24 = € 7.396,36, en de omvang van de schuld op 1 januari 2031: 62.412,46 - 7.396,36 = € 55.016,10. (1p)
Per fout 1 scorepunt in mindering brengen. Een benadering via de somformule levert een uitkomst van € 55.018,20 op en dient ook juist te worden gerekend.
Vraag 29 2 punten
Job rekent erop dat hij op 1 januari 2031 zijn beleggingsproducten verkoopt en met de opbrengst daarvan een flink deel van zijn studieschuld vervroegd aflost. Volgens Job zal hij door deze vervroegde aflossing meer kunnen lenen bij een bank voor de aankoop van een eigen huis.
Leg uit dat de bank vanwege deze vervroegde aflossing bereid zal zijn een hoger bedrag aan Job uit te lenen voor de aankoop van een huis.
Bekijk het antwoord
- Legt uit dat Job door de vervroegde aflossing maandelijks een groter deel van zijn inkomen overhoudt, omdat hij minder schuld heeft. (1p)
- Legt uit dat deze ruimte hogere maandlasten en dus een hogere hypothecaire lening mogelijk maakt, en dat de bank daardoor minder risico loopt dat Job zijn hypothecaire lening niet kan aflossen. (1p)
2023, tijdvak 1: De Baddertobbe
Informatiebron 2 Voorwaarden Groeispaarrekening Staalbank
Staalbank stelt bij het openen van een groeispaarrekening de volgende voorwaarden:
- U heeft de keuze uit een eenmalige storting van minimaal € 10.000 of u stort maandelijks een vast bedrag van minimaal € 250 op uw groeispaarrekening. De interestvergoeding is op basis van samengestelde interest. Deze is 0,51% per jaar of 0,0424% per maand en wordt jaarlijks respectievelijk maandelijks aan het einde van elke maand op uw groeispaarrekening bijgeschreven. Per 1 maart 2019 verlaagt Staalbank het interestpercentage samengestelde interest (SI) per jaar tot 0,299% SI per jaar respectievelijk tot 0,0249% SI per maand.
- Bij opening van uw groeispaarrekening ontvangt u een welkomstbonus van € 100 als u eenmalig € 10.000 of maandelijks minimaal € 250 op de groeispaarrekening stort.
- De interestvergoeding is de eerste vijf jaar vast. Na deze periode behoudt de bank zich het recht voor het rentepercentage te wijzigen. Als de bank het rentepercentage verlaagt, vervalt de verplichting van de houder van de groeispaarrekening om maandelijks een bedrag op deze rekening te storten.
Groeispaarrekening van Jaap bij Staalbank
Jaap heeft vanaf 1 maart 2014 maandelijks op de eerste dag van elke maand € 500 op de groeispaarrekening gestort. Het geld op deze rekening wil hij over 15 jaar gebruiken als aanvulling op zijn pensioen. Jaap besloot om vanaf 1 april 2019 niets meer op de groeispaarrekening te storten en het bedrag hierop te laten staan.
Formuleblad
Voor beantwoording van vraag 8 is de volgende formule beschikbaar.
Somformule meetkundige reeks:
S = a \cdot \frac{r^n - 1}{r - 1}
Hierbij gebruikte symbolen:
S = som van de getallen in een meetkundige reeks
a = aanvangsterm van de meetkundige reeks
r = reden van de meetkundige reeks
n = aantal termen van de meetkundige reeks
Vraag 8 3 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Jaap de Waard en zijn dochter Ineke starten samen per 1 april 2022 de onderneming De Baddertobbe. De Baddertobbe verhuurt mobiele hottubs (verwarmde bubbelbaden voor buiten) inclusief aanhangwagen. Het was Ineke opgevallen dat vooral jongeren hiervoor veel belangstelling hebben en een mobiele hottub graag mee op vakantie willen nemen.
De Baddertobbe waarvan Jaap en Ineke de eigenaren zijn, is geen rechtspersoon.
Om de investeringen van De Baddertobbe bij de oprichting – gedeeltelijk – te kunnen financieren, neemt Jaap op 31 maart 2022 € 30.000 van zijn groeispaarrekening op (zie informatiebron 2).
Bereken het bedrag dat Jaap, na de opname van € 30.000 op 31 maart 2022, na bijschrijving van de interest, nog op de spaarrekening heeft staan (zie formuleblad).
Bekijk het antwoord
- Berekent de stortingen van € 500 op 1 maart 2014 tot 1 maart 2019: 500 x 1,000424 x (1,000424^60 − 1) / (1,000424 − 1) = € 30.391,22. (1p)
- Berekent de welkomstbonus van € 100 op 1 maart 2019: 100 x 1,000424^60 = € 102,58; samen € 30.493,80. (1p)
- Berekent de periode 1 maart 2019 tot 31 maart 2022: (30.493,80 + 500) x 1,000249^37 = € 31.280,63; min € 30.000 = € 1.280,63. (1p)
De tweede aanvulling op het correctievoorschrift vervangt de aanvulling van 26 mei voor deze vraag. Voor een juiste berekening uitgaande van stortingen van € 500 op 1 maart 2014 tot 1 maart 2019 moeten scorepunten worden toegekend.
2023, tijdvak 1: Erfenis van Kees
Informatiebron 7 Wat is schenken op papier?
Perspectief schenker
Bij een schenking op papier legt u op papier vast dat u iemand over een bepaalde tijd een bedrag geeft, bijvoorbeeld omdat u het geld nu nog niet kunt missen of omdat het ‘vastzit’ in uw huis. Een schenking op papier heet in notariële akten vaak een ‘schuldigerkenning uit vrijgevigheid’.
Als u zich aan een aantal regels houdt, kan schenken op papier voordelig zijn. Daarom maken vooral ouders hiervan gebruik om hun vermogen over te dragen op hun kinderen. Het bedrag dat de ouders op papier schenken, telt namelijk niet mee met hun erfenis. De kinderen betalen daardoor minder erfbelasting.
De schenkers moeten wel zorgen dat zij:
- de schenking door een notaris laten vastleggen. Dat moet bij elke volgende schenking opnieuw.
- over het totaal geschonken bedrag 6% enkelvoudige interest per 12 maanden aan de ontvanger betalen.
Perspectief ontvangers
Gevolgen voor de ontvangers:
- ze ontvangen rente over de vordering op de ouders.
- de vordering op de ouders telt mee bij het vermogen en kan mogelijk invloed hebben op de te ontvangen toeslagen van de overheid.
bron: Belastingdienst
Vraag 28 2 punten
Ook Saar en Dawid zijn geschrokken van al die belastingen en nemen contact op met de notaris. Deze komt met een tip: voorkom erfbelasting door nu te schenken op papier (zie informatiebron 7).
Saar en Dawid hebben een vermogen van ruim € 600.000 opgebouwd en gaan jaarlijks op 1 september een schenking op papier doen, voor het eerst op 1 september 2020. Ze schenken jaarlijks per kind € 4.750 aan Bente, Kira en Elsa. Alle schenkingen worden vastgelegd door de notaris en elk jaar wordt er achteraf over het geschonken geld 6% enkelvoudige interest betaald door de schenkers aan de ontvanger.
Kira zet de op 1 september van elk jaar ontvangen interest van de papieren schenking op een voor dit doel geopende spaarrekening die 2% samengestelde interest per jaar vergoedt.
Bereken het bedrag dat Kira op deze spaarrekening heeft staan op 2 september 2022.
Bekijk het antwoord
- Berekent de ontvangen wettelijke interest: op 1 september 2021: 4.750 x 0,06 = 285; op 1 september 2022: 2 x 4.750 x 0,06 = 570. (1p)
- Berekent het saldo op de spaarrekening op 2 september 2022: (285 x 1,02) + 570 = € 860,70. (1p)
2023, tijdvak 2: Peel bv
Opgavetekst
Informatiebron 2 Wat is een borgstelling?
Een borgstelling is een zogenaamd persoonlijk zekerheidsrecht. De directeur-grootaandeelhouder (DGA) stelt zich met zijn privévermogen garant voor de terugbetaling van (een deel van) de financiering van de bv, als op enig moment zou blijken dat de bv niet aan haar terugbetalingsverplichting kan voldoen. De bank kan de DGA pas als privépersoon aanspreken als vaststaat dat de bv haar terugbetalingsverplichting niet nakomt.
Een persoonlijke borgstelling, af te geven door de ondernemer, is vaak het sluitstuk van een financieringsofferte. Bijna altijd zijn dan al diverse activa van de onderneming als zekerheid verstrekt en komt daarbovenop dus nog die persoonlijke borgstelling. Dat leidt nog wel eens tot ongenoegen en irritatie bij ondernemers. “Waarom moet dit? Vaak zal het antwoord van de bank zijn dat er persoonlijke betrokkenheid van de ondernemer moet zijn. ”In hoeverre gelooft u zelf in uw plan en bent u bereid zich daar persoonlijk aan te verbinden?”
Vraag 5 2 punten
Peter en Eline zijn eigenaar van Peel bv en zijn ook in loondienst als directeur bij Peel. Peel is een bedrijf dat handelt in duurzame kleding. Peel heeft een licentie om de kleding in Nederland onder de naam Daily Peper te verkopen.
Zakelijk gaat het goed. Duurzame kleding is hip en wordt veel verkocht. Door de groei van het bedrijf is er meer opslagruimte nodig dan de ruimte die er nu is. Peel wil per 1 januari 2022 stoppen met huren en een pand kopen. Het pand dat Peel wil kopen, heeft een aankoopbedrag van € 505.000 inclusief bijkomende kosten. De WOZ-waarde van het pand is € 450.000. Peter en Eline onderzoeken twee mogelijkheden om het gehele aankoopbedrag te financieren en stellen hierbij randvoorwaarden.
Mogelijkheden:
a Afsluiten van een lening bij de Tredos bank aangevuld met een borgstelling. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat de borgstelling maximaal 6 jaar duurt.
b Emissie van aandelen aangevuld met een onderhandse lening. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat ze samen een meerderheidsbelang van 60% van de aandelen houden.
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Mogelijkheid a: afsluiten lening met borgstelling
Leg uit dat de bank gezien de rechtsvorm van Peel borgstellingen eist (zie informatiebron 2).
Bekijk het antwoord
- Bij een bv zijn de aandeelhouders niet aansprakelijk met hun privé-vermogen / hoofdelijk aansprakelijk voor schulden van de bv. (1p)
- De borgstellingen zorgen ervoor dat ze (door het afgeven) wel privé aansprakelijk zijn voor schulden van de bv, waardoor de bank meer zekerheid heeft dat aan de betalingsverplichting wordt voldaan. (1p)
Vraag 11 2 punten
Peter en Eline zijn eigenaar van Peel bv en zijn ook in loondienst als directeur bij Peel. Peel is een bedrijf dat handelt in duurzame kleding. Peel heeft een licentie om de kleding in Nederland onder de naam Daily Peper te verkopen.
Zakelijk gaat het goed. Duurzame kleding is hip en wordt veel verkocht. Door de groei van het bedrijf is er meer opslagruimte nodig dan de ruimte die er nu is. Peel wil per 1 januari 2022 stoppen met huren en een pand kopen. Het pand dat Peel wil kopen, heeft een aankoopbedrag van € 505.000 inclusief bijkomende kosten. De WOZ-waarde van het pand is € 450.000. Peter en Eline onderzoeken twee mogelijkheden om het gehele aankoopbedrag te financieren en stellen hierbij randvoorwaarden.
Mogelijkheden:
a Afsluiten van een lening bij de Tredos bank aangevuld met een borgstelling. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat de borgstelling maximaal 6 jaar duurt.
b Emissie van aandelen aangevuld met een onderhandse lening. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat ze samen een meerderheidsbelang van 60% van de aandelen houden.
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Mogelijkheid b: emissie van aandelen en afsluiten van een onderhandse lening
Gebruik bij de beantwoording van de vragen 9 tot en met 15 de informatiebronnen 3 tot en met 5.
Peel wil bij mogelijkheid b het benodigde kapitaal ophalen door middel van een onderhandse aandelenemissie bij investeringsmaatschappij HUP, aangevuld met een onderhandse lening met aflossingen op basis van annuïteiten bij oom Zuiker.
Investeringsmaatschappij HUP wil 2.000 aandelen kopen onder voorwaarde dat de dividenduitkering op een aandeel elk jaar € 10,27 bedraagt. HUP is dan bereid 20% extra per aandeel te betalen bovenop de intrinsieke waarde per 31 december 2021.
Per 31 december 2021 bedraagt de intrinsieke waarde per aandeel € 131,67.
De reservering van het resultaat na winstbelasting is elk jaar € 50.000. De rest van het resultaat na winstbelasting is beschikbaar voor dividend.
Peter en Eline vragen zich af of ze na deze reservering van het resultaat na winstbelasting het gewenste dividend aan HUP en zichzelf over 2022 nog kunnen uitkeren.
Bereken het totale agio op aandelen als gevolg van deze emissie (zie informatiebron 3).
Bekijk het antwoord
- Berekent het agio per aandeel: (131,67 x 1,20 - 100) = 58. (1p)
- Berekent het totale agio op aandelen: 2.000 x 58 = € 116.000. (1p)
Vraag 14 2 punten
Peter en Eline zijn eigenaar van Peel bv en zijn ook in loondienst als directeur bij Peel. Peel is een bedrijf dat handelt in duurzame kleding. Peel heeft een licentie om de kleding in Nederland onder de naam Daily Peper te verkopen.
Zakelijk gaat het goed. Duurzame kleding is hip en wordt veel verkocht. Door de groei van het bedrijf is er meer opslagruimte nodig dan de ruimte die er nu is. Peel wil per 1 januari 2022 stoppen met huren en een pand kopen. Het pand dat Peel wil kopen, heeft een aankoopbedrag van € 505.000 inclusief bijkomende kosten. De WOZ-waarde van het pand is € 450.000. Peter en Eline onderzoeken twee mogelijkheden om het gehele aankoopbedrag te financieren en stellen hierbij randvoorwaarden.
Mogelijkheden:
a Afsluiten van een lening bij de Tredos bank aangevuld met een borgstelling. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat de borgstelling maximaal 6 jaar duurt.
b Emissie van aandelen aangevuld met een onderhandse lening. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat ze samen een meerderheidsbelang van 60% van de aandelen houden.
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Mogelijkheid b: emissie van aandelen en afsluiten van een onderhandse lening
Gebruik bij de beantwoording van de vragen 9 tot en met 15 de informatiebronnen 3 tot en met 5.
Peel wil bij mogelijkheid b het benodigde kapitaal ophalen door middel van een onderhandse aandelenemissie bij investeringsmaatschappij HUP, aangevuld met een onderhandse lening met aflossingen op basis van annuïteiten bij oom Zuiker.
Investeringsmaatschappij HUP wil 2.000 aandelen kopen onder voorwaarde dat de dividenduitkering op een aandeel elk jaar € 10,27 bedraagt. HUP is dan bereid 20% extra per aandeel te betalen bovenop de intrinsieke waarde per 31 december 2021.
Per 31 december 2021 bedraagt de intrinsieke waarde per aandeel € 131,67.
De reservering van het resultaat na winstbelasting is elk jaar € 50.000. De rest van het resultaat na winstbelasting is beschikbaar voor dividend.
Peter en Eline vragen zich af of ze na deze reservering van het resultaat na winstbelasting het gewenste dividend aan HUP en zichzelf over 2022 nog kunnen uitkeren.
Voor het ontbrekende bedrag wil oom Zuiker onder voorwaarden wel een onderhandse lening verstrekken. Hij stelt onder meer een cashflow-eis voor het eerste jaar (2022), omdat hij de investering het eerste jaar het risicovolst vindt (zie informatiebron 5).
Bereken de hoogte van de aanvullende onderhandse lening van oom Zuiker. Ga er hierbij van uit dat de emissie van de aandelen door HUP wordt volgestort. Rond het bedrag van de lening af op duizendtallen.
Bekijk het antwoord
- Berekent de ontvangst uit de emissie: 2.000 x 158 = € 316.000. (1p)
- Berekent de hoogte van de aanvullende lening: 505.000 - 316.000 = € 189.000. (1p)
Uitwerkbijlage bij vraag 15
berekeningen
| uitgaven | mogelijkheid a | mogelijkheid b |
|---|---|---|
| totale interest over de lening voor 2 jaar | ||
| totale aflossing over 2 jaar | ||
| uitgekeerd dividend aan HUP | ||
| totale uitgaven |
Bedragen ten behoeve van mogelijkheid b:
| schuld op 1 januari | interest 5% | annuïteit | aflossing | |
|---|---|---|---|---|
| 2022 | € 15.165,85 | |||
| 2023 | € 15.165,85 | |||
| totaal over 2 jaar |
Als je kijkt naar de criteria van Peter en Eline, dan wordt er gekozen voor mogelijkheid: a / b (omcirkel het juiste antwoord) omdat .......................................................
Vraag 15 5 punten
Peter en Eline zijn eigenaar van Peel bv en zijn ook in loondienst als directeur bij Peel. Peel is een bedrijf dat handelt in duurzame kleding. Peel heeft een licentie om de kleding in Nederland onder de naam Daily Peper te verkopen.
Zakelijk gaat het goed. Duurzame kleding is hip en wordt veel verkocht. Door de groei van het bedrijf is er meer opslagruimte nodig dan de ruimte die er nu is. Peel wil per 1 januari 2022 stoppen met huren en een pand kopen. Het pand dat Peel wil kopen, heeft een aankoopbedrag van € 505.000 inclusief bijkomende kosten. De WOZ-waarde van het pand is € 450.000. Peter en Eline onderzoeken twee mogelijkheden om het gehele aankoopbedrag te financieren en stellen hierbij randvoorwaarden.
Mogelijkheden:
a Afsluiten van een lening bij de Tredos bank aangevuld met een borgstelling. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat de borgstelling maximaal 6 jaar duurt.
b Emissie van aandelen aangevuld met een onderhandse lening. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat ze samen een meerderheidsbelang van 60% van de aandelen houden.
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Mogelijkheid b: emissie van aandelen en afsluiten van een onderhandse lening
Gebruik bij de beantwoording van de vragen 9 tot en met 15 de informatiebronnen 3 tot en met 5.
Peel wil bij mogelijkheid b het benodigde kapitaal ophalen door middel van een onderhandse aandelenemissie bij investeringsmaatschappij HUP, aangevuld met een onderhandse lening met aflossingen op basis van annuïteiten bij oom Zuiker.
Investeringsmaatschappij HUP wil 2.000 aandelen kopen onder voorwaarde dat de dividenduitkering op een aandeel elk jaar € 10,27 bedraagt. HUP is dan bereid 20% extra per aandeel te betalen bovenop de intrinsieke waarde per 31 december 2021.
Per 31 december 2021 bedraagt de intrinsieke waarde per aandeel € 131,67.
De reservering van het resultaat na winstbelasting is elk jaar € 50.000. De rest van het resultaat na winstbelasting is beschikbaar voor dividend.
Peter en Eline vragen zich af of ze na deze reservering van het resultaat na winstbelasting het gewenste dividend aan HUP en zichzelf over 2022 nog kunnen uitkeren.
Voor het ontbrekende bedrag wil oom Zuiker onder voorwaarden wel een onderhandse lening verstrekken. Hij stelt onder meer een cashflow-eis voor het eerste jaar (2022), omdat hij de investering het eerste jaar het risicovolst vindt (zie informatiebron 5).
Peter en Eline gaan voor beide financieringsmogelijkheden de financieringsuitgaven in de eerste twee jaar berekenen. De financieringsuitgaven bestaan uit aflossing, interest en dividenduitkeringen aan HUP. De keuze valt op de financieringsmogelijkheid met de in totaal laagste financieringsuitgaven in de eerste twee jaren.
Voor welke mogelijkheid kiezen Peter en Eline?
Vul hiervoor de uitwerkbijlage bij deze vraag volledig in.
Bekijk het antwoord
- Berekent de totale uitgaven van mogelijkheid a: totale interest 39.390 + totale aflossing 50.500 = € 89.890. (1p)
- Berekent de totale aflossing van mogelijkheid b over 2 jaar: € 11.717,49. (1p)
- Berekent het uitgekeerde dividend aan HUP bij mogelijkheid b over 2 jaar: 2.000 x 10,27 x 2 = € 41.080,00. (1p)
- Berekent de totale interest van mogelijkheid b over 2 jaar: € 18.614,20. (1p)
- Kiest mogelijkheid b, omdat de totale uitgaven van mogelijkheid b (€ 71.411,69) lager zijn dan die van mogelijkheid a (€ 89.890). (1p)
Het correctievoorschrift noemt 18.614,20 in de puntenlijst en 18.614,21 in de tabel (afronding): beide bedragen rekenen goed.
2023, tijdvak 2: Belles Antiquités
Opgavetekst
Openingsbalans Belles Antiquités per 1 januari 2010 (getallen x € 1)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Vaste activa | 44.000 | Geplaatst aandelenkapitaal | 30.000 |
| Voorraad | 50.000 | Banklening | 60.000 |
| Overig vlottende activa inclusief liquide middelen | 13.000 | Crediteuren | 17.000 |
| totaal | 107.000 | totaal | 107.000 |
Vraag 20 2 punten
Sinds 1 januari 2010 staat “Belles Antiquités”, een handelsonderneming in Frans antiek, ingeschreven bij de Kamer van Koophandel. Bij notaris Van Putten zijn toen de statuten opgesteld, waarin onder andere werd opgenomen:
- 3. Geplaatst kapitaal
a Bij de oprichting zijn 60.000 aandelen geplaatst, vertegenwoordigende een geplaatst kapitaal van € 30.000.
b In het geplaatste kapitaal wordt deelgenomen:
- door Nesrin Bardoel voor 40.000 aandelen
- door Dilan Zoughari voor 20.000 aandelen
De aandelen zijn niet in het openbaar te verhandelen.
De openingsbalans van Belles Antiquités is hieronder gegeven.
De banklening werd verkregen onder de voorwaarde dat Belles Antiquités gedurende 7 jaar jaarlijks € 9.000 van het behaalde resultaat van het voorgaande jaar reserveert, voor het eerst op 1 januari 2011. Wanneer het resultaat in een jaar het niet toelaat hieraan te voldoen, wordt op 1 januari van het daaropvolgende jaar € 9.000 extra gereserveerd. Op het moment dat niet wordt voldaan aan deze voorwaarde, wordt het interestpercentage op de banklening direct aangepast.
Leg uit dat de voorwaarde van de bank als een liquiditeitseis beschouwd kan worden.
Bekijk het antwoord
- Legt uit dat door de reservering te verplichten er minder dividend uitgekeerd kan worden. (1p)
- Legt uit dat de liquide middelen daardoor minder afnemen. (1p)
2022, tijdvak 1: Opgave 4
Opgavetekst
Stamboom Stamboom van Henk Verhaas
Stamboom van Henk Verhaas (80 jaar). Bovenste rij: Gerard Verhaas † en Sanni Verhaas Koster †. Hun kinderen zijn Corrie Verhaas De Oude †, Henk Verhaas, Willem Verhaas en Frederik Verhaas. Henk Verhaas is verbonden met Corrie Verhaas De Oude †; hun kinderen zijn Sander Verhaas en Willemijn Verhaas. Willem Verhaas heeft één kind: Linda Verhaas.
Formuleblad
22 somformule meetkundige reeks:
S = a \times \frac{r^n - 1}{r - 1}
hierbij gebruikte symbolen:
S = som van de getallen in een meetkundige reeks
a = aanvangsterm van de meetkundige reeks
r = reden van de meetkundige reeks
n = aantal termen van de meetkundige reeks
Vraag 20 3 punten
Bij deze opgave hoort informatiebron 6. Henk wil zijn zoon Sander een bedrag van € 80.000 geven. Omdat Sander dit bedrag wil gebruiken om te beleggen, wordt in onderling overleg besloten dat Henk deze € 80.000 aan Sander schenkt. Henk geeft Sander 2 keuzes: keuze 1: dit bedrag in één keer ontvangen op 1 januari 2022, of keuze 2: dit bedrag gelijkmatig verspreid over meerdere jaren ontvangen.
Naast de fiscale gevolgen zijn er ook andere financiële gevolgen van deze twee keuzes. Sander berekent welke van de twee keuzes voor hem financieel het aantrekkelijkst is. Hierbij gaat hij uit van onderstaande gegevens bij keuze 2: − De € 80.000 wordt in 10 gelijke jaarlijkse bedragen op 1 januari aan Sander overgemaakt, voor het eerst op 1 januari 2022. − Sander zal de toekomstige schenkingen na aftrek van schenkbelasting, contant maken tegen 8% interest. De schenkbelasting wordt ook altijd op de dag van ontvangst van de schenking betaald.
Vraag 20: Toon aan, met behulp van het berekenen van de contante waarde per 1 januari 2022 van de schenkingen na belasting, dat keuze 1 voor Sander financieel aantrekkelijker is dan keuze 2 (zie formuleblad).
Bekijk het antwoord
- Berekent de schenking van keuze 2 na schenkbelasting per jaar: $\frac{80.000}{10} = 8.000$ en $8.000 - ((8.000 - 5.515) \times 0{,}1) = 7.751{,}50$. (1p)
- Berekent de contante waarde van keuze 2: $7.751{,}50 \times (1{,}08^{-9} + 1{,}08^{-8} + \ldots + 1) = 7.751{,}50 \times 7{,}24688791085 = 56.174{,}25$ (met $a = 1{,}08^{-9}$, $r = 1{,}08$, $n = 10$, $S = 7{,}24688791085$). (1p)
- Berekent keuze 1 na schenkbelasting: $80.000 - ((80.000 - 5.515) \times 0{,}1) = 72.551{,}50$ en concludeert dat keuze 1 financieel het meest aantrekkelijk is voor Sander, omdat 72.551,50 > 56.174,25. (1p)
Aanvulling op het correctievoorschrift: het eerste scorepunt is voor de uitkomst 7.751,50 na schenkbelasting; het tweede voor de contante waarde 56.174,25.
2022, tijdvak 3: Opgave 5
Opgavetekst
Informatiebron 6 Balansen en winst- en verliesrekening J.Bos Schilderwerken
Op de balans heeft Jan het eigen vermogen van de eenmanszaak gesplitst in drie delen: het door hemzelf ingebrachte vermogen, Reserves en Resultaat.
Balans vóór winstverdeling J. Bos Schilderwerken per 31 december (getallen x € 1)
| debet | 2021 | 2020 | credit | 2021 | 2020 |
|---|---|---|---|---|---|
| Werkplaats | 238.000 | 230.000 | Vermogen Jan Bos | 65.000 | 65.000 |
| Transportmiddelen | 70.000 | 90.000 | Reserves | 150.000 | 125.000 |
| Gereedschappen | 46.000 | 40.000 | Resultaat | 120.000 | 110.000 |
| Materialen | 17.000 | 15.000 | Voorzieningen | 31.000 | 21.000 |
| Debiteuren | 2.000 | 3.000 | 4% hypothecaire lening | 120.000 | 120.000 |
| Liquide middelen | 135.000 | 78.000 | Crediteuren | 22.000 | 15.000 |
| 508.000 | 456.000 | 508.000 | 456.000 |
Winst- en verliesrekening J. Bos Schilderwerken over 2021 (getallen x € 1)
| kosten | opbrengsten | ||
|---|---|---|---|
| inkoopwaarde gebruikte materialen | 240.000 | omzet | 900.000 |
| loonkosten | 420.000 | ||
| diverse kosten | 81.200 | ||
| afschrijvingskosten | 34.000 | ||
| interestkosten | 4.800 | ||
| resultaat | 120.000 | ||
| 900.000 | 900.000 |
Formuleblad
Voor beantwoording van vraag 22 is de volgende formule beschikbaar.
Somformule meetkundige reeks: $S = a \times \frac{r^{n} - 1}{r - 1}$
Hierbij gebruikte symbolen:
S = som van de getallen in een meetkundige reeks
a = aanvangsterm van de meetkundige reeks
r = reden van de meetkundige reeks
n = aantal termen van de meetkundige reeks
Bijlage, pagina 2
Vraag 22 2 punten
Jan maakt zich geen zorgen over zijn inkomen na zijn zevenenzestigste verjaardag: vanaf 1 januari 2029 krijgt hij AOW en pensioen. De minimumovernamesom zal voldoende moeten zijn om de tussenliggende 7 jaren, van zijn zestigste tot zijn zevenenzestigste verjaardag, te overbruggen. Hij heeft de volgende gegevens verzameld over wat hij als maandelijks inkomen zou willen tot het bereiken van zijn AOW-leeftijd. Jan ziet de contante waarde van deze gewenste maandelijkse inkomens als zijn minimumovernamesom.
gewenst maandelijks inkomen € 4.700 aan het begin van elke maand; eerste ontvangst 1 januari 2022; laatste ontvangst 1 december 2028; rekenrente 0,1% per maand.
Bereken de contante waarde per 1 januari 2022 van Jans gewenste maandelijkse inkomens in de jaren 2022 tot met 2028 (zie formuleblad).
Bekijk het antwoord
- Berekent de contante waarde per 1 januari 2022: r = 1,001; n = 84; a = 1,001^−83; S = 80,61068283; 80,61068283 × 4.700 = € 378.870,21. (2p)
Per fout wordt 1 scorepunt in mindering gebracht.
2022, tijdvak 3: Opgave 6
Vraag 26 2 punten
Birgit en Moshaber hebben met behulp van hun aankoopmakelaar een koopwoning gevonden en laten zich vervolgens adviseren over een geschikte financieringsvorm.
Wie is/zijn de hypotheekgever(s)? Motiveer het antwoord.
Bekijk het antwoord
- Noemt dat Birgit en Moshaber de hypotheekgevers zijn. (1p)
- Noemt dat zij de ING-bank het recht geven hun huis te verkopen wanneer zij in betalingsgebreke blijven. (1p)
Het tweede scorepunt kan alleen worden toegekend als het eerste scorepunt is behaald.
Bron 16
Birgit en Moshaber hebben met behulp van hun aankoopmakelaar een koopwoning gevonden en laten zich vervolgens adviseren over een geschikte financieringsvorm. Na invullen van enkele gegevens, waaronder de gewenste looptijd van 30 jaar, toont de rekentool van de hypotheekadviseur De Hypotheker voor twee hypotheekvormen de hypotheekuitgaven, voor en na belastingvoordeel.
| gegeven | waarde | annuïteit | lineair |
|---|---|---|---|
| gewenst hypotheekbedrag | €329.500 | ||
| brutojaarinkomen partner 1 | € 30.000 | ||
| brutojaarinkomen partner 2 | € 30.000 | ||
| gewenste looptijd | 30 jaar | ||
| leeftijden partners | 35 jaar, 37 jaar | ||
| hypotheekvorm | annuïteit | lineair | |
| bereken: | |||
| hypotheekuitgaven voor belastingvoordeel in jaar 1 | € 14.712,15 | € 17.573,33 | |
| hypotheekuitgaven na belastingvoordeel in jaar 1 | € 12.735,15 | € 15.596,33 |
Vraag 27 2 punten
Het lijkt erop dat de annuïteitenhypotheek financieel voordeliger is dan de lineaire hypotheek, zowel voor als na belastingvoordeel, maar volgens De Hypotheker gelden de vermelde bedragen alleen voor het eerste jaar van de lening. In bovenstaande tabel is gerekend met eenzelfde interestpercentage dat de kredietverstrekker ING-bank voor beide hypotheekvormen hanteert.
Leg uit dat de aflossing in het eerste jaar bij de lineaire hypotheek hoger is dan de aflossing in het eerste jaar bij de annuïteitenhypotheek. Motiveer het antwoord door gebruik te maken van de getoonde hypotheekuitgaven voor belastingvoordeel, maar motiveer zonder een berekening te maken.
Bekijk het antwoord
- Noemt dat de interest in het eerste jaar bij beide hypotheekvormen gelijk is. (1p)
- Noemt dat de hypotheekuitgaven exclusief belastingvoordeel bij de lineaire hypotheek hoger liggen, zodat de aflossing (hypotheekuitgaven exclusief belastingvoordeel min interest) bij de lineaire hypotheek hoger is. (1p)
Uitwerkbijlage bij vraag 28 (getallen x € 1)
| schuld begin jaar 1 | aflossing jaar 1 | interest jaar 1 | hypotheek–uitgaven voor belastingvoordeel jaar 1 | hypotheek–uitgaven na belastingvoordeel jaar 1 | belastingvoordeel jaar 1 |
|---|---|---|---|---|---|
Het belastingpercentage =
| berekeningen | |
|---|---|
| aflossing jaar 1 | |
| interest jaar 1 | |
| belastingvoordeel | |
| belastingpercentage |
Vraag 28 3 punten
De hypotheekadviseur geeft aan dat de hoogte van de hypotheekuitgaven na belastingvoordeel afhankelijk is van het belastingpercentage waartegen de hypotheekrente van het bruto-inkomen kan worden afgetrokken. Dat percentage is niet voor iedereen gelijk.
Leid het belastingtarief af waarvan De Hypotheker is uitgegaan in bovenstaande rekentool. Ga hierbij uit van de lineaire lening. Vul de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Berekent de aflossing jaar 1: 329.500 / 30 = € 10.983,33. (1p)
- Berekent de interest jaar 1 (17.573,33 − 10.983,33 = € 6.590) en het belastingvoordeel jaar 1 (17.573,33 − 15.596,33 = € 1.977). (1p)
- Berekent het belastingpercentage: 1.977 / 6.590 × 100 = 30%. (1p)
Vraag 29 2 punten
Volgens de hypotheekadviseur zullen de hypotheekuitgaven na belastingvoordeel bij de lineaire hypotheek afnemen, terwijl die bij de annuïteitenhypotheek toenemen.
Leg uit, zonder gebruik te maken van een berekening, dat de hypotheekuitgaven na belastingvoordeel bij de annuïteitenhypotheek elk jaar toenemen.
Bekijk het antwoord
- Noemt dat bij aflossing op basis van annuïteiten elke volgende periode meer wordt afgelost, doordat de annuïteit gelijk blijft en het interestdeel van de annuïteit daalt. (1p)
- Noemt dat alleen het interestdeel aftrekbaar is en het aflossingsdeel niet, waardoor het belastingvoordeel daalt. (1p)
Vraag 30 1 punt
Birgit en Moshaber hebben een bod uitgebracht op de woning, onder voorbehoud van financiering. Ze hopen snel naar de notaris te kunnen.
Wat is de functie van de notaris in het aankoopproces van een huis?
Bekijk het antwoord
- Noemt een juiste functie, bijvoorbeeld: het opstellen van akte(s) (zoals de eigendomsakte en hypotheekakte) / de inschrijving in het kadaster; het regelen van alle juridische zaken rond de aankoop en financiering. (1p)
2021, tijdvak 1: Opgave 2
Vraag 10 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5. In deze opgave blijft de btw buiten beschouwing. Lucy Detmers is medewerker van een accountantskantoor. In 2020 heeft Lucy van haar oom Herman een snackbar geërfd. Lucy besluit de erfenis alleen te aanvaarden als het saldo van de waarde van de bezittingen en de schulden in de erfenis positief is. Er is sprake van een positief saldo, dus aanvaardt Lucy de erfenis. De snackbar staat in de wijk Bottendaal, die vroeger een achterstandsbuurt was, maar tegenwoordig een hippe wijk is met kapitaalkrachtige jongeren. Lucy heeft het plan opgevat ontslag te nemen en deze snackbar om te vormen tot een frisse sapbar met de naam Juicy Lucy. Ze wil verse groente- en vruchtensappen, belegde broodjes en lunches verkopen. Lucy is tevreden met de uitkomst van de SWOT-analyse en, ondanks haar bedenkingen, ook tevreden met het aantal te verwachten klanten volgens het marktonderzoek. Vervolgens gaat ze voor de financiering van het plan in gesprek met de Remo-bank. Lucy gaat verder onderzoeken of ze Juicy Lucy gaat starten, rekening houdend met de voorwaarden die Lucy en de bank stellen (zie informatiebron 3). Voorwaarden bank: Eén van de voorwaarden die de bank stelt, is dat Juicy Lucy start als eenmanszaak en niet als besloten vennootschap. Motiveer waarom deze voorwaarde door de bank wordt gesteld. Betrek beide rechtsvormen in het antwoord.
Bekijk het antwoord
- Noemt als reden minder risico voor de bank (1p)
- Legt uit dat de bank bij faillissement bij een eenmanszaak aanspraak kan doen op het privévermogen van Lucy, en bij een besloten vennootschap niet: alleen op het vermogen van de bv zelf (1p)
2021, tijdvak 1: Opgave 3
Balans TMB per 29 december 2020
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Licenties | 500 | Maatschappelijk aandelenkapitaal | 4.000 |
| Bedrijfspand | 3.000 | Aandelen in portefeuille | 2.200 |
| Apparatuur | 1.300 | 1.800 | |
| Debiteuren | 2.400 | Agioreserve | 200 |
| Bank | 550 | Algemene reserve | 1.600 |
| Resultaat 2020 | 400 | ||
| 5% Hypothecaire lening | 2.500 | ||
| Crediteuren | 1.250 | ||
| Totaal | 7.750 | Totaal | 7.750 |
getallen x € 1.000
Vraag 15 1 punt
In deze opgave blijven de btw en de emissiekosten buiten beschouwing. TMB wil zich aanpassen aan nieuwe technieken en nieuwe media. Hiervoor zal TMB verhuizen. TMB verkoopt haar bedrijfspand in Hilversum tegen de boekwaarde en lost de daarop rustende hypothecaire lening af. TMB koopt een nieuw bedrijfspand in Eindhoven. Voor de financiering hiervan heeft TMB in december 2020 een converteerbare obligatielening uitgeschreven. Op 29 december 2020, vóór bovengenoemde financiële feiten, ziet de balans van TMB er als volgt uit. Ieder aandeel TMB heeft op 29 december 2020 een intrinsieke waarde van € 50, een beurskoers van € 62 en een nominale waarde van € 22,50. Bereken het aantal geplaatste aandelen TMB per 29 december 2020.
Bekijk het antwoord
- Berekent het aantal geplaatste aandelen: 1.800.000 / 22,50 = 80.000 aandelen (ook goed: (1.800.000 + 200.000 + 1.600.000 + 400.000) / 50 = 80.000 aandelen) (1p)
Beoordelingsmodel: 1.800.000 / 22,50 = 80.000 aandelen, of (1.800.000 + 200.000 + 1.600.000 + 400.000) / 50 = 80.000 aandelen.
Vraag 17 2 punten
In deze opgave blijven de btw en de emissiekosten buiten beschouwing. TMB heeft in december 2020 een converteerbare obligatielening uitgeschreven. Binnen de conversieperiode kunnen de converteerbare obligaties door de houders ervan worden ingewisseld tegen aandelen. De houders ervan bepalen of zij de converteerbare obligaties wel of niet converteren in aandelen. De houders van converteerbare obligaties zullen (nog) niet converteren als op een bepaald moment de … (1)… van het betreffende aandeel lager is dan de conversiekoers van het betreffende aandeel. Bij (1) moet staan: a nominale waarde; b emissiekoers; c beurskoers; d intrinsieke waarde. Noteer de letter van het juiste antwoord en leg de keuze uit.
Bekijk het antwoord
- Noteert de letter c (beurskoers) (1p)
- Legt uit dat als de beurskoers lager is dan de conversiekoers, het voordeliger is om de aandelen te kopen tegen de (lagere) beurskoers (1p)
Het tweede scorepunt kan alleen worden behaald als het eerste scorepunt is behaald. Het juiste antwoord is c (beurskoers).
Vraag 18 2 punten
In deze opgave blijven de btw en de emissiekosten buiten beschouwing. TMB heeft in december 2020 een converteerbare obligatielening uitgeschreven. De converteerbare obligaties hebben een nominale waarde van € 1.000 per obligatie. De conversievoorwaarden zijn: 1 obligatie, met bijbetaling van € 200, geeft recht op 15 aandelen TMB. Ieder aandeel TMB heeft op 29 december 2020 een nominale waarde van € 22,50. Bereken met welk bedrag de agioreserve van TMB toeneemt als 1.000 obligaties worden ingewisseld.
Bekijk het antwoord
- Berekent de toename van de agioreserve: (1.000 + 200 - 15 x 22,50) x 1.000 = € 862.500 (2p)
Beoordelingsmodel: (1.000 + 200 - 15 x 22,50) x 1.000 = € 862.500.
2021, tijdvak 2: Opgave 2
Opgavetekst
Informatiebron 1 Showrooming
Mensen gebruiken winkels steeds vaker om een product te bekijken en te proberen, maar kopen het uiteindelijk in een webshop. Dit noemen we showrooming en vormt voor winkeliers een serieus probleem.
In de VS zijn 500 mensen naar hun laatste niet-dagelijkse aankoop (zoals schoenen, kleding of elektronica) gevraagd. Wat bleek? Een kwart had zich schuldig gemaakt aan 'showrooming'.
De reden ligt voor de hand: online denken de consumenten goedkoper uit te zijn. Naar verwachting zal dit in Nederland niet veel anders zijn, al is het lastig in te schatten hoe vaak het gebeurt.
Bij de tekst hoort een cartoon: een verkoper bij een tv van 55 inch met de tekst 'sale $700', en klanten die op hun telefoon zien dat dezelfde tv bij Amazon $659 kost.
Het concurrentiemodel van Porter
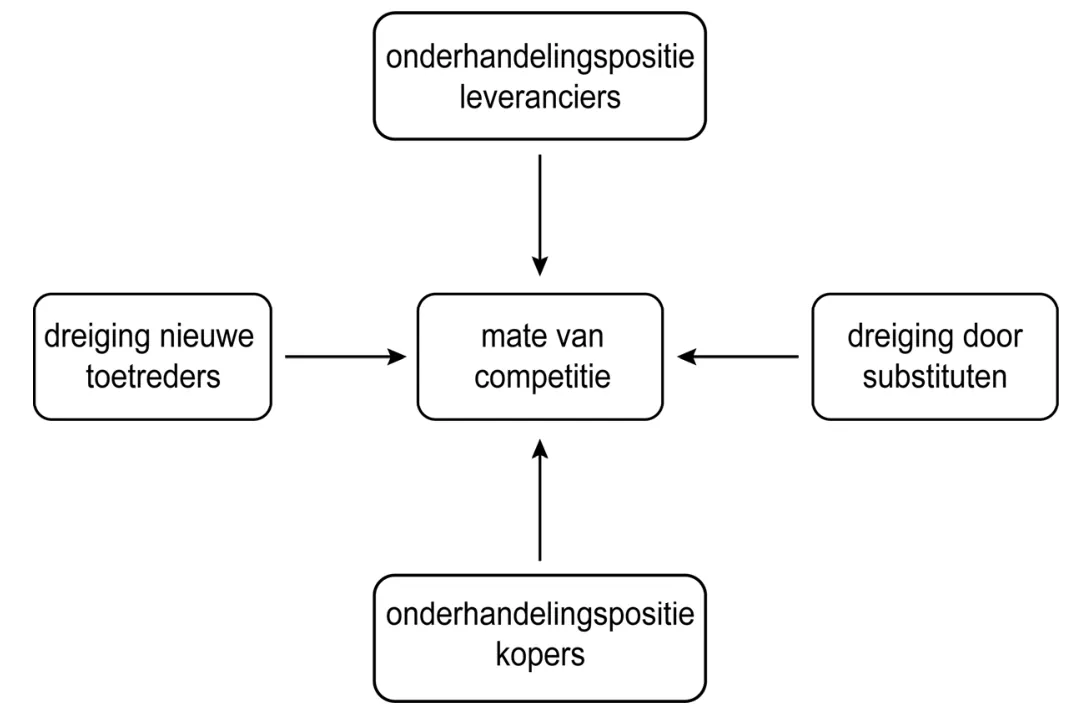
Schema met in het midden 'mate van competitie'. Daaromheen vier vakjes met een pijl naar het midden: boven 'onderhandelingspositie leveranciers', links 'dreiging nieuwe toetreders', rechts 'dreiging door substituten' en onder 'onderhandelingspositie kopers'.
Informatiebron 3 Financieringsplan
In de financieringsbehoefte van € 24.847.000 wordt in de volgende volgorde voorzien: allereerst wordt er zo veel mogelijk vreemd vermogen aangetrokken. Het restant wordt gefinancierd door eigen vermogen aan te trekken.
1 Er zal een emissie van 3.200 converteerbare obligaties per 1 januari 2021 plaatsvinden. Deze converteerbare lening heeft de volgende kenmerken:
- nominale waarde: € 2.000 per converteerbare obligatie
- looptijd: 60 maanden
- interest: 0,05% per maand, te vergoeden op elke laatste dag van de maand, voor het eerst op 31 januari 2021
- emissiekoers: 125%
Een marktanalyse laat zien dat deze emissie zeker gaat slagen.
2 Het krediet bij de Roetbank kan worden opgehoogd. De maximale ophoging is afhankelijk van de solvabiliteitseis van de Roetbank (zie verderop in deze informatiebron).
3 Omdat de gehele investering niet alleen met vreemd vermogen kan worden gefinancierd, wordt het restant verkregen door middel van een aandelenemissie per 1 januari 2021 met de volgende voorwaarden en kenmerken:
- De verwachte emissiekoers zal 2% onder de beurskoers per 31 december 2020 liggen.
- De aandeelhouders hebben te kennen gegeven dat het aantal geplaatste aandelen op 1 januari 2021 niet met meer dan 5% mag stijgen. Eventuele conversies in de toekomst blijven buiten beschouwing.
Solvabiliteitseis van de Roetbank: De Roetbank heeft de voorwaarde gesteld dat de solvabiliteit na het uitvoeren van bovenstaand financieringsplan maximaal mag dalen tot 160% per 1 januari 2021. De solvabiliteit wordt berekend aan de hand van de volgende formule: solvabiliteit = totaalvermogen / vreemd vermogen x 100%.
Vraag 7 2 punten
Financieringsplan: het benodigde bedrag van € 24.847.000 zal op drie manieren worden verkregen (zie informatiebron 3). De emissiekoers van de converteerbare obligaties is 125%.
Vraag 7: Geef twee bedrijfseconomische redenen waarom beleggers bereid zijn voor een converteerbare obligatie meer dan de nominale waarde te betalen.
Bekijk het antwoord
- Noemt twee juiste bedrijfseconomische redenen (per juiste reden 1 punt). Voorbeelden van juiste antwoorden: de interestvergoeding op de obligaties (0,05% per maand) is hoger dan de interestvergoeding op een bankrekening; de converteerbare obligatie biedt een financieel interessante mogelijkheid om aandelen te verkrijgen tegen een koers die lager is dan de beurskoers; converteerbare obligaties hebben weinig risico, omdat er een vaste interestvergoeding is, maar kunnen wel profiteren van een waardestijging van de onderliggende aandelen (2p)
Vraag 8 2 punten
De directie van Broekenhuis wilde aanvankelijk zoveel mogelijk financieren met eigen vermogen, de aandeelhouders wilden zoveel mogelijk financieren met vreemd vermogen. Uiteindelijk is er een compromis gevonden in de uitgifte van een converteerbare obligatielening.
Vraag 8: Leg uit waarom de uitgifte van een converteerbare obligatielening hier als een compromis van vreemd vermogen en eigen vermogen kan worden gezien.
Bekijk het antwoord
- Noemt dat een converteerbare obligatielening vreemd vermogen is (1p)
- Noemt dat die lening bij een conversie wordt omgezet in eigen vermogen (in de vorm van geplaatst aandelenkapitaal) (1p)
Vraag 9 2 punten
De aandeelhouders stellen een maximum aan het aantal uit te geven aandelen.
Vraag 9: Geef twee bedrijfseconomische redenen waarom de aandeelhouders een eis stellen aan het maximumaantal uit te geven aandelen.
Bekijk het antwoord
- Noemt twee juiste redenen (per juiste reden 1 punt). Voorbeelden van juiste redenen: er treedt anders (te veel) stemverwatering op; het dividend per aandeel zal in de toekomst anders (te veel) zakken; de beurskoers zal anders (te veel) zakken; de intrinsieke waarde per aandeel zal anders (te veel) zakken (2p)
Informatiebron 4 De balans van Broekenhuis
| debet | 31 december 2020 | credit | 31 december 2020 |
|---|---|---|---|
| Immateriële vaste activa | 8.941 | Aandelenkapitaal | 2.000 |
| Bedrijfspand | 91.400 | Reserves | 40.660 |
| Inventaris | 11.200 | Resultaat 2020 | 9.240 |
| Financiële vaste activa | 820 | Voorzieningen | 5.800 |
| Voorraden | 6.909 | Lening Roetbank | 12.000 |
| Debiteuren | 1.493 | Overige langlopende schulden | 42.919 |
| Overlopende posten | 1.178 | Kortlopende schulden | 11.600 |
| Liquide middelen | 3.212 | Overlopende posten | 934 |
| totaal | 125.153 | totaal | 125.153 |
Overige informatie: de nominale waarde van een aandeel Broekenhuis is € 0,50. De beurskoers van een aandeel Broekenhuis per 31 december 2020 is € 24,50.
Balans per 31 december 2020 vóór aankoop en financiering van de vier nieuwe vestigingen (getallen x € 1.000)
Vraag 10 2 punten
In informatiebron 4 is de balans van Broekenhuis per 31 december 2020 weergegeven. Door de solvabiliteitseis kan niet het gehele bedrag van € 24.847.000 in de vorm van vreemd vermogen worden aangetrokken, omdat er een maximum is aan het totale vreemd vermogen per 1 januari 2021.
Vraag 10: Bereken de maximale hoogte van het totale vreemd vermogen per 1 januari 2021 na het aantrekken van € 24.847.000.
Bekijk het antwoord
- Berekent het nieuwe totaalvermogen: 125.153.000 + 24.847.000 = 150.000.000 (1p)
- Berekent het maximale vreemd vermogen: 150.000.000 / vreemd vermogen x 100% = 160%, dus vreemd vermogen = € 93.750.000 (1p)
Vraag 11 6 punten
Door de solvabiliteitseis kan niet het gehele bedrag van € 24.847.000 in de vorm van vreemd vermogen worden aangetrokken (zie informatiebron 3 en 4). De directie wil het plan doorzetten indien ze hiervoor de financiering kan regelen.
Vraag 11: Toon met behulp van een berekening aan of de directie van Broekenhuis het plan zal doorzetten. Vul hiertoe de uitwerkbijlage bij deze vraag volledig in.
Bekijk het antwoord
- Berekent de emissie van obligaties: 3.200 x 2.000 x 1,25 = € 8.000.000 (1p)
- Berekent de ophoging van de lening bij de Roetbank: 93.750.000 - 8.000.000 - 5.800.000 - 12.000.000 - 42.919.000 - 11.600.000 - 934.000 = € 12.497.000 (1p)
- Berekent de aandelenemissie: 24.847.000 - 8.000.000 - 12.497.000 = € 4.350.000 (1p)
- Berekent het aantal te plaatsen aandelen: 4.350.000 / (24,50 x (1 - 0,02)) = 4.350.000 / 24,01 = 181.174,51 (2p)
- Kiest 'wel' (het plan wordt doorgezet) en onderbouwt met de berekening: het aantal aandelen stijgt met 4,53% (181.174,51 / 4.000.000 bestaande aandelen), wat minder is dan 5% (1p)
Aanvulling op het correctievoorschrift (2021-2): de tweede antwoordmogelijkheid van de berekening wordt vervangen. Juist is: 2.000.000 x 0,05 / 0,50 = 200.000 aandelen (het correctievoorschrift had hier 2.000.000 / 0,05 x 0,5, een verkeerde breuk). Het antwoord blijft: wel doorzetten, want 4,53% is minder dan 5%. Opmerking: als 181.174,51 is afgerond, geen scorepunt in mindering brengen.
2021, tijdvak 3: Opgave 2
Opgavetekst
Informatiebron 1 Bedrijfsmodel van Wagenaar
2010 tot en met 2014: magazijn- en opslagruimte
Wagenaar biedt webshops de mogelijkheid om magazijn- en opslagruimte te huren om hun voorraden extern op te slaan.
Vanaf 2015: magazijn- en opslagruimte-e-fulfillment
E-fulfillment bij Wagenaar houdt in dat Wagenaar webshops de mogelijkheid biedt om:
- 1. magazijn- en opslagruimte te huren.
- 2. de gehele afhandeling (inslag, opslag, orderpicken en verzenden) van hun voorraden uit te besteden aan Wagenaar. Wagenaar heeft hierbij een samenwerkingsovereenkomst met PostNL afgesloten. Het verwerken van de retour verzonden producten is ook onderdeel van e-fulfillment.
- 3. hun voorraden bedrijfseconomisch over te laten nemen door Wagenaar, door die voorraden op de balans van Wagenaar op te nemen (= off-balance halen bij de klanten van Wagenaar).
Wagenaar heeft bij het besluit om het bedrijfsmodel te veranderen een onderzoek uit 2014 gebruikt. De belangrijkste onderdelen uit dit onderzoek waren:
- De pakketmarkt groeit in hoog tempo. De voornaamste reden is dat consumenten steeds meer online kopen via webshops.
- Ook stellen consumenten steeds hogere eisen aan de bezorging van de producten: “vandaag besteld, morgen in huis” is de standaard geworden.
- Webshops worden snel groter en zullen veel moeten investeren in magazijnruimte en personeel om aan de groeiende vraag en stijgende eisen van de consumenten te kunnen voldoen.
Informatiebron 4 Informatie met betrekking tot onderdeel a van het plan: de investering en financiering
Aan de hand van opgevraagde offertes verwacht Wagenaar de volgende uitgaven inclusief 21% btw:
| uitgave | bedrag |
|---|---|
| semi-automatisch orderpicksysteem | € 484.000 |
| installatie semi-automatisch orderpicksysteem | € 60.500 |
| totaal | € 544.500 |
| software | € 36.300 |
Het semi-automatisch orderpicksysteem (zie afbeelding) inclusief installatie wordt in 10 jaar lineair afgeschreven tot 25% van de totale aanschafwaarde. De software wordt lineair in 10 jaar geheel afgeschreven.
Financiering
Ten behoeve van het bepalen van de extra interestkosten door het plan bepaalt de financieel controller van Wagenaar dat de investering inclusief btw voor 60% met vreemd vermogen gefinancierd moet worden en voor 40% met eigen vermogen.
Het aan te trekken vreemd vermogen zal in 10 jaar lineair worden afgelost. Met ingang van 1 juli 2021 zullen halfjaarlijks, op 1 juli en 31 december, de aflossing en de dan verschuldigde interest (4% per jaar) achteraf worden betaald.
Vraag 13 3 punten
Wagenaar wil om het totale aantal benodigde fte te verminderen investeren in een semi-automatisch orderpicksysteem met bijbehorende software, en dit financieren (zie informatiebron 4).
Bereken de verwachte toename van de interestkosten over 2021 als gevolg van het plan van Wagenaar (zie informatiebron 4).
Bekijk het antwoord
- Berekent het benodigde vreemd vermogen: 0,6 x (544.500 + 36.300) = 348.480, en de interest over de twee halfjaren van 2021: eerste halfjaar 0,04 x 0,5 x 348.480 = 6.969,60 en tweede halfjaar 348.480 x 19/20 x 0,5 x 0,04 = 6.621,12. (2p)
- Komt op een totale toename van de interestkosten over 2021 van € 13.590,72. (1p)
2021, tijdvak 3: Opgave 6
Opgavetekst
Quick ratio en de maatregel op de eerste dag van het kwartaal
| quick ratio op eerste dag van het kwartaal | directe maatregel op eerste dag van het kwartaal | direct resultaat van de maatregel |
|---|---|---|
| < 0,9 | verbeteren liquiditeit | quick ratio moet stijgen tot 0,9 |
| 0,9 > 1,4 | geen acties | niet van toepassing |
| > 1,4 | verlagen liquiditeit | quick ratio moet dalen tot 1,4 |
Uitwerkbijlage Uitwerkbijlage bij vraag 27
| maatregel | wel / geen verbetering quick ratio | motivatie |
|---|---|---|
| a | ||
| b | ||
| c |
Balans van Sensios nv per 1 april 2021 (getallen x € 1.000)
| debet | bedrag | credit | bedrag |
|---|---|---|---|
| Onroerend goed | 4.925 | Aandelenkapitaal | 1.400 |
| Inventaris | 670 | Agioreserve | 1.253 |
| Effecten | 91 | Overige reserves | 600 |
| Voorraden | 85 | Resultaat | 163 |
| Debiteuren | 212 | Voorzieningen | 480 |
| Liquide middelen | 153 | Obligatielening | 2.000 |
| Crediteuren | 145 | ||
| Rekening-courantkrediet | 35 | ||
| Te betalen belastingen | 60 | ||
| totaal | 6.136 | totaal | 6.136 |
Vraag 29 3 punten
Een jaar later is de liquiditeitspositie van Sensios behoorlijk verbeterd. Op basis van de balans van Sensios per 1 april 2021 (zie de balans) valt te berekenen dat de quick ratio boven de 1,4 ligt. Verder is gegeven: de nominale waarde van een aandeel is € 200 en de beurskoers van een aandeel per 1 april 2021 is € 500. Sensios wil op 1 april 2021 de quick ratio verlagen tot de maximaal gewenste hoogte van 1,4. Om de quick ratio tot 1,4 te verlagen, besluit Sensios tot het terugkopen van een deel van de eigen aandelen tegen de beurskoers per 1 april 2021. Sensios gebruikt hiervoor de aanwezige liquide middelen.
Bereken hoeveel eigen aandelen hiervoor worden teruggekocht.
Bekijk het antwoord
- Berekent het toegestane niveau van de teller: (145.000 + 35.000 + 60.000) x 1,4 = 336.000. (1p)
- Berekent het bedrag aan liquide middelen dat wordt gebruikt: 91.000 + 212.000 + 153.000 - 336.000 = 120.000. (1p)
- Berekent het aantal teruggekochte aandelen: 120.000 / 500 = 240 aandelen. (1p)
Hoe vaak financiering in het examen komt
| Examen | Vragen | Aantal | Aandeel |
|---|---|---|---|
| 2026, tijdvak 1 | 20-21, 24, 26-28 | 6 | 26% |
| 2026, tijdvak 2 | 27-29 | 3 | 12% |
| 2025, tijdvak 1 | 9, 14, 19-20, 23-24 | 6 | 24% |
| 2025, tijdvak 2 | 2-4, 9-10, 17-18, 28 | 8 | 28% |
| 2024, tijdvak 1 | 5-6, 20, 29-31 | 6 | 24% |
| 2024, tijdvak 2 | 18-19, 21, 25-29 | 8 | 30% |
| 2023, tijdvak 1 | 8, 28 | 2 | 10% |
| 2023, tijdvak 2 | 5, 11, 14-15, 20 | 5 | 19% |
| 2022, tijdvak 1 | 20 | 1 | 5% |
| 2022, tijdvak 3 | 22, 26-30 | 6 | 25% |
| 2021, tijdvak 1 | 10, 15, 17-18 | 4 | 15% |
| 2021, tijdvak 2 | 7-11 | 5 | 19% |
| 2021, tijdvak 3 | 13, 29 | 2 | 7% |
In 13 van de 14 ingedeelde examens bedrijfseconomie vwo staat een vraag over financiering, samen 62 vragen (18% van alle examenvragen). De meeste stonden in 2025, tijdvak 2: 8 vragen. In de examens van 2024 tot en met 2026 ging 24% van de vragen over financiering, daarvoor 13%. Het onderwerp krijgt de laatste jaren meer ruimte.
Oefenen met financiering
Maak de 15 nieuwste examenvragen over financiering online, zonder account, of kies de vragen uit één jaar (2026, 2025, 2024, 2023, 2022 en 2021). Het AI-model kijkt ze na volgens het correctievoorschrift, je docent keurt het resultaat goed en je krijgt per vraag je punten en feedback in je mail.
Oefen de vragen over financiering
Andere onderwerpen bedrijfseconomie vwo
Financiering op andere niveaus
Nakijken als docent
Kies het examen in de vragenbank
In de vragenbank van ToetsChecker staat elk examen bedrijfseconomie vwo onder Eindexamens. Je neemt de examenvragen over in een eigen toets, alles of een selectie, of je leest het examen met het correctievoorschrift in als correctiemodel.
Laat de klas het examen maken
Op papier, zoals het echte examen: je scant de stapel in één keer of mailt de scan naar je scanadres. Of online, als digitale toetsafname met toezicht; de opgavetekst staat dan als bron bij elke vraag. Afbeeldingen uit het examen gaan niet mee, die staan in de PDF van de opgaven.
Geef de resultaten vrij
Het AI-model kijkt elk examen na volgens het correctievoorschrift en schrijft feedback per vraag. Bij een oefenexamen geef je alles in één keer vrij; bij een toets die meetelt loop je het voorstel eerst na. De leerling ziet het resultaat pas na jouw vrijgave.
ToetsChecker is geen examensite: je kijkt er ook je eigen SO's, proefwerken, praktische opdrachten en verslagen mee na, handgeschreven of digitaal, met jouw correctiemodel en feedback per vraag. Een gratis account heeft alle functies en 200 credits per maand, genoeg om ongeveer 100 toetsen te laten nakijken. Maak een gratis account of lees eerst hoe het nakijken werkt.
Alle oefentoetsen en eindexamens van dit vak staan op bedrijfseconomie oefenen. Wat je op je centraal examen nodig hebt om te slagen, reken je uit met de slaag-zakcalculator.
Veelgestelde vragen
Hoe vaak komt financiering voor in het eindexamen bedrijfseconomie vwo?
In de 14 ingedeelde examens van 2021 tot en met 2026 gaan 62 vragen over financiering, 18% van alle examenvragen. Het onderwerp staat in 13 van die examens.
In welk examen bedrijfseconomie vwo stonden de meeste vragen over financiering?
In het examen van 2025, tijdvak 2, met 8 vragen: 2-4, 9-10, 17-18, 28.
Hoe oefen ik examenvragen over financiering?
Op deze pagina staan alle vragen over financiering met het antwoord. Je maakt ook de 15 nieuwste vragen online, of die van één jaar, zonder account: het AI-model kijkt ze na, je docent keurt het resultaat goed en je krijgt per vraag feedback.