Examenvragen financiering bedrijfseconomie havo
74 vragen over financiering uit 14 centrale examens van 2021 tot en met 2026.
Financiering komt in 14 van de 14 examens bedrijfseconomie havo voor, met 74 vragen (23% van alle examenvragen). Het meest in 2025, tijdvak 2 (9 vragen). Je oefent de vragen online en het AI-model kijkt ze na volgens het correctievoorschrift.
Alle examenvragen over financiering
Per examen de vragen over financiering, nieuwste eerst, met de tekst van de opgave erbij. Onder elke vraag klap je het antwoord uit het correctievoorschrift open.
Oefen de vragen over dit onderwerp online
2026, tijdvak 1: Opgave 2
Opgavetekst
Bij deze opgave horen de informatiebronnen 1 en 2.
De btw in deze opgave bedraagt 9%.
De Syrische vrienden Ehab en Damir hebben in 2021 hun restaurant Samen Eten en Delen (SED) ingeschreven bij de Kamer van Koophandel met de vennootschap onder firma (vof) als rechtsvorm.
Hun restaurant heeft een keuken waar Syrische gerechten worden gemaakt. SED streeft naast commerciële doelen ook ideële doelen na. SED organiseert hiervoor wekelijks middagen waar Syrische immigranten samen met Nederlandse studenten maaltijden bereiden en kennismaken met elkaars cultuur. SED stelt daarbij haar kennis, keuken en ingrediënten voor de maaltijden gratis ter beschikking.
Door de toenemende vraag naar de Syrische gerechten besluit SED haar bedrijfs- en organisatiemodel per 1 januari 2025 te veranderen (zie informatiebron 1):
- De commerciële activiteiten gaan verder onder de rechtsvorm besloten vennootschap: SED bv.
- Voor de niet-commerciële activiteiten, de kook- en kennismakingsmiddagen, wordt een aparte stichting opgericht: Stichting SED.
Informatiebron 1
Samen Eten en Delen (SED) met de vof als rechtsvorm wordt vanaf 1 januari 2025 gesplitst in SED bv en de Stichting SED.
SED bv
SED vof stopt per 1 januari 2025 met het maken van Syrische maaltijden in het eigen restaurant en serveert voortaan niet meer rechtstreeks aan gasten.
SED bv houdt alleen nog het onderzoek en de ontwikkeling van (nieuwe) maaltijden in eigen beheer en laat deze maaltijden voortaan in externe productiekeukens maken. SED koopt deze maaltijden in en verkoopt ze vervolgens aan supermarkten, horecagelegenheden en bedrijfskantines. Hierdoor weet SED uiteindelijk een grotere afzet te behalen.
De reclame voor SED verloopt nu via vakbladen voor de horeca, terwijl SED voorheen reclame maakte via sociale media.
In de statuten van de besloten vennootschap is opgenomen dat als er voldoende liquide middelen beschikbaar zijn, elk kwartaal 25% van het resultaat aan de stichting wordt gedoneerd. Ehab en Damir zijn de enige aandeelhouders in de bv en daarnaast bestuurder van de stichting.
Stichting SED
Voor de niet-commerciële activiteiten, de kook- en kennismakingsmiddagen, is op 1 januari 2025 ook een stichting onder dezelfde naam opgericht. In de statuten van de stichting is onder andere opgenomen:
Artikel 1 Naam
1 De stichting draagt de naam: Stichting Samen Eten en Delen (SED).
Artikel 2 Doel
1 De stichting heeft als doel het bevorderen van de integratie van Syrische immigranten in de Nederlandse samenleving en de kennismaking van Nederlandse studenten met de Syrische cultuur.
2 De stichting tracht haar doel te bereiken door het organiseren van kook- en kennismakingsmiddagen in verschillende steden in Nederland.
Artikel 3 Geldmiddelen
1 De geldmiddelen van de stichting bestaan uit bijdragen van donateurs, geld uit erfenissen, schenkingen, subsidie en andere inkomsten.
Artikel 4 Bestuur
1 Het bestuur van de stichting bestaat uit drie leden. Bestuursleden worden benoemd en geschorst door het bestuur.
2 Bestuursleden krijgen geen beloning voor hun werkzaamheden.
Artikel 5 Raad van toezicht
1 Het bestuur kan besluiten tot het instellen van een raad van toezicht.
Informatiebron 2
Financiële informatie van SED bv (getallen x € 1)
| Exploitatiebegroting SED bv kwartaal 2 2025 | |
|---|---|
| omzet | 180.000 |
| kosten | |
| inkoopwaarde van de verkopen | 111.600 |
| loonkosten | 32.400 |
| afschrijvingskosten | 400 |
| huisvestingskosten | 1.500 |
| marketingkosten | 7.500 |
| interestkosten van de 1,2%-lening | ... c ... |
| overige kosten | ........ |
| totale kosten | 155.572 |
| resultaat | 24.428 |
| Liquiditeitsbegroting SED bv kwartaal 2 2025 | |
|---|---|
| ontvangsten | |
| ontvangsten uit verkopen kwartaal 1 | ......... |
| ontvangsten uit verkopen kwartaal 2 | ... a ... |
| totale ontvangsten | 192.930 |
| uitgaven | |
| inkopen | 136.250 |
| lonen | 30.000 |
| marketing | 9.075 |
| huisvesting | 1.545 |
| uitgaven als gevolg van de 1,2%-lening | ... b ... |
| af te dragen btw | ... d ... |
| overige uitgaven | ........ |
| totale uitgaven | 183.248 |
| saldo ontvangsten – uitgaven | 9.682 |
Overige gegevens
| verkopen exclusief 9% btw in kwartaal 2 van 2025 aan: | bedrag1) | verstrekte kredietermijn2) |
|---|---|---|
| supermarkten | € 120.000 | 2 maanden |
| horeca | € 45.000 | 1 maand |
| bedrijfskantines | € 15.000 | geen |
| totaal | € 180.000 |
noot 1 De verkopen vinden gelijkmatig gespreid binnen het kwartaal plaats.
noot 2 Van de krediettermijnen wordt volledig gebruikgemaakt.
| 1 januari 2025 | 1 april 2025 | |
|---|---|---|
| liquide middelen | € 7.000 | € 6.500 |
| 1,2%-lening | |
|---|---|
| restschuld 1,2%-lening op 1 januari 2025 | € 15.000 |
| interestpercentage per kwartaal | 1,2% |
| annuïteit per kwartaal | € 848 |
De annuïteit wordt op de laatste dag van het kwartaal betaald.
Vraag 11 2 punten
Bereken de interestkosten als gevolg van de 1,2%-lening op de exploitatiebegroting (letter c). Rond af op hele euro's.
Bekijk het antwoord
15.000 – (848 – 0,012 x 15.000) = 14.332
(c): 0,012 x 14.332 = € 172
Opmerking
Wanneer niet is afgerond op hele euro's 1 scorepunt in mindering brengen.
2026, tijdvak 1: Opgave 3
Opgavetekst
Coolblue bv is een (web)winkel die huishoudelijke apparatuur zoals wasmachines verkoopt. De aandelen van Coolblue zijn in handen van de oorspronkelijke oprichter Pieter Zwart (51%) en investeringsmaatschappij HAL (49%). In het najaar van 2021 overwoog Coolblue een beursgang met een emissie van nieuwe aandelen Coolblue.
De aandelenemissie was nodig ter verbetering van de solvabiliteit (EV/VV) en voor de financiering van nieuwe investeringen.
Vraag 15 2 punten
Leg uit dat een emissie van nieuwe aandelen leidt tot een verbetering van de solvabiliteit van Coolblue. Betrek in het antwoord zowel de teller als de noemer.
Bekijk het antwoord
Door een emissie van aandelen stijgt het eigen vermogen.
Het vreemd vermogen blijft gelijk(, waardoor de solvabiliteit verbetert).
2026, tijdvak 1: Opgave 6
Opgavetekst
Ada en Chris hebben plannen om te trouwen en daarna een huis te kopen. Voor de aankoop van een huis willen ze eigen geld inbrengen: Chris € 50.000 en Ada € 25.000. Omdat Chris meer spaargeld inbrengt wil hij in geval van een scheiding een groter aandeel van de waardestijging van het huis. Ada is hiermee akkoord.
Ada en Chris gaan trouwen in de vorm waarbij dit mogelijk is.
Vraag 26 1 punt
In welke vorm trouwen Ada en Chris?
Bekijk het antwoord
Antwoord: A en C
A
Aanvulling: Op pagina 13, bij vraag 26 moet, naast voor antwoord A, ook voor antwoord C een scorepunt toegekend worden.
Ada en Chris kopen op 1 januari 2025 een woning voor een koopsom van € 450.000. Voor de financiering gebruiken ze, naast het ingebrachte spaargeld, voor het overige deel een hypothecaire lening bij de bank.
Vraag 27 1 punt
Zijn Ada en Chris hypotheekgevers of hypotheeknemers bij deze hypothecaire lening?
Bekijk het antwoord
de hypotheekgevers
Vraag 28 2 punten
Leg uit dat zowel het inbrengen van eigen geld als het in onderpand geven van het huis, het risico voor de bank verkleint.
Bekijk het antwoord
Voorbeeld van een juist antwoord voor de inbreng van eigen geld is: Door de inbreng van eigen geld verbetert de schuld-marktwaardeverhouding. Dit verkleint het risico dat bij (executie)verkoop de opbrengst te laag is om de hypothecaire lening af te lossen.
Voorbeeld van een juist antwoord voor het in onderpand geven is: Doordat de bank een onderpand heeft kan de bank bij wanbetaling via een (executie)verkoop / veiling het onderpand, het geleende bedrag (gedeeltelijk) terugkrijgen.
De hypotheekadviseur geeft aan dat Ada en Chris kunnen kiezen uit een hypothecaire lening met aflossing op basis van annuïteiten en een hypothecaire lening met lineaire aflossing.
Hieronder is informatie over beide hypotheekvormen te vinden:
| aflossing op basis van annuïteiten | lineaire aflossing | |
|---|---|---|
| leenbedrag | € 375.000 | € 375.000 |
| ingangsdatum lening | 1 januari 2025 | 1 januari 2025 |
| looptijd | 30 jaar | 30 jaar |
| interest per jaar | 3,75% | 3,75% |
| annuïteit per jaar | € 21.032,86 | |
| betaling aflossing en interest | jaarlijks achteraf op 31 december, voor het eerst op 31 december 2025 | jaarlijks achteraf op 31 december, voor het eerst op 31 december 2025 |
Ada en Chris kiezen voor de hypothecaire lening waarbij zij over de totale looptijd van de lening de laagste interestkosten hebben. De totale interestkosten over 30 jaar van de lineaire hypothecaire lening met lineaire aflossing bedragen € 217.968,75.
Vraag 29 1 punt
Toon met een berekening van de totale interestkosten van de lening met aflossing op basis van annuïteiten aan dat Ada en Chris voor een hypothecaire lening met lineaire aflossing kiezen.
Bekijk het antwoord
30 \times 21.032,86 - 375.000 = 255.985,80
(€ 255.985,80 > € 217.968,75 dus kiezen ze voor een hypothecaire lening met lineaire aflossing).
Ada en Chris kiezen voor een hypothecaire lening met lineaire aflossing. Het belastingvoordeel op de interest van Ada en Chris bedraagt 40%.
Vraag 30 2 punten
Bereken de totale uitgaven in 2025 na belastingvoordeel van deze hypothecaire lening.
Bekijk het antwoord
0,0375 x 375.000 x (1 – 0,40) = 8.437,50
\frac{375.000}{30} + 8.437,50 = € 20.937,50
2026, tijdvak 2: Opgave 1
Opgavetekst
Jessie en Bianca hebben op 1 januari 2025 een huis gekocht met een hypothecaire lening. Bij het afsluiten van de hypothecaire lening was het verplicht om een overlijdensrisicoverzekering af te sluiten. Een overlijdensrisicoverzekering is een levensverzekering.
Jessie en Bianca hebben voor verschillende verzekerde percentages gekozen. Het verzekerde bedrag van de overlijdensrisicoverzekering wordt als volgt berekend:
- bij het overlijden van Jessie wordt 60% van de schuldrest van de hypothecaire lening aan Bianca uitgekeerd.
- bij het overlijden van Bianca wordt 20% van de schuldrest van de hypothecaire lening aan Jessie uitgekeerd.
Een lager verzekerd percentage van de schuldrest van de hypothecaire lening leidt tot een lagere premie van de overlijdensrisicoverzekering.
Vraag 2 2 punten
Noem twee andere financiële redenen waarom Jessie en Bianca hebben gekozen voor een verschil in het verzekerde percentage van de schuldrest van de hypothecaire lening.
Bekijk het antwoord
Voorbeelden van juiste antwoorden zijn:
- Bianca heeft een minder hoog inkomen dan Jessie. (1)
- Bianca heeft minder spaargeld / een kleiner vermogen dan Jessie. (1)
Gegevens van de hypothecaire lening:
| hypothecaire lening | € 240.000 |
|---|---|
| afsluitdatum | 1 januari 2025 |
| aflossingsvorm | aflossing op basis van annuïteiten |
| jaarlijkse annuïteit | € 11.621 |
| interest | 2,6% per jaar |
| looptijd lening | 30 jaar |
| periode dat de interest is vastgezet (rentevaste periode) | 10 jaar |
| betaling aflossing en interest | jaarlijks achteraf op 31 december, voor het eerst op 31 december 2025 |
Vraag 3 1 punt
Noem een financieel voordeel voor Jessie en Bianca om te kiezen voor een hypothecaire lening met aflossing op basis van annuïteiten ten opzichte van een hypothecaire lening met lineaire aflossing.
Bekijk het antwoord
Voorbeelden van een juist antwoord zijn:
− Bij een hypothecaire lening op basis van annuïteiten zijn de uitgaven (na hypotheekrenteaftrek) aan het begin van de looptijd lager (in vergelijking met een hypothecaire lening met lineaire aflossing) − Bij een hypothecaire lening op basis van annuïteiten profiteer je (over de gehele looptijd van de lening) meer van hypotheekrenteaftrek.
2026, tijdvak 2: Opgave 2
Opgavetekst
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
In deze opgave blijven de belastingen buiten beschouwing.
Lisa heeft een passie voor vintage meubels en koffie. Ze is op 1 januari 2025 KRING gestart om van haar passie haar werk te maken.
Informatiebron 1 bevat het eerste deel van haar ondernemingsplan met een beschrijving van KRING. Uit het ondernemingsplan blijkt het belang van maatschappelijk verantwoord ondernemen.
Informatiebron 1
Een passage uit het ondernemingsplan van Lisa:
KRING is een combinatie van een koffiebar en een winkel voor vintage meubels en accessoires. Het bedrijf is gevestigd in een gehuurd pand. De vintage meubels en accessoires worden ingekocht via kringloopwinkels, particuliere inboedels en markten. De meubels worden opgeknapt voordat ze worden verkocht.
Bij KRING staat maatschappelijk verantwoord ondernemen centraal.
a Door tweedehands meubels en accessoires te gebruiken, draagt de onderneming bij aan duurzaamheid.
b Mensen met een afstand tot de arbeidsmarkt (arbeidsbeperking) krijgen een arbeidsovereenkomst met begeleiding en opleiding aangeboden.
c Bij de bedrijfsvoering wordt gewerkt aan een positief resultaat.
Het assortiment van de winkel en de koffiebar bestaat uit:
- meubels: kasten, eettafels en stoelen, bureaus en nachtkastjes.
- accessoires: vazen, potten, schalen, kopjes en schoteltjes.
- warme koffiedrankjes zoals espresso, cappuccino, latte macchiato,
americano en ijskoffies zoals iced coffee, iced latte en iced americano.
Voor de financiering van de benodigde investeringen maakt Lisa gebruik van eigen vermogen, een onderhandse lening bij haar neef en leverancierskrediet.
De neef van Lisa stelt voor het verstrekken van de onderhandse lening als voorwaarde dat KRING een rechtsvorm zonder rechtspersoonlijkheid heeft.
Vraag 7 2 punten
Leg uit waarom de neef van Lisa deze voorwaarde stelt. Betrek zowel de rechtsvorm als de onderhandse lening in het antwoord.
Bekijk het antwoord
- Bij een rechtsvorm zonder rechtspersoonlijkheid is Lisa hoofdelijk aansprakelijk voor de schulden van de onderneming, (1)
- waardoor de neef de mogelijkheid heeft om haar privé aansprakelijk te stellen bij wanbetaling van de (onderhandse) lening / hij minder risico loopt dat de lening niet wordt terugbetaald. (1)
Liquiditeitsbegroting
Lisa stelt een liquiditeitsbegroting op over het eerste kwartaal van 2025.
Vraag 9 2 punten
Bereken de uitgaven aan de onderhandse lening die op 31 maart 2025 betaald moeten worden (zie informatiebron 2).
Bekijk het antwoord
3 0.000
- aflossing onderhandse lening: 3 x 12 = 833,33 (1)
- interest: (30.000 – 2 x 833,33) x 0,05 x 1 12 = 118,06
833,33 + 118,06 = € 951,39 (1)
2025, tijdvak 1: Opgave 2
Opgavetekst
Bij deze opgave horen de informatiebronnen 1 tot en met 3.
In deze opgave worden de belastingen buiten beschouwing gelaten.
Joachim en Deniz zijn beiden in loondienst als marketingmedewerker bij een verzekeraar en zijn ervaren zeilers.
Samen hebben ze het plan om in 2025 het bedrijf SailingSea vof te starten dat zeilvakanties aanbiedt aan de Turkse kust.
Twee voorwaarden om te starten
Joachim en Deniz willen op 1 januari 2025 met hun plan starten als:
- a ze voldoende vermogen kunnen aantrekken om op 1 januari 2025 een zeilboot (Jeanneau, model Sun Odyssey 509) inclusief inventaris te kunnen kopen (zie informatiebron 1) én;
- b het verwachte resultaat over 2025 positief is.
Als het plan aan beide voorwaarden voldoet, nemen ze ontslag bij hun huidige werkgever om daarna als zelfstandig ondernemer verder te gaan. Aan het zelfstandig ondernemerschap zitten naast voordelen ook nadelen.
Informatiebron 1: Investeringen per 1 januari 2025
1. De zeilboot. Jeanneau, model Sun Odyssey 509
| type | Jeanneau |
| model | Sun Odyssey 509 |
| brandstof | diesel |
| lengte | 15,50 meter |
| haven | Marmaris, Turkije |
| aanschafprijs | € 250.000 |
| bijkomende kosten vaarklaar maken (installatiekosten) | 8% van de aanschafprijs |
| aanschafdatum | 1 januari 2025 |
| resterende levensduur bij aanschaf | 20 jaar |
| restwaarde | € 50.000 |
| afschrijving | in jaarlijks gelijke bedragen |
2. Inventaris zeilboot. Op 1 januari 2025 wordt er een inventaris van € 5.000 aangeschaft. Op deze inventaris wordt jaarlijks 5% van de aanschafprijs afgeschreven.
Informatiebron 2: Financiering van de investeringen
Het vermogen van beide vennoten wordt op 1 januari 2025 volledig ingebracht in Sailing Sea vof als eigen vermogen.
1. Inbreng van Joachim. Pensioenuitkering van Joachim: Op 1 januari 2030 zou Joachim een eenmalige aanvullende pensioenuitkering van € 100.000 ontvangen. Joachim kan deze pensioenuitkering al per 1 januari 2025 ontvangen op basis van de contante waarde van deze uitkering. De samengestelde interest waartegen de uitkering contant moet worden gemaakt, bedraagt 3% per jaar.
Geld op de betaalrekening van Joachim: Op 1 januari 2025 heeft Joachim een saldo van € 18.739,12 op zijn betaalrekening.
2. Inbreng van Deniz. Beleggingsportefeuille van Deniz: Op 31 juli 2013 heeft Deniz tegen een emissiekoers van € 10 per aandeel in totaal 3.000 aandelen van FastNed gekocht. Op 31 december 2024 gaat Deniz de aandelen verkopen tegen een beurskoers van € 30 per aandeel.
Geld op de betaalrekening van Deniz: Deniz heeft op 1 januari 2025 € 15.000 op zijn betaalrekening staan.
3. Vreemd vermogen: crowdfunding. Joachim en Deniz willen het ontbrekende bedrag dat nodig is om te investeren ophalen via crowdfunding. Het benodigde bedrag willen ze op 1 januari 2025 opgehaald hebben. De looptijd van deze lening is 5 jaar. Jaarlijks wordt op 31 december lineair afgelost en interest uitbetaald. De jaarlijkse interest is 3,5%.
Informatiebron 3: Verwachtingen voor 2025. Opbrengsten uit verhuur van de zeilboot voor 2025
De zeilboot is per week te reserveren.
De zeilboot wordt aangeboden in de periode van 2 mei 2025 tot en met 31 oktober 2025. De prijzen verschillen per periode.
In het onderstaande overzicht zijn voor de verschillende weeknummers de prijs per week en het verwachte aantal reserveringen aangegeven. Alle reserveringen zijn voor een week.
| periode | prijs per week reservering van de boot | aantal weken dat de boot gereserveerd wordt |
|---|---|---|
| 2 mei tot en met 22 juni | € 3.750 | 6 |
| 23 juni tot en met 14 september | € 4.750 | 10 |
| 15 september tot en met 31 oktober | € 3.750 | 4 |
De vroegboekkorting bedraagt 10%. Die wordt in iedere periode gegeven bij de helft van het aantal reserveringen.
Kosten over 2025. De kosten over 2025 bestaan uit:
- de interestkosten (zie informatiebron 2)
- de afschrijvingskosten van de zeilboot en de inventaris (zie informatiebron 1) én
- de overige kosten van € 10.400 per jaar.
Voorwaarde a: voldoende vermogen aantrekken?
Joachim en Deniz moeten investeringen doen om te kunnen starten, zoals het aanschaffen van een zeilboot (zie informatiebron 1). Zij zullen voor de financiering daarvan ieder een bedrag aan vermogen inbrengen (zie informatiebron 2). Het ontbrekende bedrag willen ze uiterlijk op 1 januari 2025 ophalen door middel van een crowdfundingsactie.
Vraag 7 2 punten
Noem twee mogelijke voordelen voor SailingSea van het aantrekken van vreemd vermogen via crowdfunding in vergelijking met het aangaan van een lening bij een bank.
Bekijk het antwoord
Voorbeelden van juiste antwoorden zijn:
- Met een succesvolle crowdfunding-campagne creëer je ook naamsbekendheid. (Dit is niet het geval bij het afsluiten van een lening bij de bank.)
- Bij crowdfunding kunnen de voorwaarden waartegen geleend wordt gunstiger zijn (dan bij de bank).
per juist antwoord 1
Opmerking
‘Soms kan er alleen via crowdfunding worden geleend en willen banken geen geld uitlenen’ is geen voorbeeld van een juist antwoord.
Vraag 8 3 punten
Bereken het bedrag dat met crowdfunding moet worden geleend om de boot te kunnen kopen (zie informatiebronnen 1 en 2).
Bekijk het antwoord
benodigd investeringsbedrag: 250.000 x 1,08 + 5.000 = 275.000
beschikbare middelen Joachim:
\frac{100.000}{1{,}03^{5}} + 18.739{,}12 = 105.000
beschikbare middelen Deniz: 3.000 x 30 + 15.000 = 105.000
op te halen bedrag door crowdfunding: 275.000 - 105.000 x 2 = 65.000
Aanvulling: Opmerking: Aan een berekening waarin de aanschaf van de inventaris (€ 5.000) niet is betrokken in het antwoord moeten ook scorepunten worden toegekend.
2025, tijdvak 1: Opgave 5
Opgavetekst
Bij deze opgave horen de informatiebronnen 4 tot en met 6.
Eva is na het behalen van haar havodiploma op 1 september 2021 gestart met de 3-jarige hbo-opleiding Finance & Control aan de Hogeschool van Amsterdam.
Informatiebron 4: Studiekosten van Eva. Wettelijk collegegeld voor de periode waarin Eva zal studeren
In de tabel zijn de bedragen van het wettelijk collegegeld te vinden voor de studiejaren van Eva.
| studiejaar 1) | wettelijk collegegeld in euro's per studiejaar |
|---|---|
| 2021 – 2022 | 2.143 |
| 2022 – 2023 | 2.209 |
| 2023 – 2024 | 2.314 |
noot 1 Een studiejaar loopt van 1 september tot en met 31 augustus van het daaropvolgende jaar.
Studenten hebben in het eerste studiejaar recht op halvering van het wettelijk collegegeld.
Verwachte maandelijkse uitgaven van Eva
Naast het collegegeld zal Eva de volgende maandelijkse uitgaven hebben als zij op zichzelf gaat wonen.
| maandelijkse uitgaven | getallen in euro's |
|---|---|
| huur | 426 |
| studieboeken en benodigdheden | 49 |
| boodschappen | 173 |
| ontspanning, uitgaan, sport | 124 |
| kleding en schoenen | 53 |
| zorgverzekering | 115 |
| overige uitgaven | 91 |
| totaal exclusief collegegeld | 1.031 |
Basisbeurs
| studiejaar | bedrag basisbeurs 2) in euro's per maand voor een uitwonende student |
|---|---|
| 2021 – 2022 | 0 |
| 2022 – 2023 | 0 |
| 2023 – 2024 | 469 |
noot 2 De basisbeurs is een voorwaardelijke bijdrage van de overheid voor de kosten van levensonderhoud.
Informatiebron 5: ASN Jeugdsparen. Sparen voor de toekomst van je kind of kleinkind. Flexibel inleggen: zoveel je wilt en wanneer je wilt. Op de achttiende verjaardag komt het spaargeld inclusief interest vrij.
interestpercentage: 1,40% per jaar (samengestelde interest). Het interestpercentage staat de gehele periode vast. Als de rekeninghouder 18 jaar wordt, wordt het ASN Jeugdsparen automatisch omgezet in ASN Ideaalsparen als het spaargeld niet wordt opgenomen.
ASN Jeugdsparen van Eva: Bij de geboorte van Eva op 1 januari 2003 hebben haar ouders € 6.500 gestort. Op 1 januari 2013 hebben haar ouders nog eens € 7.500 gestort. Verder zijn er geen andere stortingen of opnames gedaan.
ASN Ideaalsparen van Eva: Op 1 januari 2021 is Eva 18 jaar geworden. Op diezelfde datum is haar ASN Jeugdsparen omgezet naar ASN Ideaalsparen. Op ASN Ideaalsparen zijn de volgende interestpercentages van toepassing:
| saldo op rekening tussen: | samengestelde interest per jaar over het gehele spaarsaldo |
|---|---|
| € 0 tot € 25.000 | 1,65% |
| € 25.000 tot € 50.000 | 1,20% |
| € 50.000 tot € 100.000 | 1,20% |
| > € 100.000 | 0,45% |
Informatiebron 6: Lenen bij DUO. Op de site van de Dienst Uitvoering Onderwijs (DUO) staat informatie over de studiefinanciering. De site van DUO vermeldt verder het volgende:
Lenen
- Als je leent, bouw je een studieschuld op. Als je een huis gaat kopen, kan de studieschuld meetellen in de berekening van het maximale hypotheekbedrag.
- Na de opleiding moet je de gehele lening terugbetalen met interest.
Studielening van Eva bij DUO
| schuldbedrag studielening op 1 januari 2026 | € 27.045 |
| maandelijks termijnbedrag aan DUO | € 145,60 |
| jaarlijks interestpercentage over studielening | 0,46% |
Inkomsten en uitgaven studietijd
Eva woont per 1 september 2021 op kamers in Amsterdam. Ze heeft een overzicht gemaakt van de verwachte totale inkomsten en uitgaven tijdens haar 3-jarige studietijd. Ze heeft een bijbaan in de horeca waarmee zij maandelijks € 300 aan inkomsten heeft. Ze verwacht dit inkomen tijdens haar studie te blijven verdienen. In het laatste studiejaar krijgt Eva een basisbeurs voor uitwonende studenten, omdat de overheid de basisbeurs weer heeft ingevoerd. De inkomsten uit haar bijbaan en de basisbeurs dekken haar totale uitgaven niet.
In informatiebron 4 zijn de uitgaven voor collegegeld, de basisbeurs en de verwachte maandelijkse uitgaven te vinden.
Vraag 21 3 punten
Bereken het verwachte totale bedrag dat Eva gedurende haar 3-jarige studietijd tekort komt.
Bekijk het antwoord
Voorbeeld van een juiste berekening is:
1.031 \times 36 + 0{,}5 \times 2.143 + 2.209 + 2.314 - (300 \times 36 + 469 \times 12) = 26.282{,}50
Opmerking
Voor elke fout 1 scorepunt in mindering brengen.
Eva heeft twee mogelijkheden om het bedrag dat ze tekort komt te financieren:
- a opnemen van spaargeld (zie informatiebron 5)
- b aangaan van een studielening bij DUO (zie informatiebron 6)
Eva besluit om het opgebouwde bedrag op haar spaarrekening niet te gebruiken voor de uitgaven in haar studietijd, maar het benodigde bedrag te lenen bij DUO. Een studielening bij DUO heeft voor- en nadelen. In informatiebron 6 is informatie te vinden over lenen bij DUO.
Vraag 22 1 punt
Waarom is het voor Eva financieel aantrekkelijker om te lenen bij DUO dan het opgebouwde bedrag op haar spaarrekening te gebruiken?
Bekijk het antwoord
Voorbeelden van een juist antwoord zijn:
- De interestvergoeding van ASN Ideaalsparen (1,65%) is hoger dan het te betalen interestpercentage over de lening bij DUO (0,46%).
- Dan kan het spaargeld voor andere (incidentele) uitgaven worden gebruikt en hoeft ze daar niet voor te lenen tegen een hogere rente dan bij DUO.
Na de studie van Eva
Op 31 augustus 2024 is Eva afgestudeerd. Ze start als junior controller en gaat op zoek naar nieuwe woonruimte. Ze kan huren of kopen. Ze overweegt een appartement te kopen, omdat zij hier meer voordelen in ziet dan in het huren van een appartement. Om het appartement te kunnen kopen, zal Eva een hypothecaire lening moeten afsluiten, omdat haar spaarsaldo ontoereikend is.
Vraag 23 2 punten
Noem twee voordelen voor Eva van het kopen van een appartement in vergelijking tot het huren van een appartement. Betrek in het antwoord zowel het kopen als het huren.
Bekijk het antwoord
Voorbeelden van juiste antwoorden zijn:
- De huur mag jaarlijks worden verhoogd terwijl bij een hypothecaire lening het maandbedrag voor langere tijd vastligt (gedurende de rentevaste periode).
- Het kopen van een woning zorgt voor vermogensopbouw door de aflossing op de hypothecaire lening en mogelijke waardestijging van de woning. Bij huren is er geen vermogensopbouw.
- Bij het kopen van een woning kun je naar eigen wensen de woning verbouwen, bij een huurwoning is dat afhankelijk van de toestemming van de verhuurder.
- Bij het kopen van een woning met een hypothecaire lening heb je belastingvoordeel op de interest (groter dan het eigenwoningforfait). De huur die betaald moet worden bij een huurwoning is geen fiscale aftrekpost.
De hypotheekadviseur van een bank vertelt Eva dat haar studielening bij DUO van invloed is op het maximale bedrag voor een hypothecaire lening.
Vraag 24 2 punten
Leg vanuit het perspectief van de bank uit waarom een studielening bij DUO van invloed is op de maximale hypothecaire lening.
Bekijk het antwoord
Het inkomen van Eva wordt verminderd met de termijnbedragen aan DUO.
Hierdoor blijft er maandelijks minder geld over voor interest en aflossing voor de hypothecaire lening, waardoor het bedrag dat geleend mag worden lager is.
of
Hierdoor loopt de bank een groter debiteurenrisico, waardoor het bedrag dat geleend mag worden lager is.
Aanvulling: De bestedingsruimte van Eva wordt kleiner door de te betalen termijnbedragen aan DUO. Hierdoor blijft er maandelijks minder geld over voor interest en aflossing voor de hypothecaire lening (waardoor het bedrag dat geleend mag worden lager is). of Hierdoor loopt de bank een groter debiteurenrisico (waardoor het bedrag dat geleend mag worden lager is).
Eva wil het appartement kopen als blijkt dat zij op 1 januari 2026 voldoende spaarsaldo heeft opgebouwd om de kosten koper van het appartement en de verbouwing te kunnen betalen. De koopsom van haar appartement kan ze volledig financieren met een hypothecaire lening.
De kosten koper en verbouwingskosten zullen naar verwachting in totaal € 15.000 zijn. Eva wil hiervoor het opgebouwde spaarsaldo gebruiken dat ze gedurende haar studietijd en daarna niet heeft gebruikt (zie informatiebron 5).
Vraag 26 2 punten
Toon aan dat het spaargeld per 1 januari 2026 genoeg is om de kosten koper en de verbouwingskosten te betalen.
Bekijk het antwoord
Voorbeeld van een juiste berekening is:
(6.500 \times 1{,}014^{10} + 7.500) \times 1{,}014^{8} \times 1{,}0165^{5} = 18.157{,}19 \; (> 15.000)
Opmerking
Voor elke fout 1 scorepunt in mindering brengen.
Eva sluit op 1 januari 2026 voor de aankoop van haar appartement een hypothecaire lening af van € 210.000.
De hypothecaire lening:
- heeft een looptijd van 30 jaar.
- wordt lineair afgelost.
- heeft een interestpercentage van 0,33% per maand.
De interest en aflossing worden telkens aan het eind van de maand betaald, voor het eerst op 31 januari 2026.
Het belastingvoordeel op de interest is 36,97%
Op 1 januari 2026 start Eva met het aflossen van haar studieschuld (zie informatiebron 6).
Vraag 27 4 punten
Bereken de totale uitgaven aan beide leningen van Eva in februari 2026. Vul hiervoor de uitwerkbijlage bij deze vraag in.
lege uitwerkbijlage met de posten aflossing, interest, totale uitgaven na belastingvoordeel, lening DUO en totale uitgaven aan beide leningen Bekijk in Uitwerkbijlage, pagina 2
Bekijk het antwoord
| post | berekening | getal x € 1 |
|---|---|---|
| aflossing | 210.000 / (30 x 12) | 583,33 |
| interest | (210.000 - 583,33) x 0,0033 | 691,08 |
| totale uitgaven na belastingvoordeel | (1 - 0,3697) x 691,08 + 583,33 | 1.018,92 |
| lening DUO | 145,60 | |
| totale uitgaven aan beide leningen | 1.018,92 + 145,60 | 1.164,52 |
2025, tijdvak 2: Opgave 1
Opgavetekst
Big Bazar bv was een winkel in goedkope huishoudelijke artikelen, die in hevige concurrentiestrijd was gewikkeld met de koopjesketen Action. De omzet van Big Bazar steeg van € 77,4 miljoen in 2021 naar € 93 miljoen in 2022. De omzet van Action steeg in diezelfde periode met ruim 30%.
Bij Big Bazar liepen in 2021 en 2022 zowel de verliezen als de schulden op. Het bedrijf verloor marktaandeel en heeft de concurrentiestrijd met Action uiteindelijk verloren.
Vraag 2 1 punt
Leg uit dat oplopende schulden kunnen leiden tot oplopende verliezen.
Bekijk het antwoord
Voorbeelden van een juist antwoord zijn:
- Door oplopende schuld nemen de interestkosten toe, wat leidt tot toename van verlies.
- Door oplopende schuld neemt het vertrouwen van investeerders af, waardoor Big Bazar niet meer aan nieuw vermogen kan komen om investeringen te doen, waardoor de afzet en winst dalen.
In de zomer van 2023 waren tientallen faillissementsaanvragen in behandeling van Big Bazar’s schuldeisers die hun geld opeisten. Niet alle schuldeisers van Big Bazar wilden dat Big Bazar failliet verklaard zou worden. Verhuurders van winkelpanden, waarbij Big Bazar enkele maanden huurachterstand had, waren voorstander van het faillissement.
Vraag 3 2 punten
Noem een voordeel en een nadeel van een faillissement van Big Bazar voor de verhuurders van de winkelpanden.
Bekijk het antwoord
Voorbeelden van juiste antwoorden zijn:
- Voordeel: wanneer Big Bazar failliet gaat, kunnen de verhuurders van winkelpanden op zoek naar nieuwe huurders (voor de winkelpanden).
- Nadeel: verhuurders krijgen mogelijk een gedeelte van de nog te ontvangen huur niet meer terug.
Per juist antwoord 1 scorepunt.
In het najaar van 2023 werd Big Bazar door de rechtbank failliet verklaard. De schuldeisers van Big Bazar bestonden onder andere uit banken en de verhuurders van de winkelpanden.
Vraag 4 2 punten
Noem naast de bovengenoemde schuldeisers twee andere groepen stakeholders, waarvoor een faillissement van Big Bazar nadelige gevolgen kan hebben. Geef hierbij aan op welke wijze de genoemde stakeholder wordt benadeeld.
Bekijk het antwoord
Voorbeelden van juiste antwoorden zijn:
- Werknemers: zij verliezen hun baan en inkomen.
- Klanten: zij moeten op zoek naar een andere winkel.
- Leveranciers: zij verliezen een klant.
- Aandeelhouders: zij raken hun inkomen en vermogen kwijt.
- Belastingdienst: zij missen btw-ontvangsten / (vennootschaps)belasting.
Per juist antwoord 1 scorepunt.
2025, tijdvak 2: Opgave 3
Opgavetekst
Op 1 februari 2025 opent tattooshop Too4You vof haar deuren. Too4You is eigendom van Inge Piers en Bart van Vulpen. Inge heeft getwijfeld tussen een vof en een bv als ondernemingsvorm.
Inge en Bart hebben een pand gehuurd. De benodigde investeringen in onder andere een tattoo-machine, een behandelstoel, inkt en desinfectiemateriaal, ter waarde van in totaal € 39.000, zijn in de verhouding 2:1 gefinancierd met eigen vermogen en kort vreemd vermogen, omdat de bank niet met lang vreemd vermogen wil financieren.
Op 1 februari 2025 stelt Too4You de openingsbalans op.
Vraag 14 2 punten
Geef twee voorbeelden van kort vreemd vermogen die op de openingsbalans van Too4You kunnen staan. Leg voor ieder voorbeeld uit waarom dit kort vreemd vermogen is.
Bekijk het antwoord
Voorbeelden van juiste antwoorden zijn:
- Crediteuren, want leveranciers moeten binnen enkele maanden worden betaald.
- Rekening courantkrediet, want dit krediet moet binnen een jaar worden afgelost.
Opmerkingen: per juist antwoord met bijbehorende toelichting 1 scorepunt toekennen. Te betalen btw / af te dragen btw levert geen scorepunt op.
2025, tijdvak 2: Opgave 4
Opgavetekst
In deze opgave blijven de belastingen buiten beschouwing.
Nettie Laat is eigenaar van SuperWebsite. Dit bedrijf staat bij de Kamer van Koophandel ingeschreven als eenmanszaak. SuperWebsite heeft klanten die een jaarabonnement hebben voor het onderhoud van hun website. Er kunnen alleen jaarabonnementen worden afgesloten voor een bedrag van € 4.000.
Bij het opstellen van de balans van SuperWebsite per 31 december 2024 moeten nog enkele financiële feiten van die dag worden verwerkt:
- a Een nieuwe klant sluit op 31 december 2024 een jaarabonnement voor het onderhoud van de website af bij SuperWebsite. Op dezelfde dag betaalt de klant het abonnementsgeld voor 2025 vooruit.
- b SuperWebsite betaalt op 31 december 2024 de verzekeringspremie voor schade door brand voor heel 2025 vooruit, omdat het bedrijf dan van de verzekeraar een korting krijgt. De jaarlijkse verzekeringspremie na aftrek van korting bedraagt € 1.700.
Nettie betaalde voorheen de verzekeringspremie maandelijks. Ze vraagt zich af waarom de verzekeraar een korting aanbiedt aan haar bedrijf als ze de verzekeringspremie vooruitbetaalt.
Vraag 17 1 punt
Geef een reden voor de verzekeraar om korting aan te bieden aan SuperWebsite bij vooruitbetaling van de verzekeringspremie.
Bekijk het antwoord
Voorbeelden van een juist antwoord zijn:
- De verzekeraar heeft minder risico op wanbetaling.
- De verzekeraar kan de ontvangen gelden tegen een hoger rendement beleggen.
Nettie wil met SuperWebsite meer klanten trekken en investeert daarom per 1 januari 2025 in een nieuwe server met meer opslagcapaciteit. Om de server te financieren, heeft Nettie op 1 januari 2025 een lening van € 20.000 op basis van annuïtaire aflossing afgesloten bij de bank:
- looptijd: 4 jaar
- interestpercentage: 3% per half jaar
- annuïteit € 2.849,13 per half jaar
De annuïteit wordt achteraf betaald, voor het eerst op 30 juni 2025 en vervolgens op 31 december 2025.
Vraag 19 2 punten
Bereken de totale interestkosten over 2025.
Bekijk het antwoord
Interest over het eerste half jaar:
20.000 \times 0{,}03 = 600
Interest over het tweede half jaar:
(20.000 - (2.849{,}13 - 600)) \times 0{,}03 = 532{,}53
Totale interestkosten: 600 + 532,53 = € 1.132,53
2025, tijdvak 2: Opgave 5
Opgavetekst
Bij deze opgave horen de informatiebronnen 4 tot en met 6.
Tom en Rita Verkerk zijn op 1 mei 1995 getrouwd in gemeenschap van goederen. In 1999 is hun dochter Lisa geboren. Het huwelijk houdt geen stand en de scheiding wordt uitgesproken op 1 januari 2025.
Op 1 januari 2025 verkopen Tom en Rita hun appartement en verdelen zij hun vermogen na de afhandeling van de scheiding (zie informatiebron 4).
Informatiebron 4: Vermogen Tom en Rita
Het vermogen van Tom en Rita bestaat uit het verschil tussen de gezamenlijke bezittingen en hun gezamenlijke schuld.
Gezamenlijke bezittingen:
- appartement, gekocht op 1 januari 2016 voor € 115.000. De waardestijging van het appartement is 2% per jaar ten opzichte van het voorgaande jaar.
- waarde overige bezittingen op 1 januari 2025: € 10.000
Gezamenlijke schuld:
Op 1 januari 2016 hebben Tom en Rita een hypothecaire lening afgesloten van € 115.000 met lineaire aflossingen. De looptijd van deze lening is 30 jaar en het interestpercentage is 1,98% per jaar. De interest wordt een keer per jaar achteraf betaald, voor het eerst op 31 december 2016. Op dezelfde datum wordt de aflossing betaald.
Vraag 21 3 punten
Bereken het vermogen van Rita per 1 januari 2025 na verkoop van het appartement en verdeling van het vermogen.
Bekijk het antwoord
Waarde appartement op 1 januari 2025:
115.000 \times 1{,}02^{9} = 137.435{,}65
Schuldrest hypothecaire lening op 1 januari 2025:
115.000 - \frac{115.000}{30} \times 9 = 80.500
Gezamenlijk vermogen na verkoop en aflossing:
137.435{,}65 - 80.500 + 10.000 = 66.935{,}65
Vermogen van Rita na de scheiding:
\frac{66.935{,}65}{2} = 33.467{,}82
Over haar bruto-inkomen uit werk en alimentatie betaalt Rita 16,7% belasting. Over haar vermogen en eventuele toeslagen van informatiebron 6 hoeft ze geen belasting te betalen. Rita berekent wat ze maximaal aan huur kan betalen op basis van haar inkomen en zonder dat ze haar spaarrekening hoeft aan te spreken. Ze begroot haar totale uitgaven exclusief huur op € 1.600 per maand.
Vraag 24 1 punt
Geef een reden dat het financieel onverstandig is om structureel een deel van de huur met spaargeld te betalen.
Bekijk het antwoord
Voorbeelden van een juist antwoord zijn:
- De spaarrekening is dan na een tijdje leeg, terwijl Rita nog wel extra middelen / geld nodig heeft om de huur te betalen.
- Door je spaargeld te gebruiken om huur te betalen, verminder je je financiële buffer (voor noodgevallen).
Vraag 25 3 punten
Bereken of Rita de huur van de aangeboden woning kan betalen zonder dat haar spaarrekening moet worden aangesproken.
Bekijk het antwoord
Inkomen na belasting per jaar:
33.782{,}80 \times (1 - 0{,}167) = 28.141{,}07
Inkomen per maand:
\frac{28.141{,}07}{12} = 2.345{,}09
2.345{,}09 + 50 + 65 = 2.460{,}09 > 2.400 \quad (1.600 + 800)
Ja, Rita kan de huur van de woning betalen, zonder haar spaarrekening te hoeven aanspreken.
2024, tijdvak 1: Opgave 1
Opgavetekst
Ridha spaart om over 10 jaar een huis te kunnen kopen. In de afgelopen jaren heeft hij nauwelijks interest ontvangen op het spaargeld dat hij op de Direct Spaarrekening bij zijn bank had staan. Op de website van zijn bank zoekt hij naar mogelijkheden om een hoger rendement te behalen. Hij leest daar:
| Onze spaarvormen op basis van samengestelde interest | |
|---|---|
| Direct Spaarrekening | Spaarvastrekening |
| spaarrekening met een variabele interest | spaarrekening met een vaste interest en vaste looptijd |
| De actuele variabele interest bedraagt 0,2% per jaar. | De interest hangt af van de looptijd: 5 jaar tegen 1,1% interest per jaar 10 jaar tegen 1,35% interest per jaar. |
| Het gespaarde bedrag is altijd direct opneembaar. | Het gespaarde bedrag kan niet tussentijds worden opgenomen. |
Als Ridha het spaargeld voor 5 jaar vastzet op de Spaarvastrekening, loopt hij het risico dat tijdens de looptijd de interest op de markt …(1)…, terwijl de interest op de Spaarvastrekening niet verandert. Het sparen op de Spaarvastrekening is een vorm van …(2)… sparen.
Vraag 1 2 punten
Maak bovenstaande zinnen economisch correct. Kies uit:
bij … (1) … stijgt / daalt
bij … (2) … vrijwillig / verplicht
Bekijk het antwoord
- (1) stijgt
- (2) vrijwillig
Ridha onderzoekt hoe groot het verschil in interestopbrengst is wanneer hij € 20.000
- op de 10-jaar-Spaarvastrekening stort met een looptijd van 10 jaar;
- of: eerst 5 jaar op de 5-jaar-Spaarvastrekening stort en daarna het totale bedrag inclusief interest stort op de Direct Spaarrekening waar het bedrag vervolgens 5 jaar blijft staan.
Ridha verwacht dat de interest op de Direct Spaarrekening de komende 10 jaar niet wijzigt.
Vraag 2 2 punten
Bereken het verschil na 10 jaar in de verwachte interestopbrengst in euro’s tussen de bovenstaande twee keuzemogelijkheden.
Bekijk het antwoord
EW (eindwaarde) 5 jaar vast, daarna variabel: $20.000 \times 1{,}0115 \times 1{,}0025 = 21.336{,}56$
EW 10 jaar vast: $20.000 \times 1{,}0135^{10} = 22.870{,}07$
Het verschil in verwachte interestopbrengst bedraagt: 22.870,07 – 21.336,56 = € 1.533,51.
of
$(20.000 \times 1{,}0135^{10}) - (20.000 \times 1{,}0115 \times 1{,}0025) = € 1.533{,}51$
2024, tijdvak 2: Tijger bv
Vraag 2 2 punten
Tijger bv wil € 200.000 ophalen door een openbare emissie van aandelen. De nominale waarde van een aandeel is € 0,50. De begeleidende bank stelt een emissiekoers voor van € 1,25 per aandeel. Dit is hoger dan de intrinsieke waarde per aandeel. De bank verwacht bij een emissiekoers van € 1,25 voldoende vraag naar het aandeel om de benodigde € 200.000 op te halen.
Leg uit waarom een emissie succesvol kan zijn, ondanks dat de emissiekoers hoger is dan de intrinsieke waarde per aandeel.
Bekijk het antwoord
- Noemt een juiste reden voor de hogere emissiekoers: het beursklimaat is positief, of de toekomstverwachtingen zijn goed (bijvoorbeeld een hoge winstverwachting). (1p)
- Legt uit dat investeerders daardoor bereid zijn meer voor een aandeel te betalen dan de intrinsieke waarde per aandeel. (1p)
Vraag 3 2 punten
Tijger bv wil € 200.000 ophalen door een openbare emissie van aandelen. De nominale waarde van een aandeel is € 0,50. De emissiekoers is € 1,25 per aandeel en het bestuur gaat mee in het voorstel van de bank om de emissiekoers op € 1,25 te houden. Er worden op 2 januari 2023 precies genoeg aandelen geëmitteerd om de investering te kunnen financieren. Als gevolg van de emissie ontstaat er agio op aandelen.
Bereken het totale agio op aandelen na de emissie op 2 januari 2023.
Bekijk het antwoord
- Berekent het aantal te emitteren aandelen: 200.000 / 1,25 = 160.000 aandelen. (1p)
- Berekent het agio per aandeel (1,25 - 0,50 = 0,75) en het totale agio: 160.000 x 0,75 = € 120.000. (1p)
2024, tijdvak 2: Chez AnTuan
Vraag 8 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 4. In deze opgave blijven belastingen buiten beschouwing.
Anne en Tuan hebben op 1 oktober 2002 een hypothecaire lening afgesloten voor de aankoop van hun woning in Nederland (zie informatiebron 1). De annuïteit is € 1.264,81 per maand bij een vast interestpercentage van 0,25% per maand. De waarde van de woning stijgt in oktober 2023 nog 1,5%. Op 1 november 2023 verkopen Anne en Tuan hun woning en lossen de op dat moment resterende schuld af. De overwaarde, het verschil tussen woningwaarde en de schuldrest van de hypothecaire lening, wordt toegevoegd aan het budget.
Bereken de overwaarde van de woning per 1 november 2023.
Bekijk het antwoord
- Berekent de resterende schuld: 119.582 - (1.264,81 - 0,0025 x 119.582) = 118.616,15. (1p)
- Berekent de woningwaarde (480.000 x 1,015 = 487.200) en de overwaarde: 487.200 - 118.616,15 = € 368.583,85. (1p)
Informatiebron 2 De niet vrij opneembare spaarrekening
Bij deze “niet vrij opneembare spaarrekening” kiest u hoelang u uw spaargeld wilt vastzetten, de zogenaamde looptijd. Over uw inleg krijgt u gedurende deze periode een vergoeding die gebaseerd is op een vast percentage samengestelde interest. De interest wordt aan het einde van de looptijd uitgekeerd.
U kunt meerdere keren geld inleggen op uw spaarrekening. Per inleg kunt u te maken krijgen met een ander interestpercentage. Alle inleggen hebben dezelfde einddatum: de einddatum van de gekozen looptijd van de spaarrekening.
Wilt u de spaarrekening voor het einde van de looptijd beëindigen en het gespaarde bedrag opnemen? Dan berekent de bank u een boete van 1% over alle ingelegde bedragen voor elk jaar dat het bedrag nog vast zou moeten staan.
Aan het einde van de looptijd, of eerder bij voortijdig opheffen van de spaarrekening, berekenen we het totaal aan u verschuldigde interestbedrag. Dat wordt dan samen met uw inleggen, maar verminderd met een eventuele boete, aan u overgemaakt.
Vraag 9 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 4. In deze opgave blijven belastingen buiten beschouwing.
De gezamenlijke spaarrekening is een niet vrij opneembare spaarrekening (zie informatiebron 2) met een maximale looptijd van 10 jaar en een einddatum van 1 november 2025. Op deze spaarrekening is twee keer geld ingelegd: op 1 november 2015: € 15.000 tegen een samengestelde interest van 1,8% per jaar; op 1 november 2018: € 10.000 tegen een samengestelde interest van 1,6% per jaar. Anne en Tuan beëindigen op 1 november 2023 de spaarrekening voortijdig en nemen het vrijkomende bedrag na aftrek van de boete op in hun budget.
Bereken het vrijkomende bedrag na aftrek van de boete.
Bekijk het antwoord
- Berekent de waarde van beide inleggen met samengestelde interest: 15.000 x $1{,}018^{8}$ + 10.000 x $1{,}016^{5}$ = 28.127,10. (1p)
- Berekent de boete (0,01 x 2 x (10.000 + 15.000) = 500) en het vrijkomende bedrag: 28.127,10 - 500 = € 27.627,10. (1p)
2023, tijdvak 1: Opgave 6
Vraag 28 2 punten
In deze opgave blijft de btw buiten beschouwing.
Tim en Noor sluiten op 1 januari 2023 een lineaire hypothecaire lening af tegen 4% interest per jaar en een looptijd van 20 jaar. De aflossing vindt per halfjaar plaats op 30 juni en 31 december. Op dezelfde data vindt de betaling van de interest achteraf plaats. Naast de voorwaarden van interestbetaling en aflossing zal de bank aanvullende voorwaarden stellen voor het verstrekken van de hypothecaire lening.
Noem twee aanvullende voorwaarden die een bank zal stellen voor het verstrekken van een hypothecaire lening.
Bekijk het antwoord
- Noemt twee aanvullende voorwaarden, bijvoorbeeld: de hypotheekgever moet voldoende inkomen hebben om de betalingsverplichtingen (aflossing en interest) na te komen; het bedrag van de lening is maximaal een bepaald percentage van de waarde van het onderpand; andere financiële verplichtingen of studieschuld mogen niet te hoog zijn; het aanhouden of openen van een betaalrekening bij de bank die de hypothecaire lening verstrekt; een verplichte verzekering tegen brand- en stormschade (2p)
Vraag 29 2 punten
In deze opgave blijft de btw buiten beschouwing.
Tim en Noor willen in 2023 een vierde boshuisje laten bouwen. De totale bouwkosten bedragen € 100.000. Tim en Noor willen niet meer lenen dan nodig. Ze gebruiken de totale ontvangsten uit de verhuur van de drie boshuisjes in het vierde kwartaal van 2022 voor de financiering van het vierde boshuisje. Voor het resterende bedrag is de bank bereid om een hypothecaire lening te verstrekken.
Tim en Noor sluiten op 1 januari 2023 een lineaire hypothecaire lening af tegen 4% interest per jaar en een looptijd van 20 jaar. De aflossing vindt per halfjaar plaats op 30 juni en 31 december. Op dezelfde data vindt de betaling van de interest achteraf plaats.
Bereken de uitgaven op 30 juni 2023 aan de hypothecaire lening voor het vierde boshuisje van Neude.
Bekijk het antwoord
- Berekent de halfjaarlijkse aflossing: bedrag van de lening (100.000 - 32.340 = 67.660) : 20 = 3.383 per jaar, dus € 1.691,50 per halfjaar (1p)
- Berekent de interest over het eerste halfjaar: 67.660 x 0,04 x 6/12 = € 1.353,20, en de totale uitgaven: 1.691,50 + 1.353,20 = € 3.044,70 (1p)
De ontvangsten van € 32.340 komen uit vraag 27.
2023, tijdvak 2: Basic-Fit
Vraag 2 2 punten
De emissie van aandelen Basic Fit is succesvol geweest: op 1 juli 2021 heeft Basic-Fit 204 miljoen euro opgehaald met de emissie van 6 miljoen nieuwe aandelen. Na de emissie zijn er in totaal 50 miljoen geplaatste aandelen. De nominale waarde van een aandeel Basic Fit bedraagt € 0,06.
Bereken het agio per nieuw geplaatst aandeel dat door de emissie van 1 juli 2021 ontstaat.
Bekijk het antwoord
- Berekent de emissiekoers: 204.000.000 / 6.000.000 = € 34 (1p)
- Berekent het agio per aandeel: 34 - 0,06 = € 33,94 (1p)
2023, tijdvak 2: Zara Brekebeen
Opgavetekst
Informatiebron 2 Informatie over arbeidsongeschiktheidsverzekering via SureThing
Wat heeft u geregeld als u arbeidsongeschikt wordt?
Iedereen wordt wel eens ziek. Dat is vervelend. Het is extra vervelend voor u als u ondernemer bent. Hoe regelt u dan toch een financieel vangnet?
De arbeidsongeschiktheidsverzekering van SureThing is er voor ondernemers die zeker willen zijn van een inkomen. Kunt u niet werken vanwege een ongeval of een ziekte? Dan ontvangt u van SureThing een uitkering.
Voordelen van verzekeren bij SureThing:
- Flexibiliteit: u bepaalt zelf de hoogte van uw uitkering en de looptijd. Op die manier heeft u zelf direct invloed op uw premie. Daarnaast kunt u de verzekering op elk moment aanpassen aan uw situatie.
- Hulp bij re-integratie: we helpen u om zo snel mogelijk te herstellen of passend werk te vinden. We werken samen met verschillende arbeidsdeskundigen en bedrijfsdeskundigen. Kunt u uw beroep echt niet meer uitoefenen? Dan kunt u bij SureThing een loopbaantraject doorlopen.
- Preventie: voorkomen is beter dan genezen. SureThing heeft een advieslijn voor ondernemers. Via de advieslijn kunt u vragen stellen aan onze experts. Zij bespreken de risico’s en kansen in uw vakgebied met u.
Hoe hoog is de brutopremie?
De brutopremie die betaald moet worden voor de arbeidsongeschiktheidsverzekering hangt af van de gewenste hoogte en duur van de uitkering.
Voor een uitkering:
- van 2 jaar is de jaarpremie 4% van de gewenste uitkering per jaar.
- van 5 jaar is de jaarpremie 6% van de gewenste uitkering per jaar.
- tot pensioenleeftijd is de jaarpremie 10% van de gewenste uitkering per jaar.
Belastingvoordeel premie
De premie voor de arbeidsongeschiktheidsverzekering mag als aftrekpost in mindering worden gebracht op het inkomen tegen 35%.
Informatiebron 1 Gegevens uit 2019 ter bepaling van de kosten van de fysiotherapiepraktijk van Zara over 2022
| Kosten | Informatie voor het berekenen |
|---|---|
| interestkosten op hypothecaire lening | geleend bedrag: € 300.000 per 1 juli 2019; jaarlijkse lineaire aflossing voor het eerst op 30 juni 2020; looptijd: 10 jaar; interest: 2% (wordt jaarlijks achteraf betaald op 30 juni) |
| afschrijvingskosten van de inventaris | aanschafprijs inclusief installatie: € 40.000; restwaarde: € 4.000; aangeschaft per: 1 januari 2019; levensduur: 4 jaar; lineaire afschrijving |
| loonkosten | 1 receptiemedewerker; loonkosten over 2019: € 600 bruto per maand, exclusief 8% vakantiegeld en 30% sociale lasten over het brutoloon inclusief vakantiegeld; het brutomaandloon stijgt ieder jaar op 1 januari met 3% ten opzichte van het voorafgaande jaar |
| overige constante kosten | € 6.299,84 per jaar |
| behandelkosten van patiënten (bandages, olie, desinfectiemiddelen, etc.) | € 5 per patiënt, per behandeling |
Vraag 5 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 3. Zara Brekebeen is afgestudeerd als fysiotherapeut en heeft vier jaar in loondienst gewerkt. In 2019 kiest Zara voor het zelfstandig ondernemerschap met als rechtsvorm een eenmanszaak. In de eerste maanden van 2019 huurt ze een praktijkruimte, maar op 1 juli 2019 koopt ze een praktijkruimte. Om haar afspraken in te plannen en patiënten te ontvangen, neemt ze een receptiemedewerker in dienst. Zara realiseert zich dat het verstandig is om iets te regelen in geval van arbeidsongeschiktheid. Na onderzoek vindt zij twee mogelijkheden die als inkomensvoorziening kunnen dienen. Ze kan zich verzekeren bij verzekeringsmaatschappij SureThing of zich aansluiten bij het broodfonds Broodnodig. Zara gaat beide mogelijkheden onderzoeken om een keuze te kunnen maken.
De eerste mogelijkheid is de arbeidsongeschiktheidsverzekering van SureThing. Bij de arbeidsongeschiktheidsverzekering van SureThing kan Zara vooraf de gewenste hoogte van de uitkering en gewenste duur van de uitkering bepalen. Zara kiest een verzekering met een jaarlijkse uitkering: die een uitkeringsduur heeft van 2 jaar; waarvan 97% gebruikt wordt voor de dekking van de totale constante kosten van haar praktijk over 2022; waarvan 3% gebruikt wordt voor het doen van privé-uitgaven over 2022. Op basis van informatiebron 1 en 2 berekent Zara de totale constante kosten van haar praktijk en de verzekeringspremie.
Toon met een berekening aan dat de interestkosten over 2022 van de hypothecaire lening € 4.500 bedragen.
Bekijk het antwoord
- Berekent de interest over 2022 per halfjaar: 240.000 x 0,02 x 0,5 = 2.400 en 210.000 x 0,02 x 0,5 = 2.100 (1p)
- Komt op een totaal van € 4.500 aan interestkosten over 2022 (1p)
Aan het antwoord '240.000 x 0,02 = € 4.800' worden geen scorepunten toegekend, omdat de interest jaarlijks achteraf op 30 juni wordt betaald over het half jaar dat in 2022 valt.
2023, tijdvak 2: Djainy en Jan-Willem
Opgavetekst
huurtoeslag per maand tot een bepaald jaarinkomen
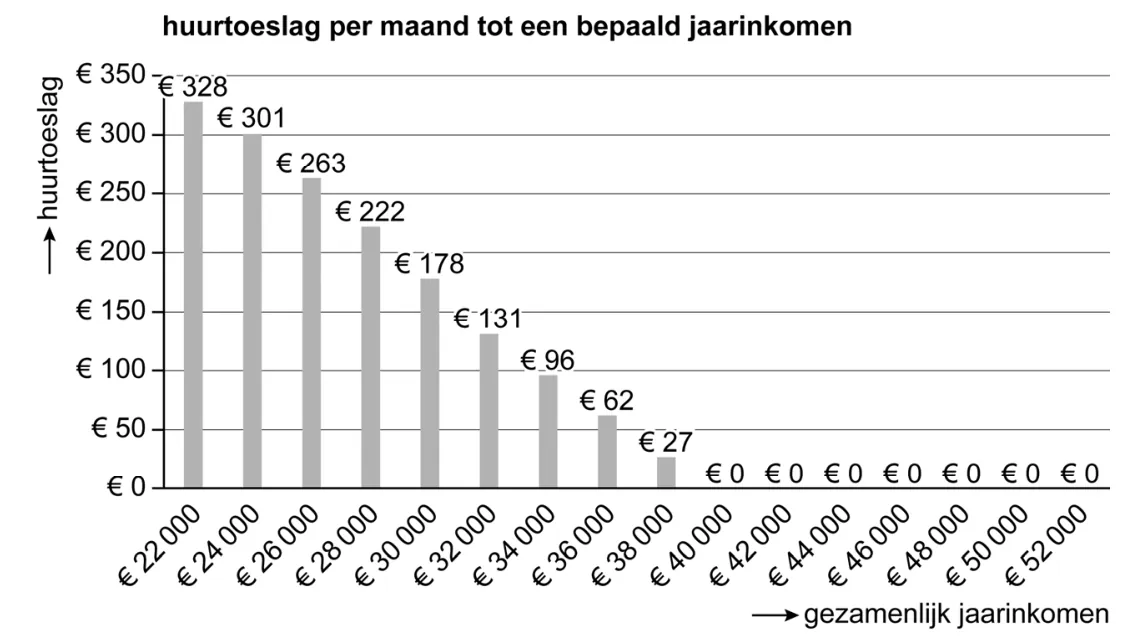
| Gezamenlijk jaarinkomen | Huurtoeslag per maand |
|---|---|
| 22.000 | 328 |
| 24.000 | 301 |
| 26.000 | 263 |
| 28.000 | 222 |
| 30.000 | 178 |
| 32.000 | 131 |
| 34.000 | 96 |
| 36.000 | 62 |
| 38.000 | 27 |
| 40.000 | 0 |
| 42.000 | 0 |
| 44.000 | 0 |
| 46.000 | 0 |
| 48.000 | 0 |
| 50.000 | 0 |
| 52.000 | 0 |
Vraag 12 2 punten
Djainy en Jan-Willem huren in 2022 een appartement voor € 750 per maand. Per 1 januari 2023 gaat de maandhuur met 3% omhoog. Doordat Jan-Willem op 1 januari 2023 in loondienst gaat werken, neemt hun jaarinkomen in 2023 ten opzichte van 2022 toe van € 26.000 tot € 48.000. Dat heeft tot gevolg dat zij hun huurtoeslag verliezen. Per maand stijgen de uitgaven aan huur van Djainy en Jan-Willem hierdoor aanzienlijk. Noot 1: Huurtoeslag is een bijdrage van de Belastingdienst in de huuruitgaven.
Bereken de jaarlijkse huuruitgaven na aftrek van de huurtoeslag in 2022 en 2023 voor Djainy en Jan-Willem.
Bekijk het antwoord
- Berekent de huuruitgaven na aftrek van huurtoeslag in 2022: 12 x (750 - 263) = € 5.844 (1p)
- Berekent de huuruitgaven na aftrek van huurtoeslag in 2023: 12 x 750 x 1,03 = € 9.270 (1p)
In 2022 hoort bij een jaarinkomen van € 26.000 een huurtoeslag van € 263 per maand (grafiek). In 2023 hoort bij een jaarinkomen van € 48.000 geen huurtoeslag. De huur in 2023 is 750 x 1,03 = € 772,50 per maand.
Vraag 13 1 punt
Djainy en Jan-Willem huren in 2022 een appartement voor € 750 per maand. Per 1 januari 2023 gaat de maandhuur met 3% omhoog. Doordat Jan-Willem op 1 januari 2023 in loondienst gaat werken, neemt hun jaarinkomen in 2023 ten opzichte van 2022 toe van € 26.000 tot € 48.000. Dat heeft tot gevolg dat zij hun huurtoeslag verliezen. Per maand stijgen de uitgaven aan huur van Djainy en Jan-Willem hierdoor aanzienlijk. Noot 1: Huurtoeslag is een bijdrage van de Belastingdienst in de huuruitgaven.
Toon met een berekening aan dat de jaarlijkse huuruitgaven na aftrek van huurtoeslag in procenten van het gezamenlijke jaarinkomen in 2023 gedaald zijn ten opzichte van 2022.
Bekijk het antwoord
- Berekent de huuruitgaven als percentage van het jaarinkomen: 2022: $\frac{5.844}{26.000} \times 100\% = 22,48\%$; 2023: $\frac{9.270}{48.000} \times 100\% = 19,31\%$; en concludeert dat dit percentage in 2023 lager is (1p)
De huuruitgaven na aftrek van huurtoeslag zijn in 2022 € 5.844 (van een jaarinkomen van € 26.000) en in 2023 € 9.270 (van een jaarinkomen van € 48.000), zie vraag 12.
Vraag 14 2 punten
Djainy en Jan-Willem huren in 2022 een appartement voor € 750 per maand. Per 1 januari 2023 gaat de maandhuur met 3% omhoog. Doordat Jan-Willem op 1 januari 2023 in loondienst gaat werken, neemt hun jaarinkomen in 2023 ten opzichte van 2022 toe van € 26.000 tot € 48.000. Dat heeft tot gevolg dat zij hun huurtoeslag verliezen. Per maand stijgen de uitgaven aan huur van Djainy en Jan-Willem hierdoor aanzienlijk.
Mede door de stijging van de huuruitgaven in 2023 gaan Djainy en Jan-Willem in het najaar van 2022 op zoek naar een koopwoning. In een rustige wijk staat een woning te koop met een vraagprijs van € 245.000. Gezien de voorwaarden die de bank stelt, zullen ze volgens de hypotheekadviseur het huis alleen kunnen kopen als ze spaargeld inbrengen. Bij het verstrekken van de hypothecaire lening stelt de bank voorwaarden aan hun inkomen en aan de waarde van de koopwoning.
Leg voor elk van de twee voorwaarden uit hoe de bank daarmee haar risico beperkt.
Bekijk het antwoord
- Voorwaarde inkomen: het inkomen moet hoog genoeg zijn om de betaling van interest en aflossing aan de bank te kunnen doen; de geldverstrekker eist zekerheid omtrent het inkomen (1p)
- Voorwaarde waarde woning: de schuld mag een maximaal percentage zijn van de woningwaarde (schuldmarktwaarde); bij (gedwongen) verkoop moet het onderpand voldoende waard zijn om de restschuld af te lossen (1p)
Het eerste punt gaat over de voorwaarde aan het inkomen, het tweede over de voorwaarde aan de waarde van de koopwoning. Zonder uitleg van het risico krijgt de leerling geen punt voor die voorwaarde.
maximale hypothecaire lening op basis van het jaarinkomen
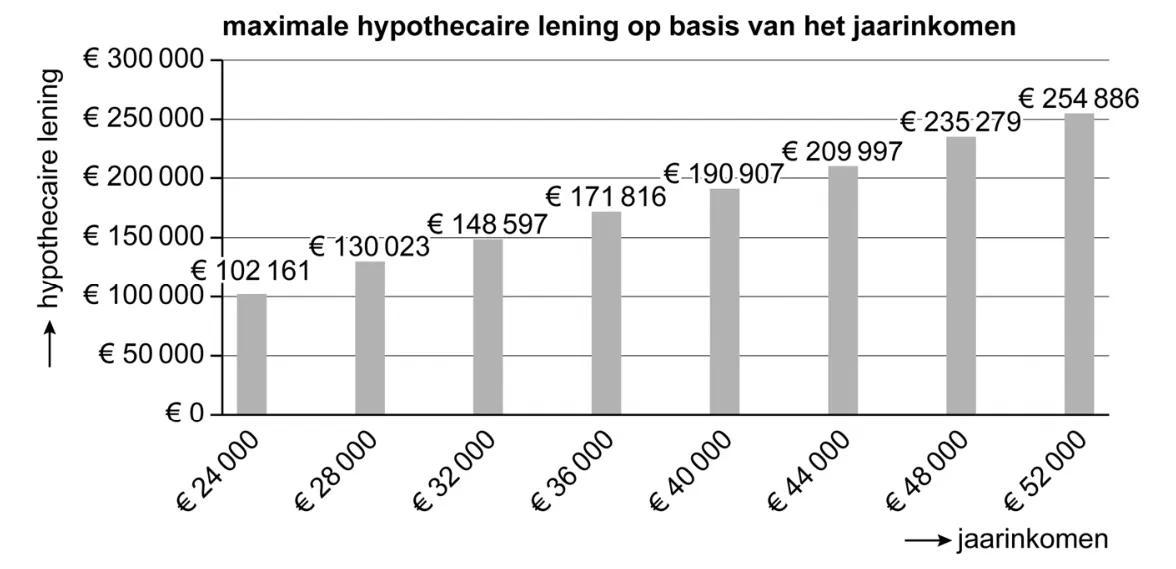
| Jaarinkomen | Maximale hypothecaire lening |
|---|---|
| 24.000 | 102.161 |
| 28.000 | 130.023 |
| 32.000 | 148.597 |
| 36.000 | 171.816 |
| 40.000 | 190.907 |
| 44.000 | 209.997 |
| 48.000 | 235.279 |
| 52.000 | 254.886 |
maandelijkse annuïteit van de hypothecaire lening
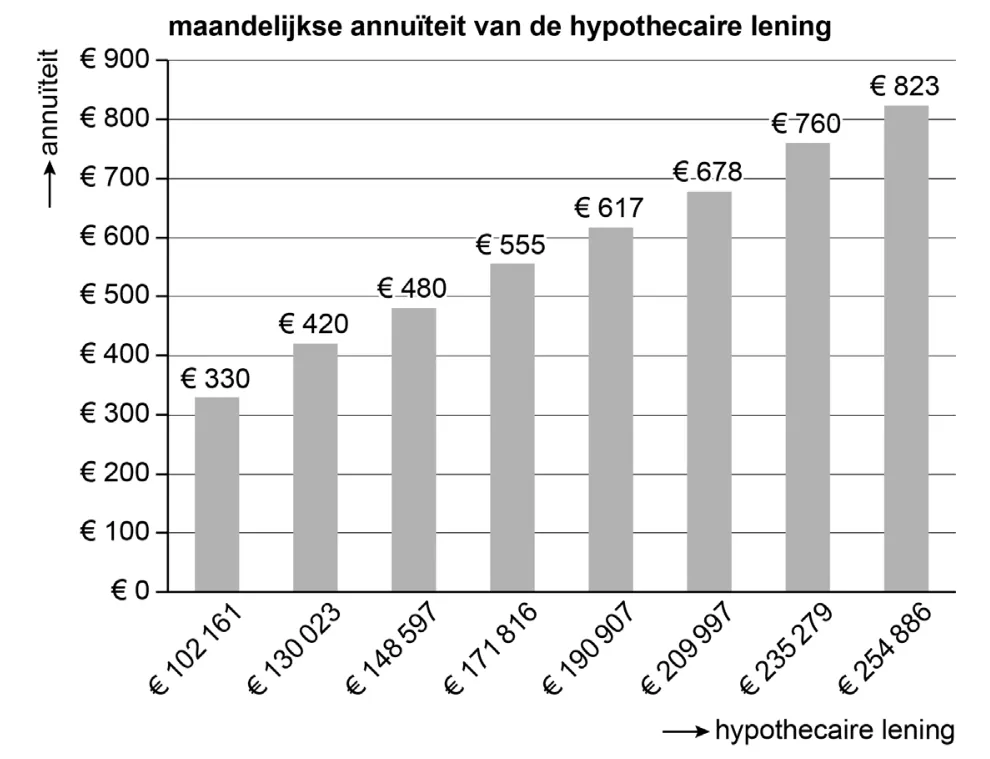
| Hypothecaire lening | Annuïteit per maand |
|---|---|
| 102.161 | 330 |
| 130.023 | 420 |
| 148.597 | 480 |
| 171.816 | 555 |
| 190.907 | 617 |
| 209.997 | 678 |
| 235.279 | 760 |
| 254.886 | 823 |
Vraag 15 1 punt
Djainy en Jan-Willem huren in 2022 een appartement voor € 750 per maand. Per 1 januari 2023 gaat de maandhuur met 3% omhoog. Doordat Jan-Willem op 1 januari 2023 in loondienst gaat werken, neemt hun jaarinkomen in 2023 ten opzichte van 2022 toe van € 26.000 tot € 48.000. Dat heeft tot gevolg dat zij hun huurtoeslag verliezen. Per maand stijgen de uitgaven aan huur van Djainy en Jan-Willem hierdoor aanzienlijk.
Mede door de stijging van de huuruitgaven in 2023 gaan Djainy en Jan-Willem in het najaar van 2022 op zoek naar een koopwoning. In een rustige wijk staat een woning te koop met een vraagprijs van € 245.000. Volgens de makelaar zal de door een deskundige bepaalde waarde van de koopwoning hoog genoeg zijn. De maximale hoogte van de hypothecaire lening hangt in dit geval af van hun inkomen. Bij deze maximale hypothecaire lening zullen in 2023 de maandelijkse uitgaven van kopen volgens de hypotheekadviseur ongeveer gelijk zijn aan de maandelijkse uitgaven van blijven huren. In onderstaande grafieken is een en ander weergegeven. Het betreft hier een annuïteitenlening met een interest van 1,03% per jaar.
Toon aan dat in 2023 de uitgaven per maand van kopen bij de maximale hypothecaire lening minder dan € 15 verschillen van de maandelijkse uitgaven van huren.
Bekijk het antwoord
- Toont aan dat de maandelijkse uitgaven van kopen (annuïteit € 760 bij een lening van € 235.279) en van huren (9.270 / 12 = € 772,50) minder dan € 15 verschillen: 772,50 - 760 = € 12,50 (1p)
De waarden zijn afgelezen uit de twee grafieken bij een jaarinkomen van € 48.000: maximale lening € 235.279 en annuïteit € 760 per maand. De huur in 2023 is 12 x € 772,50 = € 9.270 per jaar, dus € 772,50 per maand. Het verschil is € 12,50.
Vraag 16 1 punt
De hypotheekadviseur merkt op dat kopen een belastingvoordeel oplevert, waardoor een huis kopen nog aantrekkelijker is dan huren.
Van welke belastingregeling kunnen Djainy en Jan-Willem profiteren wanneer ze een huis kopen?
Bekijk het antwoord
- Noemt de hypotheekrenteaftrek (de interestlasten van de hypothecaire lening mogen in mindering worden gebracht op het bruto inkomen) (1p)
Vraag 17 3 punten
Djainy en Jan Willem besluiten om de woning voor € 245.000 te kopen. Een ander voordeel van kopen is volgens de hypotheekadviseur de vermogensopbouw. De vermogensopbouw bij een eigen huis ontstaat door aflossingen op de hypothecaire lening en een eventuele waardestijging van het huis. Uitgaande van de maximale hypothecaire lening en een interest van 1,03% per jaar zijn de interestkosten in de eerste 5 jaar € 11.254,80. De maximale hypothecaire lening en de bijbehorende maandelijkse annuïteit van € 760 zijn af te lezen uit de grafieken bij vraag 15. De waardestijging van de koopwoning van € 245.000 zal de eerste 5 jaar gemiddeld 5% per jaar zijn ten opzichte van het voorafgaande jaar.
Bereken de totale vermogensopbouw in de eerste 5 jaar als gevolg van het kopen van de woning. Ga hierbij uit van de aannames van de hypotheekadviseur.
Bekijk het antwoord
- Berekent de daling van de schuld: 60 x 760 - 11.254,80 = € 34.345,20 (1p)
- Berekent de waardestijging van de woning: 245.000 x 1,05^5 - 245.000 = € 67.688,98 (1p)
- Berekent de totale vermogensopbouw: 34.345,20 + 67.688,98 = € 102.034,18 (1p)
Het correctievoorschrift schrijft de waardestijging als '245.000 x 1,055 - 245.000'. Dat is een tikfout: de juiste factor is 1,05 tot de vijfde macht (1,2763), wat € 67.688,98 oplevert. Het antwoord van € 102.034,18 klopt. Daling van de schuld: 60 maanden x € 760 - € 11.254,80 = € 34.345,20.
2022, tijdvak 1: Opgave 3
Opgavetekst
Informatiebron 3 Gegevens voor het tweede halfjaar 2020
Verkochte menu's en omzet per kwartaal
| aantal verkochte menu's (in zowel derde als vierde kwartaal) | omzet (in zowel derde als vierde kwartaal) | |
|---|---|---|
| restaurant | 1.950 | € 117.000 |
| private dining | 550 | € 37.400 |
| bezorgen | 2.600 | € ………… |
Inzet van personeel
De constante loonkosten bleven per kwartaal gelijk, omdat het overtollige personeel werd ingezet als bezorger.
Verpakkingskosten
De verpakkingskosten bleven € 2,50 per bezorgd menu.
Online cursus: coronasafe in de horeca
Restaurant de Waal is lid van de branchevereniging en hoorde van de online cursus 'coronasafe in de horeca' voor het bevorderen van de veiligheid in het restaurant. Van alle personeelsleden werd gevraagd aan de cursus deel te nemen. Alle personeelsleden maakten hier gebruik van.
| totale kosten cursus per onderneming: niet-leden van de branchevereniging | totale kosten cursus per onderneming: leden van de branchevereniging | duur | |
|---|---|---|---|
| cursus coronasafe in de horeca | € 750 | € 675 | 6 weken |
Vergoeding online systeem
Restaurant De Waal gebruikte vanaf 1 juli 2020 tegen betaling een online systeem. Dit systeem regelt de online reserveringen, tafelbezetting, bezorgbestellingen en betalingen. De vergoeding voor het gebruik van het online systeem bedraagt € 2.600 per jaar. Daarnaast zijn de kosten hiervoor € 0,25 per verkocht menu. Alle menu's worden verkocht via dit online systeem.
Vraag 13 2 punten
Douwe Egberts NV is een van oorsprong Nederlands bedrijf dat handelt in koffie en thee. Vanwege overname- en uitbreidingsplannen wil Douwe Egberts vermogen aantrekken. Vermogen kan onderhands of openbaar aangetrokken worden. Geef een voordeel en een nadeel voor een onderneming van het openbaar aantrekken van vermogen ten opzichte van het onderhands aantrekken van vermogen.
Bekijk het antwoord
- Noemt een voordeel: bij openbaar aantrekken zijn er meer mogelijke kredietgevers, dus kan er een hoger bedrag worden opgehaald (1p)
- Noemt een nadeel: de kosten bij het openbaar aantrekken van vermogen zijn hoger dan bij het onderhands aantrekken, of de concurrentie kan zien dat er vermogen wordt aangetrokken (1p)
2022, tijdvak 1: Opgave 4
Opgavetekst
Twee opties voor een vaatwasser
| prijs bij contante betaling | koop op afbetaling | huren | |
|---|---|---|---|
| optie a): online warenhuis | € 700 | Het maandelijkse termijnbedrag is afhankelijk van de gekozen looptijd (noot 1) | niet mogelijk |
| optie b): Coolblue ('alles voor een glimlach') | € 700 | niet mogelijk | Het huurbedrag per maand is € 26. Minimale huurperiode is 12 maanden. Daarna kan maandelijks worden opgezegd en neemt Coolblue het artikel terug. (noot 2) |
noot 1: Bij een looptijd van bijvoorbeeld 12 maanden is het maandelijkse termijnbedrag € 61,37. Bij de maximale looptijd van 58 maanden is het maandelijkse termijnbedrag € 15,09. In alle gevallen geldt een interest van 0,79% per maand.
noot 2: Bij huren sluit de klant een abonnement af. Het artikel wordt gratis door Coolblue afgeleverd en geplaatst. Wanneer het artikel kapot is, wordt het gratis gerepareerd of vervangen door een nieuw artikel. Bij verhuizen kan de klant het artikel gratis laten meeverhuizen door Coolblue. Het abonnement is overdraagbaar op anderen, wat voor studenten in een studentenhuis handig kan zijn wanneer zij klaar zijn met de studie.
Uitspraken van de studenten
Irene: 'Alle kredieten die iemand heeft, worden geregistreerd bij Bureau Krediet Registratie (BKR) in Tiel en dat kan nadelige consequenties hebben als je later voor de aankoop van een huis een hypothecaire lening wil afsluiten. Ik heb daarom een voorkeur voor één van deze twee opties.'
Sam: 'Wanneer je koopt op afbetaling zijn de kredietkosten over de gehele looptijd bij de keuze voor 58 maanden meer dan 4 keer zo hoog als bij de keuze voor 12 maanden.'
Yacien: 'De restschuld bij koop op afbetaling neemt snel af. Elke maand stijgt het aflossingsbestanddeel in de annuïteit en na twee maanden is de restschuld al minder dan € 600.'
Vraag 16 2 punten
Student Yacien onderzoekt koop op afbetaling of huren van een vaatwasser. Irene zegt: 'Alle kredieten die iemand heeft, worden geregistreerd bij Bureau Krediet Registratie (BKR) in Tiel en dat kan nadelige consequenties hebben als je later voor de aankoop van een huis een hypothecaire lening wil afsluiten. Ik heb daarom een voorkeur voor één van deze twee opties.' Voor welke optie zal Irene een voorkeur hebben als ze later een huis wil kopen? Licht het antwoord toe.
Bekijk het antwoord
- Kiest het huren van een abonnement (optie b: Coolblue) (1p)
- Licht toe dat huren (anders dan koop op afbetaling) geen vorm van krediet is en niet bij BKR wordt geregistreerd (1p)
Het tweede scorepunt wordt alleen toegekend als het eerste scorepunt is behaald.
Vraag 17 2 punten
Sam zegt: 'Wanneer je koopt op afbetaling zijn de kredietkosten over de gehele looptijd bij de keuze voor 58 maanden meer dan 4 keer zo hoog als bij de keuze voor 12 maanden.' Controleer met een berekening of de uitspraak van Sam juist is.
Bekijk het antwoord
- Berekent de kredietkosten bij 58 maanden (58 x 15,09 - 700) en bij 12 maanden (12 x 61,37 - 700) (1p)
- Komt tot een verhouding van ongeveer 4,81 en concludeert dat de uitspraak van Sam juist is (1p)
Kredietkosten bij 58 maanden: 58 x 15,09 - 700 = 175,22; bij 12 maanden: 12 x 61,37 - 700 = 36,44; de verhouding is 175,22 / 36,44 = 4,81, dus de uitspraak is juist. Voor elke gemaakte fout wordt 1 scorepunt in mindering gebracht. Voor het antwoord (58 x 15,09) / (12 x 61,37) = 1,19 dus de uitspraak is onjuist wordt 1 scorepunt toegekend.
Vraag 18 2 punten
Bij koop op afbetaling met een looptijd van 12 maanden is het maandelijkse termijnbedrag € 61,37 en geldt een interest van 0,79% per maand. Yacien zegt: 'De restschuld bij koop op afbetaling neemt snel af. Elke maand stijgt het aflossingsbestanddeel in de annuïteit en na twee maanden is de restschuld al minder dan € 600.' Controleer met een berekening of de uitspraak van Yacien juist is bij koop op afbetaling met een looptijd van 12 maanden.
Bekijk het antwoord
- Berekent de aflossing in de eerste en tweede maand (55,84 en 56,28) en de restschuld na twee maanden (587,88) (1p)
- Concludeert dat de restschuld na twee maanden minder dan € 600 is, dus de uitspraak van Yacien is juist (1p)
Aflossing eerste maand: 61,37 - 0,0079 x 700 = 55,84; aflossing tweede maand: 61,37 - 0,0079 x (700 - 55,84) = 56,28; restschuld na 2 maanden 700 - 55,84 - 56,28 = 587,88 < 600, dus de uitspraak is juist. Voor het antwoord 'restschuld na 2 maanden = 700 - 2 x 61,37 = 577,26' worden geen scorepunten toegekend.
2022, tijdvak 2: Opgave 2
Vraag 9 2 punten
Op de banklening wordt met behulp van maandelijkse annuïteiten op de laatste dag van elke maand achteraf afgelost. De interest is 0,5% per maand. De bedragen op de liquiditeitsbegroting zijn afgerond op hele euro’s. Bereken het bedrag dat in mei 2020 op de liquiditeitsbegroting bij interest (letter c) en aflossing (letter d) moet worden ingevuld. Rond beide bedragen af op hele euro’s. De banklening was op 1 maart 2020 15.999; in maart is de interest 80 en de aflossing 326, in april is de interest 78 en de aflossing 328.
Bekijk het antwoord
- Berekent de interest in mei: 0,005 x (15.999 - 326 - 328) = 76,72, afgerond 77 (1p)
- Berekent de aflossing in mei: (326 + 80) - 77 = € 329 (1p)
2022, tijdvak 2: Opgave 5
Vraag 23 2 punten
Vanwege de gevolgen voor liquiditeit en solvabiliteit geeft Fastned voor de financiering van haar investeringen de voorkeur aan een aandelenemissie in plaats van een emissie van obligaties. Leg de voorkeur van Fastned uit. Betrek zowel liquiditeit als solvabiliteit en zowel aandelenemissie als emissie van obligaties in het antwoord.
Bekijk het antwoord
- Legt de voorkeur uit voor de liquiditeit: bij aandelen hoeft alleen dividend te worden betaald als de winst dat toelaat, terwijl bij obligaties altijd interest moet worden betaald; of: obligaties moeten worden afgelost, aandelen hoeven niet te worden teruggekocht (1p)
- Legt de voorkeur uit voor de solvabiliteit: een emissie van aandelen verbetert de solvabiliteit, want het eigen vermogen neemt toe, terwijl een emissie van obligaties de solvabiliteit verslechtert, want het vreemd vermogen neemt toe (1p)
Per onderdeel één punt: liquiditeit en solvabiliteit. Voor liquiditeit telt één van de twee argumenten.
Vraag 24 2 punten
Fastned geeft per 1 november 2019 obligaties uit. Het prospectus vermeldt een doelbedrag van in totaal € 135.000.000. De obligaties hebben een nominale waarde van € 500 per stuk en geven 6% enkelvoudige interest per jaar. De koers waartegen de obligaties worden geëmitteerd is 100%. Beleggers schrijven voor 80% in op de emissie. De emissie gaat door. Bereken de interestkosten van deze obligatielening over het jaar 2019.
Bekijk het antwoord
- Berekent de interestkosten over 2019: 0,80 x 135.000.000 x 0,06 x 2/12 = € 1.080.000 (2p)
Voor elke fout wordt 1 scorepunt in mindering gebracht. De interest is over november en december, dus 2 van de 12 maanden: 0,80 x 135.000.000 x 0,06 x 2/12 = € 1.080.000.
Informatiebron 5 Informatie over het aandeel Fastned
Vóór de emissie van 22 april 2020
Vóór de emissie van 22 april 2020 zijn er 14,800.000 geplaatste aandelen met een nominale waarde van € 0,01 per aandeel.
Beursinformatie Fastned op de dag vóór de emissie (21 april 2020)
Op 21 april 2020 was de koers van het aandeel Fastned bij sluiting van de beurs € 9,39. Er zijn die dag slechts 3.485 aandelen Fastned verhandeld op de beurs.
Vraag 27 2 punten
Factor c: op de dag voor de emissie wordt met spanning gekeken naar de beursinformatie (informatiebron 5) over het aandeel Fastned. Binnen de directie wordt de kans op een succesvolle aandelenemissie verschillend ingeschat. Zal Fastned in staat zijn om op 22 april 2020 tegen een koers van € 9 voor een totaalbedrag van € 27 miljoen aan aandelen te plaatsen? Geef een argument voor en een argument tegen.
Bekijk het antwoord
- Noemt een argument voor slagen van de emissie, bijvoorbeeld: de emissiekoers van € 9 ligt onder de beurskoers van 21 april (€ 9,39) (1p)
- Noemt een argument tegen slagen van de emissie, bijvoorbeeld: er is weinig belangstelling (beperkte handel op 21 april, 3 miljoen aandelen te plaatsen); beleggers vrezen voor koersdaling of winstverwatering (1p)
Voorbeelden van een argument voor: de emissiekoers ligt onder de beurskoers van 21 april; of op 21 april is de handel beperkt (3.485 aandelen), beleggers wachten af en willen inschrijven op de emissie. Voorbeelden van een argument tegen: er is weinig belangstelling bij beleggers (beperkte handel en er moeten 3 miljoen aandelen worden geplaatst); beleggers vrezen voor een koersdaling of winstverwatering (het aantal geplaatste aandelen stijgt met 20,2%).
Vraag 28 3 punten
Welke drie balansposten veranderen er op de balans van Fastned en met welke bedragen wanneer de emissie zou zijn uitgevoerd en de emissieopbrengst van € 27 miljoen wordt behaald (zie informatiebron 5)? Vermeld ook of er sprake is van een toename of een afname van deze drie balansposten. Vóór de emissie zijn er 14.800.000 geplaatste aandelen met een nominale waarde van € 0,01. De emissie is tegen een koers van € 9 per aandeel.
Bekijk het antwoord
- Noemt de toename van het geplaatste kapitaal: 3.000.000 x 0,01 = € 30.000 (1p)
- Noemt de toename van de agioreserve: 3.000.000 x (9 - 0,01) = € 26.970.000 (1p)
- Noemt de toename van de liquide middelen (bank): € 27.000.000 (1p)
Het aantal nieuwe aandelen is 27.000.000 / 9 = 3.000.000. De drie posten: geplaatst kapitaal (3.000.000 x 0,01 = € 30.000), agioreserve (3.000.000 x (9 - 0,01) = € 26.970.000) en liquide middelen (€ 27.000.000).
2022, tijdvak 3: Opgave 2
Opgavetekst
Informatiebron 2 De marge op rookwaren
In 2020 verwacht Gerrit een omzet van € 148.200 op rookwaren te behalen, wat een daling is van 35% ten opzichte van 2019. Hij gaat hierbij uit van eenzelfde verkoopprijs in 2020 als in 2019, namelijk € 6 exclusief btw per pakje.
De totale marge die Gerrit op de pakjes rookwaren ontvangt, is afhankelijk van het aantal pakjes dat hij verkoopt:
| Aantal pakjes per jaar | Ontvangen marge exclusief btw per pakje in euro's |
|---|---|
| tot en met 25.000 | 0,26 |
| 25.001 - 35.000 | 0,28 |
| 35.001 - 45.000 | 0,30 |
| 45.001 en meer | 0,32 |
Vraag 10 1 punt
Gerrit gaat in op het voorstel als er na liquidatie voldoende liquide middelen zijn om twee jaar financieel te overbruggen (€ 900 per maand). Vergoeding van de boekwaarde van de inventaris en interne verbouwing per 1 januari 2020. Bereken het bedrag dat Gerrit op 1 januari 2020 van de verhuurder van het winkelpand voor de verbouwing en inventaris van zijn winkel zal kunnen ontvangen.
Bekijk het antwoord
- Berekent de boekwaarde van de verbouwing en inventaris op 31 december 2019: 20.325 − 1.325 = € 19.000 (1p)
Vraag 13 2 punten
Toon met een berekening aan of Gerrit op het voorstel van de eigenaar van het winkelpand zal ingaan. Eis van Gerrit: na liquidatie op 1 januari 2020 moeten er voldoende liquide middelen zijn om de twee jaar tot aan zijn pensioen te overbruggen, met € 900 per maand. Vul hiertoe de uitwerkbijlage die bij deze vraag hoort volledig in: liquide middelen 31 december 2019 voor liquidatie (8.980); ontvangsten: boekwaarde verbouwing en inventaris (vraag 10), voorraden, debiteuren en vooruitbetaalde huur (vraag 11); uitgaven (vraag 12); liquide middelen 1 januari 2020 na liquidatie; en de conclusie: Gerrit gaat wel/niet in op het voorstel, want ...
Bekijk het antwoord
- Berekent de liquide middelen op 1 januari 2020 na liquidatie: 8.980 + 19.000 + 13.930 − 19.530 = € 22.380 (1p)
- Conclusie: Gerrit gaat wel in op het voorstel, want 22.380 / 24 maanden = 932,50 > 900 (1p)
2022, tijdvak 3: Opgave 3
Opgavetekst
Interestuitgaven aan de bank in 2019
| Maand | Interestuitgaven aan de bank in euro's |
|---|---|
| januari | 810,00 |
| februari | 807,75 |
| maart | 805,50 |
| april | 803,25 |
| mei | 801,00 |
| juni | 798,75 |
| juli | 796,50 |
| augustus | 794,25 |
| september | 792,00 |
| oktober | 789,75 |
| november | 787,50 |
| december | 785,25 |
| totaal 2019 | 9.571,50 |
Interestuitgaven aan de bank in euro's als gevolg van de hypothecaire lening van Micran
Vraag 14 2 punten
Op 1 januari 2019 heeft Micran een huis gekocht. Hij heeft bij de bank een hypothecaire lening afgesloten van € 270.000 met een looptijd van 360 maanden. De interest is 0,3% per maand en wordt tegelijkertijd met de aflossing aan het einde van elke maand betaald. Voor 2019 zijn de interestuitgaven van Micran aan de bank als gevolg van de hypothecaire lening gegeven (zie bron). Micran had bij het afsluiten van de hypothecaire lening de keuze uit een hypothecaire lening met lineaire aflossing en een hypothecaire lening met aflossing op basis van annuïteiten. Toon met een berekening aan dat Micran gekozen heeft voor een hypothecaire lening met lineaire aflossing.
Bekijk het antwoord
- Toont met een berekening aan dat de lening lineair is afgelost. Bij lineaire aflossing is de maandelijkse aflossing 270.000 / 360 = 750 en de interest in de tweede maand 0,3% x (270.000 − 750) = € 807,75. Of: de interestbetalingen dalen elke maand met een gelijk bedrag (€ 2,25), en dat is alleen het geval bij lineaire aflossing en niet bij een annuïteitenlening. (2p)
Vraag 15 2 punten
Met het oog op de klimaatdoelstellingen worden woningen steeds vaker verduurzaamd. Micran wil zijn huis ook verduurzamen. Voor de financiering van de investering in isolatie en warmtepomp denkt hij een bedrag van € 15.000 nodig te hebben. Daarvoor wil hij zijn hypothecaire lening verhogen. De bank is alleen onder bepaalde voorwaarden hiertoe bereid. Geef twee voorwaarden die de bank kan stellen om akkoord te gaan met het verhogen van de hypothecaire lening voor Micran.
Bekijk het antwoord
- Noemt een voorwaarde, bijvoorbeeld: de waarde van het onderpand (de woning) moet door de verduurzaming voldoende meestijgen (1p)
- Noemt een tweede, andere voorwaarde, bijvoorbeeld: het maandinkomen van Micran is hoog genoeg voor de extra aflossingen en interestbetalingen, of er is nog voldoende overwaarde (1p)
2022, tijdvak 3: Opgave 5
Opgavetekst
Informatiebron 4 Sparen en lenen voor studeren: De Groeirekening van RegioBank
Sparen voor uw (klein)kind
Alle kinderen hebben dromen: kleine en grote toekomstdromen. Wat gaat uw kind doen als het groot is? Met de Groeirekening helpt u de dromen van uw kind waarmaken.
Terwijl uw kind opgroeit, zet u een mooi bedrag opzij. De Groeirekening levert een samengestelde interest van 0,4% per jaar op. De interest wordt aan het eind van elk jaar bijgeschreven.
Looptijd
Op de achttiende verjaardag van uw kind stopt de Groeirekening. Tussentijdse opnames zijn niet mogelijk. Het saldo van de Groeirekening wordt op dat moment op de gewone spaarrekening van uw kind gestort. Over het saldo op deze gewone spaarrekening wordt 0,2% samengestelde interest per jaar vergoed. De interest wordt aan het eind van elk jaar bijgeschreven.
Het studievoorschot van DUO
Bij DUO (Dienst Uitvoering Onderwijs) kunnen studenten terecht voor een studievoorschot. Het gaat om een lening met een interestpercentage van 0,12% per jaar (samengestelde interest) en een looptijd van maximaal 35 jaar. Na het beëindigen van de studie stopt de mogelijkheid om verder te lenen bij DUO en moet na 2 jaar gestart worden met terugbetalen van de lening, maar het mag ook eerder. In de 2 jaar dat nog niet wordt terugbetaald, blijft de interest verder doorlopen en stijgt het studievoorschot.
Vraag 22 1 punt
Omdat Adnane tijdens zijn studie meer geld uitgaf dan dat hij met zijn bijbaantje in de horeca verdiende, moest hij gebruikmaken van het opgebouwde saldo van zijn spaarrekening of van een studievoorschot bij DUO (zie informatiebron 4). Adnane koos ervoor om gebruik te maken van een studievoorschot in plaats van zijn opgebouwde saldo op de spaarrekening. Geef een financiële reden waarom Adnane gebruik heeft gemaakt van een studievoorschot in plaats van het opgebouwde saldo op de spaarrekening aan te spreken.
Bekijk het antwoord
- Noemt dat over het saldo op de spaarrekening meer interest (0,2%) wordt vergoed dan de interest (0,12%) die over het studievoorschot wordt betaald (1p)
Vraag 23 1 punt
Adnane is op 1 september 2019 afgestudeerd en heeft toen direct een baan gevonden als verkoper bij Brugman bv. Pas na 2 jaar, vanaf 1 september 2021, begint hij met terugbetalen van zijn studievoorschot. Het opgebouwde studievoorschot van Adnane bedraagt op het moment van terugbetalen € 10.525,22. Bereken het opgebouwde studievoorschot bij het afstuderen van Adnane op 1 september 2019.
Bekijk het antwoord
- Berekent het opgebouwde studievoorschot bij het afstuderen: 10.525,22 / $1{,}0012^{2}$ = € 10.500 (1p)
Informatiebron 6 Maximale financieringslast volgens Nibud
Stap 1: totale maximale financieringslast
In het schema hieronder is te zien hoeveel procent van het bruto-inkomen per maand mag worden uitgegeven aan alle leningen (noot 1) bij elkaar, bij een gegeven interestpercentage van een hypothecaire lening en een gegeven bruto-inkomen inclusief toeslagen.
noot 1: bijvoorbeeld hypothecaire lening, studievoorschot, doorlopend krediet, etc.
| Bruto-inkomen per jaar inclusief vakantietoeslag | 1,0-1,5% | 1,5-2,0% | 2,0-2,5% | 2,5-3,0% | 3,0-3,5% |
|---|---|---|---|---|---|
| minder dan 27.000 | 11,0% | 11,5% | 12,0% | 12,5% | 13,0% |
| 27.000 | 16,0% | 17,0% | 18,0% | 19,5% | 20,5% |
| 28.000 | 16,5% | 17,5% | 18,5% | 20,0% | 21,0% |
| 29.000 | 16,5% | 18,0% | 19,0% | 20,0% | 21,5% |
| 30.000 | 17,0% | 18,5% | 19,5% | 21,0% | 22,0% |
| 31.000 | 17,5% | 19,0% | 20,0% | 21,5% | 23,0% |
| 32.000 | 18,0% | 19,0% | 20,0% | 21,5% | 23,0% |
Hierbij is het interestpercentage over de hypothecaire lening (kolommen) en de totale maximale financieringslast in procenten van het bruto-inkomen per maand inclusief toeslagen (cellen).
Stap 2: maximale financieringslast per maand bij hypothecaire lening
Dit gebeurt op de volgende wijze:
bruto-inkomen per maand inclusief vakantietoeslag x financieringslastpercentage = € ...
studievoorschot bij afstuderen x 0,45% = € ... -
maximale financieringslast per maand bij hypothecaire lening = € ...
Stap 3: maximale hypothecaire lening
Op basis van de maximale financieringslast voor de hypothecaire lening per maand en het interestpercentage kan in onderstaande tabel worden afgelezen hoe hoog de maximale hypothecaire lening mag zijn.
| Maximale financieringslast per maand in € | 1,25% | 1,75% | 2,25% | 2,75% | 3,25% |
|---|---|---|---|---|---|
| 328 - 375 | 108.026 | 107.070 | 105.953 | 107.473 | 105.984 |
| 375 - 422 | 115.528 | 114.301 | 112.929 | 114.312 | 112.590 |
| 422 - 470 | 119.654 | 121.766 | 120.123 | 118.394 | 119.388 |
| 470 - 516 | 127.531 | 129.464 | 127.536 | 128.600 | 126.377 |
| 516 - 563 | 135.658 | 137.395 | 135.166 | 136.051 | 136.525 |
| 563 en hoger | 144.035 | 141.827 | 139.526 | 140.440 | 140.929 |
De kolommen zijn het interestpercentage op de hypothecaire lening; de cellen zijn de maximale hypothecaire lening in €.
Bron: Nibud (aangepast)
Vraag 25 3 punten
Vervolgens wordt op basis van een schema van het Nibud (zie informatiebron 6) de maximale financieringslast berekend. Bereken de maximale financieringslast van de 2,25% hypothecaire lening in euro's per maand voor Adnane (zie stap 2 uit informatiebron 6). Adnane wil per 1 september 2021 een woning kopen van € 130.000. Zijn salaris bedraagt € 2.392 bruto per maand, de vakantietoeslag is 8% van het brutojaarsalaris en het studievoorschot bij afstuderen is € 10.500.
Bekijk het antwoord
- Berekent het brutojaarsalaris: 2.392 x 12 x 1,08 = € 31.000 (1p)
- Noemt dat bij dit inkomen en een interestpercentage van 2,25% hoort een financieringslast van 20% (1p)
- Berekent de maximale financieringslast per maand: (31.000 x 20%) / 12 − 0,0045 x 10.500 = € 469,42 (1p)
Vraag 26 2 punten
Adnane wil een woning van € 130.000 kopen en die financieren met een hypothecaire lening van 2,25%. Lukt het Adnane om de aankoop van de woning volledig te financieren met een hypothecaire lening? Motiveer het antwoord (zie stap 3 uit informatiebron 6).
Bekijk het antwoord
- Noemt dat de maximale financieringslast van € 469,42 in de klasse 422 - 470 valt en dat de maximale hypotheek bij 2,25% dan € 120.123 is (1p)
- Concludeert dat dit minder is dan de koopprijs van de woning (€ 130.000), dus dat Adnane het huis niet volledig met de hypothecaire lening kan financieren (1p)
Als de financieringslast naar boven is afgerond, geen scorepunt toekennen voor de eerste deelscore.
2021, tijdvak 1: Opgave 4
Opgavetekst
Woningwaarde en hypothecaire schuld van Edo en Jesse
| Jaar | Woningwaarde | Hypothecaire schuld |
|---|---|---|
| 2019 | 365.000 | 360.000 |
| 2020 | 372.300 | 351.175 |
| 2021 | 379.746 | 342.197 |
Vraag 18 2 punten
Edo en Jesse hebben op 1 januari 2019 een woning gekocht zonder Nationale Hypotheek Garantie (NHG). W. Assuur heeft Edo en Jesse bij de keuze van een geschikte hypothecaire lening geholpen. Zij heeft hen onder andere gewezen op twee aflossingsvormen: lineair of door middel van annuïteiten. De gekozen hypothecaire lening heeft een looptijd van 30 jaar en een vast interestpercentage gedurende 10 jaar. De hypotheekakte is opgemaakt op het kantoor van H. van den Bergh. In onderstaande grafiek zijn voor 2019, 2020 en 2021 de waarde van de woning van Edo en Jesse en hun hypothecaire schuld in beeld gebracht. Alle bedragen zijn per 1 januari.
Leg met behulp van bovenstaande grafiek en een berekening uit voor welke vorm van aflossing Edo en Jesse hebben gekozen.
Bekijk het antwoord
- Berekent de aflossingen: in het eerste jaar $360.000 - 351.175 = 8.825$ en in het tweede jaar $351.175 - 342.197 = 8.978$ (bij lineaire aflossing zou de jaarlijkse aflossing steeds $360.000 : 30 = 12.000$ zijn, dat is hier niet het geval) (1p)
- Concludeert dat de aflossingen toenemen en dat er dus annuïtair wordt afgelost (1p)
Vraag 19 2 punten
Edo en Jesse hebben op 1 januari 2019 een woning gekocht zonder Nationale Hypotheek Garantie (NHG). W. Assuur heeft Edo en Jesse bij de keuze van een geschikte hypothecaire lening geholpen. De hypotheekakte is opgemaakt op het kantoor van H. van den Bergh.
Tijdens het koopproces van de woning hebben Edo en Jesse te maken gekregen met de kredietverstrekker en drie andere beroepsgroepen: de hypotheekadviseur, de makelaar en de notaris.
Geef voor zowel W. Assuur als voor H. van den Bergh aan tot welke van deze drie beroepsgroepen deze persoon behoort.
Bekijk het antwoord
- W. Assuur behoort tot de hypotheekadviseur (1p)
- H. van den Bergh behoort tot de notaris (1p)
Interestpercentages die de kredietverstrekker hanteert
(hypothecaire schuld / woningwaarde) x 100% zonder NHG
| Vast interestpercentage gedurende periode | Basis-interest met NHG | ≤40% | ≤50% | ≤60% | ≤70% | ≤80% | ≤90% | ≤100% | >100% |
|---|---|---|---|---|---|---|---|---|---|
| 1 jaar | 1,20% | 1,25% | 1,30% | 1,35% | 1,40% | 1,50% | 1,55% | 1,60% | 1,85% |
| 2 jaar | 1,24% | 1,29% | 1,34% | 1,39% | 1,44% | 1,54% | 1,59% | 1,64% | 1,89% |
| 5 jaar | 1,25% | 1,30% | 1,35% | 1,40% | 1,45% | 1,55% | 1,60% | 1,65% | 1,90% |
| 6 jaar | 1,26% | 1,31% | 1,36% | 1,41% | 1,46% | 1,56% | 1,61% | 1,66% | 1,91% |
| 10 jaar | 1,33% | 1,38% | 1,43% | 1,48% | 1,53% | 1,63% | 1,68% | 1,73% | 1,98% |
| 12 jaar | 1,64% | 1,69% | 1,74% | 1,79% | 1,84% | 1,94% | 1,99% | 2,04% | 2,29% |
| 15 jaar | 1,72% | 1,77% | 1,82% | 1,87% | 1,92% | 2,02% | 2,07% | 2,12% | 2,37% |
| 20 jaar | 1,80% | 1,85% | 1,90% | 1,95% | 2,00% | 2,10% | 2,15% | 2,20% | 2,45% |
| 30 jaar | 2,14% | 2,19% | 2,24% | 2,29% | 2,34% | 2,44% | 2,49% | 2,54% | 2,79% |
Vraag 20 2 punten
De basisinterest die de kredietverstrekker in rekening brengt, is de interest voor hypothecaire leningen met NHG. NHG is een borgstelling voor de kredietverstrekker. Wanneer de geldlener in betalingsgebreke blijft, kan de kredietverstrekker zich wenden tot NHG. NHG is er alleen voor woningen tot een maximale aankoopprijs van € 310.000 (in 2020). Bovenop deze basisinterest komt een interestopslag die afhangt van de verhouding tussen hypothecaire schuld en woningwaarde (hypothecaire schuld / woningwaarde x 100%). In de onderstaande tabel zijn de interestpercentages te zien die de kredietverstrekker hanteert.
Leg uit dat de kredietverstrekker de hoogte van de interestopslag laat afhangen van de verhouding hypothecaire schuld en woningwaarde, gemeten via (hypothecaire schuld / woningwaarde x 100%).
Bekijk het antwoord
- Naarmate de verhouding hypothecaire schuld en woningwaarde lager wordt, loopt de kredietgever minder risico (1p)
- en daalt het interestpercentage, omdat dit een vergoeding is voor het gelopen risico (1p)
Vraag 21 2 punten
Edo en Jesse hebben op 1 januari 2019 een woning gekocht zonder Nationale Hypotheek Garantie (NHG). De gekozen hypothecaire lening heeft een looptijd van 30 jaar en een vast interestpercentage gedurende 10 jaar. In de grafiek staan de woningwaarde en de hypothecaire schuld per 1 januari van 2019, 2020 en 2021.
Bereken de opslag op de basisinterest met NHG die de kredietverstrekker heeft toegepast bij het afsluiten van de lening van Edo en Jesse in 2019. Gebruik zowel de grafiek als de tabel.
Bekijk het antwoord
- Bepaalt de kolom: $360.000 : 365.000 x 100% = 99%$, dus de kolom ≤ 100% (1p)
- Berekent de opslag: bij 10 jaar (zonder NHG) is de interest in die kolom 1,73%, dus de opslag is $1,73% - 1,33% = 0,40%$ (1p)
2021, tijdvak 1: Opgave 6
Opgavetekst
Liquiditeitsoverzicht en winst- en verliesrekening over december 2020
Liquiditeitsoverzicht van december 2020, getallen x € 1
| Uitgaven | Bedrag | Ontvangsten | Bedrag |
|---|---|---|---|
| marketing | 555 | relatiebemiddeling | 9.680 |
| huur | - | ||
| overig | 250 | ||
| afgedragen btw | 2.800 | ||
| privé-onttrekking Rianna | 2.000 | ||
| privé-onttrekking Annemiek | 3.000 | ||
| ………… | ………… | ………… | ………… |
| ………… | ………… | ………… | ………… |
| ………… | ………… | ………… | ………… |
| ………… | ………… | ………… | ………… |
Winst- en verliesrekening over december 2020, getallen x € 1
| Kosten | Bedrag | Opbrengsten | Bedrag |
|---|---|---|---|
| marketingkosten | 450 | relatiebemiddeling | 7.500 |
| huurkosten | 460 | ||
| overige kosten | 240 | ||
| afschrijvingskosten | 200 | ||
| …………… | ………… | ………… | ………… |
| …………… | ………… | ………… | ………… |
| …………… | ………… | ………… | ………… |
| …………… | ………… | ………… | ………… |
| …………… | ………… | ………… | ………… |
| …………… | ………… | ………… | ………… |
Vul in de uitwerkbijlage bij vraag 27 de posten in met naam, bedrag en juiste plek. NB Niet elke cel hoeft te worden ingevuld.
Vraag 28 3 punten
In deze opgave is het btw-tarief 21%. Annemiek en haar zakenpartner Rianna hebben een relatiebemiddelingsbureau: Only1 vof. Op 31 december 2020 worden de interest van € 600 over geheel 2020 en de jaarlijkse aflossing van € 2.000 betaald (feit a). Op 31 december 2020 komen er nog ontvangsten binnen van € 2.178 inclusief 21% btw voor verleende bemiddelingsdiensten (feit b).
Volgens de overeenkomst met de kredietverstrekker mag het eigen vermogen van Only1 aan het einde van een maand nooit minder zijn dan aan het begin van die maand.
Toon met een berekening aan of Only1 zich op 31 december 2020 aan deze overeenkomst met de kredietverstrekker houdt.
Bekijk het antwoord
- Berekent het bedrijfsresultaat: $7.500 - 450 - 460 - 240 - 200 - 50 = 6.100$ (50 is de interest van december) (1p)
- Berekent het bedrijfsresultaat minus de privé-onttrekkingen: $6.100 - 5.000 = 1.100$ (2.000 van Rianna en 3.000 van Annemiek) (1p)
- Concludeert dat het eigen vermogen stijgt (met 1.100) en dus niet daalt (1p)
Wordt in de eerste twee onderdelen van de uitwerking gewerkt met gegevens uit het liquiditeitsoverzicht, dan kan het derde scorepunt niet worden toegekend.
2021, tijdvak 2: Opgave 2
Informatiebron 1 Berekenen van een hypothecaire lening
Voor het berekenen van de maximale hypothecaire lening wordt gekeken naar het toetsinkomen per jaar en de schulden van de aanvrager(s) van de hypothecaire lening en naar de aankooprijs van de woning.
Toetsinkomen
Het toetsinkomen dat meetelt voor de hypothecaire lening bestaat uit:
- brutosalaris
- vakantietoeslag
- eindejaarsuitkering indien dit een vaste uitkering is
- provisie indien deze onafhankelijk van de omzet is
- sociale uitkering, waarbij het uitmaakt of deze tijdelijk is of niet
- onregelmatigheidstoeslag over de laatste 12 maanden
- overwerk over de laatste 12 maanden
- flexibel inkomen indien men werkzaam is via uitzendbureau of als oproepkracht
- inkomen als zelfstandige; dit is het gemiddelde resultaat na belasting van de afgelopen 3 jaar
- alimentatie; alleen partneralimentatie telt mee, niet de kinderalimentatie
Indien twee personen de woning kopen, dan wordt het gezamenlijke toetsinkomen berekend door het hoogste inkomen voor 100% mee te tellen en het laagste inkomen voor 70% mee te tellen.
Berekening maximale hypothecaire lening (= c)
- Stap 1: bereken a = toetsinkomen x 4,5
- Stap 2: bereken b = schulden x 4
- Stap 3: bereken c = a - b
c kan nooit hoger zijn dan de aankoopprijs van de woning.
Informatiebron 2 Arbeidsovereenkomst voor onbepaalde tijd van Robin
Gegevens werkgever
Naam: ZorgIsMijnZaak
Adres: Boterbloemlaan 38, IJsselstein
Gegevens werknemer
Naam: Robin Vermeer
Adres: Distelstraat 5, Nieuwegein
Gegevens arbeidsovereenkomst
De werknemer treedt op 1 januari 2020 in dienst bij de werkgever op basis van een arbeidsovereenkomst voor onbepaalde tijd in de functie van projectmanager.
Op de arbeidsovereenkomst is de collectieve arbeidsovereenkomst (cao) Sociaal Werk van toepassing. De werknemer ontvangt bij indiensttreding een exemplaar van de cao.
Proeftijd
Er is een proeftijd van twee maanden.
Werktijden en plaats werkzaamheden
De werknemer werkt parttime 32 uur per week. De werknemer werkt vier dagen per week. De werkzaamheden worden gewoonlijk verricht op het kantoor in IJsselstein.
Salaris en vakantietoeslag
Het salaris bedraagt € 3.300 bruto per maand op basis van een voltijdsbaan van 40 uur per week. De vakantietoeslag bedraagt 8% van het brutojaarsalaris.
Overige vergoedingen
Er is een reiskostenvergoeding van € 0,19 per kilometer voor woon-werkverkeer en dienstreizen.
De eindejaarsuitkering bedraagt 3% van het brutojaarsalaris exclusief vakantiegeld en wordt uitbetaald in december.
Informatiebron 3 Onderneming van Floor
In onderstaande tabel zijn het eigen vermogen, de liquide middelen en het resultaat na belasting van de eenmanszaak van Floor opgenomen.
| (getallen x € 1) | 2020 | 2019 | 2018 |
|---|---|---|---|
| eigen vermogen op 31 december | 128.000 | 90.000 | 60.000 |
| liquide middelen op 31 december | 53.000 | 40.000 | 37.000 |
| resultaat na belasting | 50.000 | 47.000 | 41.000 |
Floor heeft geen andere inkomsten.
Voor de aankoop van een woning kan Floor maximaal 25% van de liquide middelen op 31 december 2020 uit haar onderneming opnemen.
Vraag 5 5 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
In deze opgave blijft de btw buiten beschouwing.
Robin Vermeer wil een woning kopen.
De huizenprijzen zijn de afgelopen jaren flink gestegen. Om meer kans te maken op de koopwoningmarkt, wil ze samen met haar beste vriendin Floor Oosterwind per 1 januari 2021 een woning kopen.
Robin en Floor hebben een woning te koop zien staan met een vraagprijs van € 359.500 inclusief kosten koper. Ze gaan in overleg met een bank onderzoeken of ze de aankoop ervan kunnen financieren. De bank financiert maximaal 100% van de aankoopprijs. Floor en Robin moeten de kosten koper en andere aankoopkosten uit eigen middelen financieren.
Om het maximaal te lenen hypotheekbedrag vast te kunnen stellen, bepaalt de bank eerst het toetsinkomen op basis van de inkomensgegevens die Robin en Floor hebben aangeleverd. Daarna moeten Robin en Floor de volgende stappen zetten:
1 onderzoeken of ze voldoende eigen middelen hebben om de extra kosten te financieren
2 besluiten tot aankoop van de woning
3 de hypothecaire lening aanvragen bij een bank
4 de bank aantonen dat de continuïteit van het inkomen voldoende zeker is
5 de gewenste aflossingsvorm van de hypothecaire lening kiezen.
Toetsinkomen en maximale hypothecaire lening
Het inkomen van Robin bestaat uit loon en alimentatie uit een vorige relatie. Haar arbeidscontract is opgenomen in informatiebron 2. De partneralimentatie bedraagt jaarlijks € 11.400. Robin staat op haar rekening-courantkrediet € 1.000 rood. Robin heeft geen andere schulden.
Floor is zelfstandig ondernemer. Floor heeft geen privéschulden. De inkomensgegevens van Floor als zelfstandig ondernemer staan in informatiebron 3.
Bereken het gezamenlijke toetsinkomen van Robin en Floor over het jaar 2020. Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Berekent het salaris van Robin over 2020: 3.300 x (32/40) x 12 = 31.680 (1p)
- Berekent het jaarinkomen uit dienstverband van Robin inclusief vakantiegeld en eindejaarsuitkering: 31.680 x (1 + 0,08 + 0,03) = 35.164,80 (1p)
- Berekent de overige inkomsten van Robin: de partneralimentatie van 11.400 (1p)
- Berekent het gemiddeld jaarinkomen als zelfstandige van Floor: (41.000 + 47.000 + 50.000) / 3 = 46.000 (1p)
- Berekent het gezamenlijk toetsinkomen: 46.564,80 + (0,7 x 46.000) = 78.764,80 (1p)
Vijf onderdelen, elk 1 punt: salaris 31.680; jaarinkomen uit dienstverband 35.164,80; overige inkomsten 11.400; gemiddeld jaarinkomen zelfstandige 46.000; gezamenlijk toetsinkomen 78.764,80 (Robin telt voor 100% mee, Floor voor 70%).
Vraag 6 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
In deze opgave blijft de btw buiten beschouwing.
Robin Vermeer wil een woning kopen.
De huizenprijzen zijn de afgelopen jaren flink gestegen. Om meer kans te maken op de koopwoningmarkt, wil ze samen met haar beste vriendin Floor Oosterwind per 1 januari 2021 een woning kopen.
Robin en Floor hebben een woning te koop zien staan met een vraagprijs van € 359.500 inclusief kosten koper. Ze gaan in overleg met een bank onderzoeken of ze de aankoop ervan kunnen financieren. De bank financiert maximaal 100% van de aankoopprijs. Floor en Robin moeten de kosten koper en andere aankoopkosten uit eigen middelen financieren.
Om het maximaal te lenen hypotheekbedrag vast te kunnen stellen, bepaalt de bank eerst het toetsinkomen op basis van de inkomensgegevens die Robin en Floor hebben aangeleverd. Daarna moeten Robin en Floor de volgende stappen zetten:
1 onderzoeken of ze voldoende eigen middelen hebben om de extra kosten te financieren
2 besluiten tot aankoop van de woning
3 de hypothecaire lening aanvragen bij een bank
4 de bank aantonen dat de continuïteit van het inkomen voldoende zeker is
5 de gewenste aflossingsvorm van de hypothecaire lening kiezen.
Toetsinkomen en maximale hypothecaire lening
Het inkomen van Robin bestaat uit loon en alimentatie uit een vorige relatie. Haar arbeidscontract is opgenomen in informatiebron 2. De partneralimentatie bedraagt jaarlijks € 11.400. Robin staat op haar rekening-courantkrediet € 1.000 rood. Robin heeft geen andere schulden.
Floor is zelfstandig ondernemer. Floor heeft geen privéschulden. De inkomensgegevens van Floor als zelfstandig ondernemer staan in informatiebron 3.
Na onderhandeling komen Robin en Floor met de verkoper een aankoopprijs van € 350.000 exclusief kosten koper overeen. Ze kopen de woning onder voorbehoud van financiering.
Toon aan dat € 350.000 door Robin en Floor hypothecair geleend kan worden (zie informatiebron 1).
Bekijk het antwoord
- Berekent a = toetsinkomen x 4,5 = 78.764,80 x 4,5 = 354.441,60 en b = schulden x 4 = 1.000 x 4 = 4.000 (1p)
- Berekent c = 354.441,60 - 4.000 = 350.441,60 en concludeert dat dit hoger is dan 350.000, dus dat de woning met een hypothecaire lening van 350.000 kan worden geleend (1p)
Het toetsinkomen van Robin en Floor is 78.764,80 (vraag 5). Maximale lening = toetsinkomen x 4,5 - schulden x 4 (informatiebron 1).
Vraag 8 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
In deze opgave blijft de btw buiten beschouwing.
Robin Vermeer wil een woning kopen.
De huizenprijzen zijn de afgelopen jaren flink gestegen. Om meer kans te maken op de koopwoningmarkt, wil ze samen met haar beste vriendin Floor Oosterwind per 1 januari 2021 een woning kopen.
Robin en Floor hebben een woning te koop zien staan met een vraagprijs van € 359.500 inclusief kosten koper. Ze gaan in overleg met een bank onderzoeken of ze de aankoop ervan kunnen financieren. De bank financiert maximaal 100% van de aankoopprijs. Floor en Robin moeten de kosten koper en andere aankoopkosten uit eigen middelen financieren.
Om het maximaal te lenen hypotheekbedrag vast te kunnen stellen, bepaalt de bank eerst het toetsinkomen op basis van de inkomensgegevens die Robin en Floor hebben aangeleverd. Daarna moeten Robin en Floor de volgende stappen zetten:
1 onderzoeken of ze voldoende eigen middelen hebben om de extra kosten te financieren
2 besluiten tot aankoop van de woning
3 de hypothecaire lening aanvragen bij een bank
4 de bank aantonen dat de continuïteit van het inkomen voldoende zeker is
5 de gewenste aflossingsvorm van de hypothecaire lening kiezen.
Toetsinkomen en maximale hypothecaire lening
Het inkomen van Robin bestaat uit loon en alimentatie uit een vorige relatie. Haar arbeidscontract is opgenomen in informatiebron 2. De partneralimentatie bedraagt jaarlijks € 11.400. Robin staat op haar rekening-courantkrediet € 1.000 rood. Robin heeft geen andere schulden.
Floor is zelfstandig ondernemer. Floor heeft geen privéschulden. De inkomensgegevens van Floor als zelfstandig ondernemer staan in informatiebron 3.
Na onderhandeling komen Robin en Floor met de verkoper een aankoopprijs van € 350.000 exclusief kosten koper overeen. Ze kopen de woning onder voorbehoud van financiering.
Eigen middelen
De eigen middelen die moeten worden ingebracht, zijn nodig om de kosten koper en andere aankoopkosten te betalen (zie informatiebron 4).
Robin heeft € 10.000 aan liquide middelen beschikbaar. Floor kan ook over eigen liquide middelen beschikken (zie informatiebron 3).
Toon aan met een berekening of Robin en Floor de kosten koper en andere aankoopkosten met eigen geld kunnen betalen.
Bekijk het antwoord
- Berekent de beschikbare liquide middelen: Floor 53.000 x 0,25 = 13.250, plus Robin 10.000, is samen 23.250 (1p)
- Vergelijkt de kosten koper en overige aankoopkosten (18.282,50) met de beschikbare middelen (23.250) en concludeert dat Robin en Floor die kosten met eigen geld kunnen betalen (1p)
Kosten koper en overige aankoopkosten uit vraag 7: 18.282,50. Beschikbare liquide middelen: 23.250.
Vraag 9 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
In deze opgave blijft de btw buiten beschouwing.
Robin Vermeer wil een woning kopen.
De huizenprijzen zijn de afgelopen jaren flink gestegen. Om meer kans te maken op de koopwoningmarkt, wil ze samen met haar beste vriendin Floor Oosterwind per 1 januari 2021 een woning kopen.
Robin en Floor hebben een woning te koop zien staan met een vraagprijs van € 359.500 inclusief kosten koper. Ze gaan in overleg met een bank onderzoeken of ze de aankoop ervan kunnen financieren. De bank financiert maximaal 100% van de aankoopprijs. Floor en Robin moeten de kosten koper en andere aankoopkosten uit eigen middelen financieren.
Om het maximaal te lenen hypotheekbedrag vast te kunnen stellen, bepaalt de bank eerst het toetsinkomen op basis van de inkomensgegevens die Robin en Floor hebben aangeleverd. Daarna moeten Robin en Floor de volgende stappen zetten:
1 onderzoeken of ze voldoende eigen middelen hebben om de extra kosten te financieren
2 besluiten tot aankoop van de woning
3 de hypothecaire lening aanvragen bij een bank
4 de bank aantonen dat de continuïteit van het inkomen voldoende zeker is
5 de gewenste aflossingsvorm van de hypothecaire lening kiezen.
Toetsinkomen en maximale hypothecaire lening
Het inkomen van Robin bestaat uit loon en alimentatie uit een vorige relatie. Haar arbeidscontract is opgenomen in informatiebron 2. De partneralimentatie bedraagt jaarlijks € 11.400. Robin staat op haar rekening-courantkrediet € 1.000 rood. Robin heeft geen andere schulden.
Floor is zelfstandig ondernemer. Floor heeft geen privéschulden. De inkomensgegevens van Floor als zelfstandig ondernemer staan in informatiebron 3.
Na onderhandeling komen Robin en Floor met de verkoper een aankoopprijs van € 350.000 exclusief kosten koper overeen. Ze kopen de woning onder voorbehoud van financiering.
Eigen middelen
De eigen middelen die moeten worden ingebracht, zijn nodig om de kosten koper en andere aankoopkosten te betalen (zie informatiebron 4).
Robin heeft € 10.000 aan liquide middelen beschikbaar. Floor kan ook over eigen liquide middelen beschikken (zie informatiebron 3).
Robin en Floor besluiten tot de aankoop van de woning en de aanvraag van de hypothecaire lening.
Continuïteit van het inkomen
De bank wil van Robin en Floor graag zekerheden hebben alvorens zij een hypothecaire lening verstrekt. Zo wordt er gevraagd naar het type van de arbeidsovereenkomst van Robin en de rechtsvorm van Floors onderneming.
Leg uit dat de arbeidsovereenkomst van Robin vergeleken met de rechtsvorm van Floor, de bank een grotere financiële zekerheid geeft met betrekking tot het ontvangen van de betalingsverplichtingen. Betrek zowel Robin als Floor in het antwoord.
Bekijk het antwoord
- Noemt dat Robin een arbeidsovereenkomst voor onbepaalde tijd heeft, waardoor er meer zekerheid is dat de geldnemer aan de betalingsverplichting kan voldoen (1p)
- Noemt dat Floor ondernemersrisico loopt, waardoor haar inkomsten kunnen fluctueren (1p)
Aflossingsvormen van de hypothecaire lening
De bank biedt keuze uit twee aflossingsvormen: aflossing met behulp van annuïteiten en lineaire aflossing.
| annuïteiten | lineair | |
|---|---|---|
| interest | 3,2% per jaar | 3,2% per jaar |
| looptijd | 30 jaar | 30 jaar |
| percentage belastingvoordeel op hypothecaire interest in 2021 en 2022 | 40% | 40% |
| annuïteit per 31 december | € 18.321 per jaar |
Vraag 10 5 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
In deze opgave blijft de btw buiten beschouwing.
Robin Vermeer wil een woning kopen.
De huizenprijzen zijn de afgelopen jaren flink gestegen. Om meer kans te maken op de koopwoningmarkt, wil ze samen met haar beste vriendin Floor Oosterwind per 1 januari 2021 een woning kopen.
Robin en Floor hebben een woning te koop zien staan met een vraagprijs van € 359.500 inclusief kosten koper. Ze gaan in overleg met een bank onderzoeken of ze de aankoop ervan kunnen financieren. De bank financiert maximaal 100% van de aankoopprijs. Floor en Robin moeten de kosten koper en andere aankoopkosten uit eigen middelen financieren.
Om het maximaal te lenen hypotheekbedrag vast te kunnen stellen, bepaalt de bank eerst het toetsinkomen op basis van de inkomensgegevens die Robin en Floor hebben aangeleverd. Daarna moeten Robin en Floor de volgende stappen zetten:
1 onderzoeken of ze voldoende eigen middelen hebben om de extra kosten te financieren
2 besluiten tot aankoop van de woning
3 de hypothecaire lening aanvragen bij een bank
4 de bank aantonen dat de continuïteit van het inkomen voldoende zeker is
5 de gewenste aflossingsvorm van de hypothecaire lening kiezen.
Toetsinkomen en maximale hypothecaire lening
Het inkomen van Robin bestaat uit loon en alimentatie uit een vorige relatie. Haar arbeidscontract is opgenomen in informatiebron 2. De partneralimentatie bedraagt jaarlijks € 11.400. Robin staat op haar rekening-courantkrediet € 1.000 rood. Robin heeft geen andere schulden.
Floor is zelfstandig ondernemer. Floor heeft geen privéschulden. De inkomensgegevens van Floor als zelfstandig ondernemer staan in informatiebron 3.
Na onderhandeling komen Robin en Floor met de verkoper een aankoopprijs van € 350.000 exclusief kosten koper overeen. Ze kopen de woning onder voorbehoud van financiering.
Eigen middelen
De eigen middelen die moeten worden ingebracht, zijn nodig om de kosten koper en andere aankoopkosten te betalen (zie informatiebron 4).
Robin heeft € 10.000 aan liquide middelen beschikbaar. Floor kan ook over eigen liquide middelen beschikken (zie informatiebron 3).
Robin en Floor besluiten tot de aankoop van de woning en de aanvraag van de hypothecaire lening.
Keuze van de aflossingsvorm
Voor de verstrekking van een hypothecaire lening kijkt de bank ook naar richtlijnen van het Nibud. Daaruit blijkt dat de hypotheekuitgaven na belastingvoordeel voor de woning maximaal 23% van het toetsinkomen van Robin en Floor mogen zijn. Hierbij houden Robin en Floor nog voldoende geld over voor andere uitgaven. De bank kijkt samen met Robin en Floor bij een hypothecaire lening van € 350.000 bij welke aflossingsvorm wordt voldaan aan de richtlijnen van het Nibud.
De bank biedt keuze uit twee aflossingsvormen: aflossing met behulp van annuïteiten en lineaire aflossing. De tabel met de gegevens van beide leningen staat als bron bij deze vraag.
Robin en Floor kiezen voor de hypothecaire lening met aflossing met behulp van annuïteiten.
Toon aan of Robin en Floor in de eerste twee jaren (2021 en 2022) wel aan de norm van het Nibud voldoen bij een hypothecaire lening van € 350.000 met aflossingen door middel van annuïteiten, maar niet bij een hypothecaire lening van € 350.000 met lineaire aflossingen. Vul hiervoor de uitwerkbijlage bij deze vraag volledig in.
Bekijk het antwoord
- Berekent de interestbedragen: annuïtair 11.200,00 (2021) en 10.972,13 (2022); lineair 11.200,00 (2021) en 10.826,67 (2022) (1p)
- Berekent de aflossingsbedragen: annuïtair 7.121,00 (2021) en 7.348,87 (2022); lineair 11.666,67 per jaar (1p)
- Berekent de belastingvoordeelbedragen (40%): annuïtair 4.480,00 (2021) en 4.388,85 (2022); lineair 4.480,00 (2021) en 4.330,67 (2022) (1p)
- Berekent de uitgaven na belastingvoordeel: annuïtair 13.841,00 (2021) en 13.932,15 (2022); lineair 18.386,67 (2021) en 18.162,67 (2022) (1p)
- Concludeert met de norm (78.764,80 x 0,23 = 18.115,90) dat de annuïtaire lening wel aan de norm voldoet en de lineaire lening niet (1p)
Vijf onderdelen, elk 1 punt: interestbedragen; aflossingsbedragen; belastingvoordeelbedragen; uitgaven na belastingvoordeel; conclusie. Norm: 78.764,80 x 0,23 = 18.115,90. Annuïtair: uitgaven 13.841,00 en 13.932,15, dus binnen de norm. Lineair: uitgaven 18.386,67 en 18.162,67, dus boven de norm. Wie de bedragen in de tabellen niet berekent, krijgt geen punten in mindering (opmerking uit het correctievoorschrift).
2021, tijdvak 2: Opgave 3
Balans De Zonnige Kant bv per 1 maart 2021
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Vaste activa | 210.000 | Eigen vermogen | 1.000 |
| Vlottende activa | 65.000 | Hypothecaire lening | 200.000 |
| Kortlopende verplichtingen: | |||
| − Grieks hotel | 6.000 | ||
| − Belastingdienst | 10.000 | ||
| − Overige verplichtingen | 58.000 | ||
| Totaal | 275.000 | Totaal | 275.000 |
(getallen x € 1)
Vraag 13 2 punten
In deze opgave blijven de belastingen buiten beschouwing.
Harry Griffioen is de enige aandeelhouder van reisbureau De Zonnige Kant bv. De Zonnige Kant heeft gedurende de laatste jaren een dalende omzet en toenemende financiële verplichtingen. De Zonnige Kant kan de openstaande rekeningen niet meer betalen. Harry vraagt zich af of hij het faillissement van De Zonnige Kant moet aanvragen. Zijn accountant wijst hem erop dat hij eerst surseance van betaling kan aanvragen.
De surseance van betaling wordt verleend, maar er blijven betalingsproblemen. Een van de schuldeisers van De Zonnige Kant is een hotel op een Grieks eiland. Het Griekse hotel krijgt alleen via De Zonnige Kant gasten. Aangezien De Zonnige Kant nog steeds het Griekse hotel niet heeft kunnen betalen, zou het hotel (samen met andere schuldeisers) zelf kunnen vragen om het faillissement van De Zonnige Kant.
De balans van De Zonnige Kant per 1 maart 2021 staat als bron bij deze vraag.
Op 2 maart 2021 is De Zonnige Kant alsnog failliet gegaan. Er is een curator benoemd die verantwoordelijk is voor het verdelen van de boedel na het faillissement. Hij gaat uit van een bepaalde volgorde waarin de schuldeisers worden betaald. Hierbij komt de verstrekker van de hypothecaire lening eerder aan bod dan het Griekse hotel.
Leg uit op grond waarvan de verstrekker van de hypothecaire lening eerder aan bod komt dan het Griekse hotel.
Bekijk het antwoord
- Legt uit dat de verstrekker van de hypothecaire lening een recht van hypotheek heeft (het Griekse hotel niet), omdat een vast actief als onderpand dient dat de verstrekker bij niet betalen kan opeisen. Voorbeelden van een juist antwoord: de hypotheekverstrekker heeft het recht van hypotheek (en het Griekse hotel heeft dit niet); een vast actief is onderpand voor de verstrekker van de hypothecaire lening (en de verstrekker kan bij niet betalen het onderpand opeisen) (2p)
2021, tijdvak 3: Opgave 2
Informatiebron 3 Te verwachten kosten na doorstart, onder andere
Interestkosten van de hypothecaire lening
De hypothecaire lening van BJones wordt overgenomen.
- De hypothecaire lening is afgesloten op 1 juli 2011.
- De looptijd is 20 jaar. Na de overname zijn er nog 12 jaarlijkse aflossingen.
- De jaarlijkse interestvergoeding is 3,6%.
- De lening wordt lineair afgelost.
- Aflossingen en interestbetalingen vinden jaarlijks plaats op 1 juli, voor het eerst op 1 juli 2012.
Loonkosten
Voor de bezorging van de bestellingen worden er chauffeurs in dienst genomen.
| Levertijd in dagen | Benodigde chauffeurs |
|---|---|
| 5 | 1 |
| 4 | 2 |
| 3 | 4 |
| 2 | 8 |
| 1 | 16 |
Het brutoloon van een chauffeur is € 2.200 per maand. Over het brutojaarloon worden 8% vakantiegeld en 2% eindejaarsuitkering berekend. De sociale werkgeverslasten bedragen 35% van het brutoloon inclusief vakantiegeld en eindejaarsuitkering.
De loonkosten van de overige werknemers bedragen in totaal € 61.000 over het eerste jaar.
Vraag 12 3 punten
Darcy neemt de hypothecaire lening van BJones over (zie informatiebron 1 en informatiebron 3). De hypothecaire lening is afgesloten op 1 juli 2011, heeft een looptijd van 20 jaar, waarvan na de overname nog 12 jaarlijkse aflossingen resteren. De jaarlijkse interestvergoeding is 3,6%. De lening wordt lineair afgelost. Aflossingen en interestbetalingen vinden jaarlijks plaats op 1 juli, voor het eerst op 1 juli 2012. De hypothecaire lening in de balans is € 60.000.
Bereken de interestkosten van Darcy in het eerste jaar na de doorstart, dus vanaf 1 april 2020 tot en met 31 maart 2021.
Bekijk het antwoord
- Berekent de jaarlijkse aflossing: 60.000 : 12 = € 5.000 per jaar (1p)
- Berekent de interest van 1 april 2020 tot 1 juli 2020: 60.000 x 3,6% x 3/12 = € 540 (1p)
- Berekent de interest van 1 juli 2020 tot 1 april 2021: 55.000 x 3,6% x 9/12 = € 1.485, en de totale interest is € 540 + € 1.485 = € 2.025 (1p)
Aan het antwoord 0,036 x 60.000 = € 2.160 wordt maximaal 1 scorepunt toegekend.
2021, tijdvak 3: Opgave 4
Opgavetekst
(Gedeeltelijk) overzicht van ontvangsten en uitgaven (getallen x € 1) over 2019
| Ontvangsten | Bedrag | Uitgaven | Bedrag |
|---|---|---|---|
| Abonnementen | 217.800 | Inkopen cosmeticaproducten | 133.100 |
| Interest 6%-Banklening | 15.000 | ||
| Aflossing 6%-Banklening | ……… |
(Gedeeltelijke) winst- en verliesrekening (getallen x € 1) over 2019
| Opbrengsten | Bedrag | Kosten | Bedrag |
|---|---|---|---|
| Abonnementen | 180.000 | Inkoopwaarde van de omzet | 108.000 |
| Interestkosten 6%-Banklening | ………. |
Vraag 19 2 punten
Elk jaar worden op 1 april de jaarlijkse lineaire aflossing en de interest van de 6%-Banklening van de voorafgaande twaalf maanden betaald. Bereken de omvang van de 6%-Banklening per 31 december 2019 na de aflossing op 1 april 2019. Gebruik hiertoe de balanspost Te betalen interest 6%-Banklening.
Bekijk het antwoord
- Berekent de omvang van de 6%-Banklening per 31 december 2019 na de aflossing op 1 april 2019 als € 200.000. Voorbeeld van een juiste berekening: Y x 0,06 x 9/12 = 9.000, dus Y = € 200.000; of 9.000 : 11.250 x 250.000 = € 200.000 (2p)
Hoe vaak financiering in het examen komt
| Examen | Vragen | Aantal | Aandeel |
|---|---|---|---|
| 2026, tijdvak 1 | 11, 15, 26-30 | 7 | 28% |
| 2026, tijdvak 2 | 2-3, 7, 9 | 4 | 17% |
| 2025, tijdvak 1 | 7-8, 21-24, 26-27 | 8 | 30% |
| 2025, tijdvak 2 | 2-4, 14, 17, 19, 21, 24-25 | 9 | 31% |
| 2024, tijdvak 1 | 1-2 | 2 | 7% |
| 2024, tijdvak 2 | 2-3, 8-9 | 4 | 20% |
| 2023, tijdvak 1 | 28-29 | 2 | 10% |
| 2023, tijdvak 2 | 2, 5, 12-17 | 8 | 36% |
| 2022, tijdvak 1 | 13, 16-18 | 4 | 19% |
| 2022, tijdvak 2 | 9, 23-24, 27-28 | 5 | 21% |
| 2022, tijdvak 3 | 10, 13-15, 22-23, 25-26 | 8 | 36% |
| 2021, tijdvak 1 | 18-21, 28 | 5 | 22% |
| 2021, tijdvak 2 | 5-6, 8-10, 13 | 6 | 35% |
| 2021, tijdvak 3 | 12, 19 | 2 | 8% |
In 14 van de 14 ingedeelde examens bedrijfseconomie havo staat een vraag over financiering, samen 74 vragen (23% van alle examenvragen). De meeste stonden in 2025, tijdvak 2: 9 vragen. In de examens van 2024 tot en met 2026 ging 23% van de vragen over financiering, daarvoor 23%. Dat aandeel is dus stabiel.
Oefenen met financiering
Maak de 15 nieuwste examenvragen over financiering online, zonder account, of kies de vragen uit één jaar (2026, 2025, 2024, 2023, 2022 en 2021). Het AI-model kijkt ze na volgens het correctievoorschrift, je docent keurt het resultaat goed en je krijgt per vraag je punten en feedback in je mail.
Oefen de vragen over financiering
Andere onderwerpen bedrijfseconomie havo
Financiering op andere niveaus
Nakijken als docent
Kies het examen in de vragenbank
In de vragenbank van ToetsChecker staat elk examen bedrijfseconomie havo onder Eindexamens. Je neemt de examenvragen over in een eigen toets, alles of een selectie, of je leest het examen met het correctievoorschrift in als correctiemodel.
Laat de klas het examen maken
Op papier, zoals het echte examen: je scant de stapel in één keer of mailt de scan naar je scanadres. Of online, als digitale toetsafname met toezicht; de opgavetekst staat dan als bron bij elke vraag. Afbeeldingen uit het examen gaan niet mee, die staan in de PDF van de opgaven.
Geef de resultaten vrij
Het AI-model kijkt elk examen na volgens het correctievoorschrift en schrijft feedback per vraag. Bij een oefenexamen geef je alles in één keer vrij; bij een toets die meetelt loop je het voorstel eerst na. De leerling ziet het resultaat pas na jouw vrijgave.
ToetsChecker is geen examensite: je kijkt er ook je eigen SO's, proefwerken, praktische opdrachten en verslagen mee na, handgeschreven of digitaal, met jouw correctiemodel en feedback per vraag. Een gratis account heeft alle functies en 200 credits per maand, genoeg om ongeveer 100 toetsen te laten nakijken. Maak een gratis account of lees eerst hoe het nakijken werkt.
Alle oefentoetsen en eindexamens van dit vak staan op bedrijfseconomie oefenen. Wat je op je centraal examen nodig hebt om te slagen, reken je uit met de slaag-zakcalculator.
Veelgestelde vragen
Hoe vaak komt financiering voor in het eindexamen bedrijfseconomie havo?
In de 14 ingedeelde examens van 2021 tot en met 2026 gaan 74 vragen over financiering, 23% van alle examenvragen. Het onderwerp staat in 14 van die examens.
In welk examen bedrijfseconomie havo stonden de meeste vragen over financiering?
In het examen van 2025, tijdvak 2, met 9 vragen: 2-4, 14, 17, 19, 21, 24-25.
Hoe oefen ik examenvragen over financiering?
Op deze pagina staan alle vragen over financiering met het antwoord. Je maakt ook de 15 nieuwste vragen online, of die van één jaar, zonder account: het AI-model kijkt ze na, je docent keurt het resultaat goed en je krijgt per vraag feedback.