Examenvragen balans en resultatenrekening bedrijfseconomie havo
83 vragen over balans en resultatenrekening uit 14 centrale examens van 2021 tot en met 2026.
Balans en resultatenrekening komt in 14 van de 14 examens bedrijfseconomie havo voor, met 83 vragen (25% van alle examenvragen). Het meest in 2024, tijdvak 2 (9 vragen). Je oefent de vragen online en het AI-model kijkt ze na volgens het correctievoorschrift.
Alle examenvragen over balans en resultatenrekening
Per examen de vragen over balans en resultatenrekening, nieuwste eerst, met de tekst van de opgave erbij. Onder elke vraag klap je het antwoord uit het correctievoorschrift open.
Oefen de vragen over dit onderwerp online
2026, tijdvak 1: Opgave 2
Opgavetekst
Bij deze opgave horen de informatiebronnen 1 en 2.
De btw in deze opgave bedraagt 9%.
De Syrische vrienden Ehab en Damir hebben in 2021 hun restaurant Samen Eten en Delen (SED) ingeschreven bij de Kamer van Koophandel met de vennootschap onder firma (vof) als rechtsvorm.
Hun restaurant heeft een keuken waar Syrische gerechten worden gemaakt. SED streeft naast commerciële doelen ook ideële doelen na. SED organiseert hiervoor wekelijks middagen waar Syrische immigranten samen met Nederlandse studenten maaltijden bereiden en kennismaken met elkaars cultuur. SED stelt daarbij haar kennis, keuken en ingrediënten voor de maaltijden gratis ter beschikking.
Door de toenemende vraag naar de Syrische gerechten besluit SED haar bedrijfs- en organisatiemodel per 1 januari 2025 te veranderen (zie informatiebron 1):
- De commerciële activiteiten gaan verder onder de rechtsvorm besloten vennootschap: SED bv.
- Voor de niet-commerciële activiteiten, de kook- en kennismakingsmiddagen, wordt een aparte stichting opgericht: Stichting SED.
Informatiebron 1
Samen Eten en Delen (SED) met de vof als rechtsvorm wordt vanaf 1 januari 2025 gesplitst in SED bv en de Stichting SED.
SED bv
SED vof stopt per 1 januari 2025 met het maken van Syrische maaltijden in het eigen restaurant en serveert voortaan niet meer rechtstreeks aan gasten.
SED bv houdt alleen nog het onderzoek en de ontwikkeling van (nieuwe) maaltijden in eigen beheer en laat deze maaltijden voortaan in externe productiekeukens maken. SED koopt deze maaltijden in en verkoopt ze vervolgens aan supermarkten, horecagelegenheden en bedrijfskantines. Hierdoor weet SED uiteindelijk een grotere afzet te behalen.
De reclame voor SED verloopt nu via vakbladen voor de horeca, terwijl SED voorheen reclame maakte via sociale media.
In de statuten van de besloten vennootschap is opgenomen dat als er voldoende liquide middelen beschikbaar zijn, elk kwartaal 25% van het resultaat aan de stichting wordt gedoneerd. Ehab en Damir zijn de enige aandeelhouders in de bv en daarnaast bestuurder van de stichting.
Stichting SED
Voor de niet-commerciële activiteiten, de kook- en kennismakingsmiddagen, is op 1 januari 2025 ook een stichting onder dezelfde naam opgericht. In de statuten van de stichting is onder andere opgenomen:
Artikel 1 Naam
1 De stichting draagt de naam: Stichting Samen Eten en Delen (SED).
Artikel 2 Doel
1 De stichting heeft als doel het bevorderen van de integratie van Syrische immigranten in de Nederlandse samenleving en de kennismaking van Nederlandse studenten met de Syrische cultuur.
2 De stichting tracht haar doel te bereiken door het organiseren van kook- en kennismakingsmiddagen in verschillende steden in Nederland.
Artikel 3 Geldmiddelen
1 De geldmiddelen van de stichting bestaan uit bijdragen van donateurs, geld uit erfenissen, schenkingen, subsidie en andere inkomsten.
Artikel 4 Bestuur
1 Het bestuur van de stichting bestaat uit drie leden. Bestuursleden worden benoemd en geschorst door het bestuur.
2 Bestuursleden krijgen geen beloning voor hun werkzaamheden.
Artikel 5 Raad van toezicht
1 Het bestuur kan besluiten tot het instellen van een raad van toezicht.
Informatiebron 2
Financiële informatie van SED bv (getallen x € 1)
| Exploitatiebegroting SED bv kwartaal 2 2025 | |
|---|---|
| omzet | 180.000 |
| kosten | |
| inkoopwaarde van de verkopen | 111.600 |
| loonkosten | 32.400 |
| afschrijvingskosten | 400 |
| huisvestingskosten | 1.500 |
| marketingkosten | 7.500 |
| interestkosten van de 1,2%-lening | ... c ... |
| overige kosten | ........ |
| totale kosten | 155.572 |
| resultaat | 24.428 |
| Liquiditeitsbegroting SED bv kwartaal 2 2025 | |
|---|---|
| ontvangsten | |
| ontvangsten uit verkopen kwartaal 1 | ......... |
| ontvangsten uit verkopen kwartaal 2 | ... a ... |
| totale ontvangsten | 192.930 |
| uitgaven | |
| inkopen | 136.250 |
| lonen | 30.000 |
| marketing | 9.075 |
| huisvesting | 1.545 |
| uitgaven als gevolg van de 1,2%-lening | ... b ... |
| af te dragen btw | ... d ... |
| overige uitgaven | ........ |
| totale uitgaven | 183.248 |
| saldo ontvangsten – uitgaven | 9.682 |
Overige gegevens
| verkopen exclusief 9% btw in kwartaal 2 van 2025 aan: | bedrag1) | verstrekte kredietermijn2) |
|---|---|---|
| supermarkten | € 120.000 | 2 maanden |
| horeca | € 45.000 | 1 maand |
| bedrijfskantines | € 15.000 | geen |
| totaal | € 180.000 |
noot 1 De verkopen vinden gelijkmatig gespreid binnen het kwartaal plaats.
noot 2 Van de krediettermijnen wordt volledig gebruikgemaakt.
| 1 januari 2025 | 1 april 2025 | |
|---|---|---|
| liquide middelen | € 7.000 | € 6.500 |
| 1,2%-lening | |
|---|---|
| restschuld 1,2%-lening op 1 januari 2025 | € 15.000 |
| interestpercentage per kwartaal | 1,2% |
| annuïteit per kwartaal | € 848 |
De annuïteit wordt op de laatste dag van het kwartaal betaald.
In de exploitatiebegroting en de liquiditeitsbegroting van SED bv voor het tweede kwartaal van 2025 ontbreken gegevens (zie informatiebron 2). Deze gegevens moeten worden aangevuld.
Vraag 9 3 punten
Bereken het bedrag dat in het tweede kwartaal wordt ontvangen als gevolg van de verkopen in het tweede kwartaal (letter a).
Bekijk het antwoord
\frac{120.000}{3} + \frac{45.000}{3} \times 2 + 15.000 = 85.000
85.000 x 1,09 = € 92.650 (a)
Opmerking
Voor elke fout 1 scorepunt in mindering brengen.
Aanvulling: De opmerking 'Voor elke fout 1 scorepunt in mindering brengen.' wordt vervangen door 'Bij de eerste deelscore voor elke fout 1 scorepunt in mindering brengen.'
Vraag 10 1 punt
Bepaal het bedrag van de uitgaven als gevolg van de 1,2%-lening op de liquiditeitsbegroting (letter b).
Bekijk het antwoord
(b): € 848
De btw wordt per kwartaal verrekend met de belastingdienst en op de laatste dag van datzelfde kwartaal afgedragen. De btw die over het tweede kwartaal kan worden teruggevorderd bedraagt € 13.140.
Vraag 12 2 punten
Bereken het bedrag aan btw dat door SED bv op de laatste dag van het tweede kwartaal aan de belastingdienst moet worden afgedragen (letter d).
Bekijk het antwoord
te betalen btw: 0,09 x 180.000 = 16.200
af te dragen btw (d): 16.200 – 13.140 = € 3.060
Donatie SED bv aan Stichting SED onder voorwaarde van voldoende liquide middelen
Op 1 juli 2025 zal een kwart van het verwachte resultaat over het tweede kwartaal van 2025 worden overgemaakt (gedoneerd) aan de stichting, indien na uitbetaling hiervan, SED bv nog minstens € 6.000 aan liquide middelen heeft.
Vraag 13 2 punten
Toon met een berekening aan dat SED bv een kwart van het verwachte resultaat van het tweede kwartaal van 2025 zal overmaken aan de stichting SED.
Bekijk het antwoord
liquide middelen eind tweede kwartaal voor donatie: 6.500 + 9.682 = 16.182
16.182 – 0,25 x 24.428 = € 10.075 (> 6.000)
2026, tijdvak 1: Opgave 3
Opgavetekst
Coolblue bv is een (web)winkel die huishoudelijke apparatuur zoals wasmachines verkoopt. De aandelen van Coolblue zijn in handen van de oorspronkelijke oprichter Pieter Zwart (51%) en investeringsmaatschappij HAL (49%). In het najaar van 2021 overwoog Coolblue een beursgang met een emissie van nieuwe aandelen Coolblue.
De aandelenemissie was nodig ter verbetering van de solvabiliteit (EV/VV) en voor de financiering van nieuwe investeringen.
Tot 2021 hebben leveranciers de uitbreiding van Coolblue gefinancierd. Coolblue koopt wasmachines voor de (web)winkels in bij diverse leveranciers. Deze leveranciers worden pas een maand na levering van de goederen betaald.
Vraag 17 2 punten
Noem de drie balansposten die veranderen als Coolblue wasmachines op rekening inkoopt.
Bekijk het antwoord
- voorraad (wasmachines)
- te vorderen btw
- crediteuren
indien drie juist 2
indien twee juist 1
indien een of geen juist 0
2026, tijdvak 1: Opgave 4
Opgavetekst
In deze opgave wordt de dividendbelasting buiten beschouwing gelaten.
N@Home nv is een Nederlands bedrijf dat handelt in verzorgingsproducten zoals douchegel, geurkaarsen en parfums.
Balans N@Home nv per 31 december 2025 (getallen x € 1)
| debet | credit | ||
|---|---|---|---|
| Gebouw | 1.500.000 | Aandelenkapitaal | 600.000 |
| Inventaris | 600.000 | Reserves | 250.000 |
| Voorraden | 200.000 | Resultaat 2025 na belasting | 247.500 |
| Debiteuren | 25.000 | Hypothecaire lening | 850.000 |
| Liquide middelen | 197.500 | Crediteuren | 225.000 |
| Overig kort vreemd vermogen | 350.000 | ||
| 2.522.500 | 2.522.500 |
Op 31 december 2025 is het aantal aandelen van N@Home 300.000 stuks.
Het bestuur van N@Home is tevreden over het behaalde resultaat over 2025 en de rentabiliteit van het eigen vermogen in 2025. Het eigen vermogen bedroeg op 1 januari 2025 € 800.000.
Vraag 18 2 punten
Bereken de rentabiliteit van het eigen vermogen (REV) na belasting over 2025.
Bekijk het antwoord
\text{GEV} = \frac{600.000 + 250.000 + 247.500 + 800.000}{2} = 948.750
\frac{247.500}{948.750} \times 100\% = 26,09\%
Op 1 januari 2026 stelt grootaandeelhouder Jansen in de algemene vergadering van aandeelhouders (AvA) voor om het resultaat over 2025 na belasting als volgt te verdelen:
- een dividend van € 0,50 per aandeel beschikbaar stellen en direct uitbetalen.
- het resterende deel van het resultaat reserveren.
Het bestuur bekijkt de gevolgen van dit voorstel voor de liquiditeit.
Vraag 19 3 punten
Bereken de current ratio op 1 januari 2026 na het beschikbaar stellen en uitbetalen van het dividend volgens het voorstel van Jansen.
Bekijk het antwoord
vlottende activa na uitbetaling dividend: 200.000 + 25.000 + 197.500 – 300.000 x 0,50 = 272.500
\text{current ratio} = \frac{272.500}{225.000 + 350.000} = 0,47
Opmerking
Bij de eerste deelscore voor elke fout 1 scorepunt in mindering brengen.
Het bestuur is van mening dat een verslechtering van de liquiditeit van N@Home nadelige gevolgen kan hebben voor de aandeelhouders in de toekomst.
Vraag 20 2 punten
Leg uit dat een verslechterde liquiditeit van N@Home nadelige gevolgen kan hebben voor de aandeelhouders van N@Home in de toekomst.
Bekijk het antwoord
Voorbeelden van juiste antwoorden zijn:
- Een verslechterde liquiditeit leidt tot het mogelijk niet kunnen voldoen aan de betalingsverplichtingen op korte termijn.
- Het voortbestaan van N@Home kan hierdoor in gevaar komen wat leidt tot (minder vraag naar dit aandeel en dus) een daling van de beurskoers van dit aandeel.
of (voor de tweede deelscore):
- Bij een eventueel faillissement zijn de aandeelhouders de laatste in de rij.
of
- Door een verslechterde liquiditeit blijft er minder geld over voor investeringen.
- Dit kan ten koste gaan van een positief resultaat en minder beschikbaar dividend in de toekomst / Door lagere winstverwachting van N@Home daalt (de vraag naar dit aandeel en dus) de beurskoers van dit aandeel.
2026, tijdvak 2: Opgave 2
Opgavetekst
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
In deze opgave blijven de belastingen buiten beschouwing.
Lisa heeft een passie voor vintage meubels en koffie. Ze is op 1 januari 2025 KRING gestart om van haar passie haar werk te maken.
Informatiebron 1 bevat het eerste deel van haar ondernemingsplan met een beschrijving van KRING. Uit het ondernemingsplan blijkt het belang van maatschappelijk verantwoord ondernemen.
Informatiebron 1
Een passage uit het ondernemingsplan van Lisa:
KRING is een combinatie van een koffiebar en een winkel voor vintage meubels en accessoires. Het bedrijf is gevestigd in een gehuurd pand. De vintage meubels en accessoires worden ingekocht via kringloopwinkels, particuliere inboedels en markten. De meubels worden opgeknapt voordat ze worden verkocht.
Bij KRING staat maatschappelijk verantwoord ondernemen centraal.
a Door tweedehands meubels en accessoires te gebruiken, draagt de onderneming bij aan duurzaamheid.
b Mensen met een afstand tot de arbeidsmarkt (arbeidsbeperking) krijgen een arbeidsovereenkomst met begeleiding en opleiding aangeboden.
c Bij de bedrijfsvoering wordt gewerkt aan een positief resultaat.
Het assortiment van de winkel en de koffiebar bestaat uit:
- meubels: kasten, eettafels en stoelen, bureaus en nachtkastjes.
- accessoires: vazen, potten, schalen, kopjes en schoteltjes.
- warme koffiedrankjes zoals espresso, cappuccino, latte macchiato,
americano en ijskoffies zoals iced coffee, iced latte en iced americano.
Openingsbalans
Informatiebron 2 bevat informatie over de investeringen en de bijbehorende financiering voor de start van KRING.
Informatiebron 2
Investeringen en financiering van KRING per 1 januari 2025
Investeringen:
- een bestelbus om de meubels en accessoires te kunnen vervoeren
met een aanschafprijs van € 15.000
- een inventaris met een aanschafprijs van € 12.675
- een voorraad meubels en accessoires met een aanschafprijs van
€ 6.000
- een voorraad ingrediënten voor de koffiebar van € 1.650
- De maandelijkse huur van het pand is € 2.500. Bij het tekenen van het
huurcontract op 31 december 2024 is de huur voor drie maanden vooruitbetaald. Op de laatste dag van ieder kwartaal wordt de huur voor het volgende kwartaal vooruitbetaald.
Financiering:
- Er is een onderhandse lening afgesloten bij de neef van Lisa voor
€ 30.000 met een interestpercentage van 5% per jaar. De looptijd van de lening is 3 jaar en er wordt iedere maand lineair afgelost. De interest en aflossing worden op de laatste dag van de maand betaald, voor het eerst op 31 januari 2025.
- De leveranciers van de ingrediënten voor de koffiebar zijn bereid om
50% van de voorraad te financieren met een krediettermijn van een maand. Van deze krediettermijn wordt volledig gebruikgemaakt.
- Er is door de bank een rekening-courantkrediet met een kredietlimiet
van € 10.000 beschikbaar gesteld. Van dit krediet maakt Lisa op 1 januari 2025 nog geen gebruik.
- Het resterende bedrag om de investeringen te financieren wordt
ingebracht met eigen vermogen.
Vraag 8 4 punten
Stel met behulp van informatiebron 2 de balans van KRING per 1 januari 2025 op.
Vul hiervoor de uitwerkbijlage bij deze vraag verder in.
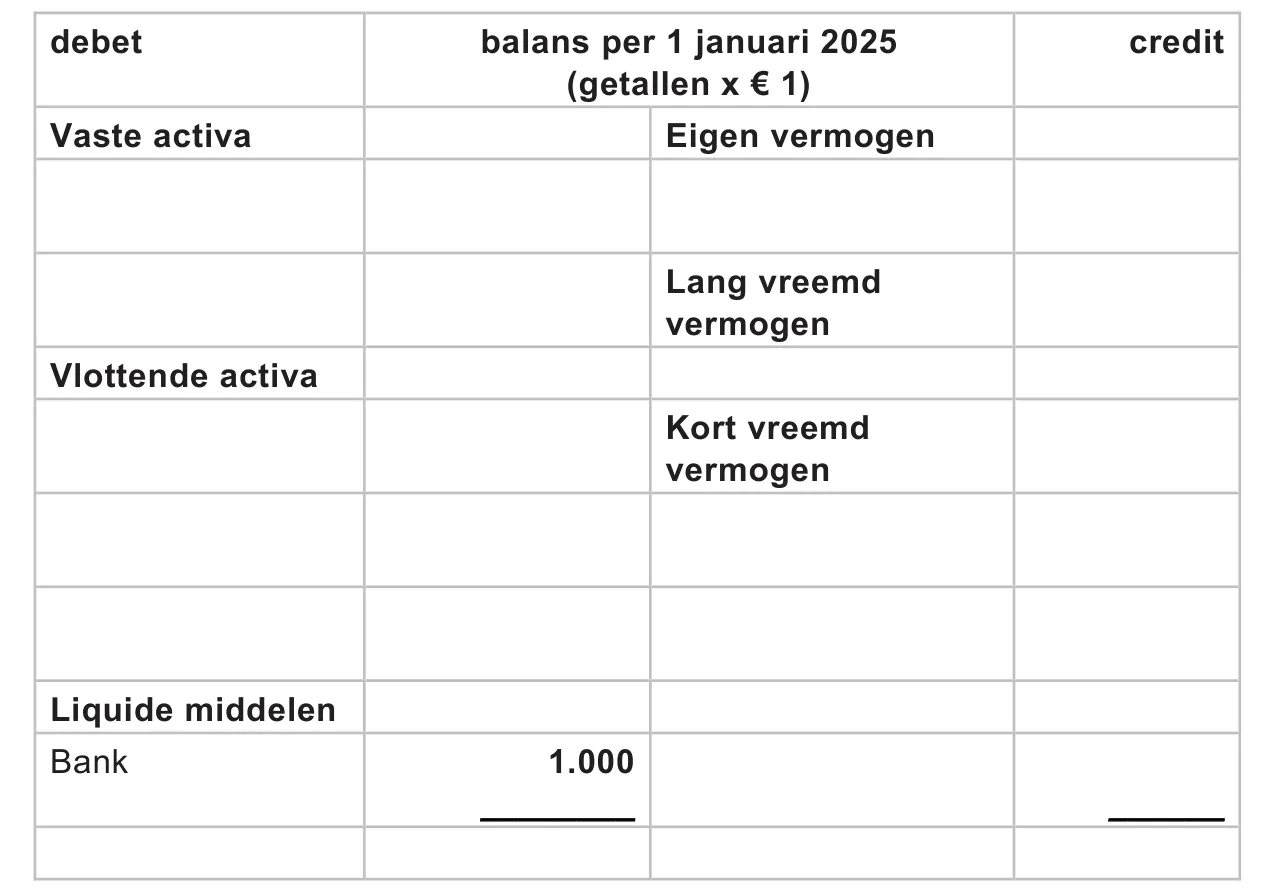
Bekijk het antwoord
| debet | balans per 1 januari 2025 (getallen x € 1) | credit | |
|---|---|---|---|
| Vaste activa | Eigen vermogen | 13.000 | |
| Bestelbus | 15.000 | ||
| Inventaris | 12.675 | Lang vreemd vermogen | |
| Vlottende activa | 5% Onderhandse lening | 30.000 | |
| Voorraad meubelen en accessoires | 6.000 | Kort vreemd vermogen | |
| Voorraad koffiebar | 1.650 | Crediteuren | 825 |
| Vooruitbetaalde huur | 7.500 | ||
| Liquide middelen | |||
| Bank | 1.000 | ||
| 43.825 | 43.825 |
- Bestelbus, inventaris, voorraad meubelen en accessoires, voorraad koffiebar, onderhandse lening, met juiste bedragen (1)
- Vooruitbetaalde huur en: (3 x 2.500 =) 7.500 (1)
- Crediteuren (0,50 x 1.650 =) 825 (1)
- Eigen vermogen en: (43.825 – 30.000 – 825 =) 13.000 en 43.825 (1)
Opmerkingen: Als het rekening-courantkrediet met 0 op de balans is opgenomen geen scorepunt aftrekken.
Als de Voorraad meubelen en accessoires en de Voorraad koffiebar als één balanspost zijn opgenomen, geen scorepunt aftrekken.
Informatiebron 3 bevat informatie over de inkopen van KRING en de gedeeltelijk opgestelde liquiditeitsbegroting voor het eerste kwartaal van 2025. De maanden januari en februari zijn al ingevuld.
Informatiebron 3
Inkopen bij KRING
Er worden iedere maand twee verschillende inkopen gedaan bij KRING.
1 Inkopen van meubels en accessoires
De ingekochte meubels en accessoires worden bij aankoop contant betaald. Alle ingekochte meubels en accessoires in een maand worden de volgende maand verkocht. De inkoopprijs van de ingekochte meubels en accessoires bedraagt 40% van de verkoopprijs.
2 Inkopen van ingrediënten voor de koffiebar
De ingrediënten voor de koffiebar worden iedere maand op de eerste dag ingekocht. De ene helft van deze inkopen wordt contant betaald, de andere helft wordt de volgende maand betaald. Alle ingekochte producten in een maand worden in dezelfde maand verkocht. De inkoopprijs van de ingrediënten voor de koffiebar bedraagt 30% van de verkoopprijs.
Verkopen bij KRING (getallen x € 1)
| productgroep | februari | maart | april |
|---|---|---|---|
| meubels en accessoires | 5.000 | 6.500 | 5.500 |
| ingrediënten koffiebar | 8.000 | 6.000 | 4.000 |
Gedeeltelijk opgestelde liquiditeitsbegroting voor het eerste kwartaal van 2025
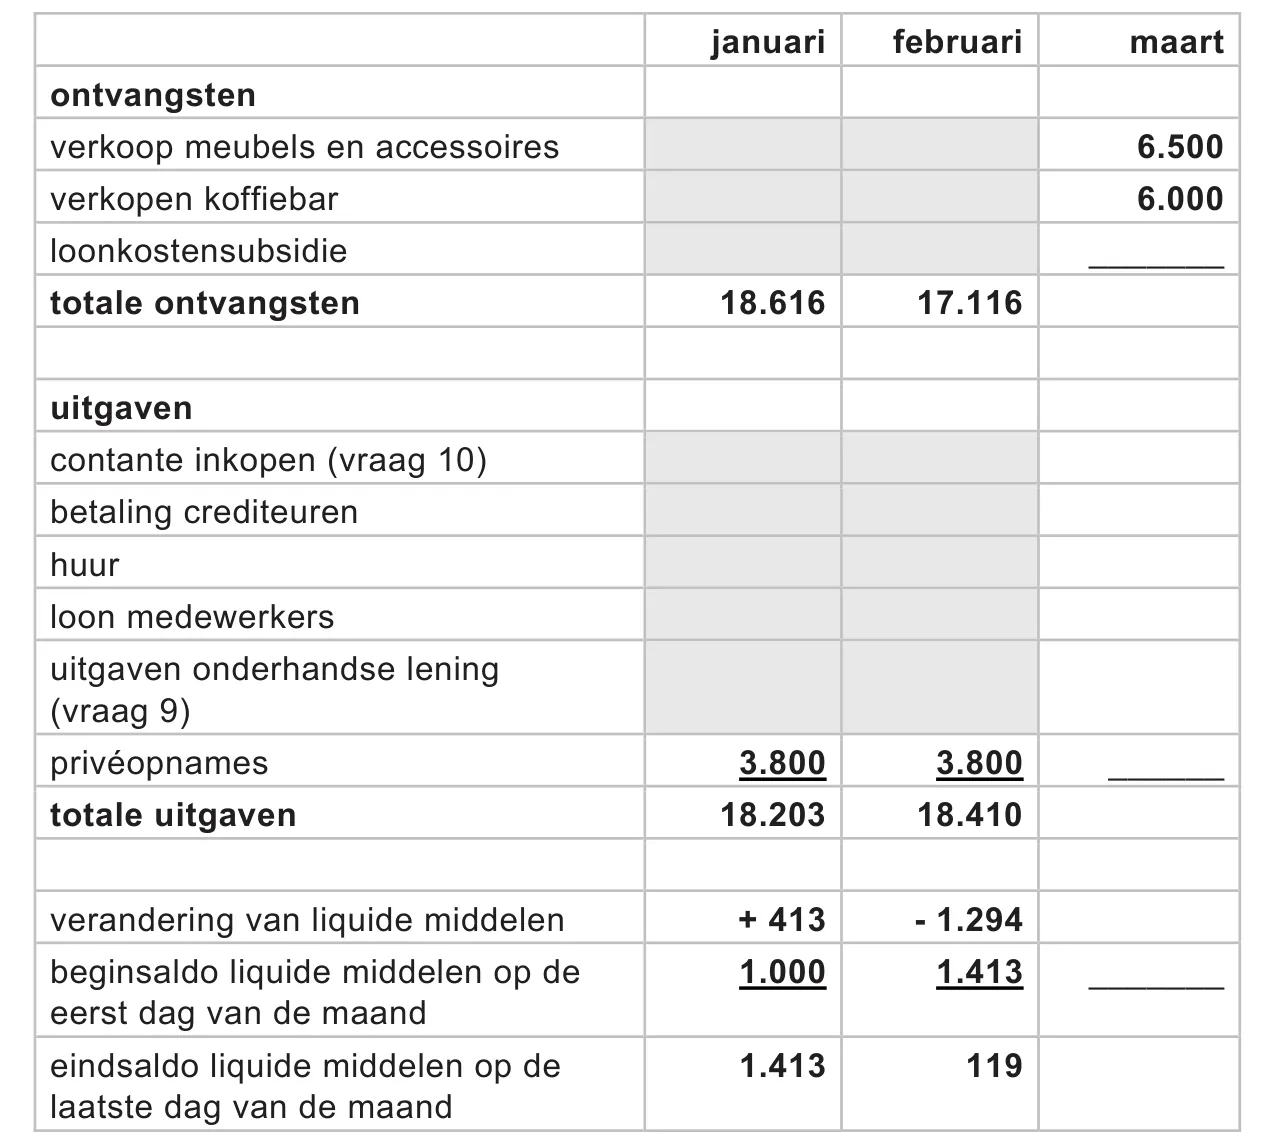
Vraag 10 2 punten
Bereken het bedrag aan contante inkopen in de maand maart 2025.
Bekijk het antwoord
- Contante inkopen koffiebar 6.000 x 0,3 x 0,5 = 900 (1)
- Contante inkopen meubelen en accessoires 5.500 x 0,4 = 2.200 + Contante inkopen maart 2025 € 3.100 (1)
Conclusie
Lisa onderzoekt of zij maandelijks een privéopname van € 3.800 kan doen. Om een privéopname mogelijk te maken kan ze eventueel gebruikmaken van een rekening-courantkrediet van de bank met een kredietlimiet van € 10.000.
Informatiebron 4 bevat de overige gegevens over het eerste kwartaal van 2025.
Informatiebron 4
Overige gegevens voor het eerste kwartaal van 2025
Personeel
Lisa neemt per 1 januari 2025 vier medewerkers in dienst:
| functie | aantal fulltime- werknemers | medewerker met arbeidsbeperking (ja/nee) | maandloon per medewerker in 2025 |
|---|---|---|---|
| medewerker koffiebar | 2 | ja | wettelijk minimumloon van € 1.960 |
| winkelmedewerker | 1 | ja | wettelijk minimumloon van € 1.960 |
| sociaal werker | 1 | nee | € 3.150 |
Loonkostensubsidie
Bedrijven die mensen met een arbeidsbeperking in dienst nemen, lopen het risico dat deze werknemers minder productief zijn dan mensen zonder een arbeidsbeperking. Werknemers met een arbeidsbeperking worden begeleid door een sociaal werker.
Vanwege de verminderde productiviteit van deze werknemers ontvangen bedrijven een loonkostensubsidie voor werknemers met een arbeidsbeperking.
De loonkostensubsidie is 70% van het wettelijk minimumloon en wordt maandelijks aan het begin van de maand ontvangen.
Vraag 11 4 punten
Toon met een berekening aan of Lisa in de maand maart van 2025 gebruik moet maken van het rekening-courantkrediet om een privéopname van € 3.800 te kunnen doen.
Vul hiervoor de uitwerkbijlage bij deze vraag volledig in (zie informatiebronnen 2 tot en met 4).
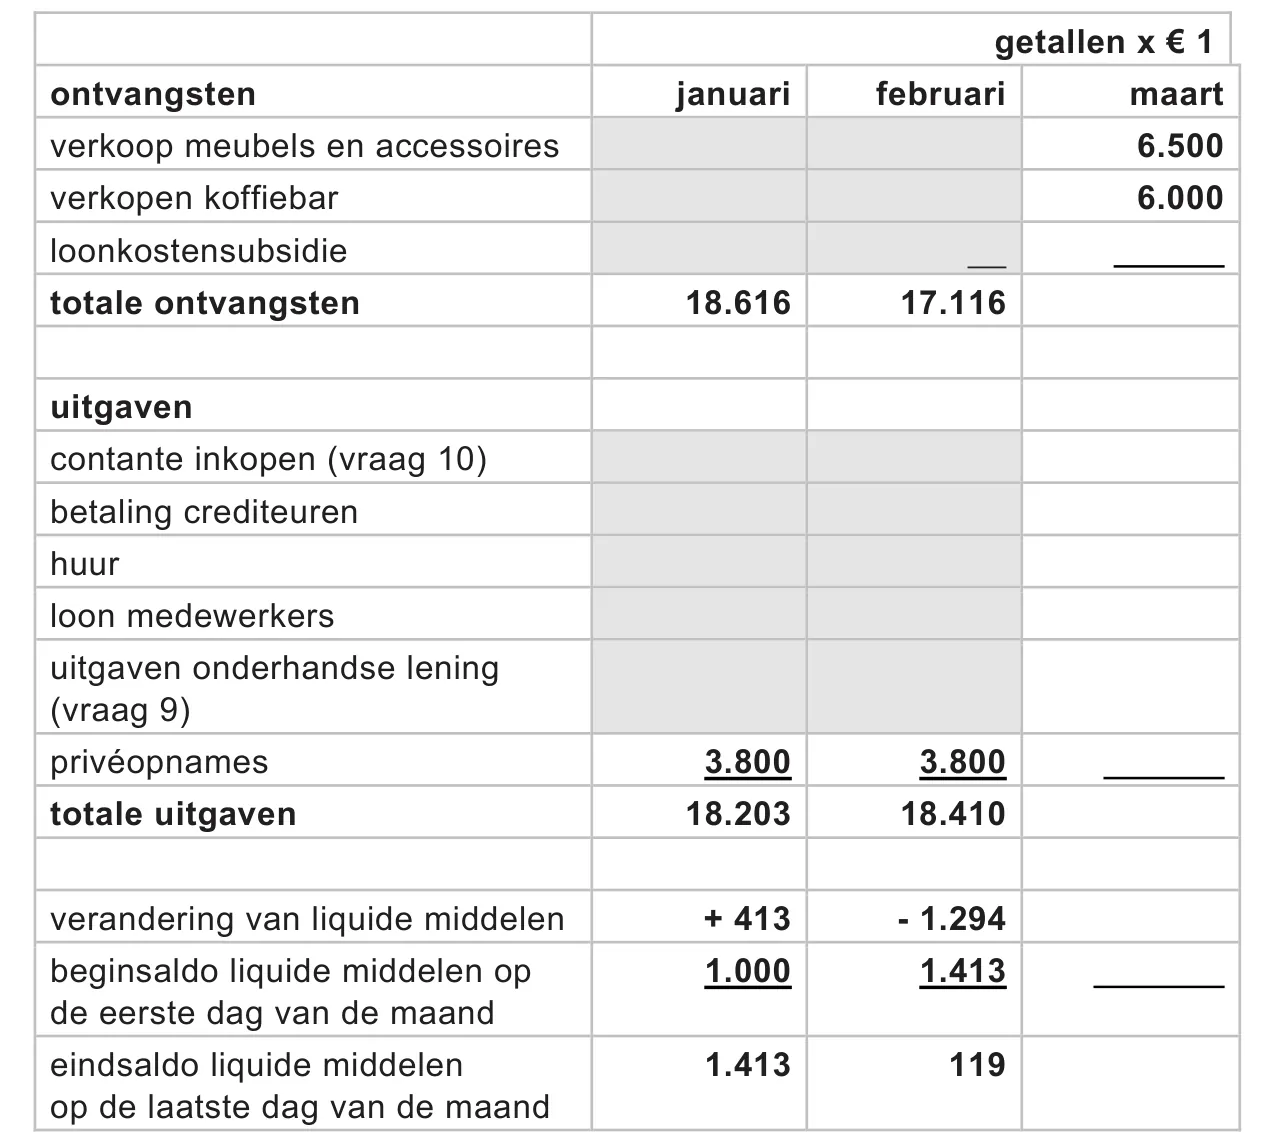
Bekijk het antwoord
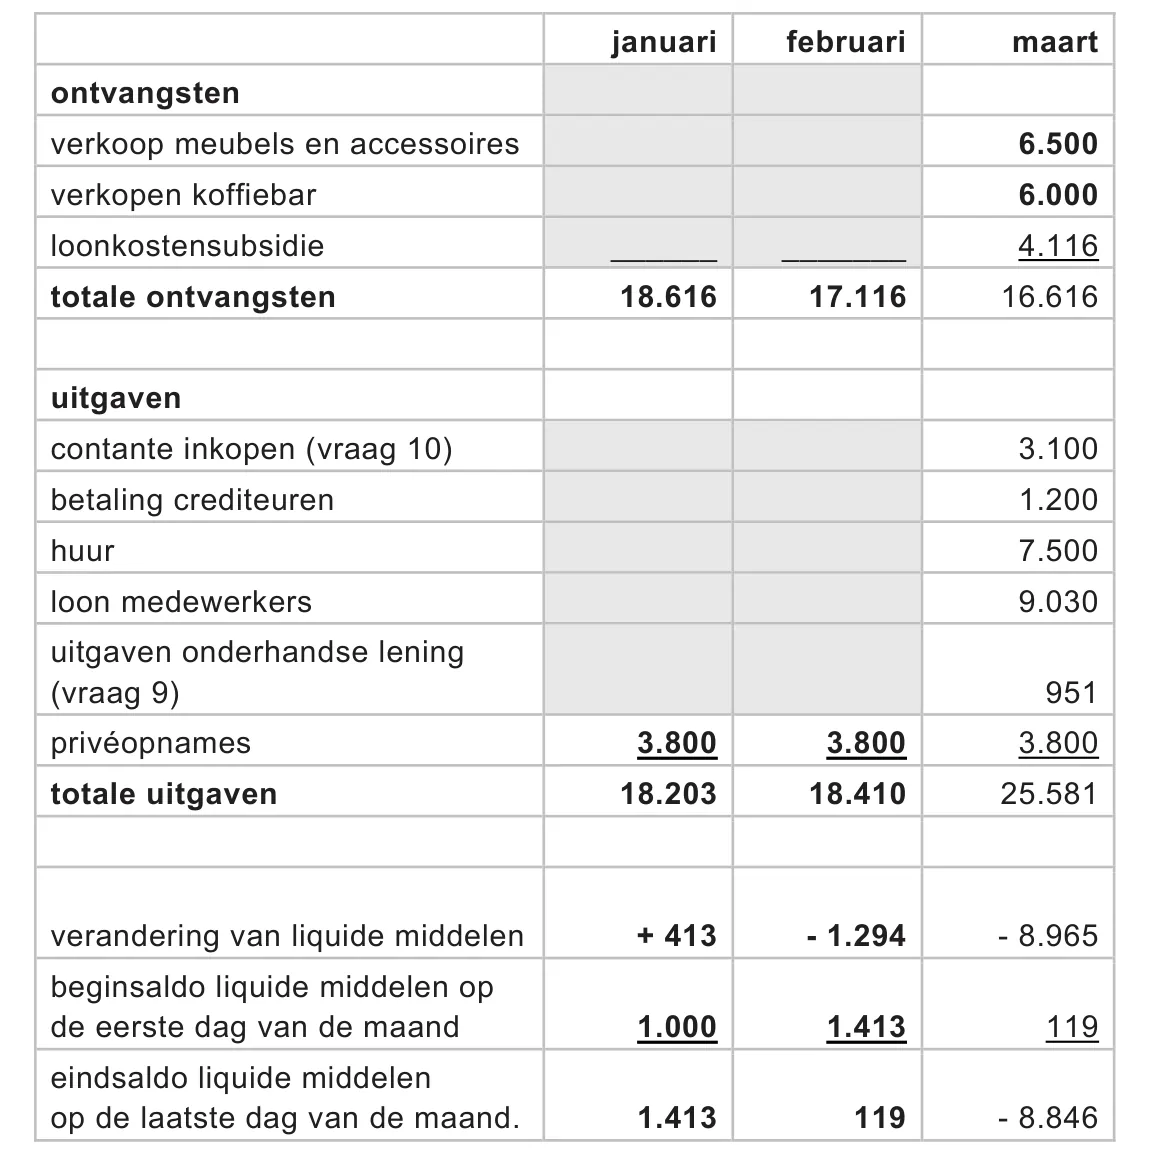
conclusie:
Lisa heeft in maart 2025 wel / geen gebruik moeten maken van het rekening-courantkrediet om maandelijks ook een privéopname van € 3.800 te kunnen doen, want in de maand maart is het eindsaldo liquide middelen (€ 8.846,39) negatief.
- loon medewerkers 3 x 1.960 + 3.150 = 9.030 loonkostensubsidie 3 x 1.960 x 0,7 = 4.116 (1)
- betaling crediteuren 8.000 x 0,3 x 0,5 = 1.200 (1)
- huur en eindsaldo liquide middelen (1)
- conclusie (1)
2026, tijdvak 2: Opgave 6
Opgavetekst
In deze opgave blijft de dividendbelasting buiten beschouwing.
Neero nv is een onderneming die elektrische scooters verkoopt. De creditzijde van de balans van Neero is hieronder gegeven.
| creditzijde balans 31 december 2025 (getallen x € 1.000) | ||
|---|---|---|
| Aandelenkapitaal | 4.000 | |
| Reserves | 1.500 | |
| Resultaat 2025 voor belasting | 500 | |
| Hypothecaire lening | 5.000 | |
| Crediteuren | 1.800 | |
| Rekening-courantkrediet | 200 | |
| Totaal | 13.000 |
Het aantal aandelen van Neero is 250.000.
Voor het berekenen van vennootschapsbelasting worden de volgende tarieven gebruikt:
| voor het resultaat: | tarief |
|---|---|
| tot en met € 200.000 | 19% |
| over het meerdere | 25,8% |
Op 1 januari 2026 wordt het resultaat over 2025 verdeeld.
De volgende verdeling van het resultaat over 2025 na aftrek van vennootschapsbelasting is vastgesteld:
- Voor aandeelhouders is € 1,45 dividend per aandeel beschikbaar.
- Het overige deel van het resultaat wordt gereserveerd.
Vraag 26 2 punten
Bereken het totale bedrag dat Neero reserveert als gevolg van de verdeling van het resultaat over 2025.
Bekijk het antwoord
- vennootschapsbelasting: 200.000 x 0,19 + (500.000 – 200.000) x 0,258 = 115.400 (1)
- dividend: 250.000 x 1,45 = 362.500 toevoegen aan reserves: 500.000 – 115.400 – 362.500 = € 22.100 (1)
De directie bestudeert de solvabiliteit op 1 januari 2026 na de verdeling van het resultaat over 2025, maar voordat het dividend en de vennootschapsbelasting zijn betaald.
Vraag 27 2 punten
Bereken de solvabiliteit op 1 januari 2026 (EV/VV) na verdeling van het resultaat, maar voordat het dividend en de vennootschapsbelasting zijn betaald.
Bekijk het antwoord
- vreemd vermogen: 5.000.000 + 1.800.000 + 200.000 + 115.400 + 362.500 = 7.477.900 (1)
- eigen vermogen: 4.000.000 + 1.500.000 + 22.100 = 5.522.100 solvabiliteit (EV/VV): 5.522.100 7.477.900 = 0,74 (1)
De directie is tevreden over de solvabiliteit, maar zoekt nog naar een andere mogelijkheid dan winstinhouding om het eigen vermogen te laten toenemen.
Vraag 28 1 punt
Noem een andere manier dan winstinhouding om het eigen vermogen te laten toenemen.
Bekijk het antwoord
Voorbeelden van juiste antwoorden zijn: − de emissie van aandelen (boven pari) − herwaardering (van activa)
2025, tijdvak 1: Opgave 2
Opgavetekst
Bij deze opgave horen de informatiebronnen 1 tot en met 3.
In deze opgave worden de belastingen buiten beschouwing gelaten.
Joachim en Deniz zijn beiden in loondienst als marketingmedewerker bij een verzekeraar en zijn ervaren zeilers.
Samen hebben ze het plan om in 2025 het bedrijf SailingSea vof te starten dat zeilvakanties aanbiedt aan de Turkse kust.
Twee voorwaarden om te starten
Joachim en Deniz willen op 1 januari 2025 met hun plan starten als:
- a ze voldoende vermogen kunnen aantrekken om op 1 januari 2025 een zeilboot (Jeanneau, model Sun Odyssey 509) inclusief inventaris te kunnen kopen (zie informatiebron 1) én;
- b het verwachte resultaat over 2025 positief is.
Als het plan aan beide voorwaarden voldoet, nemen ze ontslag bij hun huidige werkgever om daarna als zelfstandig ondernemer verder te gaan. Aan het zelfstandig ondernemerschap zitten naast voordelen ook nadelen.
Informatiebron 1: Investeringen per 1 januari 2025
1. De zeilboot. Jeanneau, model Sun Odyssey 509
| type | Jeanneau |
| model | Sun Odyssey 509 |
| brandstof | diesel |
| lengte | 15,50 meter |
| haven | Marmaris, Turkije |
| aanschafprijs | € 250.000 |
| bijkomende kosten vaarklaar maken (installatiekosten) | 8% van de aanschafprijs |
| aanschafdatum | 1 januari 2025 |
| resterende levensduur bij aanschaf | 20 jaar |
| restwaarde | € 50.000 |
| afschrijving | in jaarlijks gelijke bedragen |
2. Inventaris zeilboot. Op 1 januari 2025 wordt er een inventaris van € 5.000 aangeschaft. Op deze inventaris wordt jaarlijks 5% van de aanschafprijs afgeschreven.
Informatiebron 2: Financiering van de investeringen
Het vermogen van beide vennoten wordt op 1 januari 2025 volledig ingebracht in Sailing Sea vof als eigen vermogen.
1. Inbreng van Joachim. Pensioenuitkering van Joachim: Op 1 januari 2030 zou Joachim een eenmalige aanvullende pensioenuitkering van € 100.000 ontvangen. Joachim kan deze pensioenuitkering al per 1 januari 2025 ontvangen op basis van de contante waarde van deze uitkering. De samengestelde interest waartegen de uitkering contant moet worden gemaakt, bedraagt 3% per jaar.
Geld op de betaalrekening van Joachim: Op 1 januari 2025 heeft Joachim een saldo van € 18.739,12 op zijn betaalrekening.
2. Inbreng van Deniz. Beleggingsportefeuille van Deniz: Op 31 juli 2013 heeft Deniz tegen een emissiekoers van € 10 per aandeel in totaal 3.000 aandelen van FastNed gekocht. Op 31 december 2024 gaat Deniz de aandelen verkopen tegen een beurskoers van € 30 per aandeel.
Geld op de betaalrekening van Deniz: Deniz heeft op 1 januari 2025 € 15.000 op zijn betaalrekening staan.
3. Vreemd vermogen: crowdfunding. Joachim en Deniz willen het ontbrekende bedrag dat nodig is om te investeren ophalen via crowdfunding. Het benodigde bedrag willen ze op 1 januari 2025 opgehaald hebben. De looptijd van deze lening is 5 jaar. Jaarlijks wordt op 31 december lineair afgelost en interest uitbetaald. De jaarlijkse interest is 3,5%.
Informatiebron 3: Verwachtingen voor 2025. Opbrengsten uit verhuur van de zeilboot voor 2025
De zeilboot is per week te reserveren.
De zeilboot wordt aangeboden in de periode van 2 mei 2025 tot en met 31 oktober 2025. De prijzen verschillen per periode.
In het onderstaande overzicht zijn voor de verschillende weeknummers de prijs per week en het verwachte aantal reserveringen aangegeven. Alle reserveringen zijn voor een week.
| periode | prijs per week reservering van de boot | aantal weken dat de boot gereserveerd wordt |
|---|---|---|
| 2 mei tot en met 22 juni | € 3.750 | 6 |
| 23 juni tot en met 14 september | € 4.750 | 10 |
| 15 september tot en met 31 oktober | € 3.750 | 4 |
De vroegboekkorting bedraagt 10%. Die wordt in iedere periode gegeven bij de helft van het aantal reserveringen.
Kosten over 2025. De kosten over 2025 bestaan uit:
- de interestkosten (zie informatiebron 2)
- de afschrijvingskosten van de zeilboot en de inventaris (zie informatiebron 1) én
- de overige kosten van € 10.400 per jaar.
De crowdfundingsactie slaagt en SailingSea haalt op 1 januari 2025 precies het benodigde bedrag op (zie informatiebron 2).
Voorwaarde b: verwacht resultaat over 2025 positief?
Klanten die voor 28 februari 2025 reserveren, ontvangen een vroegboekkorting. SailingSea verwacht dat de helft van het aantal reserveringen voor 28 februari 2025 plaatsvindt. Gasten doen een aanbetaling van 20% op het moment van reserveren.
Vraag 9 2 punten
Noem de overlopende post die aan de creditzijde van de balans van SailingSea ontstaat door de aanbetaling van gasten. Leg uit waarom deze overlopende post aan de creditzijde van de balans staat.
Bekijk het antwoord
Voorbeelden van een juist antwoord zijn:
- één van de volgende: vooruit ontvangen bedragen / vooruit ontvangen huur
- SailingSea heeft een aanbetaling ontvangen en heeft nog de verplichting om de zeilvakantie/dienst te leveren.
Opmerkingen
Het tweede scorepunt alleen toekennen als het eerste scorepunt is behaald.
‘Ontvangen afnemerskrediet’ niet goed rekenen voor de eerste deelscore, omdat dit over het soort krediet gaat en niet over de balanspost.
Aanvulling: Het tweede scorepunt alleen toekennen als het eerste scorepunt is behaald. Als ‘Ontvangen afnemerskrediet’ is genoemd bij de eerste deelscore mag deze niet worden toegekend. Voor een antwoord ‘ontvangen afnemerskrediet’ met een juiste toelichting kan het tweede scorepunt worden toegekend.
2025, tijdvak 1: Opgave 3
Opgavetekst
In deze opgave blijven belastingen buiten beschouwing.
Levi wil gaan beleggen in aandelen of obligaties van Aegon. Hij bestudeert het jaarverslag van Aegon.
De verzekeraar geeft in het jaarverslag aan tevreden te zijn over het resultaat en de hoogte van de kengetallen liquiditeit en rentabiliteit van het eigen vermogen. De solvabiliteit daarentegen is wel verslechterd.
Vraag 11 1 punt
Leg uit dat er voor een verzekeraar, zoals Aegon, geen verschil is tussen de quick ratio en de current ratio.
Bekijk het antwoord
Verzekeraars hebben geen voorraad (dus is er geen verschil tussen de quick ratio en de current ratio).
De balans van 2022 van Aegon is hieronder weergegeven:
balans Aegon (getallen x € 1.000)
| debet | 31-12-2022 | 01-01-2022 | credit | 31-12-2022 | 01-01-2022 |
|---|---|---|---|---|---|
| Vaste activa | 152.265 | 115.390 | Aandelenkapitaal | 172.666 | 172.666 |
| Vlottende activa | 1.427.277 | 1.424.761 | Reserves | 174.577 | 174.577 |
| Resultaat | 117.552 | 0 | |||
| Obligatielening | 607.773 | 652.078 | |||
| Hypothecaire leningen | 450.000 | 460.000 | |||
| Kort vreemd vermogen | 56.974 | 80.830 | |||
| 1.579.542 | 1.540.151 | 1.579.542 | 1.540.151 |
Het resultaat dat op 31 december 2022 op de balans staat is in de loop van 2022 gelijkmatig verkregen en wordt in januari van het daaropvolgende jaar verdeeld.
Vraag 12 2 punten
Bereken de rentabiliteit van het eigen vermogen over 2022.
Bekijk het antwoord
gemiddeld eigen vermogen 2022:
\frac{172.666 + 174.577 + 117.552 + 172.666 + 174.577}{2} = 406.019
De rentabiliteit van het eigen vermogen over 2022:
\frac{117.552}{406.019} \times 100\% = 29\%
Levi vindt dat de onzekerheid over de bestemming van het resultaat over 2022 onvoldoende zekerheid biedt voor een hogere opbrengst van beleggen in aandelen Aegon ten opzichte van beleggen in obligaties.
Vraag 13 2 punten
Geef hiervoor een verklaring. Betrek in het antwoord de opbrengsten van beleggen in aandelen en obligaties.
Bekijk het antwoord
Als het resultaat grotendeels wordt gereserveerd, wordt er weinig / geen dividend beschikbaar gesteld,
terwijl er bij beleggen in obligaties jaarlijks een vaste interestopbrengst is.
Vanwege de mogelijk lagere opbrengsten op aandelen besluit Levi om te beleggen in obligaties. Volgens Levi kan met behulp van de berekening van de solvabiliteit een inschatting worden gemaakt voor het risico dat hij loopt als hij obligaties van Aegon koopt.
Vraag 14 2 punten
Bereken de solvabiliteit van Aegon op 31 december 2022.
Bekijk het antwoord
Voorbeelden van juiste berekeningen zijn:
solvabiliteit op 31 december 2022:
(EV/VV) (172.666 + 174.577 + 117.552) / (450.000 + 607.773 + 56.974) x 100% = 41,7%
(VV/TV) (450.000 + 607.773 + 56.974) / 1.579.542 x 100% = 70,6%
Opmerking
Per gemaakte fout 1 scorepunt in mindering brengen.
2025, tijdvak 2: Opgave 1
Opgavetekst
Big Bazar bv was een winkel in goedkope huishoudelijke artikelen, die in hevige concurrentiestrijd was gewikkeld met de koopjesketen Action. De omzet van Big Bazar steeg van € 77,4 miljoen in 2021 naar € 93 miljoen in 2022. De omzet van Action steeg in diezelfde periode met ruim 30%.
Vraag 1 2 punten
Leg met een berekening uit of de procentuele groei van de omzet van Big Bazar in 2022 achterbleef bij die van Action.
Bekijk het antwoord
Voorbeeld van een juist antwoord:
\frac{93 - 77{,}4}{77{,}4} \times 100\% = 20{,}2\%
De omzetgroei van Big Bazar (20,2%) bleef daarmee achter bij de omzetgroei van Action van ruim 30%.
2025, tijdvak 2: Opgave 2
Opgavetekst
Bij deze opgave horen de informatiebronnen 1 tot en met 3.
Rianah volgt de hbo-opleiding Schuldhulpverlening. Naast haar opleiding verricht zij financieel-administratieve werkzaamheden als vrijwilliger voor de Stichting Voedselbank Voorwaerts. Deze stichting verstrekt wekelijks aan meer dan 800 huishoudens gratis voedselpakketten.
Het bestuur van Stichting Voedselbank Voorwaerts maakt zich in januari 2024 zorgen over de verslechterde economie in Nederland en de gevolgen daarvan voor de reeds opgestelde exploitatiebegroting van de voedselbank voor het jaar 2024 (zie informatiebron 2). Verwacht wordt dat:
- supermarkten aan hun klanten vaker korting geven op vers voedsel waarvan de houdbaarheidsdatum in zicht komt.
- er tegenvallers zijn bij de geldelijke opbrengsten en kosten van de voedselbank.
- de strengere milieueisen voor stadsverkeer de voedselbank zullen dwingen om een nieuwe milieuvriendelijke transportauto aan te schaffen.
Bij het opstellen van de exploitatiebegroting van 2024 is met bovenstaande factoren geen rekening gehouden.
Informatiebron 2: Balans en exploitatiebegroting van Voedselbank Voorwaerts
Balans 1 januari 2024:
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Vaste activa | Eigen vermogen | ||
| Inventaris | 37.000 | Reserves | 178.750 |
| Transportauto | 8.250 | Langlopende schulden | |
| Onderhandse lening | 65.000 | ||
| Vlottende activa | Kortlopende schulden | ||
| Vorderingen en overlopende activa | 7.500 | Overige schulden en overlopende passiva | 64.000 |
| Liquide middelen | 255.000 | ||
| Totaal | 307.750 | Totaal | 307.750 |
De oorspronkelijke, nog niet door Rianah aangepaste exploitatiebegroting voor 2024:
| Exploitatiebegroting 2024 | Bedrag |
|---|---|
| Opbrengsten | |
| Giften particulieren | 97.000 |
| Giften stichtingen e.d. | 79.400 |
| Sponsoring bedrijven | 65.000 |
| Subsidies | 64.000 |
| Bijdrage Voedselbank Nederland | 8.100 |
| Overige opbrengsten | 400 |
| Totale opbrengsten | 313.900 |
| Kosten | |
| Huisvestingskosten | 32.000 |
| Afschrijvingskosten transportauto | 4.800 |
| Overige autokosten | 13.000 |
| Kantoorkosten | 8.300 |
| Kosten uitgiftepunten | 7.700 |
| Inkoopwaarde uitgedeeld voedsel | 155.000 |
| Exploitatiekosten | 12.900 |
| Overige kosten | 56.600 |
| Totale kosten | 290.300 |
| Resultaat | 23.600 |
Vraag 8 1 punt
Geef een argument dat het vaker geven van korting aan klanten door supermarkten op vers voedsel, waarvan de houdbaarheidsdatum in zicht komt, een tegenvaller voor de voedselbanken kan zijn.
Bekijk het antwoord
Voorbeeld van een juist antwoord:
Door het vaker geven van kortingen kunnen de supermarkten deze goederen toch nog verkopen aan de klanten, waardoor er minder voedseloverschotten zijn (en er minder naar de voedselbanken gaat).
Vraag 9 2 punten
Geef een voorbeeld van tegenvallende opbrengsten en van tegenvallende kosten van Voedselbank Voorwaerts door de verslechterde economie (zie informatiebron 2). Licht beide voorbeelden toe.
Bekijk het antwoord
Voorbeelden van juiste antwoorden zijn:
Tegenvaller aan de opbrengstenkant:
- De afzet daalt en bedrijven moeten besparen op kosten van sponsoring.
- Huishoudens / organisaties hebben minder inkomsten en zullen daardoor lagere giften / minder donaties doen.
Tegenvaller aan de kostenkant:
- Bedrijven zullen om kosten te besparen minder voedsel doneren waardoor de inkoopwaarde van (gratis) uitgedeeld voedsel toeneemt.
- Huishoudens hebben een lager inkomen, waardoor er meer klanten bij de voedselbanken komen, wat leidt tot hogere kosten voor de inkoop van voedsel / toename van de inkoopwaarde van (gratis) uitgedeeld voedsel.
Opmerkingen: per juiste tegenvaller met juiste toelichting aan de opbrengstenkant 1 scorepunt toekennen; per juiste tegenvaller met juiste toelichting aan de kostenkant 1 scorepunt toekennen.
Volgens Rianah zijn zowel de liquiditeitspositie als de solvabiliteitspositie van Voedselbank Voorwaerts op 1 januari 2024 voldoende. Rianah concludeert daaruit dat de voedselbank financieel gezond is.
Vraag 10 2 punten
Bereken zowel een solvabiliteits- als een liquiditeitskengetal per 1 januari 2024 voor Voedselbank Voorwaerts (zie informatiebron 2). Vul de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
Voorbeeld van een juiste berekening van de solvabiliteit (EV = eigen vermogen, VV = vreemd vermogen, TV = totaal vermogen):
\frac{EV}{VV} \times 100\% = \frac{178.750}{65.000 + 64.000} \times 100\% = 139\%
of:
\frac{VV}{TV} \times 100\% = \frac{65.000 + 64.000}{307.750} \times 100\% = 42\%
Liquiditeit per 1 januari 2024:
\frac{7.500 + 255.000}{64.000} = 4{,}1
Rianah heeft de exploitatiebegroting aangepast en het nieuwe, verwachte resultaat over 2024 berekend. Het eigen vermogen van de Voedselbank moet, volgens het reglement van de Vereniging van Voedselbanken Nederland, minimaal € 150.000 zijn.
Vraag 12 3 punten
Leg met behulp van een berekening uit of het verwachte eigen vermogen per 31 december 2024 voldoet aan het reglement van de Vereniging van Voedselbanken Nederland. Vul de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
Aangepast resultaat 2024:
23.600 - 30.000 - 15.000 - (5.970 - 4.800) = -22.570
of: 23.600 - 30.000 - 15.000 - (4.770 - 3.600) = -22.570 (negatief).
Eigen vermogen per 31-12-2024:
178.750 - 22.570 = 156.180
Conclusie: € 156.180 > € 150.000, het eigen vermogen voldoet aan de eis van de vereniging.
2025, tijdvak 2: Opgave 3
Opgavetekst
Op 1 februari 2025 opent tattooshop Too4You vof haar deuren. Too4You is eigendom van Inge Piers en Bart van Vulpen. Inge heeft getwijfeld tussen een vof en een bv als ondernemingsvorm.
Bart heeft 40% van het eigen vermogen ingebracht en Inge 60% van het eigen vermogen. Het resultaat wordt naar rato van het ingebrachte vermogen verdeeld. Over het resultaat wordt 36% inkomstenbelasting betaald door iedere vennoot.
Vraag 16 2 punten
Bereken of de verdeling van het resultaat over februari 2025 na inhouding van inkomstenbelasting voor Inge voldoende is om op 1 maart 2025 een privé-uitgave te doen van € 1.700.
Bekijk het antwoord
Het resultaat is voldoende, want:
0{,}60 \times 4.500 \times (1 - 0{,}36) = 1.728 > 1.700
Inge kan dus de privé-uitgave van € 1.700 doen.
2025, tijdvak 2: Opgave 4
Opgavetekst
In deze opgave blijven de belastingen buiten beschouwing.
Nettie Laat is eigenaar van SuperWebsite. Dit bedrijf staat bij de Kamer van Koophandel ingeschreven als eenmanszaak. SuperWebsite heeft klanten die een jaarabonnement hebben voor het onderhoud van hun website. Er kunnen alleen jaarabonnementen worden afgesloten voor een bedrag van € 4.000.
Bij het opstellen van de balans van SuperWebsite per 31 december 2024 moeten nog enkele financiële feiten van die dag worden verwerkt:
- a Een nieuwe klant sluit op 31 december 2024 een jaarabonnement voor het onderhoud van de website af bij SuperWebsite. Op dezelfde dag betaalt de klant het abonnementsgeld voor 2025 vooruit.
- b SuperWebsite betaalt op 31 december 2024 de verzekeringspremie voor schade door brand voor heel 2025 vooruit, omdat het bedrijf dan van de verzekeraar een korting krijgt. De jaarlijkse verzekeringspremie na aftrek van korting bedraagt € 1.700.
Nettie betaalde voorheen de verzekeringspremie maandelijks. Ze vraagt zich af waarom de verzekeraar een korting aanbiedt aan haar bedrijf als ze de verzekeringspremie vooruitbetaalt.
SuperWebsite past het periodetoerekeningsstelsel toe.
Vraag 18 3 punten
Noteer de gevolgen van de twee bovenstaande financiële feiten (a en b) voor de balans van SuperWebsite van 31 december 2024. Vul de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
Mutatiebalans financieel feit a (getallen x € 1):
| Balanspost (debet) | +/- | Bedrag | Balanspost (credit) | +/- | Bedrag |
|---|---|---|---|---|---|
| Liquide middelen | + | 4.000 | Vooruitontvangen bedragen / abonnementsgelden | + | 4.000 |
| Totaal | + | 4.000 | Totaal | + | 4.000 |
Mutatiebalans financieel feit b (getallen x € 1):
| Balanspost (debet) | +/- | Bedrag | Balanspost (credit) | +/- | Bedrag |
|---|---|---|---|---|---|
| Vooruitbetaalde (verzekerings-)premie / bedragen | + | 1.700 | |||
| Liquide middelen | - | 1.700 | |||
| Totaal | 0 |
Opmerking: als het bedrag bij totaal is vergeten, dit niet fout rekenen.
2024, tijdvak 1: Opgave 2
Opgavetekst
Bij deze opgave horen de informatiebronnen 1 tot en met 3.
In deze opgave blijft de btw buiten beschouwing.
In Nederland is de energiemarkt sinds 2004 geprivatiseerd en kunnen huishoudens kiezen welk energiebedrijf bij hen energie mag leveren. Energiebedrijven hebben een vergunning van de toezichthouder nodig om energie te mogen inkopen en leveren aan huishoudens. De vergunning heeft als functie dat consumenten zeker zijn van de levering van energie. Op 1 januari 2019 heeft Welkom Energie bv een vergunning van de toezichthouder gekregen om energie te leveren aan huishoudens in Nederland. Welkom Energie vervult een maatschappelijke behoefte door de levering van energie.
Informatiebron 1: Hoe werkt een energiebedrijf?
Een energiebedrijf levert energie bestaande uit stroom (gemeten in kilowattuur, kWh) en gas (gemeten in kubieke meter, m3) aan huishoudens. De prijzen die huishoudens hiervoor betalen zijn afhankelijk van het soort contract dat wordt afgesloten. De energiebedrijven produceren de energie niet zelf, zij kopen die in op de energiemarkt waarop de prijzen maandelijks wisselen.
Ontvangsten van Welkom Energie
Welkom Energie levert stroom en gas aan huishoudens. Er zijn twee soorten contracten:
- Variabel contract: de prijs per eenheid energie die klanten betalen wordt elk half jaar aangepast aan de ontwikkelingen op de energiemarkt. Als de inkoopprijs voor Welkom Energie stijgt, dan gaat het voorschot dat klanten maandelijks moeten betalen ook omhoog. Daalt de inkoopprijs, dan gaat het maandelijkse voorschot voor klanten ook omlaag.
- Vast contract voor 1 jaar: de prijs die klanten betalen staat voor 1 jaar vast. De prijs wordt vastgesteld op de dag dat het contract wordt afgesloten. Alle klanten van Welkom Energie met een vast contract hebben het contract afgesloten op 1 januari 2021.
- Alle klanten (zowel met vast als met variabel contract) betalen een maandelijks voorschot.
Berekening maandelijks voorschot:
- De klanten schatten in hoeveel energie zij in een jaar gebruiken.
- De hoeveelheid energie wordt vermenigvuldigd met de prijzen van stroom en gas (afhankelijk van het soort contract).
- Dit totaal wordt gedeeld door 12. Dit is het maandelijkse voorschot.
Aan het eind van het jaar komt de eindafrekening. Dan wordt het werkelijke verbruik verrekend met het geschatte verbruik en moet de klant bijbetalen (indien meer verbruikt dan geschat) of krijgt de klant geld terug (indien minder verbruikt dan geschat).
Gegevens van Welkom Energie ten behoeve van het uitrekenen van de totale ontvangsten uit voorschotten in oktober 2021
| verkoopprijs stroom per kWh | verkoopprijs gas per m3 | totale verwachte verbruik in aantal kWh per jaar | totale verwachte verbruik in aantal m3 per jaar | |
|---|---|---|---|---|
| variabel contract | € 0,48 | € 1,50 | 1.000.000 | 500.000 |
| vast contract | € 0,25 | € 0,80 | 3.000.000 | 1.200.000 |
Informatiebron 2: Inkoop energie
De uitgaven aan inkoop van energie van Welkom Energie zijn niet gelijkmatig over het jaar verspreid. Dat komt doordat het verbruik van huishoudens ook niet gelijkmatig over het jaar verdeeld is. In onderstaande tabel staat de verwachting van het cumulatief verbruik van gas en stroom in 2021.
| maand | cumulatief verbruik in het jaar |
|---|---|
| januari | 16% |
| februari | 30% |
| maart | 42% |
| april | 50% |
| mei | 55% |
| juni | 57% |
| juli | 59% |
| augustus | 61% |
| september | 65% |
| oktober | 73% |
| november | 85% |
| december | 100% |
De hoeveelheid energie (stroom en gas) die huishoudens in een maand verwachten te verbruiken, wordt in de daaraan voorafgaande maand door Welkom Energie ingekocht tegen de dan geldende inkoopprijzen.
| inkoopprijs per maand in 2021 | ||
|---|---|---|
| maand | inkoopprijs van stroom per kWh | inkoopprijs van gas per m3 |
| september | € 0,21 | € 0,95 |
| oktober | € 0,34 | € 1,20 |
| november | € 0,49 | € 1,50 |
Informatiebron 3: Balans Welkom Energie bv 2021 (getallen x € 1)
| debet | 30 september | 31 oktober | credit | 30 september | 31 oktober |
|---|---|---|---|---|---|
| Vaste activa | 1.750.000 | 1.750.000 | Eigen vermogen | 100.000 | …………… |
| Vlottende activa exclusief liquide middelen | 2.000.000 | 2.100.000 | Lang vreemd vermogen | 1.500.000 | 1.500.000 |
| Liquide middelen | 1.000.000 | (vraag 10) | Kort vreemd vermogen | 3.150.000 | 2.950.000 |
| 4.750.000 | …………… | 4.750.000 | …………… |
De toezichthouder stelt voor het verlenen van de vergunning een aantal eisen. Een financiële eis is dat de liquiditeitspositie gemeten met de current ratio ten minste 1,0 moet zijn op iedere laatste dag van de maand.
Vraag 7 2 punten
Leg uit wat een te lage current ratio van een energiebedrijf voor invloed heeft op de leveringszekerheid van energie aan huishoudens.
Bekijk het antwoord
- Een te lage current ratio betekent dat een bedrijf minder goed kan voldoen aan zijn betalingsverplichtingen op korte termijn.
- Hierdoor kan het bedrijf failliet gaan (en moet de levering van energie aan huishoudens door een andere energieleverancier worden overgenomen).
of
- Als het bedrijf zijn rekeningen niet op tijd betaalt kunnen leveranciers reageren door de toelevering van energie te stoppen / pauzeren,
- waardoor het energiebedrijf onvoldoende energie kan leveren / de leveringszekerheid vermindert.
In het najaar van 2021 zijn de inkoopprijzen van energie heel sterk gestegen, waardoor er voor Welkom Energie een liquiditeitsprobleem is ontstaan. Het liquiditeitsprobleem hangt samen met de hoeveelheid energie die ingekocht en geleverd moet worden op basis van de vaste en variabele contracten.
Ontvangsten uit de verkoop van energie in oktober 2021
De ontvangsten van Welkom Energie zijn de voorschotten (termijnbedragen) die alle klanten iedere maand betalen (zie informatiebron 1).
Vraag 8 2 punten
Bereken de ontvangsten uit de voorschotten van alle klanten van Welkom Energie in oktober 2021.
Bekijk het antwoord
\text{€ }0{,}48 \times 1.000.000 + \text{€ }1{,}50 \times 500.000 + \text{€ }0{,}25 \times 3.000.000 + \text{€ }0{,}80 \times 1.200.000 = \text{€ }2.940.000
\frac{\text{€ }2.940.000}{12} = \text{€ }245.000
Uitgaven aan inkoop energie in oktober 2021
De grootste uitgave van Welkom Energie is de inkoop van energie. In 2021 zijn de prijzen daarvan flink gestegen (zie informatiebron 1 en 2).
Vraag 9 3 punten
Bereken de verwachte uitgaven aan energie-inkopen in de maand oktober 2021 van Welkom Energie.
Bekijk het antwoord
\big((1.000.000 + 3.000.000) \times \text{€ }0{,}34 + (500.000 + 1.200.000) \times \text{€ }1{,}20\big) \times (0{,}85 - 0{,}73) = \text{€ }408.000
Balans
De verwachtingen over de ontvangsten van alle klanten van Welkom Energie en uitgaven aan inkoop van energie over de maand oktober 2021 zijn uitgekomen. De gedeeltelijk ingevulde balans per 31 oktober 2021 van Welkom Energie staat in informatiebron 3.
Naast de inkoop van energie is er nog € 140.000 betaald in oktober. Alleen de post liquide middelen moet nog worden aangepast. Er zijn geen andere ontvangsten in oktober 2021.
Vraag 10 1 punt
Bereken het bedrag van de balanspost Liquide middelen van Welkom Energie per 31 oktober 2021.
Bekijk het antwoord
\text{Liquide middelen: } 1.000.000 + 245.000 - 408.000 - 140.000 = \text{€ }697.000
Vraag 11 2 punten
Bereken de current ratio van Welkom Energie op 31 oktober 2021 en leg uit of Welkom Energie voldoet aan de liquiditeitseis van de toezichthouder.
Bekijk het antwoord
Current ratio per 31 oktober 2021:
\frac{2.100.000 + 697.000}{2.950.000} = 0{,}95
0,95 < 1,0 (dus Welkom Energie voldoet niet meer aan de eis)
De liquiditeitsproblemen van Welkom Energie hielden aan in november en december 2021. In december 2021 vraagt de directie van Welkom Energie het faillissement aan. Het grote aantal vaste energiecontracten van Welkom Energie met huishoudens in verhouding tot de variabele contracten speelde hierbij een belangrijke rol.
Vraag 12 2 punten
Leg uit dat Welkom Energie mede door de vaste energiecontracten van klanten in 2021 in liquiditeitsproblemen is gekomen (zie informatiebron 1).
Bekijk het antwoord
- Bij een vast contract kan de (gestegen) inkoopprijs niet worden doorberekend.
- Hierdoor zijn de uitgaven groter dan de ontvangsten en kan de onderneming betalingsproblemen / liquiditeitsproblemen krijgen.
2024, tijdvak 1: Opgave 4
Opgavetekst
De accountant van Jakko bv heeft in de boekhouding van Jakko een fout ontdekt. Jakko heeft op 1 december 2023 een investering gedaan en daarvoor een banklening afgesloten. De gevolgen hiervan zijn niet meer verwerkt in de winst- en verliesrekening over 2023 en in de eindbalans per 31 december 2023.
Informatie over deze investering en financiering:
| investering | |
|---|---|
| aankoop nieuwe inventaris | € 40.000 |
| installatie | € 2.000 |
| € 42.000 | |
| btw 21% | € 8.820 |
| totaal factuur | € 50.820 |
| levensduur in maanden | 84 |
| restwaarde einde levensduur exclusief 21% btw | € 4.200 |
| Er wordt maandelijks lineair afgeschreven op de investering. |
| financiering | |
|---|---|
| banklening | € 42.000 |
| annuïteit per maand | € 788,75 |
| looptijd in maanden | 60 |
| interest per maand | 0,40% |
| betaling annuïteit op de laatste dag van de maand voor het eerst op 31 december 2023 |
De accountant geeft aan dat het resultaat van 2023 voor aftrek van belasting moet worden aangepast vanwege de gedane investering en de bijbehorende financiering.
Voor de investering op 1 december 2023 was er nog geen inventaris aanwezig en was er nog geen banklening afgesloten. Door de investering en financiering van de inventaris moeten er enkele balansposten op 31 december 2023 worden aangepast, waaronder “Inventaris”, “Banklening”, “Liquide middelen” en “Resultaat 2023 voor aftrek van belasting”. De factuur van € 50.820 is volledig betaald.
Vraag 20 2 punten
Bereken de balansposten “Inventaris” en “Banklening” op de balans van 1 januari 2024.
Bekijk het antwoord
Inventaris: $42.000 - 450 = \text{€ }41.550$
Banklening: $42.000 - (788{,}75 - 168) = \text{€ }41.379{,}25$
Behalve de genoemde balansposten is er nog een balanspost die verandert als gevolg van de investering in de nieuwe inventaris.
Vraag 21 1 punt
Noem naast de reeds genoemde balansposten een andere balanspost.
Bekijk het antwoord
Voorbeeld van een juist antwoord is:
- Te vorderen btw
- Te vorderen omzetbelasting
- Af te dragen btw
- Resultaat voor aftrek van belasting
2024, tijdvak 2: Tijger bv
Creditzijde van de balans van Tijger op 1 januari 2023, de dag voor de aandelenemissie
| Post | Bedrag | Totaal |
|---|---|---|
| Maatschappelijk aandelenkapitaal | 1.000.000 | |
| Aandelen in portefeuille | 400.000 | |
| Geplaatst aandelenkapitaal | 600.000 | |
| Reserves | 300.000 | |
| Resultaat 2022 na belasting | 180.000 | |
| Vreemd vermogen | 700.000 | |
| 1.780.000 |
Vraag 4 2 punten
Lupo heeft bij de aandelenemissie aandelen gekocht. Een jaar na de emissie wil zij graag weten wat het resultaat na vennootschapsbelasting per aandeel Tijger over 2023 is. Tijger heeft in 2023 een resultaat na vennootschapsbelasting van € 272.000 behaald. Er is na 2 januari 2023 geen emissie van aandelen meer geweest.
De nominale waarde van een aandeel is € 0,50. De emissiekoers is € 1,25 per aandeel. Op 2 januari 2023 zijn precies genoeg aandelen geëmitteerd om de investering van € 200.000 te financieren. Zie de creditzijde van de balans van 1 januari 2023 (de dag voor de aandelenemissie).
Bereken het resultaat na vennootschapsbelasting per aandeel Tijger in 2023.
Bekijk het antwoord
- Berekent het totaal aantal aandelen op 31 december 2023: 600.000 / 0,50 = 1.200.000 aandelen voor de emissie, plus de 160.000 geëmitteerde aandelen is 1.360.000 aandelen. (1p)
- Berekent het resultaat na vennootschapsbelasting per aandeel: 272.000 / 1.360.000 = € 0,20. (1p)
Vraag 5 2 punten
Tijger heeft in 2023 een resultaat na vennootschapsbelasting van € 272.000 behaald. Tijger besluit de helft van het resultaat na vennootschapsbelasting te reserveren. Lupo vraagt zich af waarom Tijger niet het gehele resultaat aan de aandeelhouders uitkeert.
Geef twee verschillende bedrijfseconomische redenen waarom Tijger een deel van het resultaat reserveert.
Bekijk het antwoord
- Noemt twee verschillende juiste redenen, bijvoorbeeld: investeringen financieren (waardoor minder geld hoeft te worden geleend); het eigen vermogen versterken (waardoor de continuïteit beter is gewaarborgd); schulden aflossen; dividendstabilisatie mogelijk maken; meer liquide middelen beschikbaar houden. (2p)
Per juist antwoord 1 scorepunt. Worden meer dan twee redenen gegeven, dan tellen alleen de eerste twee mee.
2024, tijdvak 2: Chez AnTuan
Informatiebron 4 Aankoopprijs B&B en verbouwing
De voormalige B&B staat te koop voor € 385.000 en wordt voor dit bedrag verkocht aan Anne en Tuan. Voor de verbouwing en inrichting wordt een bedrag gecalculeerd van € 75.000.
Prognose voor resultaat en cashflow 2024
Mede op basis van de informatie van de huidige eigenaars van het pand komen Anne en Tuan tot de volgende prognose waarmee het begrote resultaat en de begrote cashflow worden berekend:
- bezettingspercentage van de acht kamers (365 dagen per jaar geopend):
| Seizoen | Aantal maanden in dat seizoen | Bezettingspercentage van de acht kamers (noot 1) |
|---|---|---|
| laagseizoen | 4 | 15% |
| middenseizoen | 5 | 30% |
| hoogseizoen | 3 | 60% |
noot 1 geeft aan hoeveel procent van het maximale aantal overnachtingen de kamers verhuurd worden.
- De gemiddelde verhuurprijs per kamer inclusief ontbijt per overnachting (exclusief commissie Booking.com) is:
laagseizoen: € 75
middenseizoen: € 85
hoogseizoen: € 95
- commissie Booking.com: 10% van de verhuurprijs per overnachting van de gasten die hebben gereserveerd via Booking.com
- Anne en Tuan gaan ervan uit dat door gasten in elk seizoen 100 overnachtingen worden geboekt bij Chez AnTuan zonder tussenkomst van Booking.com.
- Elk van de twee e-bikes wordt 100 dagen per jaar verhuurd tegen een verhuurprijs van € 17,50 per dag.
- De inkoopkosten van het ontbijt bedragen € 15 per overnachting.
- De constante kosten per maand zijn € 600, waarvan € 250 afschrijvingskosten.
Vraag 12 6 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 4. In deze opgave blijven belastingen buiten beschouwing.
Anne en Tuan calculeren het resultaat en de cashflow van Chez AnTuan voor 2024 met de prognose in informatiebron 4. De B&B is 8 kamers, 365 dagen per jaar geopend. Het bezettingspercentage is 15% in het laagseizoen (4 maanden), 30% in het middenseizoen (5 maanden) en 60% in het hoogseizoen (3 maanden). De gemiddelde verhuurprijs per kamer inclusief ontbijt is € 75 (laag), € 85 (midden) en € 95 (hoog), exclusief commissie Booking.com van 10% voor de gasten die via Booking.com reserveren. Er worden per seizoen 100 overnachtingen geboekt zonder tussenkomst van Booking.com. Elk van de twee e-bikes wordt 100 dagen per jaar verhuurd tegen € 17,50 per dag. Het ontbijt kost € 15 per overnachting. De constante kosten zijn € 600 per maand, waarvan € 250 afschrijvingskosten.
Bereken met behulp van het geprognosticeerde resultaat de verwachte cashflow in 2024 van Chez AnTuan (zie informatiebron 4). Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Berekent het totaal aantal overnachtingen in 2024: 146 + 365 + 438 = 949. (1p)
- Berekent de totale omzet via Booking.com: (146 - 100) x 0,90 x 75 + (365 - 100) x 0,90 x 85 + (438 - 100) x 0,90 x 95 = 52.276,50. (2p)
- Berekent de totale omzet: 52.276,50 + rechtstreekse boekingen 100 x (75 + 85 + 95) = 25.500 + overige omzet verhuur e-bikes 2 x 100 x 17,50 = 3.500, dus 81.276,50. (1p)
- Berekent de totale kosten: variabel 949 x 15 = 14.235, constant exclusief afschrijving 350 x 12 = 4.200 en afschrijving 250 x 12 = 3.000, samen 21.435; het resultaat is 81.276,50 - 21.435 = 59.841,50. (1p)
- Berekent de cashflow: 59.841,50 + 3.000 = 62.841,50. (1p)
Een fout in een tussenuitkomst wordt maar één keer aangerekend (algemene regel 5).
Vraag 14 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 4. In deze opgave blijven belastingen buiten beschouwing.
Het is 1 maart 2024. Chez AnTuan is inmiddels al 2 maanden geopend. In december 2023 werd op de valreep nog een opslagloods voor de e-bikes gekocht en geplaatst. Dat was een financiële tegenvaller, waar geen inkomsten tegenover stonden.
Gegevens van de opslagloods en betalingsvoorwaarden: aanschafprijs opslagloods € 8.000; installatiekosten opslagloods € 400; levensduur opslagloods 14 jaar; restwaarde opslagloods nihil; betalingsvoorwaarden: de helft contant bij plaatsing op 31 december 2023 en het restant in 2 termijnen in januari 2024 en februari 2024.
De financiële tegenvaller heeft gevolgen gehad voor het resultaat in de maanden januari en februari van 2024.
Bereken voor januari 2024 en februari 2024 met welk bedrag per maand het resultaat is afgenomen door deze financiële tegenvaller.
Bekijk het antwoord
- Berekent de afschrijving van de opslagloods per maand, voor januari 2024 en februari 2024: (8.000 + 400) / (14 x 12) = € 50 per maand. (2p)
2024, tijdvak 2: GOOS
Overzicht inkopen en verkopen van interieurproducten, en het aantal verkochte adviezen
| Maand | Inkopen exclusief btw (getallen x € 1) | Verkopen exclusief btw (getallen x € 1) | Aantal verkochte adviezen |
|---|---|---|---|
| november 2023 | 5.500 | 18.000 | 4 |
| december 2023 | 12.000 | 26.000 | 5 |
| januari 2024 | 8.000 | 25.000 | 6 |
| februari 2024 | 7.000 | 20.000 | 7 |
| maart 2024 | 6.000 | 17.000 | 8 |
| april 2024 | 5.000 | 23.000 | 9 |
Vraag 16 4 punten
De btw in deze opgave bedraagt 21%. GOOS biedt interieuradvies aan tegen een vaste prijs van € 1.500 inclusief btw per advies. In het onderstaande overzicht zijn de inkopen en verkopen van interieurproducten opgenomen en ook het aantal verkochte adviezen.
Overige gegevens: 30% van de verkopen van producten is contant. De rest van de verkopen van producten is op rekening met een krediettermijn van twee maanden. Alle inkopen van interieurproducten zijn op rekening met een krediettermijn van één maand. Van de krediettermijnen wordt volledig gebruikgemaakt. De interieuradviezen worden direct via pin betaald. De af te dragen btw van een kwartaal wordt op de tweede dag van het daaropvolgende kwartaal betaald.
Bereken de totale ontvangsten in het eerste kwartaal van 2024.
Bekijk het antwoord
- Berekent de contante verkopen van producten: (25.000 + 20.000 + 17.000) x 0,3 = 18.600. (1p)
- Berekent de ontvangsten van debiteuren: (18.000 + 26.000 + 25.000) x 0,7 = 48.300; samen met de contante verkopen is dat 66.900 exclusief btw. (1p)
- Berekent de btw over de verkopen van producten: 0,21 x 66.900 = 14.049, en de ontvangsten uit verkopen van interieurproducten inclusief btw: 80.949. (1p)
- Berekent de ontvangsten uit interieuradviezen inclusief btw: (6 + 7 + 8) x 1.500 = 31.500, en de totale ontvangsten: 80.949 + 31.500 = € 112.449. (1p)
Vraag 17 1 punt
De btw in deze opgave bedraagt 21%. GOOS koopt interieurproducten in. Alle inkopen van interieurproducten zijn op rekening met een krediettermijn van één maand. Van de krediettermijnen wordt volledig gebruikgemaakt. Zie het onderstaande overzicht met de inkopen per maand (exclusief btw).
Bereken de totale uitgaven aan het inkopen van interieurproducten in het eerste kwartaal van 2024.
Bekijk het antwoord
- Berekent de uitgaven aan inkopen in het eerste kwartaal van 2024: inkopen in december 2023, januari 2024 en februari 2024: 12.000 + 8.000 + 7.000 = 27.000; inclusief btw 27.000 x 1,21 = € 32.670. (1p)
Als zowel bij vraag 16 als bij vraag 17 de btw niet is meegenomen, dit één keer als fout aanrekenen.
Vraag 18 3 punten
De btw in deze opgave bedraagt 21%. De af te dragen btw van een kwartaal wordt op de tweede dag van het daaropvolgende kwartaal betaald. Op de tweede dag van het tweede kwartaal worden de te vorderen btw en de te betalen btw over de in- en verkopen van het eerste kwartaal met elkaar verrekend. GOOS zal btw moeten afdragen. Zie het onderstaande overzicht met de inkopen, verkopen en het aantal verkochte adviezen per maand.
Bereken de af te dragen btw over het eerste kwartaal van 2024.
Bekijk het antwoord
- Berekent de te betalen btw over de verkopen van producten: (25.000 + 20.000 + 17.000) x 0,21 = 13.020,00. (1p)
- Berekent de te betalen btw over de verkochte adviezen: 31.500 x 0,21 / 1,21 = 5.466,94. (1p)
- Berekent de te vorderen btw over de inkopen: (8.000 + 7.000 + 6.000) x 0,21 = 4.410,00, en de af te dragen btw: 13.020,00 + 5.466,94 - 4.410,00 = € 14.076,94. (1p)
2024, tijdvak 2: Broodnodig
Vraag 21 1 punt
De btw blijft in deze opgave buiten beschouwing. De Nederlandse overheid betaalt in 2023 via de TEK-regeling een deel van de gas- en elektriciteitsrekening van energie-intensieve bedrijven. De regeling gaat in op 1 januari 2023 en loopt tot 31 december 2023. De uitbetaling van de TEK over het jaar 2023 zal plaatsvinden op 1 april 2024.
Bakkerij en broodjeszaak Broodnodig heeft in 2023 te maken met sterk gestegen energiekosten.
Leg uit dat de steunmaatregel niet direct bijdraagt aan de toename van de liquide middelen van Broodnodig in het eerste kwartaal van 2023.
Bekijk het antwoord
- Legt uit dat de uitbetaling van de TEK pas plaatsvindt op 1 april 2024, dus de steun in het eerste kwartaal geen geld oplevert. (1p)
2024, tijdvak 2: Daglicht
Opgavetekst
Informatiebron 5 Voordelen voor een LUXEV Montagepartner
Een montagepartner koopt dakramen in bij LUXEV en plaatst deze dakramen vervolgens bij de consument. Wanneer uw bedrijf montagepartner van LUXEV wordt, heeft dat de volgende voordelen:
a Uw bedrijf wordt op de website vermeld als LUXEV Montagepartner.
b Voor het plaatsen van LUXEV dakramen zal uw bedrijf de aanvragen van consumenten uit de regio ontvangen.
c Ieder jaar worden er reclamecampagnes georganiseerd. Via deze campagnes zullen montagepartners aanvragen van consumenten ontvangen voor het plaatsen van dakramen.
d Voor alle technische vragen hebben montagepartners toegang tot de klantenservice van LUXEV en technische voorlichting via een direct telefoonnummer.
e Erkende montagepartners mogen het LUXEV logo gebruiken in de communicatie naar (potentiële) klanten.
f Montagepartners kunnen trainingen volgen die aangeboden worden in het hoofdkantoor.
Voorwaarden voor het worden van een LUXEV Montagepartner
Om LUXEV montagepartner te kunnen worden moet het bedrijf voldoen aan de volgende voorwaarden:
1 ingeschreven staan bij de Kamer van Koophandel.
2 in een gezonde financiële positie verkeren:
- een quick ratio van minimaal 1,0
- een solvabiliteitsratio EV/VV van minimaal 2,0
3 klanten een onvoorwaardelijke afbouwgarantie bieden, ook als het in geval van ziekte of ongeval niet mogelijk is om de overeengekomen werkzaamheden binnen de vooraf afgesproken periode zelf uit te voeren.
Informatiebron 6 Balans Daglicht op 1 januari 2022
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Bedrijfsauto | 9.000 | Eigen vermogen | 12.000 |
| Inventaris | 950 | 6% Onderhandse lening | 1.250 |
| Voorraden | 3.000 | Crediteuren | 2.250 |
| Debiteuren | 2.000 | Vooruit ontvangen bedragen | 1.250 |
| Liquide middelen | 2.050 | Af te dragen btw | 250 |
| Totaal | 17.000 | Totaal | 17.000 |
Vraag 26 2 punten
Bij deze opgave horen de informatiebronnen 5 en 6. In informatiebron 6 zijn de financiële gegevens van Daglicht te vinden. De solvabiliteitspositie wordt beoordeeld op basis van de verhouding tussen het eigen vermogen en het vreemd vermogen. LUXEV beoordeelt de liquiditeitspositie van bedrijven die montagepartner willen worden aan de hand van de quick ratio in plaats van de current ratio.
Leg uit waarom LUXEV de voorkeur geeft aan het beoordelen van de liquiditeitspositie op basis van de quick ratio in plaats van de current ratio. Betrek daarbij het verschil tussen de quick ratio en current ratio in het antwoord.
Bekijk het antwoord
- Legt het verschil uit: bij het berekenen van de quick ratio worden de voorraden niet meegenomen, bij de current ratio wel. (1p)
- Legt uit dat de voorraad moeilijk te verkopen kan zijn, of dat het een tijd kan duren voordat de voorraad is omgezet in geld. (1p)
2023, tijdvak 1: Opgave 2
Informatiebron 1 Financiële gegevens KPN
Balans per 31 december 2021 (getallen x € 1.000.000)
| Debet | bedrag | Credit | bedrag |
|---|---|---|---|
| Immateriële vaste activa | 3.842 | Aandelenkapitaal | 168 |
| Materiële vaste activa | 2.432 | Reserves | 1.709 |
| Financiële vaste activa | 1.076 | Resultaat 2021 na winstbelasting | 630 |
| Totale vaste activa | 7.350 | Totaal eigen vermogen | 2.507 |
| Voorraden | 54 | Leningen | 2.722 |
| Debiteuren | 756 | 4,25% Obligatielening | 785 |
| Overige vorderingen | 334 | Overig | 625 |
| Liquide middelen | 766 | Totaal vreemd vermogen lang | 4.132 |
| Totale vlottende activa | 1.910 | Crediteuren | 1.256 |
| Rekening-courantkrediet | 937 | ||
| Overig | 428 | ||
| Totaal vreemd vermogen kort | 2.621 | ||
| 9.260 | 9.260 |
Overige gegevens
| 2020 | 2021 | |
|---|---|---|
| Totaal aantal geplaatste aandelen (per 31 december) | 4.200.000.000 | 4.200.000.000 |
| Nominale waarde per aandeel | € 0,04 | € 0,04 |
| Beurskoers per aandeel (per 31 december) | € 2,51 | € 2,55 |
| Resultaat na belasting per aandeel | € 0,14 | ……….. |
| Beschikbaar dividend per aandeel over het jaar | € 0,1120 | ……….. |
| Nominale waarde per obligatie met interest 4,25% | € 1.000 | € 1.000 |
| Beurskoers per obligatie (per 31 december) | 103% | 102% |
| Solvabiliteit (vreemd vermogen in % van het totale vermogen) per 31 december, na verdeling van het resultaat en beschikbaar stellen van dividend | 77% | ……….. |
Vraag 7 2 punten
In deze opgave wordt de dividendbelasting buiten beschouwing gelaten.
Doordat het dividend over 2021 op het moment van hun onderzoek nog niet is vastgesteld, moeten de broers hiervoor een schatting maken. Uit hun onderzoek blijkt dat KPN:
- een stabiel dividendbeleid hanteert, waarbij jaarlijks hetzelfde percentage van het resultaat na winstbelasting beschikbaar wordt gesteld aan de aandeelhouders.
- het belangrijk vindt dat haar solvabiliteit (VV/TV) niet verslechtert.
Toon met een berekening aan dat wanneer KPN vasthoudt aan een stabiel dividendbeleid, het beschikbare dividend per aandeel in 2021 € 0,12 is (zie informatiebron 1).
Bekijk het antwoord
- Berekent het resultaat per aandeel in 2021: 630.000.000 : 4.200.000.000 = € 0,15 (1p)
- Berekent het dividend bij een stabiel dividendbeleid: 0,1120 : 0,14 x 0,15 = € 0,12 (1p)
Vraag 9 3 punten
In deze opgave wordt de dividendbelasting buiten beschouwing gelaten.
Het resultaat na winstbelasting en na beschikbaar stellen van het dividend wordt toegevoegd aan de overige reserves.
Toon met een berekening aan dat bij een dividend van € 0,06 per aandeel de solvabiliteit na verdeling van het resultaat na winstbelasting op 31 december 2021 niet slechter is dan op 31 december 2020. Ga er in de berekening van uit dat het dividend op 31 december 2021 beschikbaar wordt gesteld en uitbetaald.
Bekijk het antwoord
- Berekent het totale vermogen per 31 december 2021 na winstverdeling en beschikbaar stellen van het dividend: 9.260.000.000 - 4.200.000.000 x 0,06 = 9.008.000.000 (1p)
- Berekent de solvabiliteit per 31 december 2021: vreemd vermogen 6.753.000.000 : 9.008.000.000 x 100% = 75% (1p)
- Constateert dat de solvabiliteit op 31 december 2020 77% was, dus dat de solvabiliteit niet is verslechterd (1p)
2023, tijdvak 1: Opgave 3
Vraag 13 1 punt
In deze opgave blijft de btw buiten beschouwing.
Presentz is een webshop die op 1 januari 2022 is gestart met het verkopen van duurzame cadeaupakketten.
Presentz biedt klanten de mogelijkheid om achteraf binnen 14 dagen na ontvangst van het cadeaupakket te betalen. Hiervan maken klanten massaal gebruik. Het gevolg hiervan is dat Presentz langere tijd op haar geld moet wachten, terwijl er tegelijkertijd diverse rekeningen betaald moeten worden. Daarom zal Presentz gebruikmaken van de betaaldiensten van Klarna.
Klarna is een onderneming die tegen een vergoeding vorderingen op klanten overneemt. Deze vergoeding wordt commissie genoemd. Op het moment van verkoop aan een klant ontvangt Presentz de verkoopprijs minus de commissie van Klarna. Na ontvangst van het cadeaupakket door de klant ontvangt Klarna binnen 30 dagen het bedrag van de klant.
Welke balanspost van Presentz verdwijnt door gebruik te maken van de betaaldiensten van Klarna?
Bekijk het antwoord
- Noemt de balanspost debiteuren (1p)
Voor 'nog te ontvangen bedragen' geen scorepunt toekennen.
2023, tijdvak 1: Opgave 6
Bron 4
In de onderstaande tabel staat het aantal weken per maand dat ieder boshuisje gereserveerd is.
| maand | jul 2022 | aug 2022 | sep 2022 | okt 2022 | nov 2022 | dec 2022 | jan 2023 | feb 2023 | mrt 2023 |
|---|---|---|---|---|---|---|---|---|---|
| aantal weken gereserveerd | 4 | 4 | 2 | 3 | 3 | 4 | 4 | 3 | 4 |
Vraag 27 2 punten
In deze opgave blijft de btw buiten beschouwing.
Neude verhuurt drie boshuisjes. Gasten kunnen de boshuisjes per week huren voor een vaste prijs van € 980 per week. Gasten kunnen de boshuisjes maximaal 1 week huren. De reserveringen voor een bepaalde week in een maand zijn in de maand ervoor online gedaan. Het volledige factuurbedrag wordt gelijktijdig met de reservering voldaan.
In de onderstaande tabel staat het aantal weken per maand dat ieder boshuisje gereserveerd is (zie de tabel bij de bron).
Bereken het bedrag dat Neude in het vierde kwartaal van 2022 ontvangt uit de verhuur van boshuisjes.
Bekijk het antwoord
- Berekent de ontvangsten in het vierde kwartaal van 2022: reserveringen voor november 2022 tot en met januari 2023 worden in het vierde kwartaal van 2022 ontvangen, (3 + 4 + 4) x 3 boshuisjes x € 980 = € 32.340 (2p)
Aanvulling op het correctievoorschrift: een correcte berekening met een vaste huurprijs van € 980 voor drie boshuisjes (11 weken x € 980 = € 10.780) moet ook scorepunten krijgen.
2023, tijdvak 2: Basic-Fit
Vraag 3 3 punten
Illyas Brinkman heeft aandelen Basic-Fit en is benieuwd naar de rentabiliteit van het eigen vermogen van Basic Fit. Hij heeft de volgende gegevens verzameld om de rentabiliteit van het eigen vermogen te berekenen. Het gemiddeld eigen vermogen wordt berekend op basis van het ongewogen gemiddelde.
- Het eigen vermogen op 1 januari 2021 bedraagt € 306.700.000.
- Op 31 december 2021 bedraagt de intrinsieke waarde per aandeel € 7,89.
- Er is maar één aandelenemissie geweest in 2021.
- Het negatieve resultaat over 2021 bedraagt € 116.200.000.
Bereken de rentabiliteit van het eigen vermogen over 2021.
Bekijk het antwoord
- Berekent het eigen vermogen op 31 december 2021: € 7,89 x 50.000.000 = € 394.500.000 (1p)
- Berekent het gemiddeld eigen vermogen: (306.700.000 + 394.500.000) / 2 = € 350.600.000 (1p)
- Berekent de rentabiliteit: $\frac{-116.200.000}{350.600.000} \times 100\% = -33,14\%$ (1p)
2023, tijdvak 2: De gesmeerde fiets
Opgavetekst
Balans (getallen x € 1) Balans van vof “De gesmeerde fiets” op 28 februari en 31 maart 2022
| Debet | 28 februari 2022 | 31 maart 2022 | Credit | 28 februari 2022 | 31 maart 2022 |
|---|---|---|---|---|---|
| Vaste activa | Eigen vermogen | ||||
| Inventaris | 6.000 | 5.800 | Vermogen Erik | 5.899 | 5.699 |
| Gereedschappen | 12.000 | 12.550 | Vermogen Youness | 5.899 | 5.699 |
| Vlottende activa | Vreemd vermogen | ||||
| Voorraad | 3.000 | 3.300 | 6% banklening | 10.000 | 10.000 |
| Vooruitbetaalde huur | 900 | 0 | Crediteuren | 1.250 | 968 |
| Debiteuren | 400 | 450 | Te betalen interest | 550 | 600 |
| Te vorderen btw | 378 | 798 | Te betalen btw | 1.580 | 2.435 |
| Liquide middelen | 2.500 | 2.503 | |||
| Totaal | 25.178 | 25.401 | Totaal | 25.178 | 25.401 |
Vraag 18 2 punten
De studievrienden Erik en Youness hebben van hun hobby hun werk gemaakt. In een gehuurde werkplaats repareren ze fietsen en verkopen ook enkele fietsaccessoires. De markt voor fietsonderhoud is een groeimarkt met volop kansen voor vakmensen. De balans van vof “De gesmeerde fiets” op 28 februari en 31 maart van het jaar 2022 is hieronder gegeven.
Op 30 maart 2022 hebben Erik en Youness samen voor een totaalbedrag van € 5.000 aan privé-opnames gedaan. De privé-opnames zijn in maart 2022 groter geweest dan het behaalde resultaat in die maand.
Bereken met behulp van de balans het resultaat in maart 2022. Geef aan of het resultaat voordelig of nadelig was.
Bekijk het antwoord
- Berekent de daling van het eigen vermogen: 2 x (5.899 - 5.699) = € 400 (1p)
- Berekent het resultaat: 5.000 - 400 = € 4.600, en geeft aan dat het resultaat voordelig is (1p)
Het resultaat in maart 2022 is voordelig: het eigen vermogen daalde met € 400 (2 x (5.899 - 5.699)), terwijl er € 5.000 is opgenomen, dus 5.000 - 400 = € 4.600.
Vraag 19 4 punten
De studievrienden Erik en Youness hebben van hun hobby hun werk gemaakt. In een gehuurde werkplaats repareren ze fietsen en verkopen ook enkele fietsaccessoires. De balans van vof “De gesmeerde fiets” op 28 februari en 31 maart van het jaar 2022 is hieronder gegeven.
Voor de maand april 2022 verwacht De gesmeerde fiets voor € 1.500 exclusief 21% btw aan fietsaccessoires contant te verkopen. De inkoopwaarde van deze accessoires bedraagt € 900. De eigenaren verdelen het behaalde resultaat in twee gelijke delen.
Geef aan welke balansposten met welk bedrag zullen veranderen door deze verwachte verkoop in april 2022. Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Liquide middelen + 1.815 (1p)
- Voorraad - 900, en het totaal + € 915 (1p)
- Vermogen Erik + 300 en vermogen Youness + 300 (1p)
- Te betalen btw + 315 (1p)
Mutaties: liquide middelen + 1.815 (€ 1.500 + 21% btw); voorraad - 900; te betalen btw + 315; vermogen Erik + 300; vermogen Youness + 300. Het totaal is + € 915 aan beide kanten. Bij het derde deelpunt mag ook de balanspost resultaat (voor winstverdeling) van + 600 worden goedgekeurd.
Vraag 21 5 punten
De studievrienden Erik en Youness hebben van hun hobby hun werk gemaakt. In een gehuurde werkplaats repareren ze fietsen en verkopen ook enkele fietsaccessoires. De balans van vof “De gesmeerde fiets” op 28 februari en 31 maart van het jaar 2022 is hieronder gegeven.
Voor de maand april 2022 verwacht De gesmeerde fiets voor € 1.500 exclusief 21% btw aan fietsaccessoires contant te verkopen. De inkoopwaarde van deze accessoires bedraagt € 900.
Voor fietsreparaties, te verrichten in april 2022, wordt naar verwachting in de maand april 2022 een totaalbedrag van € 6.540 inclusief 9% btw bij de klant in rekening gebracht en grotendeels per bank ontvangen. Slechts € 500 inclusief btw van de in april 2022 in rekening gebrachte fietsreparaties wordt in mei 2022 ontvangen.
Gegeven is verder:
- De huur van de werkplaats wordt per kwartaal vooruitbetaald, steeds op de eerste dag van het kwartaal (1 januari, 1 april, 1 juli, 1 oktober). De huur blijft in 2022 gelijk.
- Op 1 april wordt € 600 interest van de afgelopen 12 maanden van de 6% banklening betaald. Op deze datum moet er ook € 2.000 worden afgelost.
- De btw over een kwartaal wordt altijd op de eerste dag van het daarop volgende kwartaal met de Belastingdienst verrekend.
- Inkopen zijn altijd volledig op rekening met een krediettermijn van 1 maand. Daarvan maakt De gesmeerde fiets volledig gebruik.
- De gesmeerde fiets heeft naast de banklening ook een beschikbaar rekening-courantkrediet van € 4.000. Daarvan is in februari en maart geen gebruik gemaakt.
- De betalingstermijn van debiteuren bedraagt een maand. Debiteuren maken hier volledig gebruik van. Het bedrag bij debiteuren op 31 maart 2022 wordt volledig in april 2022 ontvangen.
Youness vraagt zich af of er in april 2022 ook een bedrag van € 5.000 aan privé-opnames kan worden gedaan, zonder dat er liquiditeitsproblemen voor De gesmeerde fiets ontstaan.
Toon met een berekening aan of er in april 2022 liquiditeitsproblemen voor De gesmeerde fiets ontstaan wanneer er voor € 5.000 aan privé-opnames wordt gedaan. Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Berekent de ontvangsten uit verkoop van fietsaccessoires en reparaties: 1.500 x 1,21 + 6.540 - 500 = € 7.855 (2p)
- Berekent de verrekening van btw: 2.435 - 798 = € 1.637 (1p)
- Berekent de huur in april 2022: 3 x 900 = € 2.700 (1p)
- Berekent het saldo: 2.503 - 5.100 = - € 2.597, en concludeert dat het rekening-courantkrediet (€ 4.000) voldoende is om uit de liquiditeitsproblemen te blijven, want 2.597 < 4.000 (1p)
Uitgaven april 2022: huur 3 x 900 = 2.700; banklening 2.600 (600 interest en 2.000 aflossing); crediteuren 968; verrekening btw 2.435 - 798 = 1.637; privé-opnames 5.000; overige uitgaven 500; totaal 13.405. Ontvangsten: verkoop fietsaccessoires en reparaties 1.500 x 1,21 + 6.540 - 500 = 7.855; debiteuren 450; totaal 8.305. Het saldo van de maand is 8.305 - 13.405 = -5.100, en de liquide middelen worden 2.503 - 5.100 = -2.597. Het rekening-courantkrediet van € 4.000 is voldoende. Wie het saldo op een andere, juiste manier berekent en dezelfde conclusie trekt, krijgt de punten.
2022, tijdvak 1: Opgave 3
Opgavetekst
Informatiebron 3 Gegevens voor het tweede halfjaar 2020
Verkochte menu's en omzet per kwartaal
| aantal verkochte menu's (in zowel derde als vierde kwartaal) | omzet (in zowel derde als vierde kwartaal) | |
|---|---|---|
| restaurant | 1.950 | € 117.000 |
| private dining | 550 | € 37.400 |
| bezorgen | 2.600 | € ………… |
Inzet van personeel
De constante loonkosten bleven per kwartaal gelijk, omdat het overtollige personeel werd ingezet als bezorger.
Verpakkingskosten
De verpakkingskosten bleven € 2,50 per bezorgd menu.
Online cursus: coronasafe in de horeca
Restaurant de Waal is lid van de branchevereniging en hoorde van de online cursus 'coronasafe in de horeca' voor het bevorderen van de veiligheid in het restaurant. Van alle personeelsleden werd gevraagd aan de cursus deel te nemen. Alle personeelsleden maakten hier gebruik van.
| totale kosten cursus per onderneming: niet-leden van de branchevereniging | totale kosten cursus per onderneming: leden van de branchevereniging | duur | |
|---|---|---|---|
| cursus coronasafe in de horeca | € 750 | € 675 | 6 weken |
Vergoeding online systeem
Restaurant De Waal gebruikte vanaf 1 juli 2020 tegen betaling een online systeem. Dit systeem regelt de online reserveringen, tafelbezetting, bezorgbestellingen en betalingen. De vergoeding voor het gebruik van het online systeem bedraagt € 2.600 per jaar. Daarnaast zijn de kosten hiervoor € 0,25 per verkocht menu. Alle menu's worden verkocht via dit online systeem.
Voorstel huurverlaging
Sytz en Alex hadden met terugwerkende kracht bij de verhuurder een huurverlaging aangevraagd. Uitgaande van een jaarlijkse huur van € 45.000 in 2020, hield de huurverlaging in:
- een huurverlaging van tweederde deel van de maandelijkse huur in het derde kwartaal 2020
- een huurverlaging van eenderde deel van de maandelijkse huur in het vierde kwartaal 2020
Verder is het volgende gegeven: er waren geen andere wijzigingen in de prijzen en overige kosten.
Vraag 12 7 punten
Restaurant De Waal heeft met terugwerkende kracht een huurverlaging aangevraagd, die door de verhuurder is geaccepteerd. Met behulp van de financiële gegevens kon de winst- en verliesrekening over het derde en vierde kwartaal van 2020 worden opgesteld. Hebben de maatregelen geleid tot een positief bedrijfsresultaat over het derde en vierde kwartaal van 2020? Stel hiervoor voor restaurant De Waal de winst- en verliesrekening op over het derde en vierde kwartaal van 2020. Vul hiervoor de uitwerkbijlage bij deze vraag volledig in.
Bekijk het antwoord
- Berekent de omzet 490.800, de inkoopwaarde van de ingrediënten 147.240 en de kosten van het online systeem 3.850 (3p)
- Berekent de huurkosten van 11.250 over het derde en vierde kwartaal (2p)
- Berekent de leasekosten scooters 1.200 en de kosten online cursus 675 en het totaal van de kosten 311.915 (1p)
- Conclusie: de maatregelen hebben wel tot een positief bedrijfsresultaat geleid van 178.885 (want 178.885 > 0) (1p)
Winst- en verliesrekening derde en vierde kwartaal 2020: omzet (117.000 + 37.400 + 2.600 x 35) x 2 = 490.800; inkoopwaarde ingrediënten 0,30 x 490.800 = 147.240; kosten online systeem (2.600 / 2) + 0,25 x 10.200 = 3.850; huurkosten 45.000 x 1/4 x 1/3 + 45.000 x 1/4 x 2/3 = 11.250; loon- en verpakkingskosten (vraag 10) 118.500; afschrijvingskosten 6.750; leasekosten scooters 2 x 600 = 1.200; kosten online cursus 675; overige constante kosten 22.450; totaal kosten 311.915; bedrijfsresultaat 178.885. Conclusie: de maatregelen hebben wel tot een positief bedrijfsresultaat geleid (want 178.885 > 0).
2022, tijdvak 1: Opgave 5
Opgavetekst
Informatiebron 4 Uit de door Thuiswinkel Waarborg verstrekte informatie
Hoor jij bij de beste webshops en verkopers van Nederland?
Als eigenaar van een webshop wil je de klanten optimale service verlenen, maar het is ook ontzettend belangrijk dat potentiële klanten jou vertrouwen. Klanten zoeken daarom tijdens het online winkelen naar een keurmerk.
Wat is een keurmerk?
Een keurmerk is een kwaliteitsoordeel over een product of dienst, afkomstig van een betrouwbare bron. De consument ziet dus in een oogopslag dat het product of de dienst in orde is bevonden door een onafhankelijke, deskundige instantie.
Waarom kiezen voor Thuiswinkel Waarborg?
Iedereen kan een eigen keurmerk beginnen. Het is daarom belangrijk om te letten op de kwaliteit die een consumentenkeurmerk biedt en de betrouwbaarheid van de uitgevende organisatie. Het Thuiswinkel Waarborg is een van de weinige inhoudelijke keurmerken, waar een webshop écht iets voor moet doen om het te verkrijgen. Als belangenbehartiger heeft ons keurmerk als doelstelling het bevorderen van het vertrouwen in kopen op afstand, niet het maken van winst.
Thuiswinkel Waarborg is het keurmerk voor webshops en verkopers met de beste reputatie.
- 91% van de online winkelaars is bekend met het Thuiswinkel Waarborg-logo en 27% koopt niet in een webshop zonder ons keurmerk.
- We zijn aangesloten bij een onafhankelijke geschillencommissie en geven gratis juridisch advies.
- De Consumentenbond raadt online winkelen bij Thuiswinkel Waarborg-webshops aan.
Stappen voor het verkrijgen van het keurmerk Thuiswinkel Waarborg
1 Jouw webshop wordt gescand op beveiligingslekken zodat consumenten weten dat ze veilig bij jou kunnen winkelen. Dankzij dit 'ethisch hacken' weet je of jouw webshop beschermd is tegen een cyberaanval.
2 Jouw webshop wordt juridisch getoetst zodat jij zeker weet dat je aan de wet- en regelgeving voldoet én je klanten kunnen vertrouwen op hun rechten, zoals 14 dagen bedenktijd na de bestelling en duidelijke opgave van prijzen (zoals vermeld in de algemene voorwaarden van Thuiswinkel Waarborg).
3 Jouw webshop doorloopt financiële monitoring zodat consumenten erop kunnen rekenen dat jouw webshop financieel stabiel is.
Vraag 23 2 punten
Stap 3 is de financiële check. Ttime moet ook voldoen aan de minimumeisen van solvabiliteit en liquiditeit op basis van de balans van 31 december 2021: current ratio 1,5 en solvabiliteitsratio (eigen vermogen / vreemd vermogen) 4. Deze eisen worden gesteld zowel in het belang van Ttime als in het belang van Thuiswinkel Waarborg. Leg uit wat het belang is van Thuiswinkel Waarborg voor het stellen van een minimumeis aan de current ratio van Ttime.
Bekijk het antwoord
- Legt uit wat het belang van Thuiswinkel Waarborg is: een voldoende current ratio vermindert de kans op surseance of faillissement, en surseance of faillissementen van aangesloten bedrijven schaden de naam en reputatie van Thuiswinkel Waarborg (2p)
Voorbeelden van een goed antwoord: een voldoende current ratio geeft enige zekerheid over de liquiditeitspositie, waardoor de kans op surseance van betaling en/of faillissement afneemt; Thuiswinkel Waarborg heeft dan meer zekerheid over de certificeringsontvangsten. Surseance van betaling of faillissementen van aangesloten bedrijven schaden de naam/reputatie van Thuiswinkel Waarborg. Een van beide uitleggen is volledig goed, dus een subcriterium van 2 punten.
Informatiebron 5 Financiële overzichten Ttime (gedeeltelijk ingevuld)
Balans per 1 december 2021 (getallen x € 1)
| Activa | Passiva | ||
|---|---|---|---|
| Vaste activa | 20.000 | Eigen vermogen | 53.500 |
| Voorraad | 14.000 | Te betalen btw | 4.000 |
| Debiteuren | 15.500 | ||
| Te vorderen btw | 1.500 | ||
| Liquide middelen | 6.500 | ||
| 57.500 | 57.500 |
Liquiditeitsoverzicht december 2021 (getallen x € 1)
| Uitgaven | Ontvangsten | ||
|---|---|---|---|
| Certificering | 2.420 | Debiteuren | ………… |
| Inkoop goederen | 4.840 | ||
| Bedrijfswagen | 6.050 | ||
| Saldo | ……… | Saldo | ………… |
| ……… | ………… |
Resultatenrekening december 2021 (getallen x € 1)
| Kosten | Opbrengsten | ||
|---|---|---|---|
| Inkoopwaarde van de omzet | 10.250 | Omzet | 20.500 |
| Certificeringskosten | 2.000 | ||
| Afschrijvingskosten vaste activa | ……… | ||
| Saldo | ……… | Saldo | ……… |
| 20.500 | 20.500 |
Overige opmerkingen:
- Alle verkopen vinden plaats op rekening, met een kredietertermijn van 1 maand. Hier wordt volledig gebruik van gemaakt.
- De btw van het laatste kwartaal 2021 wordt op 2 januari 2022 verrekend met de fiscus.
- De inkoop van goederen in december is op 2 december 2021 en wordt contant betaald.
- De uitgaven van certificering, inkoop voorraad en bedrijfswagen zijn inclusief 21% btw.
Vraag 24 5 punten
Ttime heeft de balans per 1 december 2021, het liquiditeitsoverzicht en de resultatenrekening over december 2021 (informatiebron 5). Stel de balans op per 31 december 2021. Bereken het eigen vermogen met behulp van het resultaat over december 2021. Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Berekent de voorraad op 7.750 (1p)
- Berekent de debiteuren op 24.805 (1p)
- Berekent de te vorderen btw op 3.810 (1p)
- Berekent de liquide middelen op 8.690 en de afschrijvingskosten van de vaste activa op 8.000 (1p)
- Berekent het eigen vermogen op 53.750 en de te betalen btw op 8.305, met een totaal van 62.055 aan activa en passiva (1p)
Balans per 31 december 2021: vaste activa 17.000; voorraad 14.000 + 4.840 / 1,21 - 10.250 = 7.750; debiteuren 20.500 x 1,21 = 24.805; te vorderen btw 1.500 + (2.420 + 4.840 + 6.050) x 0,21 / 1,21 = 3.810; liquide middelen 6.500 + 2.190 = 8.690; afschrijvingskosten vaste activa (20.000 + 6.050 / 1,21) - 17.000 = 8.000; eigen vermogen 53.500 + 250 (= 20.500 - 10.250 - 2.000 - 8.000) = 53.750; te betalen btw 4.000 + 20.500 x 0,21 = 8.305. Totaal activa en passiva 62.055. Subcriteria: voorraad 7.750 (1); debiteuren 24.805 (1); te vorderen btw 3.810 (1); liquide middelen 8.690 en afschrijvingskosten 8.000 (1); eigen vermogen 53.750, te betalen btw 8.305 en totaal 62.055 (1). Als de btw verkeerd is berekend, wordt maximaal 1 scorepunt in mindering gebracht.
2022, tijdvak 1: Opgave 6
Opgavetekst
PLUSpunten
Bij de kassa klinkt vaak de vraag: 'Zegeltjes erbij?' Er wordt hierbij geduid op spaarzegels. Veel grote supermarktketens in Nederland maken gebruik van spaarzegels. Iedere supermarkt heeft een vergelijkbaar systeem.
PLUSpunten
Het meest winstgevende spaarsysteem van Nederland!
Wist je dat PLUSpunten het meest winstgevende spaarsysteem van Nederland is?
Bij PLUS supermarkt werkt het systeem van spaarzegels als volgt:
- Bij iedere hele euro die je besteedt in de supermarkt, kan je een spaarzegel kopen voor € 0,02.
- De zegels spaar je in een boekje of in een app van PLUS. Bij 200 spaarzegels kan je het boekje inleveren of via de PLUS app incasseren en krijg je € 6 uitbetaald.
- Uitsluitend volle boekjes kunnen worden ingeleverd of via de app geïncasseerd.
Het sparen van zegels via de app in plaats van via een spaarboekje levert PLUS een kostenbesparing op en stimuleert de verkopen van PLUS.
Op de website van supermarktketen PLUS.
Vraag 28 1 punt
Het kopen van de spaarzegels zelf door de klanten heeft gevolgen voor de balans van PLUS. Het kort vreemd vermogen neemt toe. Welke gevolgen heeft het kopen van de spaarzegels door klanten voor de liquide middelen en het eigen vermogen van PLUS? Kies uit de opties.
Bekijk het antwoord
Antwoord: D
Het juiste antwoord is D volgens de aanvulling op het correctievoorschrift (bij vraag 28 is B vervangen door D). Pas bij het inleveren van een vol zegelboekje daalt het eigen vermogen, niet bij de aanschaf van losse zegels.
Vraag 29 1 punt
Bij koopzegels is er sprake van sparen met een niet vrij opneembaar spaarsaldo. Leg uit dat er bij spaarzegels sprake is van een niet vrij opneembaar spaarsaldo.
Bekijk het antwoord
- Legt uit dat het saldo pas opneembaar is als het spaarboekje vol is (1p)
Het opnemen kan pas als het spaarboekje vol is.
2022, tijdvak 2: Opgave 2
Vraag 7 1 punt
Er wordt op de tweede dag van elke maand ingekocht bij leveranciers. De betaling hiervan gebeurt in één keer op de laatste dag van de betreffende maand. Wat in een maand aan producten wordt ingekocht, wordt in diezelfde maand helemaal verkocht. De inkoopprijs (exclusief btw) van ingekochte goederen is 30% van de verkoopprijs (exclusief btw). De verkopen van Cor worden altijd contant afgerekend. Bereken het bedrag dat in maart 2020 op de liquiditeitsbegroting moet worden ingevuld bij inkopen (letter a) (informatiebron 1).
Bekijk het antwoord
- Berekent de inkopen in maart: 30% van 11.990 = € 3.597 (1p)
Vraag 8 2 punten
De verrekening van de btw met de Belastingdienst vindt één keer per kwartaal plaats. In april 2020 wordt de btw afgedragen over de maanden januari tot en met maart. Btw wordt alleen gerekend op ingekochte en verkochte producten. Het btw-tarief is 9%. Bereken het bedrag dat in april 2020 aan btw zal moeten worden afgedragen aan de Belastingdienst (letter b). Gegevens: op 1 maart 2020 is de te betalen btw 3.750 en de te vorderen btw 1.125 (balans). De verkopen in maart zijn 11.990 en de inkopen in maart zijn zoals berekend bij vraag 7; beide bedragen zijn inclusief 9% btw.
Bekijk het antwoord
- Berekent de btw over januari en februari: 3.750 - 1.125 = 2.625 (1p)
- Berekent de btw over maart (990 minus 297 is 693) en komt op een totaal van 2.625 + 693 = € 3.318 (1p)
Btw over de verkopen en inkopen van maart: 11.990 x 9/109 = 990 en 3.597 x 9/109 = 297; het verschil is 693. Met januari en februari (3.750 - 1.125 = 2.625) is de totale btw 3.318.
Informatiebron 2 Coronaregelingen
NOW
NOW: een tegemoetkoming van de overheid in de loonkosten van werknemers.
De NOW geldt voor alle werkgevers die werknemers in dienst hebben die in Nederland sociaal verzekerd zijn. Bedrijven die gedurende de maanden maart tot en met mei 2020 ten minste 20% omzetdaling hebben ten opzichte van de gemiddelde maandomzet in 2019, kunnen een tegemoetkoming van maximaal 90% van de loonkosten in die periode krijgen.
De tegemoetkoming is naar rato van de omzetdaling. Bij een omzetdaling van 100% is de tegemoetkoming 90% van de loonkosten, maar bij bijvoorbeeld een omzetdaling van 50% is de tegemoetkoming 45% van de loonkosten enzovoort.
Hoe bereken je de (verwachte) omzetdaling over drie maanden?
| Nr | Vraag | Invulling |
|---|---|---|
| 1 | Wat was de omzet (exclusief btw) in het jaar 2019? | |
| 2 | Wat is de verwachte omzet (exclusief btw) in de maanden: maart 2020, april 2020, mei 2020? | |
| 3 | Verwacht percentage omzetdaling: | Vergelijk hiervoor de gemiddelde maandomzet in de maanden maart tot en met mei 2020 met de gemiddelde maandomzet in 2019. |
TOGS
De overheid geeft ondernemers in een aantal specifieke sectoren die getroffen zijn door coronamaatregelen een eenmalig vast bedrag van € 4.000 via de Tegemoetkoming Ondernemers Getroffen Sectoren (TOGS). Het bedrag zal in april worden uitbetaald.
Om voor de TOGS in aanmerking te komen, geldt de onderstaande voorwaarde:
U verwacht in de periode van 1 maart 2020 tot en met 30 mei 2020 een omzetdaling van minimaal € 4.000 en u verwacht in deze periode ook minimaal € 4.000 aan constante kosten.
Vraag 10 5 punten
Door de coronalockdown kunnen de klanten van Cor sinds maart 2020 alleen nog bestellingen afhalen. De overheid stelt tegemoetkomingen beschikbaar; de hoogte van de NOW-bijdrage is gebaseerd op de omzetdaling en de hoogte van de loonkosten (informatiebron 2). Bereken het bedrag dat Cor in totaal aan NOW-tegemoetkoming zal ontvangen (zie informatiebron 1 en 2). Rond het bedrag af op hele euro’s. Vul hiervoor de uitwerkbijlage bij deze vraag in. De uitwerkbijlage vraagt om: 1. de omzet (exclusief btw) in 2019 (240.000 staat al ingevuld); 2. de verwachte omzet (exclusief btw) in maart, april en mei 2020; 3. het verwachte percentage omzetdaling (3 decimalen); 4. de NOW-tegemoetkoming.
Bekijk het antwoord
- Berekent de verwachte omzet exclusief btw: maart 11.000, april 6.000 en mei 6.000 (de verkopen van 11.990, 6.540 en 6.540 gedeeld door 1,09) (1p)
- Berekent het percentage omzetdaling: (1 - (11.000 + 6.000 + 6.000) / (3 x 20.000)) x 100% = 61,667%, met de gemiddelde maandomzet 2019 van 240.000 / 12 = 20.000 (2p)
- Berekent de NOW-tegemoetkoming: 61,667% x 90% x 18.000 = € 9.990 (2p)
De omzet van 2019 (240.000) staat al op de uitwerkbijlage. De verwachte omzet is de verkoop van de maand gedeeld door 1,09: maart 11.000, april 6.000, mei 6.000. De loonkosten van de drie maanden zijn 3 x 6.000 = 18.000.
Vraag 12 3 punten
Cor bestudeert de liquiditeitsbegroting en hoopt dat hij mede door de NOW en de TOGS tot en met 31 mei 2020 uit de liquiditeitsproblemen blijft, gemeten door het eindsaldo van liquide middelen aan het eind van elke maand. De TOGS-tegemoetkoming van 4.000 zal in april worden ontvangen. De NOW-tegemoetkoming zal in 3 gelijke termijnen steeds aan het eind van de maand, voor het eerst op 30 april, worden ontvangen. Blijft Cor in de maanden maart tot en met mei 2020 uit de liquiditeitsproblemen? Vul hiervoor de uitwerkbijlage bij deze vraag volledig in (informatiebron 1 en 2).
Bekijk het antwoord
- Vult de rijen NOW en TOGS juist in: NOW 3.330 in april en mei (9.990 in drie termijnen), TOGS 4.000 in april (1p)
- Vult de rij eindsaldo liquide middelen juist in: maart 5.287, april 4.071 en mei 5.173 (1p)
- Conclusie: Cor blijft wel uit de liquiditeitsproblemen, want aan het eind van elke maand is het eindsaldo liquide middelen positief (1p)
De aanvulling op het correctievoorschrift raakt alleen vraag 11. In de liquiditeitsbegroting blijft de huur in april 3.000, omdat die het hele tweede kwartaal dekt.
2022, tijdvak 3: Opgave 1
Opgavetekst
Gegevens Pen & Papier bv
Balans Pen & Papier per 1 januari 2019 (getallen x € 1.000)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Distributiecentrum | 260 | Eigen vermogen | 210 |
| Debiteuren | 100 | Langlopende lening | 200 |
| Voorraad kantoorartikelen | 110 | Crediteuren | 90 |
| Liquide middelen | 30 | ||
| Totaal | 500 | Totaal | 500 |
Inkopen en verkopen 2019 (x € 1.000)
| januari tot en met oktober | november | december | totaal | |
|---|---|---|---|---|
| Inkopen 2019 | 932 | 100 | 80 | 1.112 |
| Verkopen 2019 | 1.385 | 145 | 150 | 1.680 |
Verder is gegeven:
- De inkoopwaarde van de omzet is 70% van de omzet.
- Verkochte kantoorartikelen worden op de dag van de verkoop bij de afnemer afgeleverd.
- Ingekochte kantoorartikelen worden op de dag van de inkoop bij Pen & Papier afgeleverd.
- De verkopen zijn 30% contant en 70% op rekening.
- De krediettermijn van debiteuren is 1,5 maand.
- Alle inkopen zijn op rekening. De krediettermijn van crediteuren is 1 maand.
- Van alle krediettermijnen wordt volledig gebruikgemaakt.
Getallen x € 1.000
Vraag 1 2 punten
In deze opgave blijft de btw buiten beschouwing. Pen & Papier bv is een webwinkel met een eigen distributiecentrum. De winkel levert kantoorartikelen aan bedrijven. De balans van Pen & Papier per 1 januari 2019 en de inkopen en verkopen over 2019 zijn in de bron weergegeven, met de verdere gegevens. Bereken voor Pen & Papier de waarde van de voorraad kantoorartikelen op 31 december 2019.
Bekijk het antwoord
- Berekent de inkoopwaarde van de omzet over 2019: 0,70 x 1.680.000 = 1.176.000 (1p)
- Berekent de voorraad op 31 december 2019: 110.000 + 1.112.000 − 1.176.000 = € 46.000 (1p)
Vraag 2 1 punt
De directeur van Pen & Papier constateert dat op 31 december 2019 de waarde van de voorraad kantoorartikelen nog steeds relatief hoog is. Geef voor Pen & Papier een financieel nadeel van het aanhouden van een voorraad kantoorartikelen met een hoge waarde.
Bekijk het antwoord
- Noemt een financieel nadeel van het aanhouden van een hoge voorraad, bijvoorbeeld: misgelopen rendement, financieringskosten of opslagkosten (1p)
Vraag 3 3 punten
De directeur van Pen & Papier wil het saldo van de liquide middelen per 31 december 2019 weten. Hiertoe worden eerst de totale ontvangsten in 2019 met betrekking tot de verkopen bepaald. Bereken de totale ontvangsten in 2019 met betrekking tot de verkopen van Pen & Papier.
Bekijk het antwoord
- Noemt de debiteuren op 1 januari 2019: 100.000 (1p)
- Berekent de ontvangsten uit de verkopen van november: 145.000 − 0,5 x 145.000 x 0,7 = 94.250 (1p)
- Berekent de ontvangsten uit de verkopen van december: 0,3 x 150.000 = 45.000, en komt op een totaal van € 1.624.250 (100.000 + 1.385.000 + 94.250 + 45.000) (1p)
Vraag 4 2 punten
De uitgaven van Pen & Papier in 2019 bestaan uit uitgaven als gevolg van de inkopen van de kantoorartikelen en uitgaven aan bedrijfskosten voor € 482.250. Pen & Papier heeft behalve ontvangsten uit de verkopen geen andere ontvangsten. Bereken het saldo van de liquide middelen van Pen & Papier op 31 december 2019.
Bekijk het antwoord
- Berekent de uitgaven als gevolg van de inkopen: crediteuren 1 januari 2019 90.000 + inkopen 2019 (1.112.000 − 80.000) = 1.122.000 (1p)
- Berekent het saldo van de liquide middelen op 31 december 2019: 30.000 + 1.624.250 − 1.122.000 − 482.250 = € 50.000 (1p)
2022, tijdvak 3: Opgave 2
Opgavetekst
Informatiebron 2 De marge op rookwaren
In 2020 verwacht Gerrit een omzet van € 148.200 op rookwaren te behalen, wat een daling is van 35% ten opzichte van 2019. Hij gaat hierbij uit van eenzelfde verkoopprijs in 2020 als in 2019, namelijk € 6 exclusief btw per pakje.
De totale marge die Gerrit op de pakjes rookwaren ontvangt, is afhankelijk van het aantal pakjes dat hij verkoopt:
| Aantal pakjes per jaar | Ontvangen marge exclusief btw per pakje in euro's |
|---|---|
| tot en met 25.000 | 0,26 |
| 25.001 - 35.000 | 0,28 |
| 35.001 - 45.000 | 0,30 |
| 45.001 en meer | 0,32 |
Vraag 9 2 punten
Gerrit gaat in op het voorstel als er na liquidatie van zijn winkel (vergoeding van de boekwaarde van de inventaris en interne verbouwing, verkoop voorraden, inning van debiteuren en terugbetaling vooruitbetaalde huur en afbetaling van schulden) op 1 januari 2020 voldoende liquide middelen zijn om de twee jaar tot aan zijn pensioen financieel te overbruggen. Hij denkt daar gedurende deze twee jaren € 900 per maand voor nodig te hebben. Bereken de afschrijvingskosten op de verbouwing en inventaris over het vierde kwartaal van 2019 (zie informatiebron 3).
Bekijk het antwoord
- Berekent de afschrijving van de verbouwing per kwartaal: 2,5% van 21.000 = 525 (1p)
- Berekent de afschrijving van de inventaris per kwartaal (16.000 / 5 / 4 = 800) en de totale afschrijving per kwartaal: 525 + 800 = € 1.325 (1p)
Vraag 11 1 punt
Verkoop voorraden, inning van debiteuren en terugbetaling vooruitbetaalde huur per 1 januari 2020. Gerrit verwacht dat hij bij de liquidatie op 1 januari 2020 niet het volledige bedrag voor de waarde van zijn voorraad van 31 december 2019 zal ontvangen. Hij gaat van de volgende inbare percentages per 1 januari 2020 uit: tijdschriften e.d. 100% (terug naar de uitgever), rookwaren 70%, kantoorartikelen 40%. De vorderingen op de debiteuren worden volledig ontvangen. Bereken het bedrag dat Gerrit per 1 januari 2020 naar verwachting zal ontvangen uit de verkoop voorraden, inning van debiteuren en terugbetaling vooruitbetaalde huur per 1 januari 2020.
Bekijk het antwoord
- Berekent het totaal: 2.200 + 0,70 x 7.800 + 0,40 x 4.800 + 750 + 3.600 = € 13.930 (1p)
Vraag 12 3 punten
Bij liquidatie op 1 januari 2020 zal Gerrit nog aan drie verplichtingen voldoen: het volledig verschuldigde bedrag aan zijn leveranciers, de bedragen aan aflossing en interest die hij per 31 december 2019 nog schuldig is aan de bank en de per saldo af te dragen btw. Bereken het volledige bedrag dat Gerrit op 1 januari 2020 nodig zal hebben om aan deze drie verplichtingen te voldoen.
Bekijk het antwoord
- Berekent het bedrag aan leveranciers en af te dragen btw: 1.850 + (16.000 − 6.400) = € 11.450 (1p)
- Berekent het bedrag aan de bank en het totaal: aflossing 8.000 + interest 80 = 8.080; totaal 11.450 + 8.080 = € 19.530 (2p)
Interest: over de laatste twee maanden van 2019 over de resterende lening van 8.000 (6% per jaar): 8.000 x 0,06 / 12 x 2 = 80. Btw: te betalen btw 16.000 minus te vorderen btw 6.400 = 9.600.
2022, tijdvak 3: Opgave 6
Opgavetekst
Balansen van winkelketen Blokker bv na winstverdeling
| Debet | 31 december 2017 | 31 december 2016 | Credit | 31 december 2017 | 31 december 2016 |
|---|---|---|---|---|---|
| Immateriële vaste activa | 10.100 | 26.100 | Eigen vermogen | 19.000 | 363.500 |
| Materiële vaste activa | 84.200 | 202.100 | Voorzieningen | 45.400 | 86.100 |
| Financiële vaste activa | 44.500 | 52.400 | Onderhandse lening | 146.700 | |
| Voorraad | 197.700 | 371.700 | Overig lang vreemd vermogen | 35.000 | 183.300 |
| Debiteuren | 22.800 | 28.400 | Crediteuren | 83.100 | 145.900 |
| Overige vorderingen | 43.900 | 84.100 | Overig kort vreemd vermogen | 115.800 | 191.200 |
| Liquide middelen | 41.800 | 205.200 | |||
| Totaal | 445.000 | 970.000 | Totaal | 445.000 | 970.000 |
Getallen x € 1.000
Vraag 27 2 punten
Gegeven zijn de onderstaande balansen van winkelketen Blokker bv na winstverdeling (getallen x € 1.000). Geef twee voorbeelden van immateriële vaste activa.
Bekijk het antwoord
- Noemt een voorbeeld van een immateriële vaste activa, bijvoorbeeld: goodwill, licenties of vergunningen (1p)
- Noemt een tweede, ander voorbeeld van een immateriële vaste activa, bijvoorbeeld: goodwill, licenties of vergunningen (1p)
Vraag 28 2 punten
Gegeven zijn de balansen van Blokker bv (zie bron). In de loop van 2017 werd een faillissement van de winkelketen voorkomen door het verstrekken van een langlopende onderhandse lening door de eigenaar, de familie Blokker, aan de winkelketen Blokker bv. Door deze lening verbeterde op het moment van verstrekken de current ratio van Blokker. Leg uit dat op het moment van verstrekken van de onderhandse lening de current ratio van Blokker positief wordt beïnvloed. Betrek in het antwoord het tellereffect en het noemereffect op de current ratio.
Bekijk het antwoord
- Noemt het tellereffect: door de onderhandse lening nemen de liquide middelen toe (1p)
- Noemt het noemereffect: daar staat geen stijging van het kort vreemd vermogen tegenover (1p)
2021, tijdvak 1: Opgave 1
Vraag 3 2 punten
Het ICT bedrijf Kanon bv wil zeggenschap verwerven binnen een software-ontwikkelingsbedrijf: Acé. Hierdoor kunnen de belangen van Kanon beter gewaarborgd worden. Kanon verwerft op 30 november 2020 15% van de geplaatste aandelen van Acé tegen de beurskoers € 8,60 per aandeel Acé. Deze beurskoers ligt 37% boven de gemiddelde koers van Acé van de laatste 12 maanden voor het overnamebod.
Op de balans van Kanon komen onder andere de volgende posten voor:
− Deelnemingen, als onderdeel van de financiële vaste activa
− Effecten
Motiveer onder welke balanspost (Deelnemingen of Effecten) bij Kanon de gekochte aandelen Acé opgenomen zullen worden. Betrek in de motivatie zowel “Deelnemingen” als “Effecten”.
Bekijk het antwoord
- Motiveert Deelnemingen: bij Deelnemingen gaat het om verworven aandelen waarvan het doel is om zeggenschap te verwerven (hierdoor de concurrentiepositie van de onderneming te handhaven of te verbeteren, op lange termijn) (1p)
- Motiveert Effecten: bij Effecten is het doel (op korte termijn) met de verworven aandelen dividend en/of koerswinst te behalen (1p)
2021, tijdvak 1: Opgave 6
Opgavetekst
Liquiditeitsoverzicht en winst- en verliesrekening over december 2020
Liquiditeitsoverzicht van december 2020, getallen x € 1
| Uitgaven | Bedrag | Ontvangsten | Bedrag |
|---|---|---|---|
| marketing | 555 | relatiebemiddeling | 9.680 |
| huur | - | ||
| overig | 250 | ||
| afgedragen btw | 2.800 | ||
| privé-onttrekking Rianna | 2.000 | ||
| privé-onttrekking Annemiek | 3.000 | ||
| ………… | ………… | ………… | ………… |
| ………… | ………… | ………… | ………… |
| ………… | ………… | ………… | ………… |
| ………… | ………… | ………… | ………… |
Winst- en verliesrekening over december 2020, getallen x € 1
| Kosten | Bedrag | Opbrengsten | Bedrag |
|---|---|---|---|
| marketingkosten | 450 | relatiebemiddeling | 7.500 |
| huurkosten | 460 | ||
| overige kosten | 240 | ||
| afschrijvingskosten | 200 | ||
| …………… | ………… | ………… | ………… |
| …………… | ………… | ………… | ………… |
| …………… | ………… | ………… | ………… |
| …………… | ………… | ………… | ………… |
| …………… | ………… | ………… | ………… |
| …………… | ………… | ………… | ………… |
Vul in de uitwerkbijlage bij vraag 27 de posten in met naam, bedrag en juiste plek. NB Niet elke cel hoeft te worden ingevuld.
Vraag 27 4 punten
In deze opgave is het btw-tarief 21%. Annemiek en haar zakenpartner Rianna hebben een relatiebemiddelingsbureau: Only1 vof. De administratie wordt door Annemiek gedaan. Op 30 december 2020 heeft zij de overzichten voor de nog niet afgesloten maand december 2020 opgesteld (zie het liquiditeitsoverzicht en de winst- en verliesrekening in de bron).
Annemiek moet op 31 december 2020 nog enkele financiële feiten in deze overzichten verwerken.
a Only1 heeft een banklening. Op 31 december 2020 worden de interest van € 600 over geheel 2020 en de jaarlijkse aflossing van € 2.000 betaald.
b Op 31 december 2020 komen er nog ontvangsten binnen van facturen die in november zijn verzonden voor verleende bemiddelingsdiensten van Only1. Het gaat om een totaalbedrag van € 2.178 inclusief 21% btw. De btw is al eerder verrekend met de Belastingdienst. Only1 bepaalt het resultaat elke maand.
Geef voor elk van de twee financiële feiten (a en b) aan wat de consequenties ervan zijn voor zowel het liquiditeitsoverzicht als de winst- en verliesrekening. Vul hiervoor de uitwerkbijlage bij deze vraag volledig in (naam van de post, bedrag en juiste plek).
Bekijk het antwoord
- Liquiditeitsoverzicht, feit a: uitgave interest € 600 (naam, bedrag en plek juist) (1p)
- Liquiditeitsoverzicht, feit a: uitgave aflossing € 2.000 (naam, bedrag en plek juist) (1p)
- Liquiditeitsoverzicht, feit b: ontvangst relatiebemiddeling € 2.178 (naam, bedrag en plek juist) (1p)
- Winst- en verliesrekening, feit a: kosten interest(kosten) € 50, want $600 : 12 = 50$ (naam, bedrag en plek juist) (1p)
Voor elke ten onrechte opgevoerde post wordt 1 scorepunt in mindering gebracht.
2021, tijdvak 2: Opgave 4
Opgavetekst
Verkopen en inkopen van GAME
Van GAME is gegeven:
| Maand | Verkopen exclusief btw | Inkopen exclusief btw |
|---|---|---|
| november 2020 | 15.000 | 6.000 |
| december 2020 | 25.000 | 10.000 |
| januari 2021 | 20.000 | 8.000 |
| februari 2021 | 30.000 | 11.000 |
| maart 2021 | 25.000 | 9.000 |
(getallen x € 1)
Vraag 15 3 punten
In deze opgave is het btw-tarief 21%.
Strota is een onderneming die consumenten en bedrijven adviseert op het gebied van websiteontwikkeling. Zij heeft een afdeling GAME die games inkoopt en verkoopt en een eigen financiële administratie heeft. De games zijn online te koop en via verkooppunten.
Van GAME is gegeven: de verkopen en inkopen exclusief btw per maand van november 2020 tot en met maart 2021 staan in de tabel bij deze vraag.
Overige gegevens:
- 90% van de verkopen is contant (per kas en via de bank). De rest van de verkopen is op rekening, met een krediettermijn van twee maanden.
- Alle inkopen zijn op rekening met een krediettermijn van één maand.
- Van de krediettermijnen wordt volledig gebruik gemaakt.
- GAME verrekent op de tweede dag van het nieuwe kwartaal de te betalen btw met de te vorderen btw. GAME draagt het saldo dan af aan de Belastingdienst.
Op 2 januari 2021 draagt GAME € 6.930 aan btw-aangifte over het laatste kwartaal van 2020 af per bank.
- GAME betaalt de verzekeringspremie ieder jaar op 1 februari voor een heel jaar vooruit. Over januari 2021 waren de verzekeringskosten € 250. Met ingang van februari 2021 waren de verzekeringskosten € 275 per maand. De btw hierover blijft buiten beschouwing.
- De overige uitgaven zijn € 4.000 per maand. De btw hierover blijft buiten beschouwing.
Bereken de ontvangsten in het eerste kwartaal van 2021 uit verkopen.
Bekijk het antwoord
- Berekent de ontvangsten uit contante verkopen: (20.000 + 30.000 + 25.000) x 0,90 = 67.500, en uit de debiteuren van november tot en met januari: (15.000 + 25.000 + 20.000) x 0,10 = 6.000; samen 73.500 exclusief btw (2p)
- Berekent de btw: 0,21 x 73.500 = 15.435, en de ontvangsten uit verkopen: 88.935 (1p)
Vraag 16 1 punt
In deze opgave is het btw-tarief 21%.
Strota is een onderneming die consumenten en bedrijven adviseert op het gebied van websiteontwikkeling. Zij heeft een afdeling GAME die games inkoopt en verkoopt en een eigen financiële administratie heeft. De games zijn online te koop en via verkooppunten.
Van GAME is gegeven: de verkopen en inkopen exclusief btw per maand van november 2020 tot en met maart 2021 staan in de tabel bij deze vraag.
Overige gegevens:
- 90% van de verkopen is contant (per kas en via de bank). De rest van de verkopen is op rekening, met een krediettermijn van twee maanden.
- Alle inkopen zijn op rekening met een krediettermijn van één maand.
- Van de krediettermijnen wordt volledig gebruik gemaakt.
- GAME verrekent op de tweede dag van het nieuwe kwartaal de te betalen btw met de te vorderen btw. GAME draagt het saldo dan af aan de Belastingdienst.
Op 2 januari 2021 draagt GAME € 6.930 aan btw-aangifte over het laatste kwartaal van 2020 af per bank.
- GAME betaalt de verzekeringspremie ieder jaar op 1 februari voor een heel jaar vooruit. Over januari 2021 waren de verzekeringskosten € 250. Met ingang van februari 2021 waren de verzekeringskosten € 275 per maand. De btw hierover blijft buiten beschouwing.
- De overige uitgaven zijn € 4.000 per maand. De btw hierover blijft buiten beschouwing.
Bereken het bedrag op de balanspost Vooruitbetaalde verzekeringspremie per 31 maart 2021.
Bekijk het antwoord
- Berekent de vooruitbetaalde verzekeringspremie per 31 maart 2021: 275 x 10 = 2.750 (de tien maanden april 2021 tot en met januari 2022) (1p)
Vraag 17 4 punten
In deze opgave is het btw-tarief 21%.
Strota is een onderneming die consumenten en bedrijven adviseert op het gebied van websiteontwikkeling. Zij heeft een afdeling GAME die games inkoopt en verkoopt en een eigen financiële administratie heeft. De games zijn online te koop en via verkooppunten.
Van GAME is gegeven: de verkopen en inkopen exclusief btw per maand van november 2020 tot en met maart 2021 staan in de tabel bij deze vraag.
Overige gegevens:
- 90% van de verkopen is contant (per kas en via de bank). De rest van de verkopen is op rekening, met een krediettermijn van twee maanden.
- Alle inkopen zijn op rekening met een krediettermijn van één maand.
- Van de krediettermijnen wordt volledig gebruik gemaakt.
- GAME verrekent op de tweede dag van het nieuwe kwartaal de te betalen btw met de te vorderen btw. GAME draagt het saldo dan af aan de Belastingdienst.
Op 2 januari 2021 draagt GAME € 6.930 aan btw-aangifte over het laatste kwartaal van 2020 af per bank.
- GAME betaalt de verzekeringspremie ieder jaar op 1 februari voor een heel jaar vooruit. Over januari 2021 waren de verzekeringskosten € 250. Met ingang van februari 2021 waren de verzekeringskosten € 275 per maand. De btw hierover blijft buiten beschouwing.
- De overige uitgaven zijn € 4.000 per maand. De btw hierover blijft buiten beschouwing.
Op 1 januari 2021 zat er € 350 in kas en stond er € 250 op de bankrekening. Op 31 maart 2021 zit er € 500 in kas.
Bereken het bedrag van de balanspost Bank per 31 maart 2021. Geef aan of de balanspost Bank aan de debetzijde of aan de creditzijde staat.
Bekijk het antwoord
- Berekent de liquide middelen op 1 januari 2021: 350 + 250 = 600, plus de ontvangsten uit verkopen van 88.935 (1p)
- Verwerkt de btw-afdracht van 6.930 en de betaalde verzekeringspremie en overige uitgaven: 12 x 275 + 4.000 x 3 = 15.300 (1p)
- Verwerkt de betalingen aan crediteuren: (10.000 + 8.000 + 11.000) x 1,21 = 35.090 (1p)
- Berekent de balanspost Bank op 31 maart 2021: 31.715 (na aftrek van 500 kas), en geeft aan dat de bank aan de debetzijde staat (1p)
Bank per 31 maart 2021: 31.715, aan de debetzijde.
Vraag 18 2 punten
In deze opgave is het btw-tarief 21%.
Strota is een onderneming die consumenten en bedrijven adviseert op het gebied van websiteontwikkeling. Zij heeft een afdeling GAME die games inkoopt en verkoopt en een eigen financiële administratie heeft. De games zijn online te koop en via verkooppunten.
Van GAME is gegeven: de verkopen en inkopen exclusief btw per maand van november 2020 tot en met maart 2021 staan in de tabel bij deze vraag.
Overige gegevens:
- 90% van de verkopen is contant (per kas en via de bank). De rest van de verkopen is op rekening, met een krediettermijn van twee maanden.
- Alle inkopen zijn op rekening met een krediettermijn van één maand.
- Van de krediettermijnen wordt volledig gebruik gemaakt.
- GAME verrekent op de tweede dag van het nieuwe kwartaal de te betalen btw met de te vorderen btw. GAME draagt het saldo dan af aan de Belastingdienst.
Op 2 januari 2021 draagt GAME € 6.930 aan btw-aangifte over het laatste kwartaal van 2020 af per bank.
- GAME betaalt de verzekeringspremie ieder jaar op 1 februari voor een heel jaar vooruit. Over januari 2021 waren de verzekeringskosten € 250. Met ingang van februari 2021 waren de verzekeringskosten € 275 per maand. De btw hierover blijft buiten beschouwing.
- De overige uitgaven zijn € 4.000 per maand. De btw hierover blijft buiten beschouwing.
Bereken het saldo van Te betalen btw en Te vorderen btw voor het eerste kwartaal van 2021. Geef bij het saldo aan of het een te ontvangen bedrag van of een te betalen bedrag is aan de Belastingdienst.
Bekijk het antwoord
- Berekent de te betalen btw over het eerste kwartaal van 2021: (20.000 + 30.000 + 25.000) x 0,21 = 15.750 (1p)
- Berekent de te vorderen btw: (8.000 + 11.000 + 9.000) x 0,21 = 5.880, en het saldo van 9.870 als een te betalen bedrag aan de Belastingdienst (1p)
Te betalen btw 15.750; te vorderen btw 5.880; saldo 9.870 te betalen aan de Belastingdienst.
2021, tijdvak 3: Opgave 2
Vraag 6 2 punten
BJones bv kampt met een gestegen faillissementsrisico. Voor de inschatting van het faillissementsrisico wordt onder andere de liquiditeitspositie berekend door middel van de quick ratio. Deze is in het algemeen geschikter dan de current ratio.
Geef aan wat het verschil is tussen de quick ratio en current ratio en geef vervolgens aan waarom in het algemeen de quick ratio geschikter is voor het vaststellen van het faillissementsrisico dan de current ratio.
Bekijk het antwoord
- Geeft het verschil aan: bij de quick ratio wordt de voorraad niet meegenomen (wel bij de current ratio) (1p)
- Geeft als reden dat voorraden moeilijk te verkopen zijn of in voorkomende gevallen niet tegen de balanswaarde te verkopen zijn (1p)
Informatiebron 1 Balans per 31 december 2019 van BJones bv (getallen x € 1)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Immaterieel vast actief | 45.250 | Eigen vermogen | 128.600 |
| Distributiecentrum | 135.900 | Voorzieningen | 23.000 |
| Voorraden | 310.000 | Hypothecaire lening | 60.000 |
| Debiteuren | 280.000 | Crediteuren | 304.200 |
| Tegoed Rabobank | 10.000 | Te betalen lonen | 234.950 |
| Kas | 4.600 | Overig kort vreemd vermogen | 35.000 |
| Totaal | 785.750 | Totaal | 785.750 |
Formuleblad
Voor beantwoording van vraag 7 is de volgende formule beschikbaar.
\text{quick ratio} = \frac{\text{vlottende activa (inclusief liquide middelen)} - \text{voorraden}}{\text{kort vreemd vermogen}}
Vraag 7 2 punten
Op 1 oktober 2019 was de quick ratio van BJones 0,64. Zie de balans per 31 december 2019 (informatiebron 1) en het formuleblad.
Toon aan of het faillissementsrisico van BJones in het vierde kwartaal van 2019 is toegenomen. Bereken hiertoe de quick ratio per 31 december 2019.
Bekijk het antwoord
- Berekent de quick ratio per 31 december 2019: (280.000 + 10.000 + 4.600) : (304.200 + 234.950 + 35.000) = 0,51 (1p)
- Concludeert dat 0,51 < 0,64, dus het faillissementsrisico is toegenomen (1p)
Vraag 8 1 punt
BJones heeft verplichtingen met betrekking tot onroerend goed die niet uit de balans van BJones blijken, maar wel het faillissementsrisico vergroten.
Geef een voorbeeld van zo'n niet uit de balans blijkende verplichting voor BJones die het faillissementsrisico kan vergroten.
Bekijk het antwoord
- Noemt een van de voorbeelden: verplichtingen met betrekking tot de huurcontracten van de fysieke winkels, of verplichtingen met betrekking tot het onderhoud van het distributiecentrum (1p)
2021, tijdvak 3: Opgave 3
Opgavetekst
Balans per 1 december 2019 van Vink (getallen x € 1)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Vaste activa | Eigen vermogen | 3.866 | |
| Inventaris | 3.250 | ||
| Lang vreemd vermogen | |||
| Vlottende activa | Banklening | 2.500 | |
| Voorraad | 500 | ||
| Vooruitbetaalde huur | 1.200 | Kort vreemd vermogen | |
| Debiteuren | 137 | Crediteuren | 847 |
| Te vorderen btw | 126 | Te betalen btw | 600 |
| Liquide middelen | 2.600 | ||
| Totaal | 7.813 | Totaal | 7.813 |
Vraag 14 2 punten
Van Vink is de balans per 1 december 2019 gegeven. Op de balans van Vink staat de balanspost Vooruitbetaalde huur. Deze balanspost hoort tot de overlopende posten.
Leg uit waarom Vooruitbetaalde huur tot de overlopende posten hoort.
Bekijk het antwoord
- Legt uit dat als de huur vooruitbetaald wordt, het moment van betaling niet samenvalt met de periode waaraan de huurkosten worden toegerekend (2p)
Vraag 15 3 punten
Vink stelt maandelijks een balans en een winst- en verliesrekening op. In december 2019 moeten de onderstaande gegevens nog in de boekhouding worden verwerkt:
a de inkoop van kantoorartikelen in december 2019 voor € 992,20 inclusief btw. De betaling is in januari 2020.
b de betaling van de annuïteit van december 2019 met betrekking tot de banklening. De maandelijkse annuïteit is € 53 en is gebaseerd op een interestvergoeding van 0,2% per maand.
c een privéopname van € 2.000 van de bank in december.
d de huurkosten van december. Op 1 november is de huur voor drie maanden vooruitbetaald per bank.
e de aanschaf op 1 december van inventaris voor € 3.267 inclusief btw. De betaling is contant. Op deze inventaris wordt maandelijks in vijf jaar lineair afgeschreven tot een restwaarde van 0.
Bereken met welk bedrag in totaal de liquide middelen van Vink in december 2019 afnemen als gevolg van de verwerking van bovenstaande gegevens a tot en met e. Vul hiertoe het gedeelte van de uitwerkbijlage dat bij deze vraag hoort in. Wanneer er geen verandering is, wordt 0 ingevuld.
Bekijk het antwoord
- Vult de afname van de liquide middelen in per gebeurtenis (a t/m e) en het totaal: a 0, b 53, c 2.000, d 0, e 3.267, totaal € 5.320 (3p)
Scoring: zes antwoorden juist (de afname bij a t/m e en het totaal) geeft 3 punten; vijf of vier juist geeft 2 punten; drie, twee of één juist geeft 1 punt; geen juist geeft 0 punten. Juiste waarden: a 0, b 53, c 2.000, d 0, e 3.267, totaal 5.320.
2021, tijdvak 3: Opgave 4
Opgavetekst
(Gedeeltelijk) overzicht van ontvangsten en uitgaven (getallen x € 1) over 2019
| Ontvangsten | Bedrag | Uitgaven | Bedrag |
|---|---|---|---|
| Abonnementen | 217.800 | Inkopen cosmeticaproducten | 133.100 |
| Interest 6%-Banklening | 15.000 | ||
| Aflossing 6%-Banklening | ……… |
(Gedeeltelijke) winst- en verliesrekening (getallen x € 1) over 2019
| Opbrengsten | Bedrag | Kosten | Bedrag |
|---|---|---|---|
| Abonnementen | 180.000 | Inkoopwaarde van de omzet | 108.000 |
| Interestkosten 6%-Banklening | ………. |
Balansen CosmoSub (getallen x € 1)
| Debet | 31 dec 2019 | 31 dec 2018 | Credit | 31 dec 2019 | 31 dec 2018 |
|---|---|---|---|---|---|
| Gebouwen | 330.000 | 300.000 | Aandelenkapitaal | 100.000 | 100.000 |
| Voorraad cosmetica-producten | …(a)… | 50.000 | Reserves | 35.000 | 30.000 |
| Te vorderen btw | …(b)… | 5.000 | 6%-Banklening | ……… | 250.000 |
| Liquide middelen | 80.000 | 66.450 | Crediteuren | 36.300 | 24.200 |
| Nog te betalen interest 6%-Banklening | 9.000 | 11.250 | |||
| …………………. | ………… | ………… | Te betalen btw | 17.010 | 6.000 |
| ………………… | ……….. | ……….. | ………………… | ……….. | ……….. |
| ………….. | ……….. | ……….. | ………….. | ……….. | ……….. |
Vraag 18 2 punten
CosmoSub verkoopt abonnementen op cosmeticaproducten. Gegeven zijn de (gedeeltelijk ingevulde) balansen, het overzicht van ontvangsten en uitgaven en de winst- en verliesrekening over 2019 (zie de tabellen). Bij de inkopen van cosmeticaproducten is het bedrag in het overzicht van ontvangsten en uitgaven inclusief btw.
Bereken de waarde van de balanspost Voorraad cosmeticaproducten (a) op 31 december 2019.
Bekijk het antwoord
- Berekent de voorraad op 31 december 2019: 50.000 + 133.100 : 1,21 - 108.000 = € 52.000 (2p)
Voor elke fout 1 scorepunt in mindering brengen.
Vraag 20 2 punten
Half januari 2020 verrekent CosmoSub de te vorderen btw en de te betalen btw over het vierde kwartaal van 2019 met de Belastingdienst. Op de eerste dag van de maanden oktober, november en december van 2019 had CosmoSub respectievelijk 2.600, 2.700 en 2.800 betalende abonnees. Een abonnement kost € 12,10 inclusief btw.
Verder is gegeven dat:
- in 2019 de inkoopwaarde van de omzet 60% van de omzet is.
- in de maanden van het vierde kwartaal van 2019 de inkopen exclusief btw gelijk zijn aan de inkoopwaarde van de omzet.
Bereken de omvang van de balanspost Te vorderen btw (b) per 31 december 2019.
Bekijk het antwoord
- Berekent de omzet exclusief btw: (2.600 + 2.700 + 2.800) x 10 = 81.000, en de inkopen: 0,6 x 81.000 = 48.600 (1p)
- Berekent de te vorderen btw: 48.600 x 0,21 = € 10.206 (1p)
Vraag 21 2 punten
Half januari 2020 verrekent CosmoSub de te vorderen btw en de te betalen btw over het vierde kwartaal van 2019 met de Belastingdienst (zie de balans per 31 december 2019 voor de te betalen btw). De omzet in het vierde kwartaal van 2019 is € 81.000 exclusief btw, en de te vorderen btw is € 10.206 (vraag 20).
Bereken het btw-bedrag dat half januari 2020 met de Belastingdienst moet worden verrekend als gevolg van de inkopen en verkopen in het vierde kwartaal van 2019. Geef aan of CosmoSub dit bedrag moet afdragen aan de Belastingdienst of moet ontvangen van de Belastingdienst.
Bekijk het antwoord
- Berekent de te betalen btw: 0,21 x 81.000 = € 17.010 (1p)
- Berekent het af te dragen bedrag: 17.010 - 10.206 = € 6.804, en geeft aan dat CosmoSub dit moet afdragen aan de Belastingdienst (1p)
Hoe vaak balans en resultatenrekening in het examen komt
| Examen | Vragen | Aantal | Aandeel |
|---|---|---|---|
| 2026, tijdvak 1 | 9-10, 12-13, 17-20 | 8 | 32% |
| 2026, tijdvak 2 | 8, 10-11, 26-28 | 6 | 26% |
| 2025, tijdvak 1 | 9, 11-14 | 5 | 19% |
| 2025, tijdvak 2 | 1, 8-10, 12, 16, 18 | 7 | 24% |
| 2024, tijdvak 1 | 7-12, 20-21 | 8 | 30% |
| 2024, tijdvak 2 | 4-5, 12, 14, 16-18, 21, 26 | 9 | 45% |
| 2023, tijdvak 1 | 7, 9, 13, 27 | 4 | 20% |
| 2023, tijdvak 2 | 3, 18-19, 21 | 4 | 18% |
| 2022, tijdvak 1 | 12, 23-24, 28-29 | 5 | 24% |
| 2022, tijdvak 2 | 7-8, 10, 12 | 4 | 17% |
| 2022, tijdvak 3 | 1-4, 9, 11-12, 27-28 | 9 | 41% |
| 2021, tijdvak 1 | 3, 27 | 2 | 9% |
| 2021, tijdvak 2 | 15-18 | 4 | 24% |
| 2021, tijdvak 3 | 6-8, 14-15, 18, 20-21 | 8 | 31% |
In 14 van de 14 ingedeelde examens bedrijfseconomie havo staat een vraag over balans en resultatenrekening, samen 83 vragen (25% van alle examenvragen). De meeste stonden in 2024, tijdvak 2: 9 vragen. In de examens van 2024 tot en met 2026 ging 28% van de vragen over balans en resultatenrekening, daarvoor 23%. Het onderwerp krijgt de laatste jaren meer ruimte.
Oefenen met balans en resultatenrekening
Maak de 15 nieuwste examenvragen over balans en resultatenrekening online, zonder account, of kies de vragen uit één jaar (2026, 2025, 2024, 2023, 2022 en 2021). Het AI-model kijkt ze na volgens het correctievoorschrift, je docent keurt het resultaat goed en je krijgt per vraag je punten en feedback in je mail.
Oefen de vragen over balans en resultatenrekening
Andere onderwerpen bedrijfseconomie havo
Balans en resultatenrekening op andere niveaus
Nakijken als docent
Kies het examen in de vragenbank
In de vragenbank van ToetsChecker staat elk examen bedrijfseconomie havo onder Eindexamens. Je neemt de examenvragen over in een eigen toets, alles of een selectie, of je leest het examen met het correctievoorschrift in als correctiemodel.
Laat de klas het examen maken
Op papier, zoals het echte examen: je scant de stapel in één keer of mailt de scan naar je scanadres. Of online, als digitale toetsafname met toezicht; de opgavetekst staat dan als bron bij elke vraag. Afbeeldingen uit het examen gaan niet mee, die staan in de PDF van de opgaven.
Geef de resultaten vrij
Het AI-model kijkt elk examen na volgens het correctievoorschrift en schrijft feedback per vraag. Bij een oefenexamen geef je alles in één keer vrij; bij een toets die meetelt loop je het voorstel eerst na. De leerling ziet het resultaat pas na jouw vrijgave.
ToetsChecker is geen examensite: je kijkt er ook je eigen SO's, proefwerken, praktische opdrachten en verslagen mee na, handgeschreven of digitaal, met jouw correctiemodel en feedback per vraag. Een gratis account heeft alle functies en 200 credits per maand, genoeg om ongeveer 100 toetsen te laten nakijken. Maak een gratis account of lees eerst hoe het nakijken werkt.
Alle oefentoetsen en eindexamens van dit vak staan op bedrijfseconomie oefenen. Wat je op je centraal examen nodig hebt om te slagen, reken je uit met de slaag-zakcalculator.
Veelgestelde vragen
Hoe vaak komt balans en resultatenrekening voor in het eindexamen bedrijfseconomie havo?
In de 14 ingedeelde examens van 2021 tot en met 2026 gaan 83 vragen over balans en resultatenrekening, 25% van alle examenvragen. Het onderwerp staat in 14 van die examens.
In welk examen bedrijfseconomie havo stonden de meeste vragen over balans en resultatenrekening?
In het examen van 2024, tijdvak 2, met 9 vragen: 4-5, 12, 14, 16-18, 21, 26.
Hoe oefen ik examenvragen over balans en resultatenrekening?
Op deze pagina staan alle vragen over balans en resultatenrekening met het antwoord. Je maakt ook de 15 nieuwste vragen online, of die van één jaar, zonder account: het AI-model kijkt ze na, je docent keurt het resultaat goed en je krijgt per vraag feedback.