Examenvragen balans en resultatenrekening bedrijfseconomie vwo
80 vragen over balans en resultatenrekening uit 14 centrale examens van 2021 tot en met 2026.
Balans en resultatenrekening komt in 14 van de 14 examens bedrijfseconomie vwo voor, met 80 vragen (23% van alle examenvragen). Het meest in 2023, tijdvak 2 (9 vragen). Je oefent de vragen online en het AI-model kijkt ze na volgens het correctievoorschrift.
Alle examenvragen over balans en resultatenrekening
Per examen de vragen over balans en resultatenrekening, nieuwste eerst, met de tekst van de opgave erbij. Onder elke vraag klap je het antwoord uit het correctievoorschrift open.
Oefen de vragen over dit onderwerp online
2026, tijdvak 1: Opgave 1
Opgavetekst
In deze opgave blijven belastingen buiten beschouwing.
Voor het vak bedrijfseconomie heeft Kyano de opdracht gekregen om een analyse te maken van het jaarverslag van technologiebedrijf Pear nv. Pear verkoopt mobiele telefoons, laptops en tablets. Op basis van dit jaarverslag moet hij een SWOT-analyse opstellen en een kengetallenanalyse maken.
De SWOT-analyse heeft Kyano al deels ingevuld.
| S | W | O | T |
|---|---|---|---|
| herkenbaar logo | Er komen meer concurrenten bij. | ||
| Producten zijn van topkwaliteit. | Producten zijn duurder dan die van de concurrentie. | ||
| afnemende vraag door economische neergang |
Bij de opsomming van de Threats (T) maakt Kyano een fout. Eén van de opgesomde items is geen Threat.
Voor het maken van een kengetallenanalyse heeft Kyano onderstaande balansen tot zijn beschikking:
Balansen Pear nv per 31 december (getallen x € 1 miljoen)
| Activa | 2025 | 2024 | Passiva | 2025 | 2024 |
|---|---|---|---|---|---|
| Immateriële vaste activa | 3.233 | 3.519 | Geplaatst aandelenkapitaal | 625 | 625 |
| Materiële vaste activa | 37.529 | 34.391 | Reserves | 24.138 | 23.472 |
| Financiële vaste activa | 1.304 | 5.820 | Resultaat | 726 | 814 |
| Voorraden | 2.038 | 3.263 | Langlopende schulden | 18.017 | 23.977 |
| Debiteuren | 3.674 | 5.332 | Kortlopende schulden | 11.071 | 11.093 |
| Effecten | 1.451 | 936 | |||
| Liquide middelen | 5.348 | 6.720 | |||
| Totaal | 54.577 | 59.981 | Totaal | 54.577 | 59.981 |
Vraag 2 2 punten
Geef van de volgende groepen vaste activa een voorbeeld:
- a Immateriële vaste activa
- b Materiële vaste activa
- c Financiële vaste activa
Bekijk het antwoord
Voorbeelden van juiste antwoorden zijn:
- a (Immateriële vaste activa:) goodwill, vergunningen, patenten/octrooien, licenties, concessies, software
- b (Materiële vaste activa:) pand, auto, machine, inventaris
- c (Financiële vaste activa): deelneming, (hypothecaire) lening uitgeleend geld, effecten langer dan 1 jaar
indien 3 juist: 2 scorepunten; indien 2 juist: 1 scorepunt; indien 1 of 0 juist: 0 scorepunten.
Opmerking
Van iedere groep vaste activa hoeft maar één voorbeeld te worden gegeven.
Kyano heeft met behulp van de quick ratio onderzocht dat de liquiditeit van Pear op 31 december 2025 is verslechterd ten opzichte van een jaar eerder.
Vraag 3 2 punten
Toon aan of de liquiditeit van Pear in 2025 is verslechterd door een berekening te maken van de quick ratio op 31 december 2024 en op 31 december 2025.
Bekijk het antwoord
31 december 2024: $\frac{5.332 + 936 + 6.720}{11.093} = 1{,}17$
31 december 2025: $\frac{3.674 + 1.451 + 5.348}{11.071} = 0{,}95$
de liquiditeit is verslechterd (, want 0,95 < 1,17)
Opmerking
Voor elke fout 1 scorepunt in mindering brengen.
Vervolgens schrijft Kyano een advies aan Pear over hoe het bedrijf de liquiditeit kan verbeteren in 2026.
Vraag 4 2 punten
Geef van elk van onderstaande adviezen aan of deze leiden tot een verbetering van de liquiditeit van Pear, gemeten met de quick ratio. Ga bij elk advies in op zowel het teller- als het noemereffect van de quick ratio:
- a Herwaardeer de materiële vaste activa in 2026 op 1 januari 2026.
- b Geef een obligatielening met een looptijd van 10 jaar uit op 1 januari 2026.
Bekijk het antwoord
a: nee / geen gevolgen / blijft gelijk
Een herwaardering heeft geen gevolgen voor de teller / vlottende activa (exclusief voorraden) en voor de noemer / het kort vreemd vermogen.
b: ja / verbetering
De teller zal stijgen / de vlottende activa (exclusief voorraden) / liquide middelen zullen stijgen. De noemer / het kort vreemd vermogen zal gelijk blijven.
Opmerking
Als er een onjuiste toelichting wordt gegeven op het teller- of noemereffect bij a en/of b wordt voor dit onderdeel geen scorepunt toegekend.
2026, tijdvak 1: Opgave 4
Opgavetekst
In deze opgave is de btw 21%.
Wings nv produceert vleugels voor vliegtuigen. Deze verkoopt Wings aan vier verschillende vliegtuigbouwers. In onderstaand diagram is af te lezen hoe de omzet van Wings in het jaar 2025, te weten € 20 miljard, is verdeeld over de vier afnemers. De omzet wordt toegerekend op het moment van aflevering van de vleugels.
Met alle vliegtuigbouwers wordt overeengekomen dat de facturering en betaling van de vleugels aan Wings per bank op de volgende wijze plaatsvindt:
- eerste termijn: 25% bij bestelling, 6 maanden voor de aflevering van de vleugels;
- tweede termijn: 75% twee maanden na de aflevering van de vleugels.
Vraag 17 2 punten
Leg uit of er in bovenstaande situatie voor Wings sprake is van:
- a alleen leverancierskrediet
- b alleen afnemerskrediet
- c zowel leverancierskrediet als afnemerskrediet.
Kies de juiste letter en motiveer het antwoord.
Cirkeldiagram met de verdeling van de omzet exclusief btw over 2025 van Wings over de vier afnemers: Skybus 60%, Maniac 18%, Josoflo 14% en Exploire 8%. Bekijk in Opgaven, pagina 8
Bekijk het antwoord
c
Bij de eerste termijn wordt eerst het geld ontvangen en daarna worden de goederen geleverd (afnemerskrediet). Bij de tweede termijn worden eerst de goederen geleverd en daarna wordt het geld ontvangen (leverancierskrediet).
Opmerking
Het tweede scorepunt alleen toekennen als het eerste scorepunt is behaald.
Vliegtuigbouwer Skybus in liquiditeitsproblemen
Skybus heeft in 2025 slechts één order geplaatst. Tot nu toe heeft vliegtuigbouwer Skybus altijd op tijd aan Wings betaald. Op 1 juli 2025 levert Wings de order van Skybus af.
Vraag 18 2 punten
Bereken het bedrag dat in de tweede termijn aan Skybus wordt gefactureerd.
Bekijk het antwoord
20 miljard x 0,60 x 0,75 x 1,21 = 10,89 miljard
Voor elke fout 1 scorepunt in mindering brengen.
2026, tijdvak 1: Opgave 5
Opgavetekst
Bij deze opgave horen de informatiebronnen 4 tot en met 7.
Sportschool Personal Gym vof is meer dan een standaardsportschool. Bij Personal Gym krijgt elk individu persoonlijke begeleiding met als einddoel ‘een gezonde geest in een gezond lichaam’. Personal Gym is op 1 januari 2023 door het echtpaar Gerard en Maya van Limbeek opgericht. Het plan is om per 1 januari 2026 te investeren in nieuwe fitnessapparaten ter waarde van € 42.350 inclusief 21% btw.
Voor de financiering daarvan op 1 januari 2026:
- heeft Personal Gym € 10.000 aan liquide middelen beschikbaar,
- wordt het resterende bedrag inclusief btw door Personal Gym geleend via crowdfunding (zie informatiebron 4).
Informatiebron 4
Crowdfunding
Collin Crowdfund is een van de crowdfundingsplatforms in Nederland. Bij de projecten op het platform van Collin Crowdfund gaat het om leningen. Geldvragers melden zich met hun investeringsproject aan op het platform van Collin Crowdfund. Geldgevers (de investeerders) kunnen vervolgens voor een deel van het totale gewenste leenbedrag meedoen.
Collin Crowdfund biedt de geldvrager op het platform de ruimte om het investeringsproject te promoten en geeft elk investeringsproject een Collin Credit Score. De hoogte van deze score bepaalt de kredietwaardigheid van de geldvrager en daarmee de hoogte van het interestpercentage.
Informatiebron 5
De Collin Credit Score (CCS)
De CCS hangt af van de zekerheden, de solvabiliteit en de afloscapaciteit.
| waardering voor zekerheden | punten |
|---|---|
| zeer goed | 40 |
| goed | 30 |
| ruim voldoende | 20 |
| voldoende | 10 |
| matig | 5 |
| solvabiliteit (VV/TV) x100% | waardering | punten |
|---|---|---|
| 0% - 15% | zeer goed | 20 |
| 16% - 30% | goed | 15 |
| 31% - 40% | ruim voldoende | 10 |
| 41% - 60% | voldoende | 5 |
| ≥ 61% | matig | 0 |
| afloscapaciteit | waardering | punten |
|---|---|---|
| 0% - 20% | zeer goed | 40 |
| 21% - 30% | goed | 30 |
| 31% - 40% | ruim voldoende | 20 |
| 41% - 50% | voldoende | 10 |
| ≥ 51% | onvoldoende | 0 |
| totaal aantal punten | CCS | interest |
|---|---|---|
| 90 - 100 | zeer goed | 5,3% |
| 65 - 89 | goed | 6,2% |
| 45 - 64 | ruim voldoende | 6,7% |
| 20 - 44 | voldoende | 7,5% |
| 0 - 19 | onvoldoende | afwijzing |
Informatiebron 6
Balans Personal Gym per 31 december 2025 (voor investering en financiering)
| debet | bedrag (getallen x € 1) | credit | bedrag (getallen x € 1) |
|---|---|---|---|
| Vaste activa | 96.000 | Eigen vermogen | 75.444 |
| Liquide middelen | 25.000 | Banklening | 45.556 |
| 121.000 | 121.000 |
De balans van Personal Gym is opgesteld op 31 december 2025. De investering in nieuwe fitnessapparaten en de bijbehorende financiering per 1 januari 2026 moeten nog in een nieuwe balans worden verwerkt.
Balans Personal Gym per 1 januari 2026 (na investering en financiering)
| debet | bedrag (getallen x € 1) | credit | bedrag (getallen x € 1) |
|---|---|---|---|
| Vaste activa | 96.000 | Eigen vermogen | 75.444 |
| Fitnessapparatuur (nieuwe vaste activa) | .......... | Banklening | 45.556 |
| Te vorderen btw | .......... | ||
| Liquide middelen | .......... | Crowdfunding | .......... |
| .......... | .......... |
Informatiebron 7
Exploitatiebegroting Personal Gym 2026 en overige informatie
| Exploitatiebegroting 2026 (getallen x €1) | bedrag |
|---|---|
| omzet | 94.200 |
| kosten | |
| verzekeringskosten | 4.800 |
| huisvestingskosten | 7.000 |
| afschrijvingskosten | |
| marketingkosten | 1.000 |
| interestkosten banklening | |
| interestkosten crowdfunding | |
| overige kosten | 2.000 |
| totale kosten | |
| resultaat |
Overige informatie:
- De vaste activa op de balans per 1 januari 2026 zijn in zijn geheel op 1 januari 2023 aangeschaft. In de periode 1 januari 2023 – 1 januari 2026 zijn geen nieuwe vaste activa gekocht.
- Zowel op de huidige vaste activa als op de investering in nieuwe fitnessapparaten zal 12% per jaar van de aanschafwaarde worden afgeschreven.
- De banklening per 1 januari 2026 bedraagt € 45.556. De banklening wordt op basis van halfjaarlijkse annuïteiten van € 4.033 terugbetaald. De betaling van de interest en aflossing is achteraf op 30 juni en 31 december van elk jaar. Het interestpercentage is 3% per halfjaar.
- De gevraagde lening via crowdfunding wordt afgesloten op 1 januari 2026 en heeft een looptijd van 5 jaar. Er zal halfjaarlijks lineair worden afgelost op 30 juni en 31 december, voor het eerst op 30 juni 2026. Het verwachte interestpercentage per jaar bedraagt 6,2%. De betaling van de interest is ook halfjaarlijks achteraf.
Gerard en Maya rekenen aan de hand van de balans van 1 januari 2026 en de exploitatiebegroting over 2026 de Collin Credit Score voor hun kredietaanvraag uit.
Solvabiliteit
De solvabiliteit wordt op 1 januari 2026 na verwerking van de ontvangst van het krediet berekend. Hiervoor wordt op deze datum eerst een nieuwe balans opgesteld.
Vraag 22 2 punten
Stel de balans per 1 januari 2026 op na investering en financiering (zie informatiebron 6).
Vul hiervoor de uitwerkbijlage bij deze vraag in.
Lege balans per 1 januari 2026 met de posten vaste activa, fitnessapparatuur, te vorderen btw, liquide middelen, banklening en crowdfunding. Bekijk in Uitwerkbijlage, pagina 2
Bekijk het antwoord
| debet | bedrag (getallen x € 1) | credit | bedrag (getallen x € 1) |
|---|---|---|---|
| Vaste activa | 96.000 | Eigen vermogen | 75.444 |
| Fitnessapparatuur (nieuwe vaste activa) | 35.000 | ||
| Te vorderen btw | 7.350 | Banklening | 45.556 |
| Liquide middelen | 15.000 | Crowdfunding | 32.350 |
| 153.350 | 153.350 |
Fitnessapparatuur $\frac{42.350}{1{,}21} = 35.000$
Te vorderen btw: 0,21 x 35.000 = 7.350
Liquide middelen: 25.000 – 10.000 = 15.000
Crowdfunding: 42.350 – 10.000 = 32.350 en 153.350
Vraag 23 1 punt
Welke CCS-waardering zal Personal Gym krijgen voor de solvabiliteit? Licht het antwoord toe met een berekening (zie informatiebronnen 5 en 6).
Bekijk het antwoord
$\frac{45.556 + 32.350}{153.350} \times 100\% = 50{,}8\%$, dus de waardering is voldoende / 5 punten.
2026, tijdvak 2: Opgave 5
Opgavetekst
Bij deze opgave horen de informatiebronnen 4 en 5.
De Efteling bv is een pretpark in Kaatsheuvel met Stichting Natuurpark de Efteling als enige aandeelhouder.
In 2023 heeft de Efteling twee grote investeringen gedaan, namelijk de bouw van een nieuwe attractie (Danse Macabre) en de plaatsing van zonnepanelen om duurzame energie op te wekken.
De aandeelhouder zal goedkeuring geven aan de geplande investeringen wanneer de directie kan aantonen dat de Efteling aan twee van de drie volgende eisen voldoet:
1. de current ratio is per 31 december 2023 groter dan 1;
2. de solvabiliteit (EV/TV x 100%) is per 31 december 2023 verbeterd ten opzichte van die van een jaar eerder;
3. de rentabiliteit van het eigen vermogen na belasting is over 2023 groter dan 15%.
De directie levert daartoe enkele financiële kengetallen aan met een bijbehorende toelichting en verwachting voor de toekomst.
Liquiditeit
De directie stelt dat de current ratio lager is dan 1.
Informatiebron 5
Balansen Efteling bv per 31 december
| debet | getallen x € 1.000 | credit | |||
|---|---|---|---|---|---|
| 2023 | 2022 | 2023 | 2022 | ||
| Immateriële vaste activa | 17.358 | 16.395 | Geplaatst aandelenkapitaal | 13.393 | 13.393 |
| Materiële vaste activa | 297.729 | 251.820 | Reserves | 201.281 | 175.918 |
| Financiële vaste activa | 286 | 99 | Resultaat na belasting | 37.753 | 33.937 |
| Voorraad | 7.716 | 6.740 | Langlopende Voorzieningen | 1.839 | 2.209 |
| Debiteuren | 5.631 | 4.151 | Langlopende schulden | 57.000 | 60.000 |
| Te vorderen belastingen en premies | 322 | 463 | Crediteuren | 17.296 | 17.018 |
| Overige overlopende activa | 9.797 | 12.565 | Te betalen belastingen en premies | 3.300 | 4.569 |
| Liquide middelen | 39.727 | 63.858 | Vooruit ontvangen bedragen | 14.554 | 12.251 |
| Overige overlopende passiva | 32.150 | 36.796 | |||
| 378.566 | 356.091 | 378.566 | 356.091 |
Toelichting:
- De Vooruit ontvangen bedragen betreffen jaarabonnementen die niet
tussentijds kunnen worden opgezegd door de klant.
- Het vermogen is gelijkmatig over het jaar toegenomen dan wel
afgenomen.
- Het resultaat na belasting over 2022 wordt volledig toegevoegd aan de
reserves.
Vraag 22 2 punten
Bereken de current ratio per 31 december 2023 (zie informatiebron 5).
Bekijk het antwoord
(7.716 + 5.631 + 322 + 9.797 + 39.727)/(14.554 + 17.296 + 3.300 + 32.150) = 0,94
Opmerking
Per gemaakte fout een scorepunt in mindering brengen.
In de toelichting stelt de directie dat de current ratio lager is dan 1, maar dat dit niet betekent dat er een betalingsprobleem is.
Vraag 23 2 punten
Geef twee verklaringen waarom een current ratio lager dan 1 bij de Efteling niet automatisch leidt tot een betalingsprobleem (zie informatiebron 5).
Bekijk het antwoord
Voorbeelden van juiste antwoorden zijn:
− De balanspost “Vooruit ontvangen bedragen” is geen betalingsverplichting.
− De voorraad kan mogelijk voor een hoger bedrag verkocht worden dan dat deze op de balans gewaardeerd is.
− De current ratio is een momentopname.
− De betaling aan de verschillende crediteuren zal niet op hetzelfde moment zijn.
per juist antwoord (1)
Opmerking
Het antwoord dient betrekking te hebben op de Vlottende activa of Kort vreemd vermogen, of dat de current ratio een momentopname is.
Solvabiliteit
Op 31 december 2022 was de solvabiliteit 63%. De directie stelt dat de solvabiliteit (EV/TV x 100%) per 31 december 2023 is verbeterd.
Vraag 24 1 punt
Toon met een berekening aan dat de solvabiliteit van de Efteling op 31 december 2023 is verbeterd ten opzichte van 31 december 2022 (zie informatiebron 5).
Bekijk het antwoord
(13.393 + 201.281 + 37.753)/378.566 x 100% = 67%
In de toelichting geeft de directie aan dat de verbeterde solvabiliteit ruimte biedt om de geplande investeringen deels met vreemd vermogen te financieren. Ook stelt de directie dat de verbeterde solvabiliteit een positief effect kan hebben op het toekomstige resultaat.
Vraag 25 2 punten
Leg uit hoe een verbetering van de solvabiliteit een positief effect kan hebben op het toekomstige resultaat.
Bekijk het antwoord
Voorbeeld van een juist antwoord is:
- Door een verbeterde solvabiliteit wordt het (faillissements)risico voor banken verlaagd. (1)
- Hierdoor kan de Efteling tegen een lager interestpercentage lenen. / Dit leidt tot lagere interestkosten (en daarmee tot een hoger resultaat). (1)
Rentabiliteit en conclusie
De directie berekent de rentabiliteit van het gemiddelde eigen vermogen (REV) na belasting over 2023.
Vraag 26 3 punten
Bereken de REV na belasting over 2023 en geef aan of de geplande investeringen worden goedgekeurd door de aandeelhouder. (zie informatiebron 5)
Bekijk het antwoord
- GEV = 223.248.000 + 252.427.000 = 237.837,50 (1)
2
- REV = 37.753.000 237.837.500 x 100% = 15,9% (1)
- De solvabiliteit is verbeterd (zie vraag 25) en de REV (15,9% > 15%) voldoet aan de gestelde eis. Aan twee van de drie eisen wordt voldaan, dus de geplande investeringen worden goedgekeurd. (1)
2025, tijdvak 1: Opgave 1
Opgavetekst
Eind 2022 is het nieuwe woord “graaiflatie” opgenomen in de woordenboeken. Graaiflatie betekent dat bedrijven de verkoopprijzen meer verhogen dan de toegenomen kosten. Graaiflatie zorgt voor een toename van de resultaatmarge. Ook bij Ahold Delhaize, het moederbedrijf van onder andere Albert Heijn en Gall & Gall, zou volgens sommige media sprake zijn van graaiflatie.
Ahold Delhaize boekte in 2022 een stijging van de omzet en het resultaat ten opzichte van 2021:
| getallen in miljoen euro’s, behalve het resultaat per aandeel | 2022 | 2021 |
|---|---|---|
| omzet | 86.984 | 75.601 |
| inkoopwaarde van de omzet | 63.689 | 54.916 |
| loonkosten | 12.674 | 11.179 |
| afschrijvingskosten | 3.433 | 3.007 |
| overige bedrijfskosten | 3.420 | 3.179 |
| totale bedrijfskosten | 83.216 | 72.281 |
| EBIT | 3.768 | 3.320 |
| financieringsresultaat | 555 | 515 |
| resultaat voor vennootschapsbelasting | 3.213 | 2.805 |
| resultaatmarge1) | ……. | 4,39% |
| resultaat voor vennootschapsbelasting per aandeel | € 3,25 | € 2,75 |
noot 1 (EBIT / omzet) x 100%
Ahold Delhaize voorziet in verschillende maatschappelijke behoeften.
Het bestuur van Ahold Delhaize spreekt de kritiek van graaiflatie tegen en verwijst naar de resultaatmarge in 2022 en 2021.
Vraag 2 1 punt
Toon met een berekening van de resultaatmarge aan of er in 2022 sprake is geweest van graaiflatie.
Bekijk het antwoord
\frac{3.768}{86.984} \times 100\% = 4{,}33\% < 4{,}39\%
De resultaatmarge is niet gestegen, dus er is in 2022 geen sprake geweest van graaiflatie.
Het inkopen van eigen aandelen
Ahold Delhaize heeft op 1 januari 2022 een deel van haar eigen aandelen ingekocht op de effectenbeurs.
Bij het inkopen van de eigen aandelen treedt er een balansmutatie op, waarbij het geplaatste aandelenkapitaal daalt en de liquide middelen afnemen. Door de daling van het geplaatste aandelenkapitaal stijgt het resultaat per aandeel. Na de inkoop van eigen aandelen zijn er geen verdere mutaties geweest op het geplaatste aandelenkapitaal in 2022.
Vraag 3 2 punten
Bereken met hoeveel eurocent het resultaat voor vennootschapsbelasting per aandeel in 2022 is gestegen ten opzichte van 2021 als gevolg van het inkopen van eigen aandelen.
Bekijk het antwoord
aantal aandelen 2021: 2.805 miljoen / 2,75 = 1.020 miljoen aandelen
stijging resultaat per aandeel als gevolg van inkoop eigen aandelen: 3,25 – 3.213 miljoen / 1.020 miljoen = € 0,10
of
(3.213 – 2.805) / 2.805 x 100% = 14,5%
3,25 – 2,75 x 1,145 = € 0,10
Opmerking: aan het antwoord 3,25 - 2,75 = 0,50 geen scorepunt toekennen.
2025, tijdvak 1: Opgave 3
Opgavetekst
In deze opgave is de btw 21%.
Handelsonderneming in schoonmaakartikelen De Kleine bv streeft naar balansverkorting: een balanspost van vaste en / of vlottende activa staat dan niet meer op de balans. Balansverkorting is te realiseren door off-balance-financering.
De Kleine heeft op 1 januari 2024, de eerste dag van week 1, de krediettermijn voor debiteuren verkort van 4 weken naar 2 weken. Afnemers maken volledig gebruik van de krediettermijn. Hierdoor verandert de omvang van de balanspost Debiteuren. De verkopen zijn voor 80% op rekening.
Vraag 16 2 punten
Bereken de omvang van de balanspost Debiteuren aan het einde van week 9.
Bekijk het antwoord
Voorbeelden van een juiste berekening zijn:
(2.700 + 2.600) \times 0{,}80 \times 1{,}21 = € 5.130{,}40
of
5.324 - (2.800 \times 0{,}80 \times 1{,}21) + 2.600 \times 0{,}80 \times 1{,}21 = € 5.130{,}40
Opmerking: per gemaakte fout 1 scorepunt in mindering brengen.
Aanvulling: Op pagina 11, bij vraag 15 en bij vraag 16 moeten ook scorepunten worden toegekend aan antwoorden waarin wel rekening is gehouden met de vermenigvuldiging x 1.000.
2025, tijdvak 1: Opgave 5
Opgavetekst
Bij deze opgave horen de informatiebronnen 5 en 6.
Air France-KLM is ontstaan door een fusie van de Nederlandse KLM en het Franse Air France. De Franse en de Nederlandse staat zijn belangrijke aandeelhouders van het fusiebedrijf Air France-KLM.
In de jaren 2020 en 2021 werd de luchtvaartsector zwaar getroffen door de gevolgen van de coronacrisis. Zowel de Franse als Nederlandse staat steunden Air France-KLM door leningen te verstrekken en zich bovendien garant1) te stellen voor leningen van banken aan deze luchtvaartcombinatie.
noot 1 De overheid garandeert dat een lening wordt terugbetaald als de lener failliet gaat.
Informatiebron 5: Balansgegevens Air France-KLM (getallen x € 1 miljoen)
| 30 september 2022 | 31 december 2021 | |
|---|---|---|
| Vaste activa | 20.898 | 19.954 |
| Vlottende activa | 13.665 | 10.729 |
| waarvan liquide middelen | 8.264 | 6.658 |
| waarvan overig | 5.401 | 4.071 |
| Eigen vermogen | -/- 2.797 | -/- 3.816 |
| waarvan geplaatst aandelenkapitaal | 2.571 | 643 |
| waarvan overig | -/- 5.368 | -/- 4.459 |
| Lang vreemd vermogen | 22.775 | 22.773 |
| waarvan rentedragende verplichtingen | 10.659 | 11.274 |
| waarvan overig en leaseverplichtingen | 12.116 | 11.499 |
| Kort vreemd vermogen | 14.585 | 11.726 |
| waarvan rentedragende verplichtingen | 1.074 | 1.215 |
| waarvan overig en leaseverplichtingen | 13.511 | 10.511 |
Informatiebron 6: Gegevens betreffende de eigendomsverhouding en de uitgifte van de converteerbare obligatielening
Aandeelhouders van Air France-KLM met hun aandelenbelang als percentage van het totale aantal uitstaande aandelen van 625 miljoen op 17 november 2022:
| Franse staat | 28,6% |
| Nederlandse staat | 9,3% |
| containerbedrijf CMA CGM | 9,0% |
| Delta Airlines | 2,9% |
| China Eastern Airlines | 4,7% |
| medewerkers van Air France-KLM | 1,2% |
| overig | 43,4% |
| 100,0% |
De converteerbare obligatielening op 17 november 2022: er zijn 3.000 converteerbare obligaties met een nominale waarde van € 100.000 per stuk geëmitteerd. De opbrengst van de totale emissie bedraagt € 305,6 miljoen.
De eerste 3 jaar bedraagt de enkelvoudige interest op de converteerbare obligaties 6,5% per jaar. Daarna is de enkelvoudige interest gelijk aan de marktinterest plus een opslag van 1,3 procentpunt. De looptijd van de converteerbare obligatielening is 10 jaar. Het conversierecht geldt gedurende de gehele looptijd.
De solvabiliteit van Air France-KLM is op 31 december 2021 onvoldoende en het management zet vanaf het begin van 2022 in op verbetering ervan door middel van een toename van het resultaat en een emissie van aandelen.
Het resultaat van Air France-KLM herstelt zich in het eerste halfjaar van 2022 ten opzichte van dezelfde periode in 2021. Dit herstel zet door in het derde kwartaal van 2022.
| kwartaal 1 en 2 totale resultaat (x € 1 miljoen) | kwartaal 1 tot en met 3 totale resultaat (x € 1 miljoen) | |
|---|---|---|
| 2022 | -/- 228 | 232 |
| 2021 | -/- 2.971 | -/- 3.164 |
-/- betekent negatief
Vraag 21 2 punten
Bereken de toename van het resultaat in euro’s in het derde kwartaal van 2022 ten opzichte van het resultaat van het derde kwartaal van 2021.
Bekijk het antwoord
resultaat kwartaal 3 in 2022: 232 + 228 = 460 en resultaat kwartaal 3 in 2021: -3.164 + 2.971 = -193
toename resultaat kwartaal 3 2022 t.o.v. 2021: 460 + 193 = € 653 miljoen
of
toename resultaat eerste halfjaar 2022 ten opzichte van 2021: 2.971 – 228 = 2.743 en toename resultaat kwartaal eerste negen maanden 2022 ten opzichte van 2021: 3.164 + 232 = 3.396
toename resultaat kwartaal 3 2022 ten opzichte van 2021: 3.396 – 2.743 = € 653 miljoen
De toename van het resultaat in de eerste drie kwartalen van 2022 en een emissie van aandelen in die periode hebben geleid tot een verbetering van het eigen vermogen en hebben dus ook gevolgen voor de solvabiliteit.
Vraag 22 2 punten
Toon aan met een berekening of de solvabiliteit van Air France-KLM op 30 september 2022 is verbeterd ten opzichte van 31 december 2021 (zie informatiebron 5).
Bekijk het antwoord
\text{solvabiliteit (EV/TV) op 31 december 2021: } \frac{-3.816}{-3.816 + 22.773 + 11.726} \times 100\% = -12\%
\text{solvabiliteit (EV/TV) op 30 september 2022: } \frac{-2.797}{-2.797 + 22.775 + 14.585} \times 100\% = -8\%
(De verhouding EV/TV is gestegen), wat duidt op een verbetering van de solvabiliteit.
of
\text{solvabiliteit (VV/TV) op 31 december 2021: } \frac{22.773 + 11.726}{-3.816 + 22.773 + 11.726} \times 100\% = 112\%
\text{solvabiliteit (VV/TV) op 30 september 2022: } \frac{22.775 + 14.585}{34.563} \times 100\% = 108\%
(De verhouding VV/TV is gedaald), wat duidt op een verbetering van de solvabiliteit.
Opmerkingen: het totale vermogen kan ook berekend worden door de vaste en vlottende activa op te tellen. Aan een correcte berekening van EV/VV 1 scorepunt toekennen.
Aanvulling: Op pagina 14, bij vraag 22 moeten de zinsdelen ‘De verhouding EV/TV is gestegen’ en ‘De verhouding VV/TV is gedaald’ tussen haakjes worden geplaatst.
2025, tijdvak 2: Opgave 2
Opgavetekst
Informatiebron 1 Verwachte exploitatiekosten en exploitatie-uitgaven
Vervoer:
− Voor het vervoer van de hei-installatie naar de diverse bouwplaatsen is met een transportbedrijf een overeenkomst afgesloten. Er zijn afspraken gemaakt over:
− de loonkosten van de chauffeur: € 75 per uur
− een vergoeding voor vervoer: € 17,50 per kilometer
− In de maand mei zijn er heiwerkzaamheden gepland op 8 locaties. De hei-installatie moet eenmalig naar de locatie worden vervoerd en teruggebracht. Aan een retourrit besteedt een chauffeur gemiddeld 6 uur per locatie.
− In mei wordt in totaal 700 kilometer afgelegd voor vervoer van de hei-installatie.
− De totale kosten voor het vervoer van de hei-installatie worden betaald in de maand waarin die vervoerd wordt.
Brandstof:
− Bij het heien wordt per dag 500 liter brandstof verbruikt. De prijs per liter is € 2,02. In mei wordt er in totaal 22 dagen geheid. De brandstof wordt in de maand van verbruik betaald.
Verzekeringspremie:
− De premie voor bedrijfsverzekeringen wordt jaarlijks op 1 april voor een periode van 12 maanden vooruitbetaald. De maandelijkse verzekeringspremie vóór 1 april 2025 bedroeg € 1.500. Per 1 april 2025 wordt de jaarlijkse verzekeringspremie met 6% verhoogd voor het komende verzekeringsjaar.
− Naast bedrijfsverzekeringen moet ook de nieuwe hei-installatie per 1 juni 2025 worden verzekerd. De jaarlijkse premie is 0,5% van de aankoopprijs van € 1.495.000 en wordt op 31 mei 2025 voor de komende twaalf maanden vooruitbetaald.
Nettoloon en netto vakantiegeld:
− Vanaf 1 januari 2025 is het totale brutoloon, dus voor alle werknemers samen, gestegen tot € 26.250 per maand.
− Het nettoloon wordt maandelijks aan de werknemers uitbetaald. Het nettoloon wordt berekend door het brutoloon te verminderen met 40% loonheffing.
− Het vakantiegeld bedraagt 8% van het brutoloon over de voorafgaande 12 maanden en wordt jaarlijks in mei uitbetaald na inhouding van 40% loonheffing.
Overig:
De overige uitgaven zijn in april € 7.500 en in mei € 8.000.
Informatiebron 2 Balans met toelichting Beukers bv
| Debet | Bedrag | Totaal | Credit | Bedrag |
|---|---|---|---|---|
| Terrein | 150.000 | Geplaatst aandelenkapitaal | 40.000 | |
| Loods | 500.000 | Winstreserve | 80.000 | |
| Afschrijving loods | 406.250 | Resultaat lopend boekjaar | 45.000 | |
| 93.750 | Voorziening onderhoud | 36.945 | ||
| Hei-installatie | 600.000 | 4% Hypothecaire lening | 180.000 | |
| Afschrijving hei-installatie | 540.000 | Te betalen netto vakantiegeld | 12.180 | |
| 60.000 | Te betalen loonheffing | 42.525 | ||
| Inventaris | 41.500 | Te betalen interest 4% hypothecaire lening | 1.800 | |
| Afschrijving inventaris | 10.000 | |||
| 31.500 | ||||
| Bank | 103.200 | |||
| 438.450 | 438.450 |
Toelichting op de balans:
− Het boekjaar loopt van 1 januari tot en met 31 december.
− Op de hei-installatie wordt maandelijks 0,375% van de aanschafprijs min de restwaarde afgeschreven. De restwaarde bedraagt 5% van de aanschafprijs.
− De interest en aflossing op de 4% hypothecaire lening worden jaarlijks op 31 december achteraf betaald.
− Het te betalen netto vakantiegeld is het bruto vakantiegeld na aftrek van loonheffing van de afgelopen 10 maanden (1 juni 2024 tot en met 31 maart 2025).
− In de eerste maand van elk kwartaal wordt de loonheffing van het kwartaal daarvoor betaald.
Balans Beukers bv per 31 maart 2025 (x € 1)
Vraag 6 4 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 3. In deze opgave blijft de btw buiten beschouwing. Beukers bv is een onderneming in het midden- en kleinbedrijf (mkb) die heiwerkzaamheden (het aanbrengen van heipalen in de grond) in de bouw in Nederland uitvoert. Door verscherpte milieueisen overweegt de directie op 31 maart 2025 de huidige hei-installatie, die op diesel werkt, per 1 juni 2025 te vervangen door een elektrisch aangedreven hei-installatie. Voor deze nieuwe installatie moet op 1 juni 2025 € 1.495.000 worden betaald. Om het saldo van de liquide middelen op 31 mei 2025 te bepalen, wordt er een liquiditeitsbegroting opgesteld. Het vakantiegeld is het antwoord op vraag 5. Stel de liquiditeitsbegroting op over de maanden april en mei 2025 (zie informatiebron 1 en 2). Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- De mei-bedragen voor vervoer hei-installatie (15.850) en brandstof heien (22.220) zijn juist. (1p)
- De bedragen voor de verzekeringspremie in april (19.080) en mei (7.475) zijn juist. (1p)
- Nettoloon (15.750 in april en mei), netto vakantiegeld (14.700 in mei), overige uitgaven (7.500 in april en 8.000 in mei) zijn juist ingevuld. (1p)
- De overige bedragen zijn juist: de totale uitgaven, ontvangsten – uitgaven, beginsaldo en eindsaldo liquide middelen. (1p)
Berekeningen: vervoer hei-installatie 700 x 17,50 + 8 x 6 x 75 = 15.850; brandstof heien 500 x 22 x 2,02 = 22.220; verzekeringspremie april 12 x 1.500 x 1,06 = 19.080; verzekeringspremie mei 0,005 x 1.495.000 = 7.475; nettoloon 0,60 x 26.250 = 15.750. Overige bedragen: totale uitgaven april 115.180 en mei 83.995; ontvangsten – uitgaven -/- 28.555 en -/- 23.995; beginsaldo 103.200 en 74.645; eindsaldo 74.645 en 50.650. Vervoer en brandstof april zijn 10.125 en 20.200 (gegeven in de uitwerkbijlage).
Vraag 11 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 3. In deze opgave blijft de btw buiten beschouwing. Beukers bv is een onderneming in het midden- en kleinbedrijf (mkb) die heiwerkzaamheden (het aanbrengen van heipalen in de grond) in de bouw in Nederland uitvoert. Door verscherpte milieueisen overweegt de directie op 31 maart 2025 de huidige hei-installatie, die op diesel werkt, per 1 juni 2025 te vervangen door een elektrisch aangedreven hei-installatie. Voor deze nieuwe installatie moet op 1 juni 2025 € 1.495.000 worden betaald. Tot de aanschaf zal alleen worden overgegaan als wordt voldaan aan de volgende voorwaarden: a de financiering lukt; en b het solvabiliteitskengetal (VV/TV x 100%) na financiering op 1 juni 2025 niet meer dan 18 procentpunten is gestegen ten opzichte van de solvabiliteit op 31 maart 2025. Leg uit dat door een verslechterde solvabiliteit het resultaat van Beukers kan afnemen.
Bekijk het antwoord
- Noemt dat het risico voor de geldverstrekker toeneemt dat het uitgeleende geld niet wordt terugontvangen. (1p)
- Noemt dat er meer interest betaald moet worden of dat er tegen minder gunstige voorwaarden kan worden geleend, waardoor de winst kan afnemen. (1p)
Vraag 12 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 3. In deze opgave blijft de btw buiten beschouwing. Beukers bv is een onderneming in het midden- en kleinbedrijf (mkb) die heiwerkzaamheden (het aanbrengen van heipalen in de grond) in de bouw in Nederland uitvoert. Door verscherpte milieueisen overweegt de directie op 31 maart 2025 de huidige hei-installatie, die op diesel werkt, per 1 juni 2025 te vervangen door een elektrisch aangedreven hei-installatie. Voor deze nieuwe installatie moet op 1 juni 2025 € 1.495.000 worden betaald. Tot de aanschaf zal alleen worden overgegaan als wordt voldaan aan de volgende voorwaarden: a de financiering lukt; en b het solvabiliteitskengetal (VV/TV x 100%) na financiering op 1 juni 2025 niet meer dan 18 procentpunten is gestegen ten opzichte van de solvabiliteit op 31 maart 2025. Het door de directie verwachte solvabiliteitspercentage op 1 juni 2025 bedraagt 77,4%. Voldoet Beukers ook aan voorwaarde b? Motiveer het antwoord met behulp van een berekening (zie informatiebron 2). Je mag er vanuit gaan dat de door de directie verwachte solvabiliteit van 1 juni 2025 correct is.
Bekijk het antwoord
- Berekent de solvabiliteit op 31 maart 2025: (36.945 + 180.000 + 12.180 + 42.525 + 1.800) / 438.450 x 100% = 62,4%. (1p)
- Berekent de stijging: 77,4% – 62,4% = 15,0 procentpunten, dat is minder dan 18 procentpunten, dus Beukers voldoet aan voorwaarde b. (1p)
2025, tijdvak 2: Opgave 3
Vraag 14 2 punten
Wasmachinekast.nl heeft een breed assortiment aan wasmachinekasten. De kasten zijn te personaliseren doordat je kunt kiezen uit een viertal kleuren en een groot aantal verschillende handgrepen. Het verkoop- en montageproces van Wasmachinekast.nl kent de volgende 4 fasen: 1 De klant bezoekt de website en vult zijn wensen in. 2 Wasmachinekast.nl maakt een tekening van de gewenste wasmachinekast en stelt de bijbehorende verkoopprijs vast. 3 Na goedkeuring van de tekening doet de klant een aanbetaling van 25% van de verkoopprijs inclusief 21% btw. 4 Twee maanden na de aanbetaling wordt de wasmachinekast geleverd en gemonteerd. Op dezelfde dag wordt de overige 75% van de verkoopprijs inclusief 21% btw door de klant betaald. Geef twee bedrijfseconomische redenen waarom Wasmachinekast.nl van haar klanten een aanbetaling vraagt.
Bekijk het antwoord
- Noemt twee van de volgende bedrijfseconomische redenen: Wasmachinekast heeft liquide middelen nodig om de in te kopen kasten of materialen te financieren; door de aanbetaling weet Wasmachinekast dat de klant de kast daadwerkelijk zal afnemen (het risico op wanbetaling neemt af); de liquiditeit neemt toe. (2p)
Per juist antwoord 1 scorepunt. Alleen de eerste twee redenen tellen mee.
Vraag 15 2 punten
Wasmachinekast.nl heeft een breed assortiment aan wasmachinekasten. De kasten zijn te personaliseren doordat je kunt kiezen uit een viertal kleuren en een groot aantal verschillende handgrepen. Het verkoop- en montageproces van Wasmachinekast.nl kent de volgende 4 fasen: 1 De klant bezoekt de website en vult zijn wensen in. 2 Wasmachinekast.nl maakt een tekening van de gewenste wasmachinekast en stelt de bijbehorende verkoopprijs vast. 3 Na goedkeuring van de tekening doet de klant een aanbetaling van 25% van de verkoopprijs inclusief 21% btw. 4 Twee maanden na de aanbetaling wordt de wasmachinekast geleverd en gemonteerd. Op dezelfde dag wordt de overige 75% van de verkoopprijs inclusief 21% btw door de klant betaald. Voor Wasmachinekast.nl is de aanbetaling door de klant een vorm van: a ontvangen leverancierskrediet; b ontvangen afnemerskrediet; c verstrekt leverancierskrediet; d verstrekt afnemerskrediet. Noteer de letter van het juiste antwoord en motiveer het antwoord.
Bekijk het antwoord
- Kiest het juiste antwoord: b (ontvangen afnemerskrediet). (1p)
- Motiveert dat de ontvangst van het geld plaatsvindt voor de levering van het product of de dienst. (1p)
Het tweede scorepunt alleen toekennen als het eerste scorepunt is behaald.
2025, tijdvak 2: Opgave 4
Opgavetekst
Balansen Motherman nv (getallen x € 1.000)
| Debet | 31 december 2024 | 1 januari 2024 | Credit | 31 december 2024 | 1 januari 2024 |
|---|---|---|---|---|---|
| Gebouwen | 3.700 | 3.800 | Aandelenkapitaal | 3.400 | 3.200 |
| Machines | 2.500 | 2.700 | Reserves | 1.325 | 1.225 |
| Inventaris | 850 | 900 | Resultaat over 2024 | 600 | 0 |
| Deelnemingen | 1.240 | 1.240 | Voorzieningen | 400 | 300 |
| Vooruitbetaalde bedragen | 700 | 600 | 8% Obligatielening | 1.600 | 1.800 |
| Voorraden | 650 | 900 | Vooruit ontvangen bedragen | 825 | 1.125 |
| Debiteuren | 1.750 | 1.150 | Crediteuren | 1.600 | 1.700 |
| Liquide middelen | 520 | 410 | Overig kort vreemd vermogen | 2.160 | 2.350 |
| Totaal | 11.910 | 11.700 | Totaal | 11.910 | 11.700 |
Vraag 20 4 punten
In deze opgave blijven de belastingen buiten beschouwing. Van Motherman zijn de balansen van 1 januari en 31 december van 2024 gegeven. Op 1 januari 2025 is op advies van een groep aandeelhouders voorgesteld om bij verdeling van het resultaat over 2024: een bedrag van € 200.000 te reserveren; wat na het gereserveerde bedrag overblijft, niet volledig als cashdividend beschikbaar te stellen, maar gedeeltelijk als stockdividend. De verhouding tussen cashdividend en stockdividend zal 1:3 zijn. Door het beschikbaar stellen van dividend daalt de intrinsieke waarde per aandeel. Hierdoor zal ook de beurskoers van het aandeel Motherman dalen. Bovenstaande winstverdeling zal per 1 januari 2024 worden goedgekeurd als de intrinsieke waarde per aandeel na verdeling van de winst hoger zal zijn dan € 27,50. Toon met een berekening aan of de winstverdeling zal worden goedgekeurd.
Bekijk het antwoord
- Berekent het stockdividend: (600 – 200) x 3/4 = 300 (x € 1.000). (1p)
- Berekent het eigen vermogen na winstverdeling: 3.400 + 300 + 1.325 + 200 = 5.225 (x € 1.000). (1p)
- Berekent de intrinsieke waarde per aandeel: 5.225 / 185 = € 28,24, met 185 aandelen (3.400 + 300) / 20 (x € 1.000). (1p)
- Concludeert dat het voorstel wordt goedgekeurd, want € 28,24 is hoger dan € 27,50. (1p)
2024, tijdvak 1: Fenix
Vraag 13 2 punten
Fenix bv is een innovatieve start-up met ambitieuze plannen voor duurzaam en gedeeld stadsvervoer. Een van de aandeelhouders twijfelt over de SARs en de te vormen voorziening. Hij stelt: “Met de SARs als beloningsvorm wordt weliswaar voorkomen dat er in de opstartfase een verslechtering van de liquiditeit ontstaat, maar ze hebben effect op de solvabiliteit in de jaren 2024 tot en met 2026.”
Welk effect heeft een toevoeging aan een voorziening voor de SAR-uitkeringen op de solvabiliteit (EV/VV)? Betrek in het antwoord zowel de verandering van de teller als de verandering van de noemer.
Bekijk het antwoord
- Noemt dat de kostenstijging door de SARs leidt tot afname van het resultaat en daling van het eigen vermogen (teller). (1p)
- Noemt dat een toevoeging aan de voorziening leidt tot een toename van het vreemd vermogen (noemer), wat leidt tot een verslechtering van de solvabiliteit. (1p)
2024, tijdvak 1: Erfenis Rob Berends
Inventarisatielijst
Bezittingen en schulden van de eenmanszaak van Rob Berends
− Het bedrijfspand heeft een waarde van € 350.000 waarop nog een hypotheekschuld van € 180.000 rust.
− Op het bedrijfspand is op het moment van overlijden € 2.000 aan zakelijke lasten en verzekeringspremies vooruitbetaald.
− Overige vaste activa zijn € 25.000.
− Het ontvangen afnemerskrediet is € 2.500.
− Het verstrekte leverancierskrediet bedraagt € 10.000.
− Het ontvangen leverancierskrediet bedraagt € 6.000.
− De voorraden bedragen € 12.000.
− Met de huisbankier van de eenmanszaak was een rekening-courantkrediet afgesloten waarbij een kredietplafond van € 50.000 was afgesproken. De opnameruimte blijkt nog € 25.500 te zijn.
Privébezittingen en privéschulden van Rob Berends
− een effectenportefeuille met een waarde van € 25.000
− een schuld aan een creditcardmaatschappij van € 4.000
− een positief saldo op zijn bankrekening van € 3.000
− een inboedel met een waarde van € 60.000
Uitwerkbijlage: balans eenmanszaak Rob Berends per 6 december 2023 (x € 1)
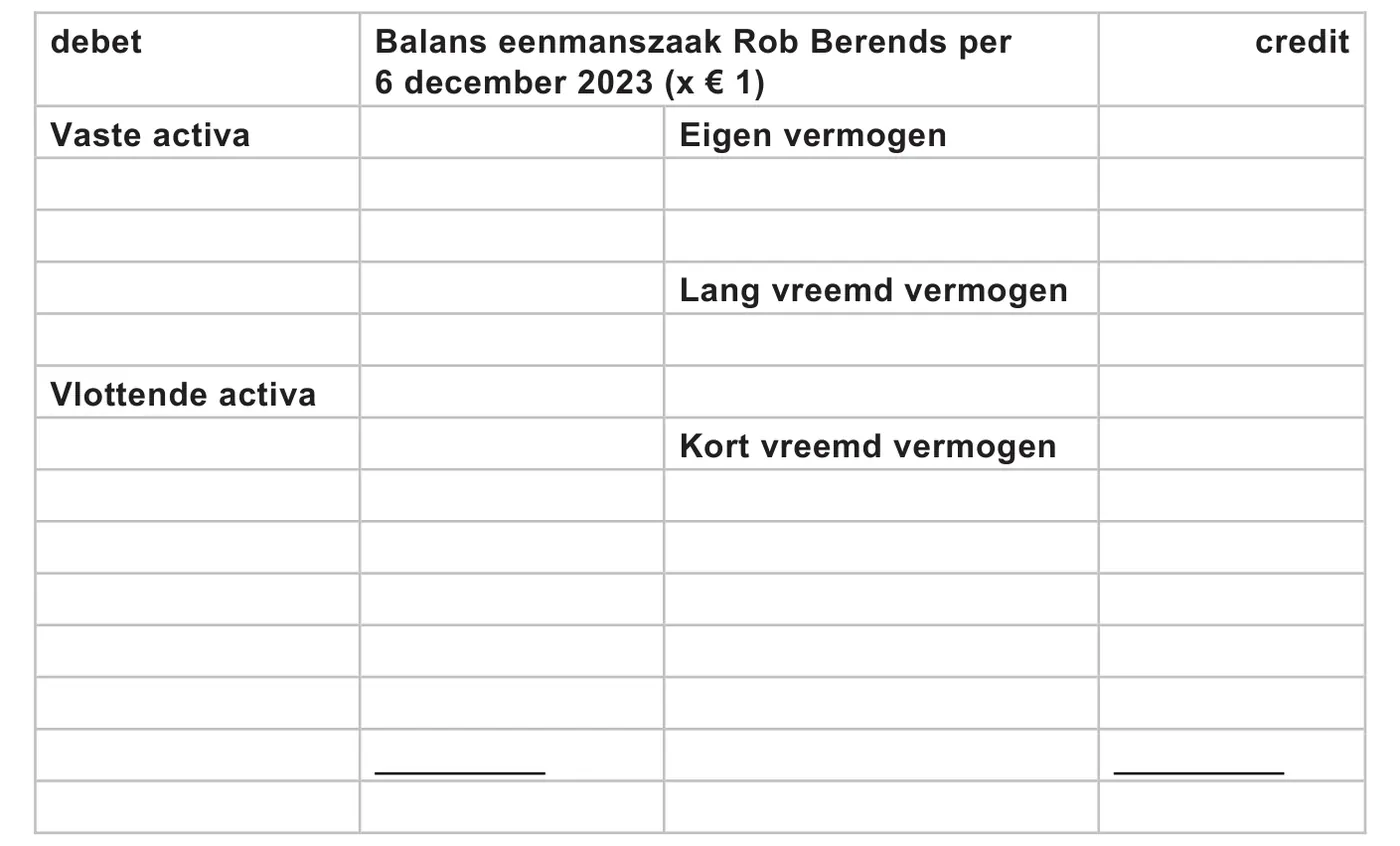
Leeg invulformulier met een debetkant (vaste activa, vlottende activa) en een creditkant (eigen vermogen, lang vreemd vermogen, kort vreemd vermogen). Opmerkingen: niet alle regels hoeven te worden ingevuld; het eigen vermogen moet worden berekend.
Vraag 15 4 punten
In januari 2024 heeft Thom Ponte een brief van de notaris ontvangen dat hij samen met anderen recht heeft op een deel van de erfenis van zijn op 6 december 2023 overleden neef Rob Berends. Op basis van het erfrecht heeft Thom recht op 1/30e deel van de erfenis. Hij wil het bedrag uitrekenen dat hij zal erven. De notaris verstrekt hem een inventarisatielijst van de bezittingen en schulden van Rob Berends op het moment van overlijden. Gebruik bij vraag 15 en 16 de inventarisatielijst (zie bron ‘Inventarisatielijst’).
Stel de volledige balans van de eenmanszaak op het moment van overlijden van Rob Berends samen. Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Stelt de balans van de eenmanszaak op het moment van overlijden juist op. Activa: vaste activa: bedrijfspand 350.000 en overige vaste activa 25.000; vlottende activa: vooruitbetaalde bedragen 2.000, voorraden 12.000 en debiteuren / verstrekt leverancierskrediet 10.000; totaal 399.000. Passiva: eigen vermogen 186.000 (berekend); lang vreemd vermogen: hypothecaire lening 180.000; kort vreemd vermogen: vooruit ontvangen afnemerskrediet 2.500, crediteuren / ontvangen leverancierskrediet 6.000 en bank / rekening-courantkrediet 24.500; totaal 399.000. (4p)
Voor elke post die niet in de juiste categorie is geplaatst, 1 scorepunt in mindering brengen. Wanneer ontvangen en verstrekt leverancierskrediet zijn verwisseld, 1 scorepunt in mindering brengen. Voor iedere foute berekening ook 1 scorepunt in mindering brengen. Niet alle regels hoeven te worden ingevuld; het eigen vermogen moet worden berekend.
2024, tijdvak 1: Bella Cucina
Opgavetekst
Bron 11
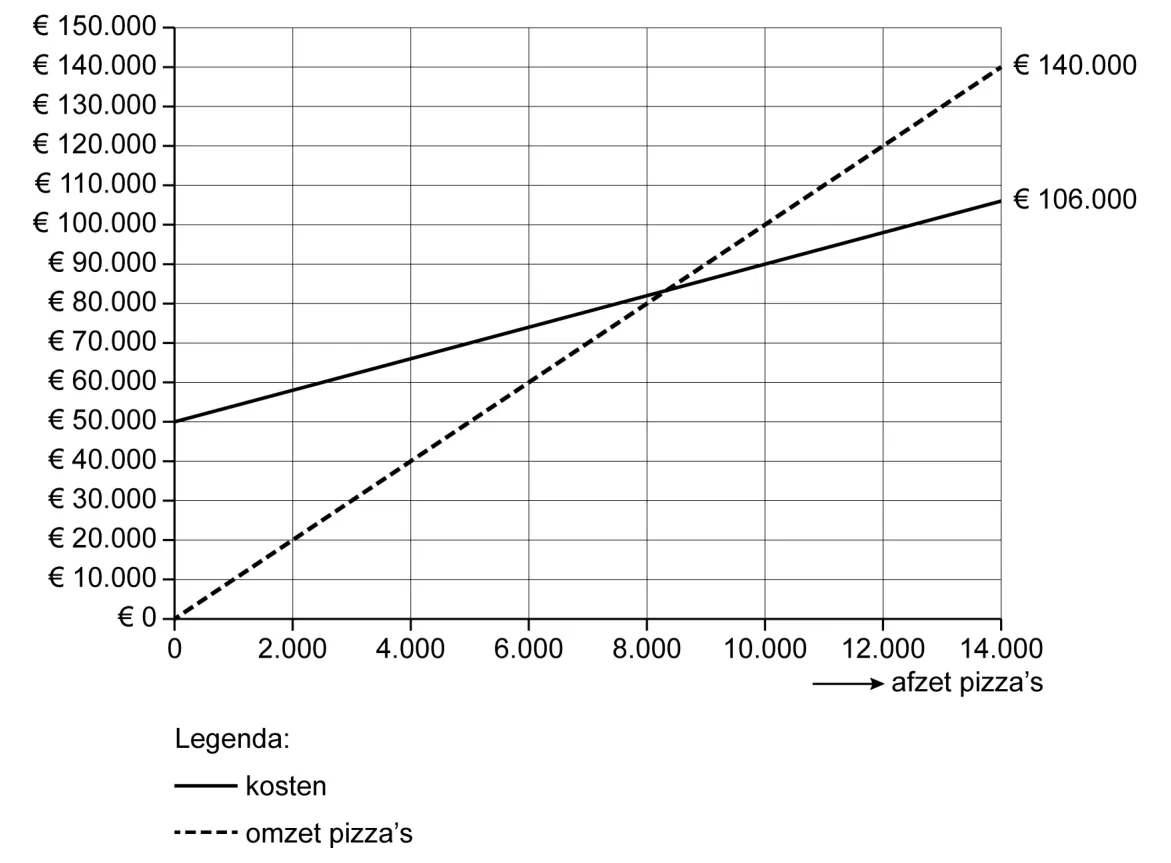
Legenda: kosten (doorgetrokken lijn), omzet pizza’s (stippellijn). Horizontale as: afzet pizza’s (0 tot 14.000). Verticale as: euro’s (€ 0 tot € 150.000).
Afleesbaar: kosten € 50.000 bij 0 pizza’s en € 106.000 bij 14.000 pizza’s. Omzet € 0 bij 0 pizza’s en € 140.000 bij 14.000 pizza’s.
| Afzet | Kosten | Omzet |
|---|---|---|
| 0 | 50.000 | 0 |
| 14.000 | 106.000 | 140.000 |
Vraag 21 2 punten
De btw in deze opgave bedraagt 21%. Van Bella Cucina bv is een balans per 1 januari 2024 vóór investering en financiering gegeven (vaste activa 200.000, vlottende activa inclusief liquide middelen 25.000, eigen vermogen 67.500, vreemd vermogen 157.500, totaal 225.000). Bella Cucina investeert per 1 januari 2024 in drie extra ovens model K. Per oven: aanschafprijs € 12.000 exclusief installatiekosten en btw; bijkomende kosten van installatie € 800, exclusief btw; levensduur 24 maanden; restwaarde € 920. De ovens worden direct betaald en in gebruik genomen. Voor de financiering van de ovens (inclusief installatie en btw) heeft Bella Cucina op 1 januari 2024 € 10.000 aan liquide middelen beschikbaar. Voor het ontbrekende bedrag neemt Bella Cucina een zakelijke banklening per 1 januari 2024. De bank eist dat de solvabiliteit op 1 januari 2024, na investering en financiering, minimaal 30% is.
De investering en financiering van de ovens zijn van invloed op activa die op de balans zijn opgenomen onder de “vlottende activa”.
Bereken het bedrag waarmee de vlottende activa inclusief liquide middelen op de balans van 1 januari 2024 veranderen door de investering en financiering.
Bekijk het antwoord
- Berekent de te vorderen btw op de ovens: 0,21 x 3 x (12.000 + 800) = 8.064. (1p)
- Berekent de verandering van de vlottende activa inclusief liquide middelen: liquide middelen – 10.000; 8.064 – 10.000 = – € 1.936. (1p)
Als de ‘x 3’ wordt vergeten, slechts één keer een scorepunt in mindering brengen.
2024, tijdvak 2: Opgave 1
Vraag 5 3 punten
Juul verkoopt per 1 juni 2023 twee e-bikes op rekening van € 2.450 per stuk exclusief 21% btw. De klant neemt de fietsen direct mee. De winst bedraagt 40% van de inkoopwaarde van de omzet.
Bereken de verandering van de balansposten door dit financieel feit en vul de mutatiebalans in. Vul per balanspost het +/- teken en het bedrag in, aan de debetkant en aan de creditkant, met de totalen onderaan.
Bekijk het antwoord
- Noemt de voorraad met een min-mutatie van 3.500 (2 x 2.450 x 100 : 140 = 3.500). (1p)
- Noemt debiteuren +5.929 (2 x 2.450 x 1,21) en te betalen btw +1.029 (2 x 2.450 x 0,21). (1p)
- Noemt eigen vermogen / resultaat +1.400 (2 x 2.450 - 3.500) en de totale verandering van de balans +2.429 (aan beide kanten). (1p)
Niet alle cellen hoeven te worden ingevuld. Geef duidelijk aan of het een + of - mutatie is.
2024, tijdvak 2: Opgave 3
Balans Leijten per 31 december 2023 (x € 1.000)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Gebouwen | 300.000 | Aandelenkapitaal | 200.000 |
| Inventaris | 200.000 | Reserves | 120.000 |
| Voorraden | 180.000 | Resultaat 2023 | 160.000 |
| Debiteuren | 130.000 | Voorzieningen | 40.000 |
| Bank | 70.000 | 6% Obligatielening | 250.000 |
| Crediteuren | 110.000 | ||
| 880.000 | 880.000 |
Alle aandelen Leijten hebben een nominale waarde van € 25 per aandeel.
De bedragen op de balans kunnen, behalve het resultaat over 2023, als gemiddelden voor het gehele jaar worden beschouwd. Het resultaat is gelijkmatig over het jaar verkregen.
Winst- en verliesrekening Leijten over 2023 (x € 1.000)
| Post | Bedrag |
|---|---|
| Omzet | 1.680.000 |
| Inkoopwaarde van de omzet | 1.000.000 |
| 680.000 | |
| Loonkosten | 350.000 |
| Afschrijvingskosten | 20.000 |
| Overige exploitatiekosten | 130.000 |
| 500.000 | |
| EBIT | 180.000 |
| Interestkosten | 20.000 |
| Resultaat (EBT) | 160.000 |
Vraag 16 2 punten
Op de algemene vergadering van aandeelhouders (ava) in februari 2024 tonen de aandeelhouders van Leijten nv zich ontevreden over de hoogte van het dividend van € 3,75 per aandeel dat op basis van de winstverdeling van 2023 beschikbaar wordt gesteld. De voorzitter van de raad van bestuur (CEO) geeft aan dat Leijten verdere stappen heeft gezet op de weg van maatschappelijk verantwoord ondernemen. Leijten focust niet alleen op winst, maar ook op de ontwikkeling van personeel en de leefbaarheid van de omgeving. Dat heeft volgens de CEO op korte termijn een negatief effect gehad op het resultaat van Leijten in 2023. De CEO stelt dat op lange termijn de aandeelhouders van Leijten zullen profiteren van de ingeslagen weg.
In de Algemene Vergadering van Aandeelhouders worden de financiële gegevens van Leijten toegelicht door de financieel directeur (CFO).
Bereken de rentabiliteit van het totale vermogen in 2023.
Bekijk het antwoord
- Berekent het gemiddelde totale vermogen: (880.000 + 880.000 - 160.000) : 2 = 800.000 (x € 1.000), dus € 800.000.000. (1p)
- Berekent de rentabiliteit van het totale vermogen: 180.000.000 : 800.000.000 x 100% = 22,5%. (1p)
Vraag 17 2 punten
Op de algemene vergadering van aandeelhouders (ava) in februari 2024 tonen de aandeelhouders van Leijten nv zich ontevreden over de hoogte van het dividend van € 3,75 per aandeel dat op basis van de winstverdeling van 2023 beschikbaar wordt gesteld. De voorzitter van de raad van bestuur (CEO) geeft aan dat Leijten verdere stappen heeft gezet op de weg van maatschappelijk verantwoord ondernemen. Leijten focust niet alleen op winst, maar ook op de ontwikkeling van personeel en de leefbaarheid van de omgeving. Dat heeft volgens de CEO op korte termijn een negatief effect gehad op het resultaat van Leijten in 2023. De CEO stelt dat op lange termijn de aandeelhouders van Leijten zullen profiteren van de ingeslagen weg.
In de Algemene Vergadering van Aandeelhouders worden de financiële gegevens van Leijten toegelicht door de financieel directeur (CFO).
Een grootaandeelhouder van Leijten vraagt welk bedrag van het resultaat wordt gereserveerd. Over het resultaat is 23,5% vennootschapsbelasting verschuldigd.
Bereken welk bedrag van het resultaat (EBT) van 2023, gegeven het dividendvoorstel, zal worden gereserveerd.
Bekijk het antwoord
- Berekent het resultaat na vennootschapsbelasting: 160.000.000 x (1 - 0,235) = € 122.400.000. (1p)
- Berekent het gereserveerde bedrag: 122.400.000 - (200.000.000 : 25 x 3,75) = € 92.400.000. (1p)
2024, tijdvak 2: Opgave 4
Opgavetekst
Bron 8
| Workspace | januari gerealiseerd | februari prognose | maart prognose |
|---|---|---|---|
| verkopen exclusief btw | € 1.700.000 | € 1.825.000 | € 1.900.000 |
| inkopen exclusief btw | € 1.350.000 | € 1.710.000 | € 1.650.000 |
Geprognosticeerde balans Workspace per 29 februari 2024
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Gebouwen | 3.149.500 | Eigen vermogen | 3.759.400 |
| Inventaris | 1.251.372 | 4% Onderhandse lening | 4.700.000 |
| Voorraad | 6.249.744 | Crediteuren | 1.862.190 |
| Debiteuren | 3.198.938 | Te betalen btw | 939.750 |
| Te vorderen btw | 1.312.446 | Rabobank rekening-courantkrediet | 3.900.660 |
| 15.162.000 | 15.162.000 |
Vraag 20 2 punten
Workspace bv is een handelsbedrijf dat werkkleding in Europa verkoopt. Het bedrijf heeft begin januari 2024 moeite om zijn rekeningen te betalen.
Op 15 februari 2024 gaat Workspace met zijn liquiditeitsprognose naar de bank met de vraag of het rekening-courantkrediet kan worden verhoogd, omdat de rekeningen van maart 2024 naar verwachting niet betaald kunnen worden. Workspace heeft als voorbereiding de liquiditeitspositie alvast bepaald. Workspace verwacht dat de bank akkoord gaat met de verhoging van het rekening-courantkrediet, omdat de current ratio 1,6 bedraagt op 29 februari 2024. De bank zegt echter weinig waarde te hechten aan de uitkomst van de current ratio, omdat deze maar beperkte informatie geeft over de liquiditeitspositie.
Geef twee verschillende argumenten waarom de current ratio van Workspace maar beperkte informatie geeft over de liquiditeitspositie.
Bekijk het antwoord
- Geeft twee verschillende juiste argumenten. Voorbeelden: er is geen inzicht in de mate van verkoopbaarheid van de voorraad (aangezien het om een hoge voorraad gaat); het is een momentopname (wanneer een deel van de crediteuren net is betaald, is het beeld onterecht gunstig). (2p)
Per juist antwoord 1 punt; maximaal twee antwoorden beoordelen.
2023, tijdvak 1: De Baddertobbe
Informatiebron 5 Nacalculatorische gegevens voor het berekenen van het gerealiseerde resultaat uit de verhuur van mobiele hottubs inclusief aanhangwagens over de periode 1 april 2022 tot en met 31 maart 2023
- Er zijn in totaal 210 aanhangers met hottubs voor € 166,38 inclusief 21% btw per week verhuurd per aanhanger met hottub.
- De totale constante kosten bedroegen € 17.025.
- De toename van de constante kosten is veroorzaakt door een hogere verzekeringspremie door drie geclaimde schades.
- De inkoopprijs van een gasfles is € 31,46, inclusief 21% btw. Aan het begin en het einde van het boekjaar zijn er geen gasflessen op voorraad.
Vraag 10 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Jaap de Waard en zijn dochter Ineke starten samen per 1 april 2022 de onderneming De Baddertobbe. De Baddertobbe verhuurt mobiele hottubs (verwarmde bubbelbaden voor buiten) inclusief aanhangwagen. Het was Ineke opgevallen dat vooral jongeren hiervoor veel belangstelling hebben en een mobiele hottub graag mee op vakantie willen nemen.
De Baddertobbe waarvan Jaap en Ineke de eigenaren zijn, is geen rechtspersoon.
In informatiebron 5 worden de nacalculatorische gegevens verstrekt voor het berekenen van het gerealiseerde resultaat voor belasting over de periode 1 april 2022 tot en met 31 maart 2023.
Bereken het gerealiseerde resultaat voor belasting over de periode 1 april 2022 tot en met 31 maart 2023.
Geef aan of er sprake is van een voordelig of van een nadelig resultaat.
Bekijk het antwoord
- Berekent de omzet: 210 x 137,50 = € 28.875 (met de totale kosten van € 22.485: constante kosten € 17.025 en variabele kosten 210 x 100/121 x 31,46 = € 5.460). (1p)
- Berekent het gerealiseerde resultaat voor belasting: € 6.390, en geeft aan dat het resultaat voordelig is (voordelig / + / positief). (1p)
Het eerste scorepunt krijgt de leerling bij een correcte omzet (€ 28.875). Het tweede scorepunt vraagt om de conclusie voordelig / + / positief bij het resultaat van € 6.390.
Vraag 11 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Jaap de Waard en zijn dochter Ineke starten samen per 1 april 2022 de onderneming De Baddertobbe. De Baddertobbe verhuurt mobiele hottubs (verwarmde bubbelbaden voor buiten) inclusief aanhangwagen. Het was Ineke opgevallen dat vooral jongeren hiervoor veel belangstelling hebben en een mobiele hottub graag mee op vakantie willen nemen.
De Baddertobbe waarvan Jaap en Ineke de eigenaren zijn, is geen rechtspersoon.
Jaap wil weten of zijn ingelegde vermogen in De Baddertobbe gedurende 1 april 2022 tot en met 31 maart 2023 meer rendement heeft opgeleverd dan wanneer het bedrag op de spaarrekening was blijven staan.
Jaap berekent zijn vermogen per 31 maart 2023 en houdt daarbij rekening met:
- de toerekening aan Jaap van het resultaat van De Baddertobbe over de periode 1 april 2022 – 31 maart 2023. Het resultaat wordt gelijkmatig over het jaar verkregen en toegerekend naar rato van het ingebrachte vermogen.
- de betaling op 1 oktober 2022 van € 25.000 van de bankrekening van de onderneming voor de aankoop van een auto voor Jaap die hij voor privédoeleinden zal gebruiken.
Bereken de omvang van het eigen vermogen van Jaap per 31 maart 2023.
Bekijk het antwoord
- Berekent het deel van het resultaat dat Jaap toekomt: 30.000 / 33.000 x 6.390 = € 5.809,09. (1p)
- Berekent het eigen vermogen van Jaap per 31 maart 2023: 30.000 + 30.000 / 33.000 x 6.390 − 25.000 = € 10.809,09. (1p)
Per gemaakte fout wordt 1 scorepunt in mindering gebracht.
Vraag 12 3 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Jaap de Waard en zijn dochter Ineke starten samen per 1 april 2022 de onderneming De Baddertobbe. De Baddertobbe verhuurt mobiele hottubs (verwarmde bubbelbaden voor buiten) inclusief aanhangwagen. Het was Ineke opgevallen dat vooral jongeren hiervoor veel belangstelling hebben en een mobiele hottub graag mee op vakantie willen nemen.
De Baddertobbe waarvan Jaap en Ineke de eigenaren zijn, is geen rechtspersoon.
Jaap wil weten of zijn ingelegde vermogen in De Baddertobbe gedurende 1 april 2022 tot en met 31 maart 2023 meer rendement heeft opgeleverd dan wanneer het bedrag op de spaarrekening was blijven staan.
Jaap berekent zijn vermogen per 31 maart 2023 en houdt daarbij rekening met:
- de toerekening aan Jaap van het resultaat van De Baddertobbe over de periode 1 april 2022 – 31 maart 2023. Het resultaat wordt gelijkmatig over het jaar verkregen en toegerekend naar rato van het ingebrachte vermogen.
- de betaling op 1 oktober 2022 van € 25.000 van de bankrekening van de onderneming voor de aankoop van een auto voor Jaap die hij voor privédoeleinden zal gebruiken.
Om zijn rendement te bepalen gaat Jaap als volgt te werk:
Hij bepaalt welk deel van het resultaat hem toekomt. Daarna bepaalt hij op 1 april 2022 en op 31 maart 2023 het ongewogen rekenkundig gemiddelde van het vermogen dat hij geïnvesteerd heeft.
Bereken voor Jaap het rendement op zijn gemiddeld geïnvesteerde vermogen.
Bekijk het antwoord
- Berekent het gemiddeld geïnvesteerde vermogen: (30.000 + 10.809,09) / 2 = € 20.404,55. (1p)
- Berekent het deel van het resultaat dat Jaap toekomt: 30.000 / 33.000 x 6.390 = € 5.809,09. (1p)
- Berekent het rendement: 5.809,09 / 20.404,55 x 100% = 28,47%. (1p)
Toelichting bij de aanvulling: door een fout bij de eerste deelscore verandert ook de derde deelscore; de berekening bij vraag 11 hoeft bij de tweede deelscore niet opnieuw te worden gemaakt.
Verbeterd: het correctievoorschrift noemt 28,46%, maar 5.809,09 / 20.404,55 = 28,47% (zoals ook bij vraag 13). Beide afrondingen rekenen goed.
2023, tijdvak 1: Verdonk nv
Opgavetekst
Balans Verdonk nv per 31 december 2022
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Licenties | 500.000 | Geplaatst aandelenkapitaal | 850.000 |
| Gebouwen | 1.200.000 | Reserves | 1.085.000 |
| Inventaris | 750.000 | Resultaat 2022 na winstbelasting | 50.000 |
| Voorraden | 1.075.000 | 3% Hypothecaire lening | 680.000 |
| Debiteuren | 698.000 | 5% Onderhandse lening | 800.000 |
| Crediteuren | 680.000 | ||
| Bank | 78.000 | ||
| Totaal | 4.223.000 | Totaal | 4.223.000 |
Toelichting op de balans
Het geplaatste aandelenkapitaal van Verdonk is als volgt verdeeld:
- preferent aandelenkapitaal € 250.000
- gewoon aandelenkapitaal € 600.000
De nominale waarde van een preferent aandeel is € 100; die van een gewoon aandeel € 25.
bedragen in euro
Vraag 18 2 punten
De heer H. Vrieling heeft op aanraden van een beleggingsadviesbureau een gewoon aandeel Verdonk nv gekocht. In het aankoopadvies stond dat het aandeel op de beurs sterk is ondergewaardeerd.
Na publicatie van het jaarverslag over 2022 vraagt hij zich in januari 2023 af of hij er wel goed aan gedaan heeft om gewone aandelen Verdonk te kopen. Om deze vraag te beantwoorden, wil hij het behaalde rendement op zijn aandelen Verdonk bepalen. Hij gaat hierbij uit van het dividendvoorstel over 2022 van de directie. Hij gaat hierbij uit van de onderstaande gegevens.
Voorstel directie verdeling resultaat 2022
De directie stelt voor het resultaat over 2022 na winstbelasting als volgt te verdelen:
- Per preferent aandeel wordt € 8 cashdividend ter beschikking gesteld;
- Per gewoon aandeel wordt € 0,50 aan dividend ter beschikking gesteld. Hiervan wordt € 0,425 in de vorm van stockdividend en € 0,075 per aandeel in contanten ter beschikking gesteld;
- De rest wordt gereserveerd.
Overige gegevens
De heer Vrieling koopt op 1 januari 2022 een aandeel Verdonk voor € 28,75 op de beurs. Hij verkoopt dit aandeel op 31 december 2022 voor € 26,35. De dividendbelasting is 15%. De gemiddelde beurskoers wordt berekend op basis van het ongewogen gemiddelde.
Bereken de toename van de reserves van Verdonk als gevolg van de verdeling van het resultaat van 2022.
Bekijk het antwoord
- Berekent het dividend op het preferente aandeel: 250.000 / 100 x 8 = € 20.000. (1p)
- Berekent de toevoeging aan de reserves: 50.000 − 20.000 − 12.000 = € 18.000 (dividend gewone aandeelhouders: 600.000 / 25 x 0,50 = € 12.000). (1p)
Vraag 19 2 punten
De heer H. Vrieling heeft op aanraden van een beleggingsadviesbureau een gewoon aandeel Verdonk nv gekocht. In het aankoopadvies stond dat het aandeel op de beurs sterk is ondergewaardeerd.
Na publicatie van het jaarverslag over 2022 vraagt hij zich in januari 2023 af of hij er wel goed aan gedaan heeft om gewone aandelen Verdonk te kopen. Om deze vraag te beantwoorden, wil hij het behaalde rendement op zijn aandelen Verdonk bepalen. Hij gaat hierbij uit van het dividendvoorstel over 2022 van de directie. Hij gaat hierbij uit van de onderstaande gegevens.
Voorstel directie verdeling resultaat 2022
De directie stelt voor het resultaat over 2022 na winstbelasting als volgt te verdelen:
- Per preferent aandeel wordt € 8 cashdividend ter beschikking gesteld;
- Per gewoon aandeel wordt € 0,50 aan dividend ter beschikking gesteld. Hiervan wordt € 0,425 in de vorm van stockdividend en € 0,075 per aandeel in contanten ter beschikking gesteld;
- De rest wordt gereserveerd.
Overige gegevens
De heer Vrieling koopt op 1 januari 2022 een aandeel Verdonk voor € 28,75 op de beurs. Hij verkoopt dit aandeel op 31 december 2022 voor € 26,35. De dividendbelasting is 15%. De gemiddelde beurskoers wordt berekend op basis van het ongewogen gemiddelde.
Bereken de verandering van het banksaldo van Verdonk door de betaling van het netto cashdividend en de totale dividendbelasting.
Bekijk het antwoord
- Berekent de te betalen dividendbelasting: 0,15 x (20.000 + 12.000) = € 4.800. (1p)
- Berekent de totale verandering van het banksaldo: 17.000 (netto preferent dividend 0,85 x 20.000) + 4.800 = € 21.800; of 32.000 − 10.200 (stockdividend 600.000 / 25 x 0,425) = € 21.800. (1p)
Alleen de verandering van het banksaldo moet worden berekend. Op de tweede manier (brutodividend 32.000 min stockdividend 10.200) telt alleen het tweede scorepunt.
Vraag 22 2 punten
De heer H. Vrieling heeft op aanraden van een beleggingsadviesbureau een gewoon aandeel Verdonk nv gekocht. In het aankoopadvies stond dat het aandeel op de beurs sterk is ondergewaardeerd.
Na publicatie van het jaarverslag over 2022 vraagt hij zich in januari 2023 af of hij er wel goed aan gedaan heeft om gewone aandelen Verdonk te kopen. Om deze vraag te beantwoorden, wil hij het behaalde rendement op zijn aandelen Verdonk bepalen. Hij gaat hierbij uit van het dividendvoorstel over 2022 van de directie. Hij gaat hierbij uit van de onderstaande gegevens.
Voorstel directie verdeling resultaat 2022
De directie stelt voor het resultaat over 2022 na winstbelasting als volgt te verdelen:
- Per preferent aandeel wordt € 8 cashdividend ter beschikking gesteld;
- Per gewoon aandeel wordt € 0,50 aan dividend ter beschikking gesteld. Hiervan wordt € 0,425 in de vorm van stockdividend en € 0,075 per aandeel in contanten ter beschikking gesteld;
- De rest wordt gereserveerd.
Overige gegevens
De heer Vrieling koopt op 1 januari 2022 een aandeel Verdonk voor € 28,75 op de beurs. Hij verkoopt dit aandeel op 31 december 2022 voor € 26,35. De dividendbelasting is 15%. De gemiddelde beurskoers wordt berekend op basis van het ongewogen gemiddelde.
De liquiditeit op basis van de quick ratio van Verdonk is al laag en zal in 2023 nog verder dalen door het ter beschikking stellen van extra cashdividend. Op termijn kan dit zeer negatieve gevolgen hebben voor de aandeelhouders.
Leg uit waarom de quick ratio van Verdonk daalt door het beschikbaar stellen van cash dividend. Betrek in het antwoord zowel de teller als de noemer.
Bekijk het antwoord
- Geeft aan dat de teller van de quick ratio door het ter beschikking stellen van cashdividend niet verandert. (1p)
- Geeft aan dat de noemer groter wordt, doordat Verdonk nv een nog grotere schuld aan de bank krijgt, waardoor de quick ratio verslechtert. (1p)
2023, tijdvak 2: Peel bv
Opgavetekst
Informatiebron 2 Wat is een borgstelling?
Een borgstelling is een zogenaamd persoonlijk zekerheidsrecht. De directeur-grootaandeelhouder (DGA) stelt zich met zijn privévermogen garant voor de terugbetaling van (een deel van) de financiering van de bv, als op enig moment zou blijken dat de bv niet aan haar terugbetalingsverplichting kan voldoen. De bank kan de DGA pas als privépersoon aanspreken als vaststaat dat de bv haar terugbetalingsverplichting niet nakomt.
Een persoonlijke borgstelling, af te geven door de ondernemer, is vaak het sluitstuk van een financieringsofferte. Bijna altijd zijn dan al diverse activa van de onderneming als zekerheid verstrekt en komt daarbovenop dus nog die persoonlijke borgstelling. Dat leidt nog wel eens tot ongenoegen en irritatie bij ondernemers. “Waarom moet dit? Vaak zal het antwoord van de bank zijn dat er persoonlijke betrokkenheid van de ondernemer moet zijn. ”In hoeverre gelooft u zelf in uw plan en bent u bereid zich daar persoonlijk aan te verbinden?”
Vraag 6 1 punt
Peter en Eline zijn eigenaar van Peel bv en zijn ook in loondienst als directeur bij Peel. Peel is een bedrijf dat handelt in duurzame kleding. Peel heeft een licentie om de kleding in Nederland onder de naam Daily Peper te verkopen.
Zakelijk gaat het goed. Duurzame kleding is hip en wordt veel verkocht. Door de groei van het bedrijf is er meer opslagruimte nodig dan de ruimte die er nu is. Peel wil per 1 januari 2022 stoppen met huren en een pand kopen. Het pand dat Peel wil kopen, heeft een aankoopbedrag van € 505.000 inclusief bijkomende kosten. De WOZ-waarde van het pand is € 450.000. Peter en Eline onderzoeken twee mogelijkheden om het gehele aankoopbedrag te financieren en stellen hierbij randvoorwaarden.
Mogelijkheden:
a Afsluiten van een lening bij de Tredos bank aangevuld met een borgstelling. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat de borgstelling maximaal 6 jaar duurt.
b Emissie van aandelen aangevuld met een onderhandse lening. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat ze samen een meerderheidsbelang van 60% van de aandelen houden.
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Mogelijkheid a: afsluiten lening met borgstelling
Behoren de borgstellingen van Eline en Peter tot de “niet uit de balans blijkende verplichtingen en risico’s” van Peel? Motiveer het antwoord.
Bekijk het antwoord
- Antwoordt nee en motiveert dat dit een risico is voor de eigenaren privé en niet voor het bedrijf / de onderneming. (1p)
Informatiebron 1 Voorwaarden Tredos Bank
De bank wil de lening van € 505.000 verstrekken onder de volgende voorwaarden:
- De lineaire lening heeft een looptijd van 20 jaar.
- Het interestpercentage is 4% per jaar.
- Er wordt hypotheekrecht gevestigd op het aan te kopen pand.
- Zowel Peter als Eline moeten een borgstelling afgeven van € 50.000.
- De borgstellingen vervallen definitief als de solvabiliteit (TV/VV) boven de 140% is.
Vraag 8 3 punten
Peter en Eline zijn eigenaar van Peel bv en zijn ook in loondienst als directeur bij Peel. Peel is een bedrijf dat handelt in duurzame kleding. Peel heeft een licentie om de kleding in Nederland onder de naam Daily Peper te verkopen.
Zakelijk gaat het goed. Duurzame kleding is hip en wordt veel verkocht. Door de groei van het bedrijf is er meer opslagruimte nodig dan de ruimte die er nu is. Peel wil per 1 januari 2022 stoppen met huren en een pand kopen. Het pand dat Peel wil kopen, heeft een aankoopbedrag van € 505.000 inclusief bijkomende kosten. De WOZ-waarde van het pand is € 450.000. Peter en Eline onderzoeken twee mogelijkheden om het gehele aankoopbedrag te financieren en stellen hierbij randvoorwaarden.
Mogelijkheden:
a Afsluiten van een lening bij de Tredos bank aangevuld met een borgstelling. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat de borgstelling maximaal 6 jaar duurt.
b Emissie van aandelen aangevuld met een onderhandse lening. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat ze samen een meerderheidsbelang van 60% van de aandelen houden.
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Mogelijkheid a: afsluiten lening met borgstelling
Peter en Eline onderzoeken of voldaan kan worden aan hun randvoorwaarde dat de borgstellingen binnen 6 jaar komen te vervallen. De Tredos bank heft de borgstellingen pas op als de solvabiliteit boven de 140% is. De solvabiliteit wordt berekend door het totaalvermogen uit te drukken in een percentage van het totale vreemde vermogen.
Peter en Eline berekenen dat de borgstelling, uitgaande van enkele aannames, binnen 6 jaar vervalt. Peter en Eline gaan er hierbij vanuit dat:
- de lening in 20 jaar lineair wordt afgelost;
- het bedrag van crediteuren niet verandert
- de reserves toenemen met € 15.750
- het gekochte pand in 40 jaar lineair wordt afgeschreven tot een restwaarde van nul
- de afschrijving op de licenties € 10.000 per jaar is
- afgezien van de aankoop van het pand en de afschrijvingen de debetzijde van de balans in de toekomst niet zal veranderen.
Toon met een berekening met behulp van het totale vermogen en het totale vreemde vermogen op de balans aan dat, gezien de aannames van Peter en Eline, de bankborgstelling na zes jaar kan komen te vervallen (zie informatiebron 1 en 3).
Bekijk het antwoord
- Berekent het totale vermogen na zes jaar: totale activa 1.044.250 (licentie 80.000 - 6 x 10.000 = 20.000; pand 505.000 - 6 x 12.625 = 429.250; voorraad 400.000; debiteuren 140.000; liquide middelen 55.000), of: 300.000 + 95.000 + 15.750 + 633.500 = 1.044.250. (1p)
- Berekent het totale vreemde vermogen na zes jaar: 505.000 + 280.000 - 6 x 25.250 = 633.500. (1p)
- Berekent de solvabiliteit na zes jaar: 1.044.250 / 633.500 x 100% = 165%, dus boven de 140%, waardoor de borgstelling vervalt. (1p)
Vraag 9 1 punt
Peter en Eline zijn eigenaar van Peel bv en zijn ook in loondienst als directeur bij Peel. Peel is een bedrijf dat handelt in duurzame kleding. Peel heeft een licentie om de kleding in Nederland onder de naam Daily Peper te verkopen.
Zakelijk gaat het goed. Duurzame kleding is hip en wordt veel verkocht. Door de groei van het bedrijf is er meer opslagruimte nodig dan de ruimte die er nu is. Peel wil per 1 januari 2022 stoppen met huren en een pand kopen. Het pand dat Peel wil kopen, heeft een aankoopbedrag van € 505.000 inclusief bijkomende kosten. De WOZ-waarde van het pand is € 450.000. Peter en Eline onderzoeken twee mogelijkheden om het gehele aankoopbedrag te financieren en stellen hierbij randvoorwaarden.
Mogelijkheden:
a Afsluiten van een lening bij de Tredos bank aangevuld met een borgstelling. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat de borgstelling maximaal 6 jaar duurt.
b Emissie van aandelen aangevuld met een onderhandse lening. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat ze samen een meerderheidsbelang van 60% van de aandelen houden.
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Mogelijkheid b: emissie van aandelen en afsluiten van een onderhandse lening
Gebruik bij de beantwoording van de vragen 9 tot en met 15 de informatiebronnen 3 tot en met 5.
Peel wil bij mogelijkheid b het benodigde kapitaal ophalen door middel van een onderhandse aandelenemissie bij investeringsmaatschappij HUP, aangevuld met een onderhandse lening met aflossingen op basis van annuïteiten bij oom Zuiker.
Bereken de hoogte van het begrote resultaat over 2022 na aftrek van vennootschapsbelasting van Peel (zie informatiebron 4).
Bekijk het antwoord
- Berekent het resultaat na vennootschapsbelasting: (1.250.000 - 810.000 - 22.625 - 287.050) = 130.325; 130.325 x (1 - 0,149) = € 110.906,58. (1p)
Wanneer niet op eurocenten wordt afgerond, geen scorepunten aftrekken.
Vraag 10 3 punten
Peter en Eline zijn eigenaar van Peel bv en zijn ook in loondienst als directeur bij Peel. Peel is een bedrijf dat handelt in duurzame kleding. Peel heeft een licentie om de kleding in Nederland onder de naam Daily Peper te verkopen.
Zakelijk gaat het goed. Duurzame kleding is hip en wordt veel verkocht. Door de groei van het bedrijf is er meer opslagruimte nodig dan de ruimte die er nu is. Peel wil per 1 januari 2022 stoppen met huren en een pand kopen. Het pand dat Peel wil kopen, heeft een aankoopbedrag van € 505.000 inclusief bijkomende kosten. De WOZ-waarde van het pand is € 450.000. Peter en Eline onderzoeken twee mogelijkheden om het gehele aankoopbedrag te financieren en stellen hierbij randvoorwaarden.
Mogelijkheden:
a Afsluiten van een lening bij de Tredos bank aangevuld met een borgstelling. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat de borgstelling maximaal 6 jaar duurt.
b Emissie van aandelen aangevuld met een onderhandse lening. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat ze samen een meerderheidsbelang van 60% van de aandelen houden.
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Mogelijkheid b: emissie van aandelen en afsluiten van een onderhandse lening
Gebruik bij de beantwoording van de vragen 9 tot en met 15 de informatiebronnen 3 tot en met 5.
Peel wil bij mogelijkheid b het benodigde kapitaal ophalen door middel van een onderhandse aandelenemissie bij investeringsmaatschappij HUP, aangevuld met een onderhandse lening met aflossingen op basis van annuïteiten bij oom Zuiker.
Investeringsmaatschappij HUP wil 2.000 aandelen kopen onder voorwaarde dat de dividenduitkering op een aandeel elk jaar € 10,27 bedraagt. HUP is dan bereid 20% extra per aandeel te betalen bovenop de intrinsieke waarde per 31 december 2021.
Per 31 december 2021 bedraagt de intrinsieke waarde per aandeel € 131,67.
De reservering van het resultaat na winstbelasting is elk jaar € 50.000. De rest van het resultaat na winstbelasting is beschikbaar voor dividend.
Peter en Eline vragen zich af of ze na deze reservering van het resultaat na winstbelasting het gewenste dividend aan HUP en zichzelf over 2022 nog kunnen uitkeren.
Toon aan dat het begrote resultaat na winstbelasting van Peel hoog genoeg is om het dividend aan HUP en Peter en Eline te kunnen uitkeren over 2022 (zie informatiebron 3 en 4).
Bekijk het antwoord
- Berekent het beschikbare dividend: resultaat na vennootschapsbelasting 110.906,58 - reserve 50.000 = € 60.906,58. (1p)
- Berekent het totaal benodigde dividend: 5.000 aandelen x € 10,27 = € 51.350 (2.000 aandelen aan HUP en 3.000 aandelen van Eline en Peter, 300.000 : 100 = 3.000). (2p)
Informatiebron 5 Onderhandse lening oom Zuiker
Beste Eline en Peter,
Wat leuk dat ik jullie kan helpen met een onderhandse lening bij de aankoop van het pand! Hieronder lezen jullie mijn voorwaarden met betrekking tot de lening.
- Het geleende bedrag is …<antwoord vraag 14>…
- Ingangsdatum is 1 januari 2022.
- Er is geen hypotheekrecht op het pand.
- De looptijd is 20 jaar.
- De annuïteit is € 15.165,85 per jaar.
- Het interestpercentage is 5% per jaar.
De cashflow na vennootschapsbelasting over 2022 van Peel bv moet minimaal € 130.000 zijn.
Als jullie aan mijn voorwaarden kunnen voldoen, ben ik bereid jullie een bedrag uit te lenen.
Met vriendelijke groet,
Oom Piet Zuiker
Vraag 12 2 punten
Peter en Eline zijn eigenaar van Peel bv en zijn ook in loondienst als directeur bij Peel. Peel is een bedrijf dat handelt in duurzame kleding. Peel heeft een licentie om de kleding in Nederland onder de naam Daily Peper te verkopen.
Zakelijk gaat het goed. Duurzame kleding is hip en wordt veel verkocht. Door de groei van het bedrijf is er meer opslagruimte nodig dan de ruimte die er nu is. Peel wil per 1 januari 2022 stoppen met huren en een pand kopen. Het pand dat Peel wil kopen, heeft een aankoopbedrag van € 505.000 inclusief bijkomende kosten. De WOZ-waarde van het pand is € 450.000. Peter en Eline onderzoeken twee mogelijkheden om het gehele aankoopbedrag te financieren en stellen hierbij randvoorwaarden.
Mogelijkheden:
a Afsluiten van een lening bij de Tredos bank aangevuld met een borgstelling. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat de borgstelling maximaal 6 jaar duurt.
b Emissie van aandelen aangevuld met een onderhandse lening. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat ze samen een meerderheidsbelang van 60% van de aandelen houden.
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Mogelijkheid b: emissie van aandelen en afsluiten van een onderhandse lening
Gebruik bij de beantwoording van de vragen 9 tot en met 15 de informatiebronnen 3 tot en met 5.
Peel wil bij mogelijkheid b het benodigde kapitaal ophalen door middel van een onderhandse aandelenemissie bij investeringsmaatschappij HUP, aangevuld met een onderhandse lening met aflossingen op basis van annuïteiten bij oom Zuiker.
Investeringsmaatschappij HUP wil 2.000 aandelen kopen onder voorwaarde dat de dividenduitkering op een aandeel elk jaar € 10,27 bedraagt. HUP is dan bereid 20% extra per aandeel te betalen bovenop de intrinsieke waarde per 31 december 2021.
Per 31 december 2021 bedraagt de intrinsieke waarde per aandeel € 131,67.
De reservering van het resultaat na winstbelasting is elk jaar € 50.000. De rest van het resultaat na winstbelasting is beschikbaar voor dividend.
Peter en Eline vragen zich af of ze na deze reservering van het resultaat na winstbelasting het gewenste dividend aan HUP en zichzelf over 2022 nog kunnen uitkeren.
Voor het ontbrekende bedrag wil oom Zuiker onder voorwaarden wel een onderhandse lening verstrekken. Hij stelt onder meer een cashflow-eis voor het eerste jaar (2022), omdat hij de investering het eerste jaar het risicovolst vindt (zie informatiebron 5).
Geef aan waarom de cashflow bij het verstrekken van een lening een betere maatstaf is dan het resultaat. Betrek in het antwoord zowel de cashflow als het resultaat.
Bekijk het antwoord
- Noemt een juiste toelichting op de cashflow: de cashflow bestaat uit resultaat + afschrijvingen; of: de cashflow geeft (bij benadering) de geldstroom weer, waaruit de interest en aflossing betaald worden, en het risico voor oom Zuiker is dat hij geen interest en aflossing ontvangt. (1p)
- Noemt een juiste toelichting op het resultaat: het resultaat wordt beïnvloed door de gekozen afschrijvingsmethode en is dus te beïnvloeden (het geeft oom Zuiker een vertekend beeld van hoe de onderneming heeft gepresteerd); of: het resultaat geeft niet aan of er voldoende geld beschikbaar is om de interest en aflossing te betalen. (1p)
Vraag 13 1 punt
Peter en Eline zijn eigenaar van Peel bv en zijn ook in loondienst als directeur bij Peel. Peel is een bedrijf dat handelt in duurzame kleding. Peel heeft een licentie om de kleding in Nederland onder de naam Daily Peper te verkopen.
Zakelijk gaat het goed. Duurzame kleding is hip en wordt veel verkocht. Door de groei van het bedrijf is er meer opslagruimte nodig dan de ruimte die er nu is. Peel wil per 1 januari 2022 stoppen met huren en een pand kopen. Het pand dat Peel wil kopen, heeft een aankoopbedrag van € 505.000 inclusief bijkomende kosten. De WOZ-waarde van het pand is € 450.000. Peter en Eline onderzoeken twee mogelijkheden om het gehele aankoopbedrag te financieren en stellen hierbij randvoorwaarden.
Mogelijkheden:
a Afsluiten van een lening bij de Tredos bank aangevuld met een borgstelling. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat de borgstelling maximaal 6 jaar duurt.
b Emissie van aandelen aangevuld met een onderhandse lening. Peter en Eline stellen bij deze mogelijkheid als randvoorwaarde dat ze samen een meerderheidsbelang van 60% van de aandelen houden.
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Mogelijkheid b: emissie van aandelen en afsluiten van een onderhandse lening
Gebruik bij de beantwoording van de vragen 9 tot en met 15 de informatiebronnen 3 tot en met 5.
Peel wil bij mogelijkheid b het benodigde kapitaal ophalen door middel van een onderhandse aandelenemissie bij investeringsmaatschappij HUP, aangevuld met een onderhandse lening met aflossingen op basis van annuïteiten bij oom Zuiker.
Investeringsmaatschappij HUP wil 2.000 aandelen kopen onder voorwaarde dat de dividenduitkering op een aandeel elk jaar € 10,27 bedraagt. HUP is dan bereid 20% extra per aandeel te betalen bovenop de intrinsieke waarde per 31 december 2021.
Per 31 december 2021 bedraagt de intrinsieke waarde per aandeel € 131,67.
De reservering van het resultaat na winstbelasting is elk jaar € 50.000. De rest van het resultaat na winstbelasting is beschikbaar voor dividend.
Peter en Eline vragen zich af of ze na deze reservering van het resultaat na winstbelasting het gewenste dividend aan HUP en zichzelf over 2022 nog kunnen uitkeren.
Voor het ontbrekende bedrag wil oom Zuiker onder voorwaarden wel een onderhandse lening verstrekken. Hij stelt onder meer een cashflow-eis voor het eerste jaar (2022), omdat hij de investering het eerste jaar het risicovolst vindt (zie informatiebron 5).
Toon aan dat Peel voldoet aan de cashflow-eis van oom Zuiker.
Bekijk het antwoord
- Berekent de cashflow na vennootschapsbelasting: 110.906,58 (resultaat na vennootschapsbelasting) + 22.625 (afschrijvingen) = € 133.531,58, en dat is hoger dan € 130.000. (1p)
2023, tijdvak 2: Beter Bed
Opgavetekst
Agenda algemene vergadering van aandeelhouders Beter Bed
te houden op donderdag 26 april 2022 om 14.00 uur in het hotel Van der Valk te Uden.
1 Opening
2 Bespreking jaarverslag 2021
3 Bericht van de Raad van Commissarissen
4 Dividendvoorstel
Het dividendbeleid van Beter Bed is gericht op maximalisatie van het cashdividend met behoud van een gezonde solvabiliteit.
De doelstelling is om, onder voorwaarden, ten minste 50% van het resultaat na belasting als dividend beschikbaar te stellen. De uitkering van het dividend mag er niet toe leiden dat op enige publicatiedatum de solvabiliteit (EV/VV x 100%) lager is dan 30%.
5 Voorstel benoeming voorzitter Raad van Bestuur
bron: Beter Bed (aangepast)
Vraag 16 2 punten
Agendapunt 4 van de algemene vergadering van aandeelhouders betreft het dividendbeleid van Beter Bed. Er wordt gestreefd naar maximaal cashdividend met behoud van een gezonde solvabiliteit, op basis van de verhouding tussen het eigen vermogen en het vreemd vermogen.
Leg uit dat het streven naar een maximaal cashdividend met behoud van een gezonde solvabiliteit tegenstrijdig kan zijn.
Bekijk het antwoord
- Legt uit dat bij het beschikbaar stellen van (maximaal) cashdividend het eigen vermogen daalt en het (kort) vreemd vermogen toeneemt, waardoor de solvabiliteit verslechtert. Ook goed: bij het uitkeren van (maximaal) cashdividend daalt het eigen vermogen na winstverdeling (en verslechtert de solvabiliteit). (2p)
Vraag 17 2 punten
Agendapunt 4 van de algemene vergadering van aandeelhouders betreft het dividendbeleid van Beter Bed. Er wordt gestreefd naar maximaal cashdividend met behoud van een gezonde solvabiliteit, op basis van de verhouding tussen het eigen vermogen en het vreemd vermogen.
Leg uit dat een gezonde solvabiliteit op langere termijn een positief effect kan hebben op de koers van het aandeel Beter Bed.
Bekijk het antwoord
- Legt uit dat een gezonde solvabiliteitspositie kan leiden tot een lager interestpercentage / dat als gevolg van een gezondere vermogenspositie er tegen een lagere interestvergoeding geleend kan worden. (1p)
- Legt uit dat lagere interestkosten het resultaat verbeteren, wat kan leiden tot meer vraag naar aandelen Beter Bed / een hogere beurskoers. (1p)
2023, tijdvak 2: Dutch PPE
Opgavetekst
Informatiebron 6 De geboorte van een nieuw bedrijf
VDL Groep bv is een internationaal industrieel familiebedrijf dat zich toelegt op de ontwikkeling, productie en verkoop van halffabricaten, bussen en overige eindproducten en de assemblage van personenauto’s.
VDL groep innoveert door een combinatie van vakmanschap, ondernemerschap en hoogwaardige machines.
Koninklijke D.S.M. nv is een wereldwijd, “purpose-led” bedrijf dat maatschappelijk verantwoord ondernemen hoog op de agenda heeft staan en actief is op het gebied van gezondheid, voeding en duurzaam leven.
In het najaar van 2020 hebben VDL en D.S.M. een gezamenlijk bedrijf, Dutch PPE Solutions, opgericht dat D.S.M.’s specialistische expertise van materialen combineert met de kennis van productieprocessen van VDL.
Dutch PPE Solutions richt zich in eerste instantie op medische mondkapjes (type FFP2) voor de gezondheidszorg in Nederland.
Dutch PPE breidt de productie uiteindelijk uit met mondkapjes met een aangepaste filterlaag voor professionals in andere beroepsgroepen en voor consumenten in heel Europa.
Voor de distributie van (medische) mondkapjes worden apotheken, drogisterijen en de groothandel ingeschakeld. Afhankelijk van de grootte van de bestelling wordt er een korting gegeven aan de distributeur.
Vraag 25 1 punt
Bij deze opgave horen de informatiebronnen 6 en 7.
Bij deze opgave blijft de btw buiten beschouwing.
Dutch PPE (Personal Protective Equipment) Solutions is een joint venture (gemeenschappelijke onderneming) van VDL Groep en Koninklijke D.S.M. Het bedrijf produceert sinds oktober 2020 medische mondkapjes in Helmond.
Dutch PPE is purpose-led: een van de nieuwste trends binnen marketing. Dat houdt in dat organisaties een purpose (hoger doel) nastreven voor een betere wereld. Purpose-led maakt het mogelijk klantloyaliteit op te bouwen en verbetert bovendien de tevredenheid van de werknemers.
De ontwikkelingskosten van de medische mondkapjes worden onder de vaste activa opgenomen.
Onder welke groep vaste activa worden deze ontwikkelingskosten opgenomen?
Bekijk het antwoord
- Noemt de groep: immateriële vaste activa. (1p)
2022, tijdvak 1: Opgave 2
Opgavetekst
Informatiebron 1 Bedrijfsmodel van Hiero, voorjaar 2021
Bedrijfsmodel van Hiero, voorjaar 2021: een canvas met negen vakken.
Strategische partners: − supermarkt Noor; − gemeente Den Bosch.
Kernactiviteiten: bezorgen van producten van supermarkt Noor.
Waardepropositie: − Via een app kunnen klanten boodschappen laten thuisbezorgen uit het volledige assortiment. − Klanten hoeven de deur niet uit. − Klanten die moeite hebben met de app kunnen maar 200 basisproducten uit een voorbedrukte lijst aanvinken. De lijst wordt opgehaald.
Klantrelaties via: − de app; − sociale media; − wijkkrant; − hulpverlening.
Klantsegmenten: − mensen die fysiek geen boodschappen kunnen of willen doen, zoals ouderen of zieken; − mensen die geen boodschappen willen doen, zoals werkende jonge professionals.
Inkomstenbronnen: − supermarkt Noor; − klanten; − gemeente Den Bosch.
Kanalen: − online bestellen; − bestellen via voorbedrukte lijst; − aan huis bezorgen.
Kosten: − servicekosten (voor inkoop en opslag) aan supermarkt Noor; − variabele transportkosten; − loonkosten; − afschrijvingskosten; − interestkosten.
Opbrengsten: − variabele vergoeding voor de bezorging van producten van supermarkt Noor; − vast bezorgtarief voor de klanten; − subsidie van de gemeente Den Bosch.
Informatiebron 3 Gegevens die nodig zijn bij het opstellen van de openingsbalans per 1 april 2021
Investeringen
− Van supermarkt Noor neemt Hiero een bestel-app over voor € 12.500. Deze app is in het verleden voor supermarkt Noor ontwikkeld, maar nooit in gebruik genomen.
− Er worden twee elektrische Goupil G4 bezorgauto’s gekocht. De aanschafwaarde van een Goupil G4 is € 22.000.
Financiering
− De bezorgkratten ter waarde van € 10.000 zijn op 1 april 2021 voor de helft betaald; het resterende deel wordt in mei betaald.
− Selma, Idris en Marijke willen zoveel mogelijk financiering met vreemd vermogen, dus zo min mogelijk met eigen vermogen.
− Supermarkt Noor is bereid een 4% onderhandse lening te verstrekken onder de voorwaarde dat de solvabiliteit (tv/vv) op de openingsbalans tenminste 2,25 is.
− Selma, Idris en Marijke zullen het resterend benodigd eigen vermogen inbrengen.
Uitwerkbijlage Uitwerkbijlage bij vraag 8: openingsbalans Hiero per 1 april 2021 (getallen x € 1)
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| App | 12.500 | Aandelenkapitaal | |
| Bezorgauto’s | 4% Onderhandse lening | ||
| Bezorgkratten | 10.000 | Crediteuren | |
| Overige vaste activa | 7.000 | ||
| Bank | 3.000 | ||
| Totaal | Totaal |
Ruimte voor berekeningen: Bezorgauto’s; Crediteuren; 4% Onderhandse lening; Aandelenkapitaal.
Vraag 8 3 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5. In deze opgave blijft de btw buiten beschouwing. Selma, Idris en Marijke zijn drie studenten van de opleidingen Bedrijfskunde en Food Business aan de HAS Hogeschool in Den Bosch. Ze besluiten begin 2021 om als studieopdracht een businessplan te maken voor een bezorgdienst van supermarktproducten. Ze willen samenwerken met de Bossche supermarktketen Noor én met de gemeente Den Bosch. Voor supermarkt Noor willen ze op commerciële basis producten aan de klanten van supermarkt Noor bezorgen en voor de gemeente willen ze steun bieden aan kwetsbare burgers die niet zelf boodschappen kunnen doen. Ze hebben twee opbrengsten: − Van supermarkt Noor en de klanten van supermarkt Noor zullen ze een vergoeding ontvangen voor het bezorgen van boodschappen. − Van de gemeente verwachten ze subsidie voor de geboden steun aan kwetsbare Bosschenaren. Ze noemen de bezorgdienst Hiero bv, met Selma, Idris en Marijke als aandeelhouders.
Financieel plan: In overleg met de gemeente en hun studiebegeleider richt Hiero zich in eerste instantie op twee wijken: West en Engelen (zie informatiebron 2). Het doel van de gemeentelijke subsidie is om kwetsbare burgers zoals 65-plussers te ondersteunen.
Vervolgens verkennen de oprichters van Hiero de benodigde investeringen en de bijbehorende financiering (zie informatiebron 3).
Vraag 8: Stel voor Hiero de openingsbalans per 1 april 2021 op. Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Zet de bezorgauto’s op $22.000 \times 2 = 44.000$ en de crediteuren op $\frac{10.000}{2} = 5.000$. (1p)
- Zet de 4% onderhandse lening op $\frac{76.500}{2{,}25} - 5.000 = 29.000$ (de solvabiliteit van 2,25 volgt uit het balanstotaal van 76.500, waarin tv = 76.500 en vv = 34.000). (1p)
- Zet het aandelenkapitaal op $76.500 - 34.000 = 42.500$ en het balanstotaal op 76.500 aan beide kanten. (1p)
2022, tijdvak 1: Opgave 5
Opgavetekst
Informatiebron 7 Het idee van startup Klusstudent vof
Vind je klusstudent via Klusstudent! Hoe werkt het?
- 1. Plaats je klus in de app van Klusstudent: In enkele eenvoudige stappen plaats je een klus met het bedrag dat je ervoor wilt betalen. Hiermee nodig je de klusstudenten uit om te reageren.
- 2. Klusstudenten reageren: Geïnteresseerde klusstudenten reageren, vaak al binnen een dag, na het plaatsen van je klus.
- 3. Kies je klusstudent en kom met hem/haar in contact: Vergelijk de profielen van de klusstudenten die gereageerd hebben, maak een keuze en contacteer de klusstudent om de klus te bespreken.
- 4. Betaal achteraf: Na afloop van de uitvoering van de klus betaal je de klusstudent het afgesproken bedrag (de klusprijs).
- 5. Evalueer de klusstudent: Na afloop van de uitvoering van de klus en de betaling aan de klusstudent vul je in de app een korte evaluatie in, waarin je de klusstudent beoordeelt.
Informatiebron 8 Verwachte opbrengsten en kosten voor Klusstudent
Verwachte opbrengsten in 2022
Klusstudent ontvangt een bemiddelingsvergoeding van de plaatsers van de klus. Deze betalen:
− een vast tarief van € 2 per klus
− een variabel tarief van 25% van de klusprijs
Paul en Osman verwachten voor 2022:
aantal geplaatste klussen per maand 300
gemiddelde klusprijs € 18,00
Verwachte kosten in 2022
− App: een goed werkende app is de basis voor het succes van Klusstudent. Er zal een app worden ontwikkeld. De afschrijvingskosten van de app zijn € 6.800 per jaar. Eens per kwartaal zal de app een update ondergaan, waarvoor naar verwachting op elke eerste dag van het kwartaal € 450 (vooruit)betaald zal worden. Deze uitgaven worden in het kwartaal van betaling ook als kosten geboekt.
− Personeel: Klusstudent wil van maandag tot en met zaterdag tussen 9.00 uur en 18.00 uur continu bereikbaar zijn voor contact via e-mail en sociale media. Omdat Paul en Osman door de week ook studeren, wordt er een medewerker ingehuurd die maandelijks € 500 zal kosten.
− Marketing: per klus zal 20% van de bemiddelingsvergoeding aan marketingactiviteiten worden uitgegeven.
− De overige kosten voor Klusstudent in 2022 worden geschat op € 3.000 en zijn constante kosten.
Vraag 26 2 punten
Bij deze opgave horen de informatiebronnen 7 en 8. Osman geeft aan dat door de afschrijvingskosten te verlagen het bedrijfsrisico weliswaar daalt, maar vraagt zich af welke gevolgen dit heeft voor de cashflow na belastingen van Klusstudent. Cashflow na belastingen = resultaat na belasting + afschrijvingskosten.
Vraag 26: Leg uit welk gevolg het verlagen van de afschrijvingskosten heeft voor de cashflow na belastingen van Klusstudent. Motiveer het antwoord.
Bekijk het antwoord
- Noemt dat de daling van de afschrijvingskosten gelijk is aan de stijging van het resultaat voor belasting. (1p)
- Noemt dat door de stijging van het resultaat voor belasting de te betalen winstbelasting/inkomstenbelasting stijgt, zodat per saldo de cashflow na belasting van Klusstudent verslechtert. (1p)
Het antwoord ‘de afschrijvingskosten nemen toe, dus de cashflow neemt toe’ krijgt geen scorepunten (opmerking uit het correctievoorschrift).
2022, tijdvak 1: Opgave 6
Opgavetekst
Balans Schaeffer Balans Schaeffer (getallen x € 1.000)
| Debet | 31 december 2021 | 1 januari 2021 | Credit | 31 december 2021 | 1 januari 2021 |
|---|---|---|---|---|---|
| Vaste activa | 2.600 | 2.400 | Aandelenkapitaal | 1.500 | 1.500 |
| Vlottende activa | 1.350 | 1.100 | Reserves | 600 | 500 |
| Resultaat over 2021 | 400 | ||||
| 4% Onderhandse lening | 700 | 800 | |||
| Crediteuren | 600 | 600 | |||
| Vooruitontvangen bedragen | 150 | 100 | |||
| Totaal | 3.950 | 3.500 | Totaal | 3.950 | 3.500 |
Vraag 28 3 punten
In deze opgave blijven belastingen buiten beschouwing. Van hotelketen Schaeffer nv zijn onderstaande financiële gegevens bekend (zie de balans). Op de onderhandse lening is op 1 april 2021 afgelost. Bij alle andere balansposten hebben veranderingen gelijkmatig verspreid over het jaar plaatsgevonden. De totale interestkosten over 2021 waren € 29.000. De interest vreemd vermogen (IVV) over 2021 van Schaeffer is 2%.
Vraag 28: Toon met behulp van de berekening van de RTV over 2021 van Schaeffer aan dat bij Schaeffer in 2021 sprake moet zijn geweest van een positief hefboomeffect.
Bekijk het antwoord
- Berekent de gemiddelde onderhandse lening: $\frac{800 \times 3}{12} + \frac{700 \times 9}{12} = 725$. (1p)
- Berekent het gemiddelde totaalvermogen: $\frac{(1.500 + 500 + 600 + 100) + (1.500 + 600 + 400 + 600 + 150)}{2} + 725 = 2.975 + 725 = 3.700$. (1p)
- Berekent de RTV: $\frac{400 + 29}{3.700} \times 100\% = 11{,}6\%$; IVV < RTV is de oorzaak van het positieve hefboomeffect. (1p)
Vraag 29 2 punten
In deze opgave blijven belastingen buiten beschouwing. Van hotelketen Schaeffer nv zijn onderstaande financiële gegevens bekend (zie de balans). De interest vreemd vermogen (IVV) over 2021 van Schaeffer is 2%.
Vraag 29: Leg uit dat de hoogte van de IVV wordt beïnvloed door de hoogte van de hefboomfactor.
Bekijk het antwoord
- Noemt dat als de hefboomfactor, de verhouding vv/ev, toeneemt, het risico op wanbetaling toeneemt. (1p)
- Noemt dat de vreemdvermogenverschaffers daardoor een hogere (interest)vergoeding zullen vragen. (1p)
Vraag 30 1 punt
In deze opgave blijven belastingen buiten beschouwing. Van hotelketen Schaeffer nv zijn onderstaande financiële gegevens bekend (zie de balans). Het werkelijk betaalde interesttarief over de onderhandse lening over 2021 is 4%. De IVV is echter 2%.
Vraag 30: Geef een verklaring voor dit verschil en verwijs hierbij naar de samenstelling van het vreemd vermogen van Schaeffer.
Bekijk het antwoord
- Noemt dat Schaeffer ook vreemd vermogen heeft waarover geen interest betaald wordt: vooruitontvangen bedragen en/of crediteuren. (1p)
2022, tijdvak 2: Opgave 1
Vraag 4 2 punten
De oom van Kay heeft in zijn magazijn drie vorkheftrucks staan. Over deze vorkheftrucks is gegeven (bedragen exclusief btw):
Omdat de zaken van de oom van Kay door de coronacrisis slechter zijn gegaan, heeft hij de Hyster per 1 oktober 2021 verkocht via www.trucks.nl voor € 16.940 inclusief 21% btw. De kosten van de commissie aan www.trucks.nl zijn 1,5% van de overeengekomen verkoopprijs exclusief btw. Op de Hyster werd periodiek met gelijke bedragen afgeschreven.
Bereken het boekresultaat, na verwerking van de commissie, van de verkoop per 1 oktober 2021 van de Hyster. Geef aan of het een voordelig of een nadelig boekresultaat betreft.
Bekijk het antwoord
- Berekent de boekwaarde van de Hyster: 19.000 + 2.000 – (1 + 8/12) x 3.600 = 15.000 (1p)
- Berekent het boekresultaat: 16.940 / 1,21 x (1 – 0,015) – 15.000 = € 1.210 nadelig (1p)
2022, tijdvak 2: Opgave 4
Balans van Knoopweg per 1 april 2022
| debet | 1 april 2022 (getallen x € 1) | credit | 1 april 2022 (getallen x € 1) |
|---|---|---|---|
| Inventaris | 67.000 | Eigen vermogen | 58.145 |
| Voorraad massageproducten | 1.790 | Onderhandse lening | 19.000 |
| Vordering op AfterPay | 145 | Crediteuren | 1.175 |
| Vooruitbetaalde bedragen | 2.330 | Te betalen bedragen | 1.050 |
| Liquide middelen | 8.105 | ||
| totaal | 79.370 | totaal | 79.370 |
Verkopen, verbruik en inkopen van massageproducten in het tweede kwartaal van 2022 (getallen x € 1)
| april 2022 | mei 2022 | juni 2022 | totaal tweede kwartaal 2022 | |
|---|---|---|---|---|
| verkopen tegen consumentenprijs inclusief btw | 930 | 771 | 840 | 2.541 |
| verbruik bij massage tegen inkoopwaarde exclusief btw | 78 | 83 | 84 | 245 |
| inkopen tegen inkoopwaarde exclusief btw | 420 | 399 | 412 | 1.231 |
Vraag 19 4 punten
In deze opgave is de btw 21%.
Massagesalon Knoopweg verkoopt naast massages ook nog een assortiment aan massageproducten. Van Knoopweg zijn onderstaande gegevens beschikbaar.
Verkopen van massageproducten door Knoopweg
− 60% van de verkopen wordt contant ontvangen in de massagesalon.
− 20% van de verkopen gaat via de webshop van Knoopweg, waarbij klanten betalen via iDeal: na betaling door de klant staat het geld, na aftrek van commissie, direct op de bankrekening van Knoopweg.
− 20% van de verkopen gaat via de webshop van Knoopweg, waarbij klanten betalen via AfterPay: een halve maand na de verkoop stort AfterPay het geld, na aftrek van commissie, op de bankrekening van Knoopweg.
− iDeal en AfterPay hanteren een commissie van 5%.
− De verkopen van massageproducten vinden gelijkmatig gedurende een maand plaats.
Bereken de ontvangsten in het tweede kwartaal van 2022 als gevolg van de verkoop van massageproducten.
Bekijk het antwoord
- AfterPay beginbalans: 145,00 (1p)
- Contante verkopen: 2.541 x 0,6 = 1.524,60 (1p)
- iDeal: 2.541 x 0,20 x (1 – 0,05) = 482,79 en AfterPay: (930 + 771 + 0,5 x 840) x 0,20 x (1 – 0,05) = 402,99, totaal ontvangsten € 2.555,38 (2p)
Vraag 20 2 punten
In deze opgave is de btw 21%.
Massagesalon Knoopweg verkoopt naast massages ook nog een assortiment aan massageproducten. Van Knoopweg zijn onderstaande gegevens beschikbaar.
Inkopen van massageproducten door Knoopweg
− Alle inkopen zijn op rekening. De krediettermijn is 2 maanden. Hier wordt volledig gebruik van gemaakt.
− De inkopen zijn gelijkmatig over een maand verdeeld.
− De inkoopwaarde van de verkochte massageproducten is 65% van de omzet voor aftrek van eventuele commissie.
− De ingekochte voorraad massaproducten wordt deels gebruikt in de massagesalon en deels voor verkoop in de massagesalon en via de webshop.
Bereken de waarde van de balanspost Crediteuren op de balans van 30 juni 2022.
Bekijk het antwoord
- (399 + 412) x 1,21 = € 981,31 (2p)
Vraag 21 3 punten
In deze opgave is de btw 21%.
Massagesalon Knoopweg verkoopt naast massages ook nog een assortiment aan massageproducten. Van Knoopweg zijn onderstaande gegevens beschikbaar.
Inkopen van massageproducten door Knoopweg
− Alle inkopen zijn op rekening. De krediettermijn is 2 maanden. Hier wordt volledig gebruik van gemaakt.
− De inkopen zijn gelijkmatig over een maand verdeeld.
− De inkoopwaarde van de verkochte massageproducten is 65% van de omzet voor aftrek van eventuele commissie.
− De ingekochte voorraad massaproducten wordt deels gebruikt in de massagesalon en deels voor verkoop in de massagesalon en via de webshop.
Bereken de waarde van de balanspost Voorraad massageproducten op de balans van 30 juni 2022.
Bekijk het antwoord
- Voorraad: 1.790 + 1.231 – 245 = 2.776 (1p)
- Inkoopwaarde van de verkochte massageproducten: 2.541 / 1,21 x 0,65 = 1.365, en de voorraad op 30 juni 2022 is 2.776 – 1.365 = € 1.411 (2p)
2022, tijdvak 2: Opgave 6
Vraag 28 2 punten
Van der Made nv is een beursgenoteerde verzekeringsmaatschappij. Per 31 december 2021 zijn de volgende onderdelen van het eigen vermogen bekend:
Aandelenkapitaal € 10.000.000
5% Preferent aandelenkapitaal € 2.000.000
Algemene reserve € 500.000
Resultaat over 2021 voor belasting € 1.200.000
Van der Made wil bij de verdeling van het resultaat een deel reserveren. Hierdoor verslechtert het eigen vermogen minder dan wanneer geen reservering plaatsvindt.
Noem twee andere redenen voor reservering van het resultaat.
Bekijk het antwoord
- Noemt twee andere redenen voor reservering. Voorbeelden van juiste antwoorden: (eenvoudiger) aantrekken van nieuw vreemd vermogen / aflossen op vreemd vermogen / opvangen toekomstige verliezen / dividendstabilisatie / (niet-uitgekeerde) liquide middelen aanwenden voor toekomstige investeringen (2p)
Voor elk juist antwoord 1 scorepunt. Worden er meer dan twee redenen genoemd, dan tellen alleen de eerste twee mee.
Vraag 29 2 punten
Van der Made nv is een beursgenoteerde verzekeringsmaatschappij. Per 31 december 2021 is het resultaat over 2021 voor belasting € 1.200.000.
Over het resultaat over 2021 voor belasting is vennootschapsbelasting verschuldigd volgens onderstaande tarieven:
over het gedeelte tot en met € 245.000 15%
over het gedeelte vanaf € 245.000 25%
Bereken de verschuldigde vennootschapsbelasting over het resultaat over 2021.
Bekijk het antwoord
- Berekent de verschuldigde vennootschapsbelasting: 0,15 x 245.000 + (1.200.000 – 245.000) x 0,25 = € 275.500 (2p)
Voor elke fout 1 scorepunt in mindering brengen.
2022, tijdvak 3: Opgave 1
Opgavetekst
Balans Ringeling per 31 december 2021
| debet | credit | ||
|---|---|---|---|
| Gebouwen | 15.690.000 | Maatschappelijk aandelenkapitaal | 9.000.000 |
| Inventaris | 1.800.000 | Aandelen in portefeuille | 6.000.000 |
| Debiteuren | 2.300.000 | 3.000.000 | |
| Voorraden | 2.650.000 | Agioreserve | 6.500.000 |
| Liquide middelen | 1.100.000 | Algemene Reserve | 5.000.000 |
| Resultaat voor belasting 2021 | 640.000 | ||
| Voorzieningen | 2.000.000 | ||
| Hypothecaire lening | 5.000.000 | ||
| Crediteuren | 1.400.000 | ||
| 23.540.000 | 23.540.000 |
(getallen x € 1)
Vennootschapsbelasting 2021
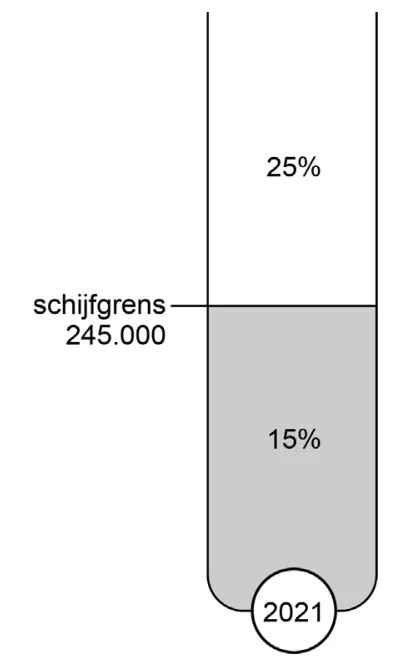
Schijven vennootschapsbelasting over het resultaat voor belasting 2021: 15% over het deel tot de schijfgrens van € 245.000, 25% over het deel boven de schijfgrens van € 245.000.
Vraag 1 2 punten
Juweliersketen Ringeling nv presenteert in haar jaarverslag over 2021 onder andere de balans per 31 december 2021 voor resultaatverdeling (zie de tabel bij deze vraag).
Verder is gegeven:
− De nominale waarde van een aandeel Ringeling is € 25.
− Over het resultaat voor belasting moet vennootschapsbelasting worden betaald. Hierover is bekend (zie de figuur bij deze vraag).
Verdeling van het resultaat
De Algemene Vergadering van Aandeelhouders heeft op 3 januari 2022 goedkeuring verleend aan het onderstaande voorstel tot de verdeling van het resultaat na vennootschapsbelasting.
− Er wordt € 1,50 dividend per aandeel beschikbaar gesteld, onderverdeeld in € 0,60 stockdividend en € 0,90 cashdividend.
− Het stockdividend wordt beschikbaar gesteld tegen de nominale waarde.
− Het restant wordt toegevoegd aan de Algemene Reserve.
Bereken de toename van de Algemene Reserve als gevolg van de verdeling van het resultaat over 2021.
Bekijk het antwoord
- Berekent de toename van de Algemene Reserve op € 324.500: vennootschapsbelasting 245.000 × 0,15 + (640.000 − 245.000) × 0,25 = € 135.500; aantal geplaatste aandelen 3.000.000 : 25 = 120.000; toevoeging 640.000 − 135.500 − 120.000 × 1,50 = € 324.500. (2p)
Per fout wordt 1 scorepunt in mindering gebracht.
Vraag 2 2 punten
Juweliersketen Ringeling nv presenteert in haar jaarverslag over 2021 onder andere de balans per 31 december 2021 voor resultaatverdeling (zie de tabel bij deze vraag).
Verder is gegeven:
− De nominale waarde van een aandeel Ringeling is € 25.
− Over het resultaat voor belasting moet vennootschapsbelasting worden betaald. Hierover is bekend (zie de figuur bij deze vraag).
Verdeling van het resultaat
De Algemene Vergadering van Aandeelhouders heeft op 3 januari 2022 goedkeuring verleend aan het onderstaande voorstel tot de verdeling van het resultaat na vennootschapsbelasting.
− Er wordt € 1,50 dividend per aandeel beschikbaar gesteld, onderverdeeld in € 0,60 stockdividend en € 0,90 cashdividend.
− Het stockdividend wordt beschikbaar gesteld tegen de nominale waarde.
− Het restant wordt toegevoegd aan de Algemene Reserve.
Bereken de intrinsieke waarde per aandeel op 3 januari 2022 nadat aan alle verplichtingen als gevolg van de verdeling van het resultaat over 2021 is voldaan.
Bekijk het antwoord
- Berekent het eigen vermogen na resultaatverdeling: 3.000.000 + 120.000 × 0,60 + 6.500.000 + 5.000.000 + 324.500 = € 14.896.500. (1p)
- Berekent de intrinsieke waarde per aandeel: 14.896.500 / 3.072.000 × 25 = € 121,23. (1p)
Vraag 3 2 punten
Verder is gegeven:
− De nominale waarde van een aandeel Ringeling is € 25.
− Over het resultaat voor belasting moet vennootschapsbelasting worden betaald.
Verdeling van het resultaat
De Algemene Vergadering van Aandeelhouders heeft op 3 januari 2022 goedkeuring verleend aan het onderstaande voorstel tot de verdeling van het resultaat na vennootschapsbelasting.
− Er wordt € 1,50 dividend per aandeel beschikbaar gesteld, onderverdeeld in € 0,60 stockdividend en € 0,90 cashdividend.
− Het stockdividend wordt beschikbaar gesteld tegen de nominale waarde.
− Het restant wordt toegevoegd aan de Algemene Reserve.
Bernhard heeft 2.500 aandelen Ringeling. De dividendbelasting is 15%.
Bereken het bedrag dat Bernhard op zijn bankrekening krijgt overgemaakt als gevolg van de verdeling van het resultaat over 2021.
Bekijk het antwoord
- Berekent het bedrag dat Bernhard op zijn bankrekening krijgt: € 1.687,50. Juiste berekeningen zijn 2.500 × 0,90 − (0,15 × 2.500 × 1,50) of 2.500 × (0,90 − 0,15 × 1,50). (2p)
Per fout wordt 1 scorepunt in mindering gebracht. Afrondingsverschillen niet fout rekenen.
Vraag 4 2 punten
Juweliersketen Ringeling nv presenteert in haar jaarverslag over 2021 onder andere de balans per 31 december 2021 voor resultaatverdeling (zie de tabel bij deze vraag).
Ringeling berekent de solvabiliteit aan de hand van de volgende formule: (totaal vermogen / vreemd vermogen) x 100%.
Verder is gegeven:
− De nominale waarde van een aandeel Ringeling is € 25.
− Over het resultaat voor belasting moet vennootschapsbelasting worden betaald.
Verdeling van het resultaat
De Algemene Vergadering van Aandeelhouders heeft op 3 januari 2022 goedkeuring verleend aan het onderstaande voorstel tot de verdeling van het resultaat na vennootschapsbelasting.
− Er wordt € 1,50 dividend per aandeel beschikbaar gesteld, onderverdeeld in € 0,60 stockdividend en € 0,90 cashdividend.
− Het stockdividend wordt beschikbaar gesteld tegen de nominale waarde.
− Het restant wordt toegevoegd aan de Algemene Reserve.
Welk gevolg hebben de resultaatverdeling en het voldoen aan alle verplichtingen die hieruit voortkomen voor de solvabiliteit van Ringeling? Motiveer het antwoord zonder een berekening te maken. Betrek in het antwoord zowel het teller- als het noemereffect van de solvabiliteit.
Bekijk het antwoord
- Noemt dat het totale vermogen (de teller) daalt, met een juiste reden: de daling van het eigen vermogen door winstverdeling (creditzijde) of de daling van de liquide middelen door winstuitkeringen (debetzijde). (1p)
- Noemt dat het vreemd vermogen (de noemer) gelijk blijft, waardoor de solvabiliteit daalt. (1p)
2022, tijdvak 3: Opgave 3
Opgavetekst
Gedeeltelijke balansen Sporty (getallen x € 1)
| debet | 31-3-2022 | 31-12-2021 | credit | 31-3-2022 | 31-12-2021 |
|---|---|---|---|---|---|
| Debiteuren | ………… | ………… | Eigen vermogen | 188.500 | 150.000 |
| Voorraden | …..I….. | 500.000 | Voorziening onderhoud | …..III….. | 5.000 |
| Te vorderen btw | ………… | 210.000 | Crediteuren | ………… | …II….. |
| Liquide middelen | ….IV…. | 75.000 | Te betalen btw | ………… | 260.331 |
Bron 10
| verkopen inclusief 21% btw | inkopen inclusief 21% btw | |
|---|---|---|
| kwartaal 4 van 2021 | 1.500.000 | ………… |
| kwartaal 1 van 2022 | 1.149.500 | 423.500 |
Bron 11
Sporty, met als rechtsvorm de eenmanszaak, is een groothandel in sportartikelen in Haarlem. Van Sporty zijn de volgende gegevens bekend:
− Alle in- en verkopen vinden gelijkmatig binnen het kwartaal plaats.
− Van de verkopen is de helft op rekening.
− Alle inkopen zijn op rekening.
− De krediettermijn debiteuren en de krediettermijn crediteuren zijn 1,5 maand. Van deze krediettermijnen wordt volledig gebruik gemaakt.
− Alle verkochte en ingekochte producten worden op de dag van verkoop en inkoop respectievelijk afgeleverd en ontvangen.
− De inkoopwaarde is 40% van de omzet.
− De btw wordt op de eerste dag van het volgende kwartaal met de Belastingdienst verrekend.
Vraag 13 2 punten
Bereken de grootte van de balanspost Voorraden per 31 maart 2022 (I). Gegevens: zie de tabellen en de uitgangspunten bij deze vraag.
Bekijk het antwoord
- Berekent 500.000 + 423.500 / 1,21 = 850.000. (1p)
- Berekent de balanspost Voorraden per 31 maart 2022: 850.000 − 1.149.500 × 0,4 / 1,21 = € 470.000. (1p)
Als de kandidaat de btw foutief meeneemt bij de berekening, wordt 1 scorepunt in mindering gebracht.
Vraag 14 2 punten
De posten Te vorderen btw en Te betalen btw hebben op 31 december 2021 alleen betrekking op de inkopen en verkopen van de sportartikelen.
Bereken de grootte van de balanspost Crediteuren per 31 december 2021 (II).
Bekijk het antwoord
- Berekent de balanspost Crediteuren per 31 december 2021: 210.000 × 1,21 / 0,21 / 2 = € 605.000. (2p)
Per fout wordt 1 scorepunt in mindering gebracht.
Vraag 15 1 punt
In februari 2022 is door Sporty € 3.630 inclusief € 630 btw betaald aan een schildersbedrijf voor het onderhoud van het pand van Sporty. De maandelijkse dotatie aan Voorziening onderhoud is € 500.
Bereken de grootte van de balanspost Voorziening onderhoud per 31 maart 2022 (III).
Bekijk het antwoord
- Berekent de balanspost Voorziening onderhoud per 31 maart 2022: 5.000 + (3 × 500) − (3.630 − 630) = € 3.500. (1p)
Vraag 16 2 punten
Naast bovenstaande gegevens zijn de overige kosten en overige uitgaven € 500.000 in het eerste kwartaal van 2022. De eigenaar van Sporty neemt elk kwartaal bedragen op van de bankrekening van Sporty voor privédoeleinden.
Bereken de totale privéopnames door de eigenaar van Sporty in het eerste kwartaal van 2022. Vergelijk hiervoor het eigen vermogen per 31 maart 2022 met het eigen vermogen per 31 december 2021.
Bekijk het antwoord
- Berekent de privéopnames in het eerste kwartaal van 2022: 150.000 + 1.149.500 / 1,21 × (1 − 0,4) − 3 × 500 − 500.000 − privéopnames = 188.500, dus de privéopnames zijn € 30.000. (2p)
Per fout wordt 1 scorepunt in mindering gebracht.
2022, tijdvak 3: Opgave 5
Opgavetekst
Informatiebron 6 Balansen en winst- en verliesrekening J.Bos Schilderwerken
Op de balans heeft Jan het eigen vermogen van de eenmanszaak gesplitst in drie delen: het door hemzelf ingebrachte vermogen, Reserves en Resultaat.
Balans vóór winstverdeling J. Bos Schilderwerken per 31 december (getallen x € 1)
| debet | 2021 | 2020 | credit | 2021 | 2020 |
|---|---|---|---|---|---|
| Werkplaats | 238.000 | 230.000 | Vermogen Jan Bos | 65.000 | 65.000 |
| Transportmiddelen | 70.000 | 90.000 | Reserves | 150.000 | 125.000 |
| Gereedschappen | 46.000 | 40.000 | Resultaat | 120.000 | 110.000 |
| Materialen | 17.000 | 15.000 | Voorzieningen | 31.000 | 21.000 |
| Debiteuren | 2.000 | 3.000 | 4% hypothecaire lening | 120.000 | 120.000 |
| Liquide middelen | 135.000 | 78.000 | Crediteuren | 22.000 | 15.000 |
| 508.000 | 456.000 | 508.000 | 456.000 |
Winst- en verliesrekening J. Bos Schilderwerken over 2021 (getallen x € 1)
| kosten | opbrengsten | ||
|---|---|---|---|
| inkoopwaarde gebruikte materialen | 240.000 | omzet | 900.000 |
| loonkosten | 420.000 | ||
| diverse kosten | 81.200 | ||
| afschrijvingskosten | 34.000 | ||
| interestkosten | 4.800 | ||
| resultaat | 120.000 | ||
| 900.000 | 900.000 |
Uitwerkbijlage bij vraag 24
| balanspost | +/– | mutatie | balanspost | +/– | mutatie |
|---|---|---|---|---|---|
| ……………… | € ……… | ……………… | € ……… | ||
| ……………… | € ……… | ……………… | € ……… |
Niet elke cel hoeft te worden ingevuld.
Vraag 24 2 punten
Onderhandelingen
De onderhandelingen lopen vast. Beide partijen besluiten een bemiddelaar in te schakelen. Deze bemiddelaar ziet ruimte in een andere verdeling van het resultaat over 2021 en stelt het volgende compromis voor.
− Jan laat € 50.000 van het resultaat over 2021 in het bedrijf zitten.
− Van het overige deel van het resultaat plus de overnamesom zou Jan de komende 7 jaar moeten kunnen leven volgens zijn wensen uit vraag 23.
− De zes werknemers betalen Jan € 360.000 als overnamesom.
Door dit compromis ontstaat er een nieuwe intrinsieke waarde na resultaatverdeling van het bedrijf.
Geef de veranderingen op de balans van het schildersbedrijf (ten opzichte van de balans vóór resultaatverdeling) aan als het resultaat op deze wijze verdeeld wordt. Vul hiervoor de uitwerkbijlage bij deze vraag waar nodig in.
Bekijk het antwoord
- Vult de veranderingen op de balans in: Liquide middelen: min € 70.000; Reserves: plus € 50.000; Resultaat: min € 120.000. (2p)
2021, tijdvak 1: Opgave 2
Informatiebron 4 Gegevens ten behoeve van de verwachte openingsbalans van Juicy Lucy per 1 januari 2021
Lucy gaat uit van de volgende gegevens.
- Op de geërfde snackbar rustte nog een oude hypothecaire lening. Met de ontvangsten van een nieuwe afgesloten hypothecaire lening bij de Remo-bank is de oude hypothecaire lening afgelost.
- Het verschil tussen de waarde van de geërfde snackbar en de restschuld van de oude hypothecaire lening is € 180.000. Lucy brengt dit verschil in als eigen vermogen. Daarnaast Lucy brengt Lucy op 1 januari 2021 haar eigen auto in de onderneming in als eigen vermogen.
- De Remo-bank verstrekt een hypothecaire lening van € 170.000 met het pand van de snackbar als zakelijke zekerheid.
- De ene helft van de voorraad is betaald, de andere helft wordt eind januari 2021 betaald.
- De kosten van de gemeentelijke vergunningen voor het terras zijn € 200 per maand. Op 1 januari 2021 is voor deze vergunning een half jaar vooruitbetaald.
- Juicy Lucy heeft een rekening-courantkrediet bij de Remo-bank met een kredietlimiet van € 20.000. Dit krediet wordt als sluitpost gebruikt bij het opstellen van de beginbalans.
Vraag 8 4 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5. In deze opgave blijft de btw buiten beschouwing. Lucy Detmers is medewerker van een accountantskantoor. In 2020 heeft Lucy van haar oom Herman een snackbar geërfd. Lucy besluit de erfenis alleen te aanvaarden als het saldo van de waarde van de bezittingen en de schulden in de erfenis positief is. Er is sprake van een positief saldo, dus aanvaardt Lucy de erfenis. De snackbar staat in de wijk Bottendaal, die vroeger een achterstandsbuurt was, maar tegenwoordig een hippe wijk is met kapitaalkrachtige jongeren. Lucy heeft het plan opgevat ontslag te nemen en deze snackbar om te vormen tot een frisse sapbar met de naam Juicy Lucy. Ze wil verse groente- en vruchtensappen, belegde broodjes en lunches verkopen. Lucy is tevreden met de uitkomst van de SWOT-analyse en, ondanks haar bedenkingen, ook tevreden met het aantal te verwachten klanten volgens het marktonderzoek. Vervolgens gaat ze voor de financiering van het plan in gesprek met de Remo-bank. Lucy gaat verder onderzoeken of ze Juicy Lucy gaat starten, rekening houdend met de voorwaarden die Lucy en de bank stellen (zie informatiebron 3). Voorwaarden Lucy. Na het verkennend onderzoek stelt Lucy de verwachte openingsbalans per 1 januari 2021 en een exploitatiebegroting over 2021 op (zie informatiebronnen 4 en 5). Stel de verwachte openingsbalans per 1 januari 2021 op. Vul hiervoor de uitwerkbijlage bij deze vraag verder in.
Bekijk het antwoord
- Vooruitbetaalde bedragen van € 1.200 op de beginbalans (1p)
- Eigen vermogen van € 184.000 (1p)
- Hypothecaire lening van € 170.000 en crediteuren van € 3.000 (1p)
- Totaal van beide kanten van de beginbalans: € 359.800 (1p)
Beginbalans volgens het beoordelingsmodel (totaal € 359.800): debet: pand 340.000; bestelauto 4.000; inventaris 8.000; voorraad 6.000; vooruitbetaalde bedragen 1.200; kas 600. Credit: eigen vermogen 184.000; hypothecaire lening 170.000; crediteuren 3.000; rekening-courantkrediet 2.800 (sluitpost).
Informatiebron 3 Voorwaarden voor de start van Juicy Lucy
Voorwaarden van Lucy
1 Voor haar ingebrachte vermogen wil ze een beloning over 2021 van 4% van het eigen vermogen van Juicy Lucy per 1 januari 2021.
2 Voor haar werkzaamheden voor Juicy Lucy wil ze een beloning van € 50.000 in 2021.
Deze twee beloningen zal Lucy via privé-opnames uit Juicy Lucy onttrekken.
Voorwaarden van de Remo-bank
3 Juicy Lucy start met de rechtsvorm eenmanszaak.
4 De rentedekkingsfactor over 2021 is tenminste 7,0.
Rentedekkingsfactor: EBIT over een jaar / interestkosten over dat jaar
5 Het eigen vermogen van Juicy Lucy mag niet afnemen. Daarom moeten de privé-opnames van Lucy in 2021 kleiner zijn dan het saldo van EBIT en interestkosten.
Vraag 9 1 punt
Bij deze opgave horen de informatiebronnen 1 tot en met 5. In deze opgave blijft de btw buiten beschouwing. Lucy Detmers is medewerker van een accountantskantoor. In 2020 heeft Lucy van haar oom Herman een snackbar geërfd. Lucy besluit de erfenis alleen te aanvaarden als het saldo van de waarde van de bezittingen en de schulden in de erfenis positief is. Er is sprake van een positief saldo, dus aanvaardt Lucy de erfenis. De snackbar staat in de wijk Bottendaal, die vroeger een achterstandsbuurt was, maar tegenwoordig een hippe wijk is met kapitaalkrachtige jongeren. Lucy heeft het plan opgevat ontslag te nemen en deze snackbar om te vormen tot een frisse sapbar met de naam Juicy Lucy. Ze wil verse groente- en vruchtensappen, belegde broodjes en lunches verkopen. Lucy is tevreden met de uitkomst van de SWOT-analyse en, ondanks haar bedenkingen, ook tevreden met het aantal te verwachten klanten volgens het marktonderzoek. Vervolgens gaat ze voor de financiering van het plan in gesprek met de Remo-bank. Lucy gaat verder onderzoeken of ze Juicy Lucy gaat starten, rekening houdend met de voorwaarden die Lucy en de bank stellen (zie informatiebron 3). Voorwaarden Lucy. Na het verkennend onderzoek stelt Lucy de verwachte openingsbalans per 1 januari 2021 en een exploitatiebegroting over 2021 op (zie informatiebronnen 4 en 5). Bereken het totaal van de beloningen die Lucy in 2021 via privé-opnames uit de sapbar wil onttrekken.
Bekijk het antwoord
- Totaal van de beloningen van Lucy in 2021: € 50.000 + 4% van het eigen vermogen van € 184.000 = € 57.360 (1p)
Berekening volgens het beoordelingsmodel: 50.000 + 184.000 x 0,04 = € 57.360 (het eigen vermogen van 184.000 komt uit de beginbalans, vraag 8).
2021, tijdvak 1: Opgave 3
Vraag 16 5 punten
In deze opgave blijven de btw en de emissiekosten buiten beschouwing. TMB wil zich aanpassen aan nieuwe technieken en nieuwe media. Hiervoor zal TMB verhuizen. TMB verkoopt haar bedrijfspand in Hilversum tegen de boekwaarde en lost de daarop rustende hypothecaire lening af. TMB koopt een nieuw bedrijfspand in Eindhoven. Voor de financiering hiervan heeft TMB in december 2020 een converteerbare obligatielening uitgeschreven. Op 29 december 2020, vóór bovengenoemde financiële feiten, ziet de balans van TMB er als volgt uit. Ieder aandeel TMB heeft op 29 december 2020 een intrinsieke waarde van € 50, een beurskoers van € 62 en een nominale waarde van € 22,50. Van de emissie van de converteerbare obligaties is het volgende gegeven: nominale waarde € 1.000 per obligatie; emissiekoers 105%; totale opbrengst van de emissie € 5.092.500. De emissie, de verhuizing en de financiële afwikkeling (per bank) ervan worden op 30 december 2020 afgerond. De volgende financiële feiten moeten nog op bovenstaande balans worden verwerkt. - Het bedrijfspand op de balans wordt verkocht tegen de boekwaarde. De opbrengst is ontvangen. - De 5% Hypothecaire lening is volledig afgelost. - De opbrengst van de emissie van de converteerbare obligatielening is ontvangen. - Het nieuwe bedrijfspand in Eindhoven is door TMB voor € 5.000.000 gekocht en betaald. Geef in de uitwerkbijlage bij deze vraag de mutaties op de balans aan die het gevolg zijn van bovenstaande financiële feiten.
Bekijk het antwoord
- Agio op obligaties + € 242.500 (2p)
- Bank + € 592.500 (1p)
- Converteerbare obligatielening + € 4.850.000 (1p)
- 5% hypothecaire lening - € 2.500.000, en bedrijfspand + € 2.000.000 (1p)
Beoordelingsmodel: bedrijfspand +2.000.000 (3.000.000 af, 5.000.000 bij); bank +592.500 (3.000.000 + 5.092.500 - 2.500.000 - 5.000.000); converteerbare obligatielening +4.850.000 (5.092.500 / 1,05); agio op obligaties +242.500 (5.092.500 - 4.850.000); 5% hypothecaire lening -2.500.000. Wanneer is geantwoord 'Agio' in plaats van 'Agio op obligaties', wordt 1 scorepunt in mindering gebracht.
2021, tijdvak 1: Opgave 4
1. Verkopen
| oktober 2020 | november 2020 | december 2020 | januari 2021 | februari 2021 | maart 2021 | |
|---|---|---|---|---|---|---|
| verkopen inclusief 21% btw | 100 | 120 | 130 | 125 | 135 | 140 |
getallen x € 1.000
Vraag 20 5 punten
In deze opgave is de btw 21%. Brait bv is een dienstverlenende onderneming in lampen. De klanten van Brait kunnen in de fysieke winkel van Brait aankopen doen, maar ook via de webshop van Brait. Brait wil de onderstaande financiële feiten verwerken in de winst- en verliesrekening over en het liquiditeitsoverzicht van het eerste kwartaal van 2021: 1. Verkopen (zie bron). - Van de verkopen is 60% op rekening. - De krediettermijn debiteuren is 1,5 maand en hiervan wordt volledig gebruikgemaakt. - De verkopen vinden gelijkmatig verspreid binnen een maand plaats. 2. Onderhoud: Iedere maand wordt € 1.000 gedoteerd aan de Voorziening Onderhoud. In maart 2021 wordt € 20.000 inclusief 21% btw betaald aan een schildersbedrijf voor het onderhoud van het pand van Brait. Bereken als gevolg van de verkopen en het onderhoud de bedragen die op de winst- en verliesrekening of op het liquiditeitsoverzicht of op beide met betrekking tot het eerste kwartaal van 2021 moeten worden opgenomen. Vul hiervoor de uitwerkbijlage bij deze vraag volledig in.
Bekijk het antwoord
- Verkopen € 330.578,51 op de winst- en verliesrekening (1p)
- Verkopen € 389.500 op het liquiditeitsoverzicht (2p)
- Onderhoud € 3.000 op de winst- en verliesrekening (1p)
- Onderhoud € 20.000 op het liquiditeitsoverzicht (1p)
Beoordelingsmodel. Winst- en verliesrekening: verkopen 330.578,51 (= (125.000 + 135.000 + 140.000) / 1,21); onderhoud 3.000. Liquiditeitsoverzicht: verkopen 389.500 (debiteuren: 0,6 x 0,5 x 120.000 + 0,6 x 130.000 + 0,6 x 125.000 + 0,6 x 0,5 x 135.000 = 229.500; contante verkopen: 0,4 x (125.000 + 135.000 + 140.000) = 160.000); onderhoud 20.000.
Vraag 21 2 punten
In deze opgave is de btw 21%. Brait bv is een dienstverlenende onderneming in lampen. De klanten van Brait kunnen in de fysieke winkel van Brait aankopen doen, maar ook via de webshop van Brait. 3. Verdeling van het resultaat: In januari 2021 wordt het resultaat over 2020 verdeeld en wordt aan alle hieraan verbonden verplichtingen voldaan. Hierover is bekend: - Het resultaat voor vennootschapsbelasting over 2020 is € 500.000. - Het resultaat na vennootschapsbelasting is € 390.000 en wordt verdeeld in de verhouding 2:3 over respectievelijk: a dividend: de ene helft cashdividend en de andere helft stockdividend; b toevoeging aan de algemene reserve van Brait. Bereken als gevolg van de verdeling van het resultaat over 2020 de bedragen die op de winst- en verliesrekening of op het liquiditeitsoverzicht of op beide met betrekking tot het eerste kwartaal van 2021 moeten worden opgenomen. Vul hiervoor de uitwerkbijlage bij deze vraag volledig in.
Bekijk het antwoord
- Het bedrag van € 188.000 (vennootschapsbelasting € 110.000 plus cashdividend € 78.000) (1p)
- Het bedrag van € 188.000 staat op het liquiditeitsoverzicht (1p)
Beoordelingsmodel: vennootschapsbelasting 500.000 - 390.000 = 110.000; cashdividend 390.000 / 5 x 2 x 0,5 = 78.000; samen 188.000. Dit bedrag staat op het liquiditeitsoverzicht; op de winst- en verliesrekening staat geen bedrag.
2021, tijdvak 2: Opgave 1
Vraag 2 3 punten
De creditzijde van de balans per 1 januari 2019 van Duijff Diervoeders nv: geplaatst aandelenkapitaal 600.000; agioreserve 2.000.000; algemene reserve 3.750.000; voorzieningen 820.000; langlopende leningen 5.500.000; kortlopende leningen 930.000; totaal 13.600.000 (getallen x € 1). De nominale waarde van een aandeel is € 2,50.
Dividendbeleid 2011 - 2018: aan aandeelhouders werd, indien het resultaat na vennootschapsbelasting dit toeliet, een dividend van € 0,40 per aandeel beschikbaar gesteld. Het restant werd aan de Algemene Reserve toegevoegd.
Dividendbeleid vanaf 2019: de directie merkt op dat aandeelhouders in 2019 bij een relatief hoog resultaat teleurgesteld zijn als het dividend niet meestijgt met de groei van het resultaat. De directie heeft een voorstel voor de verdeling van het resultaat vanaf 2019 gepresenteerd. Het positieve resultaat na vennootschapsbelasting wordt in onderstaande volgorde verdeeld:
- Er wordt € 50.000 toegevoegd aan de Algemene Reserve.
- Aan aandeelhouders wordt € 0,40 dividend per aandeel beschikbaar gesteld. Indien nodig wordt hiervoor de Dividendreserve aangewend. Met ingang van de verdeling van het resultaat over 2019 wordt een Dividendreserve op de balans opgenomen.
- Van een eventueel restant wordt de ene helft als dividend aan de aandeelhouders beschikbaar gesteld en de andere helft toegevoegd aan de Dividendreserve.
De Algemene Vergadering van Aandeelhouders heeft dit voorstel goedgekeurd. Over de jaren 2019 en 2020 zijn de volgende gegevens bekend: resultaat na vennootschapsbelasting 2019: € 279.500; 2020: € 92.000. In 2019 zijn er geen nieuwe aandelen geplaatst.
Vraag 2: Bereken het bedrag dat als gevolg van de verdeling van het resultaat over 2019 aan de Dividendreserve wordt toegevoegd.
Bekijk het antwoord
- Berekent het aantal geplaatste aandelen: 600.000 / 2,50 = 240.000 (1p)
- Berekent de toevoeging aan de Dividendreserve: (279.500 - 50.000 - 240.000 x 0,40) x 0,5 = € 66.750 (2p)
Vraag 3 2 punten
De creditzijde van de balans per 1 januari 2019 van Duijff Diervoeders nv: geplaatst aandelenkapitaal 600.000; agioreserve 2.000.000; algemene reserve 3.750.000; voorzieningen 820.000; langlopende leningen 5.500.000; kortlopende leningen 930.000; totaal 13.600.000 (getallen x € 1). De nominale waarde van een aandeel is € 2,50.
Dividendbeleid 2011 - 2018: aan aandeelhouders werd, indien het resultaat na vennootschapsbelasting dit toeliet, een dividend van € 0,40 per aandeel beschikbaar gesteld. Het restant werd aan de Algemene Reserve toegevoegd.
Dividendbeleid vanaf 2019: de directie merkt op dat aandeelhouders in 2019 bij een relatief hoog resultaat teleurgesteld zijn als het dividend niet meestijgt met de groei van het resultaat. De directie heeft een voorstel voor de verdeling van het resultaat vanaf 2019 gepresenteerd. Het positieve resultaat na vennootschapsbelasting wordt in onderstaande volgorde verdeeld:
- Er wordt € 50.000 toegevoegd aan de Algemene Reserve.
- Aan aandeelhouders wordt € 0,40 dividend per aandeel beschikbaar gesteld. Indien nodig wordt hiervoor de Dividendreserve aangewend. Met ingang van de verdeling van het resultaat over 2019 wordt een Dividendreserve op de balans opgenomen.
- Van een eventueel restant wordt de ene helft als dividend aan de aandeelhouders beschikbaar gesteld en de andere helft toegevoegd aan de Dividendreserve.
De Algemene Vergadering van Aandeelhouders heeft dit voorstel goedgekeurd. Over de jaren 2019 en 2020 zijn de volgende gegevens bekend: resultaat na vennootschapsbelasting 2019: € 279.500; 2020: € 92.000. In 2019 zijn er geen nieuwe aandelen geplaatst.
Vraag 3: Bereken de grootte van de Dividendreserve nadat de uitkeringen van het resultaat van 2020 aan de aandeelhouders verwerkt zijn.
Bekijk het antwoord
- Berekent het beschikbare dividend over 2020 (92.000 - 50.000 = 42.000) en het gewenste dividend (240.000 x 0,40 = 96.000) (1p)
- Berekent de onttrekking aan de Dividendreserve (96.000 - 42.000 = 54.000) en de resterende Dividendreserve (66.750 - 54.000 = € 12.750) (1p)
Opmerking: wanneer een kandidaat uitkomt op een negatieve Dividendreserve, wordt 1 scorepunt in mindering gebracht.
2021, tijdvak 2: Opgave 4
Vraag 16 1 punt
Opgave 4. Bij deze opgave blijft de btw buiten beschouwing. Schrijf & Zo bv is een groothandel in kantoormiddelen. Per 31 december 2020 zijn onderstaande kengetallen van Schrijf & Zo en van de kantoormiddelenbranche bekend:
- current ratio (vlottende activa / kort vreemd vermogen): Schrijf & Zo 1,13; kantoormiddelenbranche (gemiddeld) 1,0
- quick ratio (vlottende activa exclusief voorraden / kort vreemd vermogen): Schrijf & Zo 0,5; kantoormiddelenbranche (gemiddeld) 0,5
- solvabiliteit (vreemd vermogen / totaalvermogen x 100%): Schrijf & Zo 71%; kantoormiddelenbranche (gemiddeld) 60%
De financieel directeur van Schrijf & Zo merkt op dat de current ratio van Schrijf & Zo groter is dan het gemiddelde van die in de kantoorartikelenbranche. In vergelijking met de kantoormiddelenbranche is bij Schrijf & Zo een bepaalde omvang van de vlottende activa met relatief … (1) … kort vreemd vermogen gefinancierd dan met eigen vermogen en/of lang vreemd vermogen.
Vraag 16: Wat moet bij (1) ingevuld worden om een bedrijfseconomisch juiste zin te krijgen? Kies uit: a meer, b minder.
Bekijk het antwoord
Antwoord: B
Vraag 17 2 punten
Opgave 4. Per 31 december 2020 zijn de volgende kengetallen bekend van Schrijf & Zo en van de kantoormiddelenbranche (gemiddeld): current ratio 1,13 en 1,0; quick ratio 0,5 en 0,5; solvabiliteit (vreemd vermogen / totaalvermogen x 100%) 71% en 60%.
De ontwikkeling van de kapitaalmarktrente heeft in 2020 invloed gehad op de solvabiliteit in de branche. Omdat de kapitaalmarktrente in 2020 is gedaald, is door het afsluiten van nieuwe leningen de gemiddelde interest op het vreemd vermogen (IVV) in de kantoormiddelenbranche ...a... . De rentabiliteit op het totaal geïnvesteerd vermogen (RTV) bleef gelijk. Door meer vreemd vermogen en de verandering van IVV werd het hefboomeffect in de kantoormiddelenbranche ...b... en is de solvabiliteit in de kantoormiddelenbranche gemeten door vreemd vermogen / totaalvermogen x 100% ...c...
Vraag 17: Wat moet bij a, b en c ingevuld worden om een bedrijfseconomisch juiste zin te krijgen? Kies uit: bij a: gestegen / gedaald; bij b: groter / kleiner; bij c: verbeterd / verslechterd.
Bekijk het antwoord
- Noemt bij a 'gedaald' en bij b 'groter' (1p)
- Noemt bij c 'verslechterd' (1p)
Vraag 18 3 punten
Opgave 4. Balans Schrijf & Zo per 31 december 2020 (getallen x € 1): vaste activa 130.000; debiteuren 30.000; voorraden 50.000; liquide middelen 10.000; totaal 220.000. Eigen vermogen 64.000; lang vreemd vermogen 76.000; kort vreemd vermogen 80.000; totaal 220.000. Alle getallen in de balans zijn ook de jaargemiddelden over 2020.
Winst- en verliesrekening Schrijf & Zo over 2020 (getallen x € 1): omzet 200.000; inkoopwaarde omzet 100.000; afschrijvingskosten 20.000; overige bedrijfskosten 50.000; interestkosten 5.000; resultaat voor belasting 25.000.
Vraag 18: Bereken de rentabiliteit van het totaalvermogen (RTV) van Schrijf & Zo over 2020 met behulp van het Dupontschema. Vul hiertoe het Dupontschema in de uitwerkbijlage volledig in.
Bekijk het antwoord
- Berekent de EBIT (30.000 = 25.000 + 5.000) en het gemiddeld totaalvermogen (GTV = 220.000), en zet die op de juiste plek in het Dupontschema (1p)
- Zet de begrippen EBIT en GTV op de juiste plek in het Dupontschema (1p)
- Berekent de EBIT-marge (15%), de omloopsnelheid van het GTV (0,9091) en de RTV (13,6%) (1p)
Vraag 19 2 punten
Opgave 4. Balans Schrijf & Zo per 31 december 2020 (getallen x € 1): vaste activa 130.000; debiteuren 30.000; voorraden 50.000; liquide middelen 10.000; totaal 220.000. Eigen vermogen 64.000; lang vreemd vermogen 76.000; kort vreemd vermogen 80.000; totaal 220.000.
Doordat Schrijf & Zo veel incourante voorraden heeft, namelijk 30% van de totale voorraadwaarde, wil de financieel directeur deze voorraden op 1 januari 2021 met een korting en dus onder de balanswaarde verkopen. De ontvangsten uit deze uitverkoop komen op 1 januari 2021 bij de liquide middelen.
Vraag 19: Welk gevolg heeft de verkoop met korting voor de current ratio van Schrijf & Zo? Motiveer het antwoord en betrek in het antwoord zowel het teller- als het noemereffect.
Bekijk het antwoord
- Noemt dat de teller afneemt doordat de voorraden met een groter bedrag afnemen dan de liquide middelen toenemen (1p)
- Noemt dat de noemer gelijk blijft omdat het kort vreemd vermogen gelijk blijft, zodat de current ratio verslechtert (1p)
2021, tijdvak 3: Opgave 2
Opgavetekst
Informatiebron 1 Bedrijfsmodel van Wagenaar
2010 tot en met 2014: magazijn- en opslagruimte
Wagenaar biedt webshops de mogelijkheid om magazijn- en opslagruimte te huren om hun voorraden extern op te slaan.
Vanaf 2015: magazijn- en opslagruimte-e-fulfillment
E-fulfillment bij Wagenaar houdt in dat Wagenaar webshops de mogelijkheid biedt om:
- 1. magazijn- en opslagruimte te huren.
- 2. de gehele afhandeling (inslag, opslag, orderpicken en verzenden) van hun voorraden uit te besteden aan Wagenaar. Wagenaar heeft hierbij een samenwerkingsovereenkomst met PostNL afgesloten. Het verwerken van de retour verzonden producten is ook onderdeel van e-fulfillment.
- 3. hun voorraden bedrijfseconomisch over te laten nemen door Wagenaar, door die voorraden op de balans van Wagenaar op te nemen (= off-balance halen bij de klanten van Wagenaar).
Wagenaar heeft bij het besluit om het bedrijfsmodel te veranderen een onderzoek uit 2014 gebruikt. De belangrijkste onderdelen uit dit onderzoek waren:
- De pakketmarkt groeit in hoog tempo. De voornaamste reden is dat consumenten steeds meer online kopen via webshops.
- Ook stellen consumenten steeds hogere eisen aan de bezorging van de producten: “vandaag besteld, morgen in huis” is de standaard geworden.
- Webshops worden snel groter en zullen veel moeten investeren in magazijnruimte en personeel om aan de groeiende vraag en stijgende eisen van de consumenten te kunnen voldoen.
Vraag 7 2 punten
Wagenaar biedt zijn klanten e-fulfillment (zie informatiebron 1). Onderdeel van dit nieuwe bedrijfsmodel is dat Wagenaar zijn klanten de mogelijkheid biedt om hun voorraden off-balance te halen en op te nemen op de balans van Wagenaar.
Geef een financieel voordeel voor Wagenaars klanten om hun voorraden off-balance te halen. Motiveer het antwoord.
Bekijk het antwoord
- Noemt dat er bij het off-balance halen van de voorraden geen geld of vermogen meer in voorraden vastzit. (1p)
- Noemt een financieel voordeel dat daaruit volgt, bijvoorbeeld: minder interestkosten bij financiering met vreemd vermogen; meer rendement, omdat de webshop het vrijgemaakte vermogen rendabeler kan inzetten; of minder risico op kosten bij brand, diefstal of veroudering, omdat het economisch risico niet meer bij de webshop ligt. (1p)
2021, tijdvak 3: Opgave 5
Opgavetekst
Informatiebron 5 Gegevens over de verwachte kosten van Motormuis over 2021
In de onderstaande grafiek zijn de totale verwachte kosten per verkochte motor uitgezet tegen de verwachte afzet in het jaar 2021. De totale verwachte kosten per motor bestaan uit variabele kosten (per motor) en constante kosten (per motor).
| Afzet | Totale kosten per motor |
|---|---|
| 100 | 2250 |
| 200 | 1350 |
| 300 | 1050 |
| 400 | 900 |
| 500 | 810 |
| 600 | 750 |
| 700 | 707 |
| 800 | 675 |
| 900 | 650 |
Overige informatie
- Motormuis wil maximaal 900 motoren per jaar in- en verkopen.
- De verwachte variabele kosten zijn proportioneel variabel.
Vraag 26 4 punten
Nu de transfer price is bepaald, rekent de financieel directeur van Schavuyt uit wat het totale resultaat, na aftrek van vennootschapsbelasting, voor de moedermaatschappij is. Dit is de som van de afzonderlijke resultaten na vennootschapsbelasting van Motormuis en Das Boot.
Bereken het verwachte totale resultaat na aftrek van vennootschapsbelasting voor Schavuyt over 2021. Geef aan of het een voordelig of een nadelig resultaat betreft.
Bekijk het antwoord
- Berekent het resultaat van Motormuis na vennootschapsbelasting: 666.000 - 900 x 450 - 180.000 = 81.000, en na aftrek van 25% vennootschapsbelasting: 81.000 x (1 - 0,25) = 60.750. (2p)
- Berekent het resultaat van Das Boot na vennootschapsbelasting: 180 x (3.450 - 680 - 700) - 270.000 = 102.600, en na aftrek van 14%: 102.600 x (1 - 0,14) = 88.236. Komt op een totaal van € 148.986, een voordelig resultaat. (2p)
De variabele kosten van € 450 per motor komen uit vraag 23; rekent de leerling met een andere uitkomst daar, dan telt die uitkomst hier door.
2021, tijdvak 3: Opgave 6
Opgavetekst
Quick ratio en de maatregel op de eerste dag van het kwartaal
| quick ratio op eerste dag van het kwartaal | directe maatregel op eerste dag van het kwartaal | direct resultaat van de maatregel |
|---|---|---|
| < 0,9 | verbeteren liquiditeit | quick ratio moet stijgen tot 0,9 |
| 0,9 > 1,4 | geen acties | niet van toepassing |
| > 1,4 | verlagen liquiditeit | quick ratio moet dalen tot 1,4 |
Uitwerkbijlage Uitwerkbijlage bij vraag 27
| maatregel | wel / geen verbetering quick ratio | motivatie |
|---|---|---|
| a | ||
| b | ||
| c |
Vraag 27 3 punten
Sensios nv is een ijzerwarenhandel. Sensios bepaalt elke eerste dag van het kwartaal de liquiditeitspositie met behulp van de quick ratio (vlottende activa inclusief liquide middelen en exclusief voorraden / kort vreemd vermogen). Het uitgangspunt is dat deze niet lager mag zijn dan 0,9 en niet hoger mag zijn dan 1,4. Per 1 april 2020 is de quick ratio van Sensios 0,76. Om de liquiditeitspositie te verbeteren, heeft de controller van Sensios de volgende maatregelen voorgesteld: a verkoop van de aanwezige voorraad onder de balanswaarde; b aflossing op de obligatielening, met geld verkregen door een aandelenemissie boven pari; c verkoop van effecten. De financieel directeur vraagt zich af of de maatregelen werkelijk leiden tot een verbetering van de liquiditeit, gemeten door de quick ratio.
Geef van elk van de bovenstaande drie maatregelen a, b en c aan of die zal leiden tot een verbetering van de quick ratio. Motiveer de antwoorden. Betrek in het antwoord zowel het teller- als het noemereffect van de quick ratio. Vul de uitwerkbijlage bij deze vraag volledig in.
Bekijk het antwoord
- Maatregel a: wel een verbetering, omdat de teller stijgt door een stijging van de liquide middelen en het kort vreemd vermogen (de noemer) gelijk blijft. (1p)
- Maatregel b: geen verbetering, omdat de teller gelijk blijft (de emissie en de aflossing heffen elkaar op in de liquide middelen) én het kort vreemd vermogen (de noemer) gelijk blijft. (1p)
- Maatregel c: geen verbetering, omdat de liquide middelen net zoveel toenemen als de vlottende activa afnemen, dus de teller gelijk blijft, én het kort vreemd vermogen (de noemer) gelijk blijft. (1p)
Vraag 28 2 punten
Sensios nv bepaalt elke eerste dag van het kwartaal de liquiditeitspositie met behulp van de quick ratio. Het uitgangspunt is dat deze niet lager mag zijn dan 0,9 en niet hoger mag zijn dan 1,4. Per 1 april 2021 ligt de quick ratio boven de 1,4. Sensios wil op 1 april 2021 de quick ratio gaan verlagen tot de maximaal gewenste hoogte van 1,4.
Geef een reden waarom Sensios een maximum stelt aan de hoogte van de quick ratio. Motiveer het antwoord.
Bekijk het antwoord
- Geeft een reden met motivatie, bijvoorbeeld: als de quick ratio te hoog is, worden er meer liquide middelen achter de hand gehouden dan benodigd voor betalingsverplichtingen op korte termijn, en dat geld kan beter worden geïnvesteerd in zaken die een hoger rendement opleveren; of: er kan sprake zijn van een hoog debiteurensaldo met het risico dat deze debiteuren niet zullen betalen. (2p)
Hoe vaak balans en resultatenrekening in het examen komt
| Examen | Vragen | Aantal | Aandeel |
|---|---|---|---|
| 2026, tijdvak 1 | 2-4, 17-18, 22-23 | 7 | 30% |
| 2026, tijdvak 2 | 22-26 | 5 | 20% |
| 2025, tijdvak 1 | 2-3, 16, 21-22 | 5 | 20% |
| 2025, tijdvak 2 | 6, 11-12, 14-15, 20 | 6 | 21% |
| 2024, tijdvak 1 | 13, 15, 21 | 3 | 12% |
| 2024, tijdvak 2 | 5, 16-17, 20 | 4 | 15% |
| 2023, tijdvak 1 | 10-12, 18-19, 22 | 6 | 29% |
| 2023, tijdvak 2 | 6, 8-10, 12-13, 16-17, 25 | 9 | 33% |
| 2022, tijdvak 1 | 8, 26, 28-30 | 5 | 23% |
| 2022, tijdvak 2 | 4, 19-21, 28-29 | 6 | 26% |
| 2022, tijdvak 3 | 1-4, 13-16, 24 | 9 | 38% |
| 2021, tijdvak 1 | 8-9, 16, 20-21 | 5 | 19% |
| 2021, tijdvak 2 | 2-3, 16-19 | 6 | 22% |
| 2021, tijdvak 3 | 7, 26-28 | 4 | 15% |
In 14 van de 14 ingedeelde examens bedrijfseconomie vwo staat een vraag over balans en resultatenrekening, samen 80 vragen (23% van alle examenvragen). De meeste stonden in 2023, tijdvak 2: 9 vragen. In de examens van 2024 tot en met 2026 ging 19% van de vragen over balans en resultatenrekening, daarvoor 25%. Het onderwerp krijgt de laatste jaren minder ruimte.
Oefenen met balans en resultatenrekening
Maak de 15 nieuwste examenvragen over balans en resultatenrekening online, zonder account, of kies de vragen uit één jaar (2026, 2025, 2024, 2023, 2022 en 2021). Het AI-model kijkt ze na volgens het correctievoorschrift, je docent keurt het resultaat goed en je krijgt per vraag je punten en feedback in je mail.
Oefen de vragen over balans en resultatenrekening
Andere onderwerpen bedrijfseconomie vwo
Balans en resultatenrekening op andere niveaus
Nakijken als docent
Kies het examen in de vragenbank
In de vragenbank van ToetsChecker staat elk examen bedrijfseconomie vwo onder Eindexamens. Je neemt de examenvragen over in een eigen toets, alles of een selectie, of je leest het examen met het correctievoorschrift in als correctiemodel.
Laat de klas het examen maken
Op papier, zoals het echte examen: je scant de stapel in één keer of mailt de scan naar je scanadres. Of online, als digitale toetsafname met toezicht; de opgavetekst staat dan als bron bij elke vraag. Afbeeldingen uit het examen gaan niet mee, die staan in de PDF van de opgaven.
Geef de resultaten vrij
Het AI-model kijkt elk examen na volgens het correctievoorschrift en schrijft feedback per vraag. Bij een oefenexamen geef je alles in één keer vrij; bij een toets die meetelt loop je het voorstel eerst na. De leerling ziet het resultaat pas na jouw vrijgave.
ToetsChecker is geen examensite: je kijkt er ook je eigen SO's, proefwerken, praktische opdrachten en verslagen mee na, handgeschreven of digitaal, met jouw correctiemodel en feedback per vraag. Een gratis account heeft alle functies en 200 credits per maand, genoeg om ongeveer 100 toetsen te laten nakijken. Maak een gratis account of lees eerst hoe het nakijken werkt.
Alle oefentoetsen en eindexamens van dit vak staan op bedrijfseconomie oefenen. Wat je op je centraal examen nodig hebt om te slagen, reken je uit met de slaag-zakcalculator.
Veelgestelde vragen
Hoe vaak komt balans en resultatenrekening voor in het eindexamen bedrijfseconomie vwo?
In de 14 ingedeelde examens van 2021 tot en met 2026 gaan 80 vragen over balans en resultatenrekening, 23% van alle examenvragen. Het onderwerp staat in 14 van die examens.
In welk examen bedrijfseconomie vwo stonden de meeste vragen over balans en resultatenrekening?
In het examen van 2023, tijdvak 2, met 9 vragen: 6, 8-10, 12-13, 16-17, 25.
Hoe oefen ik examenvragen over balans en resultatenrekening?
Op deze pagina staan alle vragen over balans en resultatenrekening met het antwoord. Je maakt ook de 15 nieuwste vragen online, of die van één jaar, zonder account: het AI-model kijkt ze na, je docent keurt het resultaat goed en je krijgt per vraag feedback.