Examenvragen kostprijs en break-even bedrijfseconomie vwo
80 vragen over kostprijs en break-even uit 13 centrale examens van 2021 tot en met 2026.
Kostprijs en break-even komt in 13 van de 14 examens bedrijfseconomie vwo voor, met 80 vragen (23% van alle examenvragen). Het meest in 2021, tijdvak 3 (10 vragen). Je oefent de vragen online en het AI-model kijkt ze na volgens het correctievoorschrift.
Alle examenvragen over kostprijs en break-even
Per examen de vragen over kostprijs en break-even, nieuwste eerst, met de tekst van de opgave erbij. Onder elke vraag klap je het antwoord uit het correctievoorschrift open.
Oefen de vragen over dit onderwerp online
2026, tijdvak 1: Opgave 2
Opgavetekst
Bij deze opgave horen de informatiebronnen 1 tot en met 3.
Frans Laarmans is directeur en enig aandeelhouder van DroomKaas bv. DroomKaas koopt ongerijpte kazen in van boeren, waarna DroomKaas deze in zijn kaaspakhuis verzorgt en laat rijpen. Na de rijpingsperiode worden de gerijpte kazen door DroomKaas doorverkocht aan zijn afnemers: de supermarkten.
Milan is de enige werknemer van Droomkaas. Hij is voltijds in loondienst bij DroomKaas op basis van de cao van het Kaaspakhuisbedrijf.
Het bestaande bedrijfsmodel
In de jaren 2023 en 2024 daalde het resultaat van DroomKaas. Door de hoge inflatie in die jaren koos de consument in de supermarkt steeds vaker voor goedkoper broodbeleg dan voor kaas.
Het resultaat van DroomKaas is in 2024 procentueel sterker gedaald dan de omzet (zie informatiebron 1). Dat is het gevolg van een groot aandeel van de constante kosten in de totale kosten.
Frans ziet bij zijn huidige bedrijfsmodel nauwelijks kansen voor verbetering. De marges in de gehele bedrijfskolom van kaas zijn klein en Frans ziet vooral de macht van zijn afnemers (uit het vijfkrachtenmodel van Porter) als hindernis voor verbetering van zijn resultaat.
Informatiebron 1
Kaasrijping
Het rijpen van kaas is een lang proces. Oude kaas rijpt langer, verliest meer vocht en is pittiger van smaak dan jonge kaas. Het is voor de kaasrijper een belangrijke zaak om goed in te schatten hoeveel er in de toekomst verhandeld wordt van beide typen kazen (jong en oud). Er zijn verschillende bedrijven voor kaasrijping actief op de markt. Een daarvan is Droomkaas.
Het bestaande bedrijfsmodel (tot 1 januari 2025)
In het bestaande bedrijfsmodel koopt DroomKaas de kaas in bij de boeren, verzorgt de kaas, laat die rijpen en verkoopt de kaas daarna aan supermarktketens.
Supermarktketens zijn de enige afnemer van DroomKaas. DroomKaas sluit ieder halfjaar een contract met hen af, waarin de prijzen vaststaan. De hoeveelheid kaas die door de supermarktketens wordt afgenomen staat niet vast.
Het resultaat van DroomKaas staat al geruime tijd onder druk zoals blijkt uit onderstaande grafiek:
Halfjaarlijkse ontwikkeling omzet en resultaat (grafiek, zie vraag 5)
Toelichting op de grafiek: De percentages in bovenstaande grafiek geven de verandering aan ten opzichte van het voorafgaande halfjaar. In het tweede halfjaar van 2022 bedroeg het resultaat € 110.000.
H1 = eerste halfjaar en H2 = tweede halfjaar.
Informatiebron 2
Het nieuwe bedrijfsmodel (vanaf 1 januari 2025)
In het nieuwe bedrijfsmodel is DroomKaas niet langer eigenaar van de kaas. DroomKaas zorgt voortaan alleen nog maar voor het transport, de opslag, verzorging en de rijping van de kazen en brengt de boeren daarvoor een tarief in rekening. Niet langer DroomKaas, maar de boeren zelf verkopen de kazen vervolgens aan de supermarktketens.
Voor heel 2025 maakt Frans afspraken met de boeren over de tarieven die hij hen in rekening brengt voor zijn diensten. Het tarief per kg gerijpte jonge kaas ligt lager dan het tarief per kg oude kaas.
Het tarief dat DroomKaas de boeren in rekening brengt voor zijn diensten is gebaseerd op de kostprijs per kg voor het rijpen en verzorgen van kaas en wordt verhoogd met een winstmarge.
Hierbij zijn onderstaande gegevens gebruikt:
| jonge kaas | oude kaas | |
|---|---|---|
| variabele kosten per kg | € 0,20 | € 0,50 |
| normale productie (afzet per halfjaar) | 75.000 kg | 30.000 kg |
| verkooptarief voor de geleverde diensten per kg kaas | € 1,50 | € 3,70 |
| verdeling van de constante kosten | 1/3 | 2/3 |
De constante kosten bestaan uit loonkosten van € 30.000 per halfjaar en overige constante kosten van € 60.000 per halfjaar.
Contractueel wordt vastgelegd dat een boer (de opdrachtgever) maandelijks een hoeveelheid kaas aanlevert. De boer bepaalt vervolgens zelf of hij de kaas wil laten rijpen tot jonge of oude kaas.
Informatiebron 3
Na afloop van het eerste halfjaar van 2025 blijkt uit de nacalculatie: De verkooptarieven zijn onveranderd gebleven (€ 1,50 en € 3,70). De werkelijke afzet over het eerste halfjaar bedraagt 78.000 kg jonge kaas en 24.000 kg oude kaas.
Werkelijke constante kosten
- De overige constante kosten over het eerste halfjaar bedragen € 60.000;
- De totale loonkosten bestaan uit het brutojaarloon inclusief sociale lasten;
- Het brutojaarloon van Milan bestaat uit:
- een basisbrutojaarloon op basis van salarisschaal F, trede 7;
- 8% vakantietoeslag over het basisbrutojaarloon;
- een eindejaarsuitkering van € 3.200 per volledig gewerkt kalenderjaar. Deze wordt naar rato uitbetaald als slechts een deel van het jaar voor Droomkaas wordt gewerkt.
De sociale lasten voor de werkgever bedragen 30% van het brutojaarloon.
salarisschaal F basisbrutomaandloon (getal x €1)
| trede | 1 juli 2024 | 1 januari 2025 |
|---|---|---|
| 6 | 3.300 | 3.432 |
| 7 | 3.429 | 3.566 |
Werkelijke variabele kosten
- De variabele kosten per kg bedragen € 0,30 voor jonge kaas en € 0,55 voor oude kaas;
- Er is geen efficiencyverschil op jonge en oude kaas.
Voor jonge en oude kaas wordt een verschillend tarief in rekening gebracht. Dit is vanwege een verschil in kostprijs per kg kaasrijping van jonge en oude kaas (zie informatiebron 2).
Vraag 7 1 punt
Geef een verklaring waarom DroomKaas het grootste deel van de constante kosten toerekent aan de oude kazen.
Bekijk het antwoord
Voorbeeld van een juist antwoord is: De oude kazen liggen langer in het kaaspakhuis, leggen daardoor een groter beslag op de ruimte / kapitaal / personeel (en dus op een groter deel van de huur / interest / personeelskosten).
Opmerking
Het uitsluitend noemen van een langer rijpingsproces is onvoldoende voor het toekennen van het scorepunt.
Begin juli 2025 berekent en analyseert Frans het gerealiseerde resultaat van DroomKaas over het eerste halfjaar van 2025.
Vraag 8 3 punten
Bereken het gerealiseerde verkoopresultaat over het eerste halfjaar van 2025. Bereken hiervoor eerst de kostprijs per kg kaasrijping van jonge en van oude kaas (zie informatiebronnen 2 en 3).
Bekijk het antwoord
jonge kaas: $0{,}20 + \frac{1}{3} \times \frac{90.000}{75.000} = 0{,}20 + 0{,}40 = 0{,}60$
oude kaas: $0{,}50 + \frac{2}{3} \times \frac{90.000}{30.000} = 0{,}50 + 2{,}00 = 2{,}50$
$78.000 \times (1{,}50 - 0{,}60) + 24.000 \times (3{,}70 - 2{,}50) = 99.000$
Vraag 10 2 punten
Bereken de totale loonkosten over het eerste halfjaar van 2025 (zie informatiebron 3). Afronden op hele euro's.
Bekijk het antwoord
$(3.566 \times 6 \times 1{,}08 + (0{,}5 \times 3.200)) \times 1{,}30 = 32.120$
Opmerkingen
Voor elke fout 1 scorepunt in mindering brengen. Als de sociale lasten alleen over het basisbrutoloon zijn berekend 1 scorepunt in mindering brengen.
Vraag 11 4 punten
Bereken het budgetresultaat over het eerste halfjaar van 2025 (zie informatiebronnen 2 en 3).
Vul hiervoor de uitwerkbijlage bij deze vraag in.
Lege uitwerkbijlage met tabellen voor het budgetresultaat op constante kosten, het budgetresultaat op variabele kosten en het totale budgetresultaat. Bekijk in Uitwerkbijlage, pagina 1
Bekijk het antwoord
budgetresultaat op constante kosten
| onderdeel | berekening | getal x € 1 | positief of negatief |
|---|---|---|---|
| bezettingsresultaat op jonge kaas | 1.200 | positief/+ | |
| bezettingsresultaat op oude kaas | (24.000 – 30.000) x 2 (vraag 8) = | 12.000 | negatief/– |
| prijsresultaat overige constante kosten | 0 | ||
| prijsresultaat loonkosten | 30.000 – 32.120 (vraag 10) = | 2.120 | negatief/– |
| budgetresultaat op constante kosten | (12.920) | negatief/–) | |
| prijsresultaat op jonge kaas | 7.800 | negatief/– | |
| prijsresultaat op oude kaas | 24.000 x (0,50 – 0,55) = | 1.200 | negatief/– |
| budgetresultaat op variabele kosten | (9.000) | negatief/–) | |
| het totale budgetresultaat | – 9.000 – 12.920 | 21.920 | negatief/– |
Frans vindt een daling van het resultaat van hooguit 10% in het eerste halfjaar van 2025 ten opzichte van het tweede halfjaar van 2024 acceptabel. Het nieuwe bedrijfsmodel zit nog in de opstartfase en DroomKaas loopt in het nieuwe bedrijfsmodel ook minder risico.
Vraag 12 3 punten
Toon met een berekening aan of het resultaat van DroomKaas in het eerste halfjaar van 2025 voor Frans acceptabel is (zie informatiebronnen 1 tot en met 3).
Bekijk het antwoord
Eerste deelscore: Resultaat: verkoopresultaat + budgetresultaat = 99.000 (vraag 8) – 21.920 (vraag 11) = 77.080, of: Resultaat: omzet – kosten = 78.000 x 1,50 + 24.000 x 3,70 – (78.000 x 0,3 + 24.000 x 0,55 + 60.000 + 32.120 (vraag 10) = 77.080
Tweede deelscore: Het resultaat in het tweede halfjaar van 2024 bedraagt: 110.000 x 0,92 x 0,92 x 0,93 x 0,95 = 82.257,38.
Derde deelscore: De procentuele daling in het eerste halfjaar 2025 ten opzichte van het tweede halfjaar 2024: (77.080 – 82.257,38) / 82.257,38 x 100% = –6,3%. Dat is voor Frans acceptabel (omdat het minder dan 10% daling is), of: 77.080 > 0,90 x 82.257,38, dus is het voor Frans acceptabel.
2026, tijdvak 1: Opgave 5
Opgavetekst
Bij deze opgave horen de informatiebronnen 4 tot en met 7.
Sportschool Personal Gym vof is meer dan een standaardsportschool. Bij Personal Gym krijgt elk individu persoonlijke begeleiding met als einddoel ‘een gezonde geest in een gezond lichaam’. Personal Gym is op 1 januari 2023 door het echtpaar Gerard en Maya van Limbeek opgericht. Het plan is om per 1 januari 2026 te investeren in nieuwe fitnessapparaten ter waarde van € 42.350 inclusief 21% btw.
Voor de financiering daarvan op 1 januari 2026:
- heeft Personal Gym € 10.000 aan liquide middelen beschikbaar,
- wordt het resterende bedrag inclusief btw door Personal Gym geleend via crowdfunding (zie informatiebron 4).
Informatiebron 4
Crowdfunding
Collin Crowdfund is een van de crowdfundingsplatforms in Nederland. Bij de projecten op het platform van Collin Crowdfund gaat het om leningen. Geldvragers melden zich met hun investeringsproject aan op het platform van Collin Crowdfund. Geldgevers (de investeerders) kunnen vervolgens voor een deel van het totale gewenste leenbedrag meedoen.
Collin Crowdfund biedt de geldvrager op het platform de ruimte om het investeringsproject te promoten en geeft elk investeringsproject een Collin Credit Score. De hoogte van deze score bepaalt de kredietwaardigheid van de geldvrager en daarmee de hoogte van het interestpercentage.
Informatiebron 5
De Collin Credit Score (CCS)
De CCS hangt af van de zekerheden, de solvabiliteit en de afloscapaciteit.
| waardering voor zekerheden | punten |
|---|---|
| zeer goed | 40 |
| goed | 30 |
| ruim voldoende | 20 |
| voldoende | 10 |
| matig | 5 |
| solvabiliteit (VV/TV) x100% | waardering | punten |
|---|---|---|
| 0% - 15% | zeer goed | 20 |
| 16% - 30% | goed | 15 |
| 31% - 40% | ruim voldoende | 10 |
| 41% - 60% | voldoende | 5 |
| ≥ 61% | matig | 0 |
| afloscapaciteit | waardering | punten |
|---|---|---|
| 0% - 20% | zeer goed | 40 |
| 21% - 30% | goed | 30 |
| 31% - 40% | ruim voldoende | 20 |
| 41% - 50% | voldoende | 10 |
| ≥ 51% | onvoldoende | 0 |
| totaal aantal punten | CCS | interest |
|---|---|---|
| 90 - 100 | zeer goed | 5,3% |
| 65 - 89 | goed | 6,2% |
| 45 - 64 | ruim voldoende | 6,7% |
| 20 - 44 | voldoende | 7,5% |
| 0 - 19 | onvoldoende | afwijzing |
Informatiebron 6
Balans Personal Gym per 31 december 2025 (voor investering en financiering)
| debet | bedrag (getallen x € 1) | credit | bedrag (getallen x € 1) |
|---|---|---|---|
| Vaste activa | 96.000 | Eigen vermogen | 75.444 |
| Liquide middelen | 25.000 | Banklening | 45.556 |
| 121.000 | 121.000 |
De balans van Personal Gym is opgesteld op 31 december 2025. De investering in nieuwe fitnessapparaten en de bijbehorende financiering per 1 januari 2026 moeten nog in een nieuwe balans worden verwerkt.
Balans Personal Gym per 1 januari 2026 (na investering en financiering)
| debet | bedrag (getallen x € 1) | credit | bedrag (getallen x € 1) |
|---|---|---|---|
| Vaste activa | 96.000 | Eigen vermogen | 75.444 |
| Fitnessapparatuur (nieuwe vaste activa) | .......... | Banklening | 45.556 |
| Te vorderen btw | .......... | ||
| Liquide middelen | .......... | Crowdfunding | .......... |
| .......... | .......... |
Informatiebron 7
Exploitatiebegroting Personal Gym 2026 en overige informatie
| Exploitatiebegroting 2026 (getallen x €1) | bedrag |
|---|---|
| omzet | 94.200 |
| kosten | |
| verzekeringskosten | 4.800 |
| huisvestingskosten | 7.000 |
| afschrijvingskosten | |
| marketingkosten | 1.000 |
| interestkosten banklening | |
| interestkosten crowdfunding | |
| overige kosten | 2.000 |
| totale kosten | |
| resultaat |
Overige informatie:
- De vaste activa op de balans per 1 januari 2026 zijn in zijn geheel op 1 januari 2023 aangeschaft. In de periode 1 januari 2023 – 1 januari 2026 zijn geen nieuwe vaste activa gekocht.
- Zowel op de huidige vaste activa als op de investering in nieuwe fitnessapparaten zal 12% per jaar van de aanschafwaarde worden afgeschreven.
- De banklening per 1 januari 2026 bedraagt € 45.556. De banklening wordt op basis van halfjaarlijkse annuïteiten van € 4.033 terugbetaald. De betaling van de interest en aflossing is achteraf op 30 juni en 31 december van elk jaar. Het interestpercentage is 3% per halfjaar.
- De gevraagde lening via crowdfunding wordt afgesloten op 1 januari 2026 en heeft een looptijd van 5 jaar. Er zal halfjaarlijks lineair worden afgelost op 30 juni en 31 december, voor het eerst op 30 juni 2026. Het verwachte interestpercentage per jaar bedraagt 6,2%. De betaling van de interest is ook halfjaarlijks achteraf.
Vervolgens wordt de exploitatiebegroting over 2026 opgesteld. In informatiebron 7 en de uitwerkbijlage is deze gedeeltelijk ingevuld.
Vraag 25 4 punten
Stel de exploitatiebegroting voor 2026 verder op.
Vul hiervoor de uitwerkbijlage bij deze vraag in.
Gedeeltelijk ingevulde exploitatiebegroting 2026 met een lege kolom voor de kosten, en een tabel voor de berekeningen van de afschrijvingskosten en de interestkosten crowdfunding. Bekijk in Uitwerkbijlage, pagina 3
Bekijk het antwoord
| Exploitatiebegroting 2026 (getallen x €1) | bedrag | totaal |
|---|---|---|
| omzet | 94.200 | |
| kosten | ||
| verzekeringskosten | 4.800 | |
| huisvestingskosten | 7.000 | |
| afschrijvingskosten | 22.200 | |
| marketingkosten | 1.000 | |
| interestkosten banklening (zie vraag 24) | 2.653,37 | |
| interestkosten crowdfunding | 1.905,42 | |
| overige kosten | 2.000 | |
| totale kosten | 41.558,79 | |
| resultaat | 52.641,21 |
0,12 x (96.000 / 0,64 + 42.350 / 1,21) = 22.200
(0,062 x 32.350 x 0,5) + 0,062 x (32.350 – 32.350 / 10) x 0,5 = 1.905,42
41.558,79 en 52.641,21
Opmerkingen
Bij de eerste deelscore voor elke fout 1 scorepunt in mindering brengen. Iedere juiste manier van afronden goedkeuren.
2026, tijdvak 2: Opgave 2
Opgavetekst
Bij deze opgave horen de informatiebronnen 1 tot en met 3.
Bij detacheringsbureau Zondag bv kunnen scholen docenten inhuren. Een detacheringsbureau neemt mensen in dienst om ze tegen een vergoeding tijdelijk bij andere bedrijven of organisaties te laten werken. Zondag biedt docenten die op zoek zijn naar werk een arbeidsovereenkomst aan.
Zondag biedt een docent een arbeidsovereenkomst voor onbepaalde tijd aan. Een docent wordt vervolgens door Zondag gedetacheerd bij een school.
Zondag loopt het risico dat ze een docent niet voor alle uren die zijn opgenomen in de arbeidsovereenkomst, de contracturen, bij een school kunnen detacheren. Docenten krijgen hun contracturen uitbetaald, ook als ze niet (volledig) gedetacheerd worden.
Voorcalculatie
Zondag berekent elk jaar de kostprijs van een uur dat een docent bij een school wordt gedetacheerd. Informatiebron 1 bevat gegevens voor het berekenen van de kostprijs van een gedetacheerd uur voor het schooljaar 2023-2024 en informatie over het detacheringstarief per uur.
Informatiebron 1
Het personeelsbestand van Zondag voor 2023-2024
Het personeelsbestand van Zondag is elk schooljaar hetzelfde opgebouwd, zo ook voor het schooljaar 2023-2024. Een schooljaar loopt van 1 augustus tot en met 31 juli van het daarop volgende jaar. Een voltijdcontract bij Zondag omvat 40 contracturen per week. Zondag werkt ook met twee andere soorten contracten:
- een deeltijdcontract voor 24 contracturen per week;
- een deeltijdcontract voor 32 contracturen per week;
In de volgende tabel is per soort contract aangegeven hoeveel docenten bij Zondag in dienst zijn.
| soort contract | deeltijd- contract voor 24 uur per week | deeltijd- contract voor 32 uur per week | voltijd- contract voor 40 uur per week |
|---|---|---|---|
| aantal docenten in dienst | 80 | 120 | 180 |
Voorcalculatie voor het schooljaar 2023-2024
Het detacheringstarief (verkoopprijs) bedraagt € 125 per gedetacheerd uur.
Loonkosten voor docenten in dienst bij Zondag
| brutoloon inclusief vakantiegeld | € 39 per contractuur |
|---|---|
| werkgeversdeel sociale lasten en pensioenlasten | 25% van de totale loonkosten |
| aantal weken per schooljaar dat een docent wordt betaald | 52 weken |
Verwachte overige kosten voor Zondag
| waarvan variabel | € 2,50 per gedetacheerd uur |
|---|---|
| waarvan constant | € 2.073.600 voor het hele schooljaar |
Normaal aantal gedetacheerde uren per schooljaar

Vraag 4 1 punt
Verklaar waarom Zondag de loonkosten van de docenten tot de constante kosten rekent.
Bekijk het antwoord
Deze kosten zijn onafhankelijk van het aantal gedetacheerde uren / de afzet.
Vraag 5 3 punten
Bereken de kostprijs per gedetacheerd uur voor het schooljaar 2023-2024 (zie informatiebron 1).
Bekijk het antwoord
Voorbeeld van een juiste berekening is:
- constante kosten per jaar (C) = (24 x 80 + 32 x 120 + 40 x 180) x 39 x 100 75 x 52 + 2.073.600 = 35.043.840 + 2.073.600 = 37.117.440 (2)
- C/N = 37.117.440 = 89,50 414.720 kostprijs: 89,50 + 2,50 = € 92 (1)
Opmerking
Bij de eerste deelscore voor elke fout 1 scorepunt in mindering brengen.
Op basis van de voorcalculatorische gegevens zijn onderstaande resultaten te construeren voor het schooljaar 2023-2024.
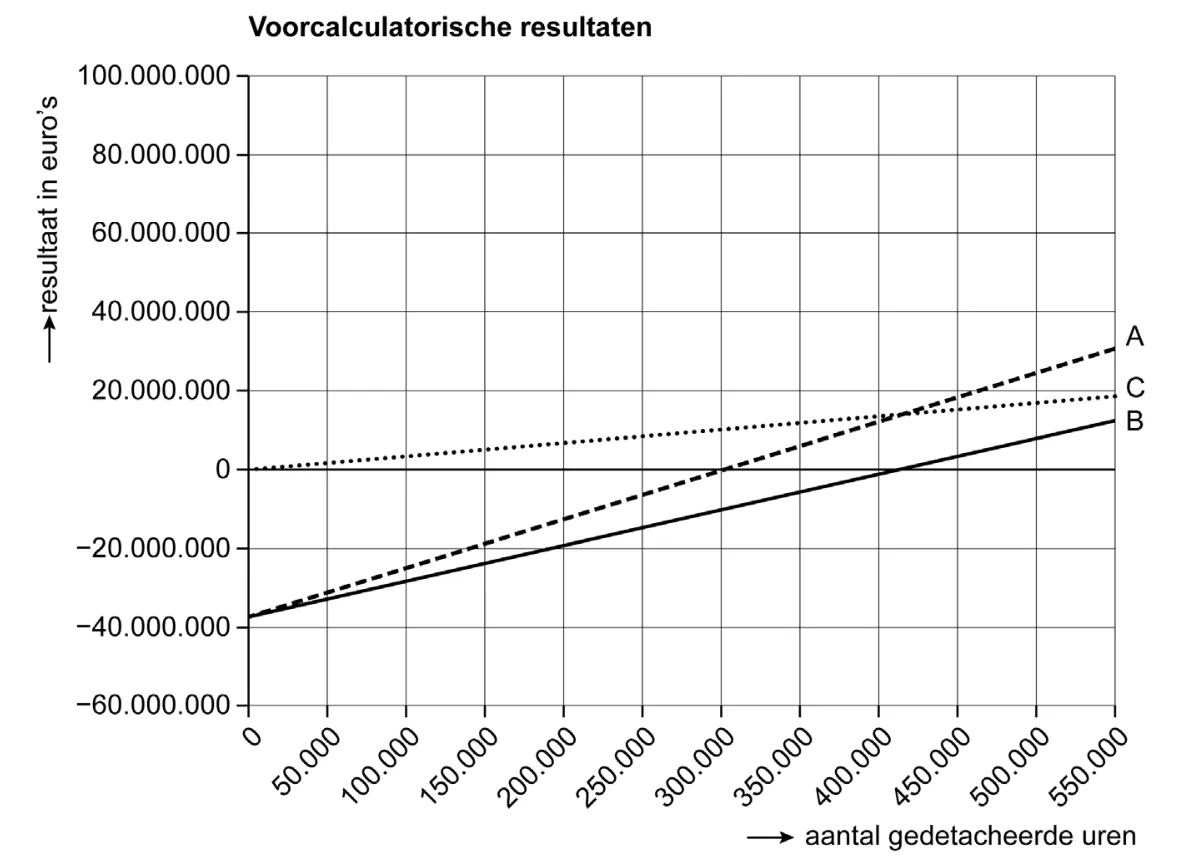
Vraag 6 2 punten
Geef van elke lijn in de grafiek (A, B en C) aan welk voorcalculatorisch resultaat deze lijn weergeeft. Neem de letters A, B en C over op je antwoordblad. Kies uit
- bedrijfsresultaat
- bezettingsresultaat
- efficiencyresultaat
- prijsresultaat
- verkoopresultaat
Bekijk het antwoord
− lijn A = bedrijfsresultaat − lijn B = bezettingsresultaat − lijn C = verkoopresultaat
indien drie juist (2)
indien twee juist (1)
indien een of geen juist (0)
Nacalculatie 2023-2024
Aan het eind van het schooljaar blijkt dat er minder docenten gedetacheerd konden worden dan verwacht (zie informatiebron 2). Dat komt omdat de leerlingenaantallen op scholen dalen.
Informatiebron 2
Nacalculatorische gegevens van Zondag
Over het schooljaar 2023-2024 zijn de volgende nacalculatorische gegevens bekend:
Detachering docenten
| detacheringstarief | € 125 per gedetacheerd uur |
|---|---|
| aantal gedetacheerde uren | 400.000 uur |
Kosten voor Zondag
| personeelskosten docenten | € 35.000.000 voor het hele schooljaar |
|---|---|
| overige kosten: | |
| waarvan variabel | € 2,60 per gedetacheerd uur |
| waarvan constant | € 2.100.000 voor het hele schooljaar |
Vraag 7 4 punten
Bereken het gerealiseerde resultaat over schooljaar 2023-2024. Geef bij ieder resultaat aan of het een voordelig (+) of een nadelig (-/-) resultaat betreft (zie informatiebronnen 1 en 2).
Vul hiervoor de uitwerkbijlage bij deze vraag in.
| ruimte voor berekeningen | getal x € 1 | |
|---|---|---|
| gerealiseerd verkoopresultaat | ||
| gerealiseerd bezettingsresultaat | ||
| gerealiseerd prijsresultaat op constante kosten | ||
| gerealiseerd efficiencyresultaat op de variabele kosten | 0 | |
| gerealiseerd prijsresultaat op de variabele kosten | ____________ | |
| totaal gerealiseerd resultaat over schooljaar 2023-2024 |
Bekijk het antwoord
| ruimte voor berekeningen | getal x € 1 | |
|---|---|---|
| gerealiseerd verkoopresultaat | (125 – 92) x 400.000 | + 13.200.000 |
| gerealiseerd bezettingsresultaat | (400.000 – 414.720) x 89,50 | -/- 1.317.440 |
| gerealiseerd prijsresultaat op constante kosten | 37.117.440 – (35.000.000 + 2.100.000) | + 17.440 |
| gerealiseerd efficiencyresultaat op de variabele kosten | 0 | |
| gerealiseerd prijsresultaat op de variabele kosten | (2,50 – 2,60) x 400.000 | -/- 40.000 |
| totaal gerealiseerd resultaat over schooljaar 2023-2024 | + 11.860.000 |
- 13.200.000 (1)
- -/- 1.317.440 (1)
- 17.440 (1)
- -/- 40.000 en + 11.860.000 (1)
Opmerking
Wanneer een leerling op een andere manier duidelijk heeft gemaakt of een (deel)resultaat voordelig of nadelig is, hiervoor geen scorepunten in mindering brengen.
2026, tijdvak 2: Opgave 4
Opgavetekst
In deze opgave blijft de btw buiten beschouwing.
Tijdschriftenuitgeverij Bladerblad is marktleider in de productie en verkoop van tijdschriften in Nederland. Tot en met 2024 werden alle bedrijfsactiviteiten uitgevoerd onder de naam Bladerblad bv.
Op 1 januari 2025 hebben de aandeelhouders van Bladerblad besloten om de organisatiestructuur te veranderen om de verkoop van bedrijfsonderdelen gemakkelijker te maken. De activiteiten van Bladerblad zijn ondergebracht in drie bv’s die elk onder een eigen naam opereren en ieder afzonderlijk vennootschapsbelasting betalen. De drie bv’s (dochterondernemingen) vallen onder het bedrijf Bladerblad bv (moederbedrijf) die alle aandelen bezit van de dochterondernemingen. Bladerblad zelf voert geen activiteiten meer uit.
Een van de bevoegdheden van de algemene vergadering van aandeelhouders (AvA) is het veranderen van de organisatiestructuur.
Bladersale koopt de tijdschriften van Bladerselect in en verkoopt deze aan de detailhandel en consumenten. Bladersale heeft geen andere inkoopkanalen.
Vraag 18 2 punten
Bereken voor Bladersale de break-evenomzet voor 2025. Bereken daartoe eerst de variabele kosten van Bladersale als percentage van de omzet.
Bekijk het antwoord
- variabele kosten als percentage van de omzet 600.000 1.500.000 x 100% = 40% (1)
- (800.000 – 600.000 + 9.000 + 31.000)/(1 – 0,40) = € 400.000 (1)
Voor 2026 wordt bij alle drie dochterondernemingen een stijging van de omzet van 20% verwacht ten opzichte van 2025.
De constante kosten van de drie bv’s stijgen in 2026 naar verwachting met 5% ten opzichte van 2025.
Vraag 19 3 punten
Bereken de stijging van het totale resultaat voor winstbelasting van Bladerblad bv in 2026 ten opzichte van 2025.
Bekijk het antwoord
Voorbeelden van een juiste berekening zijn:
- kosten: (360.000 + 600.000) x 1,2 + (200.000 + 3.000 + 22.000 + 412.000 – 360.000 + 5.000 + 41.000 + 800.000 – 600.000 + 9.000 + 31.000) x 1,05 = 1.152.000 + 591.150 = 1.743.150 (2)
- omzet: (360.000 + 600.000 + 1.500.000) x 1,2 = 2.952.000 nieuw resultaat: 2.952.000 – 1.743.150 = 1.208.850 stijging resultaat : 1.208.850 – 135.000 – 142.000 – 660.000 = € 271.850 (1)
of
- stijging constante kosten: (200.000 + 3.000 + 22.000 + 412.000 – 360.000 + 5.000 + 41.000 + 800.000 – 600.000 + 9.000 + 31.000) x 0,05 = 28.150 (2)
- stijging resultaat: (1.500.000 x 0,2) – 28.150 = € 271.850 (1)
Opmerking
Bij de eerste deelscore voor elke fout 1 scorepunt in mindering brengen.
2025, tijdvak 1: Opgave 2
Opgavetekst
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
Flohr en Femke zijn sinds 2009 samen eigenaar van Camping Vogelhof. Vogelhof verhuurt standplaatsen aan kampeerders, die hier hun eigen tent of caravan op kunnen plaatsen.
Bij de oprichting van Vogelhof hebben Flohr en Femke gekozen voor een rechtsvorm zonder rechtspersoonlijkheid, waarbij ze allebei eigen vermogen hebben ingebracht.
Informatiebron 1: Verhuurtarieven en bezetting van een standplaats bij Camping Vogelhof in 2024
Camping Vogelhof is open van maandag 1 april tot en met zondag 29 september.
aantal standplaatsen: 280
Er kunnen twee soorten boekingen worden gedaan:
- 1. weekboeking: een boeking van een week van maandag tot en met zondag
- 2. dagboeking: een boeking voor één dag.
Tarieven standplaats, exclusief 9% btw
| tarief | voorseizoen: 1 april tot en met 30 juni (13 weken) | hoogseizoen: 1 juli tot en met 25 augustus (8 weken) | naseizoen: 26 augustus tot en met 29 september (5 weken) |
|---|---|---|---|
| weekboeking | € 186 | € 300 | € 210 |
| dagboeking | € 30 | € 50 | € 35 |
Vroegboekersvoordeel: bij reservering en betaling vóór 1 januari 2024 wordt 5% korting gegeven (zogeheten vroegboekkorting).
Bezetting van de standplaatsen
| bezetting | voorseizoen: 1 april tot en met 30 juni (13 weken) | hoogseizoen: 1 juli tot en met 25 augustus (8 weken) | naseizoen: 26 augustus tot en met 29 september (5 weken) |
|---|---|---|---|
| gemiddeld aantal weekboekingen per week | 110 | 280 | 120 |
| gemiddeld aantal dagboekingen per week | 700 | 0 | 728 |
Informatiebron 2: Plattegrond van de camping (figuur bij vraag 9)
Herinrichting van het Toekanveld
Het volledige Toekanveld, bestaande uit 60 standplaatsen van elk 120 m2,wordt heringericht tot een terrein met nieuw aan te schaffen chalets (zie informatiebron 3).
De chaletplaatsen zullen een grootte hebben van 180 m2, waardoor er minder chalets op het Toekanveld kunnen worden geplaatst dan het huidige aantal standplaatsen.
Er worden alleen chalets aangeschaft van het type uit informatiebron 3.
Wat is er anders aan het Toekanveld na het herinrichten?
De chalets kunnen alleen per dag worden gehuurd voor € 160 per dag exclusief 9% btw. Dit geldt voor alle periodes in het jaar. Deze € 160 is inclusief alle bijkomende kosten zoals gas/water/licht en reserveringskosten, maar exclusief de verplichte eindschoonmaak van € 80 per verhuurperiode.
Na elke verhuurperiode zal er een eindschoonmaak plaatsvinden, waar een schoonmaker 40 minuten over doet.
Er wordt voor het huren van een chalet geen ‘vroegboekkorting’ gegeven.
Flohr en Femke gaan voor de chalets uit van een bezettingsgraad van 90% in alle 26 weken dat Vogelhof open is in 2025.
De verhuurperiode van de chalets is gemiddeld 4 dagen per keer.
Financieringplan van de chalets en inventaris
Het herinrichten van het Toekanveld, de aanschaf van de chalets en de inventaris worden als volgt gefinancierd:
- voor 40% met reeds aanwezige liquide middelen
- voor 60% met een lening bij de oom van Flohr als wordt voldaan aan de voorwaarden (zie informatiebron 4).
De btw wordt niet meegefinancierd.
Personeel
Flohr en Femke hebben twee zzp’ers gevonden die in 2025 op de camping willen komen werken, voor maximaal 28 uur per persoon per week. Ze kunnen op elk moment van de week worden ingezet. Vogelhof betaalt de zzp’ers € 25 per gewerkt uur.
Informatiebron 3: De aan te schaffen chalets
Chalet type Home Sweet Home (afbeelding in de bijlage, pagina 6).
De aanschafprijs exclusief transport en installatiekosten van een chalet bedraagt € 63.500 exclusief 21% btw.
Voor het bepalen van de afschrijvingskosten van een chalet is verder van belang:
- transport en installatiekosten: € 5.500 exclusief 21% btw
- restwaarde: € 3.000 exclusief 21% btw
- levensduur: 15 jaar
- aanschafdatum: 1 januari 2025
- afschrijving: lineair
De aanschafprijs van de inventaris van een chalet bedraagt € 6.000 exclusief 21% btw:
- levensduur: 15 jaar
- restwaarde: 0
- aanschafdatum: 1 januari 2025
- afschrijving: lineair
Informatiebron 4: De lening bij de oom van Flohr
De voorwaarden van de lening bij de oom van Flohr zijn:
- een lening van maximaal € 2 miljoen
- ingangsdatum: 1 januari 2025
- looptijd: 15 jaar
- aflossing: lineair, halfjaarlijks op 30 juni en 31 december
- interestpercentage: 6% per jaar
- interestbetaling: halfjaarlijks achteraf op 30 juni en 31 december
Camping Vogelhof telt in totaal 280 standplaatsen van elk 120 m2. Het verhuurtarief van een standplaats is afhankelijk van een aantal factoren (zie informatiebron 1). In 2024 werd in zowel het voorseizoen, hoogseizoen, als naseizoen 25% van de boekingen gerealiseerd door vroegboekers, die daarvoor een korting kregen.
Vraag 6 4 punten
Bereken voor Camping Vogelhof de omzet in 2024 uit de verhuur van standplaatsen.
Vul hiervoor de uitwerkbijlage bij deze vraag in.
Invulformulier met de tabel ‘Totale omzet per week in 2024 exclusief kortingen’ (weekboekingen, dagboekingen en totale omzet per week per seizoen) en het veld ‘Totale omzet heel 2024 na aftrek van kortingen’. Bekijk in Uitwerkbijlage, pagina 1
Bekijk het antwoord
| voorseizoen | hoogseizoen | naseizoen | |
|---|---|---|---|
| weekboekingen | 110 x 186 = 20.460 | 280 x 300 = 84.000 | 120 x 210 = 25.200 |
| dagboekingen | 700 x 30 = 21.000 | 728 x 35 = 25.480 | |
| totale omzet per week | 41.460 | 84.000 | 50.680 |
Totale omzet heel 2024 voor aftrek van kortingen:
41.460 \times 13 + 84.000 \times 8 + 50.680 \times 5 = 1.464.380
Totale omzet heel 2024 na aftrek van kortingen:
0{,}75 \times 1.464.380 + 0{,}95 \times 0{,}25 \times 1.464.380 = € 1.446.075{,}25
Opmerkingen: Als de btw is meegerekend, 1 scorepunt op het totaal in mindering brengen. Als de kandidaat in de tabel van de uitwerkbijlage de omzet per seizoen uitrekent, geen scorepunt in mindering brengen.
Flohr en Femke willen uitzoeken of het financieel voordelig is om op een van hun campingvelden chalets neer te zetten. Het Toekanveld heeft nu 60 standplaatsen. Na de herinrichting van het Toekanveld verdwijnen de huidige 60 plaatsen en worden er chalets op geplaatst. Dit zullen ze doen in de eerste maanden van 2025, zodat ze vanaf het voorjaar de chalets kunnen verhuren.
Voorwaarden voor het herinrichten van het Toekanveld
Flohr en Femke besluiten tot het herinrichten van het Toekanveld als er wordt voldaan aan elk van de onderstaande voorwaarden:
- a de financiering van de chalets met inventaris en het herinrichten van het Toekanveld lukt én
- b het inhuren van zzp’ers voor de eindschoonmaak van de chalets lukt én
- c de verwachte bijdrage van het Toekanveld aan het resultaat over 2025 na de herinrichting en het plaatsen van de chalets minimaal drie keer zo hoog is als wanneer er niet wordt heringericht.
De financiering
Voor de financiering van de chalets hebben Flohr en Femke twee opties onderzocht:
- 1 het afsluiten van een hypothecaire lening bij de bank
- 2 het afsluiten van een onderhandse lening bij de oom van Flohr.
Bij beide leningen moet eenzelfde interestpercentage worden betaald.
Er zijn bijkomende kosten voor het afsluiten van een hypothecaire lening, die niet gemaakt hoeven te worden bij het afsluiten van een onderhandse lening (zie informatiebron 4).
Vraag 8 2 punten
Noem twee van deze bijkomende kosten.
Bekijk het antwoord
Voorbeelden van juiste antwoorden zijn:
- notariskosten
- taxatiekosten
- (hypotheek)adviseurskosten / bemiddelingskosten
- makelaarskosten
per juist toegelicht antwoord: 1
Vraag 12 4 punten
Bereken de totale verwachte kosten van het Toekanveld voor 2025 (zie informatiebronnen 2, 3 en 4).
Vul hiervoor de uitwerkbijlage bij deze vraag in.
Invultabel ‘Totale verwachte kosten van het Toekanveld voor 2025’ met de kostensoorten en de vooraf ingevulde post overige kosten (260.000). Bekijk in Uitwerkbijlage, pagina 2
Bekijk het antwoord
| kostensoort | berekening | bedrag |
|---|---|---|
| afschrijvingskosten chalets | $\frac{63.500 + 5.500 - 3.000}{15} \times 40$ | 176.000 |
| afschrijvingskosten inventaris | $\frac{6.000}{15} \times 40$ | 16.000 |
| interestkosten lening oom van Flohr | $1.800.000 \times 0{,}06 \times \frac{6}{12} + \left(1.800.000 - \frac{1.800.000}{15 \times 2}\right) \times 0{,}06 \times \frac{6}{12}$ | 106.200 |
| schoonmaak door zzp’ers | 42 (vraag 10) x 26 x 25 | 27.300 |
| overige kosten | 260.000 | |
| totale verwachte kosten | € 585.500 |
- 176.000
- 16.000
- 106.200
- 27.300 en 585.500
2025, tijdvak 1: Opgave 3
Opgavetekst
In deze opgave is de btw 21%.
Handelsonderneming in schoonmaakartikelen De Kleine bv streeft naar balansverkorting: een balanspost van vaste en / of vlottende activa staat dan niet meer op de balans. Balansverkorting is te realiseren door off-balance-financering.
De Kleine heeft in 2024 maatregelen genomen om de waarde van de voorraad en debiteuren te verminderen.
Gegeven zijn de onderstaande overzichten voor de eerste weken van het jaar 2024 (alle getallen x € 1.000).
Grafiek 1
De waarde van de voorraad en debiteuren wordt gemeten op de eerste dag van de week. De voorraad van het begin van week 1 is dus € 5.000 en aan het einde € 6.800. Later in de week worden de inkopen en verkopen van die week gedaan en worden de betalingen van debiteuren uit voorgaande weken ontvangen.
De Kleine koopt de schoonmaakartikelen altijd per 4 weken in, op de eerste dag van week 1, op de eerste dag van week 5 en zo verder.
Grafiek 2
De inkoopwaarde van de omzet bedraagt 40% van de omzet.
Aan de hand van de overzichten kan worden berekend dat De Kleine voor een steeds lager bedrag inkoopt.
Vraag 15 2 punten
Toon met een berekening aan dat de inkopen in week 5 lager zijn dan in week 1. Maak gebruik van grafieken 1 en 2.
Grafiek 1: lijngrafiek van de balanswaarden van voorraad en debiteuren per week 1 t/m 9; grafiek 2 staat op pagina 9 en toont de verkopen exclusief 21% btw per week 1 t/m 9 in een staafgrafiek. Bekijk in Opgaven, pagina 8
Bekijk het antwoord
inkoopwaarde van de omzet in week 1: 0,40 x 3.000 = 1.200
inkopen in week 1: 6.800 – 5.000 + 1.200 = € 3.000
inkoopwaarde van de omzet in week 5: 0,40 x 3.050 = 1.220
inkopen in week 5: 4.620 – 3.340 + 1.220 = € 2.500
(2.500 < 3.000)
Opmerking: per gemaakte fout 1 scorepunt in mindering brengen.
Aanvulling: Op pagina 11, bij vraag 15 en bij vraag 16 moeten ook scorepunten worden toegekend aan antwoorden waarin wel rekening is gehouden met de vermenigvuldiging x 1.000.
2025, tijdvak 1: Opgave 6
Opgavetekst
In deze opgave wordt de btw buiten beschouwing gelaten.
Krantenuitgever Uw Krant
Bij krantenuitgever Uw Krant kunnen klanten kiezen tussen een abonnement voor een papieren krant voor 6 dagen in de week of een abonnement voor een digitale krant voor 6 dagen in de week. Abonnementen worden rechtstreeks afgesloten via de website van Uw Krant.
Over de eerste periode van 4 weken in 2025 is het volgende van Uw Krant gegeven:
| papieren krant in abonnement | digitale krant in abonnement | ||
|---|---|---|---|
| constante kosten per krant | € 0,75 | € 0,75 | |
| variabele kosten per krant | € 1,20 | € 0,10 | |
| abonnementsprijs per 4 weken | € 48,00 | € 25,68 | |
| verkoopprijs per krant | € 2,00 | € 1,07 | |
| afzet | totaal | ||
| normale afzet (aantal kranten per dag) | 36.000 | 24.000 | 60.000 |
| verwachte afzet (aantal kranten per dag) | 34.500 | 25.000 | 59.500 |
En verder:
- Een abonnement wordt altijd per 4 weken (24 kranten) afgesloten.
- De totale constante kosten van Uw Krant worden ongeacht het abonnementstype voor hetzelfde bedrag opgenomen in de kostprijs van een krant.
- Het kopen van een losse krant is niet mogelijk.
Vraag 27 3 punten
Bereken het verwachte resultaat voor Uw Krant over de eerste periode van 4 weken in 2025. Maak hierbij gebruik van het verkoopresultaat en het bezettingsresultaat. Geef telkens aan of er sprake is van een positief of negatief resultaat.
Bekijk het antwoord
verkoopresultaat: 34.500 x 4 x 6 x 0,05 + 25.000 x 4 x 6 x 0,22 = 173.400 voordelig / positief / +
bezettingsresultaat: (59.500 – 60.000) x 4 x 6 x 0,75 = 9.000 negatief / nadelig / -
resultaat: 173.400 – 9.000 = € 164.400 voordelig / positief / +
Het doel is het resultaat van Uw Krant te verbeteren op korte termijn.
Vraag 29 2 punten
Welke abonnementsvorm heeft dan de voorkeur: papier of digitaal? Leg dit uit met behulp van een berekening van de dekkingsbijdrage per type krant in de actieperiode.
Bekijk het antwoord
\text{dekkingsbijdrage van een digitale krant: } \frac{14{,}40}{24} - 0{,}10 = € 0{,}50
\text{dekkingsbijdrage van een papieren krant: } \frac{27{,}60}{24} - 1{,}20 = -€ 0{,}05
De abonnementsvorm digitaal heeft de voorkeur (aangezien de dekkingsbijdrage hierbij het hoogste is).
2025, tijdvak 2: Opgave 3
Bron 7
Van de ontvangsten en omzet van Wasmachinekast.nl in het tweede en derde kwartaal van 2024 is gegeven:
| april | mei | juni | juli | augustus | september | |
|---|---|---|---|---|---|---|
| Ontvangsten inclusief 21% btw in euro’s | 73.810 | 85.305 | 78.650 | 85.910 | 91.960 | 96.800 |
| Omzet in euro’s | 60.000 | ………. | ………. | 72.000 | 68.000 | 68.000 |
De omzet wordt volledig toegerekend aan de maand waarin de klanten de wasmachinekast geleverd en gemonteerd krijgen.
Vraag 16 2 punten
Van de ontvangsten en omzet van Wasmachinekast.nl in het tweede en derde kwartaal van 2024 is gegeven in de tabel van de bron. De omzet wordt volledig toegerekend aan de maand waarin de klanten de wasmachinekast geleverd en gemonteerd krijgen. Bereken de omzet in juni 2024.
Bekijk het antwoord
- Berekent de omzet in juni 2024: € 64.000. (2p)
Per gemaakte fout 1 scorepunt in mindering brengen. In april wordt ontvangen: 75% van de omzet van april = 0,75 x 60.000 x 1,21 = 54.450, plus 25% van de omzet van juni. Daaruit volgt: omzet juni = (73.810 – 54.450) x 100 / 25 / 1,21 = € 64.000.
2025, tijdvak 2: Opgave 5
Vraag 22 2 punten
Bij deze opgave horen de informatiebronnen 4 en 5. In deze opgave blijft de btw buiten beschouwing. Holland-waterontharder bv (HWO) verkoopt waterontharders voor de particuliere markt. Een waterontharder zorgt ervoor dat je nooit meer last hebt van kalk in het water. Verwachting voor 2025: door toenemende concurrentie heeft HWO voor 2025 zijn verkoopprijs verlaagd tot € 900 per waterontharder. HWO verwacht voor 2025 de volgende kosten: inkoopprijs van de waterontharders € 430,00 per waterontharder; overige variabele kosten € 110,00 per waterontharder; loonkosten installateurs per fte € 1.057,50 per week; overige constante kosten € 9.000,00 per week. Bereken de verwachte dekkingsbijdrage per verkochte waterontharder als percentage van de verkoopprijs.
Bekijk het antwoord
- Berekent de verwachte dekkingsbijdrage als percentage van de verkoopprijs: (900 – 430 – 110) / 900 x 100% = 40%. (2p)
Per gemaakte fout 1 scorepunt in mindering brengen.
Vraag 23 2 punten
Bij deze opgave horen de informatiebronnen 4 en 5. In deze opgave blijft de btw buiten beschouwing. Holland-waterontharder bv (HWO) verkoopt waterontharders voor de particuliere markt. In 2024 zijn er 14 installateurs in dienst bij HWO met een contract voor onbepaalde tijd, voor in totaal 10,0 fte (volledige banen). Verwachting voor 2025: door toenemende concurrentie heeft HWO voor 2025 zijn verkoopprijs verlaagd tot € 900 per waterontharder. HWO verwacht voor 2025 de volgende kosten: inkoopprijs van de waterontharders € 430,00 per waterontharder; overige variabele kosten € 110,00 per waterontharder; loonkosten installateurs per fte € 1.057,50 per week; overige constante kosten € 9.000,00 per week. Voor 2025 verwacht HWO een daling van de verkoop van waterontharders tot 2.500 stuks, waardoor de breakeven-omzet naar verwachting niet wordt behaald. Toon met behulp van een berekening aan dat de breakeven-omzet in 2025 naar verwachting niet wordt behaald.
Bekijk het antwoord
- Berekent de constante kosten voor heel 2025: (1.057,50 x 10 + 9.000) x 52 = € 1.017.900. (1p)
- Berekent de verwachte omzet 2025: 2.500 x € 900 = € 2.250.000, en laat zien dat die lager is dan de break-evenomzet van € 2.544.750 (1.017.900 / 0,40). (1p)
Ook goed: constante kosten mogen maximaal 2.250.000 x 0,4 = € 900.000 zijn. De constante kosten van € 1.017.900 zijn hoger.
Informatiebron 5 Het verkopen van regeneratiezout
Regeneratiezout is een zout dat zorgt voor een goede reiniging van een waterontharder. Bij regelmatig gebruik van regeneratiezout wordt de levensduur van een waterontharder verlengd.
Verkoopprijzen Regenit regeneratiezout in 2025
| Verpakking | Prijs |
|---|---|
| per zak | € 22,95 |
| per 5 zakken | € 99,00 |
Bijdrage in de verzendkosten per bestelling
| Aantal zakken per bestelling | Bijdrage |
|---|---|
| 1 tot en met 4 zakken | € 4,95 per bestelling te betalen door de klant aan HWO |
| vanaf 5 zakken | geen bijdrage in de verzendkosten voor de klant |
Gegevens over de verwachte afzet en kosten van regeneratiezout over 2025
Verwachte afzet in 2025
| Aantal zakken per bestelling | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|
| Aantal bestellingen | 500 | 800 | 300 | 0 | 600 |
Verwachte kosten over 2025
− inkoopprijs van de zakken bij de leverancier: € 9,50 per stuk, inclusief de verzendkosten van de leverancier naar HWO.
− de kosten voor het vervoer van de zakken regeneratiezout van HWO naar zijn klanten bedraagt € 7,50 per bestelling.
− constante kosten, toegerekend aan de verkoop van regeneratiezout: € 400 per maand.
Vraag 25 2 punten
Bij deze opgave horen de informatiebronnen 4 en 5. In deze opgave blijft de btw buiten beschouwing. Holland-waterontharder bv (HWO) verkoopt waterontharders voor de particuliere markt. HWO gaat per 1 januari 2025 starten met de verkoop van regeneratiezout. HWO heeft voor deze beslissing gegevens verzameld over de verwachte afzet en kosten van regeneratiezout (zie informatiebron 5). Bereken voor 2025 de verwachte omzet uit de verkoop en levering van het regeneratiezout.
Bekijk het antwoord
- Berekent de omzet uit de losse zakken: 22,95 x (500 + 2 x 800 + 3 x 300) = € 68.850. (1p)
- Berekent de totale omzet: losse zakken € 68.850, 5 zakken 99 x 600 = € 59.400 en bijdrage verzendkosten (500 + 800 + 300) x 4,95 = € 7.920, samen € 136.170. (1p)
Vraag 27 5 punten
Bij deze opgave horen de informatiebronnen 4 en 5. In deze opgave blijft de btw buiten beschouwing. Holland-waterontharder bv (HWO) verkoopt waterontharders voor de particuliere markt. In 2024 zijn er 14 installateurs in dienst bij HWO, voor in totaal 10,0 fte. Verwachting voor 2025: de verkoopprijs van een waterontharder is verlaagd tot € 900; de verwachte afzet is 2.500 waterontharders. HWO verwacht voor 2025 de volgende kosten: inkoopprijs van de waterontharders € 430,00 per waterontharder; overige variabele kosten € 110,00 per waterontharder; loonkosten installateurs per fte € 1.057,50 per week; overige constante kosten € 9.000,00 per week. Maatregelen: HWO gaat per 1 januari 2025 starten met de verkoop van regeneratiezout (zie informatiebron 5). Met ingang van 1 januari 2025 worden 2 fte ontslagen. Het ontslaan van het personeel kost HWO naar schatting in totaal € 18.000 aan ontslagkosten (transitievergoedingen en andere kosten). Installateurs geven na de installatie van een waterontharder een zak regeneratiezout cadeau aan de klant. De directie van HWO wil weten of de onderneming in 2025 bij de verwachte afzet van 2.500 waterontharders wél winstgevend zal zijn door de drie maatregelen uit te voeren. Bereken of HWO door het nemen van de drie maatregelen in 2025 winstgevend zal zijn (zie informatiebron 5). Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Berekent de extra kosten voor vervoer naar de klant en de constante kosten: 7,50 x (500 + 800 + 300 + 600) + 400 x 12 = € 21.300. (1p)
- Berekent de inkoopwaarde van het regeneratiezout (€ 57.000), de kosten van het weggeven van het regeneratiezout (€ 23.750) en de totale extra kosten (€ 120.050, inclusief ontslagkosten van € 18.000). (2p)
- Berekent de besparing op de loonkosten (€ 109.980), de verandering van het resultaat (€ 126.100), het oude resultaat (€ -117.900) en concludeert dat HWO in 2025 winstgevend is, want 126.100 > -117.900. (2p)
Voor elke fout 1 scorepunt in mindering brengen. Extra opbrengsten: regeneratiezout zie vraag 25, € 136.170. Extra kosten: vervoer naar de klant en constante kosten 7,50 x (500 + 800 + 300 + 600) + 400 x 12 = 21.300; inkoopwaarde 6.000 x 9,50 = 57.000; kosten weggeven 2.500 x 9,50 = 23.750; kosten ontslaan 18.000; totaal 120.050. Besparing loonkosten 2,0 x 1.057,50 x 52 = 109.980. Verandering resultaat 136.170 – 120.050 + 109.980 = 126.100. Oud resultaat 2.500 x 900 x 0,40 – 1.017.900 = -/-117.900. Conclusie: ja, want 126.100 > -/-117.900.
2024, tijdvak 1: Bella Cucina
Opgavetekst
Bron 11
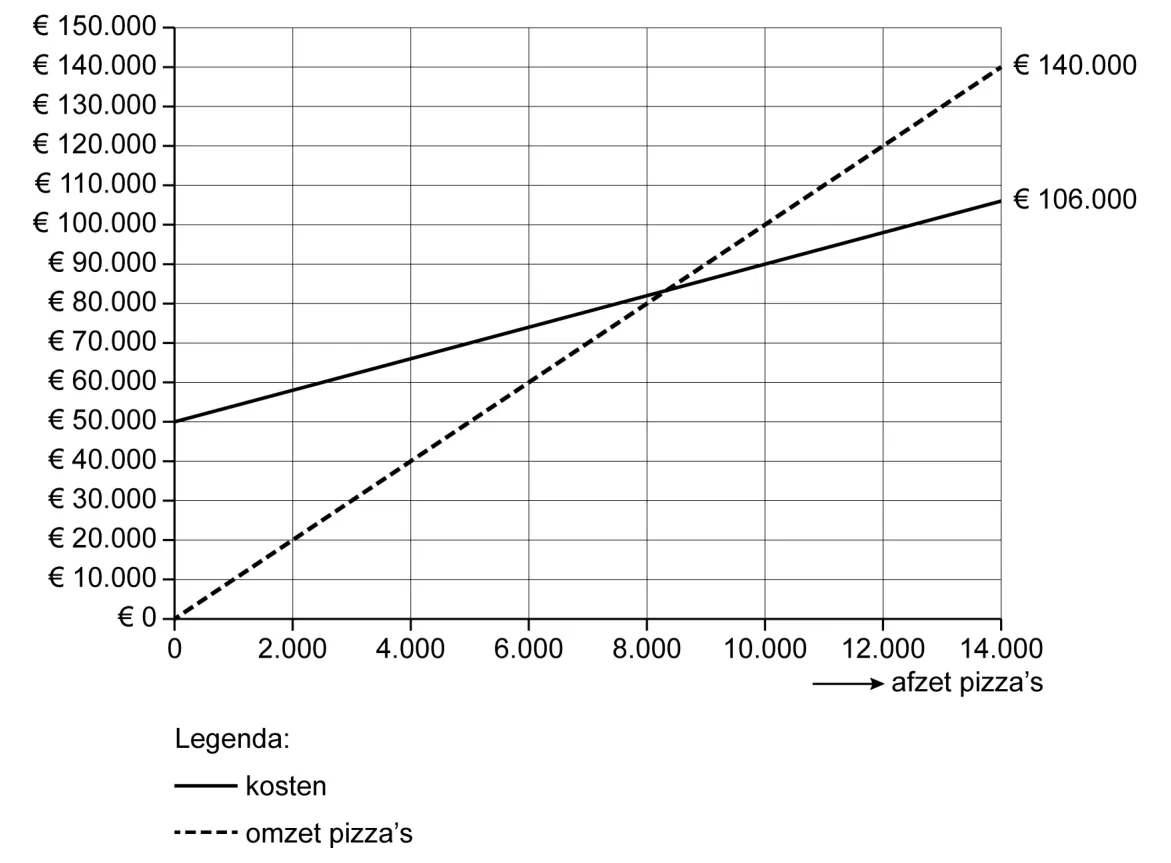
Legenda: kosten (doorgetrokken lijn), omzet pizza’s (stippellijn). Horizontale as: afzet pizza’s (0 tot 14.000). Verticale as: euro’s (€ 0 tot € 150.000).
Afleesbaar: kosten € 50.000 bij 0 pizza’s en € 106.000 bij 14.000 pizza’s. Omzet € 0 bij 0 pizza’s en € 140.000 bij 14.000 pizza’s.
| Afzet | Kosten | Omzet |
|---|---|---|
| 0 | 50.000 | 0 |
| 14.000 | 106.000 | 140.000 |
Vraag 18 2 punten
De btw in deze opgave bedraagt 21%. Van Bella Cucina bv, een pizzarestaurant met drie vestigingen, is onderstaande grafiek gegeven voor de maand december 2023. Overige gegevens: − Bella Cucina verkoopt alleen pizza’s. − Bella Cucina verkoopt alle pizza’s tegen dezelfde verkoopprijs. − De variabele kosten per pizza zijn bij alle soorten pizza’s gelijk. In december 2023 zijn er 9.200 pizza’s verkocht.
Bereken de dekkingsbijdrage per pizza in de maand december 2023.
Bekijk het antwoord
- Berekent de variabele kosten per pizza: (106.000 – 50.000) / 14.000 = € 4. (1p)
- Berekent de dekkingsbijdrage per pizza: opbrengst per pizza (140.000 / 14.000 = € 10) min variabele kosten per pizza (€ 4) = € 6. (1p)
Vraag 19 1 punt
De btw in deze opgave bedraagt 21%. Van Bella Cucina bv, een pizzarestaurant met drie vestigingen, is onderstaande grafiek gegeven voor de maand december 2023. Overige gegevens: − Bella Cucina verkoopt alleen pizza’s. − Bella Cucina verkoopt alle pizza’s tegen dezelfde verkoopprijs. − De variabele kosten per pizza zijn bij alle soorten pizza’s gelijk. In december 2023 zijn er 9.200 pizza’s verkocht.
Bereken het resultaat in de maand december 2023. Geef aan of er sprake is van een positief of een negatief resultaat.
Bekijk het antwoord
- Berekent het resultaat: 9.200 x € 6 – € 50.000 = € 5.200, een positief (voordelig) resultaat. (1p)
Vraag 22 3 punten
De btw in deze opgave bedraagt 21%. Bella Cucina investeert per 1 januari 2024 in drie extra ovens model K (aanschafprijs € 12.000 exclusief installatiekosten en btw; bijkomende kosten van installatie € 800, exclusief btw; levensduur 24 maanden; restwaarde € 920). De aandeelhouders komen met de bank uiteindelijk tot een akkoord waarbij de bank € 26.000 aan zakelijk krediet verstrekt. Op deze lening wordt maandelijks € 2.000 afgelost, voor het eerst op 31 januari 2024. De interest is 0,5% per maand. Voor de maand januari 2024 is verder gegeven: − Resultaatdoelstelling: er moet een minimaal € 1.500 hoger resultaat dan in december 2023 worden behaald. − De dekkingsbijdrage per pizza bedraagt inmiddels € 5. − De constante kosten zullen in januari 2024 alleen vanwege de investering en financiering wijzigen ten opzichte van die in december 2023 (zie de grafiek: constante kosten € 50.000). Het resultaat van december 2023 is € 5.200 (vraag 19).
Bereken hoeveel pizza’s er in januari 2024 moeten worden verkocht om de resultaatdoelstelling van januari 2024 te behalen.
Bekijk het antwoord
- Berekent de totale constante kosten: 50.000 + 3 x (12.000 + 800 – 920) / 24 + 0,5% x 26.000 = 51.615. (2p)
- Berekent het aantal pizza’s: (51.615 + 1.500 + 5.200) / 5 = 11.663 pizza’s. (1p)
Als de ‘x 3’ wordt vergeten, slechts één keer een scorepunt in mindering brengen (zie vraag 20).
2024, tijdvak 1: Gouda’s Roem
Opgavetekst
Bron 12
Foto van een aardewerken pot met decor en deksel.
Vraag 24 1 punt
Bij deze opgave horen de informatiebronnen 4 en 5. Onder de naam “Gouda’s Roem bv” exploiteren de zussen Leontine en Petra in Gouda een handelsonderneming in brood en banket. De kant en klare stroopwafels worden ingekocht en ter plekke afgebakken door een wafelbakker. Gegevens voor het bepalen van de kostprijs en de verkoopprijs van een aardewerken pot met 12 stroopwafels staan in informatiebron 4. Voor het bepalen van de kostprijs wordt er onderscheid gemaakt tussen constante en variabele kosten.
Noem het verschil tussen constante en variabele kosten. Betrek beide begrippen in je antwoord.
Bekijk het antwoord
- Noemt het verschil: constante kosten zijn de kosten die onafhankelijk van de productie / afzet zijn; variabele kosten zijn de kosten die afhankelijk van de productie / afzet zijn. (1p)
Informatiebron 4 Voorcalculatorische gegevens voor het berekenen van de kostprijs en de verkoopprijs van een aardewerken pot met 12 stroopwafels
Constante kosten
− Er wordt een mobiele handkar gekocht. Ook worden er twee wafelijzers gekocht. De totale afschrijvingskosten bedragen € 1.150 per jaar.
− Een wafelbakker staat 100 dagen op de Markt van 11.00 uur tot 17.00 uur. De loonkosten worden gesteld op € 20,00 per uur.
− De jaarlijkse verzekeringskosten bedragen € 350.
Variabele kosten
− De stroopwafels worden per 250 stuks tegelijk ingekocht voor een totaalbedrag van € 80 exclusief 9% btw.
− Aan energiekosten voor het afbakken van de stroopwafels wordt per 12 stroopwafels € 0,27 ingecalculeerd.
− De aardewerken potten worden per 250 stuks tegelijk ingekocht voor een totaalbedrag van € 2.190,10 inclusief 21% btw.
Overige gegevens
− De winstmarge op de aardewerken pot met 12 stroopwafels is 20% van de verkoopprijs exclusief btw.
− De normale afzet in 2023 wordt gesteld op 6.000 aardewerken potten met stroopwafels. De verwachte afzet in 2023 bedraagt 5.000 aardewerken potten met stroopwafels.
Vraag 25 4 punten
Bij deze opgave horen de informatiebronnen 4 en 5. Onder de naam “Gouda’s Roem bv” exploiteren de zussen Leontine en Petra in Gouda een handelsonderneming in brood en banket. Hierdoor zijn de zussen op het idee gekomen om in 2023 stroopwafels verpakt in een aardewerken pot op de Markt te verkopen. De kant en klare stroopwafels worden ingekocht en ter plekke afgebakken door een wafelbakker. Gegevens voor het bepalen van de kostprijs en de verkoopprijs van een aardewerken pot met 12 stroopwafels staan in informatiebron 4.
Bereken de verkoopprijs exclusief btw van een aardewerken pot met 12 stroopwafels.
Bekijk het antwoord
- Berekent de constante kosten per pot: (1.150 + loon 100 x 6 x € 20,00 = 12.000 + verzekeringskosten 350) / 6.000 = € 2,25. (1p)
- Berekent de kostprijs van de stroopwafels per pot: constante kosten 2,25 + inkoopprijs 80 / 250 x 12 = 3,84 + energie 0,27 = € 6,36. (1p)
- Berekent de kostprijs van de aardewerken pot: (2.190,10 / 1,21) / 250 = € 7,24; en de totale kostprijs per pot: 6,36 + 7,24 = € 13,60. (1p)
- Berekent de verkoopprijs exclusief btw met een winstmarge van 20% van de verkoopprijs: 20 / 80 x 13,60 = 3,40; verkoopprijs exclusief btw = € 17,00. (1p)
Vraag 26 2 punten
Bij deze opgave horen de informatiebronnen 4 en 5. Door het afbakken en verkopen van de stroopwafels verandert naar verwachting het resultaat van Gouda’s Roem in 2023. Gegevens over de kostprijs en de verkoopprijs staan in informatiebron 4 (zie informatiebron 4).
Bereken het verwachte resultaat van het afbakken en verkopen van de stroopwafels in 2023 met behulp van het verkoopresultaat en het bezettingsresultaat. Geef telkens aan of er sprake is van een positief of negatief resultaat.
Bekijk het antwoord
- Berekent het verwachte verkoopresultaat: 5.000 x 3,40 = 17.000, een positief resultaat. (1p)
- Berekent het verwachte bezettingsresultaat: (5.000 – 6.000) x 2,25 = – 2.250, een negatief resultaat; en het verwachte resultaat: 17.000 – 2.250 = € 14.750, een positief resultaat. (1p)
Informatiebron 5 Gedeeltelijk ingevuld nacalculatorisch bedrijfsresultaat 2023 van het afbakken en verkopen van stroopwafels (getallen in euro’s)
| Post | Bedrag | Totaal |
|---|---|---|
| totale opbrengst | 67.000,00 | |
| totale kosten | ||
| - inkoopwaarde omzet stroopwafels | ………… | |
| - constant | 12.500,00 | |
| - energie | 1.687,50 | |
| - stroopwafelpotten | 30.408,00 | |
| totale bijdrage aan het bedrijfsresultaat | ………… voordelig |
Toelichting overzicht:
− Er zijn 4.000 stroopwafelpotten met 12 stroopwafels verkocht tegen een verlaagde verkoopprijs van € 16,75 exclusief btw.
− Er is geen efficiencyverschil op de constante kosten.
− Er zijn 48.000 stroopwafels ingekocht voor een prijs van € 16.800 exclusief btw.
− De stroopwafelpotten hebben een zelfde inkoopprijs als in de voorcalculatie. Helaas zijn er een aantal stroopwafelpotten gebroken tijdens het vervoer naar de Markt.
Formuleblad
Voor beantwoording van de vragen 27 en 29 zijn de volgende formules beschikbaar.
Vraag 27: Budgetresultaat = gerealiseerde afzet x kostprijs - werkelijke kosten
Vraag 29: somformule meetkundige reeks:
S = a \times \frac{r^n - 1}{r - 1}
Hierbij gebruikte symbolen:
S = som van de getallen in een meetkundige reeks
a = aanvangsterm van de meetkundige reeks
r = reden van de meetkundige reeks
n = aantal termen van de meetkundige reeks
Uitwerkbijlage: verschillenanalyse 2023 van het afbakken en verkopen van stroopwafels
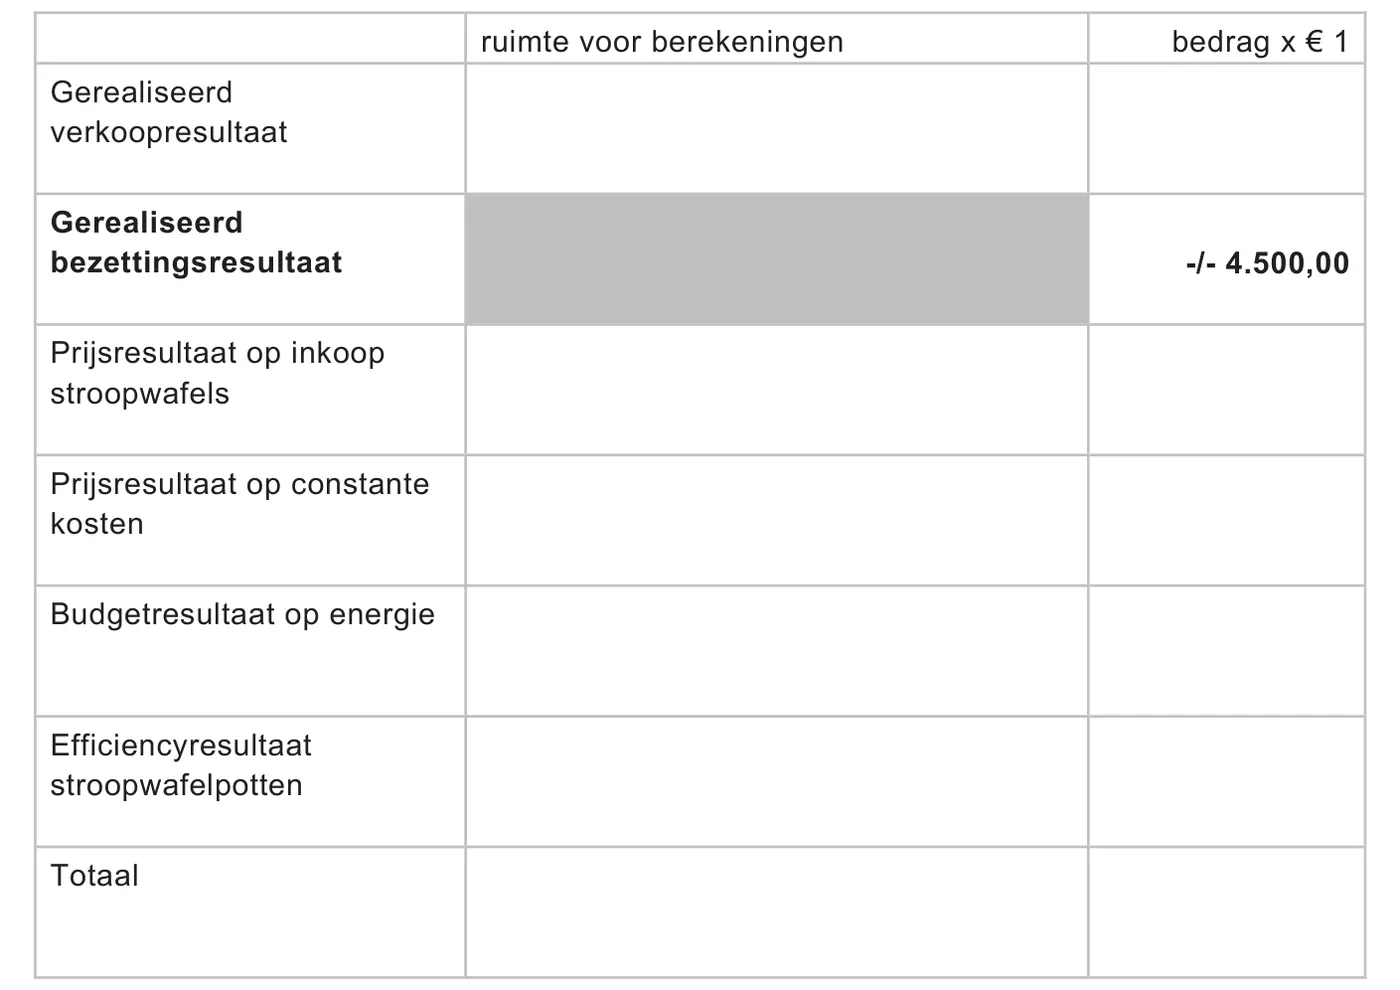
Leeg invulformulier met de regels: gerealiseerd verkoopresultaat; gerealiseerd bezettingsresultaat (het bedrag -/- 4.500,00 is al ingevuld); prijsresultaat op inkoop stroopwafels; prijsresultaat op constante kosten; budgetresultaat op energie; efficiencyresultaat stroopwafelpotten; totaal. Per regel een kolom ‘ruimte voor berekeningen’ en een kolom ‘bedrag x € 1’.
Vraag 27 5 punten
Bij deze opgave horen de informatiebronnen 4 en 5. In januari 2024 blijkt dat het resultaat over 2023 van het afbakken en verkopen van de stroopwafels op de Markt lager is dan was verwacht (zie informatiebron 5). De zussen vragen zich af wat de oorzaken zijn van het lagere resultaat. Om deze vraag te beantwoorden moet er een verschillenanalyse van 2023 worden opgesteld. In de uitwerkbijlage bij vraag 27 is deze al gedeeltelijk ingevuld.
Maak de verschillenanalyse van 2023 af door de uitwerkbijlage bij deze vraag volledig in te vullen (zie informatiebron 4 tot en 5 en formuleblad).
Bekijk het antwoord
- Berekent het gerealiseerde verkoopresultaat: 4.000 x (16,75 – 13,60) = 12.600,00. (1p)
- Berekent het prijsresultaat op inkoop stroopwafels: 4.000 x 3,84 – 16.800 = –1.440,00. (1p)
- Berekent het prijsresultaat op constante kosten: 13.500 – 12.500 = 1.000,00. (1p)
- Berekent het budgetresultaat op energie: 4.000 x 0,27 – 1.687,50 = –607,50. (1p)
- Berekent het efficiencyresultaat op stroopwafelpotten: 4.000 x 7,24 – 30.408 = –1.448,00, en het totaal van de verschillenanalyse: + 5.604,50. (1p)
Het bedrag van het gerealiseerde bezettingsresultaat (-/- 4.500,00) is al ingevuld in de uitwerkbijlage.
2024, tijdvak 2: Opgave 2
Opgavetekst
Informatiebron 1 Gegevens over de kostprijs per bezorging in 2022 van Ilse Sushi
Aanschaf en afschrijving bezorgscooters
- De bezorgscooters zijn aangeschaft op 1 april 2020 voor € 4.235 per scooter inclusief 21% btw.
- De levensduur is 3 jaar.
- De restwaarde per bezorgscooter is € 500 exclusief 21% btw.
- Op de bezorgscooters wordt lineair per maand afgeschreven.
Verzekering, benzine en onderhoud (bedragen exclusief 21% btw)
- Een bezorgscooter dient all risk verzekerd te worden voor € 55 per maand.
- Met één liter benzine rijdt een bezorgscooter 20 kilometer. Een liter benzine kost gemiddeld € 1,50.
- Voor onderhoud wordt € 0,025 per kilometer gerekend.
Loonkosten bezorgers
Een bezorger werkt 4 uur per dag ongeacht het aantal klanten. De loonkosten van een bezorger zijn € 5,50 per uur. Er werken 400 bezorgers per dag voor Ilse Sushi. Ilse Sushi bezorgt in totaal 260 dagen per jaar.
Overige kosten
De overige kosten (helm, slot) zijn € 120 per scooter per jaar.
Normaal en begroot aantal kilometers
Per bezorging wordt gemiddeld 2 kilometer gereden.
| aantal bezorgingen | 2020 | 2021 | 2022 | 2023 (verwacht) |
|---|---|---|---|---|
| normaal | 2.000.000 | 2.000.000 | 2.000.000 | 2.000.000 |
| begroot | 1.950.000 | 2.100.000 | 2.100.000 | 2.100.000 |
Vraag 6 3 punten
Ilse Sushi is een landelijke sushiketen bestaande uit 80 vestigingen. De zelfstandige bezorgdienst van Ilse Sushi, die belast is met het bezorgen van de sushi bij klanten thuis, maakt gebruik van bezorgscooters (zie informatiebron 1). In 2022 rijden er in totaal 200 bezorgscooters van Ilse Sushi door Nederland. Om de kosten van de bezorging te dekken, betaalt het hoofdkantoor € 1,75 per bezorging aan de bezorgdienst.
Bereken de totale constante kosten van de bezorgdienst over 2022 (zie informatiebron 1).
Bekijk het antwoord
- Berekent de afschrijving per scooter per jaar: (4.235 : 1,21 - 500) : 3 = 1.000. (1p)
- Berekent de loonkosten per scooter per jaar: 260 x 400 x 4 x 5,50 : 200 = 11.440. (1p)
- Berekent de totale constante kosten: per scooter 1.000 + 11.440 + verzekering 12 x 55 (660) + overige kosten 120 = 13.220, en per jaar 13.220 x 200 = € 2.644.000. (1p)
Vraag 7 2 punten
Ilse Sushi is een landelijke sushiketen bestaande uit 80 vestigingen. De zelfstandige bezorgdienst van Ilse Sushi, die belast is met het bezorgen van de sushi bij klanten thuis, maakt gebruik van bezorgscooters (zie informatiebron 1). In 2022 rijden er in totaal 200 bezorgscooters van Ilse Sushi door Nederland. Om de kosten van de bezorging te dekken, betaalt het hoofdkantoor € 1,75 per bezorging aan de bezorgdienst.
Bereken de kostprijs per bezorging van de bezorgdienst in 2022. Rond af op eurocenten.
Bekijk het antwoord
- Berekent het aandeel variabele kosten per bezorging: (1,50 : 20 + 0,025) x 2 = € 0,20. (1p)
- Berekent het aandeel constante kosten per bezorging: 2.644.000 : 2.000.000 = € 1,32, en de kostprijs: 1,32 + 0,20 = € 1,52. (1p)
Rond af op eurocenten.
Informatiebron 2 Nacalculatorische gegevens over 2022 van de bezorgdienst
| Post | Bedrag |
|---|---|
| aantal bezorgingen | 1.900.000 |
| afschrijvingskosten | € 400.000 |
| verzekeringskosten | € 264.000 |
| loonkosten | € 2.451.800 |
| overige constante kosten | € 50.000 |
| benzinekosten | € 294.525 |
| benzineverbruik in liters | 192.500 |
| onderhoudskosten | € 95.000 |
Het hoofkantoor betaalt een vergoeding van € 1,75 per bezorging aan de bezorgdienst.
Vraag 8 2 punten
Ilse Sushi is een landelijke sushiketen bestaande uit 80 vestigingen. De zelfstandige bezorgdienst van Ilse Sushi, die belast is met het bezorgen van de sushi bij klanten thuis, maakt gebruik van bezorgscooters (zie informatiebron 1). In 2022 rijden er in totaal 200 bezorgscooters van Ilse Sushi door Nederland. Om de kosten van de bezorging te dekken, betaalt het hoofdkantoor € 1,75 per bezorging aan de bezorgdienst.
Begin 2023 komen de gerealiseerde cijfers van de bezorgdienst over het jaar 2022 beschikbaar (zie informatiebron 2). Met behulp van deze gegevens wordt het resultaat over 2022 van de bezorgdienst berekend. De vragen 8 tot en met 12 hebben betrekking op de nacalculatorische gegevens over het jaar 2022.
Bereken het gerealiseerde bedrijfsresultaat over 2022 van de bezorgdienst met behulp van het verkoopresultaat en het budgetresultaat. Geef telkens aan of het een voordelig of een nadelig resultaat betreft.
Bekijk het antwoord
- Berekent het verkoopresultaat: 1.900.000 x (1,75 - 1,52) = € 437.000, voordelig (positief). (1p)
- Berekent het budgetresultaat: 1.900.000 x 1,52 - (400.000 + 264.000 + 2.451.800 + 50.000 + 294.525 + 95.000) = € 667.325, nadelig (negatief), en het bedrijfsresultaat: 437.000 - 667.325 = € 230.325, nadelig (negatief). (1p)
Vraag 9 1 punt
Ilse Sushi is een landelijke sushiketen bestaande uit 80 vestigingen. De zelfstandige bezorgdienst van Ilse Sushi, die belast is met het bezorgen van de sushi bij klanten thuis, maakt gebruik van bezorgscooters (zie informatiebron 1). In 2022 rijden er in totaal 200 bezorgscooters van Ilse Sushi door Nederland. Om de kosten van de bezorging te dekken, betaalt het hoofdkantoor € 1,75 per bezorging aan de bezorgdienst.
Begin 2023 komen de gerealiseerde cijfers van de bezorgdienst over het jaar 2022 beschikbaar (zie informatiebron 2). Met behulp van deze gegevens wordt het resultaat over 2022 van de bezorgdienst berekend. De vragen 8 tot en met 12 hebben betrekking op de nacalculatorische gegevens over het jaar 2022.
Het gerealiseerde resultaat van 2022 wijkt af van het verwachte resultaat. Ilse Sushi besluit daarom een verschillenanalyse te maken.
Bereken het gerealiseerde bezettingsresultaat op de constante kosten. Geef aan of het een positief of een negatief resultaat betreft.
Bekijk het antwoord
- Berekent het bezettingsresultaat op de constante kosten: (1.900.000 - 2.000.000) x 1,32 = € 132.000, negatief (nadelig). (1p)
Vraag 10 1 punt
Ilse Sushi is een landelijke sushiketen bestaande uit 80 vestigingen. De zelfstandige bezorgdienst van Ilse Sushi, die belast is met het bezorgen van de sushi bij klanten thuis, maakt gebruik van bezorgscooters (zie informatiebron 1). In 2022 rijden er in totaal 200 bezorgscooters van Ilse Sushi door Nederland. Om de kosten van de bezorging te dekken, betaalt het hoofdkantoor € 1,75 per bezorging aan de bezorgdienst.
Begin 2023 komen de gerealiseerde cijfers van de bezorgdienst over het jaar 2022 beschikbaar (zie informatiebron 2). Met behulp van deze gegevens wordt het resultaat over 2022 van de bezorgdienst berekend. De vragen 8 tot en met 12 hebben betrekking op de nacalculatorische gegevens over het jaar 2022.
Het gerealiseerde resultaat van 2022 wijkt af van het verwachte resultaat. Ilse Sushi besluit daarom een verschillenanalyse te maken.
Bereken het gerealiseerde prijsresultaat op de constante kosten. Geef aan of het een voordelig of een nadelig resultaat betreft.
Bekijk het antwoord
- Berekent het prijsresultaat op de constante kosten: 2.644.000 (vraag 6) - (400.000 + 264.000 + 2.451.800 + 50.000) = € 521.800, nadelig (negatief). (1p)
Vraag 11 2 punten
Ilse Sushi is een landelijke sushiketen bestaande uit 80 vestigingen. De zelfstandige bezorgdienst van Ilse Sushi, die belast is met het bezorgen van de sushi bij klanten thuis, maakt gebruik van bezorgscooters (zie informatiebron 1). In 2022 rijden er in totaal 200 bezorgscooters van Ilse Sushi door Nederland. Om de kosten van de bezorging te dekken, betaalt het hoofdkantoor € 1,75 per bezorging aan de bezorgdienst.
Begin 2023 komen de gerealiseerde cijfers van de bezorgdienst over het jaar 2022 beschikbaar (zie informatiebron 2). Met behulp van deze gegevens wordt het resultaat over 2022 van de bezorgdienst berekend. De vragen 8 tot en met 12 hebben betrekking op de nacalculatorische gegevens over het jaar 2022.
Het gerealiseerde resultaat van 2022 wijkt af van het verwachte resultaat. Ilse Sushi besluit daarom een verschillenanalyse te maken.
Bereken het gerealiseerde prijsresultaat op de benzinekosten. Geef aan of het een voordelig of een nadelig resultaat betreft.
Bekijk het antwoord
- Berekent de werkelijke prijs per liter benzine: 294.525 : 192.500 = € 1,53 (standaardprijs € 1,50). (1p)
- Berekent het prijsresultaat op de benzinekosten: (1,50 - 1,53) x 192.500 = € 5.775, nadelig (negatief). (1p)
Bij elke gemaakte fout 1 scorepunt in mindering brengen.
Vraag 12 2 punten
Ilse Sushi is een landelijke sushiketen bestaande uit 80 vestigingen. De zelfstandige bezorgdienst van Ilse Sushi, die belast is met het bezorgen van de sushi bij klanten thuis, maakt gebruik van bezorgscooters (zie informatiebron 1). In 2022 rijden er in totaal 200 bezorgscooters van Ilse Sushi door Nederland. Om de kosten van de bezorging te dekken, betaalt het hoofdkantoor € 1,75 per bezorging aan de bezorgdienst.
Begin 2023 komen de gerealiseerde cijfers van de bezorgdienst over het jaar 2022 beschikbaar (zie informatiebron 2). Met behulp van deze gegevens wordt het resultaat over 2022 van de bezorgdienst berekend. De vragen 8 tot en met 12 hebben betrekking op de nacalculatorische gegevens over het jaar 2022.
Het gerealiseerde resultaat van 2022 wijkt af van het verwachte resultaat. Ilse Sushi besluit daarom een verschillenanalyse te maken.
Bereken het efficiencyresultaat op de benzinekosten. Geef aan of het een positief of een negatief resultaat betreft.
Bekijk het antwoord
- Berekent de standaardhoeveelheid benzine: 1.900.000 x 2 : 20 = 190.000 liter. (1p)
- Berekent het efficiencyresultaat op de benzinekosten: (190.000 - 192.500) x € 1,50 = € 3.750, nadelig (negatief). (1p)
Vraag 14 2 punten
Ilse Sushi is een landelijke sushiketen bestaande uit 80 vestigingen. De zelfstandige bezorgdienst van Ilse Sushi, die belast is met het bezorgen van de sushi bij klanten thuis, maakt gebruik van bezorgscooters (zie informatiebron 1). In 2022 rijden er in totaal 200 bezorgscooters van Ilse Sushi door Nederland. Om de kosten van de bezorging te dekken, betaalt het hoofdkantoor € 1,75 per bezorging aan de bezorgdienst.
Het tegenvallende gerealiseerde resultaat over 2022 van de bezorgdienst wordt grotendeels veroorzaakt door het gebruik van de bezorgscooters. Het hoofdkantoor van Ilse Sushi is op zoek gegaan naar alternatieven voor de manier van bezorgen van sushi. Het oog is gevallen op elektrische bezorgscooters, Deliver e-scooters, die lagere kosten hebben en milieuvriendelijker zijn dan gewone bezorgscooters. Het hoofdkantoor van Ilse Sushi heeft de bezorgdienst medegedeeld dat alle 200 bezorgscooters per 1 januari 2023 vervangen zullen worden door 200 Deliver e-scooters. Een Deliver e-scooter kan zowel gekocht als geleased worden. Alle 200 Deliver e-scooters zullen worden geleased. Voor Ilse Sushi is het leasen van de e-scooters vanuit liquiditeitsoogpunt in het eerste jaar voordeliger dan kopen.
Door deze vervanging krijgt Ilse Sushi een groener imago. Het budget dat de bezorgdienst van het hoofdkantoor ontvangt, blijft gelijk en bedraagt € 1,75 per bezorging. De kostprijs per bezorging daalt door gebruik van de Deliver e-scooter naar €1,45.
Leg zonder een berekening uit dat zowel het verwachte verkoopresultaat als het verwachte bezettingsresultaat een positieve bijdrage zullen hebben op het verwachte resultaat van de bezorgdienst in 2023 (zie informatiebron 1).
Bekijk het antwoord
- Legt uit dat het verwachte verkoopresultaat positief is, omdat het budget per bezorging (€ 1,75) hoger is dan de kostprijs (€ 1,45). (1p)
- Legt uit dat het verwachte bezettingsresultaat positief is, omdat het verwachte aantal bezorgingen groter is dan het normale aantal bezorgingen. (1p)
2023, tijdvak 1: De Baddertobbe
Informatiebron 3 Openingsbalans van De Baddertobbe per 1 april 2022
| Debet | Bedrag | Credit | Bedrag |
|---|---|---|---|
| Inventaris | 2.750 | Vermogen Jaap de Waard | 30.000 |
| Aanhangwagens en hottubs | 48.000 | Vermogen Ineke de Waard | 3.000 |
| Te vorderen btw | 10.658 | 6%-Banklening | 30.000 |
| Vooruitbetaalde huur garage | 1.200 | ||
| Bank | 392 | ||
| Totaal | 63.000 | Totaal | 63.000 |
Toelichting op de balans:
- De Baddertobbe bezit 5 identieke aanhangwagens en 5 dezelfde hottubs.
- De vooruitbetaalde huur heeft betrekking op een garage voor het kunnen stallen van de 5 aanhangwagens en hottubs. De huur wordt telkens op de laatste dag van het voorafgaande kwartaal voor het daaropvolgende kwartaal betaald.
- Het kredietplafond van het rekening-courantkrediet is € 5.000.
- Op de 6%-lening van de bank moet twee keer per jaar, op 30 september en 31 maart, € 3.000 worden afgelost en de verschuldigde interest over het voorafgaande halfjaar worden betaald. De eerste aflossing vindt plaats op 30 september 2022.
(getallen in €)
Informatiebron 4 Overige gegevens met betrekking tot bepalen van de verhuurprijs van een hottub met aanhangwagen per week voor de periode 1 april 2022 tot en met 31 maart 2023
- De inventaris wordt lineair in 5 jaar volledig afgeschreven.
- De aanhangwagens en de hottubs worden in 6 jaar lineair afgeschreven tot een restwaarde van 15% van de aanschafprijs.
- Als interestkosten wordt de over de periode 1 april 2022 tot en met 31 maart 2023 te betalen interest van de 6%-banklening opgenomen.
- De totale kosten van de verzekering van de aanhangwagens en hottubs zijn € 125 per maand. Met ingang van 1 januari 2023 stijgt de premie met 4%. De premie wordt maandelijks betaald.
- In de periode 1 april 2022 tot en met 31 maart 2023 wordt in totaal € 1.200 toegevoegd aan een per 1 april 2022 te vormen onderhoudsvoorziening aanhangwagens en hottubs.
- Voor de verwarming van het water wordt één gasfles met biopropaan aan de huurder verstrekt. De inkoopprijs hiervan is € 25 per gasfles exclusief 21% btw. De inkoopprijs wordt verwerkt in de verhuurprijs. Op 31 maart 2023 zijn er geen gasflessen op voorraad.
- De 5 hottubs kunnen het gehele jaar door (52 weken) worden gehuurd.
- Het normale aantal weken dat een hottub wordt verhuurd, wordt gesteld op 75% van de maximale bezetting.
- De verwachte bezetting is 180 verhuurde hottubs.
- De winstopslag is 25% van de kostprijs.
- De btw bedraagt 21%.
Vraag 9 6 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
Jaap de Waard en zijn dochter Ineke starten samen per 1 april 2022 de onderneming De Baddertobbe. De Baddertobbe verhuurt mobiele hottubs (verwarmde bubbelbaden voor buiten) inclusief aanhangwagen. Het was Ineke opgevallen dat vooral jongeren hiervoor veel belangstelling hebben en een mobiele hottub graag mee op vakantie willen nemen.
De Baddertobbe waarvan Jaap en Ineke de eigenaren zijn, is geen rechtspersoon.
Uit informatiebron 3 en 4 kunnen de kosten van de verhuuractiviteit worden bepaald. Deze kosten kunnen worden onderverdeeld in constante en variabele kosten. De hottubs worden alleen per week verhuurd.
Toon met behulp van informatiebron 3 en 4 aan dat de verhuurprijs inclusief btw van een aanhanger met hottub € 166,38 per week is.
Vul hiervoor de uitwerkbijlage bij deze vraag volledig in.
Bekijk het antwoord
- Berekent de totale constante kosten: huur 4 x 1.200 = 4.800; afschrijving inventaris 2.750 / 5 = 550; afschrijving aanhangwagens en hottubs (48.000 − 15% van 48.000) / 6 = 6.800; interest 6/12 x 6% van 30.000 + 6/12 x 6% van (30.000 − 3.000) = 1.710; verzekering 9 x 125 + 3 x 10⁴% van 125 = 1.515; onderhoud 1.200; totaal 16.575. (3p)
- Berekent het bedrag constante kosten in de kostprijs: 16.575 / (75% van 52 x 5) = € 85,00. (1p)
- Berekent het bedrag variabele kosten in de kostprijs (€ 25,00), de kostprijs (€ 110,00) en de winstopslag (25% van 110,00 = € 27,50). (1p)
- Berekent de verhuurprijs exclusief btw (€ 137,50) en de btw (€ 28,88), dus de verhuurprijs inclusief btw van € 166,38. (1p)
2023, tijdvak 1: Restaurant Chez Martine
Vraag 29 1 punt
In deze opgave wordt de btw buiten beschouwing gelaten.
Bij Restaurant Chez Martine kan de gast in een gezellige omgeving dineren. Over het vierde kwartaal van 2019 zijn voor Restaurant Chez Martine de constante kosten gemiddeld € 35.000 per maand.
Een jaar later, in het vierde kwartaal van 2020, waren de restaurants grotendeels gesloten vanwege overheidsmaatregelingen ter bestrijding van Covid-19. Er mochten alleen nog diners worden afgehaald en bezorgd. Het doel van de overheid tijdens de coronacrisis was om bedrijven overeind te houden door een subsidie te verstrekken.
Leg uit waarom de overheid alleen een subsidie verstrekte voor compensatie van constante kosten en niet voor de variabele kosten.
Bekijk het antwoord
- Legt uit dat wanneer de omzet in een kwartaal afneemt ten opzichte van hetzelfde kwartaal een jaar eerder, de variabele kosten ook afnemen, maar de constante kosten niet. (1p)
Vraag 30 3 punten
In deze opgave wordt de btw buiten beschouwing gelaten.
Bij Restaurant Chez Martine kan de gast in een gezellige omgeving dineren. Over het vierde kwartaal van 2019 zijn voor Restaurant Chez Martine de constante kosten gemiddeld € 35.000 per maand.
Een jaar later, in het vierde kwartaal van 2020, waren de restaurants grotendeels gesloten vanwege overheidsmaatregelingen ter bestrijding van Covid-19. Er mochten alleen nog diners worden afgehaald en bezorgd. Het doel van de overheid tijdens de coronacrisis was om bedrijven overeind te houden door een subsidie te verstrekken.
De creatieve onderneemster Martine bedacht de shared-dining box voor twee gasten. Deze box bevatte twee maaltijden exclusief drank en werd aangeboden voor € 95. Met hulp van de overheid, die een subsidie in het vooruitzicht stelde voor gedeeltelijke compensatie van de constante kosten, hoopte Martine in ieder geval “break-even te spelen” in het vierde kwartaal van 2020.
Het bedrag aan subsidie dat de overheid verstrekte, was afhankelijk van de daling van de omzet in het vierde kwartaal 2020 vergeleken met de omzet in het vierde kwartaal van 2019, de zogenoemde normale omzet.
Martine was benieuwd of ze met behulp van het te verwachten bedrag aan subsidie minimaal break-even zou kunnen spelen. In haar berekeningen voor het vierde kwartaal van 2020 ging ze verder uit van:
- De inkoopwaarde van de ingrediënten is 40% van de omzet.
- De overige variabele kosten zijn € 5,50 per shared-dining box.
- De constante kosten zijn gelijk aan die in het vierde kwartaal van 2019.
- Het subsidiebedrag per kwartaal is € 20.000.
Bereken met behulp van de dekkingsbijdrage per shared-dining box hoeveel boxen er minimaal verkocht moeten zijn in het vierde kwartaal van 2020 om bij het verwachte subsidiebedrag break-even te spelen.
Bekijk het antwoord
- Berekent de dekkingsbijdrage per box: 95 − 0,40 x 95 − 5,50 = € 51,50. (1p)
- Berekent het te dekken bedrag: 3 x 35.000 − 20.000 = € 85.000. (1p)
- Berekent het aantal te verkopen boxen: 85.000 / 51,50 = 1.651. (1p)
Wanneer naar 1.650 is afgerond, geen scorepunt toekennen.
2023, tijdvak 2: Dutch PPE
Opgavetekst
Informatiebron 6 De geboorte van een nieuw bedrijf
VDL Groep bv is een internationaal industrieel familiebedrijf dat zich toelegt op de ontwikkeling, productie en verkoop van halffabricaten, bussen en overige eindproducten en de assemblage van personenauto’s.
VDL groep innoveert door een combinatie van vakmanschap, ondernemerschap en hoogwaardige machines.
Koninklijke D.S.M. nv is een wereldwijd, “purpose-led” bedrijf dat maatschappelijk verantwoord ondernemen hoog op de agenda heeft staan en actief is op het gebied van gezondheid, voeding en duurzaam leven.
In het najaar van 2020 hebben VDL en D.S.M. een gezamenlijk bedrijf, Dutch PPE Solutions, opgericht dat D.S.M.’s specialistische expertise van materialen combineert met de kennis van productieprocessen van VDL.
Dutch PPE Solutions richt zich in eerste instantie op medische mondkapjes (type FFP2) voor de gezondheidszorg in Nederland.
Dutch PPE breidt de productie uiteindelijk uit met mondkapjes met een aangepaste filterlaag voor professionals in andere beroepsgroepen en voor consumenten in heel Europa.
Voor de distributie van (medische) mondkapjes worden apotheken, drogisterijen en de groothandel ingeschakeld. Afhankelijk van de grootte van de bestelling wordt er een korting gegeven aan de distributeur.
Vraag 26 3 punten
Bij deze opgave horen de informatiebronnen 6 en 7.
Bij deze opgave blijft de btw buiten beschouwing.
Dutch PPE (Personal Protective Equipment) Solutions is een joint venture (gemeenschappelijke onderneming) van VDL Groep en Koninklijke D.S.M. Het bedrijf produceert sinds oktober 2020 medische mondkapjes in Helmond.
Dutch PPE is purpose-led: een van de nieuwste trends binnen marketing. Dat houdt in dat organisaties een purpose (hoger doel) nastreven voor een betere wereld. Purpose-led maakt het mogelijk klantloyaliteit op te bouwen en verbetert bovendien de tevredenheid van de werknemers.
De voorcalculatie
Dutch PPE gaat in de voorcalculatie bij de berekening van de kostprijs van een medisch mondkapje uit van de volgende gegevens:
- Er zijn 4 machines waarmee bij maximale bezetting in totaal 800.000 mondkapjes per maand kunnen worden gemaakt.
- De normale bezetting per maand is 80% van de maximale bezetting.
- De 4 machines worden bediend door 4 werknemers met elk een arbeidsovereenkomst voor onbepaalde tijd, waarvan de loonkosten € 60.000 per persoon per jaar bedragen. De loonkosten van het overige personeel, zoals inkoop, marketing, management, ook met een arbeidsovereenkomst voor onbepaalde tijd, bedragen in totaal € 150.000 per jaar.
- Afschrijvingskosten en overige constante kosten: € 224.400 per jaar.
- Filtermateriaal: met 1 meter filtermateriaal (met standaardbreedte 10 cm) kunnen 5 mondkapjes worden gemaakt. De inkoopprijs bedraagt € 4 per meter.
- De kosten van overig materiaal bedragen € 0,22 per mondkapje.
Bereken de kostprijs van een medisch mondkapje.
Bekijk het antwoord
- Berekent het constante deel van de kostprijs per mondkapje: (4 x 60.000 + 150.000 + 224.400) / 12 / (0,80 x 800.000) = 0,08. (2p)
- Berekent de kostprijs: variabel 1,02 (filtermateriaal 1/5 x 4 = 0,80, plus overig variabele kosten 0,22) + constant 0,08 = € 1,10. (1p)
Als er wordt gerekend met 16 medewerkers, geen scorepunt aftrekken.
Informatiebron 7 Verwachtingen en realisaties Dutch PPE in het vierde kwartaal 2020
| Post | verwachtingen vierde kwartaal 2020 | realisaties vierde kwartaal 2020 |
|---|---|---|
| aantal mondkapjes | ………….. | 2.040.000 |
| omzet | € 2.700.000 | € 2.626.500 |
| verkoopresultaat | ………….. | € 382.500 |
| bezettingsresultaat | € 19.200 | € 9.600 |
| budgetresultaat op filtermateriaal | € 0 | ……………… |
| ten gevolge van: efficiencyresultaat | -/- € 40.800 | |
| ten gevolge van: prijsresultaat | ……………… | |
| overige budgetresultaten | € 0 | -/- € 15.750 |
Vraag 27 2 punten
Bij deze opgave horen de informatiebronnen 6 en 7.
Bij deze opgave blijft de btw buiten beschouwing.
Dutch PPE (Personal Protective Equipment) Solutions is een joint venture (gemeenschappelijke onderneming) van VDL Groep en Koninklijke D.S.M. Het bedrijf produceert sinds oktober 2020 medische mondkapjes in Helmond.
Dutch PPE is purpose-led: een van de nieuwste trends binnen marketing. Dat houdt in dat organisaties een purpose (hoger doel) nastreven voor een betere wereld. Purpose-led maakt het mogelijk klantloyaliteit op te bouwen en verbetert bovendien de tevredenheid van de werknemers.
De voorcalculatie
Dutch PPE gaat in de voorcalculatie bij de berekening van de kostprijs van een medisch mondkapje uit van de volgende gegevens:
- Er zijn 4 machines waarmee bij maximale bezetting in totaal 800.000 mondkapjes per maand kunnen worden gemaakt.
- De normale bezetting per maand is 80% van de maximale bezetting.
- De 4 machines worden bediend door 4 werknemers met elk een arbeidsovereenkomst voor onbepaalde tijd, waarvan de loonkosten € 60.000 per persoon per jaar bedragen. De loonkosten van het overige personeel, zoals inkoop, marketing, management, ook met een arbeidsovereenkomst voor onbepaalde tijd, bedragen in totaal € 150.000 per jaar.
- Afschrijvingskosten en overige constante kosten: € 224.400 per jaar.
- Filtermateriaal: met 1 meter filtermateriaal (met standaardbreedte 10 cm) kunnen 5 mondkapjes worden gemaakt. De inkoopprijs bedraagt € 4 per meter.
- De kosten van overig materiaal bedragen € 0,22 per mondkapje.
Bij het prognosticeren van het te behalen resultaat van de joint venture in het vierde kwartaal van 2020 gaat Dutch PPE uit van een positief scenario waarin de verwachte bezetting 10 procentpunt hoger is dan de normale bezetting.
Dutch PPE houdt daarbij rekening met een verkoopprijs van € 1,25 per mondkapje. Dutch PPE levert alleen op bestelling, waardoor productie en afzet aan elkaar gelijk zijn.
Bereken bij deze verwachtingen het verkoopresultaat voor het vierde kwartaal van 2020. Geef aan of er sprake is van positief of van negatief resultaat.
Bekijk het antwoord
- Berekent het verkoopresultaat: 0,90 x 800.000 x 3 x (1,25 - 1,10) = € 324.000. (1p)
- Geeft aan dat er sprake is van een positief (voordelig) resultaat. (1p)
Per gemaakte fout 1 scorepunt in mindering brengen.
Vraag 28 2 punten
Bij deze opgave horen de informatiebronnen 6 en 7.
Bij deze opgave blijft de btw buiten beschouwing.
Dutch PPE (Personal Protective Equipment) Solutions is een joint venture (gemeenschappelijke onderneming) van VDL Groep en Koninklijke D.S.M. Het bedrijf produceert sinds oktober 2020 medische mondkapjes in Helmond.
Dutch PPE is purpose-led: een van de nieuwste trends binnen marketing. Dat houdt in dat organisaties een purpose (hoger doel) nastreven voor een betere wereld. Purpose-led maakt het mogelijk klantloyaliteit op te bouwen en verbetert bovendien de tevredenheid van de werknemers.
Het gerealiseerde resultaat in het vierde kwartaal 2020
Voor het vierde kwartaal van 2020 zijn in informatiebron 7 de nacalculatorische gegevens vermeld. Daarbij valt op dat:
- het verkoopresultaat in gunstige zin afwijkt van de verwachtingen.
- het bezettingsresultaat in de nacalculatie minder positief is dan in de voorcalculatie.
- er een aanzienlijk negatief budgetresultaat is op het filtermateriaal, wat voor een deel bestaat uit een efficiencyresultaat veroorzaakt door kwaliteitsproblemen en voor een deel uit een prijsresultaat.
Prijsschommelingen op de wereldmarkt waar het filtermateriaal wordt ingekocht zijn de oorzaak van het prijsresultaat.
- Dutch PPE in staat is gebleken om per 1 november 2020 een deel van de kostenstijging van het filtermateriaal door te berekenen in een hogere verkoopprijs van het mondkapje. Dat was eerder niet mogelijk vanwege een contract met de afnemer.
Leg uit dat door het doorberekenen van deze kostenstijging in de verkoopprijs het bezettingsresultaat kan dalen.
Bekijk het antwoord
- Legt uit dat de verhoging van de verkoopprijs kan hebben geleid tot minder afzet. (1p)
- Legt uit dat daardoor een afwijking ontstaat tussen de werkelijke en de normale afzet, waardoor het bezettingsresultaat afneemt. (1p)
Vraag 29 2 punten
Bij deze opgave horen de informatiebronnen 6 en 7.
Bij deze opgave blijft de btw buiten beschouwing.
Dutch PPE (Personal Protective Equipment) Solutions is een joint venture (gemeenschappelijke onderneming) van VDL Groep en Koninklijke D.S.M. Het bedrijf produceert sinds oktober 2020 medische mondkapjes in Helmond.
Dutch PPE is purpose-led: een van de nieuwste trends binnen marketing. Dat houdt in dat organisaties een purpose (hoger doel) nastreven voor een betere wereld. Purpose-led maakt het mogelijk klantloyaliteit op te bouwen en verbetert bovendien de tevredenheid van de werknemers.
De voorcalculatie
Dutch PPE gaat in de voorcalculatie bij de berekening van de kostprijs van een medisch mondkapje uit van de volgende gegevens:
- Er zijn 4 machines waarmee bij maximale bezetting in totaal 800.000 mondkapjes per maand kunnen worden gemaakt.
- De normale bezetting per maand is 80% van de maximale bezetting.
- De 4 machines worden bediend door 4 werknemers met elk een arbeidsovereenkomst voor onbepaalde tijd, waarvan de loonkosten € 60.000 per persoon per jaar bedragen. De loonkosten van het overige personeel, zoals inkoop, marketing, management, ook met een arbeidsovereenkomst voor onbepaalde tijd, bedragen in totaal € 150.000 per jaar.
- Afschrijvingskosten en overige constante kosten: € 224.400 per jaar.
- Filtermateriaal: met 1 meter filtermateriaal (met standaardbreedte 10 cm) kunnen 5 mondkapjes worden gemaakt. De inkoopprijs bedraagt € 4 per meter.
- De kosten van overig materiaal bedragen € 0,22 per mondkapje.
Het gerealiseerde efficiencyresultaat op het filtermateriaal is in het vierde kwartaal van 2020 € 40.800 nadelig.
Bereken de werkelijke hoeveelheid verbruikt filtermateriaal in het vierde kwartaal van 2020.
Bekijk het antwoord
- Stelt het efficiencyresultaat op: (sh - wh) x sp = (2.040.000 x 0,2 - wh) x 4 = -40.800. (1p)
- Berekent de werkelijke hoeveelheid verbruikt filtermateriaal: wh = 418.200 meter. (1p)
Per gemaakte fout 1 scorepunt in mindering brengen.
Vraag 30 2 punten
Bij deze opgave horen de informatiebronnen 6 en 7.
Bij deze opgave blijft de btw buiten beschouwing.
Dutch PPE (Personal Protective Equipment) Solutions is een joint venture (gemeenschappelijke onderneming) van VDL Groep en Koninklijke D.S.M. Het bedrijf produceert sinds oktober 2020 medische mondkapjes in Helmond.
Dutch PPE is purpose-led: een van de nieuwste trends binnen marketing. Dat houdt in dat organisaties een purpose (hoger doel) nastreven voor een betere wereld. Purpose-led maakt het mogelijk klantloyaliteit op te bouwen en verbetert bovendien de tevredenheid van de werknemers.
De voorcalculatie
Dutch PPE gaat in de voorcalculatie bij de berekening van de kostprijs van een medisch mondkapje uit van de volgende gegevens:
- Er zijn 4 machines waarmee bij maximale bezetting in totaal 800.000 mondkapjes per maand kunnen worden gemaakt.
- De normale bezetting per maand is 80% van de maximale bezetting.
- De 4 machines worden bediend door 4 werknemers met elk een arbeidsovereenkomst voor onbepaalde tijd, waarvan de loonkosten € 60.000 per persoon per jaar bedragen. De loonkosten van het overige personeel, zoals inkoop, marketing, management, ook met een arbeidsovereenkomst voor onbepaalde tijd, bedragen in totaal € 150.000 per jaar.
- Afschrijvingskosten en overige constante kosten: € 224.400 per jaar.
- Filtermateriaal: met 1 meter filtermateriaal (met standaardbreedte 10 cm) kunnen 5 mondkapjes worden gemaakt. De inkoopprijs bedraagt € 4 per meter.
- De kosten van overig materiaal bedragen € 0,22 per mondkapje.
De werkelijke inkoopprijs per meter filtermateriaal was € 4,40 in het vierde kwartaal van 2020.
Bereken het gerealiseerde prijsresultaat op het filtermateriaal in het vierde kwartaal van 2020. Geef aan of er sprake is van voordelig of van nadelig resultaat.
Bekijk het antwoord
- Berekent het prijsresultaat: (sp - wp) x wh = (4 - 4,40) x 418.200 = € 167.280. (1p)
- Geeft aan dat het prijsresultaat nadelig (negatief) is. (1p)
Per gemaakte fout 1 scorepunt in mindering brengen.
2022, tijdvak 1: Opgave 1
Vraag 2 3 punten
In deze opgave blijft de btw buiten beschouwing. Het Hypotheekhuis houdt zich bezig met het geven van hypotheekadviezen. Het kantoor in Hypoveen richt zich vooral op starters op de woningmarkt en biedt twee diensten aan: − een basic hypotheekadvies: een advies plus bemiddeling bij een verstrekker van een hypothecaire lening. − een comfort hypotheekadvies: het basic hypotheekadvies plus het regelen van alle gegevens die nodig zijn voor de notaris. Op het kantoor in Hypoveen werken vijf hypotheekadviseurs.
Voorcalculatie 2021: Ten behoeve van de voorcalculatie over 2021 heeft het hoofdkantoor de volgende toegestane kosten vastgesteld voor het kantoor in Hypoveen: constante kosten: huisvesting en kantoorkosten € 89.600 per jaar; loonkosten van alle medewerkers € 490.000 per jaar. Variabele kosten: afdracht voor kosten aan hoofdkantoor € 150 per advies. Van het hoofdkantoor mogen de adviseurs niet per uitgebracht advies worden betaald, maar krijgen zij een vast salaris per maand.
Op het kantoor in Hypoveen wordt 46 weken per jaar gewerkt. Een fulltime-werkweek omvat 36 uur. Dit geldt als het normale aantal uren voor een hypotheekadviseur per week. De totale constante kosten worden doorberekend in een uurtarief. Het hoofdkantoor heeft het volgende aantal uren arbeid aangegeven voor de berekening van een kostprijs van een advies: − De normale arbeidstijd voor één basic hypotheekadvies is 15 uur. − De normale arbeidstijd voor één comfort hypotheekadvies is 18 uur.
Vraag 2: Bereken de kostprijs van elk van de adviezen, basic én comfort.
Bekijk het antwoord
- Berekent het aantal normale uren per jaar: $N = (5 \times 36) \times 46 = 8.280$ uur per jaar. (1p)
- Berekent het uurtarief voor de constante kosten: $\frac{89.600 + 490.000}{8.280} = € 70$ per uur. (1p)
- Berekent de kostprijs van beide adviezen: basic $15 \times 70 + 150 = € 1.200$ en comfort $18 \times 70 + 150 = € 1.410$. (1p)
Vraag 3 2 punten
In deze opgave blijft de btw buiten beschouwing. Het Hypotheekhuis houdt zich bezig met het geven van hypotheekadviezen. Het kantoor in Hypoveen richt zich vooral op starters op de woningmarkt. De klanten hebben de volgende vaste prijzen per hypotheekadvies betaald: basic hypotheekadvies € 1.400; comfort hypotheekadvies € 1.800.
Nacalculatie 2021: In verband met de nacalculatie houden alleen de adviseurs hun voor klanten gewerkte uren bij. Voor de rapportage aan het hoofdkantoor zijn de volgende gegevens verzameld: verslag kantoor Hypoveen 2021; verkochte adviezen: basic 200, comfort 300; werkelijk door de vijf adviseurs gewerkte uren: basic 3.100 uur, comfort 5.100 uur; werkelijke constante kosten: huisvesting en kantoorkosten 85.200 euro, loonkosten van alle medewerkers 503.600 euro.
Vraag 3: Bereken het gerealiseerde verkoopresultaat van het kantoor in Hypoveen over 2021. Geef aan of dit een voordelig/positief/+ of een nadelig/negatief/– resultaat is.
Bekijk het antwoord
- Berekent het verkoopresultaat: $200 \times (1.400 - 1.200) + 300 \times (1.800 - 1.410) = € 157.000$ en geeft aan dat het voordelig/positief/+ is. (2p)
Opmerking uit het correctievoorschrift: per gemaakte fout wordt 1 scorepunt in mindering gebracht.
Vraag 4 2 punten
In deze opgave blijft de btw buiten beschouwing. Het Hypotheekhuis houdt zich bezig met het geven van hypotheekadviezen. Het kantoor in Hypoveen richt zich vooral op starters op de woningmarkt. De klanten hebben de volgende vaste prijzen per hypotheekadvies betaald: basic hypotheekadvies € 1.400; comfort hypotheekadvies € 1.800.
Nacalculatie 2021: In verband met de nacalculatie houden alleen de adviseurs hun voor klanten gewerkte uren bij. Voor de rapportage aan het hoofdkantoor zijn de volgende gegevens verzameld: verslag kantoor Hypoveen 2021; verkochte adviezen: basic 200, comfort 300; werkelijk door de vijf adviseurs gewerkte uren: basic 3.100 uur, comfort 5.100 uur; werkelijke constante kosten: huisvesting en kantoorkosten 85.200 euro, loonkosten van alle medewerkers 503.600 euro.
Vraag 4: Bereken het gerealiseerde bezettingsresultaat op de constante kosten van het kantoor in Hypoveen over 2021. Geef aan of dit een voordelig/positief/+ of een nadelig/negatief/– resultaat is.
Bekijk het antwoord
- Berekent het bezettingsresultaat: $(3.100 + 5.100 - 8.280) \times 70 = € 5.600$ en geeft aan dat het nadelig/negatief/- is. (2p)
Opmerking uit het correctievoorschrift: per gemaakte fout wordt 1 scorepunt in mindering gebracht.
2022, tijdvak 1: Opgave 2
Opgavetekst
Informatiebron 1 Bedrijfsmodel van Hiero, voorjaar 2021
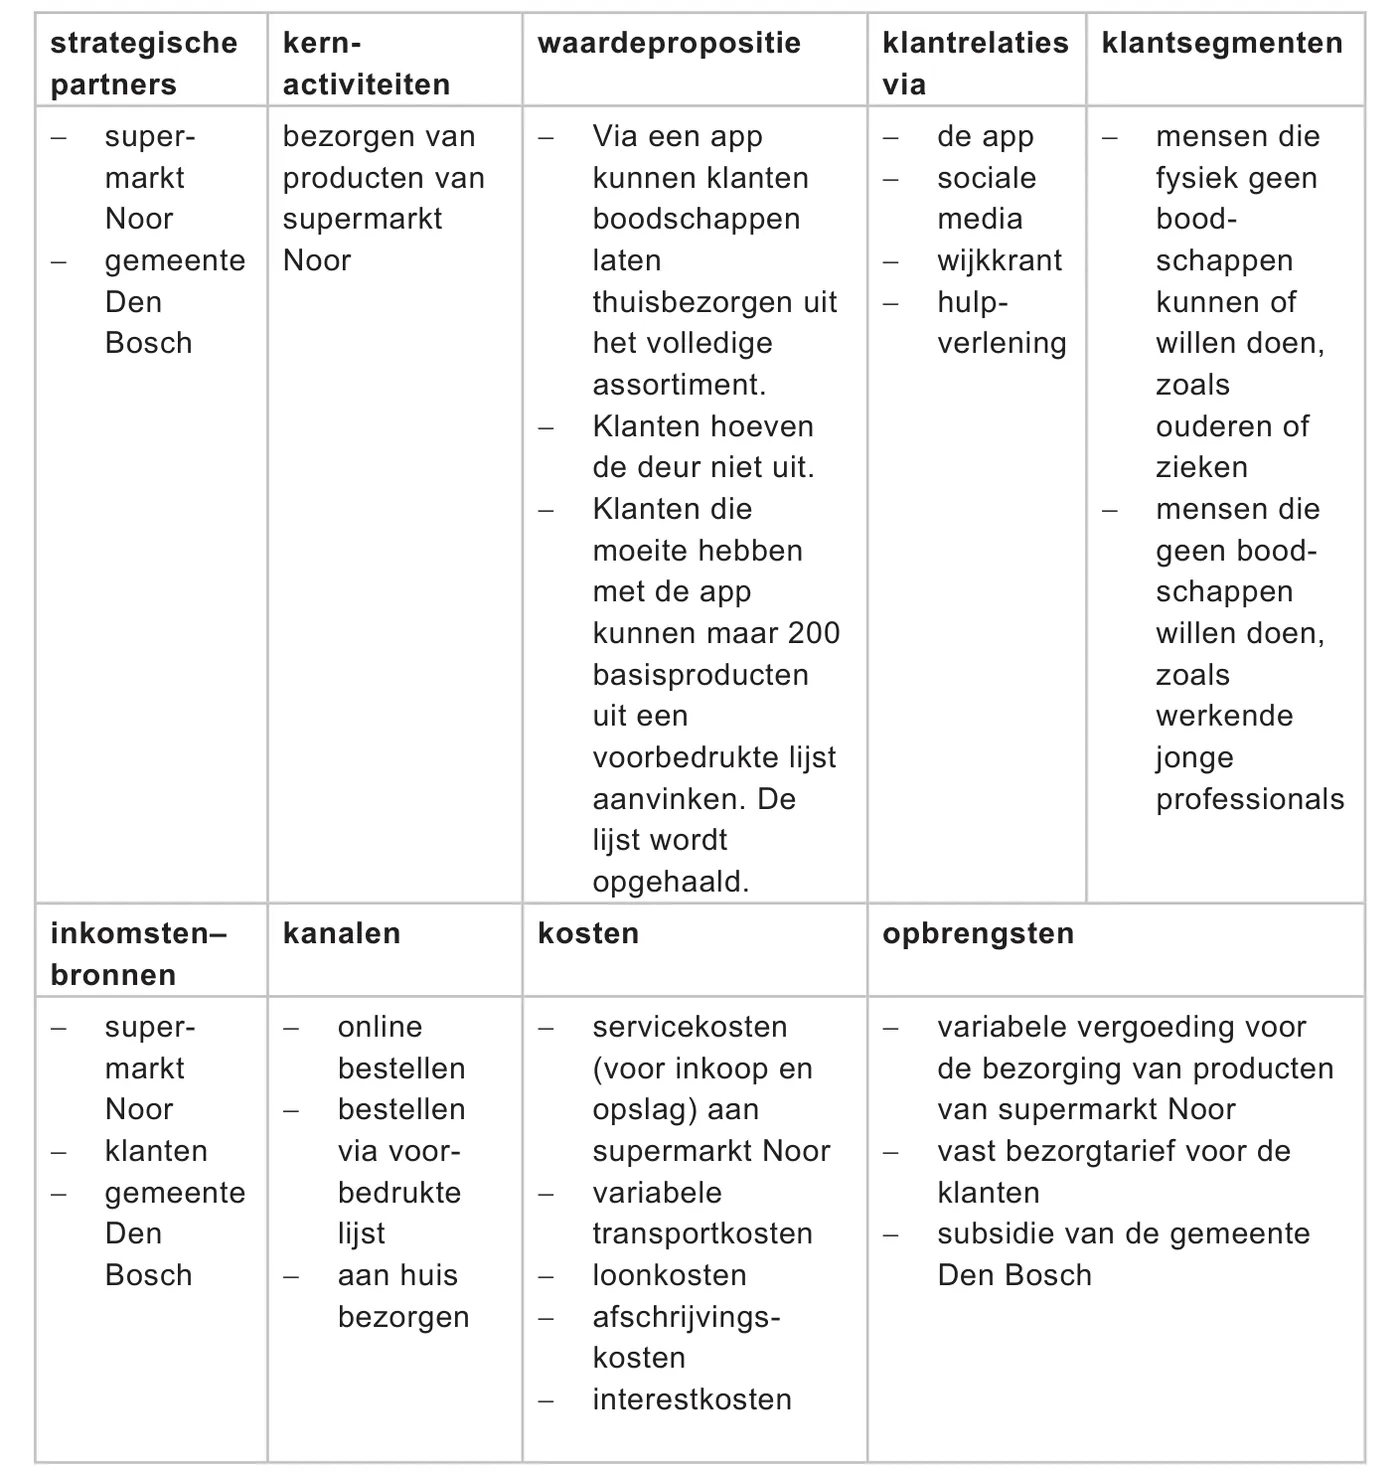
Bedrijfsmodel van Hiero, voorjaar 2021: een canvas met negen vakken.
Strategische partners: − supermarkt Noor; − gemeente Den Bosch.
Kernactiviteiten: bezorgen van producten van supermarkt Noor.
Waardepropositie: − Via een app kunnen klanten boodschappen laten thuisbezorgen uit het volledige assortiment. − Klanten hoeven de deur niet uit. − Klanten die moeite hebben met de app kunnen maar 200 basisproducten uit een voorbedrukte lijst aanvinken. De lijst wordt opgehaald.
Klantrelaties via: − de app; − sociale media; − wijkkrant; − hulpverlening.
Klantsegmenten: − mensen die fysiek geen boodschappen kunnen of willen doen, zoals ouderen of zieken; − mensen die geen boodschappen willen doen, zoals werkende jonge professionals.
Inkomstenbronnen: − supermarkt Noor; − klanten; − gemeente Den Bosch.
Kanalen: − online bestellen; − bestellen via voorbedrukte lijst; − aan huis bezorgen.
Kosten: − servicekosten (voor inkoop en opslag) aan supermarkt Noor; − variabele transportkosten; − loonkosten; − afschrijvingskosten; − interestkosten.
Opbrengsten: − variabele vergoeding voor de bezorging van producten van supermarkt Noor; − vast bezorgtarief voor de klanten; − subsidie van de gemeente Den Bosch.
Uitwerkbijlage Uitwerkbijlage bij vraag 7: verwachte opbrengst van Hiero per week van 1 april 2021 tot en met 31 maart 2022
| Aantal bestellingen | Berekening |
|---|---|
| West | |
| Engelen |
Verwachte opbrengst van Hiero per week van 1 april 2021 tot en met 31 maart 2022
| Soort opbrengst | Bedrag | Berekening |
|---|---|---|
| variabele vergoeding | ||
| vast bezorgtarief | ||
| subsidie gemeente | ||
| totaal |
Vraag 7 3 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5. In deze opgave blijft de btw buiten beschouwing. Selma, Idris en Marijke zijn drie studenten van de opleidingen Bedrijfskunde en Food Business aan de HAS Hogeschool in Den Bosch. Ze besluiten begin 2021 om als studieopdracht een businessplan te maken voor een bezorgdienst van supermarktproducten. Ze willen samenwerken met de Bossche supermarktketen Noor én met de gemeente Den Bosch. Voor supermarkt Noor willen ze op commerciële basis producten aan de klanten van supermarkt Noor bezorgen en voor de gemeente willen ze steun bieden aan kwetsbare burgers die niet zelf boodschappen kunnen doen. Ze hebben twee opbrengsten: − Van supermarkt Noor en de klanten van supermarkt Noor zullen ze een vergoeding ontvangen voor het bezorgen van boodschappen. − Van de gemeente verwachten ze subsidie voor de geboden steun aan kwetsbare Bosschenaren. Ze noemen de bezorgdienst Hiero bv, met Selma, Idris en Marijke als aandeelhouders.
Financieel plan: In overleg met de gemeente en hun studiebegeleider richt Hiero zich in eerste instantie op twee wijken: West en Engelen (zie informatiebron 2). Het doel van de gemeentelijke subsidie is om kwetsbare burgers zoals 65-plussers te ondersteunen.
Vraag 7: Bereken met behulp van informatiebron 2 de verwachte wekelijkse opbrengst in de periode van 1 april 2021 tot en met 31 maart 2022. Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Berekent het aantal bestellingen per week: West $\frac{43.680 \times 0{,}2 \times 0{,}1}{2{,}1} = 416$ en Engelen $\frac{21.840 \times 0{,}2 \times 0{,}1}{2{,}1} = 208$. (1p)
- Berekent de variabele vergoeding per jaar: $(416 \times 70 + 208 \times 110) \times 0{,}05 = € 2.600$ (per week). (1p)
- Berekent het vaste bezorgtarief $(416 + 208) \times 2{,}5 = € 1.560$, de subsidie $1.560 \times 0{,}20 = € 312$ en de totale opbrengst van € 4.472 per week. (1p)
Vraag 10 2 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5. In deze opgave blijft de btw buiten beschouwing. Selma, Idris en Marijke zijn drie studenten van de opleidingen Bedrijfskunde en Food Business aan de HAS Hogeschool in Den Bosch. Ze besluiten begin 2021 om als studieopdracht een businessplan te maken voor een bezorgdienst van supermarktproducten. Ze willen samenwerken met de Bossche supermarktketen Noor én met de gemeente Den Bosch. Voor supermarkt Noor willen ze op commerciële basis producten aan de klanten van supermarkt Noor bezorgen en voor de gemeente willen ze steun bieden aan kwetsbare burgers die niet zelf boodschappen kunnen doen. Ze hebben twee opbrengsten: − Van supermarkt Noor en de klanten van supermarkt Noor zullen ze een vergoeding ontvangen voor het bezorgen van boodschappen. − Van de gemeente verwachten ze subsidie voor de geboden steun aan kwetsbare Bosschenaren. Ze noemen de bezorgdienst Hiero bv, met Selma, Idris en Marijke als aandeelhouders.
Exploitatiebegroting: Na de openingsbalans wordt voor Hiero een exploitatiebegroting gemaakt. Het boekjaar loopt van 1 april 2021 tot en met 31 maart 2022. In informatiebron 4 staan gegevens die nodig zijn voor de berekening van de verwachte kosten van de Goupils.
Vraag 10: Bereken de verwachte jaarlijkse totale variabele kosten van beide elektrische Goupils.
Bekijk het antwoord
- Leidt uit de grafiek af dat het kostenvoordeel van de elektrische auto per km $\frac{1.000}{10.000} = € 0{,}10$ is, zodat de variabele kosten per km van de elektrische auto $0{,}14 - 0{,}10 = 0{,}04$ zijn. (1p)
- Berekent de variabele kosten van beide elektrische Goupils: $2 \times 300 \times 50 \times 0{,}04 = € 1.200$. (1p)
Informatiebron 5 Gegevens voor de berekening van het verwachte resultaat van Hiero over het eerste boekjaar, van 1 april 2021 tot en met 31 maart 2022
Op de exploitatiebegroting moeten alle zeven onderstaande onderdelen verwerkt worden. De kosten moeten nog op de juiste plaats in de uitwerkbijlage gezet worden.
1 opbrengsten: 52 x de verwachte wekelijkse opbrengst (zie vraag 7)
2 interestkosten onderhandse lening van supermarkt Noor. N.B.: op 1 januari 2022 wordt € 5.000 afgelost.
3 servicekosten: vergoeding aan supermarkt Noor voor inkoop, opslag, etc.: € 16.800 per boekjaar
4 afschrijvingskosten Goupils: zie vraag 9
5 overige afschrijvingskosten: € 1.250
6 variabele kosten Goupils: zie vraag 10
7 loonkosten: te berekenen met onderstaande informatie
Loonkosten
Selma, Idris en Marijke staan het eerste jaar als DGA (directeur–grootaandeelhouder) op de loonlijst van Hiero voor iets minder dan een modaal inkomen per persoon. Daarnaast zijn er 52 weken gedurende in totaal 75 uur per week verschillende uitzendkrachten aan het werk.
loonkosten per DGA: € 44.000 per jaar (inclusief vakantiegeld en sociale lasten)
loonkosten uitzendkracht: brutoloon € 10 per uur; vakantiegeld 8% van het brutoloon; werkgeversdeel sociale lasten 30% van het brutoloon inclusief vakantiegeld.
Uitwerkbijlage Uitwerkbijlage bij vraag 11: exploitatiebegroting Hiero (getallen x € 1), boekjaar 1 april 2021 tot en met 31 maart 2022
| Post | Bedrag | Totaal |
|---|---|---|
| opbrengsten | ||
| kosten: (vier regels) | ||
| totaal | ||
| EBITDA | ||
| (vier regels) | ||
| totaal | ||
| resultaat voor belasting |
Ruimte voor berekeningen: opbrengsten; interestkosten; loonkosten.
Niet alle rijen hoeven te worden ingevuld; de kosten uit informatiebron 5 moeten wel op de juiste plaats gezet worden.
Vraag 11 4 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5. In deze opgave blijft de btw buiten beschouwing. Selma, Idris en Marijke zijn drie studenten van de opleidingen Bedrijfskunde en Food Business aan de HAS Hogeschool in Den Bosch. Ze besluiten begin 2021 om als studieopdracht een businessplan te maken voor een bezorgdienst van supermarktproducten. Ze willen samenwerken met de Bossche supermarktketen Noor én met de gemeente Den Bosch. Voor supermarkt Noor willen ze op commerciële basis producten aan de klanten van supermarkt Noor bezorgen en voor de gemeente willen ze steun bieden aan kwetsbare burgers die niet zelf boodschappen kunnen doen. Ze hebben twee opbrengsten: − Van supermarkt Noor en de klanten van supermarkt Noor zullen ze een vergoeding ontvangen voor het bezorgen van boodschappen. − Van de gemeente verwachten ze subsidie voor de geboden steun aan kwetsbare Bosschenaren. Ze noemen de bezorgdienst Hiero bv, met Selma, Idris en Marijke als aandeelhouders.
Exploitatiebegroting: Na de openingsbalans wordt voor Hiero een exploitatiebegroting gemaakt. Het boekjaar loopt van 1 april 2021 tot en met 31 maart 2022. In informatiebron 4 staan gegevens die nodig zijn voor de berekening van de verwachte kosten van de Goupils. In informatiebron 5 staan de overige gegevens die nodig zijn voor het opstellen van de exploitatiebegroting.
Vraag 11: Stel voor Hiero de exploitatiebegroting op over het boekjaar van 1 april 2021 tot en met 31 maart 2022. Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Zet de opbrengsten op $52 \times 4.472 = 232.544$. (1p)
- Zet de kosten op 16.800 (vergoed aan Noor), 1.200 (variabele kosten Goupils), 186.756 (loonkosten; $3 \times 44.000 + 75 \times 52 \times 10 \times 1{,}08 \times 1{,}30$), het totaal van de kosten op 204.756 en de EBITDA op 27.788. (1p)
- Zet de interestkosten op 1.110 ($29.000 \times 0{,}04 \times \frac{9}{12} + (29.000 - 5.000) \times 0{,}04 \times \frac{3}{12}$), de afschrijvingskosten Goupils op 7.000, de overige afschrijvingskosten op 1.250, het totaal op 9.360 en het resultaat voor belasting op 18.428. (1p)
- Plaatst alle posten op de juiste plaats in de exploitatiebegroting. (1p)
Niet alle rijen van de exploitatiebegroting hoeven ingevuld te worden; de kosten moeten wel op de juiste plaats staan (opmerking uit het uitwerkblad).
2022, tijdvak 1: Opgave 5
Opgavetekst
Informatiebron 7 Het idee van startup Klusstudent vof
Vind je klusstudent via Klusstudent! Hoe werkt het?
- 1. Plaats je klus in de app van Klusstudent: In enkele eenvoudige stappen plaats je een klus met het bedrag dat je ervoor wilt betalen. Hiermee nodig je de klusstudenten uit om te reageren.
- 2. Klusstudenten reageren: Geïnteresseerde klusstudenten reageren, vaak al binnen een dag, na het plaatsen van je klus.
- 3. Kies je klusstudent en kom met hem/haar in contact: Vergelijk de profielen van de klusstudenten die gereageerd hebben, maak een keuze en contacteer de klusstudent om de klus te bespreken.
- 4. Betaal achteraf: Na afloop van de uitvoering van de klus betaal je de klusstudent het afgesproken bedrag (de klusprijs).
- 5. Evalueer de klusstudent: Na afloop van de uitvoering van de klus en de betaling aan de klusstudent vul je in de app een korte evaluatie in, waarin je de klusstudent beoordeelt.
Informatiebron 8 Verwachte opbrengsten en kosten voor Klusstudent
Verwachte opbrengsten in 2022
Klusstudent ontvangt een bemiddelingsvergoeding van de plaatsers van de klus. Deze betalen:
− een vast tarief van € 2 per klus
− een variabel tarief van 25% van de klusprijs
Paul en Osman verwachten voor 2022:
aantal geplaatste klussen per maand 300
gemiddelde klusprijs € 18,00
Verwachte kosten in 2022
− App: een goed werkende app is de basis voor het succes van Klusstudent. Er zal een app worden ontwikkeld. De afschrijvingskosten van de app zijn € 6.800 per jaar. Eens per kwartaal zal de app een update ondergaan, waarvoor naar verwachting op elke eerste dag van het kwartaal € 450 (vooruit)betaald zal worden. Deze uitgaven worden in het kwartaal van betaling ook als kosten geboekt.
− Personeel: Klusstudent wil van maandag tot en met zaterdag tussen 9.00 uur en 18.00 uur continu bereikbaar zijn voor contact via e-mail en sociale media. Omdat Paul en Osman door de week ook studeren, wordt er een medewerker ingehuurd die maandelijks € 500 zal kosten.
− Marketing: per klus zal 20% van de bemiddelingsvergoeding aan marketingactiviteiten worden uitgegeven.
− De overige kosten voor Klusstudent in 2022 worden geschat op € 3.000 en zijn constante kosten.
Uitwerkbijlage Uitwerkbijlage bij vraag 23: break-evenafzet over het jaar 2022 voor Klusstudent (verwachte bedragen)
| Onderdeel | Bedrag |
|---|---|
| opbrengst per klus | |
| variabele kosten per klus | |
| dekkingsbijdrage per klus | |
| totale constante kosten | |
| break-evenafzet |
Conclusie: Het verwachte resultaat over 2022 is positief, omdat ……………………………………
Ruimte voor berekeningen: opbrengst per klus; variabele kosten per klus; totale constante kosten over het jaar 2022; break-evenafzet over het jaar 2022.
Vraag 23 3 punten
Bij deze opgave horen de informatiebronnen 7 en 8. In deze opgave blijft de btw buiten beschouwing. Paul en Osman studeren Financial Control aan de Hogeschool van Haarlem. Startup Klusstudent: Ze hebben het idee om met ingang van 1 januari 2022 een digitaal platform in de vorm van een app te introduceren waar de vraag naar en het aanbod van klussen kunnen samenkomen (zie informatiebron 7).
Paul maakt zich vooral zorgen of Klusstudent over 2022 een positief resultaat zal behalen. Osman maakt zich met name zorgen over de cashflow na belastingen van Klusstudent. Paul en Osman maken een overzicht van de verwachte opbrengsten en kosten in 2022 van hun platform (zie informatiebron 8).
Vraag 23: Toon met behulp van de break-evenafzet over 2022 aan dat het verwachte resultaat over 2022 voor Klusstudent positief is. Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Berekent de opbrengst per klus $2 + 0{,}25 \times 18 = 6{,}50$, de variabele kosten per klus $0{,}2 \times 6{,}50 = 1{,}30$ en de dekkingsbijdrage per klus $6{,}50 - 1{,}30 = 5{,}20$. (1p)
- Berekent de totale constante kosten over 2022: app $6.800 + 450 \times 4 = 8.600$, personeel $500 \times 12 = 6.000$ en overige kosten 3.000, samen $17.600$; en de break-evenafzet $\frac{17.600}{5{,}20} = 3.385$ klussen per jaar. (1p)
- Toont aan dat het verwachte resultaat positief is: $300 \times 12 = 3.600$ klussen per jaar. (1p)
Aanvulling op het correctievoorschrift: het derde scorepunt is voor de afzet 300 x 12 = 3.600. De vraag is ‘toon aan dat’; de vergelijking met de break-evenafzet is daarvoor niet nodig.
Vraag 24 2 punten
Bij deze opgave horen de informatiebronnen 7 en 8. Ondanks het verwachte (geringe) positieve resultaat over 2022 heeft met name Paul zorgen over de samenstelling van de kosten: een groot gedeelte van de kosten bestaat uit constante kosten. Hierdoor is het bedrijfsrisico groot. Onder bedrijfsrisico wordt verstaan: de mate waarin een afzetverandering gevolgen heeft voor het resultaat.
Vraag 24: Leg uit dat het hebben van relatief veel constante kosten in verhouding tot variabele kosten het bedrijfsrisico vergroot. Betrek in het antwoord zowel de constante kosten als de variabele kosten.
Bekijk het antwoord
- Noemt dat bij een daling van de afzet de variabele kosten wel meedalen, maar de constante kosten gelijk blijven. (1p)
- Noemt dat de kosten bij een dalende afzet daardoor relatief hoger blijven, waardoor het resultaat meer daalt dan wanneer er relatief meer variabele kosten waren geweest. (1p)
2022, tijdvak 2: Opgave 2
Informatiebron 1 Gegevens over de verkoop door Timo via de eigen website over 2020
Afzetgegevens
Gemiddelde aantal ontvangen orders per dag:
| maandag | dinsdag | woensdag | donderdag | vrijdag | zaterdag | zondag | totaal over 2020 |
|---|---|---|---|---|---|---|---|
| 20 | 20 | 20 | 40 | 40 | 80 | 80 | 15.640 |
− Een order kan uit meerdere artikelen (sieraden) bestaan. In 2020 zijn per kwartaal 7.820 artikelen verkocht.
− De gemiddelde verkoopprijs van één artikel is € 20.
Inkoopprijs
De inkoopprijs van een artikel is gemiddeld 50% van de verkoopprijs.
Een maand voor het begin van elk kwartaal worden alle artikelen in China ingekocht die in dat betreffende kwartaal worden verkocht. Op de eerste dag van elk kwartaal worden de ingekochte artikelen in het magazijn van Timo ontvangen en worden de Chinese leveranciers betaald. Deze betaling aan de leveranciers wordt op moment van betaling door Timo gefinancierd door een rekening-courantkrediet bij een bank, tegen 6% enkelvoudige interest op jaarbasis. Dit krediet wordt steeds 60 dagen na afsluiting afgelost.
Timo heeft een contract met de Chinese leverancier dat de transportkosten per inkoop € 3.000 zijn, onafhankelijk van de ingekochte hoeveelheden.
Magazijn
De huurkosten van het magazijn zijn € 52.000 per jaar. De inrichting van het magazijn is op 1 januari 2018 nieuw aangeschaft tegen € 30.000. De bijkomende inrichtingskosten zijn € 5.200. De inrichting plus inrichtingskosten van het magazijn wordt in 10 jaar lineair afgeschreven tot een restwaarde van € 6.000. De verwijderingskosten zijn € 2.000.
Overig
De bezorging van de orders vanuit het magazijn naar de klant wordt afgehandeld door PostNL. De bezorgkosten voor Timo’s webwinkel zijn gemiddeld € 3,50 per order.
De kosten voor de website van Timo en de marketing zijn € 125.000 per jaar.
Het (schrikkel) jaar 2020 wordt gesteld op 52 weken en 365 dagen (op woensdag 1 januari 2020 werden er geen orders ontvangen).
Winst- en verliesrekening Timo over 2020 (uitwerkbijlage)
| post | getallen (x € 1) | berekeningen |
|---|---|---|
| omzet | …… | …… |
| kosten: inkoopwaarde van de omzet | …… | …… |
| financieringskosten | …… | …… |
| transportkosten | …… | …… |
| huurkosten | 52.000 | |
| afschrijvingskosten inrichting magazijn | …… | …… |
| bezorgkosten | …… | …… |
| website- en marketingkosten | 125.000 | |
| totaal kosten | …… | …… |
| resultaat | …… | …… |
| voordelig/nadelig (doorstrepen wat onjuist is) |
Vraag 8 4 punten
In informatiebron 1 zijn de gegevens van Timo’s webwinkel over 2020 weergegeven.
Bereken het resultaat van Timo’s webwinkel over 2020 (zie informatiebron 1). Geef aan of het een voordelig of een nadelig resultaat betreft. Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Omzet 625.600 (7.820 x 4 x 20), inkoopwaarde van de omzet 312.800 (0,5 x 625.600), transportkosten 12.000 (4 x 3.000) en afschrijvingskosten inrichting magazijn 3.120 (2p)
- Financieringskosten 3.085,15 (1p)
- Bezorgkosten 54.740 (3,50 x 15.640), totale kosten 562.745,15, resultaat 62.854,85 voordelig (1p)
2022, tijdvak 2: Opgave 3
Opgavetekst
Informatiebron 2 Informatie over het verkopen van artikelen via Bol.com
Bol.com hanteert servicenormen voor zijn aangesloten partners. Dat wil zeggen dat ondernemingen die producten via Bol.com verkopen, moeten voldoen aan bepaalde normen:
| prestatie-indicatoren | normen |
|---|---|
| annuleringen door de verkoper | maximaal 2% van het totaalaantal orders |
| vragen van klanten (over afhandeling van de orders en dergelijke) | maximaal 5% van het totaalaantal orders |
| beoordelingscijfer van klanten | minimaal een 8 of hoger |
| op tijd geleverd | minimaal 98% van het totaalaantal orders |
| track- and tracenummer | 100% van het totaalaantal pakketverzendingen |
| telefonische bereikbaarheid | minimaal 90% van de aangeboden gesprekken |
www.bol.com/nl/m/servicenormen (aangepast)
Vraag 11 1 punt
Timo wil daarom in 2021 iedere dag gedurende 52 weken een aantal werknemers inhuren die alle orders voor hem in het magazijn verzamelen en versturen. Hij heeft hiervoor een schatting gemaakt van het aantal werknemers dat hij iedere dag in 2021 nodig heeft (zie informatiebron 3).
Bereken de verwachte loonkosten over 2021 bij het door Timo geschatte aantal werknemers.
Bekijk het antwoord
- (3 x 2 + 2 x 4 + 2 x 8) x 3 x 52 x 5 = € 23.400 (1p)
Informatiebron 4 Gevolgen van het verkopen van artikelen via Bol.com in 2021 ten opzichte van verkopen via Timo’s webwinkel in 2020
Afzet
Timo verwacht 40% meer orders binnen te krijgen.
Verkoopprijs
Doordat de prijsconcurrentie toeneemt (de consument kan in één oogopslag alle prijzen van de concurrerende producten zien), zal Timo de gemiddelde verkoopprijs per artikel met 10% laten dalen.
Commissie Bol.com
De aan Bol.com te betalen commissie bestaat uit een bedrag per verkocht artikel plus een percentage van de verkoopprijs van het verkochte artikel:
| artikelgroep mode | bedrag per artikel | percentage van de verkoopprijs |
|---|---|---|
| sieraden | € 0,83 | 20,0% |
Overige gevolgen
Timo blijft verantwoordelijk voor de inkoop, opslag en bezorging van de artikelen. Wel zal Timo met de eigen website stoppen en zal Timo ook geen uitgaven meer doen aan marketing. Overige gegevens ten opzichte van 2020, waaronder de gemiddelde inkoopprijs per artikel en de gemiddelde bezorgkosten per order, blijven onveranderd.
bron: https://partnerplatform.bol.com/content/uploads/2020/03/Commissietabel-PDF-032020-2.pdf
Verwachte constante en variabele kosten en dekkingsbijdrage in 2021 (uitwerkbijlage)
| verwachte constante kosten 2021 | getallen x € 1 | ruimte voor berekeningen of verwijzing naar eerdere vraag |
|---|---|---|
| financieringskosten | 3.887 | |
| transportkosten | …… | |
| huurkosten | 52.000 | |
| afschrijvingskosten inrichting magazijn | …… | |
| website- en marketingkosten | …… | |
| loonkosten werknemers | …… | |
| totaal | …… | |
| verwachte variabele kosten per order in 2021: | ||
| bezorgkosten | …… | |
| commissie Bol.com | …… | |
| inkoopprijs | …… | |
| totaal | …… | |
| verwachte dekkingsbijdrage per order in 2021 | …… | |
| gewenst aantal orders in 2021 | …… |
Conclusie: Het lukt Timo wel/niet (doorstrepen wat onjuist is) zijn doel te bereiken, omdat ……
Vraag 12 6 punten
Timo heeft de overige gevolgen van het verkopen van zijn artikelen via Bol.com in 2021 ingeschat (informatiebron 4). Timo heeft als doel dat, door via Bol.com te verkopen, zijn verwachte resultaat over 2021 hoger wordt dan het gerealiseerde resultaat over 2020 (zie vraag 8).
Toon met behulp van de verwachte dekkingsbijdrage per order aan of Timo lukt zijn doel te bereiken. Vul hiervoor de uitwerkbijlage bij deze vraag volledig in.
Bekijk het antwoord
- Verwachte constante kosten 12.000 (transportkosten) en 3.120 (afschrijvingskosten inrichting magazijn) en 0 (website- en marketingkosten) en 23.400 (loonkosten werknemers), totaal 94.407 (1p)
- Verwachte variabele kosten per order: commissie Bol.com 8,86 (2 x ((20 x 0,9 x 0,20) + 0,83)) (2p)
- Verwachte dekkingsbijdrage per order in 2021: 3,64 ((2 x 20 x 0,9) – 32,36) (1p)
- Gewenst aantal orders in 2021: 43.204 ((94.407 + 62.854,85) / 3,64) (1p)
- Conclusie: het lukt Timo wel zijn doel te bereiken, omdat 43.204 > 15.640 x 1,4 (1p)
Opmerking bij het antwoord 43.204: wanneer niet op hele orders of niet naar beneden is afgerond, wordt geen deelscore toegekend.
2022, tijdvak 2: Opgave 5
Informatiebron 5 Waarom een negatieve olieprijs?
Olie wordt gewonnen uit olievelden diep onder de grond. De olie wordt vervolgens via oliepijpleidingen naar een centrale opslagplaats vervoerd. Daar wordt de olie in enorme tanks opgeslagen. Vervolgens gaat de olie weer via oliepijpleidingen naar een haven waar overslag naar olietankers plaatsvindt. De olietankers varen ten slotte uit naar de uiteindelijke afnemer.
Oliehandelaren betalen voor het gebruik van de oliepijpleidingen, tanks en de olietankers.
Door de coronacrisis is de vraag naar 'geraffineerde olieproducten' (producten die zijn gemaakt uit ruwe olie, zoals benzine, diesel en kerosine) uitzonderlijk laag. Er is dus veel meer aanbod van olie dan er vraag naar is. De opslagcapaciteit van olie (in tanks en olietankers) is volledig benut, waardoor de prijzen voor het gebruik hiervan enorm stijgen. De kosten hiervan lopen zo enorm op, dat oliehandelaren (bij een dalende prijs van olie) heel graag van hun termijncontracten van olie af willen.
Het gevolg: ze geven geld toe (negatieve prijs) om maar van hun termijncontracten van olie en dus van de enorme kosten van de opslag van olie af te zijn.
Informatiebron 6 OilExperts
OilExperts verwacht dat de coronacrisis een jaar na de aanschaf van de olie is afgenomen en de olieprijs van een vat olie is gestegen naar 30 dollar per vat. Op 20 april 2021 wil OilExperts de gekochte olie weer verkopen tegen deze verwachte olieprijs.
Hiertoe laat OilExperts de op 20 april 2020 gekochte en ontvangen olie via oliepijpleidingen transporteren naar de kust waar de olie wordt overgeslagen in een olietanker. Dit transport en deze overslag kosten OilExperts in totaal $ 10 per vat.
De olietanker wordt voor 325 dagen van een rederij gehuurd tegen een tarief per dag. De olietanker vaart op 30 mei 2020 naar Nederland. Deze blijft vervolgens voor de kust van Rotterdam liggen, tot het moment dat de olie verkocht wordt, op 20 april 2021 (= 325 dagen later).
Schematisch:
| kosten | gebeurtenis |
|---|---|
| op 20 april 2020: aanschaf en ontvangst van 2 miljoen vaten olie à $ 5 per vat | |
| − transport naar de kust − overslag in olietanker totaal: $ 10 per vat | |
| op 30 mei 2020: vertrek olietanker van kust Verenigde Staten naar Rotterdam | |
| 325 dagen olietanker huren van de rederij − tegen het tarief van vraag 23. − betaling in één keer op 20 april 2020. | |
| op 20 april 2021: verkoop 2 miljoen vaten olie tegen verwachte prijs van $ 30 per vat |
Vraag 23 2 punten
Bij deze opgave horen de informatiebronnen 5 en 6.
In deze opgave worden belastingen buiten beschouwing gelaten.
OilExperts is een onderneming die handelt in olie. Op 20 april 2020 koopt OilExperts 2 miljoen vaten olie tegen een negatieve prijs (zie informatiebron 5) van $ 5 per vat. OilExperts wil deze olie opslaan in een te huren olietanker en deze olie een jaar later op 20 april 2021 verkopen (zie informatiebron 6). Het doel van OilExperts is om hiermee een bedrijfsresultaat van $ 5.000.000 te behalen. Hiervoor heeft OilExperts een maximaal tarief bepaald dat zij bereid is te betalen voor het huren van de olietanker van een rederij.
Bereken het maximale tarief per dag dat OilExperts bereid is te betalen voor het huren van de olietanker.
Bekijk het antwoord
- Berekent het maximale tarief per dag: 2.000.000 x (30 + 5 – 10) – (325 x Y) = 5.000.000, dus Y = $ 138.461,54 per dag (2p)
2021, tijdvak 1: Opgave 2
Informatiebron 5 De exploitatiebegroting van Juicy Lucy over 2021
Opbrengsten:
Marktonderzoek heeft uitgewezen dat gemiddeld per klant € 8 per bezoek wordt besteed.
Variabele kosten:
- De inkoopwaarde van de omzet is 25% van de omzet.
- Lucy geeft het personeel een jaarlijkse bonus van 3% van de totale omzet. Dit rekent Lucy tot de variabele loonkosten.
Constante kosten:
Personeelskosten
Juicy Lucy is 343 dagen (49 weken) per jaar geopend. Naast Lucy is er elke dag gemiddeld 4 uur een personeelslid aanwezig. Het basis-bruto-uurloon voor het personeelslid is € 12 exclusief 8% vakantiegeld. Bovenop het basis-bruto-uurloon inclusief vakantiegeld betaalt Lucy 30% werkgeversaandeel sociale lasten.
Interestkosten
- De hypothecaire lening bij de Remo-bank wordt in 15 jaar afgelost met 30 halfjaarlijkse annuïteiten van € 7.590,49, voor het eerst op 30 juni 2021. De interest is 2% per half jaar.
- De interestkosten voor het rekening-courantkrediet bij de Remo-bank zijn naar schatting € 800 per jaar.
- Er zijn geen overige interestkosten.
Afschrijvingskosten
- Op het pand wordt niet afgeschreven.
- De inventaris wordt in 8 jaar lineair afgeschreven tot een restwaarde van € 1.200.
- De afschrijvingskosten op de bestelauto zijn € 1.000 per jaar.
Overige constante kosten
Alle overige constante kosten, inclusief die van de in informatiebron 4 genoemde gemeentelijke vergunningen, zijn € 10.000 per jaar.
Vraag 11 3 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5. In deze opgave blijft de btw buiten beschouwing. Lucy Detmers is medewerker van een accountantskantoor. In 2020 heeft Lucy van haar oom Herman een snackbar geërfd. Lucy besluit de erfenis alleen te aanvaarden als het saldo van de waarde van de bezittingen en de schulden in de erfenis positief is. Er is sprake van een positief saldo, dus aanvaardt Lucy de erfenis. De snackbar staat in de wijk Bottendaal, die vroeger een achterstandsbuurt was, maar tegenwoordig een hippe wijk is met kapitaalkrachtige jongeren. Lucy heeft het plan opgevat ontslag te nemen en deze snackbar om te vormen tot een frisse sapbar met de naam Juicy Lucy. Ze wil verse groente- en vruchtensappen, belegde broodjes en lunches verkopen. Lucy is tevreden met de uitkomst van de SWOT-analyse en, ondanks haar bedenkingen, ook tevreden met het aantal te verwachten klanten volgens het marktonderzoek. Vervolgens gaat ze voor de financiering van het plan in gesprek met de Remo-bank. Lucy gaat verder onderzoeken of ze Juicy Lucy gaat starten, rekening houdend met de voorwaarden die Lucy en de bank stellen (zie informatiebron 3). Na het verkennend onderzoek stelt Lucy de verwachte openingsbalans per 1 januari 2021 en een exploitatiebegroting over 2021 op (zie informatiebronnen 4 en 5). Lucy stemt in met de rechtsvorm eenmanszaak. Vanwege de tweede voorwaarde van de bank, de rentedekkingsfactor, berekent Lucy eerst de verwachte constante kosten over 2021 en daarna de verwachte EBIT over 2021 (zie informatiebron 5). Bereken de verwachte constante kosten van Juicy Lucy over 2021. Vul hiervoor de uitwerkbijlage bij deze vraag verder in.
Bekijk het antwoord
- Constante personeelskosten: € 23.115,46 (1p)
- Interestkosten: € 7.516,19 (1p)
- Afschrijvingskosten: € 1.850 (1p)
Beoordelingsmodel: constante personeelskosten 343 x 4 x 12 x 1,08 x 1,30 = 23.115,46; interestkosten 800 + (170.000 x 0,02) + ((170.000 - (7.590,49 - 3.400)) x 0,02) = 7.516,19; afschrijvingskosten ((8.000 - 1.200) / 8) + 1.000 = 1.850; overige constante kosten 10.000.
Vraag 12 4 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5. In deze opgave blijft de btw buiten beschouwing. Lucy Detmers is medewerker van een accountantskantoor. In 2020 heeft Lucy van haar oom Herman een snackbar geërfd. Lucy besluit de erfenis alleen te aanvaarden als het saldo van de waarde van de bezittingen en de schulden in de erfenis positief is. Er is sprake van een positief saldo, dus aanvaardt Lucy de erfenis. De snackbar staat in de wijk Bottendaal, die vroeger een achterstandsbuurt was, maar tegenwoordig een hippe wijk is met kapitaalkrachtige jongeren. Lucy heeft het plan opgevat ontslag te nemen en deze snackbar om te vormen tot een frisse sapbar met de naam Juicy Lucy. Ze wil verse groente- en vruchtensappen, belegde broodjes en lunches verkopen. Lucy is tevreden met de uitkomst van de SWOT-analyse en, ondanks haar bedenkingen, ook tevreden met het aantal te verwachten klanten volgens het marktonderzoek. Vervolgens gaat ze voor de financiering van het plan in gesprek met de Remo-bank. Lucy gaat verder onderzoeken of ze Juicy Lucy gaat starten, rekening houdend met de voorwaarden die Lucy en de bank stellen (zie informatiebron 3). Na het verkennend onderzoek stelt Lucy de verwachte openingsbalans per 1 januari 2021 en een exploitatiebegroting over 2021 op (zie informatiebronnen 4 en 5). Lucy stemt in met de rechtsvorm eenmanszaak. Vanwege de tweede voorwaarde van de bank, de rentedekkingsfactor, berekent Lucy eerst de verwachte constante kosten over 2021 en daarna de verwachte EBIT over 2021 (zie informatiebron 5). Bereken de verwachte EBIT over 2021, gegeven het aantal te verwachten klanten van vraag 6. Vul hiervoor de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Omzet € 164.640, inkoopwaarde van de omzet € 41.160 en variabele personeelskosten € 4.939,20 (1p)
- Voor de EBITDA relevante constante kosten: € 33.115,46 (1p)
- Afschrijvingskosten: € 1.850 (1p)
- EBIT van € 83.575,34 (1p)
Beoordelingsmodel: omzet 343 x 60 x 8 = 164.640; inkoopwaarde 25% = 41.160; variabele personeelskosten 3% = 4.939,20; voor de EBITDA relevante constante kosten 23.115,46 + 10.000 = 33.115,46; EBITDA 85.425,34; afschrijvingskosten 1.850 (zie vraag 11); EBIT 83.575,34.
Vraag 13 4 punten
Bij deze opgave horen de informatiebronnen 1 tot en met 5. In deze opgave blijft de btw buiten beschouwing. Lucy Detmers is medewerker van een accountantskantoor. In 2020 heeft Lucy van haar oom Herman een snackbar geërfd. Lucy besluit de erfenis alleen te aanvaarden als het saldo van de waarde van de bezittingen en de schulden in de erfenis positief is. Er is sprake van een positief saldo, dus aanvaardt Lucy de erfenis. De snackbar staat in de wijk Bottendaal, die vroeger een achterstandsbuurt was, maar tegenwoordig een hippe wijk is met kapitaalkrachtige jongeren. Lucy heeft het plan opgevat ontslag te nemen en deze snackbar om te vormen tot een frisse sapbar met de naam Juicy Lucy. Ze wil verse groente- en vruchtensappen, belegde broodjes en lunches verkopen. Lucy is tevreden met de uitkomst van de SWOT-analyse en, ondanks haar bedenkingen, ook tevreden met het aantal te verwachten klanten volgens het marktonderzoek. Vervolgens gaat ze voor de financiering van het plan in gesprek met de Remo-bank. Lucy gaat verder onderzoeken of ze Juicy Lucy gaat starten, rekening houdend met de voorwaarden die Lucy en de bank stellen (zie informatiebron 3). Na het verkennend onderzoek stelt Lucy de verwachte openingsbalans per 1 januari 2021 en een exploitatiebegroting over 2021 op (zie informatiebronnen 4 en 5). Lucy stemt in met de rechtsvorm eenmanszaak. Vanwege de tweede voorwaarde van de bank, de rentedekkingsfactor, berekent Lucy eerst de verwachte constante kosten over 2021 en daarna de verwachte EBIT over 2021 (zie informatiebron 5). Conclusie: zal Juicy Lucy van start gaan? Licht het antwoord toe met een berekening en een verwijzing naar voorwaarden 1 tot en met 5 uit informatiebron 3. Vul hiervoor de uitwerkbijlage bij deze vraag volledig in.
Bekijk het antwoord
- Voorwaarden 1, 2 en 5: de beloning van Lucy is mogelijk: (83.575,34 - 7.516,19) > 57.360 (1p)
- Rentedekkingsfactor van 11,1 (83.575,34 / 7.516,19) (1p)
- Voorwaarden 3 en 4: rechtsvorm eenmanszaak (ja) en rentedekking 11,1 > 7,0 (ja) (1p)
- Conclusie: Juicy Lucy gaat van start, aan alle voorwaarden wordt voldaan (1p)
Juiste uitleg of berekening bij elke voorwaarde is noodzakelijk voor toekenning van het scorepunt. Voorwaarde 3 (rechtsvorm) is 'ja': Lucy stemt in met de eenmanszaak. Het CV schrijft hier 'Jucy stemt in'; dat is een tikfout voor Juicy Lucy en is niet als inhoudelijke fout meegenomen. Beoordelingsmodel: voorwaarden 1, 2 en 5: (83.575,34 - 7.516,19) > 57.360, ja; rentedekkingsfactor 83.575,34 / 7.516,19 = 11,1; voorwaarde 4: 11,1 > 7,0, ja; conclusie: Juicy Lucy gaat van start, aan alle voorwaarden wordt voldaan.
2021, tijdvak 1: Opgave 6
Vraag 29 1 punt
Schildersbedrijf Vermeer bv heeft vijf personeelsleden in dienst: vier schilders en één opzichter. Elke schilder heeft een contract voor onbepaalde tijd van 36 uur per week. De directie van Vermeer overweegt nieuw personeel alleen nog nul-urencontracten aan te bieden. De voorcalculatorische loonkosten over 2021 van één schilder zijn voor Vermeer € 47.309,18. De opzichter maakt de planningen, bestelt de materialen en controleert de werkzaamheden ter plekke. De loonkosten van de opzichter bedragen € 60.000 in 2021. Het loon van de opzichter kan niet direct aan de klanten doorbelast worden. Het schildersbedrijf brengt haar klanten een uurtarief in rekening. Dat uurtarief bestaat uit de loonkosten van de schilder per uur (totale loon alle schilders / totaal aantal werkzame uren alle schilders) + opslag voor de opzichter per uur (loon opzichter / totaal aantal gewerkte uren van alle schilders). De loonkosten van de opzichter zouden ook op een andere manier in de calculatie kunnen worden doorberekend. Geef een andere manier waarop Vermeer de loonkosten van de opzichter in de voorcalculatie zou kunnen doorberekenen.
Bekijk het antwoord
- Noemt een andere manier om de loonkosten van de opzichter door te berekenen, bijvoorbeeld een vast bedrag per offerte, een vast bedrag per te werken dag, of een opslag in de vorm van een percentage van de totale kosten (1p)
Voorbeelden van juiste antwoorden uit het CV: een vast bedrag per offerte; een vast bedrag per te werken dag; een opslag in de vorm van een percentage van de totale kosten.
Vraag 30 2 punten
Schildersbedrijf Vermeer bv heeft vijf personeelsleden in dienst: vier schilders en één opzichter. Elke schilder heeft een contract voor onbepaalde tijd van 36 uur per week. De voorcalculatorische loonkosten over 2021 van één schilder zijn voor Vermeer € 47.309,18. De loonkosten van de opzichter bedragen € 60.000 in 2021. Het loon van de opzichter kan niet direct aan de klanten doorbelast worden. Het schildersbedrijf brengt haar klanten een uurtarief in rekening. Dat uurtarief bestaat uit de loonkosten van de schilder per uur (totale loon alle schilders / totaal aantal werkzame uren alle schilders) + opslag voor de opzichter per uur (loon opzichter / totaal aantal gewerkte uren van alle schilders). Van de 52 weken in een jaar heeft elke schilder in 2021 in totaal 6 weken vakantie. In de weken dat een schilder werkt, kunnen de kosten van 30 uur per week aan klanten doorbelast worden. Bereken het uurtarief dat Vermeer per schilder hanteert in de voorcalculatie.
Bekijk het antwoord
- Berekent het uurtarief per schilder: 47.309,18 / (30 x (52 - 6)) + 60.000 / (4 x 30 x (52 - 6)) = € 45,15 (2p)
Beoordelingsmodel: 47.309,18 / (30 x (52 - 6)) + 60.000 / (4 x 30 x (52 - 6)) = € 45,15 per uur.
Voorcalculatie schilderwerk woonhuis Tim van Delft
| kosten plaatsen steiger | € 240 | exclusief btw |
| materiaal | € 850 | exclusief btw |
| arbeid | 28 uur | te declareren uren |
| resultaat | 20% | van het offertebedrag exclusief btw |
| btw | 9% | op arbeid |
| btw | 21% | op alle overige kosten |
Vraag 31 3 punten
Van de 52 weken in een jaar heeft elke schilder in 2021 in totaal 6 weken vakantie. In de weken dat een schilder werkt, kunnen de kosten van 30 uur per week aan klanten doorbelast worden. Voor schilderwerk aan het woonhuis van Tim van Delft maakt Vermeer een voorcalculatie waarin de volgende punten verwerkt worden (zie bron). Bereken de offerteprijs inclusief btw die Vermeer voor het schilderwerk voor Tim van Delft calculeert. Vul hiervoor de uitwerkbijlage bij deze opgave verder in.
Bekijk het antwoord
- Arbeid: 28 uur x € 45,15 = € 1.264,20 (1p)
- Resultaat van 20%: € 588,55 (1p)
- Btw (9% op arbeid en 21% op de overige kosten) van € 342,68 en offertebedrag inclusief btw van € 3.285,43 (1p)
Het derde subcriterium (btw en offertebedrag inclusief btw) krijgt altijd 1 punt, ongeacht het antwoord van de kandidaat (aanvulling op het correctievoorschrift, vraag 31, derde deelscore). Beoordelingsmodel: arbeid 45,15 x 28 = 1.264,20; kostprijs 240 + 850 + 1.264,20 = 2.354,20; resultaat 2.354,20 / 80 x 20 = 588,55; offertebedrag exclusief btw 2.942,75; btw 1.264,20 x 0,09 = 113,78 plus (240 + 850) x 0,21 = 228,90, samen 342,68; offertebedrag inclusief btw 3.285,43. Volgens de toelichting bij de aanvulling is de btw over het resultaat in het CV niet meegenomen en is die berekening door onvolledige informatie niet eenduidig; die wordt daarom niet beoordeeld.
2021, tijdvak 2: Opgave 3
Vraag 13 3 punten
Voor het bepalen van het voorcalculatorisch bedrijfsresultaat over 2021 heeft IJsbrand de volgende gegevens beschikbaar: verwachte afzet 20.000 stuks hoorn + bol ijs; normale afzet 25.000 stuks hoorn + bol ijs; verkoopcapaciteit 50.000 stuks hoorn + bol ijs; kosten ingrediënten: hoorn € 0,21 per hoorn; kosten ingrediënten: ijs € 19,00 per 5 liter ijs (noot 1); verwachte constante kosten € 15.000 per jaar; resultaat per product 50% van de verkoopprijs exclusief btw; btw 9%.
noot 1: uit één liter ijs worden standaard 20 bollen ijs gehaald.
Vraag 13: Bereken de voorgecalculeerde verkoopprijs inclusief btw per ijsje (hoorn + bol ijs) in 2021.
Bekijk het antwoord
- Berekent de variabele kosten per product: 0,21 + 19,00 / (5 x 20) = € 0,40 (1p)
- Berekent de constante kosten per product: 15.000 / 25.000 = € 0,60, en de standaardkostprijs: 0,40 + 0,60 = € 1,00 (1p)
- Berekent de verkoopprijs inclusief btw: het resultaat van € 1,00 is 50% van de verkoopprijs exclusief btw, dus € 2,00; btw 9% is € 0,18; verkoopprijs inclusief btw € 2,18 (1p)
Vraag 14 2 punten
Voor het bepalen van het voorcalculatorisch bedrijfsresultaat over 2021 heeft IJsbrand de volgende gegevens beschikbaar: verwachte afzet 20.000 stuks hoorn + bol ijs; normale afzet 25.000 stuks hoorn + bol ijs; verkoopcapaciteit 50.000 stuks hoorn + bol ijs; kosten ingrediënten: hoorn € 0,21 per hoorn; kosten ingrediënten: ijs € 19,00 per 5 liter ijs (noot 1); verwachte constante kosten € 15.000 per jaar; resultaat per product 50% van de verkoopprijs exclusief btw; btw 9%.
noot 1: uit één liter ijs worden standaard 20 bollen ijs gehaald.
Vraag 14: Bereken met behulp van het voorcalculatorisch verkoopresultaat en het voorcalculatorisch bezettingsresultaat het voorcalculatorisch bedrijfsresultaat. Geef aan of het voordelige of nadelige resultaten betreft.
Bekijk het antwoord
- Berekent het voorcalculatorisch verkoopresultaat: (2,00 - 1,00) x 20.000 = € 20.000 (voordelig) (1p)
- Berekent het voorcalculatorisch bezettingsresultaat: (20.000 - 25.000) x 0,60 = € 3.000 (nadelig), en het voorcalculatorisch bedrijfsresultaat: € 17.000 (voordelig) (1p)
Uitwerkbijlage vraag 15
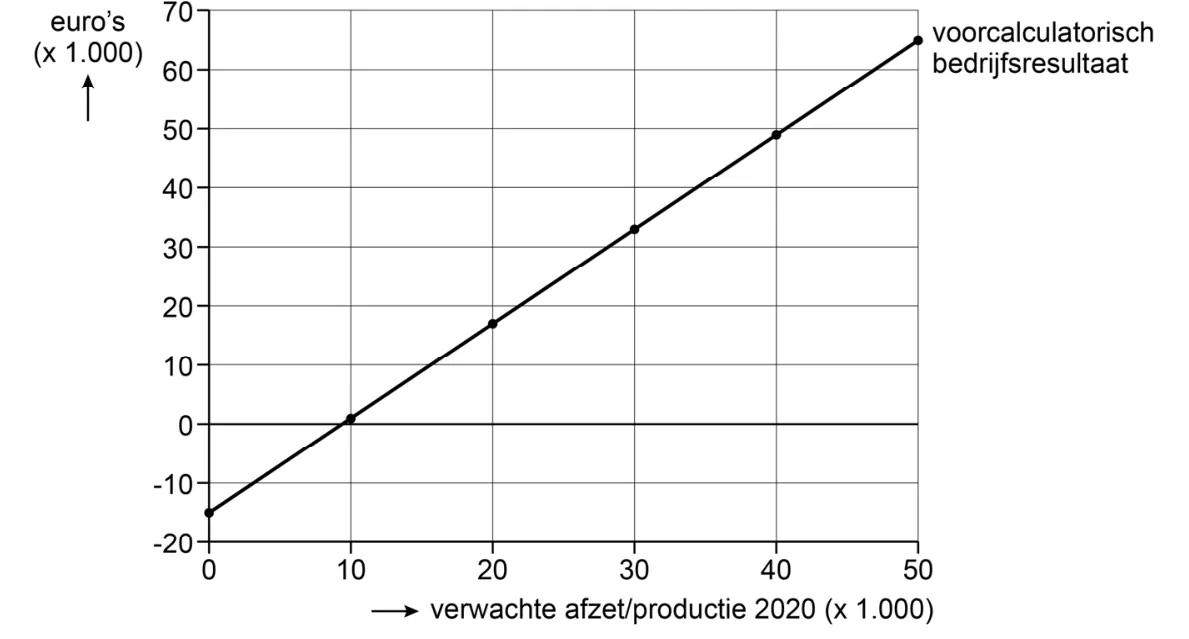
Lege grafiek met een raster. Horizontale as: verwachte afzet/productie 2020 (x 1.000), van 0 tot 50. Verticale as: euro's (x 1.000), van -20 tot 70. Ingetekend is de lijn van het voorcalculatorisch bedrijfsresultaat: bij 0 is de waarde -15, bij 10 ongeveer 0 en bij 50 ongeveer 65 (x 1.000). Op deze uitwerkbijlage teken je het voorcalculatorisch bezettingsresultaat.
Vraag 15 2 punten
Voor het bepalen van het voorcalculatorisch bedrijfsresultaat over 2021 heeft IJsbrand de volgende gegevens beschikbaar: verwachte afzet 20.000 stuks hoorn + bol ijs; normale afzet 25.000 stuks hoorn + bol ijs; verkoopcapaciteit 50.000 stuks hoorn + bol ijs; kosten ingrediënten: hoorn € 0,21 per hoorn; kosten ingrediënten: ijs € 19,00 per 5 liter ijs (noot 1); verwachte constante kosten € 15.000 per jaar; resultaat per product 50% van de verkoopprijs exclusief btw; btw 9%.
noot 1: uit één liter ijs worden standaard 20 bollen ijs gehaald.
Op de uitwerkbijlage bij vraag 15 is de lijn getekend die het verband weergeeft tussen de productie/afzet en het voorcalculatorisch bedrijfsresultaat over 2021.
Vraag 15: Teken de lijn die het verband weergeeft tussen de verwachte afzet/productie en het voorcalculatorisch bezettingsresultaat over 2021. Gebruik hiertoe de uitwerkbijlage bij deze vraag.
Bekijk het antwoord
- De lijn begint bij -15.000 (bij een afzet van 0) (1p)
- De lijn snijdt de x-as bij 25.000 en eindigt bij 50.000 op een hoogte van 15.000 (1p)
Een rechte lijn die bij een afzet van 0 begint op -15.000, de x-as snijdt bij een afzet van 25.000 en bij een afzet van 50.000 eindigt op een bezettingsresultaat van 15.000. Horizontale as: verwachte afzet/productie in stuks (x 1.000). Verticale as: voorcalculatorisch bezettingsresultaat in euro (x 1.000).
2021, tijdvak 2: Opgave 5
Opgavetekst
Informatiebron 5 Gegevens over het bedrijf van Paul en de aardappelmarkt
naam van de boerderij: de Pieper
rechtsvorm: eenmanszaak
eigenaar: Paul van Haperen
omvang: 12 hectare, waarvan ieder jaar twee derde deel in gebruik is en een derde deel niet gebruikt wordt om de grond niet uit te putten
Opbrengsten
- De jaarlijkse oogst varieert tussen de 35 en 60 ton aardappels (1 ton = 1.000 kilo) per hectare. De gemiddelde oogst is 50 ton aardappels per hectare.
- De verkoopprijs voor de teler wordt uitgedrukt in euro per ton aardappels en varieerde de afgelopen jaren tussen € 150 en € 300 per ton. De gemiddelde verkoopprijs is € 220 per ton aardappels.
Kosten met betrekking tot het deel van de grond waarop aardappels verbouwd worden
- Per 1 ton aardappeloogst is 100 kilo zaaigoed nodig à € 30 per 100 kilo.
- Grond- en gewasbewerking door loonwerkers kost jaarlijks € 2.000 per hectare.
- Overige kosten zijn jaarlijks € 15.200.
Vraag 21 3 punten
Opgave 5. Bij deze opgave horen de informatiebronnen 5 tot en met 8. In deze opgave blijven de belastingen buiten beschouwing. Paul van Haperen is een aardappelteler uit Zeeuws-Vlaanderen. Uit de aardappelteelt wil hij jaarlijks een resultaat van minimaal € 42.000 behalen. In informatiebron 5 staan gegevens over het bedrijf van Paul en de aardappelmarkt.
Vraag 21: Bereken of Paul op basis van een gemiddelde oogst tegen de gemiddelde prijs het minimaal gewenste resultaat kan behalen. Vul hiertoe de uitwerkbijlage bij deze vraag volledig in.
Bekijk het antwoord
- Berekent de omzet: 12 hectare x 2/3 = 8 hectare; 8 x 50 = 400 ton; 400 x € 220 = € 88.000 (1p)
- Berekent het verwachte resultaat: omzet 88.000 - totale kosten 43.200 (zaaigoed 12.000, loonwerkers 16.000, overige kosten 15.200) = € 44.800 (1p)
- Conclusie: Paul kan wel het minimaal gewenste resultaat behalen, want 44.800 > 42.000 (1p)
Informatiebron 8 Gegevens over het door Paul verkochte termijncontract
Paul heeft zestien termijncontracten verkocht en daarmee de plicht om, indien daartoe gevraagd, zijn hele verwachte oogst op de leverdatum te verkopen tegen de uitoefenprijs via de EPX.
leverdatum: donderdag 26 november 2020
| aantal contracten | verkoopprijs per contract | hoeveelheid ton per contract | uitoefenprijs per ton |
|---|---|---|---|
| 16 | € 200 | 25 | € 230 |
Vraag 24 4 punten
Opgave 5. Verkoop termijncontract. Het door Paul gekochte termijncontract geeft wel zekerheid, maar behaalt het gewenste resultaat dus niet. Daarom zoekt Paul naar een manier om zijn resultaat over 2020 te verhogen en verkoopt hij via de EPX een termijncontract dat hem verplicht om de aardappels tegen een vastgestelde maximumprijs te leveren (zie informatiebron 8). Pauls tweede vraag is of hij na koop van het eerste en verkoop van het tweede termijncontract bij elke marktprijs zijn minimaal gewenste resultaat zal behalen. Hij berekent daartoe bij verschillende marktprijzen zijn opbrengsten en kosten.
Vraag 24: Bereken bij de verschillende marktprijzen de opbrengsten en kosten. Vul hiertoe de uitwerkbijlage bij deze vraag in.
Bekijk het antwoord
- Rij opbrengsten oogst: 88.000 bij 210, 88.000 bij 220, 92.000 bij 230 en 92.000 bij 240 (1p)
- Rij opbrengst verkocht termijncontract: 3.200 (16 x 200) bij alle marktprijzen (1p)
- Rij kosten gekocht termijncontract: 4.800 (16 x 300) bij alle marktprijzen (1p)
- Rij verwacht resultaat: 43.200 bij 210, 43.200 bij 220, 47.200 bij 230 en 47.200 bij 240 (1p)
Het correctievoorschrift geeft per rij één punt. De kostenrij 'oogst (vraag 21)' is 43.200 in elke kolom en telt niet als apart punt.
Uitwerkbijlage vraag 25
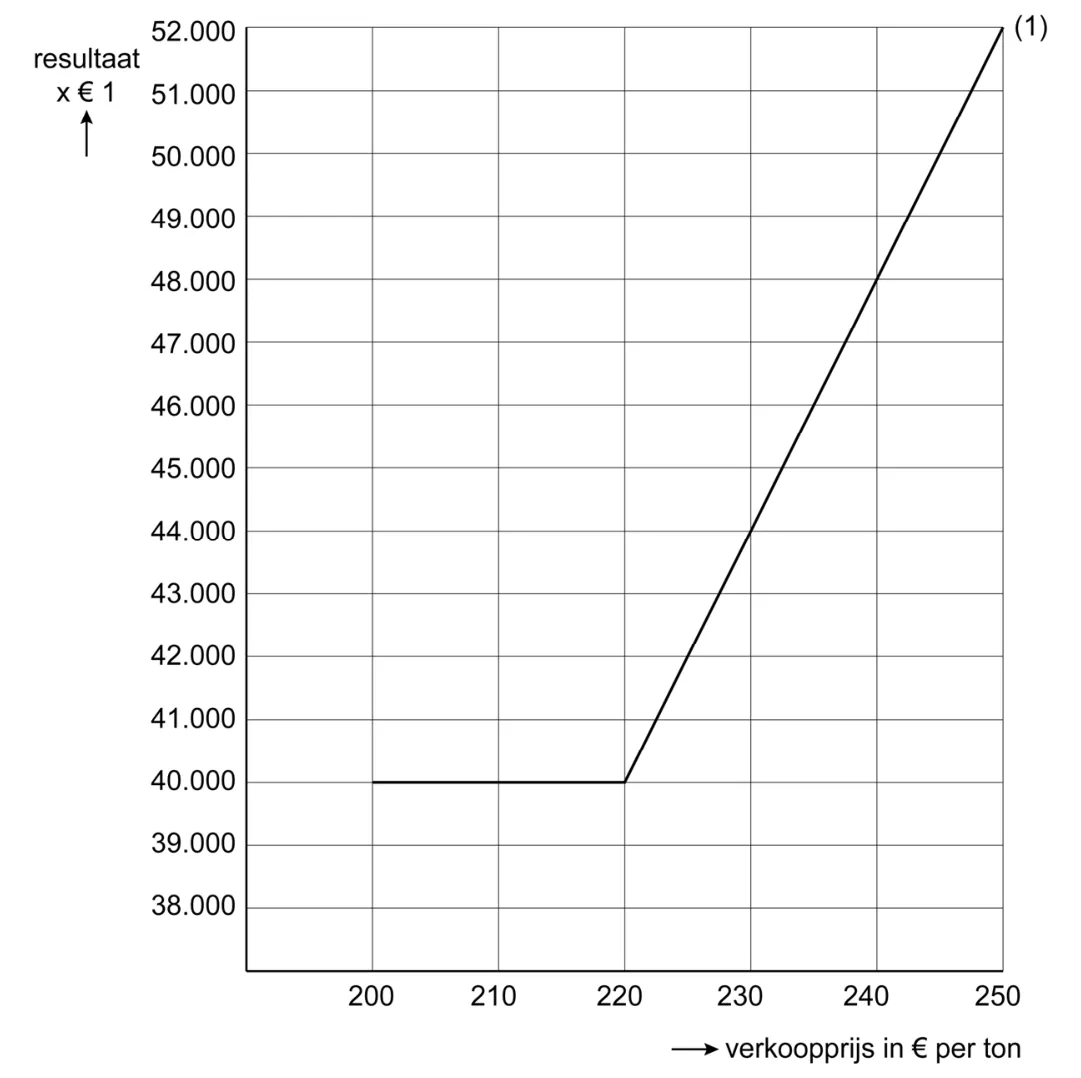
Raster met horizontaal de verkoopprijs in € per ton, van 200 tot 250, en verticaal het resultaat in € (x 1), van 38.000 tot 52.000. Lijn (1) is al getekend: horizontaal op 40.000 van 200 tot 220, daarna stijgend: 44.000 bij 230, 48.000 bij 240 en 52.000 bij 250.
Vraag 25 2 punten
Opgave 5. Paul maakt een grafiek met daarop twee lijnen: 1 zijn verwachte resultaat met alleen het eerste termijncontract (al getekend in de uitwerkbijlage met lijn (1)); 2 zijn verwachte resultaat met beide termijncontracten.
Vraag 25: Teken in de uitwerkbijlage bij deze vraag het verloop van het resultaat dat Paul in 2020 uit de aardappelteelt verwacht te behalen bij een marktprijs van 200 tot 250 euro, als Paul gebruikmaakt van beide termijncontracten. Nummer de lijn (2).
Bekijk het antwoord
- Horizontale delen van lijn (2): op 43.200 van 200 tot 220 en op 47.200 van 230 tot 250 (1p)
- Schuin deel van lijn (2): tussen 220 en 230 stijgend van 43.200 naar 47.200 (1p)
Lijn (2), met beide termijncontracten: horizontaal op 43.200 bij een marktprijs van 200 tot 220, daarna stijgend tot 47.200 bij een marktprijs van 230, en daarna horizontaal op 47.200 tot 250. Horizontale as: verkoopprijs in € per ton (200 tot 250). Verticale as: resultaat in € (x 1).
2021, tijdvak 3: Opgave 2
Opgavetekst
Informatiebron 1 Bedrijfsmodel van Wagenaar
2010 tot en met 2014: magazijn- en opslagruimte
Wagenaar biedt webshops de mogelijkheid om magazijn- en opslagruimte te huren om hun voorraden extern op te slaan.
Vanaf 2015: magazijn- en opslagruimte-e-fulfillment
E-fulfillment bij Wagenaar houdt in dat Wagenaar webshops de mogelijkheid biedt om:
- 1. magazijn- en opslagruimte te huren.
- 2. de gehele afhandeling (inslag, opslag, orderpicken en verzenden) van hun voorraden uit te besteden aan Wagenaar. Wagenaar heeft hierbij een samenwerkingsovereenkomst met PostNL afgesloten. Het verwerken van de retour verzonden producten is ook onderdeel van e-fulfillment.
- 3. hun voorraden bedrijfseconomisch over te laten nemen door Wagenaar, door die voorraden op de balans van Wagenaar op te nemen (= off-balance halen bij de klanten van Wagenaar).
Wagenaar heeft bij het besluit om het bedrijfsmodel te veranderen een onderzoek uit 2014 gebruikt. De belangrijkste onderdelen uit dit onderzoek waren:
- De pakketmarkt groeit in hoog tempo. De voornaamste reden is dat consumenten steeds meer online kopen via webshops.
- Ook stellen consumenten steeds hogere eisen aan de bezorging van de producten: “vandaag besteld, morgen in huis” is de standaard geworden.
- Webshops worden snel groter en zullen veel moeten investeren in magazijnruimte en personeel om aan de groeiende vraag en stijgende eisen van de consumenten te kunnen voldoen.
Informatiebron 2 Gegevens Wagenaar 2020
Voorcalculatorische en nacalculatorische resultaten van Wagenaar over 2020
| voorcalculatorisch | nacalculatorisch | verschil | |
|---|---|---|---|
| omzet | 1.460.000 | 1.551.250 | 91.250 |
| loonkosten orderpickers (noot 1) | 547.500 | 876.000 | -/- 328.500 |
| overige bedrijfskosten | 650.000 | 650.000 | 0 |
| bedrijfsresultaat | 262.500 | 25.250 | -/- 237.250 |
| financieringsresultaat | -/- 50.000 | -/- 50.000 | 0 |
| resultaat voor belasting | 212.500 | -/- 24.750 | -/- 237.250 |
noot 1: Alle orderpickers zijn gezamenlijk verantwoordelijk voor het picken, verpakken en verzenden van de orders. Alle orderpickers zijn uitzendkrachten die dagelijks de gehele dag worden ingehuurd via een uitzendbureau. Er wordt gedurende 365 dagen georderpickt.
noot 2: -/- betekent negatief.
Overige voorcalculatorische en nacalculatorische gegevens van Wagenaar over 2020
| gemiddelde | voorcalculatorisch | nacalculatorisch |
|---|---|---|
| orders per dag | 1.000 | 1.000 |
| orders per jaar | 365.000 | 365.000 |
| verkooptarief per order | € 4,00 | € 4,25 |
| orderpicktijd per order | 6 minuten | 9 minuten |
| loonkosten orderpickers per uur | € 15,00 | € 16,00 |
Formuleblad
Voor beantwoording van vraag 8 en 17 zijn de volgende formules beschikbaar.
Vraag 8
- efficiencyresultaat = (sh - wh) x sp
- prijsresultaat = (sp - wp) x wh
- sh = standaardhoeveelheid, wh = werkelijke hoeveelheid, sp = standaardprijs, wp = werkelijke prijs
Vraag 17
S = a \times \frac{r^n - 1}{r - 1}
hierbij gebruikte symbolen: S = som van de getallen in een meetkundige reeks, a = aanvangsterm van de meetkundige reeks, r = reden van de meetkundige reeks, n = aantal termen van de meetkundige reeks.
Vraag 8 3 punten
Wagenaar biedt sinds 2015 e-fulfillment aan. In de periode 2015 tot en met 2020 pakt het nieuwe bedrijfsmodel goed uit. Wel blijkt uit de analyse van de resultaten over 2020 een groot verschil tussen het voorcalculatorische en nacalculatorische resultaat (zie informatiebron 2). Dit wordt grotendeels veroorzaakt door een nadelig budgetresultaat op de loonkosten van de orderpickers bij Wagenaar. Hiervoor zijn twee oorzaken: de loonkosten per uur en het aantal minuten per orderpick.
Welke van deze twee oorzaken heeft de grootste invloed op het nadelige budgetresultaat op de loonkosten van de orderpickers? Motiveer het antwoord met behulp van een berekening van het efficiencyresultaat en een berekening van het prijsresultaat van de loonkosten van de orderpickers (zie formuleblad). Geef per resultaat aan of het een voordelig of een nadelig resultaat betreft.
Bekijk het antwoord
- Berekent het efficiencyresultaat: (365.000 x 6/60 - 365.000 x 9/60) x 15 = € 273.750 nadelig. (1p)
- Berekent het prijsresultaat: (15 - 16) x 365.000 x 9/60 = € 54.750 nadelig. (1p)
- Concludeert dat het aantal minuten per orderpick de grootste invloed heeft op het nadelige budgetresultaat. (1p)
Als het efficiencyresultaat of het prijsresultaat via het budgetresultaat is berekend, worden daarvoor geen punten afgetrokken.
Vraag 9 2 punten
De oorzaak van het efficiency- en prijsresultaat is volgens Wagenaar het feit dat er een grote krapte op de arbeidsmarkt is (weinig werklozen en veel openstaande vacatures).
Leg uit dat de krapte op de arbeidsmarkt een oorzaak kan zijn van het berekende efficiency- en prijsresultaat van de loonkosten van de orderpickers van Wagenaar. Betrek in het antwoord beide resultaten.
Bekijk het antwoord
- Legt uit dat de krapte het prijsresultaat negatief kan laten uitpakken, omdat het uitzendbureau in 2020 de uitzendkrachten een hoger salaris moest betalen dan van tevoren was gecalculeerd. (1p)
- Legt uit dat de krapte het efficiencyresultaat negatief kan laten uitpakken, omdat mensen sneller elders een aanstelling voor onbepaalde tijd krijgen en daardoor vaker mensen ingewerkt moeten worden, of omdat er geen gespecialiseerd personeel te vinden is. (1p)
Vraag 12 3 punten
Dit minimumaantal orderpickers is elke dag in de week volledig inzetbaar om orders te picken. Indien meer orderpickers op een bepaalde dag nodig zijn, zullen voor die dag uitzendkrachten worden ingehuurd via het eerder genoemde uitzendbureau. Ga voor de berekening van het aantal uitzendkrachten uit van het gemiddelde aantal orders per week.
Toon aan dat aan de gewenste PI van € 1,50 over 2021 zal worden voldaan (zie informatiebron 3).
Bekijk het antwoord
- Berekent het aantal uren uitzendkrachten per week: 7 x (1.000 - 600) x 6 / 60 = 280 uur. (1p)
- Berekent de loonkosten van 2021: (8 x 500 x 52) + (280 x 16 x 52) = € 440.960. (1p)
- Berekent de PI: 440.960 / (365 x 1.000) = € 1,21, dat is lager dan € 1,50, dus de gewenste PI wordt naar verwachting behaald. (1p)
Rekent de leerling met een ander aantal fte dan in vraag 11, dan telt die uitkomst hier door; de rekenwijze wordt beoordeeld. Rekent de leerling met 366 dagen omdat 2020 een schrikkeljaar is, dan wordt dat niet als fout gerekend.
2021, tijdvak 3: Opgave 3
Opgavetekst
Reissom per leerling
| jaar | 2017 | 2018 | 2019 | 2020 | 2021 |
|---|---|---|---|---|---|
| indexcijfer reissom per leerling | 98,68 | 102,37 | 101,32 | 107,89 | |
| reissom per leerling in euro’s | 375,00 | 389,00 | 385,00 | (vraag 16) |
Vraag 16 1 punt
Op het Cornelis Lyceum in Kerkrade gaan de leerlingen van de zesde klas elk jaar in de eerste week van november op examenreis. De reis wordt jaarlijks door de school ingekocht bij LOTTRAVEL. De school betaalt de prijs van de reis (reissom) per leerling aan LOTTRAVEL. De hoogte van deze reissom per leerling verandert elk jaar.
Bereken de reissom per leerling in 2021. Rond af op hele euro’s.
Bekijk het antwoord
- Berekent de reissom per leerling in 2021: 375 / 98,68 x 107,89 = € 410 (afgerond op hele euro’s). (1p)
2021, tijdvak 3: Opgave 4
Opgavetekst
Marktsegmenten knipbehandelingen
| marktsegment knipbehandelingen | consumentenprijs | verwachte afzet in 2021 | verwachte ontvangsten uit verkopen in 2021 |
|---|---|---|---|
| dames | € 29 | 3.000 | …….. |
| heren | € 26 | € 57.200 | |
| kinderen (tot en met 12 jaar) | € 18 | € 15.300 |
Vraag 20 1 punt
Patty heeft een kapperszaak in Hellevoetsluis met als rechtsvorm eenmanszaak: Patkap. Samen met haar personeel verkoopt ze knipbehandelingen (btw-tarief van 9%), bijzondere behandelingen zoals kleuren, permanenten en trouwkapsels (btw-tarief van 9%) en een klein assortiment aan kappersproducten zoals shampoo, haargel en haarlak (btw-tarief van 21%). Alle verkopen worden door de klanten altijd direct betaald.
Voor de knipbehandelingen segmenteert Patty de klanten in drie groepen met voor elke groep een aparte consumentenprijs (inclusief btw). Deze groepen zijn weergegeven in de tabel met de verwachte afzet en de verwachte ontvangsten uit verkopen over het jaar 2021.
Bereken het bedrag met betrekking tot de verkoop van knipbehandelingen dat Patty opneemt in de exploitatiebegroting over 2021.
Bekijk het antwoord
- Berekent de omzet van de knipbehandelingen exclusief btw: (29 x 3.000 + 57.200 + 15.300) / 1,09 = € 146.330,28. (1p)
Verwachte in- en verkopen van kappersproducten in 2021
| kwartaal (2021) | inkopen (inclusief btw) | verkopen (inclusief btw) | balanswaarde voorraad aan het begin van het kwartaal | balanswaarde voorraad aan het eind van het kwartaal |
|---|---|---|---|---|
| eerste kwartaal | € 900 | € 1.647 | € 1.200 | € 1.000 |
| tweede kwartaal | € 800 | € 1.553 | € 1.000 | € 1.500 |
| derde kwartaal | € 950 | € 1.275 | € 1.500 | € 1.300 |
| vierde kwartaal | € 875 | € 1.619 | € 1.300 | € 1.400 |
Vraag 21 2 punten
Met betrekking tot de verwachte in- en verkopen van kappersproducten over 2021 is het volgende gegeven (zie de tabel).
Bereken de verwachte inkoopwaarde van de omzet van kappersproducten in 2021.
Bekijk het antwoord
- Berekent de inkoopwaarde van de omzet: (900 + 800 + 950 + 875) / 1,21 + (1.200 - 1.400) = € 2.713,22. (2p)
Vraag 22 2 punten
Met betrekking tot de verwachte in- en verkopen van kappersproducten over 2021 is het volgende gegeven (zie de tabel). Aan de verkopen van kappersproducten worden over 2021 in totaal € 600 overige kosten toegerekend.
Bereken de bijdrage van de verkopen van kappersproducten aan het totale bedrijfsresultaat van Patkap over 2021. Geef aan of het een voordelige of een nadelige bijdrage betreft.
Bekijk het antwoord
- Berekent de omzet van de kappersproducten exclusief btw: (1.647 + 1.553 + 1.275 + 1.619) / 1,21 = € 5.036,36. (1p)
- Berekent de bijdrage: 5.036,36 - 2.713,22 - 600 = € 1.723,14, en geeft aan dat het een voordelige bijdrage is. (1p)
2021, tijdvak 3: Opgave 5
Opgavetekst
Informatiebron 5 Gegevens over de verwachte kosten van Motormuis over 2021
In de onderstaande grafiek zijn de totale verwachte kosten per verkochte motor uitgezet tegen de verwachte afzet in het jaar 2021. De totale verwachte kosten per motor bestaan uit variabele kosten (per motor) en constante kosten (per motor).
| Afzet | Totale kosten per motor |
|---|---|
| 100 | 2250 |
| 200 | 1350 |
| 300 | 1050 |
| 400 | 900 |
| 500 | 810 |
| 600 | 750 |
| 700 | 707 |
| 800 | 675 |
| 900 | 650 |
Overige informatie
- Motormuis wil maximaal 900 motoren per jaar in- en verkopen.
- De verwachte variabele kosten zijn proportioneel variabel.
Vraag 23 2 punten
Schavuyt bv is een onderneming (moedermaatschappij) met twee divisies (dochterondernemingen): Motormuis bv (in- en verkoper van motoren voor boten, gevestigd in België) en Das Boot bv (verkoper van complete boten met motoren, gevestigd in Zwitserland). In deze opgave blijft de btw buiten beschouwing. In informatiebron 5 staan gegevens met betrekking tot de verwachte kosten voor Motormuis over het jaar 2021.
Bereken op basis van informatiebron 5 de verwachte variabele kosten per motor in 2021 voor Motormuis.
Bekijk het antwoord
- Leest de totale kosten per motor af bij twee afzetniveaus, bijvoorbeeld bij 100 motoren een totaal van 100 x 2.250 = 225.000 en bij 200 motoren een totaal van 200 x 1.350 = 270.000. (1p)
- Berekent de variabele kosten per motor: (270.000 - 225.000) / (200 - 100) = € 450. (1p)
Een ander juist paar punten uit de grafiek van informatiebron 5 geeft dezelfde uitkomst van € 450.
Informatiebron 6 Enkele kerngegevens van Motormuis en Das Boot
De onderstaande verwachte gegevens hebben betrekking op het jaar 2021.
Motormuis
| gevestigd in | België |
|---|---|
| tarief inkomstenbelasting | 36% |
| tarief vennootschapsbelasting (noot 1) | 25% |
| inkopen (maximaal) | 900 stuks |
| variabele kosten per stuk | (vraag 23) |
| totale constante kosten | € 180.000 |
| afzet aan externen bij verkoopprijs € 760 per motor | 660 stuks |
| afzet aan externen bij verkoopprijs € 755 per motor | 720 stuks |
| afzet aan externen bij verkoopprijs € 750 per motor | 780 stuks |
| afzet aan externen bij verkoopprijs € 745 per motor | 840 stuks |
| afzet aan externen bij verkoopprijs € 740 per motor | 900 stuks |
noot 1: Deze belasting dient in het land van vestiging betaald te worden.
Das Boot
De onderstaande verwachte gegevens hebben betrekking op het jaar 2021.
| gevestigd in | Zwitserland |
|---|---|
| tarief inkomstenbelasting | 39% |
| tarief vennootschapsbelasting (noot 1) | 14% |
| maximale afzet per jaar (noot 2) | 180 stuks |
| inkoop motoren transfer price | € ….. (vraag 25) |
| inkoop motoren externe prijs | € 750 |
| overige variabele kosten per stuk | € 700 |
| totale constante kosten | € 270.000 |
| verkoopprijs per boot | € 3.450 |
noot 1: Deze belasting dient in het land van vestiging betaald te worden.
noot 2: Das Boot verwacht de maximale afzet te behalen in 2021.
Relaties van Schavuyt bv, Motormuis bv en Das Boot bv
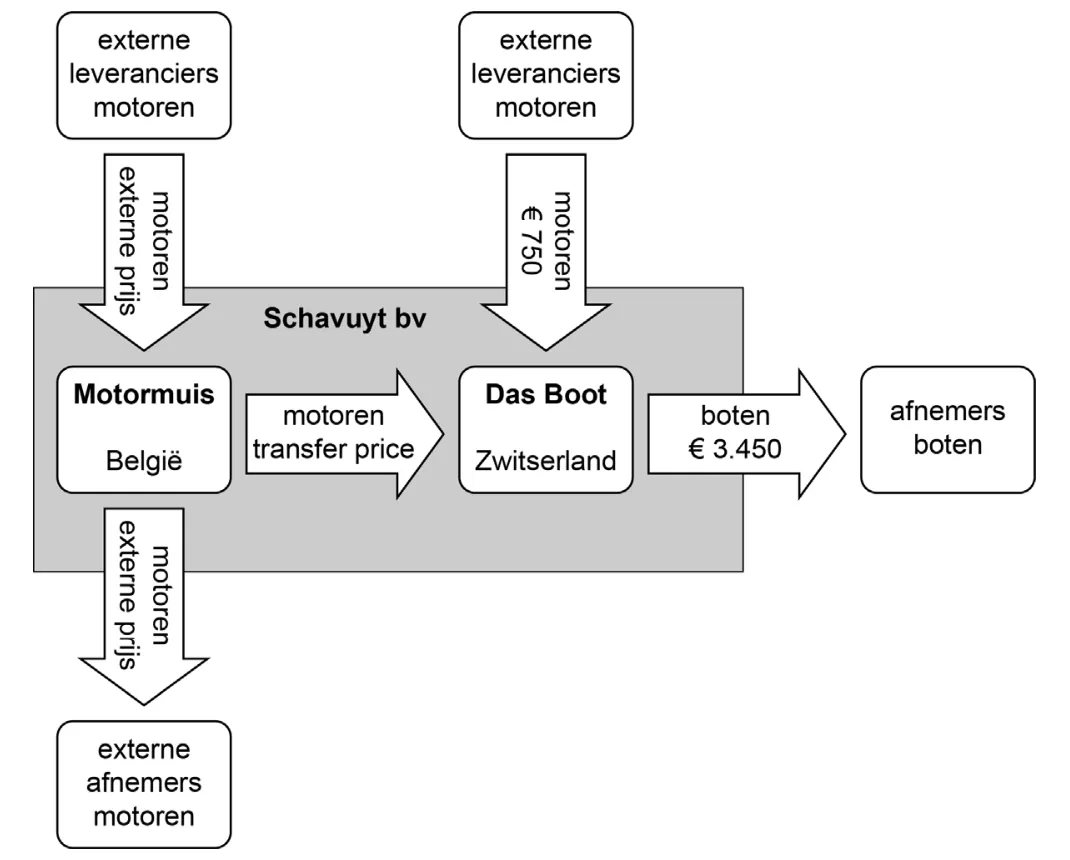
Schema van de relaties. Schavuyt bv is de moedermaatschappij; Motormuis (België) en Das Boot (Zwitserland) zijn de dochterondernemingen binnen het grijze vlak. Externe leveranciers leveren motoren aan Motormuis (externe prijs) en aan Das Boot (€ 750 per motor). Motormuis levert motoren aan Das Boot (transfer price) en aan externe afnemers (externe prijs). Das Boot levert boten (€ 3.450 per boot) aan afnemers boten.
Vraag 24 2 punten
Schavuyt bv is een onderneming (moedermaatschappij) met twee divisies. Motormuis bv (gevestigd in België) verkoopt haar motoren aan Das Boot en aan externe afnemers. Das Boot bv (gevestigd in Zwitserland) verkoopt complete boten met motoren; Das Boot koopt de motoren in bij Motormuis en eventueel bij een externe leverancier. Het aantal motoren dat Motormuis in 2021 verwacht te kunnen verkopen aan externe afnemers is afhankelijk van de verkoopprijs (zie informatiebron 6).
Voor de start van het jaar 2021 bepaalt moedermaatschappij Schavuyt de interne verrekenprijs (transfer price), waartegen Motormuis motoren aan Das Boot levert. Bij het vaststellen van deze transfer price zijn er principeafspraken over de minimum- en de maximum transfer price. De minimum transfer price: de totale omzet van de 900 verkochte motoren mag voor Motormuis bij (deels) interne levering aan Das Boot niet lager zijn dan wanneer de 900 motoren allemaal extern worden geleverd. De maximum transfer price: de prijs die Das Boot moet betalen aan een externe leverancier (€ 750).
De financieel directeur van Schavuyt stelt dat het voor Schavuyt fiscaal het meest gunstig is indien er wordt gekozen voor een zo laag mogelijke transfer price.
Beargumenteer de stelling van de financieel directeur met behulp van informatiebron 6.
Bekijk het antwoord
- Noemt dat de vennootschapsbelasting in België (25%) hoger is dan in Zwitserland (14%). (1p)
- Concludeert dat een zo laag mogelijke transfer price de winst voor Motormuis in België minimaal maakt en de winst voor Das Boot in Zwitserland maximaal. (1p)
Vraag 25 2 punten
Schavuyt bepaalt dat Motormuis in 2021 in totaal 180 motoren moet leveren aan Das Boot voor de minimum transfer price: dit betekent dat Motormuis niet het maximum van 900 motoren aan externe klanten kan verkopen. De totale omzet van de 900 motoren mag bij (deels) interne levering niet lager zijn dan wanneer de 900 motoren allemaal extern worden geleverd (zie informatiebron 6).
Bereken de transfer price per motor in 2021.
Bekijk het antwoord
- Berekent de omzet bij uitsluitend externe levering: 900 x 740 = 666.000, en de omzet bij externe levering van de overige 720 motoren: (900 - 180) x 755 = 543.600. (1p)
- Berekent de transfer price: (666.000 - 543.600) / 180 = € 680. (1p)
Hoe vaak kostprijs en break-even in het examen komt
| Examen | Vragen | Aantal | Aandeel |
|---|---|---|---|
| 2026, tijdvak 1 | 7-8, 10-12, 25 | 6 | 26% |
| 2026, tijdvak 2 | 4-7, 18-19 | 6 | 24% |
| 2025, tijdvak 1 | 6, 8, 12, 15, 27, 29 | 6 | 24% |
| 2025, tijdvak 2 | 16, 22-23, 25, 27 | 5 | 17% |
| 2024, tijdvak 1 | 18-19, 22, 24-27 | 7 | 28% |
| 2024, tijdvak 2 | 6-12, 14 | 8 | 30% |
| 2023, tijdvak 1 | 9, 29-30 | 3 | 14% |
| 2023, tijdvak 2 | 26-30 | 5 | 19% |
| 2022, tijdvak 1 | 2-4, 7, 10-11, 23-24 | 8 | 36% |
| 2022, tijdvak 2 | 8, 11-12, 23 | 4 | 17% |
| 2021, tijdvak 1 | 11-13, 29-31 | 6 | 23% |
| 2021, tijdvak 2 | 13-15, 21, 24-25 | 6 | 22% |
| 2021, tijdvak 3 | 8-9, 12, 16, 20-25 | 10 | 37% |
In 13 van de 14 ingedeelde examens bedrijfseconomie vwo staat een vraag over kostprijs en break-even, samen 80 vragen (23% van alle examenvragen). De meeste stonden in 2021, tijdvak 3: 10 vragen. In de examens van 2024 tot en met 2026 ging 25% van de vragen over kostprijs en break-even, daarvoor 21%. Het onderwerp krijgt de laatste jaren meer ruimte.
Oefenen met kostprijs en break-even
Maak de 15 nieuwste examenvragen over kostprijs en break-even online, zonder account, of kies de vragen uit één jaar (2026, 2025, 2024, 2023, 2022 en 2021). Het AI-model kijkt ze na volgens het correctievoorschrift, je docent keurt het resultaat goed en je krijgt per vraag je punten en feedback in je mail.
Oefen de vragen over kostprijs en break-even
Andere onderwerpen bedrijfseconomie vwo
Kostprijs en break-even op andere niveaus
Nakijken als docent
Kies het examen in de vragenbank
In de vragenbank van ToetsChecker staat elk examen bedrijfseconomie vwo onder Eindexamens. Je neemt de examenvragen over in een eigen toets, alles of een selectie, of je leest het examen met het correctievoorschrift in als correctiemodel.
Laat de klas het examen maken
Op papier, zoals het echte examen: je scant de stapel in één keer of mailt de scan naar je scanadres. Of online, als digitale toetsafname met toezicht; de opgavetekst staat dan als bron bij elke vraag. Afbeeldingen uit het examen gaan niet mee, die staan in de PDF van de opgaven.
Geef de resultaten vrij
Het AI-model kijkt elk examen na volgens het correctievoorschrift en schrijft feedback per vraag. Bij een oefenexamen geef je alles in één keer vrij; bij een toets die meetelt loop je het voorstel eerst na. De leerling ziet het resultaat pas na jouw vrijgave.
ToetsChecker is geen examensite: je kijkt er ook je eigen SO's, proefwerken, praktische opdrachten en verslagen mee na, handgeschreven of digitaal, met jouw correctiemodel en feedback per vraag. Een gratis account heeft alle functies en 200 credits per maand, genoeg om ongeveer 100 toetsen te laten nakijken. Maak een gratis account of lees eerst hoe het nakijken werkt.
Alle oefentoetsen en eindexamens van dit vak staan op bedrijfseconomie oefenen. Wat je op je centraal examen nodig hebt om te slagen, reken je uit met de slaag-zakcalculator.
Veelgestelde vragen
Hoe vaak komt kostprijs en break-even voor in het eindexamen bedrijfseconomie vwo?
In de 14 ingedeelde examens van 2021 tot en met 2026 gaan 80 vragen over kostprijs en break-even, 23% van alle examenvragen. Het onderwerp staat in 13 van die examens.
In welk examen bedrijfseconomie vwo stonden de meeste vragen over kostprijs en break-even?
In het examen van 2021, tijdvak 3, met 10 vragen: 8-9, 12, 16, 20-25.
Hoe oefen ik examenvragen over kostprijs en break-even?
Op deze pagina staan alle vragen over kostprijs en break-even met het antwoord. Je maakt ook de 15 nieuwste vragen online, of die van één jaar, zonder account: het AI-model kijkt ze na, je docent keurt het resultaat goed en je krijgt per vraag feedback.