Examenvragen risico en verzekeren economie vwo
41 vragen over risico en verzekeren uit 13 centrale examens van 2019 tot en met 2026.
Risico en verzekeren komt in 13 van de 18 examens economie vwo voor, met 41 vragen (8% van alle examenvragen). Het meest in 2025, tijdvak 1 (6 vragen). Je oefent de vragen online en het AI-model kijkt ze na volgens het correctievoorschrift.
Alle examenvragen over risico en verzekeren
Per examen de vragen over risico en verzekeren, nieuwste eerst, met de tekst van de opgave erbij. Onder elke vraag klap je het antwoord uit het correctievoorschrift open.
Oefen de vragen over dit onderwerp online
2026, tijdvak 1: De prijs van woningbezit
Opgavetekst
In Nederland hebben veel huishoudens een woning gekocht met een hypothecaire lening. Dit is een leenvorm waarbij de woning als onderpand dient. De Nederlandsche Bank (DNB) is toezichthouder op de hypotheekmarkt en onderzoekt daarom de koopwoningmarkt (zie tabel 1).
Tabel 1 Gegevens onderzoek Nederlandse koopwoningmarkt
| begin 2021 | eind 2022 | |
|---|---|---|
| hypotheekrente (looptijd 10 jaar) | 1,80% | 4,05% |
| inkomenstoets van DNB | 5,7 | 4,4 |
| totale hypotheekschuld (in miljarden €) | € 740,1 | € 797,6 |
| totale hypotheekschuld (in % van het bbp) | 93 | 83 |
| 2021 | 2022 | |
|---|---|---|
| reële groei bbp Nederland | 4,9% | 4,5% |
Bij de aanschaf van een woning met een hypothecaire lening verplichten banken de huishoudens een woonhuisverzekering af te sluiten. Deze verzekering dekt onverwachte schade aan woningen, bijvoorbeeld waterschade als gevolg van stormen.
Vraag 28 2 punten
Leg uit of er averechtse selectie kan optreden bij een woonhuisverzekering voor huizenkopers met een hypothecaire lening.
Bekijk het antwoord
Een voorbeeld van een juist antwoord is:
- Voor huizenkopers met een hypothecaire lening geldt dat de woonhuisverzekering een verplichte verzekering is.
- Hierdoor zullen de goede risico’s zich ook verzekeren waardoor er geen averechtse selectie kan optreden.
Vraag 29 2 punten
Leg uit of er sprake kan zijn van moral hazard na het afsluiten van een woonhuisverzekering.
Bekijk het antwoord
Een voorbeeld van een juist antwoord is:
- Moral hazard betekent dat mensen zich risicovoller / nalatig gedragen nadat zij zich hebben verzekerd.
- Bij de woonhuisverzekering is er geen sprake van moral hazard, omdat de schade door het klimaat / collectieve gebeurtenissen ontstaat / mensen willen goed voor hun huis zorgen.
of
- Als een huiseigenaar een verzekering heeft afgesloten, kan de eigenaar minder onderhoud plegen aan de woning.
- In dit geval is er sprake van risicovoller / nalatig gedrag en dus is er sprake van moral hazard.
2026, tijdvak 2: Opgave 2 Krediet onderzocht
Opgavetekst
Kredietverleners (bijvoorbeeld banken) willen weten wat het risico is op wanbetaling door potentiële kredietnemers (geldleners). Dit kunnen kredietverleners zelf onderzoeken, maar ook laten doen door het Bureau Leen Administratie (BLA). Het BLA voert dit kredietonderzoek uit voor aangesloten kredietverleners.
Kredietverleners vragen lagere premies voor kredietnemers die een lager risico op wanbetaling hebben. Dit wordt premiedifferentiatie genoemd.
Vraag 9 2 punten
Leg uit of premiedifferentiatie leidt tot een afname van averechtse selectie.
Bekijk het antwoord
Een voorbeeld van een juist antwoord is:
- Premiedifferentiatie leidt ertoe dat goede risico’s een lagere premie / rente betalen dan slechte risico’s. (1)
- Hierdoor zullen goede risico’s een prikkel hebben om toch krediet aan te vragen (en hierdoor neemt averechtse selectie af). (1)
2026, tijdvak 2: Opgave 6 Klimaatbeleid
Opgavetekst
Om de mondiale CO₂-uitstoot terug te brengen, is onder leiding van de Verenigde Naties (VN) het klimaatakkoord van Parijs opgesteld. Een onderdeel van dit akkoord betreft afspraken over het voeren van klimaatbeleid, zoals het belasten van CO₂-uitstoot.
Bij een volgende vergadering van landen die deelnemen aan het klimaatakkoord, worden onderstaande voorwaarden besproken:
a Alle deelnemers aan het akkoord worden verplicht klimaatbeleid te voeren.
b Terugtrekking uit het akkoord is niet mogelijk.
c Landen zijn zelf verantwoordelijk voor het klimaatbeleid en het meten van de resultaten hiervan.
Op basis van bovenstaande voorwaarden voorziet de econoom dat er een risico ontstaat op een principaal-agent probleem, waarbij de VN optreedt als principaal.
Vraag 29 3 punten
Leg het bovengenoemde principaal-agent probleem uit en noem een maatregel die dit risico zou kunnen verminderen.
Bekijk het antwoord
Een juist antwoord bevat in relatie tot de context:
- een uitleg dat er sprake is van tegengestelde belangen. (1)
- een uitleg dat er sprake is van asymmetrische informatie. (1)
- een oplossing dat de tegengestelde belangen en asymmetrische informatie vermindert. (1)
Een voorbeeld van een juist antwoord is:
- Er zijn tegengestelde belangen: de VN (principaal) wil dat er klimaatbeleid wordt gevoerd, terwijl landen (agenten) een prikkel hebben om goedkoper te (blijven) produceren (geen klimaatbeleid te voeren). (1)
- Er is sprake van asymmetrische informatie: landen analyseren (en meten) hun eigen resultaten. Zij kunnen andere data aanleveren / minder hun best doen. De VN kan dit niet allemaal controleren op juistheid. (1)
- De VN kan landen een contract laten ondertekenen waarbij zij akkoord gaan met boetes die hoog genoeg zijn om het voeren van klimaatbeleid rendabeler te maken dan het niet voeren van klimaatbeleid. (1)
2025, tijdvak 1: Zorgverzekering
Opgavetekst
In een land gaan inwoners voor zorgbehandelingen naar zorgaanbieders zoals huisartsen, fysiotherapeuten of ziekenhuizen. De overheid van het land bewaakt en controleert de kwaliteit van de geleverde zorg.
Vraag 1 1 punt
Is een zorgbehandeling een collectief goed? Motiveer je antwoord.
Bekijk het antwoord
Voorbeelden van een juist antwoord zijn:
- Nee, er is geen sprake van een collectief goed want een zorgbehandeling is rivaliserend: als iemand een zorgbehandeling krijgt, kan iemand anders deze niet krijgen.
- Nee, er is geen sprake van een collectief goed want zorgaanbieders kunnen mensen uitsluiten als de zorgvragers niet (kunnen) betalen voor de zorgbehandeling.
De overheid vindt dat iedereen in het land recht heeft op gezondheidszorg. Om de kosten te kunnen dekken, komt er een verplichte zorgverzekering. Zorgverzekeraars kunnen verzekerden niet weigeren. Verzekerden betalen maandelijks premie aan een zorgverzekeraar. De zorgverzekeraars zijn niet in staat om vooraf te bepalen of de verzekerden goede of slechte risico's zijn.
Vraag 2 2 punten
Leg uit of averechtse selectie kan optreden binnen de zorgverzekeringen.
Bekijk het antwoord
Een voorbeeld van een juist antwoord is:
- Er is geen sprake van averechtse selectie omdat binnen de markt van zorgverzekeringen sprake is van een verplichte verzekering.
- Hierdoor moeten de goede risico's zich ook verzekeren / hierdoor worden de goede risico's niet uit de markt gedreven.
Een econoom onderzoekt de zorgverzekeringsmarkt en bekijkt de Zoohee! zorgverzekering voor jongeren. Bij deze verzekering geldt een eigen risico.
Tabel 1 Zoohee! zorgverzekering
| met wettelijk eigen risico | met verhoogd eigen risico | |
|---|---|---|
| eigen risico | € 385 per jaar | € 885 per jaar |
| premie | € 108,25 per maand | € 86,25 per maand |
Jongeren hebben over het algemeen weinig zorgkosten. Het kan voordelig zijn om een verhoogd eigen risico te nemen. De totale zorgkosten voor een jongere bestaan uit de premie en de zorgkosten die binnen het eigen risico worden gemaakt.
Vraag 3 2 punten
Bereken tot welk bedrag aan zorgkosten per jaar het voor een jongere voordeliger is om een verhoogd eigen risico te nemen.
Bekijk het antwoord
Een voorbeeld van een juiste berekening is:
- Bij een wettelijk eigen risico zijn de maximale zorgkosten per jaar: 12 x 108,25 + 385 = 1.684.
- Bij een verhoogd eigen risico geldt een jaarlijkse premie van: 12 x 86,25 = 1.035. De totale zorgkosten zijn gelijk als de zorgkosten 1.684 − 1.035 = 649 per jaar bedragen. Dus tot € 649 aan zorgkosten is een verhoogd eigen risico voordelig.
of
- De hogere maandelijkse zorgkosten zijn (108,25 − 86,25) = 22. Dit is 22 x 12 = 264 per jaar.
- De totale zorgkosten zijn gelijk als de zorgkosten 264 + 385 = 649 per jaar bedragen. Dus tot € 649 aan zorgkosten is een verhoogd eigen risico voordelig.
of
- Het verschil in maximale zorgkosten bij een verhoogd eigen risico is ((86,25 x 12) + 885) − ((108,25 x 12) + 385) = 236.
- De totale zorgkosten zijn gelijk als de zorgkosten 885 − 236 = 649 per jaar bedragen. Dus tot € 649 aan zorgkosten is een verhoogd eigen risico voordelig.
Zorgverzekeraars zijn actief op een heterogene oligopolistische markt, waarbij hun zorgverzekeringen verschillen in voorwaarden en premies. Vergelijkingssites vergelijken deze voorwaarden en premies van de verschillende zorgverzekeringen. Consumenten kunnen via zo'n vergelijkingssite een zorgverzekering afsluiten.
Vraag 5 2 punten
Leg uit dat de opkomst van vergelijkingssites de doelmatigheid van de zorgverzekeringsmarkt kan vergroten.
Bekijk het antwoord
Een juist antwoord bevat:
- Een uitleg van het verband tussen de vergelijkingssites en de hoogte van de premies.
- Een uitleg van het verband tussen de premies en het totale surplus / consumentensurplus.
Een voorbeeld van een juist antwoord is:
- Door de vergelijkingssites neemt de informatie toe. Dit leidt tot meer concurrentie waardoor zorgverzekeraars zorg scherper zullen inkopen. Als ze deze lagere kosten doorberekenen leidt dit tot lagere premies.
- Dit houdt in dat (bij een vaste betalingsbereidheid) het totale surplus stijgt (en daarmee de doelmatigheid in de markt toeneemt).
of
- Door de vergelijkingssites hebben consumenten toegang tot betere / meer informatie. Dit leidt tot meer concurrentie en dus lagere premies.
- Dit zorgt voor een hoger consumentensurplus, aangezien consumenten producten en diensten krijgen die beter aansluiten bij hun behoeften, en dat tegen lagere prijzen (en dus neemt de doelmatigheid toe).
of
- Door de vergelijkingssites hebben consumenten toegang tot betere / meer informatie. Hierdoor dalen hun zoekkosten waardoor de betalingsbereidheid van consumenten kan toenemen.
- Dit zorgt voor een hoger consumentensurplus, aangezien consumenten producten en diensten krijgen die beter aansluiten bij hun behoeften (en dus neemt de doelmatigheid toe).
Per afgesloten verzekering betalen zorgverzekeraars een vaste vergoeding aan een vergelijkingssite. De econoom: “Uit mijn onderzoek blijkt dat vergelijkingssites onderhandelen met de verzekeraars over de hoogte van de (vaste) vergoeding per afgesloten verzekering. Hierdoor ontstaat een principaal-agentprobleem tussen de consument (de principaal) en de vergelijkingssite (de agent).”
Vraag 6 2 punten
Leg uit dat er sprake kan zijn van een principaal-agentprobleem.
Bekijk het antwoord
Een voorbeeld van een juist antwoord is:
- Er is sprake van tegengestelde belangen: de consument / verzekeringsnemer (principaal) wil de goedkoopste / beste verzekering, de vergelijkingssite (agent) kan verzekeringen adviseren waar de vergelijkingssite zelf belang bij heeft / waar ze zelf de hoogste bijdrage voor ontvangt.
- Er is sprake van asymmetrische informatie: de verzekeringsnemer / consument weet niet of de vergelijkingssite in het belang van de verzekeringsnemer adviseert.
2025, tijdvak 1: Concurreren met zekerheid
Opgavetekst
Het land Mañan heeft een waardevast staatspensioen dat via het omslagstelsel wordt gefinancierd. Het aanvullend pensioen belooft dit staatspensioen aan te vullen tot een vast, totaalbedrag van 70% van het laatstverdiende (nominale) brutoloon. Het totale pensioen is daarmee niet waardevast. Werknemers moeten een aanvullend pensioen opbouwen bij één van de commerciële pensioenfondsen die het kapitaaldekkingsstelsel gebruiken. De nominale brutolonen veranderen niet.
Vraag 10 2 punten
Leg met behulp van figuur 1 uit dat marktwerking tot een lagere premie kan leiden.
Schema met de factoren die de hoogte van de aanvullende pensioenen beïnvloeden, met de formule voor de dekkingsgraad. Bekijk in Opgaven, pagina 4
Bekijk het antwoord
Een juist antwoord bevat in relatie tot de context:
- Een uitleg van het effect van marktwerking op de bedrijfskosten.
- Een uitleg van het effect van bedrijfskosten op de premies.
Een voorbeeld van een juist antwoord is:
- Doordat werknemers kunnen overstappen naar een andere pensioenaanbieder ontstaat marktwerking. Dit zorgt ervoor dat pensioenfondsen zo efficiënt mogelijk willen werken zodat de bedrijfskosten dalen.
- Als ze dit doorberekenen zal ook de premie dalen.
of
- Marktwerking kan pensioenfondsen stimuleren om innovatieve beleggingsstrategieën en -producten te ontwikkelen die betere rendementen kunnen opleveren of lagere risico's hebben. Deze betere producten / strategieën kunnen de kosten van het pensioenfonds verlagen.
- Als ze dit doorberekenen zal ook de premie dalen.
2024, tijdvak 1: Valutaverzekering
Tabel 1 Voorwaarden valutaverzekering bij export
| Onderdeel | Voorwaarde |
|---|---|
| Verzekering | Een exporteur kan naast het exportcontract ook een valutaverzekering afsluiten als de betaling van het exportcontract in vreemde valuta wordt gedaan. De verzekering wordt afgesloten tegen het risico van een koerswijziging ten opzichte van de garantiekoers (= de op dat moment geldende koers). |
| Verzekerde valuta | Standaardvaluta's: wisselkoersen van westerse en relatief stabiele ontwikkelingslanden. Hogere risico valuta's: wisselkoersen van instabielere landen. |
| Premie | Er is een vaste premie van 0,5% van de verzekerde contractsom, tot een maximumpremie van € 125.000. Daarnaast is er een variabele premie van 0,16% per maand van de contractsom voor de standaardvaluta's en 0,25% per maand van de contractsom voor de hogere risico valuta's. |
| Uitkering | Wanneer bij betaling van het exportcontract het ontvangen bedrag in euro's lager is dan het verzekerde bedrag in euro's tegen de garantiekoers, keert Tradesure het verschil uit. |
Vraag 14 2 punten
Verzekeraar Tradesure introduceert de valutaverzekering bij export (zie tabel 1). Leg uit of het hanteren van verschillende variabele premies ervoor zorgt dat averechtse selectie binnen de valutaverzekering wordt verminderd.
Bekijk het antwoord
- Legt uit dat exporteurs die handelen in standaardvaluta's minder variabele premie betalen dan exporteurs die handelen in hogere risico valuta's, waardoor de goede risico's (die ten opzichte van een gemiddelde premie minder hoeven te betalen) eerder geneigd zijn zich alsnog te verzekeren, zodat averechtse selectie vermindert. (2p)
Vraag 15 1 punt
De valutaverzekering dekt het risico van een koerswijziging ten opzichte van de garantiekoers (zie tabel 1). Verklaar of Tradesure rekening moet houden met de aanwezigheid van moral hazard.
Bekijk het antwoord
- Verklaart dat Tradesure geen rekening hoeft te houden met moral hazard, omdat het valutarisico ontstaat door schommelingen in vraag en aanbod op de valutamarkt en niet door riskanter gedrag van de verzekerde. (1p)
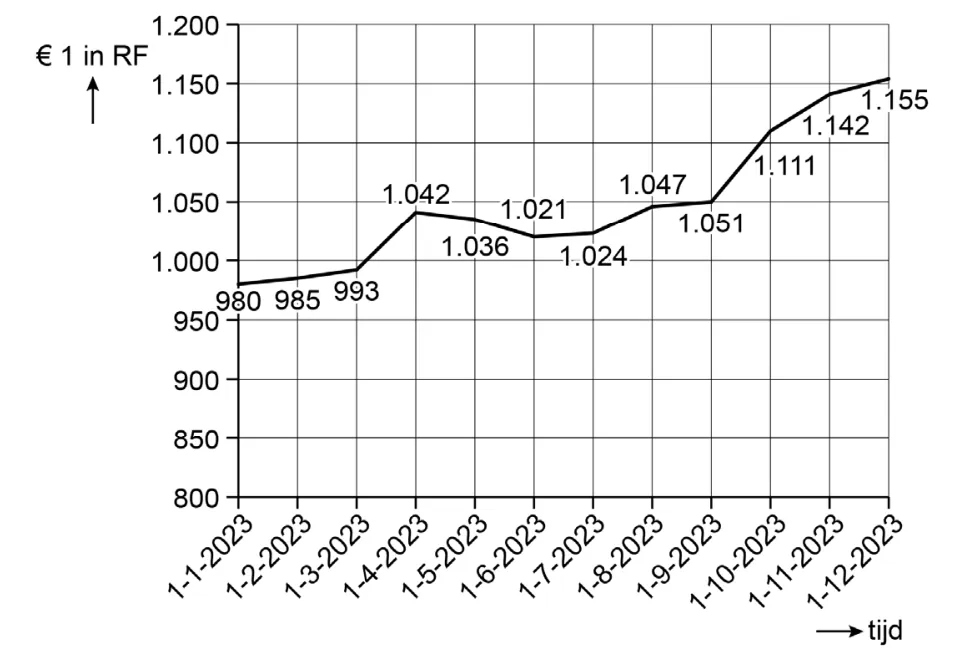
Figuur 1 Verwachte ontwikkeling wisselkoers van de euro in RF
| Datum | Koers |
|---|---|
| 1-1-2023 | 980 |
| 1-2-2023 | 985 |
| 1-3-2023 | 993 |
| 1-4-2023 | 1.042 |
| 1-5-2023 | 1.036 |
| 1-6-2023 | 1.021 |
| 1-7-2023 | 1.024 |
| 1-8-2023 | 1.047 |
| 1-9-2023 | 1.051 |
| 1-10-2023 | 1.111 |
| 1-11-2023 | 1.142 |
| 1-12-2023 | 1.155 |
Vraag 17 2 punten
Arco sluit op 1-1-2023 een exportcontract met een bedrijf uit Rwanda voor de levering van € 12 miljoen aan landbouwapparatuur. Arco ontvangt van het bedrijf het bedrag in Rwandese Frank (RF), volgens Tradesure een hogere risico valuta. Daarom sluit Arco een valutaverzekering af bij Tradesure op 1-1-2023. Het bedrijf uit Rwanda betaalt op 1-7-2023. Gebruik bovenstaande tekst, figuur 1 en tabel 1. Bereken of Arco voordeel heeft gehad van het afsluiten van de valutaverzekering.
Bekijk het antwoord
- Berekent het verlies zonder verzekering: € 12 miljoen x 980 = 11,76 miljard RF; op 1-7 ontvangt Arco 11,76 miljard / 1.024 = € 11.484.375, dus een verlies van € 12.000.000 - € 11.484.375 = € 515.625. (1p)
- Berekent het voordeel van de verzekering: de kosten zijn (0,005 x 12.000.000) + (0,0025 x 6 x 12.000.000) = € 240.000, zodat het voordeel € 515.625 - € 240.000 = € 275.625 is; Arco heeft dus voordeel gehad. (1p)
2024, tijdvak 2: Cyberrisicoverzekering
Opgavetekst
Tabel 1 Financiële gegevens verzekeraar in 2023
| zzp’ers | overige ondernemingen | |
|---|---|---|
| aantal ondernemingen | 3.500 | 500 |
| gemiddelde schade bij een hack | € 250.000 | € 1.250.000 |
| kans op een hack | 0,05 | 0,02 |
| administratiekosten per verzekerde (variabele kosten) | € 100 | € 200 |
| totale constante kosten per klantengroep | € 280.000 | € 200.000 |
Vraag 22 1 punt
De laatste jaren worden steeds meer ondernemingen getroffen door hackers. Een onderneming ervaart dan financiële schade, bijvoorbeeld als de toegang tot de webshop is geblokkeerd. Een verzekeraar biedt per 1-1-2023 een cyberrisicoverzekering aan die alle financiële schade als gevolg van een hack dekt. Ook biedt de verzekering juridische hulp aan en zullen cyberspecialisten de hack verhelpen. De verzekering wordt aangeboden aan zelfstandige ondernemers zonder personeel (zzp’ers) en overige ondernemingen (zie tabel 1).
Bij welke van de twee klantengroepen is het risico voor de verzekeraar het hoogst? Verklaar je antwoord.
Bekijk het antwoord
- Noemt dat het risico het hoogst is bij overige ondernemingen, met een verklaring: de verwachte schadekosten zijn bij overige ondernemingen hoger (zzp’ers: 250.000 x 0,05 = € 12.500; overige ondernemingen: 1.250.000 x 0,02 = € 25.000), of de schadekosten zijn vijf keer zo hoog en de kans op een hack is 2,5 keer zo klein (1p)
Het antwoord moet een verklaring bevatten. Een verklaring kan met de verwachte schadekosten of met de vergelijking van schade en kans.
Vraag 23 3 punten
De laatste jaren worden steeds meer ondernemingen getroffen door hackers. Een onderneming ervaart dan financiële schade, bijvoorbeeld als de toegang tot de webshop is geblokkeerd. Een verzekeraar biedt per 1-1-2023 een cyberrisicoverzekering aan die alle financiële schade als gevolg van een hack dekt. Ook biedt de verzekering juridische hulp aan en zullen cyberspecialisten de hack verhelpen. De verzekering wordt aangeboden aan zelfstandige ondernemers zonder personeel (zzp’ers) en overige ondernemingen (zie tabel 1).
Een expert stelt: “Bij werknemers in loondienst is de kans op een hack vanwege onvoorzichtig handelen groter dan bij zzp’ers. Dat komt doordat er bij overige ondernemingen sprake is van een principaal-agentprobleem en bij zzp’ers niet.”
Leg uit dat er bij overige ondernemingen sprake is van een principaal-agentprobleem en bij zzp’ers niet.
Bekijk het antwoord
- Noemt dat er bij overige ondernemingen een principaal-agentprobleem is: de agent (de werknemer) moet handelen in het belang van de principaal (de werkgever), de belangen zijn tegengesteld, omdat de werknemer bij een hack niet het inkomstenderving-risico draagt maar de werkgever wel (1p)
- Noemt dat er asymmetrische informatie is, omdat de werkgever niet kan controleren of de werknemers de voorschriften volgen (1p)
- Noemt dat er bij zzp’ers geen principaal-agentprobleem is, omdat zzp’ers zowel principaal als agent zijn en zij bij nalatig handelen zelf de gevolgen dragen in een lager inkomen (1p)
Vraag 24 2 punten
De laatste jaren worden steeds meer ondernemingen getroffen door hackers. Een onderneming ervaart dan financiële schade, bijvoorbeeld als de toegang tot de webshop is geblokkeerd. Een verzekeraar biedt per 1-1-2023 een cyberrisicoverzekering aan die alle financiële schade als gevolg van een hack dekt. Ook biedt de verzekering juridische hulp aan en zullen cyberspecialisten de hack verhelpen. De verzekering wordt aangeboden aan zelfstandige ondernemers zonder personeel (zzp’ers) en overige ondernemingen (zie tabel 1).
De verzekeraar stelt bij het aanbieden van de cyberrisicoverzekering een aantal preventie-eisen, waaronder het zorgen voor up-to-date beveiligingssoftware. Als ondernemingen daar niet aan voldoen, krijgen ze maar de helft van de schade uitgekeerd.
Leg uit dat de preventie-eisen het risico op averechtse selectie verminderen.
Bekijk het antwoord
- Noemt dat door de preventie-eisen slechte risico’s (bedrijven zonder beveiligd systeem) een lagere schade-uitkering krijgen, waardoor de kosten van de verzekeraar dalen (1p)
- Noemt dat de premie daardoor kan dalen, waardoor goede risico’s (toch) besluiten te verzekeren, zodat het risico op averechtse selectie daalt (1p)
Vraag 25 2 punten
De laatste jaren worden steeds meer ondernemingen getroffen door hackers. Een onderneming ervaart dan financiële schade, bijvoorbeeld als de toegang tot de webshop is geblokkeerd. Een verzekeraar biedt per 1-1-2023 een cyberrisicoverzekering aan die alle financiële schade als gevolg van een hack dekt. Ook biedt de verzekering juridische hulp aan en zullen cyberspecialisten de hack verhelpen. De verzekering wordt aangeboden aan zelfstandige ondernemers zonder personeel (zzp’ers) en overige ondernemingen (zie tabel 1).
De verzekeraar wil een zo laag mogelijke premie hanteren. Daarom overweegt de verzekeraar per 1-1-2024 een eigen risico van € 50.000 voor zzp’ers en € 250.000 voor overige ondernemingen in te voeren.
Leg uit dat een eigen risico leidt tot zowel een verschuiving van de vraaglijn als een verschuiving langs de vraaglijn van de cyberrisicoverzekering.
Bekijk het antwoord
- Noemt dat een eigen risico leidt tot een lagere vraag naar verzekeringen bij elke premie, omdat de uitbetaling bij schade lager wordt; de vraaglijn verschuift naar links (1p)
- Noemt dat door het eigen risico de premie verlaagd kan worden, waardoor het gevraagde aantal verzekeringen stijgt; dit is een verschuiving langs de vraaglijn (1p)
Vraag 26 3 punten
De laatste jaren worden steeds meer ondernemingen getroffen door hackers. Een onderneming ervaart dan financiële schade, bijvoorbeeld als de toegang tot de webshop is geblokkeerd. Een verzekeraar biedt per 1-1-2023 een cyberrisicoverzekering aan die alle financiële schade als gevolg van een hack dekt. Ook biedt de verzekering juridische hulp aan en zullen cyberspecialisten de hack verhelpen. De verzekering wordt aangeboden aan zelfstandige ondernemers zonder personeel (zzp’ers) en overige ondernemingen (zie tabel 1).
De verzekeraar wil een zo laag mogelijke premie hanteren. Daarom overweegt de verzekeraar per 1-1-2024 een eigen risico van € 50.000 voor zzp’ers en € 250.000 voor overige ondernemingen in te voeren. De verzekeraar ziet een winstmogelijkheid bij de genoemde eigen risico’s en stelt de jaarlijkse premie vast op € 10.500 voor zzp’ers en € 20.500 voor overige ondernemingen. De expert van de verzekeraar neemt aan dat de gegevens in tabel 1 niet veranderen.
Bereken de hoogte van de winst.
Bekijk het antwoord
- Berekent de gemiddelde schade per hack na het eigen risico: zzp’ers 250.000 - 50.000 = 200.000; overige ondernemingen 1.250.000 - 250.000 = 1.000.000 (1p)
- Berekent de totale kosten: TK = 3.500 x (200.000 x 0,05) + 500 x (1.000.000 x 0,02) + (3.500 x 100 + 500 x 200) + 280.000 + 200.000 = € 45.930.000 (1p)
- Berekent de totale omzet (10.500 x 3.500 + 20.500 x 500 = € 47.000.000) en de winst (TW = TO - TK = € 1.070.000) (1p)
2023, tijdvak 1: Bij wanbetaling afrekenen
Opgavetekst
Bron 8
Tussen bedrijven vinden veel onderlinge leveringen plaats. Doorgaans biedt de leverancier een betalingstermijn aan inkopende bedrijven aan. De leverancier loopt daarbij het risico dat inkopers de betalingstermijn overschrijden en kan daarom een verzekering afsluiten bij een kredietverzekeringsmaatschappij (zie figuur 1). De verzekeraar dekt de schade van de leverancier als er niet of te laat betaald wordt. Tevens levert de verzekeraar een incassodienst als onderdeel van de verzekering.
Figuur 1 de kredietverzekering
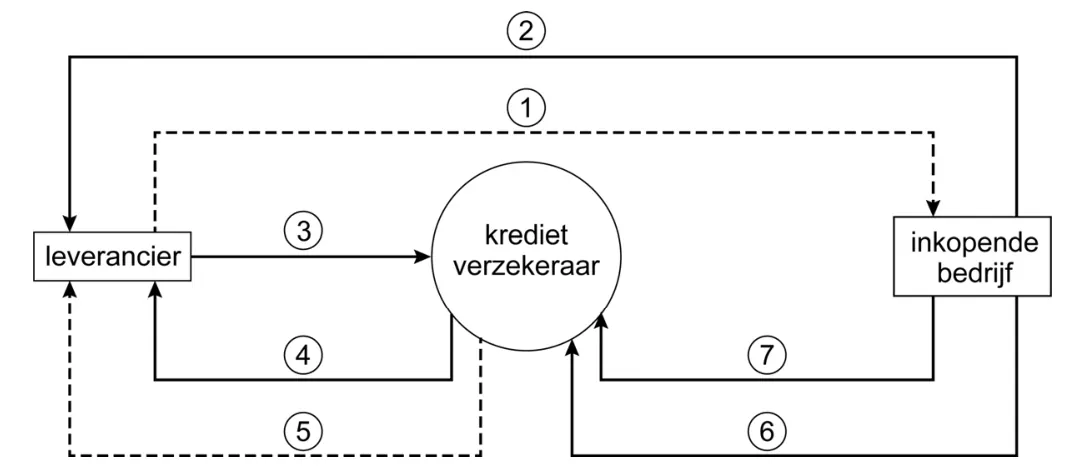
Schema met de leverancier links, de kredietverzekeraar in het midden en het inkopende bedrijf rechts. De genummerde pijlen:
- pijl 1: levering verkocht product x
- pijl 2: factuurbedrag
- pijl 3: premie kredietverzekering
- pijl 4: uit te betalen bedrag bij niet betalen door het inkopende bedrijf
- pijl 5: eventueel te leveren incassodienst
- pijl 6: incassokosten plus opslag
- pijl 7: te betalen uitstaande schuld
Bron 10
Een econoom onderzoekt de vier verzekeringsvoorwaarden van een kredietverzekeraar:
- Indien het inkopende bedrijf niet betaalt als de betalingstermijn is verstreken, keert de kredietverzekeraar een schadevergoeding uit van 90% van de gemiste omzet aan de leverancier (pijl 4).
- De kredietverzekeraar neemt de incasso van het verschuldigde bedrag op zich als de betalingstermijn is verstreken en het inkopende bedrijf nog steeds niet heeft betaald (pijl 7).
- De kredietverzekeraar rekent de incassokosten door aan het inkopende bedrijf (pijl 6).
- De kredietverzekeraar hanteert een bonus-malussysteem voor de leverancier.
Vraag 12 3 punten
Een econoom stelt: “Als de leverancier een kredietverzekering afsluit en het inkopende bedrijf betaalt niet, neemt de kredietverzekeraar de rol van de principaal over en wordt het inkopende bedrijf de agent. De kredietverzekeraar heeft een voorwaarde opgenomen om dit probleem met de agent te verminderen.” Leg dit principaal-agentprobleem uit en geef aan welke verzekeringsvoorwaarde dit probleem kan verminderen.
Bekijk het antwoord
- Legt uit dat er tegengestelde belangen zijn: de verzekeraar (als principaal) wil betaald worden, terwijl het inkopende bedrijf (als agent) de betaling wellicht niet meer wil of kan voldoen. (1p)
- Legt uit dat er asymmetrische informatie is, omdat de kredietverzekeraar onvoldoende informatie heeft of het inkopende bedrijf aan de betaling kan voldoen. (1p)
- Noemt de derde voorwaarde: het doorberekenen van de incassokosten aan het inkopende bedrijf (pijl 6). (1p)
Vraag 13 2 punten
Kredietverzekeraars zijn bang om met moral hazard door zowel de leverancier als het inkopende bedrijf te maken te krijgen. Leg uit welke twee verzekeringsvoorwaarden moral hazard door leveranciers kunnen verminderen.
Bekijk het antwoord
- Noemt twee juiste verzekeringsvoorwaarden: de eerste voorwaarde (een eigen risico: de leverancier betaalt een deel van de claim, 10%, zelf) en de vierde voorwaarde (het bonus-malussysteem). (1p)
- Legt uit dat deze twee voorwaarden moral hazard verminderen: de leverancier heeft zelf een financieel nadeel naarmate hij meer claimt, en heeft dus een prikkel om minder te claimen. (1p)
Als een kandidaat bij de eerste deelscore premiedifferentiatie als antwoord geeft, geen scorepunten toekennen voor de eerste deelscore.
Vraag 14 2 punten
Leg uit welke voorwaarde het risico op averechtse selectie voor de verzekeraar vermindert.
Bekijk het antwoord
- Legt uit dat het invoeren van een bonus-malussysteem (de vierde voorwaarde) of een vrijwillig eigen risico ervoor zorgt dat goede risico’s een lagere premie betalen en zich (meer) verzekeren, waardoor averechtse selectie vermindert. Ook goed: het invoeren van een verplichte verzekering, waardoor goede risico’s zich moeten verzekeren en er geen averechtse selectie meer is. Een van beide uitleggen is volledig goed. (2p)
Bron 11
Digibate levert IT-diensten aan andere bedrijven en hanteert een betalingstermijn. De directie overweegt een kredietverzekering af te sluiten bij de kredietverzekeraar.
De kredietverzekeraar bepaalt de premie op basis van twee factoren:
- het verwachte schadebedrag
- een premieopslag van 20% van het verwachte schadebedrag
De kredietverzekeraar bepaalt de kans op wanbetaling op basis van historische data en verzamelt de volgende gegevens van Digibate (zie tabel 1).
Tabel 1 financiële gegevens Digibate
| Aantal contracten | Gemiddelde omzet in euro’s | Afgesproken betalingstermijn | Kans op wanbetaling |
|---|---|---|---|
| 20 | 1 miljoen | 90 dagen | 0,05% |
| 30 | 0,5 miljoen | 60 dagen | 0,2% |
| 80 | 0,25 miljoen | 60 dagen | 0,2% |
Vraag 15 2 punten
Digibate wil een kredietverzekering afsluiten. Bereken de totale verzekeringspremie. De premie bestaat uit het verwachte schadebedrag (het aantal contracten x de gemiddelde omzet x de kans op wanbetaling, per groep) plus een premieopslag van 20% van het verwachte schadebedrag.
Bekijk het antwoord
- Berekent het verwachte schadebedrag: (20 x 1 miljoen x 0,05%) + (30 x 0,5 miljoen x 0,2%) + (80 x 0,25 miljoen x 0,2%) = € 80.000. (1p)
- Berekent de premieopslag (80.000 x 0,20 = € 16.000) en de totale premie: 80.000 + 16.000 = € 96.000. (1p)
2023, tijdvak 2: Markt voor hoger onderwijs
Vraag 6 1 punt
In een land kunnen studenten zelf hun vervolgopleiding in het hoger onderwijs financieren door middel van een lening bij de overheid. Na het afronden van de opleiding moet deze worden terugbetaald. De overheid heeft een voorwaarde toegevoegd aan het leenstelsel om jongeren aan te zetten tot studeren, ondanks de risico’s van lenen. De voorwaarde is dat de aflossingsperiode van de opgebouwde studieschuld 35 jaar wordt (langer dan de standaard periode voor aflossingen van langlopende schulden). Verklaar hoe de voorwaarde het leenrisico van een student vermindert.
Bekijk het antwoord
- Verklaart dat studenten de studieschuld over 35 jaar kunnen aflossen, zodat zij bij betalingsproblemen of een lager inkomen de aflossingen kunnen uitstellen, waardoor het risico van lenen lager wordt (1p)
2022, tijdvak 1: Uitvaartverzekering
Vraag 20 3 punten
Uitvaartonderneming Funus biedt een verzekering aan waarbij Funus de complete uitvaart verzorgt en betaalt. Klanten kiezen om maandelijks een premie te betalen of om eenmalig een afkoopsom te betalen. Funus belegt de premies en afkoopsommen in aandelen en staatsobligaties en adverteert met een kwalitatief goede verzorging van uitvaarten. Een van de redenen om toezicht te houden op de bedrijfsvoering van uitvaartverzekeraars is het bestaan van een principaal-agentprobleem tussen verzekeraar en verzekerden. Leg uit dat er een principaal-agentprobleem is tussen verzekeraar en verzekerden bij de uitvaartverzekering en leg uit hoe toezicht hierop door DNB dit kan verminderen.
Bekijk het antwoord
- Legt uit dat de verzekerde de principaal is en de verzekeraar de agent: de verzekerde wil zekerheid over de complete verzorging van de uitvaart, terwijl de verzekeraar zoveel mogelijk winst wil maken. (1p)
- Legt uit dat de verzekerde niet zeker weet of de verzekeraar de premie of afkoopsom zodanig belegt dat de kwalitatief goede, complete organisatie van de uitvaart gegarandeerd kan worden. (1p)
- Legt uit dat toezicht door DNB de verzekerde vertrouwen geeft, omdat DNB alle informatie heeft (de informatieasymmetrie wordt opgeheven) en indien nodig kan ingrijpen, zodat de verzekeraar in het belang van de verzekerde handelt. (1p)
Vraag 21 2 punten
Mevrouw Sardjoe is 64 jaar en heeft besloten een uitvaartverzekering af te sluiten bij Funus. Ze kiest voor een afkoopsom van € 6.000. De gemiddelde levensverwachting is 84 jaar. Naar verwachting kost een uitvaart over 20 jaar gemiddeld € 7.500. Funus moet van DNB rekenen met een rente van 1,5% per jaar. De dekkingsgraad is het huidig vermogen gedeeld door de huidige waarde van de toekomstige verplichtingen, maal 100%; de vereiste dekkingsgraad is minimaal 130%. Bereken met welk bedrag de afkoopsom verhoogd moet worden om te voldoen aan de vereiste dekkingsgraad.
Bekijk het antwoord
- Berekent de contante waarde van de toekomstige verplichting: 7.500 / 1,015^20 = € 5.568,53. (1p)
- Berekent het benodigde vermogen (€ 5.568,53 x 1,3 = € 7.239,09) en dat de afkoopsom met € 1.239,09 verhoogd moet worden (€ 7.239,09 - € 6.000). (1p)
Vraag 23 2 punten
Uit onderzoek blijkt dat de dekkingsgraad verhoogd kan worden door een verhoging van de premie. De bevolking vergrijst en van ouderen is bekend dat zij meer risico-avers zijn dan jongeren. DNB stelt: 'De vraaglijn van uitvaartverzekeringen zal daarom geleidelijk verschuiven, waardoor Funus, zelfs bij een hogere premie, een hogere omzet kan behalen en zo de dekkingsgraad verbetert.' Beargumenteer de stelling van DNB.
Bekijk het antwoord
- Legt uit dat door meer ouderen, die meer risico-avers zijn, de vraag naar uitvaartverzekeringen bij dezelfde premie stijgt, waardoor de vraaglijn naar rechts verschuift. (1p)
- Legt uit dat Funus de premie kan verhogen zonder klanten te verliezen, waardoor de inkomsten stijgen, de vermogenspositie verbetert en de dekkingsgraad stijgt. (1p)
Vraag 24 2 punten
Ondanks alle opties is het Funus niet gelukt om de financiële buffers te verhogen om zelfstandig te kunnen blijven. Concurrent LADE wil het totale polissenbestand en de beleggingen van Funus overnemen. LADE heeft ruim voldoende vermogen om, inclusief de verzekeringspolissen van Funus, te voldoen aan de vereiste dekkingsgraad. Ondanks de kosten van de overname, kan dit een positief effect hebben op de winstgevendheid van verzekeringspolissen van LADE na de overname. Verklaar dat een overname van Funus door LADE een positief effect kan hebben op de winstgevendheid van verzekeringspolissen van LADE na de overname.
Bekijk het antwoord
- Legt uit dat de organisaties van beide bedrijven worden samengevoegd, waardoor de totale organisatiekosten door efficiencyverbeteringen lager zijn dan de totale organisatiekosten van Funus en LADE samen nu. (1p)
- Legt uit dat daardoor de winstgevendheid op de polissen van LADE (inclusief de oorspronkelijke polissen van Funus) kan toenemen. (1p)
2022, tijdvak 2: CO2 ondergronds
Opgavetekst
Bron 3
| Gegeven | Waarde |
|---|---|
| Aanleg pijpleiding en capaciteit | |
| investering aanleg pijpleiding door Leport | € 450 miljoen |
| maximale opslagcapaciteit in leeg gasveld | 37 miljoen ton |
| Afvangen CO2 | |
| totale investering afvanginstallatie per bedrijf | € … |
| investeringsbedrag afvanginstallatie per bedrijf per ton CO2 | € 65 |
| tarief voor onderhoud en transport per ton CO2 | € 10 |
| totale productie CO2 van de vier bedrijven samen per jaar | 2,4 miljoen ton |
| Emissie CO2 | |
| emissierecht per ton CO2 (Om een ton CO2 uit te kunnen stoten, moeten bedrijven daartoe uitstootrechten kopen bij de overheid) | € 25 |
Vraag 9 3 punten
Leport verzorgt de aanleg en het onderhoud van de pijpleiding (transport) en de opslag van CO2 voor vier deelnemende bedrijven (zie het schema in de bron). Aandeelhouders van de vier bedrijven zijn kritisch op de plannen: “Leport en de deelnemende bedrijven schatten de onderhouds- en transportkosten te laag in. Deze zullen hoger uitvallen als gevolg van een principaal-agentprobleem tussen Leport en de deelnemende bedrijven.” Leport en de deelnemende bedrijven weerspreken deze stelling: “We hebben in het contract een clausule opgenomen die het principaal-agentprobleem oplost.” Verklaar het principaal-agentprobleem en geef een mogelijke clausule in het contract tussen Leport en de deelnemende bedrijven waardoor het principaal-agentprobleem kan zijn opgelost.
Bekijk het antwoord
- Verklaart dat Leport de agent is die zorgt voor aanleg en onderhoud van transport en opslag, en dat de deelnemende bedrijven de principaal zijn die een efficiënt en ononderbroken transport van de afgevangen CO2 willen (anders moeten zij alsnog uitstoten, met alle extra kosten van dien) (1p)
- Verklaart dat er sprake is van asymmetrische informatie: de bedrijven weten niet of Leport alles doet om efficiënt transport te realiseren, of dat Leport de tarieven na aanleg van de afvanginstallaties gaat verhogen (1p)
- Geeft een mogelijke clausule, bijvoorbeeld dat Leport een boete betaalt als de pijpleiding onvoldoende capaciteit heeft door slechte installatie en onderhoud, of dat Leport aansprakelijk kan worden gesteld voor (alle) extra kosten als gevolg van (onverwachte) extra uitstoot van CO2 (1p)
Opmerking uit het correctievoorschrift: het derde deelantwoord (de clausule) levert het scorepunt alleen op als de (extra) kosten ten laste komen van de agent.
2022, tijdvak 2: Strijd om startups
Vraag 20 2 punten
De wethouder van Berndonk wil de bedrijfsruimte verkopen via een veiling. Nog voor de verkoop blijkt de vraag naar de bedrijfsruimtes groter te zijn dan verwacht. De wethouder komt daarom met een nieuw voorstel: “We bieden de bedrijfsruimte aan in de vorm van een veiling: bedrijven geven in een gesloten envelop aan hoeveel m² ze willen kopen en welke prijs zij hiervoor willen betalen. Asymmetrische informatie en risicoaversie zorgen ervoor dat ondernemers hun maximale betalingsbereidheid aangeven. Als gemeente voorkomen we zo verlies.” Leg uit waarom de ondernemers hun maximale betalingsbereidheid voor bedrijfsruimte in de veiling zullen aangeven. Ga in je antwoord in op asymmetrische informatie en risicoaversie.
Bekijk het antwoord
- Noemt asymmetrische informatie: partijen weten niet hoe hoog de betalingsbereidheid van de andere partijen is (1p)
- Noemt risicoaversie: de ondernemers willen het risico niet lopen de bedrijfsruimte niet te kunnen kopen, waardoor zij een bod gelijk aan hun eigen betalingsbereidheid doen (1p)
2021, tijdvak 1: Groene bussen
Opgavetekst
Figuur 1 aanschaf- en variabele kosten van elektrische en dieselbussen
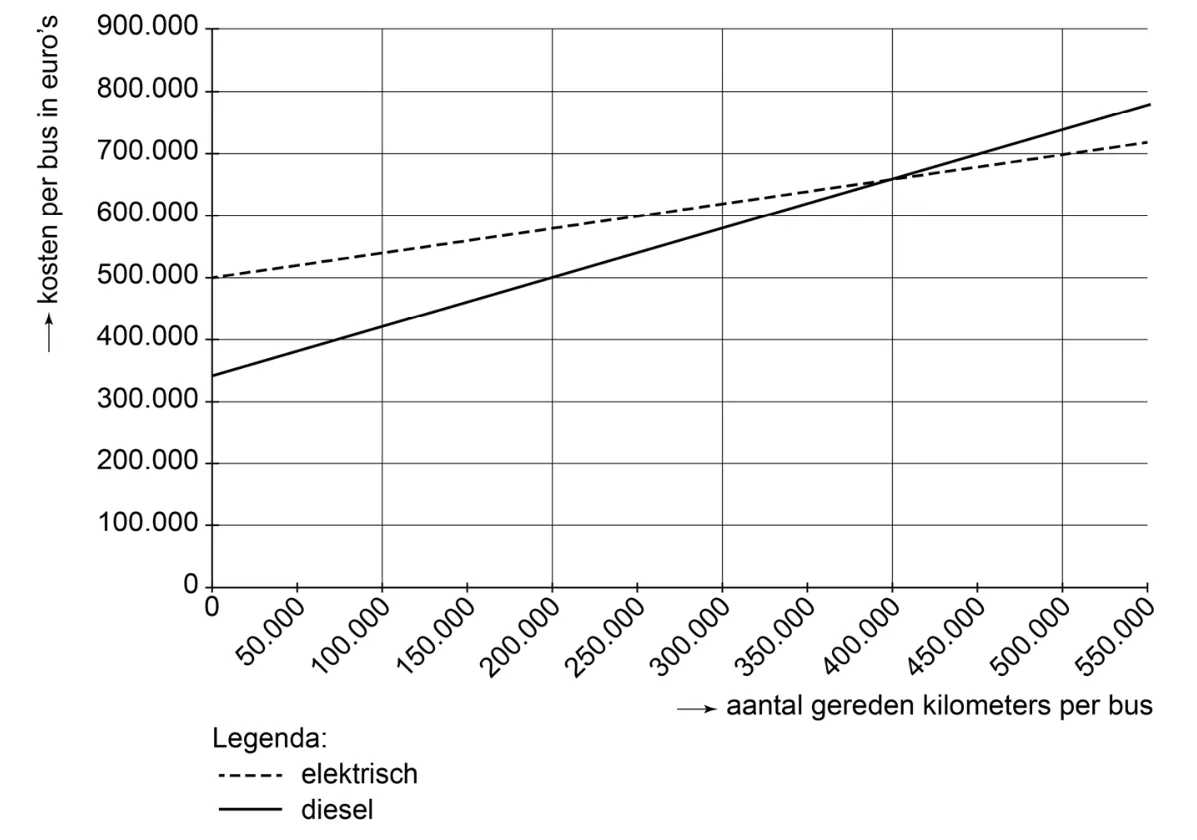
Grafiek met twee rechte lijnen. Horizontaal: aantal gereden kilometers per bus, van 0 tot 550.000. Verticaal: kosten per bus in euro's. De stippellijn is elektrisch, de doorgetrokken lijn is diesel. Diesel begint bij 340.000 euro en loopt bij 550.000 kilometer op tot 780.000 euro. Elektrisch begint bij 500.000 euro en loopt bij 550.000 kilometer op tot 720.000 euro. De lijnen kruisen elkaar bij ongeveer 400.000 kilometer.
| Kilometers | Diesel | Elektrisch |
|---|---|---|
| 0 | 340.000 | 500.000 |
| 550.000 | 780.000 | 720.000 |
Vraag 9 4 punten
Door het toekennen van een concessie ontstaat er een tijdelijk wettelijk monopolie. Voor de concessie stelt de gemeente daarbij de volgende voorwaarden: i. 98% van de ritten van inwoners van de gemeente naar het centrum mag niet langer dan veertig minuten duren. ii. Maximaal 6% van de busritten mag vertraging hebben. iii. Alleen bij overmacht, zoals defecte bussen of stroomstoringen, mogen alsnog dieselbussen ingezet worden. iv. Alle bussen moeten voorzien zijn van een gps-trackingsysteem, waardoor een controlebureau van de gemeente te allen tijde de posities van de gebruikte bussen kan aflezen. v. Aan reizigers mag een prijs van maximaal € 0,11 per kilometer worden berekend. Leg uit dat een principaal-agentprobleem tussen de gemeente en de busonderneming kan optreden, en leg uit welke twee voorwaarden uit de overeenkomst dit probleem kunnen verminderen.
Bekijk het antwoord
- De gemeente (principaal) en de busonderneming (agent) hebben naar verwachting verschillende doelstellingen: de busonderneming is meer gericht op het behalen van winst, terwijl de overheid vooral de belangen van de reizigers op het oog heeft (reistijd, op tijd rijden) (1p)
- De gemeente heeft beperkt zicht op de ritten, kosten en opbrengsten van de busonderneming. Er is sprake van informatie-asymmetrie (1p)
- Voorwaarde iv: de gemeente krijgt direct informatie over vertragingen en reistijd. De busonderneming kan vertragingen of het schrappen van ritten niet geheim houden en zal zich sterker inzetten om vertragingen en uitval te voorkomen (1p)
- Voorwaarde v: door de maximale prijs kan de busonderneming niet ten koste van de reiziger alleen voor maximale winst gaan en zal er meer oog zijn voor de belangen van de reizigers (1p)
Als oplossing tellen alleen voorwaarde iv en voorwaarde v mee. Voor de uitleg van het principaal-agentprobleem zijn de twee subcriteria over doelstellingen en informatie-asymmetrie.
2021, tijdvak 2: Verzekeren op maat
Opgavetekst
Opgave 2 Verzekeren op maat
Verzekeringsmaatschappij YouSure wil autoverzekeringen aanbieden voor jongeren die voor het eerst een eigen autoverzekering afsluiten: de StartPolis. Deze verzekering zal de schade aan de eigen auto dekken en kan worden afgesloten naast de verplichte verzekering voor wettelijke aansprakelijkheid (WA), die alleen de schade aan de tegenpartij dekt.
Per jaar bedragen de gemiddelde verwachte variabele poliskosten voor de Startpolis (exclusief schade-uitkering) € 25 en de totale verwachte constante kosten € 500.000. YouSure streeft naar maximale winst.
Om een indruk te krijgen van de winstgevendheid van de StartPolis heeft een onderzoeker van YouSure een simulatie uitgevoerd. In deze simulatie wordt uitgegaan van één doelgroep, opgedeeld in twee risicogroepen: risicogroep A en risicogroep B (tabel 1).
Overige aannames bij de simulatie:
- De maatschappij weet van een individuele verzekerde niet tot welke risicogroep die behoort. Alle verzekerden hebben zelf wel een juist beeld van hun eigen kans op schade en de gemiddelde hoogte van de schade.
- De maatschappij gaat ervan uit dat de betalingsbereidheid van alle verzekerden gelijk is aan 120% van het gemiddelde verwachte schadebedrag dat voor hen van toepassing is.
Tabel 1 Aannames over risicogroepen van autobezitters
| risicogroep | kans op schade per jaar | gemiddeld schadebedrag | aantal autobezitters in de groep |
|---|---|---|---|
| A | 10% | € 6.000 | 10.000 |
| B | 7% | € 5.500 | 15.000 |
Vraag 6 1 punt
Zijn de potentiële verzekerden volgens de aannames risico-zoekend, risiconeutraal of risico-avers? Licht je antwoord toe.
Bekijk het antwoord
- Kiest risico-avers en licht toe: de aanname dat verzekerden meer dan het verwachte schadebedrag (120%) als premie willen betalen, wijst op risico-aversie. (1p)
Vraag 7 2 punten
Een optie is om de StartPolis aan beide doelgroepen aan te bieden met een uniforme premie. Een manager van YouSure stelt: i Als de StartPolis wordt aangeboden voor een premie die gelijk is aan de betalingsbereidheid van autobezitters uit groep A, dan zal deze winstgevend zijn. ii Als de uniforme premie wordt verlaagd tot de betalingsbereidheid van autobezitters in groep B, dan zal verlies worden gemaakt. Bereken het resultaat bij stelling ii.
Bekijk het antwoord
- Berekent de betalingsbereidheid van groep B: 1,20 × 0,07 × € 5.500 = € 462, en stelt vast dat bij deze premie beide groepen zich verzekeren. (1p)
- Berekent het resultaat bij een premie van € 462: TO = 462 × 25.000 = € 11.550.000; TK = (10.000 × 600) + (15.000 × 385) + (25.000 × 25) + 500.000 = € 12.900.000; resultaat = € 11.550.000 − € 12.900.000 = −€ 1.350.000 (een verlies). (1p)
Vraag 8 3 punten
YouSure kiest voor optie i. De onderzoeker stelt voor om premiedifferentiatie toe te passen: verzekerden komen in aanmerking voor een lagere premie als zij een nieuw apparaat (de Carmonitor) in hun auto laten installeren. De Carmonitor registreert het rijgedrag (hoe de verzekerde optrekt, remt en stuurt) en geeft dit door aan de verzekeraar. De kosten van de Carmonitor komen voor de verzekeraar tot uiting in een toename van de variabele poliskosten. De onderzoeker concludeert: „Moral hazard zal afnemen door dit plan voor premiedifferentiatie. Hierdoor veranderen twee gegevens in de tabel en stijgt de winstgevendheid van de verzekering.“ Verklaar de conclusie van de onderzoeker en leg uit welke gegevens zullen veranderen door het plan voor premiedifferentiatie.
Bekijk het antwoord
- Verklaart dat de Carmonitor het rijgedrag van de automobilist bijhoudt, waardoor automobilisten voorzichtiger gaan rijden. (1p)
- Verklaart dat hierdoor meer mensen van groep A naar groep B gaan, waardoor het gemiddelde schadebedrag lager uitvalt; of dat de kans op schade daalt, waardoor het gemiddelde schadebedrag lager uitvalt. (1p)
- Verklaart dat de schadekosten voor de verzekeraar meer dalen dan de variabele poliskosten stijgen, zodat de winstgevendheid van de verzekering stijgt. (1p)
Vraag 9 2 punten
Door premiedifferentiatie hoopt de onderzoeker dat verzekerden uit groep B zich ook gaan verzekeren. De onderzoeker stelt: „Als mensen met een laag risico zich verzekeren, heeft dit een positief effect op het totale surplus op dit deel van de verzekeringsmarkt.“ Leg de stelling van de onderzoeker uit.
Bekijk het antwoord
- Legt uit dat het totale surplus stijgt, doordat mensen met een laag risico zich verzekeren: zij genereren een consumentensurplus, of er zijn meer verzekerden waardoor de verzekeraars meer verzekeringen verkopen en het producentensurplus stijgt. Een van beide uitleggen is volledig goed. (2p)
Vraag 10 2 punten
Een woordvoerder van de consumentenbond ziet het idee van de Carmonitor niet zitten. Hij stelt dat andere verzekeraars eenzelfde apparaat zullen aanbieden, ieder onder zijn eigen voorwaarden. Als gevolg hiervan kan onvolledige informatie ontstaan en de transactiekosten van potentiële verzekerden kunnen hierdoor toenemen. Leg uit hoe de transactiekosten van potentiële verzekerden kunnen toenemen door onvolledige informatie.
Bekijk het antwoord
- Geeft aan dat door de onvolledige informatie over de verschillen tussen verzekeraars en verzekeringen potentiële verzekerden meer tijd moeten besteden aan het uitzoeken van die verschillen. (1p)
- Geeft aan dat potentiële verzekerden hierdoor meer zoekkosten / transactiekosten maken. (1p)
De vraag vraagt niet naar de oorzaak van de onvolledige informatie; die hoeft dus niet te worden genoemd.
2021, tijdvak 3: Vrouwenvoetbal
Vraag 3 2 punten
Voetbalclub VV (Vrouwen Vooruit) heeft een betaald team dat speelt in de hoogste divisie. De club heeft als doelstelling om dit jaar kampioen te worden en wil een ervaren speelster aantrekken. Tot op heden hebben speelsters een vast salaris (variant 1), maar bij het aantrekken van een nieuwe speelster overweegt directeur Verheijen ook een variabele variant. Variant 1: een vast salaris van € 30.000 per jaar. Variant 2: een vast salaris van € 12.000 per jaar + € 1.100 per gespeelde wedstrijd. In de competitie worden 30 wedstrijden gespeeld. De speelsters worden vier dagdelen per week op de club verwacht voor trainingen. Zij worden daarnaast geacht zelfstandig te trainen om hun conditie op peil te houden om wedstrijden te kunnen spelen. De meeste speelsters hebben naast inkomsten uit het voetbal nog andere inkomsten. Leg uit welke variant directeur Verheijen zal kiezen om moral hazard te verminderen.
Bekijk het antwoord
- Noemt dat moral hazard betekent dat een speelster geen prikkel heeft om na het ondertekenen van het contract haar conditie op peil te houden (1p)
- Kiest variant 2 en legt uit dat een speelster bij variant 2 minder geselecteerd of ingezet wordt als ze minder fit is, waardoor ze minder krijgt en moral hazard vermindert (1p)
2019, tijdvak 2: Eigen duit in zakje van de zorg
Vraag 7 2 punten
De overheid van een land overweegt de zorgverzekering voortaan te laten uitvoeren door particuliere verzekeringsmaatschappijen zonder winstoogmerk. Daarbij zal iedere burger verplicht zijn om zich te verzekeren met een basispakket voor medische zorg. De verzekeringsmaatschappijen zullen niemand mogen uitsluiten van dit basispakket.
Leg uit dat zonder verzekeringsplicht voor burgers de verzekeringsmaatschappijen te maken kunnen krijgen met een proces van averechtse selectie.
Bekijk het antwoord
- Noemt dat ‘goede’ risico’s (mensen met weinig verwachte gezondheidsklachten) geneigd kunnen zijn zich niet te laten verzekeren, waardoor de verzekeraars meer ‘slechte’ risico’s overhouden en de premies zouden moeten stijgen. (1p)
- Noemt dat hierdoor nog meer ‘goede’ risico’s afvallen, doordat relatief gezonde mensen afzien van verzekering. (1p)
Vraag 8 2 punten
De overheid vreest een aanhoudend sterke toename van de totale zorgkosten in het land. Om deze groei af te remmen overweegt zij in het voorgestelde systeem ook een verplicht eigen risico van € 300 per verzekerde per jaar voor te schrijven. Een econome doet onderzoek naar de gevolgen van dit eigen risico. Zij verwacht dat de jaarlijkse zorgkosten per verzekerde met 44% van het bedrag van het ingestelde eigen risico zullen afnemen, en dat verzekerden daarnaast gemiddeld € 173 per jaar binnen het eigen risico voor hun eigen zorg betalen. Volgens de econome kan de maandpremie met meer dan € 25 dalen door instelling van het eigen risico.
Leg uit dat het instellen van een eigen risico kan bijdragen aan een beperking van de toename van de zorgkosten voor het gehele land.
Bekijk het antwoord
- Legt uit dat een eigen risico betekent dat verzekerden zelf het eerste deel van de zorgkosten betalen, waardoor zij minder (over)consumptie van zorg zullen hebben of beter op hun gezondheid letten, zodat de toenemende zorgkosten beperkt kunnen worden. (2p)
Vraag 9 2 punten
De overheid vreest een aanhoudend sterke toename van de totale zorgkosten in het land. Om deze groei af te remmen overweegt zij in het voorgestelde systeem ook een verplicht eigen risico van € 300 per verzekerde per jaar voor te schrijven. Een econome doet onderzoek naar de gevolgen van dit eigen risico. Zij verwacht dat de jaarlijkse zorgkosten per verzekerde met 44% van het bedrag van het ingestelde eigen risico zullen afnemen, en dat verzekerden daarnaast gemiddeld € 173 per jaar binnen het eigen risico voor hun eigen zorg betalen. Volgens de econome kan de maandpremie met meer dan € 25 dalen door instelling van het eigen risico.
Laat met een berekening zien dat de verwachting van de econome juist is.
Bekijk het antwoord
- Berekent de daling van de maandpremie: (44% × € 300 + € 173) / 12 = € 25,42, wat meer is dan € 25. (2p)
Tabel 1 verwachte jaarlijkse zorgkosten per verzekerde per risicogroep
| totale zorgkosten per verzekerde per jaar | groep I | groep II | groep III | groep IV |
|---|---|---|---|---|
| € 0 | 10% | 25% | 46% | 80% |
| € 300 | 20% | 18% | 15% | 10% |
| € 1.000 | 45% | 43% | 30% | 8% |
| € 10.000 | 25% | 14% | 9% | 2% |
Voorbeeld ter toelichting:
Van iedere persoon in groep I is de kans dat ze geen zorgkosten hebben 10%, de kans dat ze € 300 zorgkosten hebben 20%, enz.
Vraag 10 2 punten
De overheid wil dat in het nieuwe systeem verzekerden de mogelijkheid krijgen van een vrijwillig eigen risico van € 400 boven op het verplichte eigen risico. De econome onderzoekt welke verzekerden gebruik zullen maken van die mogelijkheid. Zij gaat uit van een situatie met vier groepen verzekerden. Elke verzekerde binnen een groep heeft dezelfde kansen om te maken te krijgen met zorgkosten (tabel 1). De econome gaat uit van een verlaging van de jaarlijkse premie met € 140 voor wie het vrijwillige eigen risico accepteert. De verzekerden in groep IV kunnen gemiddeld een financieel voordeel verwachten als ze kiezen voor een vrijwillig eigen risico.
Ga met een berekening na of verzekerden in groep III ook een financieel voordeel zullen hebben als zij kiezen voor een vrijwillig eigen risico.
Bekijk het antwoord
- Berekent of groep III een financieel voordeel heeft. Voorbeeld 1: bij zorgkosten boven € 300 heeft een verzekerde bij een vrijwillig eigen risico de volle € 400 extra kosten. Groep III heeft 30% kans op € 1.000 en 9% kans op € 10.000, dus de verwachte extra kosten zijn 39% × € 400 = € 156. Dat is meer dan de premiebesparing van € 140, dus er is geen financieel voordeel. Voorbeeld 2: oude situatie (0,46 × 0) + (0,15 × 300) + (0,30 × 300) + (0,09 × 300) = € 162; nieuwe situatie (0,46 × 0) + (0,15 × 300) + (0,30 × 700) + (0,09 × 700) - 140 = € 178. Er is dus geen financieel voordeel. (2p)
Wanneer de kandidaat heeft gerekend met een extra eigen risico van € 300, maximaal 1 scorepunt toekennen bij een juiste berekening.
Vraag 11 2 punten
De overheid wil dat in het nieuwe systeem verzekerden de mogelijkheid krijgen van een vrijwillig eigen risico van € 400 boven op het verplichte eigen risico. De econome onderzoekt welke verzekerden gebruik zullen maken van die mogelijkheid. Zij gaat uit van een situatie met vier groepen verzekerden. Elke verzekerde binnen een groep heeft dezelfde kansen om te maken te krijgen met zorgkosten (tabel 1). De econome gaat uit van een verlaging van de jaarlijkse premie met € 140 voor wie het vrijwillige eigen risico accepteert. De verzekerden in groep IV kunnen gemiddeld een financieel voordeel verwachten als ze kiezen voor een vrijwillig eigen risico.
De directeur van een verzekeringsmaatschappij stelt dat het systeem van uniforme premies voor alle verzekerden de onderlinge solidariteit tussen verzekerden meer bevordert dan een systeem van een vrijwillig eigen risico.
Leg de stelling van de directeur uit.
Bekijk het antwoord
- Legt uit dat naarmate meer verzekerden kiezen voor een vrijwillig eigen risico, er tussen verzekerden een groter verschil ontstaat in zorgbetalingen: verzekerden met weinig behoefte aan zorg betalen relatief minder, zodat de gezonde mensen in mindere mate de lasten dragen van de mensen die veel zorg nodig hebben. (2p)
Het verwoorden in het antwoord van de ‘behoefte aan zorg’ is essentieel voor het toekennen van scorepunten.
Hoe vaak risico en verzekeren in het examen komt
| Examen | Vragen | Aantal | Aandeel |
|---|---|---|---|
| 2026, tijdvak 1 | 28-29 | 2 | 7% |
| 2026, tijdvak 2 | 9, 29 | 2 | 8% |
| 2025, tijdvak 1 | 1-3, 5-6, 10 | 6 | 21% |
| 2024, tijdvak 1 | 14-15, 17 | 3 | 11% |
| 2024, tijdvak 2 | 22-26 | 5 | 17% |
| 2023, tijdvak 1 | 12-15 | 4 | 15% |
| 2023, tijdvak 2 | 6 | 1 | 4% |
| 2022, tijdvak 1 | 20-21, 23-24 | 4 | 14% |
| 2022, tijdvak 2 | 9, 20 | 2 | 7% |
| 2021, tijdvak 1 | 9 | 1 | 3% |
| 2021, tijdvak 2 | 6-10 | 5 | 18% |
| 2021, tijdvak 3 | 3 | 1 | 4% |
| 2019, tijdvak 2 | 7-11 | 5 | 19% |
In 13 van de 18 ingedeelde examens economie vwo staat een vraag over risico en verzekeren, samen 41 vragen (8% van alle examenvragen). De meeste stonden in 2025, tijdvak 1: 6 vragen. In de examens van 2024 tot en met 2026 ging 11% van de vragen over risico en verzekeren, daarvoor 7%. Het onderwerp krijgt de laatste jaren meer ruimte.
Oefenen met risico en verzekeren
Maak de 15 nieuwste examenvragen over risico en verzekeren online, zonder account, of kies de vragen uit één jaar (2024, 2023, 2022, 2021 en 2019). Het AI-model kijkt ze na volgens het correctievoorschrift, je docent keurt het resultaat goed en je krijgt per vraag je punten en feedback in je mail.
Oefen de vragen over risico en verzekeren
Andere onderwerpen economie vwo
- Overheid en belastingen
- Geld en inflatie
- Internationale handel
- Conjunctuur
- Inkomen en consumptie
- Productie en kosten
- Arbeidsmarkt
- Vraag en aanbod
- Speltheorie
- Marktvormen
Risico en verzekeren op andere niveaus
- Examenvragen risico en verzekeren economie havo
- Examenvragen risico en verzekeren economie vmbo-gl/tl
Nakijken als docent
Kies het examen in de vragenbank
In de vragenbank van ToetsChecker staat elk examen economie vwo onder Eindexamens. Je neemt de examenvragen over in een eigen toets, alles of een selectie, of je leest het examen met het correctievoorschrift in als correctiemodel.
Laat de klas het examen maken
Op papier, zoals het echte examen: je scant de stapel in één keer of mailt de scan naar je scanadres. Of online, als digitale toetsafname met toezicht; de opgavetekst staat dan als bron bij elke vraag. Afbeeldingen uit het examen gaan niet mee, die staan in de PDF van de opgaven.
Geef de resultaten vrij
Het AI-model kijkt elk examen na volgens het correctievoorschrift en schrijft feedback per vraag. Bij een oefenexamen geef je alles in één keer vrij; bij een toets die meetelt loop je het voorstel eerst na. De leerling ziet het resultaat pas na jouw vrijgave.
ToetsChecker is geen examensite: je kijkt er ook je eigen SO's, proefwerken, praktische opdrachten en verslagen mee na, handgeschreven of digitaal, met jouw correctiemodel en feedback per vraag. Een gratis account heeft alle functies en 200 credits per maand, genoeg om ongeveer 100 toetsen te laten nakijken. Maak een gratis account of lees eerst hoe het nakijken werkt.
Hoe ToetsChecker economie per vraagtype nakijkt, lees je op economie toetsen nakijken met AI.
Alle oefentoetsen en eindexamens van dit vak staan op economie oefenen. Wat je op je centraal examen nodig hebt om te slagen, reken je uit met de slaag-zakcalculator.
Veelgestelde vragen
Hoe vaak komt risico en verzekeren voor in het eindexamen economie vwo?
In de 18 ingedeelde examens van 2018 tot en met 2026 gaan 41 vragen over risico en verzekeren, 8% van alle examenvragen. Het onderwerp staat in 13 van die examens.
In welk examen economie vwo stonden de meeste vragen over risico en verzekeren?
In het examen van 2025, tijdvak 1, met 6 vragen: 1-3, 5-6, 10.
Hoe oefen ik examenvragen over risico en verzekeren?
Op deze pagina staan alle vragen over risico en verzekeren met het antwoord. Je maakt ook de 15 nieuwste vragen online, of die van één jaar, zonder account: het AI-model kijkt ze na, je docent keurt het resultaat goed en je krijgt per vraag feedback.