Examenvragen risico en verzekeren economie havo
59 vragen over risico en verzekeren uit 16 centrale examens van 2018 tot en met 2026.
Risico en verzekeren komt in 16 van de 18 examens economie havo voor, met 59 vragen (12% van alle examenvragen). Het meest in 2018, tijdvak 1 (7 vragen). Je oefent de vragen online en het AI-model kijkt ze na volgens het correctievoorschrift.
Alle examenvragen over risico en verzekeren
Per examen de vragen over risico en verzekeren, nieuwste eerst, met de tekst van de opgave erbij. Onder elke vraag klap je het antwoord uit het correctievoorschrift open.
Oefen de vragen over dit onderwerp online
2026, tijdvak 1: De fatbike
Opgavetekst
In Nederland wordt veel gemotoriseerd gefietst. Dat gebeurt onder andere op snorfietsen (fietsen met een brandstofmotor) en fatbikes (elektrische fietsen met brede banden). Zowel snorfietsen als fatbikes mogen maximaal 25 kilometer per uur. Alleen voor snorfietsen geldt een helmplicht. Dit zorgt ervoor dat fatbikes populair zijn geworden.
Vraag 1 3 punten
Maak van onderstaande zinnen een economisch juiste tekst.
Een fatbike is een ...(1)... ten opzichte van een snorfiets en een verzekering voor de fatbike is een ...(2)... ten opzichte van een fatbike. Op de markt voor fatbikes onderscheiden aanbieders zich met behulp van productkenmerken. Dit wordt ...(3)... genoemd. Op deze markt zijn veel aanbieders actief en is er sprake van ...(4)... goederen. Er is sprake van ...(5)....
Kies uit:
- bij (1) complementair goed / substitutiegoed
- bij (2) complementaire dienst / substitutiedienst
- bij (3) prijsdiscriminatie / productdifferentiatie / winstmaximalisatie
- bij (4) heterogene / homogene
- bij (5) een oligopolie / monopolistische concurrentie / volkomen concurrentie
Bekijk het antwoord
- (1) substitutiegoed
- (2) complementaire dienst
- (3) productdifferentiatie
- (4) heterogene
- (5) monopolistische concurrentie
Indien (1) en (2) juist: 1 scorepunt. Indien (3) juist: 1 scorepunt. Indien (4) en (5) juist: 1 scorepunt.
Fietsverzekeraar Fietsgarant heeft 10.000 diefstalverzekeringen voor fatbikes afgesloten. De gemiddelde verzekerde waarde is € 1.600. Het totale schadebedrag per jaar is € 9.600.000.
Vraag 3 1 punt
Bereken de kans op diefstal.
Bekijk het antwoord
Voorbeelden van een juiste berekening zijn:
\text{De kans op diefstal is: } \frac{9.600.000}{10.000} \div 1.600 = 0{,}6
\text{De kans op diefstal is: } \frac{9.600.000}{10.000 \times 1.600} = 0{,}6
Opmerking: Antwoorden met een berekening in procenten of een ratio kan de maximale score opleveren.
Fietsgarant analyseert zijn klantgegevens en hieruit blijkt dat:
- fatbikes van jongeren vaker worden gestolen dan fatbikes van ouderen, omdat ouderen hun fatbike meestal veiliger stallen;
- fatbikes relatief vaak worden gestolen in grote steden.
Op basis van de analyse ontstaan er twee voorstellen:
- premiedifferentiatie toepassen op basis van de leeftijd en postcode van de verzekerde
- een verplicht eigen risico instellen van 20% van de aanschafwaarde
Vraag 4 2 punten
Leg uit dat door voorstel 1 averechtse selectie afneemt.
Bekijk het antwoord
Een juist antwoord bevat in relatie tot de context:
- een uitleg van het verband tussen de goede/slechte risico's en de hoogte van de premie. (1)
- een juiste gevolgtrekking dat goede risico's verzekerd blijven. (1)
Een voorbeeld van een juist antwoord is:
- De verzekering zorgt ervoor dat ouderen / goede risico's een korting krijgen (op de premie), (1)
- waardoor de ouderen / goede risico's verzekerd blijven (en dus averechtse selectie afneemt). (1)
of
- De verzekering zorgt ervoor dat klanten die niet in een grote stad wonen / goede risico's een korting krijgen (op de premie), (1)
- waardoor deze klanten / goede risico's verzekerd blijven (en dus averechtse selectie afneemt). (1)
Vraag 5 1 punt
Verklaar dat voorstel 2 zorgt voor een afname van moral hazard onder de verzekerden.
Bekijk het antwoord
Een voorbeeld van een juist antwoord is: Door voorstel 2 hebben de verzekerden een financieel nadeel van roekeloos gedrag, (waardoor moral hazard zal afnemen).
De werkelijke diefstalcijfers van fatbikes zijn veel hoger dan voorspeld. Verzekeraars stoppen daarom met het verzekeren van fatbikes.
Vraag 6 2 punten
Leg uit in welke richting de collectieve vraaglijn van fatbikes verschuift doordat verzekeraars stoppen met het verzekeren van de fatbikes.
Bekijk het antwoord
Een voorbeeld van een juist antwoord is:
- De (collectieve) vraag naar fatbikes zal (bij iedere prijs) afnemen, (omdat het niet meer mogelijk is om een fatbike te verzekeren). (1)
- Dit zal leiden tot een verschuiving van de (collectieve) vraaglijn naar links. (1)
Opmerking: Het tweede scorepunt alleen toekennen als het een logisch gevolg is van het eerste scorepunt.
2025, tijdvak 1: Fietsen op Bonaire
Opgavetekst
Fietsen op Bonaire wordt steeds populairder. Het wordt gezien als een gezond en duurzaam alternatief voor het vele autogebruik op het eiland. Toeristen maken graag gebruik van huurfietsen om het eiland te verkennen.
Op Bonaire is een beperkt aantal fietsverhuurbedrijven actief. Zij verhuren gewone fietsen voor toeristen die op de goed aangelegde wegen willen fietsen. Daarnaast verhuren de bedrijven speciale mountainbikes aan toeristen die op zandwegen of in nationale parken willen fietsen. Ook de lokale bevolking gebruikt de huurfietsen naast de eigen fiets.
Gebruik bovenstaande tekst.
In Kralendijk, de hoofdstad van Bonaire, worden de huurfietsen door de toeristen overal en nergens achtergelaten, behalve in de daarvoor bestemde fietsenrekken. Dit leidt tot ergernis onder de bevolking. Bovendien raken de huurfietsen hierdoor beschadigd. De directeur van Hopi Bon besluit om een eigen risico in te stellen, zodat de overlast en de schade verminderen.
Gebruik bovenstaande tekst.
Vraag 14 2 punten
Leg uit dat een eigen risico beide problemen op kan lossen.
Bekijk het antwoord
Een voorbeeld van een juist antwoord is:
- Door het eigen risico moeten toeristen zelf deels gaan betalen voor de schade. Hierdoor zullen zij voorzichtiger gedrag vertonen.
- Omdat de huurfietsen worden gestald in de fietsenrekken (in plaats van overal en nergens) is er geen overlast meer voor de lokale bevolking.
2025, tijdvak 1: AI in de verzekeringssector
Opgavetekst
Door de steeds grotere beschikbaarheid van gegevens en de sterk toegenomen rekenkracht van computers heeft artificiële intelligentie (AI) zich sinds 2023 snel ontwikkeld. Met behulp van artificiële intelligentie kunnen grote hoeveelheden gegevens worden geanalyseerd. Steeds meer verzekeraars maken gebruik van artificiële intelligentie bij het beoordelen van individuele risico’s van verzekerden en daardoor bij het vaststellen van een premie per verzekerde.
Gebruik bovenstaande tekst.
De risico-inschatting door verzekeraars werkt vervolgens door in de premie. Dit zou kunnen leiden tot een vermindering van averechtse selectie.
Vraag 27 2 punten
Leg uit dat de inzet van artificiële intelligentie kan leiden tot een afname van averechtse selectie.
Bekijk het antwoord
Een voorbeeld van een juist antwoord is:
- Gepersonaliseerde premies op basis van het individuele risicoprofiel van verzekerden leiden tot lagere premies voor goede risico’s, / verzekerden worden gestimuleerd om hun risico te verlagen in ruil voor een lagere premie,
- zodat goede risico’s niet worden verdreven / zich blijven verzekeren / er in verhouding meer goede risico’s komen (en averechtse selectie wordt voorkomen).
Een toezichthouder financiële markten doet de volgende uitspraak: “Als verzekeraars artificiële intelligentie inzetten om premies te personaliseren op basis van het individuele risicoprofiel van verzekerden, kan de solidariteit tussen verzekerden onder druk komen te staan”.
Vraag 28 2 punten
Leg de uitspraak van de toezichthouder uit.
Bekijk het antwoord
Voorbeelden van een juist antwoord zijn:
- Gepersonaliseerde premies op basis van het individuele risicoprofiel van verzekerden leiden tot lagere premies voor goede risico’s en hogere premies voor slechte risico’s.
- Waardoor de toegang tot betaalbare verzekeringen voor slechte risico’s moeilijker wordt en zij de lasten in mindere mate / niet langer delen met de goede risico’s.
of voor de tweede deelscore:
- Waardoor de goede risico’s minder bijdragen aan de totale schade-uitkeringen dan de slechte risico’s.
Uit onderzoek blijkt dat vooral buitenlandse verzekeraars gebruik maken van artificiële intelligentie om data te analyseren en daarmee gerichter de goede risico’s aantrekken.
Vraag 29 2 punten
Leg de gevolgen van de grotere inzet van artificiële intelligentie door buitenlandse verzekeraars uit voor de winstgevendheid van binnenlandse verzekeraars.
Bekijk het antwoord
Een voorbeeld van een juist antwoord is:
- Buitenlandse verzekeraars trekken relatief veel goede risico’s aan, waardoor de binnenlandse verzekeraars met een steeds groter aandeel slechte risico’s / dure klanten achterblijven.
- Hierdoor hebben binnenlandse verzekeraars meer kosten en zal de winstgevendheid afnemen.
2025, tijdvak 2: Verzekeraar neemt geen risico
Opgavetekst
In een land zijn mensen verplicht zich te verzekeren voor basiszorg. Zorgverzekeraars hebben een wettelijke acceptatieplicht voor de basiszorgverzekering.
De zorgverzekeraars richten zich in hun marketing op specifieke doelgroepen zoals studenten. Met name studenten zijn vanwege hun lage leeftijd over het algemeen gezond, waardoor ze weinig zorgkosten maken. Deze marketing gericht op bepaalde doelgroepen kan echter leiden tot ongewenste situaties op de zorgverzekeringsmarkt.
De overheid in dit land heeft een vereveningsfonds ingesteld. Alle zorgverzekeraars storten per verzekerde een bedrag in dit fonds. Zorgverzekeraars met relatief veel slechte risico’s kunnen een beroep doen op dit fonds en kunnen zo een deel van de zorgkosten die ze maken compenseren.
Vraag 19 2 punten
Leg uit waarom de overheid een vereveningsfonds instelt voor de basiszorgverzekering.
Bekijk het antwoord
Een voorbeeld van een juiste uitleg is:
- De acceptatieplicht kan ertoe leiden dat de ene verzekeraar relatief veel slechte risico’s heeft, terwijl andere verzekeraars juist relatief veel goede risico’s hebben.
- Door het vereveningsfonds worden deze verschillen aan schade-uitkeringen verminderd / wordt voorkomen dat verzekeraars met alleen maar slechte risico’s failliet gaan.
Vraag 20 2 punten
Leg uit dat een doelgroepencampagne minder financieel voordeel voor de zorgverzekeraar oplevert als er sprake is van een vereveningsfonds.
Bekijk het antwoord
Een voorbeeld van een juiste uitleg is:
- Door doelgroepencampagne probeert de verzekeraar vooral goede risico’s, zoals studenten aan te trekken.
- Door relatief meer goede risico’s valt een deel van de vergoeding vanuit het vereveningsfonds weg, waardoor doelgroepencampagne financieel minder voordeel oplevert.
2024, tijdvak 2: Studiekosten
Vraag 14 2 punten
De overheid van een land stimuleert de scholing van volwassenen. Daarom kent het land een regeling waarbij scholingskosten aftrekbaar zijn voor de inkomstenbelasting. Een voorwaarde voor belastingaftrek is dat de studie gericht moet zijn op een beroep en niet op een hobby. Niet alle opleidingstrajecten leiden tot een baan met voldoende inkomen. Bij het controleren van de voorwaarden voor scholingskostenaftrek kan de overheid te maken krijgen met asymmetrische informatie. Leg uit dat asymmetrische informatie een financieel risico voor de overheid kan veroorzaken.
Bekijk het antwoord
- Legt uit dat de overheid niet (goed) weet of een belastingplichtige of een studie voldoet aan de voorwaarde dat de studie gericht is op een beroep, terwijl de ontvanger van de subsidie dat wel weet. (1p)
- Legt uit dat hierdoor studiekosten worden afgetrokken door belastingplichtigen voor wie de regeling niet bedoeld is, waardoor de overheid hogere uitgaven heeft of de toekomstige belastingopbrengsten lager zijn dan verwacht. (1p)
2024, tijdvak 2: Aanbesteding
Opgavetekst
De totale aanneemsom en de startkosten voor beide bedrijven
| totale aanneemsom | startkosten Bouwrijk | startkosten Schot in de Zaak |
|---|---|---|
| € 485.000 | € 12.500 | € 25.000 |
Vraag 28 2 punten
De gemeente wil een nieuw gemeentehuis laten bouwen. Gezien de complexiteit van de bouw, wil de gemeente de opdracht aan twee aannemers (Bouwrijk en Schot in de Zaak) gunnen. De gemeente zal de totale aanneemsom betalen aan aannemer Bouwrijk. Vooraf stelt de gemeente de volgende voorwaarde: Bouwrijk stelt een verdeling van het bedrag voor. Vervolgens moet Schot in de Zaak besluiten om in te stemmen of te weigeren. Er is geen mogelijkheid voor onderhandelen, omdat de gemeente snel een antwoord verwacht. Bij weigering gaat de opdracht naar twee andere aannemers. Aannemer Bouwrijk gaat voortvarend te werk en doet Schot in de Zaak een voorstel voor een verdeling van de totale aanneemsom. De totale aanneemsom en de startkosten voor beide bedrijven zijn als volgt (zie de bron). De aannemers hebben in hun startkosten de kosten van een aansprakelijkheidsverzekering meegenomen. De verzekeraar biedt de keuze tussen een hoog of een laag eigen risico. Geef twee redenen waarom een verzekeraar een lagere premie kan vragen bij een hoger eigen risico.
Bekijk het antwoord
- Legt uit dat de verzekeraar een lagere premie kan vragen omdat zij een lager bedrag hoeft uit te keren, doordat de verzekerde een groter deel van de schade zelf betaalt. (1p)
- Legt uit dat de verzekerde bij een hoger eigen risico zich meer inspant om schade te voorkomen of te beperken, waardoor moral hazard wordt beperkt. (1p)
2023, tijdvak 1: Brood op de plank
Opgavetekst
Bron 1
Uit een krant, 2019:
Werkenden in loondienst zijn verplicht verzekerd tegen inkomensverlies bij arbeidsongeschiktheid. Voor deze verzekering betalen werknemers en werkgevers een inkomensafhankelijke premie aan een verzekeringsmaatschappij. De ontvangen premies worden gebruikt om de uitkeringen te betalen die moeten worden uitgekeerd in dat jaar.
Zelfstandigen zonder personeel (zzp’ers) daarentegen, moeten dit onvoorziene inkomensverlies zelf verzekeren via een individuele arbeidsongeschiktheidsverzekering (aov). In de praktijk is een individuele aov voor een zzp’er duurder dan een aov voor een werknemer, waardoor veel zzp’ers op zoek gaan naar betaalbare, alternatieve verzekeringsvormen.
Bron 1 Percentage zzp’ers zonder aov, naar inkomensklasse
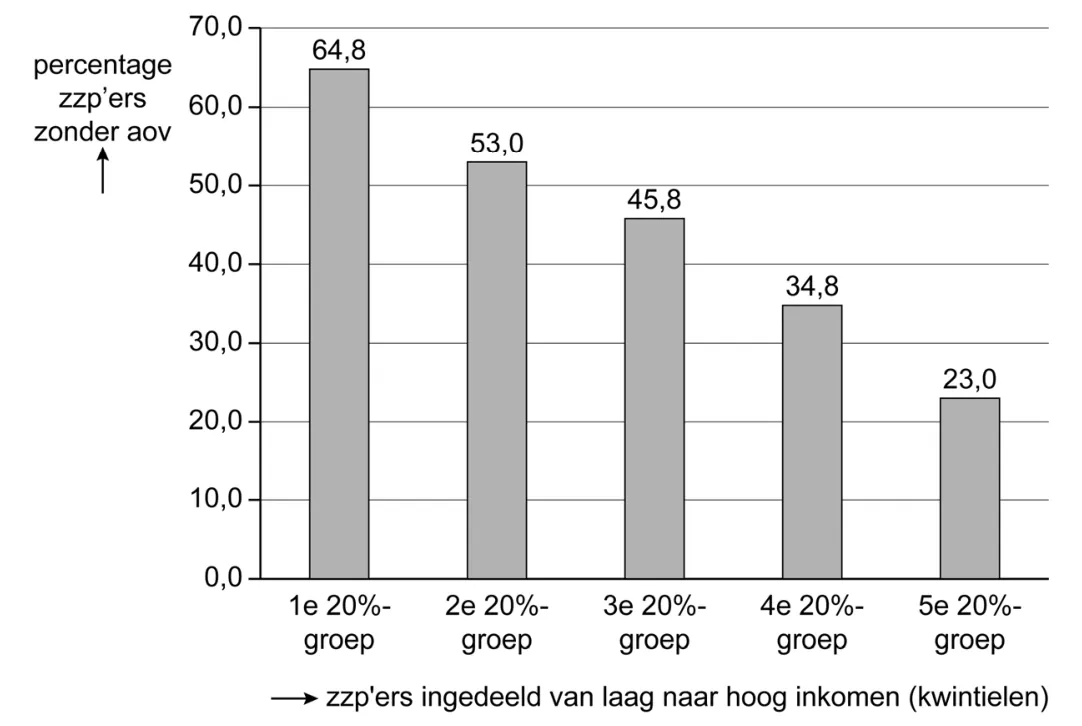
| Inkomensgroep | Percentage |
|---|---|
| 1e 20%-groep | 64,8 |
| 2e 20%-groep | 53,0 |
| 3e 20%-groep | 45,8 |
| 4e 20%-groep | 34,8 |
| 5e 20%-groep | 23,0 |
Vraag 1 2 punten
Gebruik het krantenbericht.
Maak van de onderstaande zinnen een economisch juiste redenering.
De verzekering tegen arbeidsongeschiktheid voor werkenden in loondienst is een …(1)… verzekering en wordt gefinancierd via het …(2)….
Zzp’ers kunnen kiezen voor een individuele aov. Door het ontbreken van …(3)… bij het afsluiten van een individuele aov, is er bij deze verzekeringen sprake van …(4)… waardoor de premie relatief hoog is.
Kies uit:
bij (1) particuliere / sociale
bij (2) kapitaaldekkingsstelsel / omslagstelsel
bij (3) asymmetrische informatie / collectieve dwang / intertemporele ruil
bij (4) averechtse selectie / meeliftgedrag / verzonken kosten
Of zzp’ers een individuele aov afsluiten hangt sterk af van het inkomen (zie bron 1).
Gebruik bron 1.
Bekijk het antwoord
- Kiest bij (1) sociale en bij (2) omslagstelsel (1p)
- Kiest bij (3) collectieve dwang en bij (4) averechtse selectie (1p)
Vraag 2 1 punt
Toon met een berekening aan dat meer dan 40% van de zzp’ers geen aov heeft.
Gebruik bron 1.
Bekijk het antwoord
- Berekent het gemiddelde van de vijf percentages uit bron 1 ((64,8 + 53,0 + 45,8 + 34,8 + 23,0) / 5 = 44,3%) en concludeert dat dit meer dan 40% is (1p)
Het gaat om het ongewogen gemiddelde van de vijf inkomensklassen: alle klassen tellen even zwaar.
Vraag 3 2 punten
Leg met behulp van bron 1 uit dat arbeidsongeschiktheid kan leiden tot denivellering van secundaire inkomens tussen zzp’ers.
Bekijk het antwoord
- Lagere inkomensgroepen hebben relatief vaak geen individuele aov, dus bij arbeidsongeschiktheid zien zij hun inkomen (sterk) dalen (1p)
- Hogere inkomensgroepen hebben relatief vaak een individuele aov, dus bij arbeidsongeschiktheid behouden zij hun inkomen (grotendeels), waardoor de inkomensverschillen groter worden (denivellering) (1p)
Vraag 4 2 punten
Een vakbondslid stelt: “Arbeidsongeschiktheid kan leiden tot denivellering van secundaire inkomens tussen arbeidsongeschikte zzp’ers en arbeidsongeschikte werknemers, als we bij beide groepen uitgaan van eenzelfde inkomensklasse.”
Leg de stelling van het vakbondslid uit.
Bekijk het antwoord
- Werknemers in loondienst zijn verplicht verzekerd en ontvangen bij arbeidsongeschiktheid een uitkering (1p)
- Een deel van de zzp’ers is niet verzekerd en krijgt daardoor een groter (secundair) inkomensverlies dan arbeidsongeschikte werknemers uit eenzelfde inkomensklasse, dus er is denivellering (1p)
Bron 2 Informatie voor leden van broodfonds ‘Brood op de Plank’
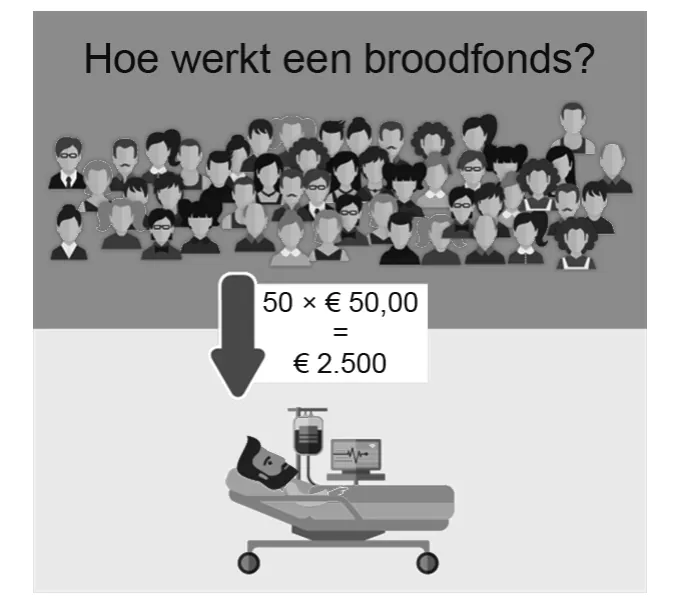
Een broodfonds is een voorziening voor inkomensverlies bij ziekte, ontwikkeld dóór en vóór ondernemers uit allerlei beroepscategorieën.
‘Brood op de Plank’ is een broodfonds van 50 zzp’ers, die elkaar kennen en vertrouwen. Daardoor is er sprake van een sociale norm om voor elkaar te zorgen.
Hoe werkt ons broodfonds?
- Je legt maandelijks een vast bedrag in, totdat je een buffer van 36 keer je maandelijkse inleg hebt bereikt. Dit geld blijft van jou. Je betaalt van je ingelegde geld alleen schenkingen aan zieke deelnemers.
- Het broodfonds vraagt daarnaast eenmalige inschrijfkosten en een maandelijkse contributie voor dekking van overige kosten. Deze bedragen maken geen deel uit van je inleg, en blijven niet van jou.
- Als je uit het broodfonds stapt, krijg je het ingelegde bedrag terug verminderd met de uitgekeerde schenkingen aan anderen.
- Wie ziek is, krijgt gedurende maximaal twee jaar schenkingen van (in totaal) € 2.500 per maand van de anderen om van te leven.
- Gedurende een ziekteperiode blijft de deelnemer wel verplicht de maandelijkse inleg en contributie te betalen.
Kosten van deelname aan het broodfonds:
- maandelijkse inleg (exclusief contributie): € 112,50
- maandelijkse contributie: € 10,00
- eenmalige inschrijfkosten: € 225,00
Vraag 5 3 punten
Bij een broodfonds is er volgens de deelnemers geen sprake van asymmetrische informatie, en het risico op averechtse selectie en moral hazard is heel klein.
Leg uit waarom er bij het broodfonds geen sprake is van asymmetrische informatie, en dat het risico op averechtse selectie en moral hazard heel klein is.
Gebruik bron 2.
Bekijk het antwoord
- Doordat de deelnemers elkaar kennen, is er geen sprake van asymmetrische informatie tussen de leden (1p)
- Deelnemers kennen elkaars risico en er is een sociale norm om elkaar te helpen, ongeacht het risico, waardoor averechtse selectie geen (grote) rol speelt (1p)
- Er is geen of weinig sprake van moral hazard, omdat deelnemers hun gezondheid niet op het spel zetten door (bewust) roekeloos gedrag na deelname aan het broodfonds (1p)
Vraag 6 3 punten
Eén van de deelnemers aan broodfonds ‘Brood op de Plank’ heeft zijn deelname opgezegd. De overige deelnemers hebben zzp’er Nelleke uitgenodigd om deel te nemen aan het broodfonds Brood op de Plank (zie bron 2). Ze overweegt of ze de uitnodiging aan zal nemen.
Nelleke rekent erop dat de komende twee jaar gemiddeld 4% van de 50 deelnemers aan het broodfonds schenkingen krijgt van het broodfonds in verband met ziekte. Ze neemt aan dat ze na twee jaar uit het broodfonds stapt, en wil weten hoeveel zij dan per saldo heeft betaald als ze zelf gezond is gebleven.
Gebruik bron 2.
Bereken het bedrag dat Nelleke over een periode van twee jaar per saldo moet betalen bij deelname aan het broodfonds.
Bekijk het antwoord
- Totale kosten: 24 maanden x (€ 10 maandelijkse contributie + € 112,50 maandelijkse inleg) + € 225 inschrijfkosten = € 3.165 (1p)
- 4% van de 50 deelnemers wordt ziek: 0,04 x 50 x € 2.500 x 24 = € 120.000, dus een bijdrage van € 120.000 / 50 = € 2.400 per persoon (1p)
- Totale inleg € 112,50 x 24 = € 2.700; de restitutie is € 2.700 – € 2.400 = € 300; per saldo betaalt Nelleke € 3.165 – € 300 = € 2.865 (1p)
De buffer van 36 keer de maandelijkse inleg speelt geen rol, want die is na 24 keer inleggen nog niet bereikt. Een andere juiste berekening telt ook.
2023, tijdvak 2: Verzekerd van data
Opgavetekst
Bron 1 Pay-offmatrix resultaatverandering door gelijktijdig hackincident bij bedrijf ABC en XYZ (in miljoenen euro’s)
| XYZ: wel losgeld betalen | XYZ: geen losgeld betalen | |
|---|---|---|
| ABC: wel losgeld betalen | −5 ; −4 | −2 ; −5 |
| ABC: geen losgeld betalen | −6 ; −2 | −4 ; −3 |
Vraag 25 3 punten
ABC sluit bij verzekeringsmaatschappij Veiligheid voor Alles een verzekering af voor schade veroorzaakt door computerincidenten. ABC betaalt daarvoor een premie van € 140 per maand. De kans dat ABC schade oploopt door computerincidenten is ieder jaar 0,3%. ABC verwacht dat het gemiddelde schadebedrag in een jaar met schade ongeveer € 350.000 zal bedragen.
Toon met een berekening aan dat ABC risicomijdend gedrag vertoont door de verzekering af te sluiten.
Bekijk het antwoord
- Berekent de totale jaarpremie: € 140 x 12 = € 1.680. (1p)
- Berekent het verwachte schadebedrag per jaar: 0,003 x € 350.000 = € 1.050. (1p)
- Concludeert dat de jaarpremie hoger is dan het verwachte schadebedrag en dat ABC daarom risicomijdend is: een risiconeutrale of risicozoekende ABC zou hooguit het verwachte schadebedrag willen betalen. (1p)
Vraag 26 2 punten
Verzekeringsmaatschappij Veiligheid voor Alles vermeldt in haar polisvoorwaarden de volgende uitsluitingen. Er vindt geen vergoeding van schade plaats indien:
1 medewerkers van het verzekerde bedrijf aantoonbaar opzettelijk schade toebrengen aan het computersysteem
2 het personeel niet getraind is in het herkennen van verdachte computermeldingen
3 het bedrijf de updates van de beveiligingssoftware niet goed heeft uitgevoerd
4 de schade het gevolg is van stroomuitval veroorzaakt door de energieleverancier
Welke twee van de genoemde uitsluitingen zijn bedoeld om het risico op moral hazard tegen te gaan? Licht je keuzes toe.
Bekijk het antwoord
- Noemt de uitsluitingen 2 en 3 als de twee uitsluitingen die het risico op moral hazard tegengaan. (1p)
- Licht toe dat deze uitsluitingen voorkomen dat verzekerde bedrijven onvoorzichtig omgaan met hun computersysteem, in de veronderstelling dat de verzekeringsmaatschappij de kosten moet dekken. (1p)
Aanvulling op het correctievoorschrift bij vraag 26: een antwoord waarin de kandidaat een van de twee uitsluitingen (2 of 3) juist heeft én daarbij een juiste toelichting geeft, krijgt 1 scorepunt. Beide uitsluitingen met een juiste toelichting leveren 2 scorepunten op.
2022, tijdvak 1: Studeren loont
Vraag 2 2 punten
Voor de economische ontwikkeling van Nederland is het nodig dat jongeren verder studeren. Een studiefinancieringsstelsel bevordert dat het hoger onderwijs voor zo veel mogelijk jongeren toegankelijk is.
Politieke partijen hebben een verschillende kijk op stelsels voor studiefinanciering. Twee politieke partijen doen een voorstel.
- Partij 1 wil naar een stelsel met twee vaste beurzen: een beurs voor thuiswonende studenten en een beurs voor uitwonende studenten. Studenten ontvangen deze beurs maximaal 4 jaar. Studenten hoeven de bedragen niet terug te betalen.
- Partij 2 wil een stelsel met een studielening met vaste rente en inkomensafhankelijke terugbetalingsvoorwaarden. Studenten ontvangen de lening maximaal 4 jaar. De terugbetaling is in maandelijkse termijnen en is afhankelijk van het inkomen. De terugbetalingstermijn is maximaal 20 jaar, ongeacht of het gehele bedrag dan volledig is afbetaald.
Een econoom, Eelke Sanders, bespreekt de voorstellen van de twee partijen. Eelke Sanders vindt dat de overheid bij het studiestelsel van partij 2 een financieel risico loopt als gevolg van asymmetrische informatie.
Leg uit hoe asymmetrische informatie bij het studiestelsel van partij 2 kan leiden tot een financieel risico voor de overheid.
Bekijk het antwoord
- Noemt dat de overheid minder informatie heeft over de studenten (over de studiehouding of over individuele eigenschappen die de kans op een goedbetaalde baan beïnvloeden), dus dat er asymmetrische informatie is (1p)
- Legt uit dat de overheid een financieel risico loopt, omdat studenten die later een laag inkomen (zouden) hebben een kleiner deel van de lening terugbetalen dan de overheid verwacht (1p)
Vraag 3 2 punten
Voor de economische ontwikkeling van Nederland is het nodig dat jongeren verder studeren. Een studiefinancieringsstelsel bevordert dat het hoger onderwijs voor zo veel mogelijk jongeren toegankelijk is.
Politieke partijen hebben een verschillende kijk op stelsels voor studiefinanciering. Twee politieke partijen doen een voorstel.
- Partij 1 wil naar een stelsel met twee vaste beurzen: een beurs voor thuiswonende studenten en een beurs voor uitwonende studenten. Studenten ontvangen deze beurs maximaal 4 jaar. Studenten hoeven de bedragen niet terug te betalen.
- Partij 2 wil een stelsel met een studielening met vaste rente en inkomensafhankelijke terugbetalingsvoorwaarden. Studenten ontvangen de lening maximaal 4 jaar. De terugbetaling is in maandelijkse termijnen en is afhankelijk van het inkomen. De terugbetalingstermijn is maximaal 20 jaar, ongeacht of het gehele bedrag dan volledig is afbetaald.
Een econoom, Eelke Sanders, bespreekt de voorstellen van de twee partijen. Eelke Sanders vindt dat de overheid bij het studiestelsel van partij 2 een financieel risico loopt als gevolg van asymmetrische informatie.
Leg uit dat de kans op moral hazard bij het stelsel van partij 1 het grootst is. Betrek beide stelsels in je antwoord.
Bekijk het antwoord
- Legt uit dat bij het stelsel van partij 1 de kans op moral hazard relatief groot is: studenten krijgen geld zonder financieel risico, kunnen daardoor minder hard hun best doen of geld aan andere zaken uitgeven dan studie, terwijl de samenleving de kosten draagt (1p)
- Legt uit dat bij het stelsel van partij 2 de kans op moral hazard relatief klein is: studenten moeten lenen en lopen dus financieel risico, waardoor het stelsel hen prikkelt tot gewenst gedrag (1p)
2022, tijdvak 2: Zonder risico geen verzekering
Vraag 1 1 punt
Schadeverzekeringen hebben hun oorsprong in de scheepvaart. De Romeinen dreven handel met verre gebieden, waardoor er extra risico was van schade, bijvoorbeeld door zeerovers. Daarom werd de transportprijs verhoogd met een risico-opslag. Tegenwoordig is er een aparte verzekeringsmarkt waar schaderisico’s worden ondergebracht bij schadeverzekeraars.
Zijn transport en schadeverzekeringen substitutiediensten of complementaire diensten? Licht je keuze toe.
Bekijk het antwoord
- Kiest complementaire diensten en licht toe dat de diensten bij elkaar horen en elkaar aanvullen (de schadeverzekering dekt het risico van schade tijdens transport). (1p)
Vraag 2 2 punten
Schadeverzekeringen hebben hun oorsprong in de scheepvaart. De Romeinen dreven handel met verre gebieden, waardoor er extra risico was van schade, bijvoorbeeld door zeerovers. Daarom werd de transportprijs verhoogd met een risico-opslag. Tegenwoordig is er een aparte verzekeringsmarkt waar schaderisico’s worden ondergebracht bij schadeverzekeraars.
Leg uit dat de markt van schadeverzekeringen een bijdrage levert aan het bruto binnenlands product.
Bekijk het antwoord
- Legt uit dat de markt van schadeverzekeringen bijdraagt aan het bbp. Een juist antwoord is een van deze uitwerkingen: (a) het bbp is de totale toegevoegde waarde van alle in een land geproduceerde goederen en diensten, en er wordt omzet/waarde gegenereerd met de geleverde diensten (van zekerheid, van risicodekking); of (b) het bbp is het totaal aan beloningen die de productiefactoren ontvangen plus de afschrijvingen, en met schadeverzekeringen wordt inkomen verdiend (loon, winst); of (c) het bbp is gelijk aan de finale bestedingen, en uitgaven aan schadeverzekeringen (door consumenten) zijn onderdeel van deze finale bestedingen. (2p)
Vraag 3 2 punten
Maak de onderstaande redenering economisch correct.
− Verzekeraars kennen de persoonlijke risico’s van hun klanten minder goed dan de klanten die zelf kennen, oftewel, de verzekeraars hebben te maken met …(1)…. Een gevolg daarvan is dat de verzekeraars worden geconfronteerd met twee economische verschijnselen.
− Het eerste is…(2)…, wat betekent dat alleen consumenten die verwachten dat het schadebedrag minimaal gelijk is aan de te betalen premie zich laten verzekeren.
− Het tweede is …(3)… wat betekent dat verzekerde consumenten roekelozer met hun bezittingen omgaan.
− Beide verschijnselen kunnen tot gevolg hebben dat het …(4)… schadebedrag hoger is dan het …(5)…schadebedrag op basis waarvan de premie tot stand is gekomen. Verzekeraars dekken zich tegen deze twee economische verschijnselen in via een premieopslag.
Kies uit:
bij (1) asymmetrische informatie / eigen risico / zelfbinding
bij (2) averechtse selectie / moral hazard
bij (3) averechtse selectie / moral hazard
bij (4) verwachte / werkelijke
bij (5) verwachte / werkelijke
Bekijk het antwoord
- Vult bij (1) asymmetrische informatie, bij (2) averechtse selectie en bij (3) moral hazard in. (1p)
- Vult bij (4) werkelijke en bij (5) verwachte in. (1p)
Bron 1 factoren die de collectieve vraag naar schadepolissen beïnvloeden
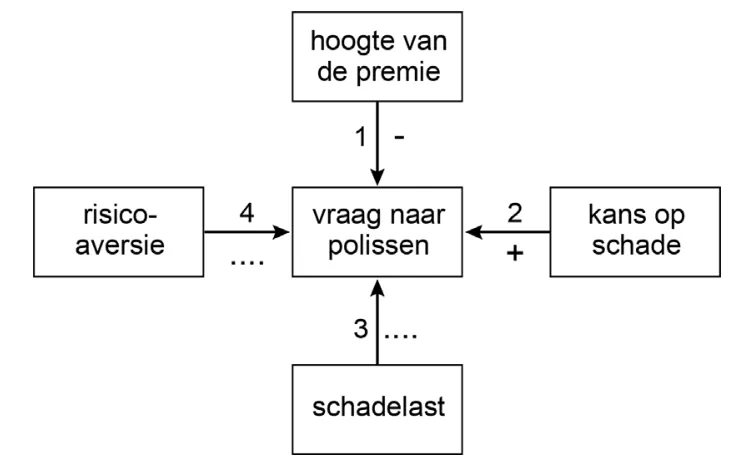
Schema met in het midden het vakje 'vraag naar polissen' en daaromheen vier vakjes, elk met een pijl naar 'vraag naar polissen'.
- Boven: 'hoogte van de premie'. Pijl 1 wijst naar beneden, naar 'vraag naar polissen'. Teken bij pijl 1: −.
- Rechts: 'kans op schade'. Pijl 2 wijst naar links, naar 'vraag naar polissen'. Teken bij pijl 2: +.
- Onder: 'schadelast'. Pijl 3 wijst naar boven, naar 'vraag naar polissen'. Het teken bij pijl 3 is op de toets leeg gelaten ('....').
- Links: 'risicoaversie'. Pijl 4 wijst naar rechts, naar 'vraag naar polissen'. Het teken bij pijl 4 is op de toets leeg gelaten ('....').
Vraag 4 2 punten
Gebruik bron 1, pijl 4.
Heeft risicoaversie van consumenten een positief of een negatief effect op de vraag naar schadepolissen? Leg je keuze uit.
Bekijk het antwoord
- Legt uit dat risicoaversie betekent dat consumenten risico willen vermijden en zich met een verzekeringspolis willen indekken tegen schade. (1p)
- Kiest een positief effect en legt uit dat een risicoaverse consument bij elke premie vaker of meer verzekeringen wil afsluiten, waardoor de vraag naar polissen toeneemt. (1p)
Bron 2 verandering in de vraaglijn bij een toename van de kans op schade
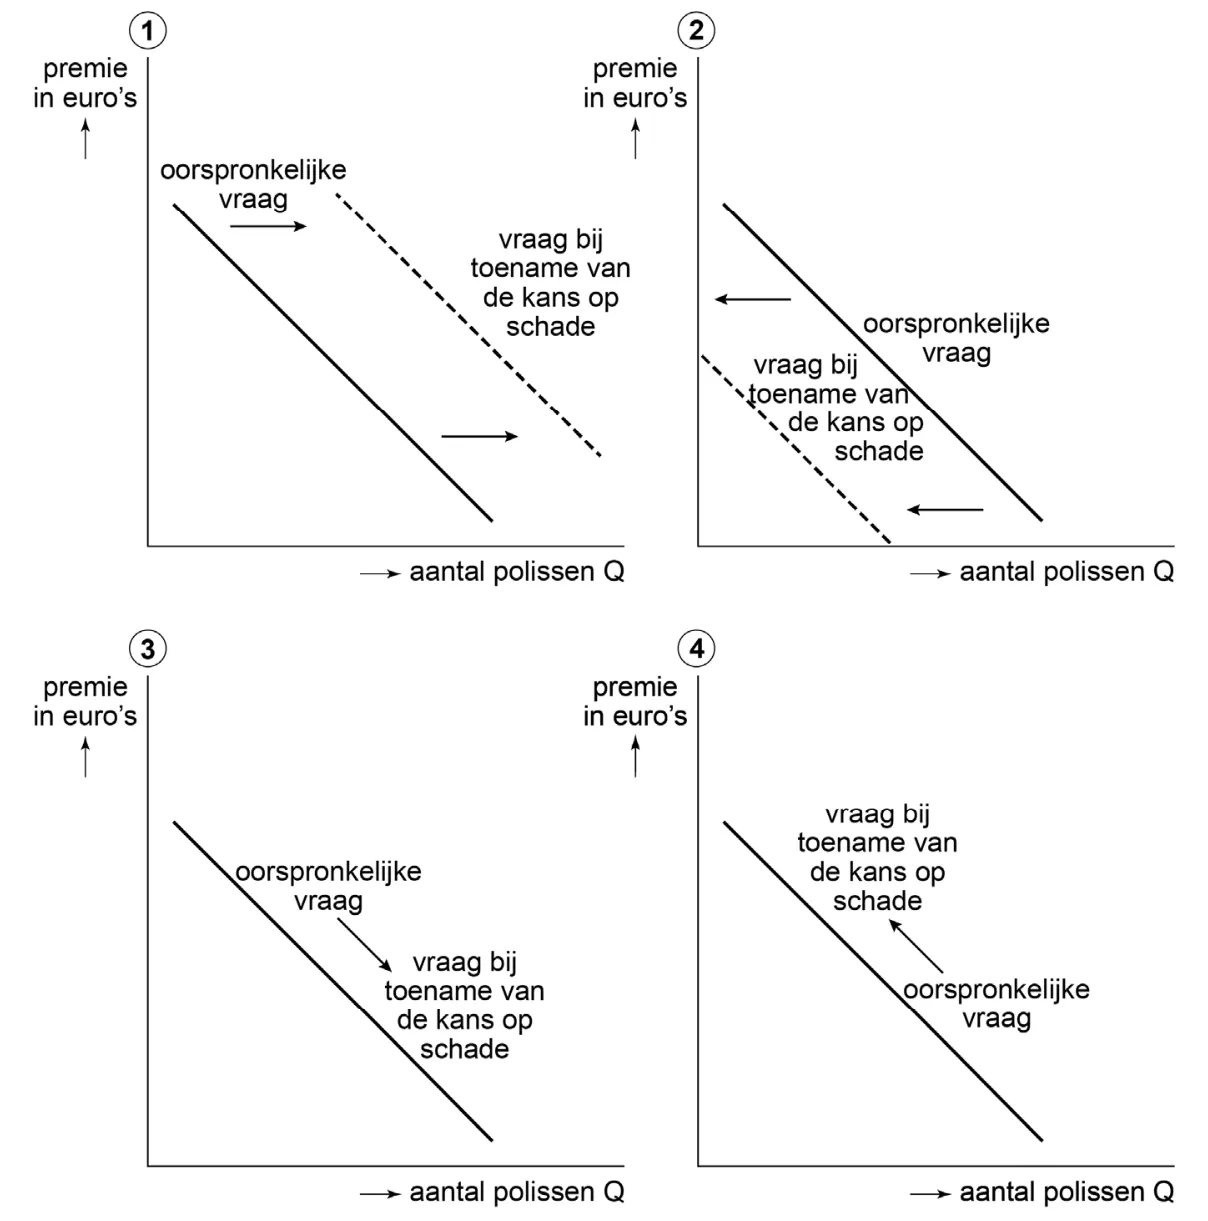
Vier grafieken (1 t/m 4), elk met premie in euro's op de verticale as en aantal polissen Q op de horizontale as.
Grafiek 1: de oorspronkelijke vraag (doorgetrokken lijn) en de vraag bij toename van de kans op schade (gestippelde lijn). De gestippelde lijn ligt rechts van de oorspronkelijke vraag; de pijlen wijzen naar rechts.
Grafiek 2: de vraag bij toename van de kans op schade (gestippelde lijn) ligt links van de oorspronkelijke vraag (doorgetrokken lijn); de pijlen wijzen naar links.
Grafiek 3: alleen de oorspronkelijke vraag (doorgetrokken lijn) is getekend. Een pijl wijst van het label 'oorspronkelijke vraag' naar rechtsonder, naar het label 'vraag bij toename van de kans op schade'.
Grafiek 4: alleen de oorspronkelijke vraag (doorgetrokken lijn) is getekend. Een pijl wijst van het label 'oorspronkelijke vraag' naar linksboven, naar het label 'vraag bij toename van de kans op schade'.
Vraag 5 2 punten
Gebruik bron 1, pijl 2 en de grafieken uit bron 2.
Welke grafiek geeft de vraagverandering bij een toename van de kans op schade juist weer? Leg je keuze uit.
Bekijk het antwoord
- Kiest grafiek 1. (1p)
- Legt uit dat de vraaglijn naar rechts verschuift omdat, uit het positieve verband van pijl 2 in bron 1, de consumenten een grotere behoefte aan polissen hebben door een factor anders dan de prijs (de toename van de kans op schade). (1p)
Vraag 6 3 punten
Gebruik bron 1, pijl 3.
In zijn rapport geeft de econoom de volgende redenering bij pijl 3 van bron 1.
“Om winst te maximaliseren zou je verwachten dat verzekeraars de schadelast (uit te keren schade per gebeurtenis) proberen te minimaliseren. Toch kan een hogere schadelast zelfs tot hogere winst leiden, en dat komt door het zogenaamde ‘schadelasteffect’. Een voorbeeld: Als consumenten weten dat autoruitschade gemiddeld 200 euro kost, dan zal de vraag naar ruitschadeverzekeringen relatief laag zijn.
− Stel nu dat de reparaties zo veel duurder zijn geworden dat de schadelast 700 euro bedraagt. Door een toename van de schadelast nemen de marginale kosten van verzekeringspolissen …(1)…, verschuift de aanbodlijn van de polis …(2)…, en zal de verzekeraar de premie …(3)… .
− Door een verschuiving …(4)…de vraaglijn zal het aantal afgesloten polissen …(5)….
− Maar door het verhoogde risico voor de consument (het schadelasteffect) verschuift de vraaglijn van deze verzekeringspolis …(6)…. Dit schadelasteffect draagt bij aan een …(7)… verband tussen de schadelast en het aantal afgesloten polissen. Daardoor kan uiteindelijk de winst zelfs toenemen.”
Maak van de redenering van de econoom een economisch juiste tekst.
Kies uit:
bij (1) af / toe
bij (2) naar links / naar rechts / niet
bij (3) verlagen / verhogen
bij (4) langs / van
bij (5) afnemen / toenemen
bij (6) naar links / naar rechts / niet
bij (7) negatief / positief
Bekijk het antwoord
- Vult bij (1) toe, bij (2) naar links en bij (3) verhogen in. (1p)
- Vult bij (4) langs en bij (5) afnemen in. (1p)
- Vult bij (6) naar rechts en bij (7) positief in. (1p)
2022, tijdvak 3: Banken buiten spel?
Opgavetekst
Bron 5
Een van de oorzaken van de kredietcrisis in 2008 was dat banken te veel krediet verleenden in verhouding tot hun eigen vermogen. Daardoor hadden banken te weinig reserves om verliezen bij de kredietverlening op te vangen. Na de kredietcrisis stelde de toezichthouder, de Europese Centrale Bank (ECB), strengere eisen aan banken. Een van die eisen is de vermogenseis, die stelt dat banken tegenover elke euro verleend krediet tenminste 10 eurocent eigen vermogen op de balans moeten hebben.
Een bank heeft de volgende bezittingen en schulden op de balans (bedragen × € 1 miljoen):
| Bezittingen | Bedrag | Schulden | Bedrag |
|---|---|---|---|
| Verleende kredieten | € 2.000 | Eigen vermogen | € 150 |
| Overige bezittingen | € 1.000 | Vreemd vermogen | € 2.850 |
| € 3.000 | € 3.000 |
Vraag 11 2 punten
Als gevolg van de strengere eisen neemt de kredietverlening aan het midden- en kleinbedrijf (mkb) door banken sterk af. Omdat het mkb minder bij banken kan lenen, worden zogenaamde kredietunies opgericht. Bij een kredietunie verleent een ondernemer aan een andere ondernemer krediet, zonder tussenkomst van een bank. Hierbij is sprake van asymmetrische informatie.
Leg uit met behulp van een voorbeeld waarom asymmetrische informatie een probleem kan zijn voor ondernemers die geld willen uitlenen.
Bekijk het antwoord
- Noemt dat de ondernemer die geld uitleent minder informatie heeft dan de ondernemer die leent, bijvoorbeeld over hoge schulden (kredietwaardigheid), groot verloop personeel (bedrijfsvoering) of grote schommelingen in grondstofprijzen (bedrijfsrisico's) van de ondernemer die leent (1p)
- Verklaart dat de ondernemer die uitleent hierdoor een (groter) risico loopt, bijvoorbeeld dat de rente of aflossing niet betaald wordt (1p)
Vraag 12 1 punt
Geef een voorbeeld van een manier waarop ondernemers die geld willen uitlenen, de asymmetrische informatie hierbij kunnen beperken.
Bekijk het antwoord
- Noemt een voorbeeld, bijvoorbeeld: informatie opvragen over de kredietwaardigheid van de ondernemer die wil lenen; de boekhouding van die ondernemer controleren; of voorwaarden stellen aan het verstrekken van informatie over de bedrijfsvoering of de bedrijfsrisico's (1p)
Vraag 13 2 punten
Ondanks de opkomst van kredietunies hebben veel mkb-ondernemingen moeite om aan krediet te komen ter financiering van hun investeringen. De overheid wil stimuleren dat mkb-ondernemingen blijven investeren, en werkt daarom mee aan de oprichting van een investeringsfonds voor het mkb. Het investeringsfonds wordt gevuld door pensioenfondsen en andere verzekeringsmaatschappijen. Een ondernemer kan voor een deel van zijn investering geld lenen bij dat fonds. De overheid geeft garanties voor terugbetaling aan het investeringsfonds, als ondernemers hun verplichtingen niet kunnen nakomen.
Leg uit dat bij de garantstelling van de overheid aan het investeringsfonds moral hazard kan ontstaan.
Bekijk het antwoord
- Noemt dat het investeringsfonds meer risico kan nemen of meer krediet kan verlenen dan verantwoord is (1p)
- Verklaart dat bij verlies de lasten aan de overheid kunnen worden doorberekend (1p)
2021, tijdvak 1: Alcohol baat en schaadt
Opgavetekst
Fragment 1 Kosten en baten van alcoholgebruik
In 2013 waren de kosten van alcoholgebruik 2.624 miljoen euro hoger dan de baten. Dit is één van de uitkomsten van een zogeheten maatschappelijke kosten-batenanalyse waarbij de welvaartseffecten van alcoholgebruik in kaart zijn gebracht. Maatschappelijke kosten van alcoholgebruik kunnen bijvoorbeeld ontstaan door een lagere arbeidsproductiviteit, inzet van politie en justitie en verkeersongevallen. De baten van alcoholgebruik bestaan uit het consumentensurplus, het producentensurplus, en de accijnsopbrengsten voor de overheid (zie bron 1).
uit een onderzoeksrapport, 2016
Bron 1 kosten en baten van alcoholgebruik in 2013 (in miljoenen €)
| Kosten | miljoenen € | Baten | miljoenen € |
|---|---|---|---|
| verkeersongevallen | 1.039 | consumentensurplus | 3.800 |
| vroegtijdig overlijden | 2.122 | producentensurplus | 700 |
| productiviteitsverliezen | 1.929 | accijnzen | … |
| verlies kwaliteit van leven | 1.059 | ||
| zorgkosten | 425 | ||
| studievertraging | 69 | ||
| politie en justitie | 1.501 | ||
| overheid | 20 | saldo | 2.624 |
| totaal | 8.164 | totaal | … |
Bron 2 overzicht van consumentenuitgaven aan alcohol in 2013
| Product | consumentenuitgaven (in miljoenen €, afgerond) | accijnzen als % van de consumentenuitgaven |
|---|---|---|
| bier | … | |
| wijn | 1.740 | |
| sterke drank | 916 | |
| totaal | … | 27,8% |
Vraag 17 1 punt
Een zorgverzekeraar leest het onderzoeksrapport en wil graag een plan uitwerken om premiedifferentiatie toe te passen om de zorgkosten als gevolg van alcoholgebruik anders te verdelen. De verzekerden worden ingedeeld in risicoklassen naar hun gemiddelde alcoholgebruik.
klasse 1: minder dan 0,5 glas per dag
klasse 2: tussen 0,5 en 1 glas per dag
klasse 3: meer dan 1 glas per dag
Verzekerden kunnen premiekorting krijgen als ze in klasse 1 of 2 zitten. De verzekeraar baseert de indeling in risicoklassen op een verklaring die de verzekerde heeft ingevuld.
Leg uit dat er sprake is van asymmetrische informatie bij premiedifferentiatie naar risicoklasse.
Bekijk het antwoord
- Legt uit dat er asymmetrische informatie is, omdat verzekerden meer informatie hebben over hun eigen alcoholgebruik dan de verzekeraar, of omdat de verzekeraar de verklaring van de verzekerde niet gemakkelijk kan controleren (1p)
Vraag 18 2 punten
De zorgverzekeraar stelt dat premiedifferentiatie kan leiden tot lagere maatschappelijke kosten van alcoholgebruik. Verzekerden kunnen premiekorting krijgen als ze in klasse 1 of 2 zitten.
Leg de stelling van de verzekeraar uit.
Bekijk het antwoord
- Premiedifferentiatie kan bevorderen dat mensen hun gedrag aanpassen om een premiekorting te krijgen (doordat ze in een lagere risicoklasse zijn ingedeeld) (1p)
- waardoor de alcohol-gerelateerde (zorg)kosten / de alcohol-gerelateerde maatschappelijke kosten kunnen dalen (1p)
2021, tijdvak 2: Eigen risico en aanvullende verzekering
Opgavetekst
Bron 1
Iedereen die in Nederland woont of werkt, moet een basisverzekering voor zorg - kortweg basispakket - afsluiten. De overheid bepaalt wat onder het basispakket valt en wat niet.
Daarnaast kunnen mensen een aanvullende zorgverzekering afsluiten om kosten te verzekeren die buiten het basispakket vallen, zoals tandzorg, fysiotherapie, hulpmiddelen of alternatieve geneeswijzen.
Het basispakket heeft een verplicht eigen risico van minimaal € 385 per persoon per jaar. Verzekerden die kiezen voor een vrijwillig verhoogd eigen risico, krijgen korting op de premie.
De gezamenlijke zorgverzekeringsmaatschappijen zien een trend dat verzekerden zich steeds rationeler gedragen:
- Klanten verzekeren zich alleen nog voor aanvullende zorg waarvan zij (bijna) zeker weten dat zij die gaan gebruiken.
- Gezonde mensen kiezen steeds vaker voor een verhoogd eigen risico bij het basispakket.
uit een krant, december 2017
Bron 1 marktaandelen zorgverzekeringsmaatschappijen als percentage van de 17 miljoen verzekerden (2017)
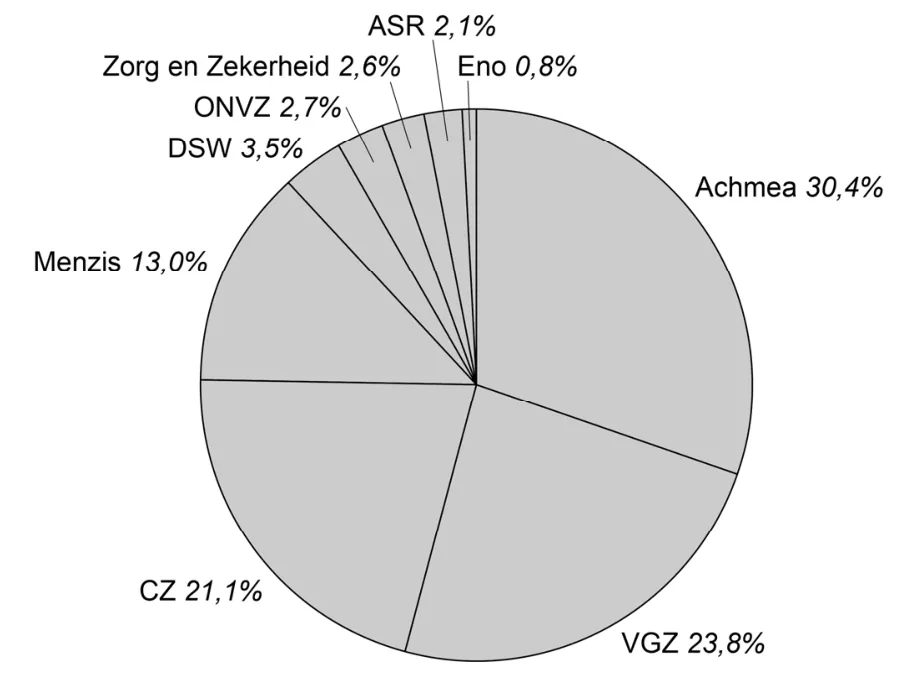
Cirkeldiagram met het marktaandeel per zorgverzekeringsmaatschappij, als percentage van de 17 miljoen verzekerden (2017). Achmea 30,4%; VGZ 23,8%; CZ 21,1%; Menzis 13,0%; DSW 3,5%; ONVZ 2,7%; Zorg en Zekerheid 2,6%; ASR 2,1%; Eno 0,8%.
Vraag 1 2 punten
Maak van onderstaande zinnen een economisch juiste tekst. Kies uit: bij (1) complementair goed / substitutiegoed / inferieur goed; bij (2) toenemen / afnemen / gelijk blijven. Gebruik het krantenartikel en bron 1.
Bekijk het antwoord
- 1. complementair goed
- 2. toenemen
Bron 2 landelijk percentage van de 17 miljoen verzekerden met een verhoogd eigen risico
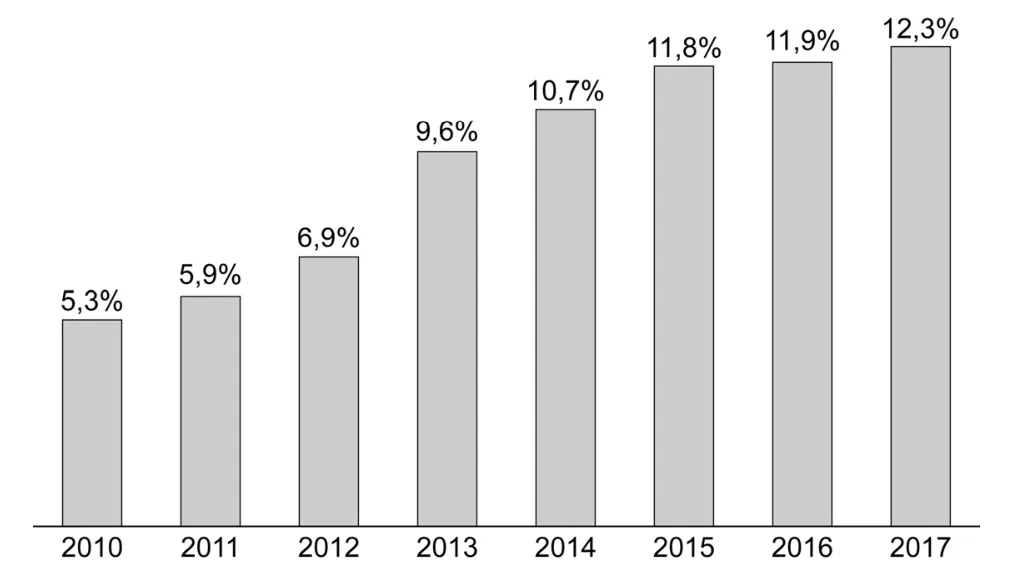
Staafdiagram. Landelijk percentage van de 17 miljoen verzekerden met een verhoogd eigen risico: 2010 5,3%; 2011 5,9%; 2012 6,9%; 2013 9,6%; 2014 10,7%; 2015 11,8%; 2016 11,9%; 2017 12,3%.
Bron 3 landelijk percentage van de 17 miljoen verzekerden met een aanvullende zorgverzekering
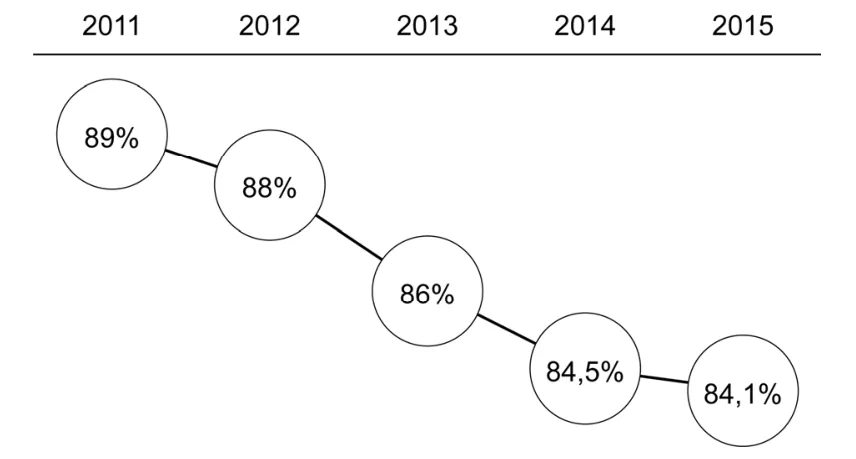
Lijndiagram met cirkels per jaar. Landelijk percentage van de 17 miljoen verzekerden met een aanvullende zorgverzekering: 2011 89%; 2012 88%; 2013 86%; 2014 84,5%; 2015 84,1%.
Vraag 3 2 punten
Het veranderende klantgedrag kan duiden op een verandering in risico-aversie bij verzekerden (zie bron 2 en bron 3). Leg voor elk van de bronnen uit hoe je hieruit een toename of afname van risico-aversie bij verzekerden kunt afleiden. Gebruik bron 2 en bron 3.
Bekijk het antwoord
- Bron 2: afname van risico-aversie, omdat steeds meer verzekerden (vrijwillig) kiezen voor een verhoogd eigen risico, waaruit afgeleid kan worden dat verzekerden bereid zijn meer risico te aanvaarden (minder risico-avers, meer risico-zoekend). (1p)
- Bron 3: afname van risico-aversie, omdat verzekerden minder aanvullende verzekeringen afsluiten, waaruit afgeleid kan worden dat mensen vaker zelf het risico van extra zorgkosten dragen (voor de kosten die onder de aanvullende zorg vallen). (1p)
Vraag 4 2 punten
Zorgverzekeraar DSW introduceert voor het jaar 2018 een premiekorting van € 276 per persoon per jaar voor verzekerden die het eigen risico bij het basispakket met € 500 verhogen van € 385 naar € 885. Voorheen hadden alle verzekerden bij DSW alleen het verplichte eigen risico van € 385 per persoon per jaar. Stel dat 13% van de verzekerden van DSW vrijwillig kiest voor een verhoging van het eigen risico naar € 885. Ga ervan uit dat het aantal verzekerden bij DSW in 2017 en 2018 gelijk is (zie bron 1). Gebruik de voorgaande tekst en bron 1. Bereken hoeveel minder premie-inkomsten DSW in 2018 ontvangt als gevolg van de verleende premiekorting op het basispakket.
Bekijk het antwoord
- Berekent het aantal verzekerden dat kiest voor een verhoogd eigen risico: DSW heeft 3,5% van 17 miljoen = 595.000 verzekerden, en 13% daarvan is 77.350 verzekerden. (1p)
- Berekent het verschil in premie-inkomsten: premiekorting € 276 x 77.350 = € 21.348.600 minder premie-inkomsten. (1p)
Er is geen eis aan de nauwkeurigheid van de afronding: elke juiste manier van afronding is goed.
Vraag 5 2 punten
Leg uit dat er bij de aanvullende zorgverzekeringen als gevolg van het veranderende consumentengedrag eigenlijk geen sprake meer is van verzekeren.
Bekijk het antwoord
- Verzekerden sluiten alleen een aanvullende zorgverzekering af als zij verwachten daadwerkelijk gebruik ervan te gaan maken. (1p)
- Hierdoor is er geen of nauwelijks sprake van risicospreiding (onverwachte gebeurtenissen): het kenmerk dat alle verzekerden gezamenlijk het risico dragen voor de mogelijke schade van enkelen is niet meer van toepassing. (1p)
2021, tijdvak 2: Zelfstandigen niet solidair?
Opgavetekst
Bron 13
Op de Nederlandse arbeidsmarkt zijn steeds meer zelfstandige ondernemers zonder personeel (zzp’ers) actief. Deze groep Nederlanders werkt niet in loondienst bij een werkgever maar werkt voor eigen rekening voor opdrachtgevers. Je komt zzp’ers in alle sectoren tegen: van de bouwsector en de zorg tot de advocatuur. In 2008 waren er 810 duizend zzp’ers, wat overeenkwam met 9% van de werkzame beroepsbevolking. Dat aantal is in tien jaar tijd, zowel in economisch slechte tijden als in economisch goede tijden, sterk gegroeid.
De solidariteit binnen het stelsel van sociale zekerheid in Nederland komt onder druk te staan door de groei van het aandeel zzp’ers binnen de werkzame beroepsbevolking. In de eerste plaats gelden voor zzp’ers geen verplichte collectieve verzekeringen tegen arbeidsongeschiktheid en ziekte, zoals die er wel zijn voor werknemers. Particuliere verzekeringen zijn duur, en daarom verzekert een grote groep zzp’ers zich niet. In de tweede plaats gelden er belastingvoordelen voor zzp’ers, waardoor zij minder bijdragen aan collectieve regelingen zoals de bijstandsuitkering en het basispensioen voor ouderen (AOW).
uit een krant
Bron 1 indexcijfers zzp’ers en werkzame beroepsbevolking
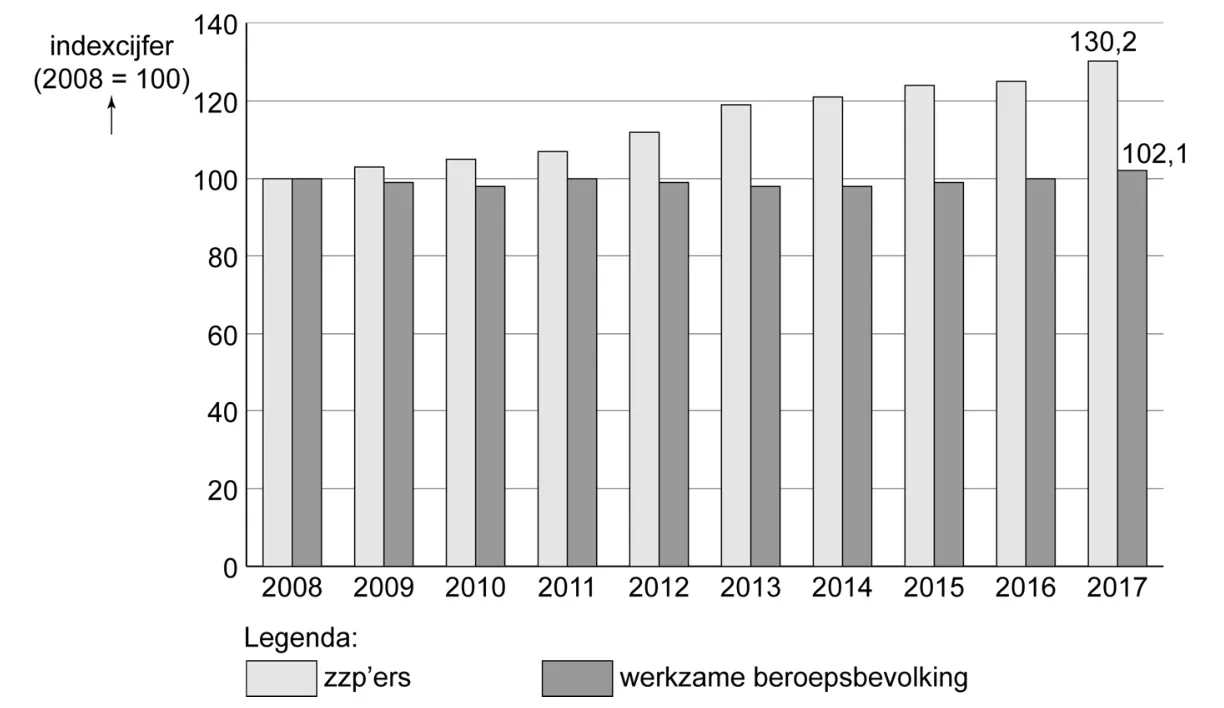
Staafdiagram per jaar, 2008 tot en met 2017, met indexcijfers (2008 = 100). Legenda: zzp’ers (lichte staven) en werkzame beroepsbevolking (donkere staven). Afleesbaar: in 2008 zijn beide reeksen 100; in 2017 is het indexcijfer van de zzp’ers 130,2 en dat van de werkzame beroepsbevolking 102,1. De zzp’ers stijgen van jaar tot jaar; de werkzame beroepsbevolking schommelt rond 100.
Vraag 19 2 punten
Gebruik uitspraak 2 en uitspraak 3. Maak van onderstaande zinnen een economisch juiste tekst. Zacharia onderbouwt uitspraak 3 als volgt: Bij een verplichte collectieve verzekering is de verzekeringspremie lager dan bij een particuliere verzekering omdat de verhouding verzekerden met hoog risico − verzekerden met laag risico …(1)… is, en daardoor is de gemiddelde schade-uitkering per verzekerde …(2)…. Kies uit: bij (1) lager / gelijk / hoger; bij (2) lager / gelijk / hoger.
Bekijk het antwoord
- 1. lager
- 2. lager
Vraag 20 2 punten
Gebruik uitspraak 4 en uitspraak 5. Geef twee argumenten namens Zacharia waarom uitspraak 4 van Willem onjuist is.
Bekijk het antwoord
- Zacharia betaalt wel inkomensheffing en draagt daarmee bij aan de AOW; zijn bijdrage is weliswaar minder dan die van Willem, maar de bewering dat Zacharia niet betaalt, klopt dus niet. (1p)
- Zacharia heeft geen aanvullend (bedrijfs)pensioen, of een lager aanvullend (bedrijfs)pensioen dan Willem (boven op de AOW die voor beiden gelijk is); de bewering dat zij hetzelfde pensioen ontvangen, klopt daarmee niet. (1p)
2021, tijdvak 3: Eigen energiecentrale
Vraag 16 2 punten
De meeste huiseigenaren hebben hun woning gefinancierd met een hypothecaire lening. Verschillende banken bieden klanten een korting op de hypotheekrente van 0,2 procentpunt bij aanschaf van een systeem voor duurzame energieopwekking voor de woning.
Leg uit waarom de banken een rentekorting kunnen bieden aan klanten die energielabel A bij hun woning hebben. Betrek het begrip risico in je uitleg.
Bekijk het antwoord
- Noemt dat de woning dankzij het hogere energielabel beter verkoopbaar is, waardoor de bank minder risico loopt (van een te lage opbrengst bij gedwongen verkoop van het onderpand). (1p)
- Legt uit dat de bank daardoor een lager rentepercentage kan rekenen voor de hypothecaire lening, als dekking voor de lagere risicokosten. (1p)
2019, tijdvak 1: De verzekeraar rijdt met u mee!
Opgavetekst
Bron 9
De ‘Pay How You Drive’-autoverzekering (PHYD) is in opkomst: wie rustig remt en niet te hard optrekt, betaalt minder premie. Steeds meer verzekeraars lanceren deze autoverzekering. Het principe is simpel. Een app op de mobiele telefoon registreert het rijgedrag van de automobilist. Als de telefoon vastzit in een standaard zijn de meetgegevens betrouwbaar en kunnen ze worden uitgelezen door de verzekeraar. De automobilist die zeer netjes rijdt, krijgt het predicaat ‘groen’ en dat betekent een korting van 35% op de basispremie. De categorie-indeling wordt elke maand opnieuw vastgesteld. Op dit moment rijdt 10% van de PHYD-verzekerden in de categorie ‘rood’. Deze categorie ‘coureurs’ betaalt de volledige basispremie.
uit een krant, 2018
Bron 1 PHYD-scorebord per 1 februari mevrouw Bakker
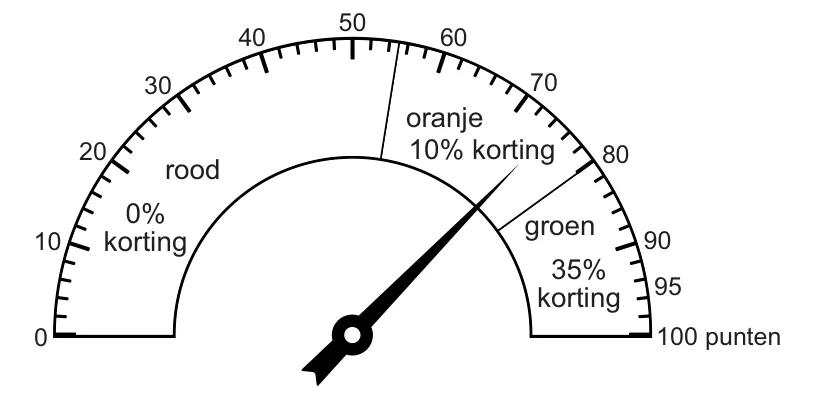
Scorebord met een wijzer op een halve cirkel, met de schaal 0 tot 100 punten. Van links naar rechts de zones rood (0% korting), oranje (10% korting) en groen (35% korting).
Bron 2 bericht van de verzekeraar
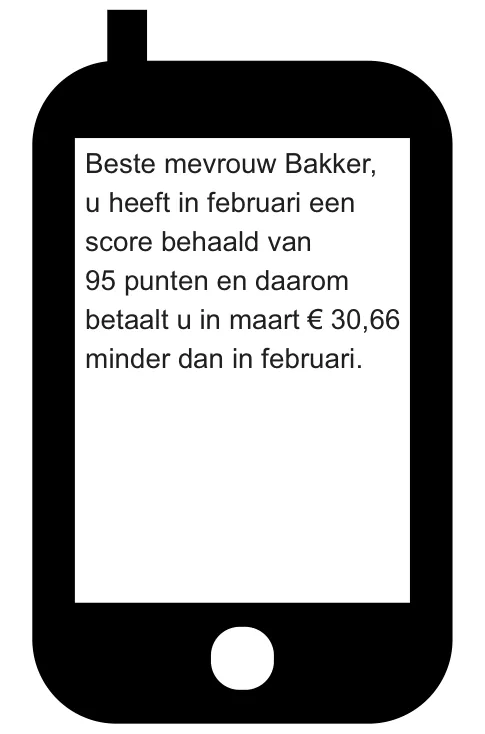
Beste mevrouw Bakker, u heeft in februari een score behaald van 95 punten en daarom betaalt u in maart € 30,66 minder dan in februari.
Vraag 11 2 punten
Mevrouw Bakker heeft op 1 januari 2018 een PHYD-autoverzekering afgesloten. Ze is toen ingedeeld in de categorie rood en betaalde de volledige basispremie. Op basis van haar rijgedrag in januari is ze per 1 februari door de verzekeraar ingedeeld in de categorie oranje (zie bron 1). Begin maart ontvangt ze een bericht van de verzekeraar over haar rijgedrag in februari (zie bron 2). Gebruik bron 1 en 2. Bereken de basispremie van mevrouw Bakker op 1 januari 2018.
Bekijk het antwoord
- Berekent de basispremie: $30{,}66 = (0{,}35 - 0{,}10) \cdot \text{basispremie}$, dus de basispremie is € 122,64. (2p)
Vraag 12 2 punten
Een verzekeraar die de PHYD-autoverzekering aanbiedt doet de volgende uitspraak: “We baseren de indeling in een categorie vooral op het gedrag van de bestuurder zoals remmen, optrekken en snelheidsovertredingen. Dankzij de app kunnen we het gedrag van de bestuurder volgen en wordt …(1)… sterk verminderd. Hierdoor wordt het voor ons mogelijk …(2)… toe te passen, zodat de bestuurder een financiële prikkel krijgt het rijgedrag in positieve zin aan te passen.” Maak de uitspraak economisch correct. Kies uit: bij (1) asymmetrische informatie / risico-avers gedrag; bij (2) premiedifferentiatie / zelfbinding.
Bekijk het antwoord
- Vult bij (1) in: asymmetrische informatie. (1p)
- Vult bij (2) in: premiedifferentiatie. (1p)
Vraag 13 2 punten
Een verzekeringseconoom reageert op de opkomst van de PHYD-autoverzekering en doet de volgende twee uitspraken: 1 “De PHYD-autoverzekering is voor verzekeraars een maatregel om averechtse selectie tegen te gaan.” 2 “Het mooie van de PHYD-autoverzekering is dat behalve de verzekerden en de verzekeraars de gehele maatschappij kan profiteren, doordat de maatschappelijke kosten van het autorijden afnemen.” Leg uitspraak 1 uit.
Bekijk het antwoord
- Legt uit dat de verzekering kortingen geeft bij goed gedrag, en daarmee premiedifferentiatie toepast tussen lage (goede) en hoge (slechte) risico’s. (1p)
- Legt uit dat de verzekering daardoor lage (goede) risico’s aantrekt of dat die bereid zijn te blijven, zodat averechtse selectie wordt tegengegaan. (1p)
Vraag 14 2 punten
Een verzekeringseconoom reageert op de opkomst van de PHYD-autoverzekering en doet de volgende twee uitspraken: 1 “De PHYD-autoverzekering is voor verzekeraars een maatregel om averechtse selectie tegen te gaan.” 2 “Het mooie van de PHYD-autoverzekering is dat behalve de verzekerden en de verzekeraars de gehele maatschappij kan profiteren, doordat de maatschappelijke kosten van het autorijden afnemen.” Gebruik uitspraak 2. Leg met behulp van het begrip negatieve externe effecten uit dat de maatschappelijke kosten van het autorijden door de PHYD-autoverzekering kunnen afnemen.
Bekijk het antwoord
- Legt uit dat de PHYD-autoverzekering voorzichtiger, schoner of veiliger rijgedrag stimuleert. (1p)
- Legt uit dat dit kan leiden tot afname van negatieve externe effecten, zoals milieuvervuiling (CO2-uitstoot), tijdverlies (files) of ziekteverzuim (ongelukken), en daarmee tot afname van de maatschappelijke kosten. (1p)
2019, tijdvak 2: Wie zorgt er voor de zorgkosten?
Opgavetekst
Inleidende tekst
In een land is iedere inwoner verplicht verzekerd voor de kosten van basiszorg en is er een wettelijk minimum van het eigen risico. Inwoners mogen zelf hun verzekeraar kiezen. Voor de ziektekostenverzekering wordt een contract met een looptijd van een jaar afgesloten, dat ingaat op 1 januari van het nieuwe kalenderjaar. Er zijn twee zorgverzekeraars op deze markt actief: Anderzorg en Beterzorg. Zij worden door de overheid verplicht vóór half november de voorwaarden en premies van de ziektekostenverzekeringen voor het nieuwe jaar bekend te maken. De overheid heeft deze deadline ingesteld om verzekerden de kans te geven de verzekeringen goed te vergelijken, zodat op tijd eventueel overgestapt kan worden naar de andere zorgverzekeraar.
Uit een krant, 14 november 2017
Anderzorg heeft de voorwaarden voor zijn ziektekostenverzekering voor komend jaar bekendgemaakt. De jaarpremie voor 2018 is vastgesteld op € 1.290 en daalt daarmee met 0,5% ten opzichte van 2017. Bovendien verlaagt Anderzorg het eigen risico van € 485 naar € 375. Gezondheidseconoom Harry Klein zegt in een interview met deze krant dat dit hem verbaast. “Gezien de stijgende zorgkosten had ik juist een premieverhoging van 10% en een verhoging van het eigen risico verwacht.” Een woordvoerder van Anderzorg bevestigt de nieuwe voorwaarden en zegt hierover: “Door schaalvoordelen zijn onze gemiddelde kosten gedaald en dat leidt tot een premieverlaging. Het eigen risico hebben wij verlaagd, omdat mensen niet altijd invloed hebben op hun zorgkosten en wij van mening zijn dat je deze ‘slechte’ risico’s niet mag benadelen. Wij pleiten voor het volledig afschaffen van het eigen risico.”
Vraag 25 2 punten
Gebruik het krantenbericht.
Bereken de premiestijging in euro’s die Harry Klein voor 2018 had verwacht.
Bekijk het antwoord
- Berekent de premie van 2017: € 1.290 / 99,5 × 100 = € 1.296,48 (1p)
- Berekent de verwachte premiestijging van 10%: € 1.296,48 × 0,10 = € 129,65 (1p)
Voor een andere juiste manier van afronden ook scorepunten toekennen.
Vraag 27 2 punten
Gebruik de inleidende tekst en het krantenbericht.
Maak van de onderstaande tekst een economisch juiste redenering.
De wettelijke verplichting om verzekerd te zijn voor kosten van de basiszorg is een vorm van …(1)…. De lagere gemiddelde kosten van Anderzorg kunnen het gevolg zijn van een stijging van …(2)…. Verzekerden die veel claimen hebben een …(3)… van een verlaging van het eigen risico.
Kies uit:
bij (1) collectieve dwang / zelfbinding
bij (2) het aantal verzekerden / de toegevoegde waarde
bij (3) voordeel / nadeel
Bekijk het antwoord
- Vult de drie gaten juist in: (1) collectieve dwang, (2) het aantal verzekerden, (3) voordeel (2p)
Drie juiste antwoorden: 2 punten. Twee juiste antwoorden: 1 punt. Een of geen juist antwoord: 0 punten.
2018, tijdvak 1: Hoe duur is de suiker?
Opgavetekst
Bron 1 fragment uit het SMS-ondernemingsplan 2013
- 1. investeringsprogramma in 2013 van 1.000 miljoen Surinaamse dollar (SRD) in landbouwgrond en in installaties om suikerriet te kunnen omzetten in suiker en/of biobrandstof
- 2. jaarlijks 42.000.000 kg (= 42.000 ton) suikerriet verbouwen
- 3. dit suikerriet verwerken tot suiker, onder de voorwaarde dat de minimale opbrengst 760 United States dollars (USD) per ton suiker is
- 4. indien deze opbrengst niet gerealiseerd kan worden, het suikerriet verwerken tot biobrandstof
Opmerking bij punt 3:
Vanwege de geringe binnenlandse vraag zal het grootste gedeelte van de suikerproductie geëxporteerd moeten worden naar de Europese Unie (EU) en/of de Verenigde Staten (VS).
Vraag 17 2 punten
Suriname wil weer gaan meetellen als producent van suiker. SMS heeft al fors geïnvesteerd om vanaf 2016 suikerriet te kunnen omzetten in suiker en/of biobrandstof (zie bron 1).
Gebruik bron 1.
Leg uit dat uit het ondernemingsplan blijkt dat SMS het ondernemingsrisico wil beperken.
Bekijk het antwoord
- Legt uit dat suikerriet bij onvoldoende opbrengst, lage wereldmarktprijzen of hoge wisselkoersschommelingen ook tot biobrandstof kan worden verwerkt (2p)
Een voorbeeld van een juiste uitleg: suikerriet wordt verwerkt tot suiker, maar kan bij onvoldoende opbrengst, lage wereldmarktprijzen van suiker of hoge wisselkoersschommelingen ook tot biobrandstof worden verwerkt.
2018, tijdvak 1: Zekerheidszoekers in de zorg
Vraag 18 3 punten
Sinds 2006 is de verzekering tegen zorgkosten in Nederland geprivatiseerd. Om hoge zorgpremies te voorkomen is in de Zorgverzekeringswet (Zvw) geregeld dat iedereen die in Nederland woont verplicht een basiszorgverzekering moet afsluiten. Volgens een onderzoeksbureau is een mogelijk gevolg van deze verplichte verzekering een toename van moral hazard, waardoor de collectieve zorguitgaven en uiteindelijk de zorgpremies alsnog kunnen stijgen.
Maak van de onderstaande tekst een economisch juiste redenering.
Bij verzekeringen in het algemeen hangt de keuze van de consument voor het afsluiten van een verzekering onder andere af van de mate van …(1)…. Bij de basiszorgverzekering is er daarom sprake van verplichte …(2)…, waarbij de premie voor iedereen gelijk kan blijven. De verplichting voorkomt dat er …(3)… optreedt, waarbij onevenredig veel mensen met een …(4)… gezondheidsrisico zich zouden verzekeren.
Kies uit:
bij (1) asymmetrische informatie / risico-aversie
bij (2) belastingheffing / solidariteit
bij (3) asymmetrische informatie / averechtse selectie
bij (4) hoog / laag
Bekijk het antwoord
- Kiest bij (1) risico-aversie (1p)
- Kiest bij (2) solidariteit (1p)
- Kiest bij (3) averechtse selectie en bij (4) hoog (1p)
Juiste antwoorden: (1) risico-aversie, (2) solidariteit, (3) averechtse selectie, (4) hoog. Punt 1: (1) juist. Punt 2: (2) juist. Punt 3: (3) en (4) juist.
Vraag 19 2 punten
Sinds 2006 is de verzekering tegen zorgkosten in Nederland geprivatiseerd. Volgens een onderzoeksbureau is een mogelijk gevolg van de verplichte basiszorgverzekering een toename van moral hazard, waardoor de collectieve zorguitgaven en uiteindelijk de zorgpremies alsnog kunnen stijgen.
Leg uit dat moral hazard kan leiden tot hogere zorgpremies.
Bekijk het antwoord
- Noemt dat de verzekerde meer zorg consumeert, omdat hij al verzekerd is en niet direct ervaart dat hij er zelf voor betaalt (1p)
- Noemt dat de toenemende zorgkosten worden doorberekend in de zorgpremies (1p)
Een voorbeeld van een juiste uitleg: de verzekerde consumeert meer zorg, omdat hij toch al verzekerd is, of hij ervaart niet direct dat hij er zelf voor betaalt; de toenemende zorgkosten worden doorberekend in de zorgpremies.
Bron 1 verschoven eigen risico
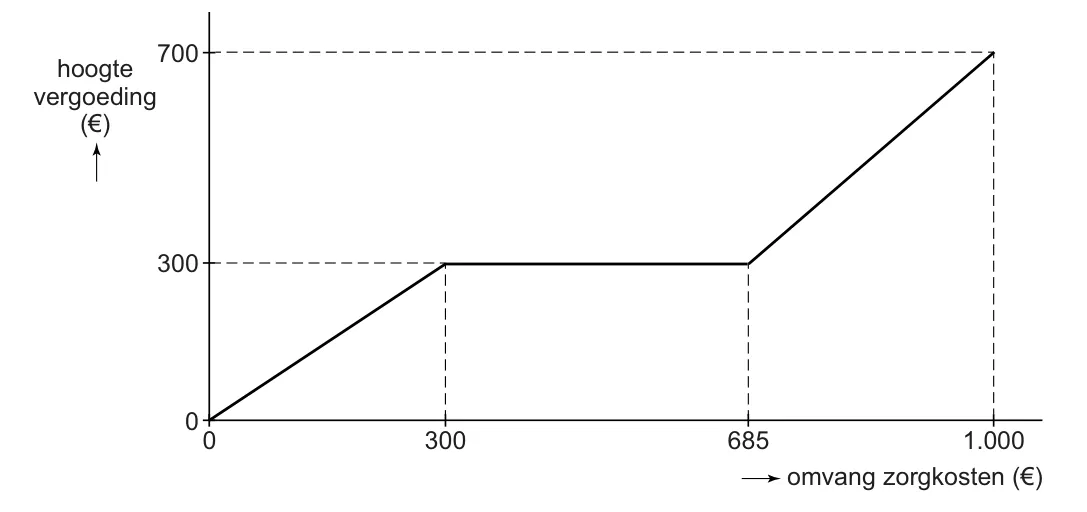
Lijn met de hoogte van de vergoeding (€) op de y-as en de omvang van de zorgkosten (€) op de x-as. De x-as heeft de waarden 0, 300, 685 en 1.000. De y-as heeft de waarden 0, 300 en 615. De lijn loopt van (0;0) naar (300;300), daarna horizontaal naar (685;300) en stijgt tot (1.000;615).
Vraag 20 1 punt
Om moral hazard te beperken heeft de regering in 2008 een verplicht eigen risico ingevoerd. Een verandering of verschuiving van dit eigen risico heeft invloed op de collectieve zorguitgaven.
In 2016 bedraagt het eigen risico € 385. Bij een verschuiving wordt het beginpunt van het eigen risico verschoven van € 0 naar € 300 en moet de verzekerde de zorgkosten van € 300 tot € 685 zelf betalen (zie bron 1).
Gebruik bovenstaande informatie en bron 1.
Bereken de vergoeding, bij een verschuiving van het eigen risico, die de verzekeraar in 2016 zou uitkeren aan een verzekerde die € 2.100 aan totale zorgkosten heeft.
Bekijk het antwoord
- Berekent de vergoeding: € 2.100 − € 385 = € 1.715 (1p)
Een voorbeeld van een juiste berekening: € 2.100 − € 385 = € 1.715 wordt vergoed.
uitspraken in het actualiteitenprogramma
de minister: “Ik stel voor het eigen risico met € 100 te verhogen. Hierdoor nemen de collectieve zorguitgaven af.”
het Kamerlid: “Nee hoor, de collectieve zorguitgaven gaan op langere termijn juist stijgen, doordat verzekerden zorg zullen mijden of uitstellen. Om die reden stelt mijn partij voor het eigen risico met € 100 te verlagen.”
de econoom: “Ik stel een verschoven eigen risico voor. Uit onderzoek blijkt namelijk dat mensen vanaf een bedrag van € 300 bewuster omgaan met hun zorgkosten en dus prijsgevoeliger zijn.”
Bron 2 @JUUL
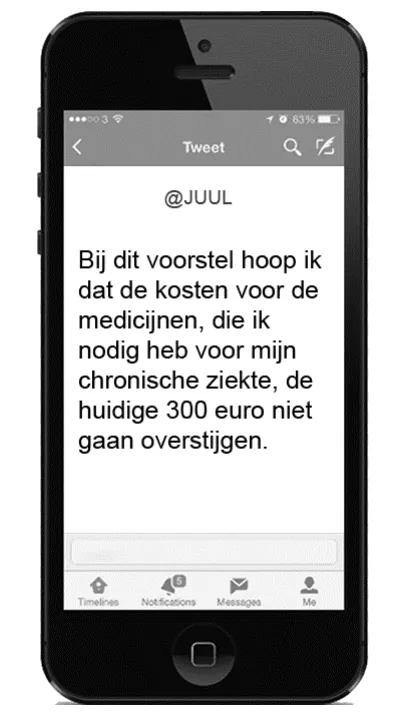
Bij dit voorstel hoop ik dat de kosten voor de medicijnen, die ik nodig heb voor mijn chronische ziekte, de huidige 300 euro niet gaan overstijgen.
Bron 2 @VINZZ
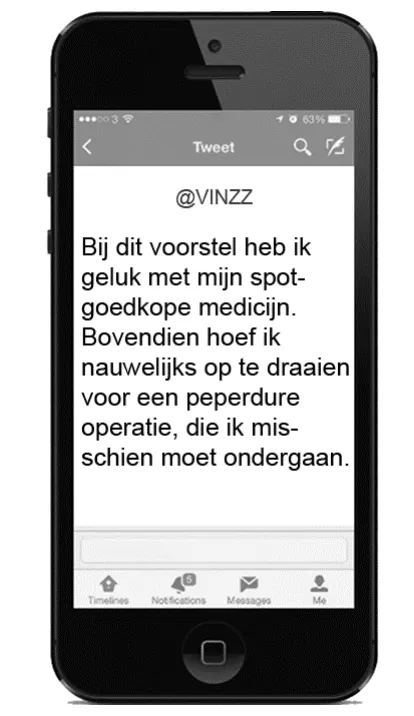
Bij dit voorstel heb ik geluk met mijn spotgoedkope medicijn. Bovendien hoef ik nauwelijks op te draaien voor een peperdure operatie, die ik misschien moet ondergaan.
Bron 2 @SPORTY
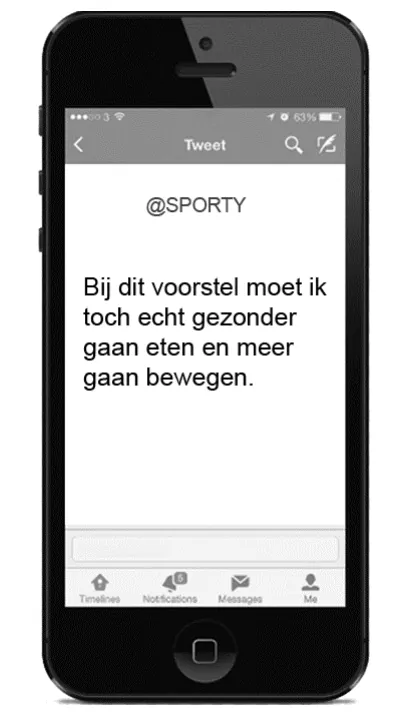
Bij dit voorstel moet ik toch echt gezonder gaan eten en meer gaan bewegen.
Vraag 21 2 punten
Gebruik bovenstaande informatie en bron 2.
Schrijf de naam van de kijkers op en geef aan op wiens voorstel zij reageren. Elk voorstel kan maar aan één kijker worden gekoppeld.
@JUUL minister / Kamerlid / econoom
@VINZZ minister / Kamerlid / econoom
@SPORTY minister / Kamerlid / econoom
Bekijk het antwoord
- Koppelt @JUUL aan de econoom, @VINZZ aan het Kamerlid en @SPORTY aan de minister (2p)
Volgens de tweede aanvulling op het correctievoorschrift (pagina 8, vraag 21) worden altijd 2 scorepunten toegekend, ongeacht of er wel of geen antwoord is gegeven en ongeacht het gegeven antwoord. De juiste koppelingen zijn: @JUUL econoom, @VINZZ Kamerlid, @SPORTY minister.
Bron 3 effecten van het eigen risico op collectieve zorguitgaven en eigen betalingen
| minister: verhogen eigen risico met € 100 | Kamerlid: verlagen eigen risico met € 100 | econoom: verschoven eigen risico | |
|---|---|---|---|
| prijselasticiteit voor alle zorg die onder het eigen risico valt | −0,14 | −0,14 | (a) |
| verandering collectieve zorguitgaven | € 870 miljoen (daling) | € 947 miljoen (stijging) | € 373 miljoen (stijging) |
| verandering eigen betalingen verzekerden | € 670 miljoen (stijging) | € 737 miljoen (daling) | € 563 miljoen (stijging) |
| verandering gemiddelde eigen betaling per verzekerde | +50 euro | −55 euro | +42 euro |
Vraag 22 1 punt
Een onderzoeksbureau heeft bij de mensen die een verplichte zorgverzekering hebben, onderzocht wat het effect is van de drie voorstellen op de collectieve zorguitgaven (zie bron 3).
Gebruik bron 3.
Bereken het aantal mensen dat een verplichte zorgverzekering heeft.
Bekijk het antwoord
- Berekent het aantal mensen met een verplichte zorgverzekering: € 670 miljoen / € 50 = 13,4 miljoen (1p)
Een voorbeeld van een juiste berekening: € 670 mln / € 50 = 13,4 mln.
Vraag 24 3 punten
De onderzoekers schrijven in hun rapport: “Opvallend is dat bij het voorstel van de minister de daling van de collectieve uitgaven groter is dan de stijging van de eigen betalingen. Daarnaast valt op dat bij het voorstel van de econoom de collectieve zorguitgaven stijgen ondanks een stijging van de eigen betalingen. Een mogelijke verklaring voor beide ontwikkelingen is ….”
Gebruik bron 3.
Schrijf het vervolg van de conclusie van de onderzoekers. In het vervolg moeten de volgende aspecten aan bod komen.
1 Een verklaring waaruit blijkt dat bij een verhoging van het eigen risico (voorstel minister) de daling van de collectieve uitgaven groter is dan de stijging van de eigen betalingen.
2 Een verklaring waaruit blijkt dat bij het verschoven eigen risico (voorstel econoom) de collectieve zorguitgaven stijgen ondanks een stijging van de eigen betalingen.
Bekijk het antwoord
- Verklaart dat de zorgvraag van verzekerden is afgenomen, doordat verzekerden een financiële prikkel hebben om de kosten te beperken (1p)
- Verklaart dat de zorgvraag groter wordt, omdat er voor de eerste € 300 geen eigen risico geldt, en dat verzekerden met zorgkosten tussen € 300 en € 685 mogelijk minder zorg consumeren vanwege een hoger kostenbewustzijn (1p)
- Verklaart dat de collectieve zorguitgaven toch stijgen, omdat zorg boven € 685 relatief duur is en/of niet te vermijden is (1p)
Het derde punt (de collectieve zorguitgaven stijgen toch, omdat zorg boven € 685 relatief duur is en/of niet te vermijden is) wordt altijd toegekend, ongeacht het gegeven antwoord. Dit volgt uit de aanvulling op het correctievoorschrift (pagina 9, vraag 24).
2018, tijdvak 2: Zorgeloos kiezen?
Vraag 13 2 punten
Met de komst van de Zorgverzekeringswet (2006) is elke Nederlander wettelijk verplicht een basisverzekering af te sluiten bij een zorgverzekeraar. Elke zorgverzekeraar heeft een acceptatieplicht en mag dus niemand weigeren. De basisverzekering is verplicht gesteld om te voorkomen dat er averechtse selectie optreedt. Averechtse selectie kan ertoe leiden dat de premies gaan stijgen. Verder regelt de wet dat iedere verzekerde een eigen risico heeft, om moral hazard te beperken. Dit verplichte eigen risico kent een minimumbedrag, maar de verzekerde kan dit eigen risico wel verhogen in ruil voor een lagere premie.
Leg uit dat averechtse selectie tot een stijging van de premies kan leiden.
Bekijk het antwoord
- Legt uit dat de 'goede' risico's (mensen met een laag risico op zorgkosten) zich niet verzekeren omdat zij de premie te hoog vinden, of dat alleen de 'slechte' risico's (mensen met een hoog risico op zorgkosten) zich verzekeren. (1p)
- Legt uit dat de premie hierdoor (verder) moet stijgen om de schadelast, dus de hoge kosten, te kunnen dekken. (1p)
Vraag 14 1 punt
Met de komst van de Zorgverzekeringswet (2006) is elke Nederlander wettelijk verplicht een basisverzekering af te sluiten bij een zorgverzekeraar. Elke zorgverzekeraar heeft een acceptatieplicht en mag dus niemand weigeren. De basisverzekering is verplicht gesteld om te voorkomen dat er averechtse selectie optreedt. Averechtse selectie kan ertoe leiden dat de premies gaan stijgen. Verder regelt de wet dat iedere verzekerde een eigen risico heeft, om moral hazard te beperken. Dit verplichte eigen risico kent een minimumbedrag, maar de verzekerde kan dit eigen risico wel verhogen in ruil voor een lagere premie.
Leg uit dat een eigen risico moral hazard kan beperken.
Bekijk het antwoord
- Legt uit dat verzekerden zich minder risicovol gaan gedragen, omdat zij het eerste deel van de zorgkosten zelf moeten betalen. (1p)
Bron 1A Welke zorgpolis kunt u het beste kiezen?
| Keuze | Platinapolis | Goudpolis | Zilverpolis |
|---|---|---|---|
| Ik wil altijd zelf mijn zorgverlener kunnen kiezen. | ja | nee | nee |
| Ik wil altijd bij een zorgverlener in de buurt terecht kunnen. | ja | nee | nee |
| Ik haal het liefst mijn medicijnen bij een apotheek in de buurt. | ja | ja | nee |
Zorgpolissen basisverzekering aangeboden door Personis
Bron 1B Welk eigen risico kunt u het beste kiezen?
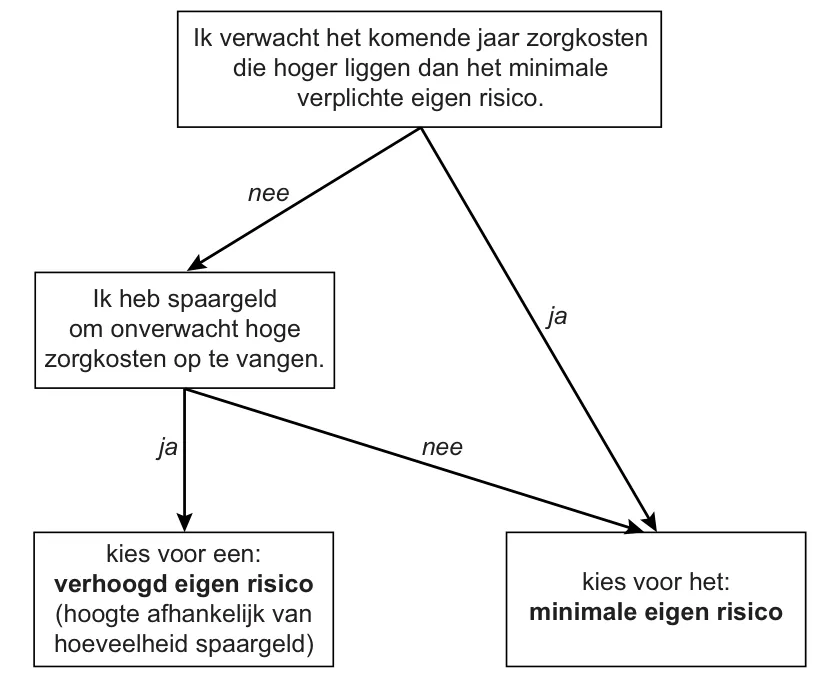
Stroomschema (beslisboom) voor het eigen risico:
| Van | Naar | Label |
|---|---|---|
| Ik verwacht het komende jaar zorgkosten die hoger liggen dan het minimale verplichte eigen risico. | Ik heb spaargeld om onverwacht hoge zorgkosten op te vangen. | nee |
| Ik verwacht het komende jaar zorgkosten die hoger liggen dan het minimale verplichte eigen risico. | kies voor het minimale eigen risico | ja |
| Ik heb spaargeld om onverwacht hoge zorgkosten op te vangen. | kies voor een verhoogd eigen risico (hoogte afhankelijk van hoeveelheid spaargeld) | ja |
| Ik heb spaargeld om onverwacht hoge zorgkosten op te vangen. | kies voor het minimale eigen risico | nee |
Vraag 15 2 punten
Met de komst van de Zorgverzekeringswet (2006) is elke Nederlander wettelijk verplicht een basisverzekering af te sluiten bij een zorgverzekeraar. Elke zorgverzekeraar heeft een acceptatieplicht en mag dus niemand weigeren. De basisverzekering is verplicht gesteld om te voorkomen dat er averechtse selectie optreedt. Averechtse selectie kan ertoe leiden dat de premies gaan stijgen. Verder regelt de wet dat iedere verzekerde een eigen risico heeft, om moral hazard te beperken. Dit verplichte eigen risico kent een minimumbedrag, maar de verzekerde kan dit eigen risico wel verhogen in ruil voor een lagere premie.
Bij zorgverzekeraar Personis is de hoogte van de maandpremie van de basisverzekering afhankelijk van twee factoren, namelijk: − de gekozen polis (zie bron 1A) − het gekozen eigen risico (zie bron 1B).
Gebruik bron 1A. Verklaar dat de zorgverzekeraar de Zilverpolis goedkoper kan aanbieden dan de Platinapolis.
Bekijk het antwoord
- Verklaart dat bij de Zilverpolis de verzekerde de keuze van zorgverlener en apotheek overlaat aan de zorgverzekeraar, waardoor de zorgverzekeraar de zorg efficiënter en goedkoper kan inkopen. (2p)
Vraag 16 2 punten
Met de komst van de Zorgverzekeringswet (2006) is elke Nederlander wettelijk verplicht een basisverzekering af te sluiten bij een zorgverzekeraar. Elke zorgverzekeraar heeft een acceptatieplicht en mag dus niemand weigeren. De basisverzekering is verplicht gesteld om te voorkomen dat er averechtse selectie optreedt. Averechtse selectie kan ertoe leiden dat de premies gaan stijgen. Verder regelt de wet dat iedere verzekerde een eigen risico heeft, om moral hazard te beperken. Dit verplichte eigen risico kent een minimumbedrag, maar de verzekerde kan dit eigen risico wel verhogen in ruil voor een lagere premie.
Bij zorgverzekeraar Personis is de hoogte van de maandpremie van de basisverzekering afhankelijk van twee factoren, namelijk: − de gekozen polis (zie bron 1A) − het gekozen eigen risico (zie bron 1B).
Gebruik bron 1B. Leg uit dat de keuzemogelijkheid voor een verhoogd eigen risico een manier is om asymmetrische informatie te beperken.
Bekijk het antwoord
- Noemt dat verzekerden met een lage kans op zorgkosten eerder een verzekering met een hoog eigen risico kiezen, en verzekerden met een hoge kans op zorgkosten eerder een verzekering met een laag eigen risico. (1p)
- Legt uit dat de verzekeraar daardoor inzicht krijgt in het risicoprofiel van de verzekerden. (1p)
Bron 2 maandpremies van de drie zorgpolissen voor de basisverzekering van Personis
| Eigen risico per jaar | Platinapolis | Goudpolis | Zilverpolis |
|---|---|---|---|
| € 375 (minimum) | € 120 | € 105 | € 85 |
| € 475 | € 111 | € 97 | € 82 |
| € 575 | € 102 | € 90 | € 79 |
| € 675 | € 98 | € 85 | € 76 |
| € 775 | € 92 | € 80 | € 73 |
| € 875 | € 87 | € 75 | € 66 |
Vraag 17 2 punten
Met de komst van de Zorgverzekeringswet (2006) is elke Nederlander wettelijk verplicht een basisverzekering af te sluiten bij een zorgverzekeraar. Elke zorgverzekeraar heeft een acceptatieplicht en mag dus niemand weigeren. De basisverzekering is verplicht gesteld om te voorkomen dat er averechtse selectie optreedt. Averechtse selectie kan ertoe leiden dat de premies gaan stijgen. Verder regelt de wet dat iedere verzekerde een eigen risico heeft, om moral hazard te beperken. Dit verplichte eigen risico kent een minimumbedrag, maar de verzekerde kan dit eigen risico wel verhogen in ruil voor een lagere premie.
Bij zorgverzekeraar Personis is de hoogte van de maandpremie van de basisverzekering afhankelijk van twee factoren, namelijk: − de gekozen polis (zie bron 1A) − het gekozen eigen risico (zie bron 1B).
Karin van Lier heeft afgelopen jaar bij zorgverzekeraar Personis een Platinapolis met het minimale eigen risico afgesloten (zie bron 2). Voor het komende jaar wil ze op haar jaarpremie besparen en is daarom bereid te veranderen van polis en van eigen risico. Het komende jaar: − vindt ze het niet meer noodzakelijk terecht te kunnen bij een zorgverlener in de buurt, maar wil ze wel graag haar medicijnen kunnen ophalen bij de plaatselijke apotheek. − heeft zij voldoende spaargeld om onverwachte zorgkosten op te vangen zodat ze kan kiezen voor het maximale eigen risico.
Gebruik bovenstaande tekst en bron 1A, 1B en 2. Bereken of het bedrag dat Karin maximaal aan jaarpremie kan besparen, hoger of lager is dan de extra benodigde hoeveelheid spaargeld.
Bekijk het antwoord
- Berekent de besparing op de jaarpremie: (€ 120 − € 75) · 12 = € 540, bij een overstap van de Platinapolis met minimaal eigen risico naar de Goudpolis met maximaal eigen risico. (1p)
- Berekent de extra benodigde hoeveelheid spaargeld: € 875 − € 375 = € 500, en concludeert dat de besparing hoger is. (1p)
Het antwoord gaat uit van de Goudpolis met maximaal eigen risico (€ 875).
Hoe vaak risico en verzekeren in het examen komt
| Examen | Vragen | Aantal | Aandeel |
|---|---|---|---|
| 2026, tijdvak 1 | 1, 3-6 | 5 | 19% |
| 2025, tijdvak 1 | 14, 27-29 | 4 | 15% |
| 2025, tijdvak 2 | 19-20 | 2 | 7% |
| 2024, tijdvak 2 | 14, 28 | 2 | 7% |
| 2023, tijdvak 1 | 1-6 | 6 | 19% |
| 2023, tijdvak 2 | 25-26 | 2 | 8% |
| 2022, tijdvak 1 | 2-3 | 2 | 7% |
| 2022, tijdvak 2 | 1-6 | 6 | 19% |
| 2022, tijdvak 3 | 11-13 | 3 | 11% |
| 2021, tijdvak 1 | 17-18 | 2 | 7% |
| 2021, tijdvak 2 | 1, 3-5, 19-20 | 6 | 21% |
| 2021, tijdvak 3 | 16 | 1 | 3% |
| 2019, tijdvak 1 | 11-14 | 4 | 14% |
| 2019, tijdvak 2 | 25, 27 | 2 | 7% |
| 2018, tijdvak 1 | 17-22, 24 | 7 | 24% |
| 2018, tijdvak 2 | 13-17 | 5 | 18% |
In 16 van de 18 ingedeelde examens economie havo staat een vraag over risico en verzekeren, samen 59 vragen (12% van alle examenvragen). De meeste stonden in 2018, tijdvak 1: 7 vragen. In de examens van 2024 tot en met 2026 ging 8% van de vragen over risico en verzekeren, daarvoor 13%. Het onderwerp krijgt de laatste jaren minder ruimte.
Oefenen met risico en verzekeren
Maak de 15 nieuwste examenvragen over risico en verzekeren online, zonder account, of kies de vragen uit één jaar (2025, 2024, 2023, 2022, 2021, 2019 en 2018). Het AI-model kijkt ze na volgens het correctievoorschrift, je docent keurt het resultaat goed en je krijgt per vraag je punten en feedback in je mail.
Oefen de vragen over risico en verzekeren
Andere onderwerpen economie havo
- Overheid en belastingen
- Vraag en aanbod
- Marktvormen
- Internationale handel
- Inkomen en consumptie
- Geld en inflatie
- Productie en kosten
- Arbeidsmarkt
- Conjunctuur
- Speltheorie
Risico en verzekeren op andere niveaus
Nakijken als docent
Kies het examen in de vragenbank
In de vragenbank van ToetsChecker staat elk examen economie havo onder Eindexamens. Je neemt de examenvragen over in een eigen toets, alles of een selectie, of je leest het examen met het correctievoorschrift in als correctiemodel.
Laat de klas het examen maken
Op papier, zoals het echte examen: je scant de stapel in één keer of mailt de scan naar je scanadres. Of online, als digitale toetsafname met toezicht; de opgavetekst staat dan als bron bij elke vraag. Afbeeldingen uit het examen gaan niet mee, die staan in de PDF van de opgaven.
Geef de resultaten vrij
Het AI-model kijkt elk examen na volgens het correctievoorschrift en schrijft feedback per vraag. Bij een oefenexamen geef je alles in één keer vrij; bij een toets die meetelt loop je het voorstel eerst na. De leerling ziet het resultaat pas na jouw vrijgave.
ToetsChecker is geen examensite: je kijkt er ook je eigen SO's, proefwerken, praktische opdrachten en verslagen mee na, handgeschreven of digitaal, met jouw correctiemodel en feedback per vraag. Een gratis account heeft alle functies en 200 credits per maand, genoeg om ongeveer 100 toetsen te laten nakijken. Maak een gratis account of lees eerst hoe het nakijken werkt.
Hoe ToetsChecker economie per vraagtype nakijkt, lees je op economie toetsen nakijken met AI.
Alle oefentoetsen en eindexamens van dit vak staan op economie oefenen. Wat je op je centraal examen nodig hebt om te slagen, reken je uit met de slaag-zakcalculator.
Veelgestelde vragen
Hoe vaak komt risico en verzekeren voor in het eindexamen economie havo?
In de 18 ingedeelde examens van 2018 tot en met 2026 gaan 59 vragen over risico en verzekeren, 12% van alle examenvragen. Het onderwerp staat in 16 van die examens.
In welk examen economie havo stonden de meeste vragen over risico en verzekeren?
In het examen van 2018, tijdvak 1, met 7 vragen: 17-22, 24.
Hoe oefen ik examenvragen over risico en verzekeren?
Op deze pagina staan alle vragen over risico en verzekeren met het antwoord. Je maakt ook de 15 nieuwste vragen online, of die van één jaar, zonder account: het AI-model kijkt ze na, je docent keurt het resultaat goed en je krijgt per vraag feedback.